
Tamanho e Participação do Mercado de Modem de Satélite
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.32 % |
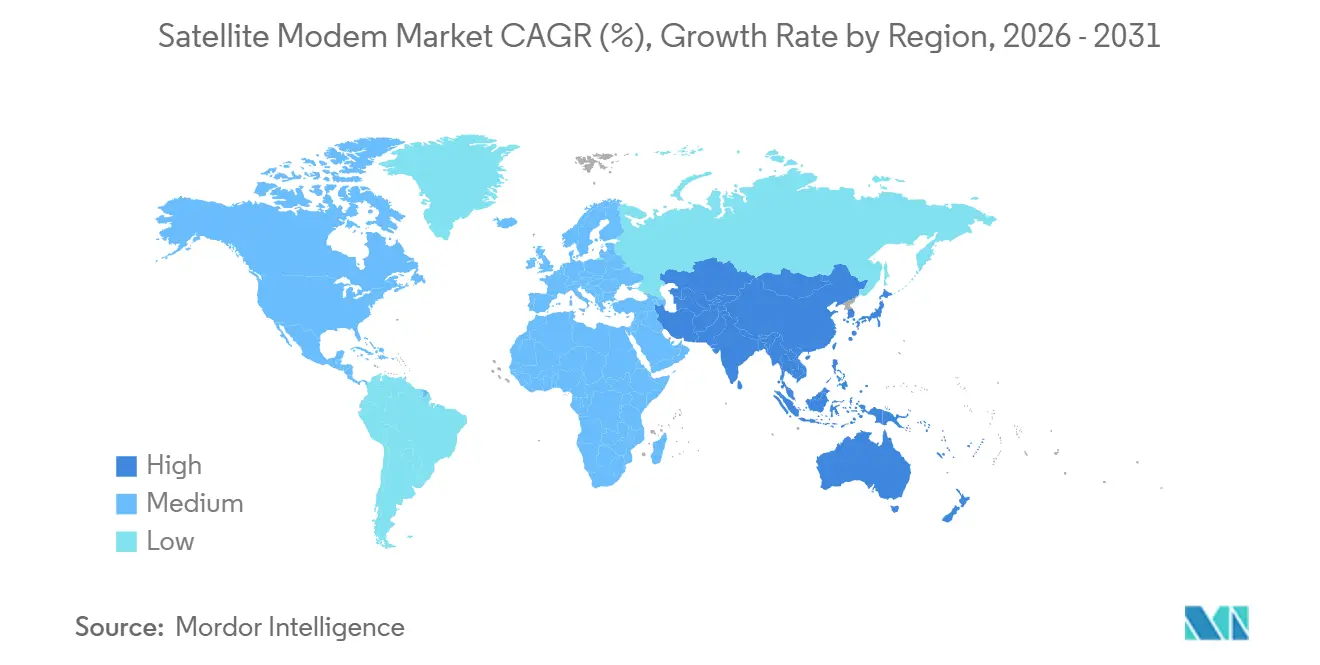
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
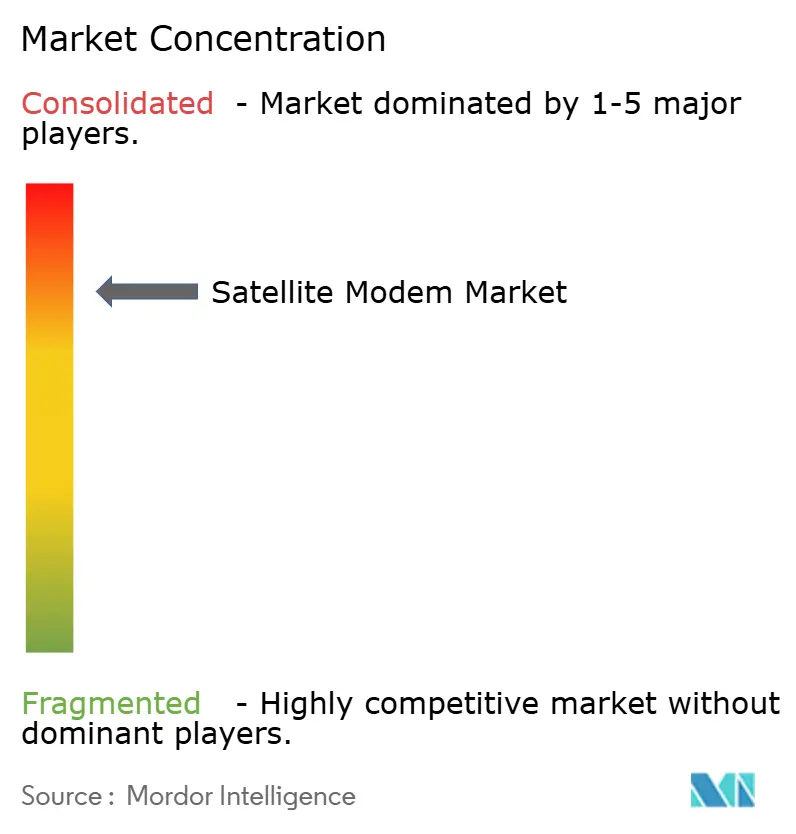
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Modem de Satélite por Mordor Intelligence
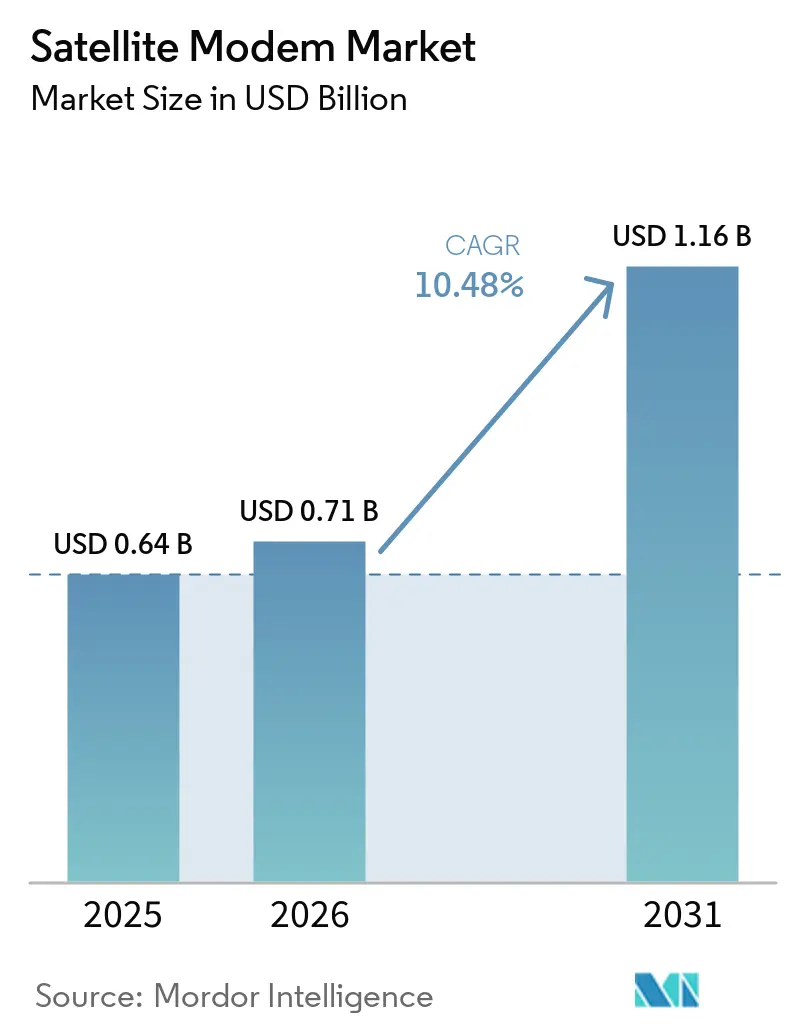
O tamanho do Mercado de Modems de Satélite foi avaliado em 0,64 bilhões de USD em 2025 e estima-se que cresça de 0,71 bilhões de USD em 2026 para atingir 1,16 bilhões de USD até 2031, a um CAGR de 10,32% durante o período de previsão (2026-2031). O forte impulso decorre de investimentos liderados pelo setor de defesa, implantações de satélites de alta capacidade (HTS) e da padronização 3GPP 5G-NTN, que integra satélites às redes móveis convencionais. A banda Ku continua sendo a principal tecnologia das frotas globais, mas a capacidade da banda Ka está atraindo novos capitais à medida que os operadores buscam maior eficiência espectral. O TDMA adaptativo e as formas de onda híbridas estão se expandindo rapidamente em segmentos terrestres virtualizados, ajudando os provedores de serviços a equilibrar a oferta de largura de banda com padrões de demanda imprevisíveis. A Ásia-Pacífico deixou de ser seguidora para se tornar o mercado comprador de crescimento mais rápido, à medida que os governos conectam escolas remotas, clínicas e torres de telecomunicações por meio de constelações LEO e GEO. Enquanto isso, as aquisições multi-órbita pelo Departamento de Defesa dos Estados Unidos e pela Agência de Desenvolvimento Espacial sustentam uma estratégia de arquitetura de comunicações resiliente, capaz de resistir a pressões de guerra eletrônica.[1]
Principais Conclusões do Relatório
- Por tipo de canal, o SCPC detinha 60,5% da participação do mercado de modem de satélite em 2025, enquanto as soluções de TDMA Adaptativo/Híbrido têm projeção de crescimento a um CAGR de 11,45% até 2031.
- Por banda de frequência, a banda Ku comandava uma participação de 45,6% no tamanho do mercado de modem de satélite em 2025, enquanto a banda Ka avança a um CAGR de 10,98% até 2031.
- Por taxa de dados, os modems de baixa taxa (≤10 Mbps) representavam 47,6% do tamanho do mercado de modem de satélite em 2025, e os produtos de taxa ultraelevada (>1 Gbps) devem expandir a um CAGR de 12,02% entre 2026 e 2031.
- Por aplicação, governo e defesa lideraram com 43,6% da participação do mercado de modem de satélite em 2025, enquanto o backhaul celular apresenta o maior CAGR, de 10,56%, até 2031.
- Por geografia, a América do Norte reteve uma participação de 39,0% no mercado de modem de satélite em 2025; a Ásia-Pacífico está posicionada para o crescimento mais rápido, com um CAGR de 11,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente por conectividade de banda larga HTS (Satélite de Alta Capacidade) | +2.1% | América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Expansão do backhaul celular baseado em satélite para 5G | +1.8% | Ásia-Pacífico; extensão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Gastos de defesa e governo em links resilientes | +1.5% | América do Norte e Europa; Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Padrão 3GPP 5G-NTN habilitando comunicação direta com dispositivos | +1.3% | Global; adoção antecipada na América do Norte e Europa | Médio prazo (2–4 anos) |
| Otimização de forma de onda adaptativa habilitada por IA | +0.9% | Global | Médio prazo (2–4 anos) |
| Segmento terrestre virtualizado reduzindo o TCO | +0.7% | Global; foco empresarial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Conectividade de Banda Larga HTS
A arquitetura HTS multiplica a capacidade em até cem vezes em relação aos satélites GEO legados, permitindo que os operadores precifiquem serviços de forma competitiva em zonas rurais que a fibra não alcança. A reutilização de feixes pontuais maximiza a eficiência espectral, e as cargas úteis de banda Ka se combinam com codificação adaptativa para sustentar a taxa de transferência durante o desvanecimento por chuva. O lançamento de alta velocidade da Eutelsat na Jordânia ilustra como o HTS libera demanda reprimida onde os desafios de direito de passagem paralisam as construções terrestres. A tendência está se propagando para o mercado de modem de satélite à medida que os provedores de serviços especificam modems capazes de 256-APSK e controle de potência ágil. As atualizações estão se propagando entre os operadores de frotas que estão modernizando os hubs terrestres para operar tanto na banda Ku quanto na banda Ka com flexibilidade definida por software.
Expansão do Backhaul Celular Baseado em Satélite para 5G
Os operadores de redes móveis utilizam satélites para ativar torres de celular remotas, mantendo as obrigações de licença em dia enquanto adiam ramais de fibra dispendiosos. As constelações LEO reduziram a latência de 600 ms nos links GEO para menos de 50 ms, alinhando-se com a integração NTN do 3GPP Release 17 que insere satélites nas redes 5G nativas.[2] O número de torres na Ásia-Pacífico aumentou para 5,79 milhões em 2024, e muitas dependem de backhaul via satélite durante cortes de fibra induzidos por monções. Os modems TDMA adaptativos distribuem a capacidade compartilhada entre múltiplos eNodeBs, reduzindo os custos de largura de banda por site. À medida que os terminais multi-órbita amadurecem, os operadores vão direcionar o tráfego dinamicamente entre GEO e MEO para equilibrar SLA e custo.
Gastos de Defesa e Governo em Links de Satcom Resilientes
A Agência de Desenvolvimento Espacial dos EUA celebrou contratos de LEO proliferado próximos a USD 10 bilhões, impulsionando a demanda por modems seguros de banda dupla que interoperam entre planos orbitais. As arquiteturas distribuídas reduzem o risco de falha de um único satélite durante ataques eletrônicos, e governos em todo o mundo estão mapeando estratégias semelhantes. Aproximadamente USD 40,2 bilhões dos gastos globais de defesa espacial de 2023 foram direcionados a provedores comerciais, com o satcom respondendo por 18% desse total. Movimentos de fabricação doméstica, como a planta de modems da Hughes em Maryland, reforçam a segurança da cadeia de suprimentos enquanto reduzem os prazos de entrega. A demanda é especialmente forte para modems que suportam funções TRANSEC e antijamming.
Padrão 3GPP 5G-NTN Habilitando Links Diretos com Dispositivos
O serviço de satélite direto ao dispositivo elimina a necessidade de terminais volumosos, pois o Release 17 suaviza os desvios de Doppler e de temporização dentro de smartphones padrão. A parceria da T-Mobile com a Starlink valida o caminho comercial para o NTN de mercado de massa, o que poderia elevar os volumes de modems de milhares para milhões de unidades anuais. A Samsung revelou um IP de modem 5G NTN de referência voltado para fabricantes de aparelhos, sinalizando o próximo campo de batalha para os fabricantes de chips. A miniaturização de componentes e os avanços em formação de feixes reduzirão o custo por link, abrindo novos patamares de receita, como conectividade de emergência somente por texto, seguida de banda larga completa. Os operadores de satcom legados estão reformulando seus portfólios de espectro para garantir fatias contíguas de banda S e banda L adequadas para antenas portáteis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX e OPEX do segmento terrestre | –1.4% | Global; agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Obstáculos regulatórios e de coordenação de espectro | –0.8% | Global; variações regionais | Médio prazo (2–4 anos) |
| Problemas de desvanecimento por chuva e confiabilidade de link | –0.6% | Global; grave em regiões tropicais | Curto prazo (≤ 2 anos) |
| Escassez na cadeia de suprimentos de FPGA resistente à radiação | –0.4% | Pontos críticos na América do Norte e Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e OPEX do Segmento Terrestre
As estações terrestres normalmente consomem 30-40% dos orçamentos totais de redes de satélite, um valor que aumenta ainda mais quando o rastreamento e a comutação multi-órbita são necessários. Terminais complexos com antenas de arranjo de fase ultrapassam facilmente USD 50.000 por site, desencorajando implantações em regiões de menor ARPU. Os custos contínuos se acumulam com taxas de espectro, energia e mão de obra especializada. Propostas regulatórias para ampliar as alocações de banda Ka e banda W poderiam aliviar o congestionamento, mas acrescentam etapas de coordenação. Os operadores estão, portanto, testando modems hospedados em nuvem e gateways compartilhados que amortizam as despesas entre múltiplos inquilinos.
Obstáculos Regulatórios e de Coordenação de Espectro
A obtenção de registros na UIT pode se estender por dois anos, adiando os cronogramas de reconhecimento de receita e esfriando o apetite dos investidores. Os reguladores nacionais endurecem as regras de detritos orbitais e licenciamento, exigindo planos detalhados de fim de vida útil. A invasão do 5G terrestre nos uplinks de banda C e banda Ku obriga os operadores de satélite a investir em tecnologia de filtragem e estudos de coordenação. A Europa avançou com decisões da CEPT que agilizam as cargas úteis de IoT abaixo de 1 GHz, mas as bandas mais altas ainda exigem análises densas de compartilhamento. Os marcos regulatórios harmonizados permanecem fragmentados, complicando os lançamentos de serviços em múltiplas regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Canal:
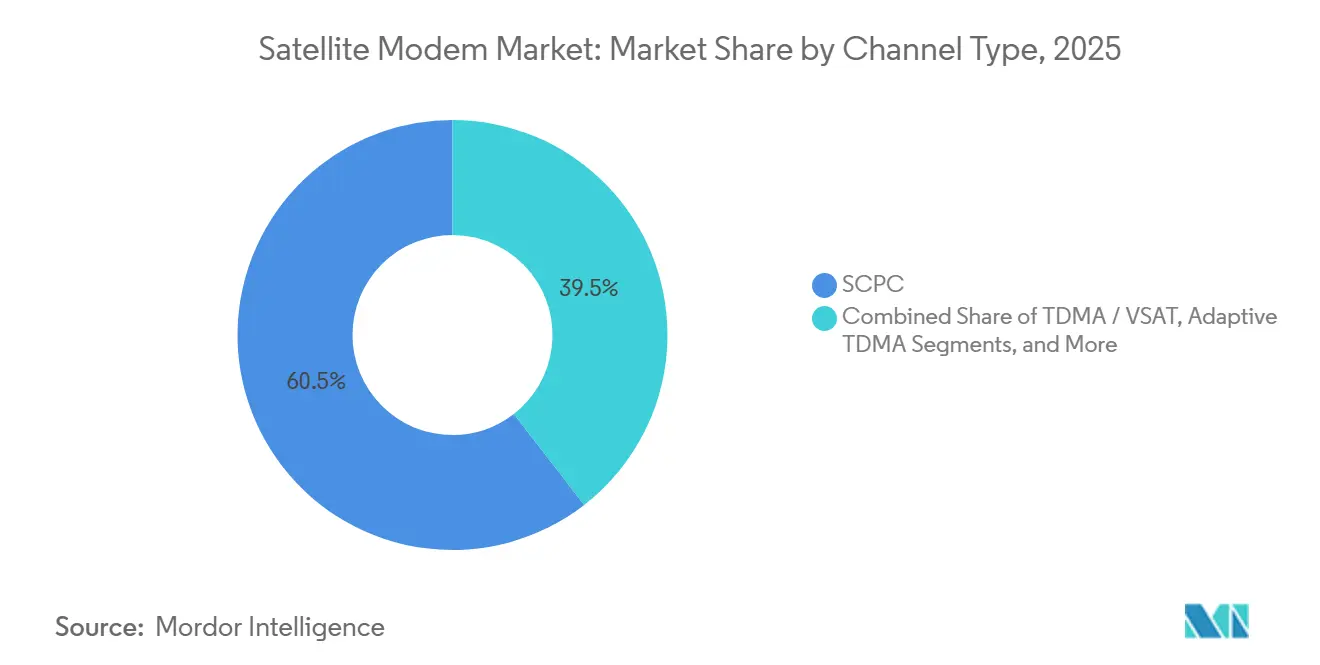
A Força do SCPC Enfrenta Aceleração AdaptativaA tecnologia SCPC representou 60,5% do mercado de modem de satélite em 2025, valorizada pela largura de banda garantida em enlaces de missão crítica.[3] As portadoras dedicadas garantem latência previsível, que operadores de defesa, energia e finanças consideram inegociável. O TDMA Adaptativo/Híbrido, no entanto, está escalando a um CAGR de 11,45% à medida que os hubs virtualizados fatiam a largura de banda dinamicamente e fecham lacunas de utilização.
Os equipamentos TDMA/VSAT continuam atrativos onde o custo por bit supera o desempenho absoluto, e as formas de onda portadora-em-portadora preenchem nichos especializados que exigem sobreposições de largura de banda. Os modems SCPC de múltiplas topologias agora alternam modos em tempo real, combinando a certeza do SCPC com a eficiência de agrupamento do TDMA. Ao longo do período de previsão, o SCPC continuará a deter o maior conjunto de receitas, mas os modos híbridos conquistarão implantações incrementais onde os operadores monetizam tráfego intermitente sem abrir mão da qualidade de serviço.

Por Banda de Frequência:
A Banda Ka Eleva a Trajetória de CrescimentoA banda Ku reteve uma participação de 45,6% no tamanho do mercado de modem de satélite em 2025, beneficiando-se de gateways amplamente difundidos e modelos de negócios consolidados pelos operadores. Os modems de banda Ka têm previsão de registrar um CAGR de 10,98% até 2031, à medida que as frotas HTS derivam capacidade de nível gigabit de alocações de canal mais amplas.
Embora a banda Ka sofra maior atenuação por chuva, esquemas de mitigação de desvanecimento e codificação adaptativa reduzem as lacunas de disponibilidade; a banda C persiste para usos de radiodifusão e empresariais de alta confiabilidade, enquanto a banda X permanece um domínio protegido para o governo. Os terminais avançados alternam automaticamente entre as bandas Ku e Ka, permitindo que companhias aéreas e operadores marítimos selecionem o canal menos congestionado em tempo real. À medida que o congestionamento espectral se intensifica, a flexibilidade multibanda definirá cada vez mais os critérios de aquisição.
Por Taxa de Dados:
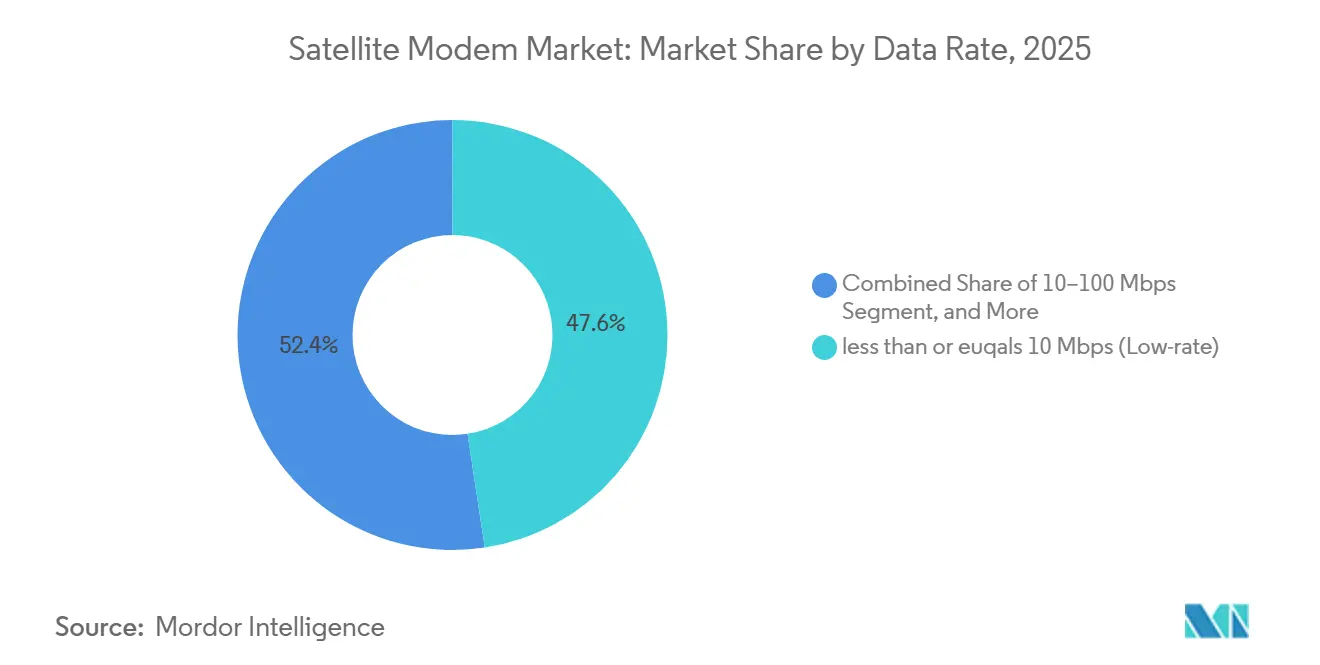
Modems de Taxa Ultraelevada Ganham ImpulsoOs dispositivos de baixa taxa (≤10 Mbps) dominaram a participação do mercado de modem de satélite com 47,6% em 2025, sustentando serviços de telemetria IoT, SCADA e VoIP básico. No entanto, as categorias de taxa ultraelevada (>1 Gbps) devem crescer a um CAGR de 12,02% à medida que emissoras e provedores de nuvem buscam throughput semelhante ao de fibra.
Avanços em modulação, como 128/256-APSK e amplificadores GaN-on-Diamond, permitem enlaces de nível gigabit em terminais compactos. Os sistemas de taxa média (10-100 Mbps) e de alta taxa (100 Mbps-1 Gbps) continuarão sendo elementos essenciais para empresas que equilibram custo e desempenho. O crescimento em mídia imersiva e cirurgia remota impulsionará a demanda por modems premium, enquanto a compressão e o armazenamento em cache moderam a escalada de largura de banda para o tráfego empresarial cotidiano.
Por Aplicação:
O Backhaul Celular Avança RapidamenteO governo e a defesa continuaram a liderar a receita com 43,6% do mercado de modem de satélite em 2025, apoiados pelos orçamentos de modernização dos Estados Unidos e de países aliados. O backhaul celular está acelerando a um CAGR de 10,56% com base em compromissos de cobertura universal e densificação de torres em geografias montanhosas e insulares.
Empresas de energia implantam modems robustecidos em plataformas offshore, e redes bancárias corporativas dependem de circuitos GEO criptografados para continuidade operacional. A conectividade a bordo de aeronaves está em transição para serviços multi-órbita para acompanhar as expectativas dos passageiros, conforme demonstrado pela atualização da frota da Delta. A contribuição para radiodifusão preservará um nicho premium especializado que exige latência ultrastável e garantias de largura de banda.
Análise Geográfica
Mercado de Modems de Satélite da América do Norte
A América do Norte detinha 39,0% do mercado de modem de satélite em 2025, impulsionada por contratos de constelação do Pentágono próximos a 10 bilhões de USD e um aumento de 40% nos gastos comerciais de satcom da Força Espacial para 2025. A demanda federal cria um piso de receita estável, enquanto operadores privados testam serviços direto ao dispositivo em comunidades rurais. A abrangente proposta da FCC para abrir mais 20.000 MHz de espectro assegura ainda mais os pipelines de capacidade de longo prazo.
Mercado de Modems de Satélite da Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o maior crescimento regional com CAGR de 11,65%, sustentado pela expansão de torres de telefonia celular, digitalização governamental e rotas de comércio marítimo que necessitam de conectividade permanente.[4] O programa SATRIA-1 da Indonésia evidencia como os estados arquipelágicos superam as limitações terrestres por meio de links GEO HTS. A acelerada expansão da fabricação de satélites da China e a liberalização da política espacial da Índia intensificam a concorrência regional de oferta.
Mercado de Modems de Satélite da EMEA e da América do Sul
A Europa apresenta um momentum constante, alinhado com iniciativas de soberania digital e programas de conectividade segura apoiados pela ESA. Os operadores da região estão experimentando híbridos GEO-LEO para garantir diversidade de cobertura e baixa latência. A América do Sul e o Oriente Médio e África permanecem com baixa penetração, mas são estrategicamente relevantes. As constelações LEO prometem reduzir os custos de serviço, porém a volatilidade cambial e as fricções regulatórias retardam a adoção. À medida que os preços dos modems de satélite diminuem, espera-se que a adesão em mineração remota, campos de petróleo e agências humanitárias se acelere
Cenário Competitivo
O mercado de modem de satélite apresenta um campo moderadamente concentrado liderado por ST Engineering iDirect, Comtech EF Data, Viasat, Gilat Satellite Networks e Hughes Network Systems. Esses participantes estabelecidos se diferenciam por meio de firmware multi-órbita, recuperação de portadora habilitada por IA e integração estreita com camadas de orquestração em nuvem. Movimentos recentes incluem a aquisição da SatixFy pela MDA Space, reforçando o IP de formação de feixes definida por software em seu portfólio.
Os desafiantes emergentes concentram-se em economias de energia no nível de ASIC e chips NTN de nível smartphone, disputando o futuro tráfego direto ao dispositivo. Pilhas de formas de onda de código aberto e plataformas SDR comerciais prontas para uso reduzem as barreiras, permitindo que OEMs regionais visem nichos verticais de segurança nacional e radiodifusão. Simultaneamente, startups de IA apresentam algoritmos preditivos de gerenciamento de rede que se conectam a hubs legados, prometendo ganhos de largura de banda sem trocas de hardware.
As parcerias estratégicas estão se proliferando. Hughes e Eutelsat ampliam a cobertura de órbita baixa pela Europa, enquanto o conjunto Intuition da iDirect incorpora funções de rede baseadas em contêineres para encurtar os lançamentos de serviços. As pressões de consolidação provavelmente se intensificarão após 2027, à medida que a virtualização corrói as margens de hardware, levando os fornecedores a consolidar posições de ecossistema em torno de APIs em nuvem e serviços gerenciados.
Líderes do Setor de Modem de Satélite
-
ST Engineering iDirect
-
Comtech EF Data
-
Gilat Satellite Networks
-
Viasat Inc.
-
Hughes Network Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Modems de Satélite Empresas cobertas neste relatório
- ST Engineering iDirect
- Comtech EF Data
- Gilat Satellite Networks
- Viasat Inc.
- Hughes Network Systems
- Teledyne Paradise Datacom
- Novelsat
- Intellian Technologies
- Cobham SATCOM
- General Dynamics Mission Systems
- Thales Alenia Space
- L3Harris Technologies
- Kratos Defense and Security
- Datum Systems
- AYECKA Communication
- SpaceBridge Inc.
- WORK Microwave
- VT iDirect Government
- Advantech Wireless
Desenvolvimentos industriais recentes em Mercado de Modems de Satélite
- Julho de 2025: A MDA Space alcançou um feito inédito no setor em formação de feixe digital de satélite com o arranjo de radiação direta de banda Ka MDA AURORA.
- Julho de 2025: A MDA Space concluiu a aquisição da SatixFy Communications para fortalecer as soluções de satélite definidas por software.
- Maio de 2025: A Hughes fez parceria com a Eutelsat para ampliar a conectividade LEO de alta velocidade pela Europa.
- Março de 2025: A Delta Air Lines selecionou a conectividade de voo multi-órbita Fusion da Hughes para mais de 400 aeronaves.
Escopo do Relatório Global do Mercado de Modem de Satélite
Visão geral da segmentação
| SCPC |
| TDMA / VSAT |
| Portadora-em-Portadora |
| TDMA Adaptativo / Híbrido |
| Outros Tipos de Canal |
| Banda C |
| Banda X |
| Banda Ku |
| Banda Ka |
| Multibanda / Ágil |
| Menor ou igual a 10 Mbps (Baixa taxa) |
| 10–100 Mbps (Taxa média) |
| 100 Mbps–1 Gbps (Alta taxa) |
| Acima de 1 Gbps (Taxa ultraelevada) |
| Governo e Defesa |
| Backhaul Celular |
| Empresas e Bancos |
| Energia e Serviços Públicos |
| Marítimo |
| Aeronáutico |
| Contribuição de Radiodifusão e Mídia |
| Outras Aplicações |
| América do Norte |
| América do Sul |
| Europa |
| Ásia-Pacífico |
| Oriente Médio e África |
| Por Tipo de Canal | SCPC |
| TDMA / VSAT | |
| Portadora-em-Portadora | |
| TDMA Adaptativo / Híbrido | |
| Outros Tipos de Canal | |
| Por Banda de Frequência | Banda C |
| Banda X | |
| Banda Ku | |
| Banda Ka | |
| Multibanda / Ágil | |
| Por Taxa de Dados | Menor ou igual a 10 Mbps (Baixa taxa) |
| 10–100 Mbps (Taxa média) | |
| 100 Mbps–1 Gbps (Alta taxa) | |
| Acima de 1 Gbps (Taxa ultraelevada) | |
| Por Aplicação | Governo e Defesa |
| Backhaul Celular | |
| Empresas e Bancos | |
| Energia e Serviços Públicos | |
| Marítimo | |
| Aeronáutico | |
| Contribuição de Radiodifusão e Mídia | |
| Outras Aplicações | |
| Por Geografia | América do Norte |
| América do Sul | |
| Europa | |
| Ásia-Pacífico | |
| Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de modem de satélite e seu CAGR previsto até 2031?
O tamanho do mercado de modems de satélite é de 0,64 bilhões de USD em 2025 e projeta-se crescimento a um CAGR de 10,32% até 2031.
Qual tipo de canal atualmente domina o mercado de modem de satélite?
O Canal Único por Portadora (SCPC) lidera com 60,5% de participação de mercado em 2025.
Qual segmento de aplicação apresenta o crescimento mais rápido no mercado de modem de satélite?
O backhaul celular apresenta o maior crescimento, expandindo a um CAGR de 10,56% até 2031.
Qual região geográfica deve registrar o crescimento mais rápido na demanda por modem de satélite?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 11,65% entre 2026 e 2031.
Por que a banda Ka está ganhando espaço em relação à banda Ku nos modems de satélite?
A banda Ka oferece maior largura de banda e suporta satélites de alta capacidade, impulsionando uma CAGR de 10,98% apesar dos maiores desafios de desvanecimento por chuva.
Qual fator-chave está impulsionando a adoção de modems de satélite diretos ao dispositivo?
Os padrões de Rede Não Terrestre do 3GPP Release 17 permitem que smartphones se conectem diretamente a satélites, abrindo mercados consumidores de alto volume.