
Tamanho e Participação do Mercado de Comunicação por Satélite da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
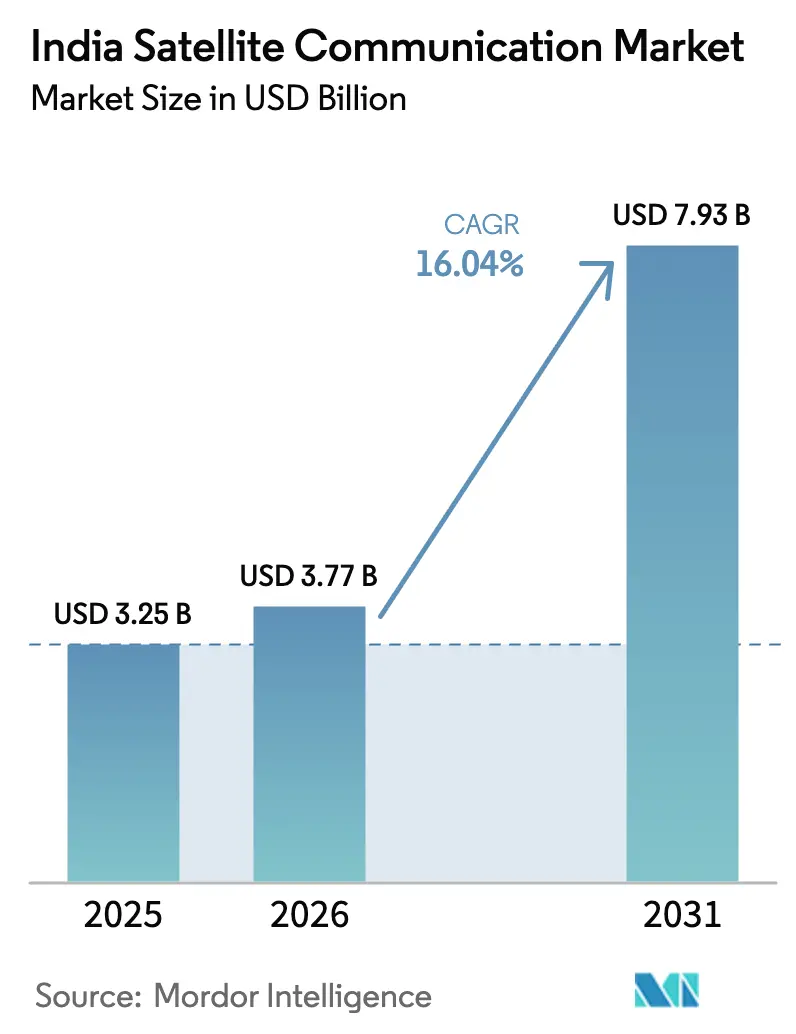
| Tamanho do mercado no ano base (2025) | 3.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.93 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.04 % |
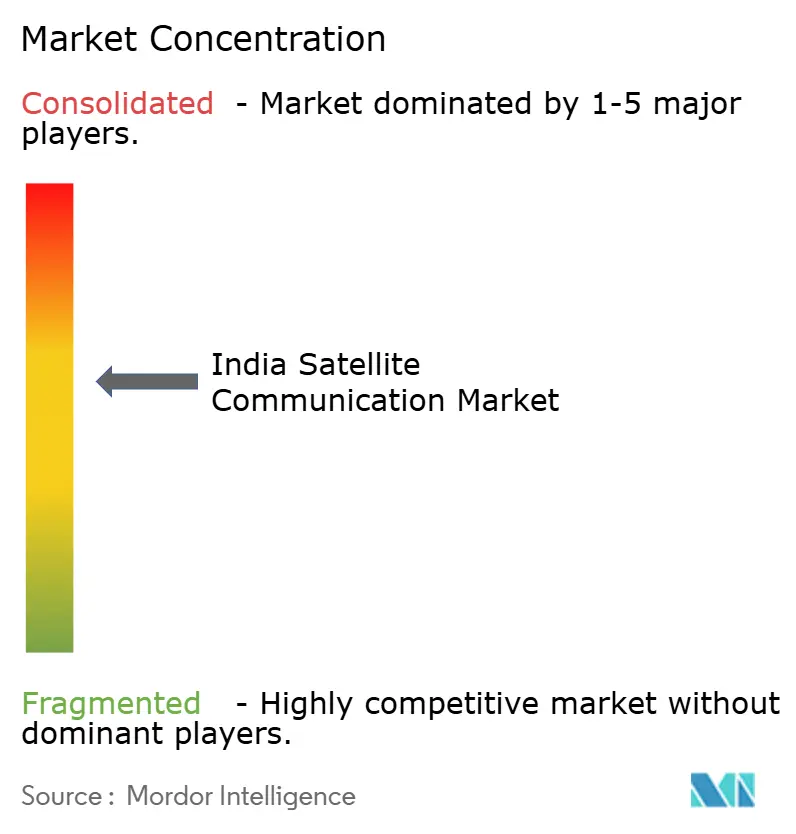
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Comunicação por Satélite da Índia por Mordor Intelligence
O tamanho do mercado de comunicação por satélite da Índia deverá crescer de USD 3,25 bilhões em 2025 para USD 3,77 bilhões em 2026, com previsão de atingir USD 7,93 bilhões até 2031, a um CAGR de 16,04% no período de 2026 a 2031. O crescimento acelerado reflete investimentos governamentais sustentados em banda larga rural, crescente demanda de largura de banda para defesa e uma procura crescente por resiliência no streaming de vídeo. Os VSATs empresariais sustentam operações bancárias, de varejo e de energia, enquanto os conceitos de comunicação direta para dispositivos (D2D) prometem novos fluxos de receita assim que as aprovações de espectro se concretizarem. A intensificação da concorrência de constelações LEO globais está impulsionando os operadores estabelecidos em direção a redes definidas por software e ofertas híbridas GEO-LEO que reduzem a latência e aumentam o rendimento. Ao mesmo tempo, o aumento das regras de segurança e as cobranças pelo uso do espectro comprimem as margens, obrigando os operadores a buscarem serviços gerenciados de alto valor e soluções completas.
Principais Conclusões do Relatório
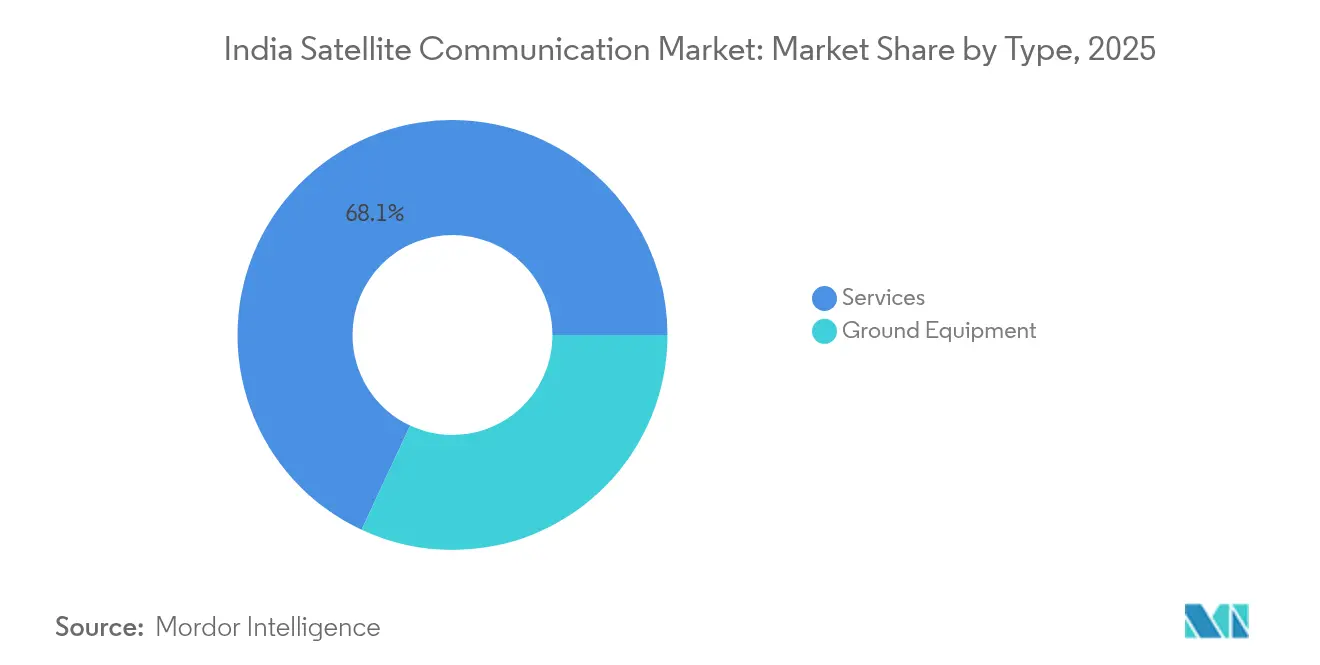
- Por tipo, os Serviços capturaram 68,05% da participação de mercado de comunicação por satélite da Índia em 2025 e estão se expandindo a um CAGR de 16,72% até 2031, superando todas as demais categorias.
- Por plataforma, as plataformas Aerotransportadas têm previsão de registrar o CAGR mais rápido de 17,05% entre 2026 e 2031, enquanto as plataformas terrestres retiveram 58,85% da participação de receita do mercado de comunicação por satélite da Índia em 2025.
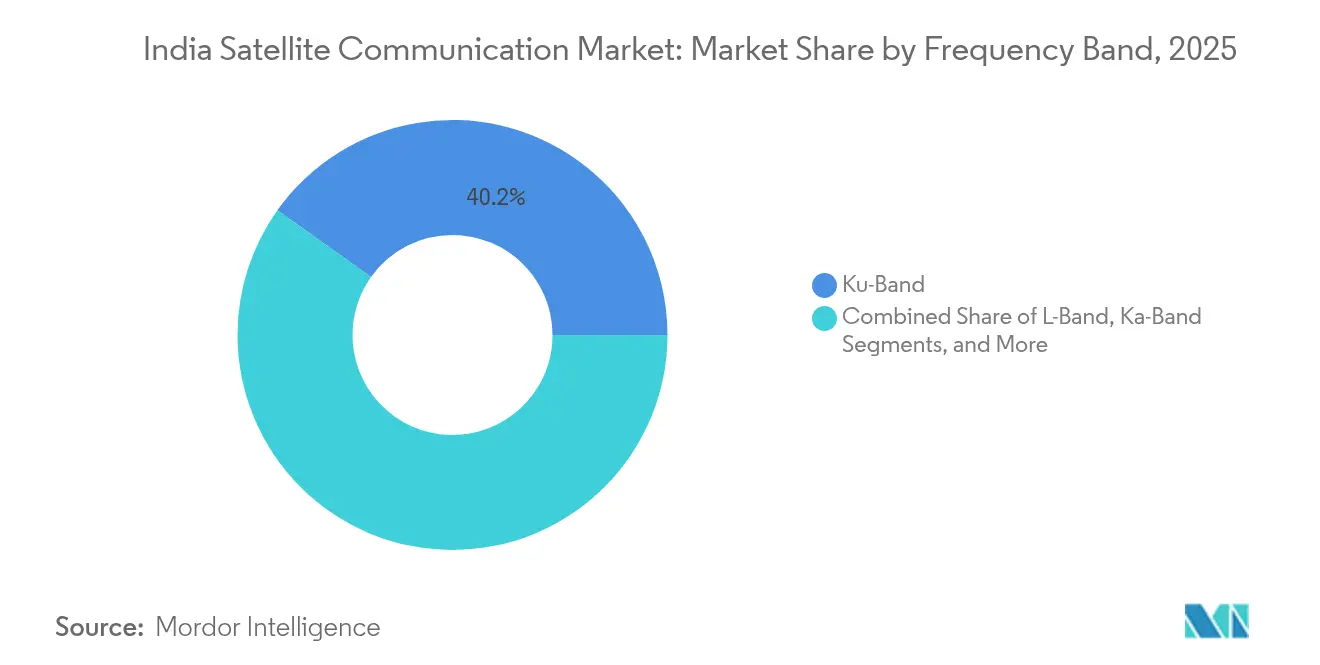
- Por banda de frequência, a Banda Ku deteve 40,15% da participação do tamanho do mercado de comunicação por satélite da Índia em 2025; a Banda Ka está posicionada para crescer a um CAGR de 17,28% até 2031, impulsionada pela capacidade de 48 Gbps do GSAT-20.
- Por vertical de usuário final, os usuários de Defesa e Governo comandaram 36,78% da participação de mercado de comunicação por satélite da Índia em 2025, enquanto mídia e entretenimento lidera o crescimento futuro com um CAGR de 16,96%.
- Por região, o Sul da Índia representou 33,85% da receita do mercado de comunicação por satélite da Índia em 2025; o Leste e Nordeste da Índia avançarão mais rapidamente a um CAGR de 17,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Comunicação por Satélite da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Implementações de banda larga BharatNet 3.0 e Índia Digital | +3.2% | Nacional (foco rural) | Longo prazo (≥ 4 anos) |
| Explosão do tráfego OTT/vídeo | +2.8% | Cidades Urbanas e de Nível 2/3 | Médio prazo (2-4 anos) |
| Programas de modernização da defesa | +2.4% | Zonas de fronteira e costeiras | Longo prazo (≥ 4 anos) |
| Implantações massivas de IoT/M2M | +2.1% | Cinturões agrícolas, concessionárias de serviços públicos | Médio prazo (2-4 anos) |
| Serviços de satélite Direto para Dispositivos | +1.9% | Áreas remotas com pouca cobertura | Médio prazo (2-4 anos) |
| Lançadores de pequenos satélites da ISRO | +1.7% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implementações de Banda Larga BharatNet e Índia Digital Lideradas pelo Governo
O financiamento maciço do setor público ancora a demanda de longo prazo. O BharatNet 3.0 aloca INR 1,39 lakh crore (USD 16,8 bilhões) para conectar 250 milhões de residentes rurais, canalizando pedidos de backhaul via satélite para cobrir terrenos onde a fibra é inviável. [1]Economic Times Bureau, "BharatNet 3.0: O Gabinete aprova o esquema de Rs 1,39 lakh crore para conectar 2,5 crore da população rural," economictimes.indiatimes.com O projeto-piloto de Aldeia Inteligente 5G em dez estados exige links de satélite de 1 Gbps com vias escalonáveis de 10 Gbps, posicionando os satélites como parceiros iguais às redes terrestres em vez de opções de contingência. Gateways seguros exigidos pelas regras de localização de dados estimulam ainda mais os investimentos domésticos no segmento terrestre. Em conjunto, essas políticas oferecem aos operadores receitas previsíveis de vários anos e sustentam a expansão contínua do mercado de comunicação por satélite da Índia.
Explosão do Tráfego OTT/Vídeo Impulsionando a Demanda de Largura de Banda via Satélite
O streaming de vídeo no horário de pico rotineiramente satura os backbones terrestres. Durante a IPL 2025, a audiência simultânea superou 32 milhões, enviando o tráfego excedente para contratos de capacidade via satélite. [2]FICCI, "Cúpula FICCI WAVES 2025," ficci.in Os formatos de alta definição 4K e HDR multiplicam as taxas de dados por usuário, levando as emissoras a reservar feixes de Banda Ka no GSAT-20 para armazenamento em cache de borda em cidades de Nível 2. Os contratos de longo prazo assinados pelas principais plataformas de streaming criam taxas de utilização estáveis que elevam a receita média por megahertz e aumentam a lucratividade do mercado de comunicação por satélite da Índia.
Programas de Modernização da Defesa e da Segurança Interna
O roteiro de Vigilância Baseada em Satélites do Exército Indiano (SBS-3) prevê 52 satélites até 2029, garantindo comando e controle seguros em teatros remotos. Os postos de fronteira agora incorporam terminais de Banda L que resistem a episódios de interferência, enquanto as unidades navais utilizam VSATs marítimos de Banda Ku para feeds de ISR em tempo real. Empresas domésticas de NewSpace como a Dhruva Space se beneficiam dos mandatos de indigenização que exigem design de barramento local e instalações de integração em Bengaluru e Hyderabad, ampliando a base de fornecedores e reduzindo a dependência de importações.
Implantações Massivas de IoT/M2M na Agricultura e Concessionárias de Serviços Públicos
Os links de IoT via satélite devem crescer de 3,6 milhões para 41 milhões de conexões até 2030, impulsionados pela agricultura de precisão, redes elétricas inteligentes e monitoramento de dutos. Os sensores da Heimdall Power que utilizam modems Iridium Certus já aumentam a capacidade da linha de transmissão em 40%, reduzindo os riscos de apagão. As arquiteturas híbridas LoRa-satélite desenvolvidas pela Tata Communications alternam de forma transparente entre coberturas celulares e de satélite, oferecendo cobertura ubíqua a custo otimizado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Vulnerabilidades de ciber-intrusão e interferência | -1.8% | Zonas de fronteira, metrópoles | Curto prazo (≤ 2 anos) |
| Elevado CAPEX para gateways/VSAT e taxas de espectro | -2.3% | Em todo o país | Médio prazo (2-4 anos) |
| Atrasos na alocação de espectro e ambiguidade regulatória | -1.6% | Nacional | Curto prazo (≤ 2 anos) |
| Novas regras de mitigação de detritos elevando custos | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades de Ciber-Intrusão e Interferência
As auditorias de segurança do NavIC expuseram riscos de spoofing que ameaçam tanto a logística civil quanto a navegação militar. Incidentes de guerra eletrônica perto de fronteiras sensíveis destacam potenciais interrupções de serviço, levando a TRAI a exigir criptografia de ponta a ponta e autenticação de dois fatores para terminais. A conformidade acrescenta latência aos ciclos de implantação e infla o opex, moderando a adoção no curto prazo.
Elevado CAPEX para Gateways/VSAT e Taxas de Espectro
A construção de gateways custa de USD 10 a 50 milhões cada, enquanto as cobranças pelo uso do espectro giram em torno de 3% da receita bruta ajustada, erodindo o ROI para novos entrantes. Apesar da queda dos preços dos VSATs, os períodos de retorno se estendem a sete anos para projetos de tele-educação rural, desestimulando os integradores menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Serviços Impulsionam a Evolução do Mercado
Os Serviços comandaram 68,05% da receita de 2025, pois as empresas preferiram contratos completos de largura de banda e gerenciamento de rede a possuir hardware. O tamanho do mercado de comunicação por satélite da Índia para serviços deve crescer a um CAGR de 16,72%, impulsionado por contratos de terceirização de VSAT de longo prazo nos setores bancário e de energia. Os bancos dependem de mais de 70.000 VSATs da Hughes para o tempo de atividade de caixas eletrônicos, ilustrando como a capacidade gerenciada assegura metas regulatórias de nível de serviço. As plataformas OTT e as telecomunicações também arrendam feixes de Banda Ka de backup para garantir 99,9% de disponibilidade durante eventos de destaque.
Os equipamentos de solo retiveram uma participação de 31,95%, mas a categoria está migrando para gateways definidos por software que reorientam feixes remotamente e balanceiam o tráfego. A participação de mercado de comunicação por satélite da Índia para fornecedores de equipamentos pode diminuir à medida que os operadores preferem modelos de opex reduzido, mas os fornecedores compensam a mudança ao agregar software de segurança, análise e orquestração que aprofunda a integração e dificulta a substituição.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Plataforma: Dominância Terrestre Encontra a Inovação Aerotransportada
As plataformas terrestres detiveram 58,85% da receita em 2025, apoiadas pelos desdobramentos de backhaul via satélite da BSNL em 3.500 torres 4G no Norte da Índia. O tamanho do mercado de comunicação por satélite da Índia para links terrestres continuará crescendo à medida que as agências estaduais digitalizam a prestação de serviços públicos nos Panchayats. Os terminais portáteis atendem agências de alívio a desastres e unidades de coleta de notícias de televisão que necessitam de alta mobilidade e configuração rápida.
Os sistemas aerotransportados crescerão mais rapidamente a um CAGR de 17,05%, à medida que as companhias aéreas modernizam suas frotas com conectividade em voo (IFC) de Banda Ka para atender às expectativas dos passageiros por streaming de vídeo. Os mini-satélites financiados pelo iDEX da Força Aérea Indiana permitem o controle além da linha de visada de enxames de VANTs, demonstrando novos casos de uso de alto rendimento. Os fornecedores de equipamentos agora desenvolvem antenas de arranjo em fase com direcionamento eletrônico que cabem em fuselagens pequenas, eliminando os obstáculos de instalação.
Por Banda de Frequência: O Legado da Banda Ku Encontra a Inovação da Banda Ka
A Banda Ku mantém a liderança com uma participação de 40,15% devido à base estabelecida de VSATs e aos menores custos de migração. A autoridade de socorro a desastres NDMA mantém equipamentos de Banda Ku em espera por causa de sua resiliência à atenuação por chuva, um fator crítico durante a estação das monções.
No entanto, o tamanho do mercado de comunicação por satélite da Índia para capacidade de Banda Ka se expandirá rapidamente graças à carga útil de 48 Gbps do GSAT-20 e a seus 32 feixes pontuais. O tamanho menor do prato e o maior rendimento tornam a Banda Ka atraente para banda larga residencial e conectividade em voo, embora os operadores precisem implementar modulação adaptativa para combater a atenuação por precipitação nas faixas costeiras.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Vertical de Usuário Final: Liderança da Defesa em Meio ao Crescimento da Mídia
As agências de Defesa e Governo contribuíram com 36,78% da receita de 2025, consolidando sua posição como locatários âncora para contratos de arrendamento de largura de banda segura. O Ministério do Interior integrou links de satélite nos postos de fronteira para manter comunicações resilientes durante cortes de fibra.
No entanto, a mídia e o entretenimento, impulsionados pela expansão do OTT, registrarão o CAGR mais alto de 16,96%, à medida que as emissoras garantem capacidade excedente para transmissões ao vivo de eventos esportivos. O IoT agrícola e as concessionárias de redes inteligentes seguem de perto, diversificando a demanda ao longo dos ciclos econômicos.
Análise Geográfica
A participação de receita de 33,85% do Sul da Índia decorre de um denso ecossistema de fornecedores ancorado pela sede da ISRO e por fabricantes privados como a Dhruva Space, que juntos avançam na localização de componentes. Os portos do Tamil Nadu e de Kerala usam terminais híbridos GEO e LEO para rastrear cargas, enquanto empresas de tecnologia em Bengaluru demandam conectividade redundante de Banda Ka para cargas de trabalho em nuvem. A presença de centros de controle de satélites e talentos aeroespaciais qualificados sustenta a inovação e acelera a adoção de novos serviços.
O Oeste da Índia abriga extensas implantações de VSAT que sustentam o setor bancário de Mumbai, onde mais de 30.000 agências e 40.000 caixas eletrônicos dependem de conectividade permanente para liquidação em tempo real. Os corredores industriais de Gujarat utilizam IoT via satélite para gerenciar dutos de energia e fazendas solares em vastas extensões desérticas. Os links de navio para terra no JNPT e no porto de Kandla agora testam serviços multiórbitais para reduzir a latência nas operações de guindastes em tempo real.
O Leste e Nordeste da Índia registrarão os ganhos mais rápidos a um CAGR de 17,12%, à medida que o governo acelera projetos de estradas, ferrovias e telecomunicações em distritos montanhosos e de fronteira. O backhaul via satélite da BSNL preenche as lacunas do último quilômetro, enquanto o estabelecimento de defesa equipa postos avançados com terminais seguros de Banda X. Os estados agrários na planície Indo-Gangética adotam a irrigação de precisão habilitada por satélite, usando links de Banda C para mitigar a interferência das monções.
Panorama regulatório
A regulamentação de satcom da Índia está sendo reformulada sob a Lei das Telecomunicações de 2023, deslocando o setor de um licenciamento tradicional para uma estrutura baseada em autorização, administrada pelo Department of Telecommunications (DoT) e implementada por meio da divisão Wireless Planning and Coordination (WPC) para permissões relacionadas ao espectro. A TRAI acrescentou orientação de curto prazo por meio de seu documento de consulta de 8 de abril de 2026 sobre uma estrutura para autorização de Satellite Communication Network (SCN) e atribuição de espectro, que submeteu a comentário público a autorização de gateway e do segmento espacial, a abordagem de espectro e o sequenciamento de conformidade. A Política Espacial Indiana de 2023 e o Indian National Space Promotion and Authorisation Centre (IN-SPACe) continuam moldando a entrada no mercado para redes de satélite e infraestrutura terrestre associada, juntamente com a regulamentação de telecomunicações.
Uma característica definidora de conformidade é a sobreposição de aprovações de segurança aos processos de espectro. Nas normas preliminares de espectro de satcom de 2026, os prestadores de serviço precisariam de uma autorização de segurança explícita mesmo após a atribuição administrativa de espectro, antes de oferecer serviços ao consumidor. Os encargos de uso de espectro também permanecem uma variável chave, com uma proposta do DoT discutida publicamente em torno de uma taxa de uso de 5% da receita bruta ajustada (AGR), que diverge da recomendação anterior de 4% da TRAI. Juntamente com as aprovações obrigatórias da WPC, essas medidas aumentam o ônus de execução para operadoras e revendedores de LEO/GEO, ao mesmo tempo em que favorecem players capazes de localizar gateways, atender a requisitos de dados e segurança e operar serviços gerenciados em conformidade em escala.
Análise da cadeia de valor
A cadeia de valor de satcom na Índia começa com a capacidade de satélite e o acesso a payloads, utilizando ativos domésticos da ISRO e constelações GEO/LEO internacionais. Em seguida, passa pelos processos de autorização de rede e espectro supervisionados pelo DoT/WPC e pela IN-SPACe, seguidos pela construção do segmento terrestre, incluindo gateways, infraestrutura de teleporto, centros de operação de rede e terminais de cliente, como VSATs, antenas marítimas e aerotransportadas e kits portáteis. Fornecedores de plataformas e soluções integram capacidade com modems, arranjos em fase/ESAs quando aplicável, camadas de cibersegurança e redes definidas por software para entregar serviços fixos e móveis via satélite. Essa integração está se tornando central conforme os operadores agrupam resiliência híbrida GEO-LEO e acordos de nível de serviço gerenciado para bancos, energia, contribuição de mídia e redes governamentais.
Downstream, a distribuição e a prestação de serviços são conduzidas por operadoras de telecomunicações e especialistas em satcom, incluindo Bharti Airtel/OneWeb India, Jio Satellite Communications, Hughes Communications India, Nelco e Tata Communications. Esses players contratam capacidade, estabelecem gateways indianos para atender aos requisitos de localização e segurança, e fornecem instalação, suporte de campo e operações gerenciadas. As aquisições empresariais e governamentais ancoram a utilização em defesa, conectividade do setor público e backhaul vinculado à BharatNet. Os facilitadores do ecossistema incluem empresas domésticas de NewSpace e integradores de sistemas que fornecem terminais, integração e análises. O alto capex de gateway e a conformidade recorrente com espectro e segurança deslocam o valor para infraestrutura compartilhada, parcerias com constelações globais e entrega escalável de serviços gerenciados, em vez de vendas isoladas de equipamentos.
Cenário Competitivo
O mercado é moderadamente concentrado, com os cinco maiores players respondendo por aproximadamente 55% da receita de 2024. A Hughes Communications India aproveita sua rede de 70.000 terminais VSAT e gerencia centros de operações de rede centralizados que os concorrentes menores têm dificuldade em igualar. A Bharti Airtel aprofundou a integração ao garantir 100% de propriedade da OneWeb India e ao assinar direitos de distribuição com a SpaceX Starlink, diversificando seu portfólio com capacidade GEO e LEO. [4]Moneycontrol News, "Bharti Airtel assina acordo com a SpaceX," moneycontrol.com A Jio celebrou um acordo semelhante com a Starlink e está realizando testes piloto de mensagens D2D que podem ampliar sua presença rural assim que as autorizações de espectro forem finalizadas.
Os operadores estrangeiros buscam gateways locais para cumprir as regras de localização de dados. A Eutelsat OneWeb está concluindo dois gateways de Banda Ka em Gujarat e Tamil Nadu, enquanto a SES busca acordos de joint venture para evitar a duplicação de CAPEX. As empresas domésticas de NewSpace visam constelações de nicho: a Pixxel se concentra em imagens hiperespectrais, a Astrome em antenas de painel plano, e a SatSure em análises, cada uma visando pacotes agrupados de dados e conectividade que aumentam os custos de substituição para clientes empresariais.
As alianças estratégicas dominam as manobras recentes. A Thales Alenia Space assinou um contrato com a NIBE para uma constelação privada de observação da Terra que utilizará o SSLV, sinalizando o comprometimento dos fornecedores franceses com os marcos do programa Fabricado na Índia. Enquanto isso, fornecedores de equipamentos de gateway, como a ST Engineering iDirect, fazem parceria com a TCS para orquestração de redes definidas por software, refletindo a crescente demanda por segmentos terrestres virtualizados.
Líderes do Setor de Comunicação por Satélite da Índia
Jio Satellite Communications Ltd.
Hughes Communications India Ltd.
Bharti Airtel Limited
Tata Communications Limited
Nelco Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco primário está em serviços de banda larga e mobilidade em escala liderados por LEO, sob um regime de autorização e atribuição administrativa de espectro mais claro, desde que os operadores consigam superar a camada adicional de aprovação de segurança nas normas preliminares de espectro de 2026. Evidências de acúmulo competitivo incluem a conclusão pela IN-SPACe da avaliação técnica da proposta da Reliance Jio para uma constelação LEO de aproximadamente 1.600 satélites. Ao mesmo tempo, a capacidade LEO global está entrando por meio de parcerias e acordos de distribuição, incluindo o acordo da Bharti Airtel com a Starlink e o acordo de conectividade LEO da Nelco com a infraestrutura da Eutelsat/OneWeb. Essa combinação de planejamento de constelação soberana e parcerias multiconstelação cria espaço para ofertas diferenciadas em acesso empresarial de baixa latência, conectividade marítima e aerotransportada, e backup gerenciado para interrupções terrestres, especialmente onde a construção de fibra é lenta ou vulnerável.
Também existem oportunidades na localização do segmento terrestre e em serviços gerenciados seguros. A direção regulatória aperta os requisitos em torno de autorização, autorizações de segurança e permissões da WPC, o que aumenta a demanda por gateways em conformidade, orquestração de rede e monitoramento de ponta a ponta entregue como serviço. O leste e o nordeste da Índia, juntamente com geografias de difícil acesso como Ladakh, representam lacunas endereçáveis para backhaul via satélite e conectividade de serviço público, alinhando-se aos programas Digital India e às comunicações resilientes lideradas pela defesa. Os serviços diretos ao dispositivo e IoT/M2M permanecem limitados pela mecânica de espectro e autorização, mas a consulta de abril de 2026 da TRAI e os testes conduzidos por operadores mantêm abertos os caminhos de comercialização para mensagens e conectividade de sensores de baixa largura de banda, à medida que as normas e autorizações são finalizadas.
Desenvolvimentos recentes do setor
- Julho de 2026: A IN-SPACe concluiu a avaliação técnica da proposta da Jio para implantar aproximadamente 1.600 satélites LEO, considerando a arquitetura tecnicamente sólida e capaz de coexistir com outras constelações. A avaliação destaca o potencial da Jio para escalar a capacidade LEO no mercado indiano. O resultado fortalece a posição competitiva da Jio em infraestrutura espacial soberana e pode influenciar a demanda downstream por serviços terrestres e coordenação regulatória.
- Agosto de 2025: A Nelco assinou um acordo estratégico com a Eutelsat para oferecer serviços de conectividade LEO em toda a Índia, aproveitando a infraestrutura da OneWeb India Communications. A colaboração expande a capacidade LEO doméstica e fornece aos clientes empresariais capacidade alternativa. Esse movimento reforça o papel da Nelco no ecossistema indiano de conectividade por satélite em evolução e amplia as opções para aplicações sensíveis à largura de banda.
- Março de 2025: A Bharti Airtel Limited, Airtel, anunciou uma parceria com a SpaceX para trazer a internet via satélite de alta velocidade Starlink a seus clientes na Índia, sujeita a aprovações regulatórias. A parceria permite que a Airtel ofereça serviços Starlink aos clientes uma vez que as aprovações estejam em vigor. Isso acelera o alcance de banda larga via satélite e amplia a estratégia multiconstelação da Airtel.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como as receitas obtidas na Índia com a prestação de serviços de comunicação por meio de satélites e da infraestrutura terrestre relacionada que possibilita conectividade, radiodifusão e enlaces de dados para usuários comerciais e governamentais.
Exclusões de escopo: Este dimensionamento exclui atividades de satélite não relacionadas à comunicação, como a venda de dados de payload de observação da Terra e serviços de navegação que não entregam principalmente conectividade satcom.
Visão geral da segmentação
- Por Tipo
- Equipamentos de Solo
- Gateway
- Terminal de Abertura Muito Pequena (VSAT)
- Centro de Operações de Rede (NOC)
- Coleta de Notícias via Satélite (SNG)
- Serviços
- Serviços de Satélite Móvel (MSS)
- Serviços de Satélite Fixo (FSS)
- Serviços de Observação da Terra
- Equipamentos de Solo
- Por Plataforma
- Portátil
- Terrestre
- Marítima
- Aerotransportada
- Por Banda de Frequência
- Banda L
- Banda S
- Banda C
- Banda X
- Banda Ku
- Banda Ka
- Por Vertical de Usuário Final
- Defesa e Governo
- Marítimo
- Empresas
- Mídia e Entretenimento
- Agricultura e Monitoramento Ambiental
- Outras Verticais de Usuários Finais
- Por Região
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste e Nordeste da Índia
- Centro da Índia
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para estabelecer a base factual para o satcom na Índia, de modo que o modelo parte de sinais de demanda verificáveis e restrições operacionais, e não apenas de aspirações declaradas pelas empresas. Utilizamos referências públicas e oficiais, como notificações da divisão Wireless Planning and Coordination, comunicados da Telecom Regulatory Authority of India, notas de política do Department of Telecommunications e publicações da Indian Space Research Organization e da IN-SPACe, para entender licenciamento, espectro e cronogramas de programas.
Para converter esses sinais em insumos de dimensionamento utilizáveis, também revisamos materiais como relatórios anuais e apresentações a investidores, demonstrações financeiras auditadas e reportagens de imprensa confiáveis sobre lançamentos, adições de capacidade e implantações de serviços. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e verificações de importação e exportação em nível de embarque de equipamentos satcom para testar a razoabilidade das tendências de volume. Essas fontes documentais não são exaustivas, e referências adicionais foram utilizadas durante a coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para testar as premissas documentais e traduzir manchetes de política e capacidade em faixas de preço e utilização utilizáveis. Conversamos com uma combinação de operadores de satélite, prestadores de serviço, integradores e grandes organizações usuárias para validar como a largura de banda é comprada, quais pacotes de serviço são comuns e o que impulsiona a rotatividade e a renovação de contratos.
Para garantir que a visão da Índia não fosse tendenciosa em relação a um grupo de compradores, a cobertura foi equilibrada entre uso governamental e de defesa, redes VSAT empresariais, enlaces de mobilidade e cargas de trabalho de mídia e radiodifusão. As entradas foram então reconciliadas em um único modelo de mercado da Índia para que a cobertura não sobrevalorize nenhum segmento específico.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 57% | Líderes funcionais/de unidade: 41% |
| Players menores: 14% | Gerentes: 47% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down, na qual os poços de demanda são reconstruídos a partir do uso de serviços satcom específico da Índia, dos padrões da base de terminais ativos e da disponibilidade de capacidade, sendo então traduzidos em receita usando faixas de preço realistas por classe de serviço. Paralelamente, verificações bottom-up seletivas são usadas para validar os totais, como ASP amostrado multiplicado pelo volume para terminais e equipamentos VSAT, além de verificações com fornecedores e canais sobre a atividade de instalação para ajustar quaisquer exageros.
Os principais insumos que influenciaram o modelo incluem contagens de sites VSAT e empresariais ativos, utilização de largura de banda arrendada e capacidade de transponder, mudanças no mix de bandas de frequência (C, Ku, Ka), adoção de serviços de satélite de alto rendimento e o ritmo das autorizações regulatórias e atribuições de espectro que podem restringir a nova demanda. Como os preços podem mudar rapidamente quando a capacidade se altera, acompanhamos cuidadosamente a progressão do ASP e a testamos sob estresse com feedback de entrevistas antes de fixar o caso-base.
Para a previsão, foi utilizada análise de cenários em torno de um caso central, pois os resultados de curto prazo na Índia são sensíveis ao momento das políticas, à disponibilidade de constelações e à velocidade de implantação empresarial. Onde as séries de dados eram suficientemente estáveis, foi aplicado um ajuste de tendência simples a indicadores de apoio, e as lacunas em evidências bottom-up foram tratadas com taxas de penetração conservadoras, verificadas de forma cruzada com múltiplos respondentes.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para que os números finais permaneçam alinhados ao comportamento real do mercado. Comparamos os resultados com sinais independentes, como programas de conectividade divulgados, tendências de importação de equipamentos, adições de capacidade declaradas e demanda observável em casos de uso satcom relevantes, e depois investigamos discrepâncias antes da aprovação final.
Se uma variação for grande, as premissas são revisadas e os especialistas relevantes são recontatados, especialmente para fatores de precificação, utilização e restrição regulatória. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Comunicação por Satélite da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o satcom na Índia frequentemente diferem porque os analistas nem sempre contam os mesmos fluxos de receita, e porque o momento das implantações impulsionadas por políticas altera rapidamente o ano-base de curto prazo. As diferenças também aparecem quando uma estimativa se baseia fortemente em planos de capacidade anunciados, enquanto outra depende mais de receitas de serviço realizadas e utilização contratada.
Os maiores fatores de discrepância neste mercado geralmente são se apenas as receitas de serviços satcom são contadas, ou se receitas adjacentes de equipamentos e integração são incluídas, como se projeta a evolução da precificação de satélites de alto rendimento, e se as expectativas de direto ao dispositivo são tratadas como de curto prazo ou postergadas. Alguns números também usam um momento de conversão de moeda mais antigo e não revisam as premissas após novas etapas de licenciamento ou espectro, o que pode fazer o ano-base parecer menor ou maior do que o suportado pelo poço de demanda. Essa dispersão é reduzida quando a utilização e a precificação de serviços são revalidadas próximas à publicação, na abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,25 bilhões de USD (2025) | |
| Consultoria Setorial A | 2,50 bilhões de USD (2024) | Usa um ano-base anterior e parece enfatizar as implantações realizadas atualmente, o que pode subestimar o crescimento impulsionado por pipeline e o aumento de preços proveniente da nova capacidade HTS. |
| Jornal de Negócios B | 2,30 bilhões de USD (2025) | Frequentemente reportado como um valor de mercado de destaque vinculado a narrativas de notícias, com transparência limitada sobre as linhas de receita incluídas, o momento da conversão de moeda e se as redes de radiodifusão e empresariais são capturadas de forma consistente. |
A tabela mostra que a dispersão é explicada principalmente pela escolha do ano-base, pelo escopo das receitas incluídas e pela rapidez com que a precificação e a utilização são atualizadas após mudanças de política e capacidade. Ao manter o modelo vinculado a poços de demanda observáveis e revalidar a precificação e a utilização com dados de campo, o valor resultante permanece rastreável a variáveis claras e pode ser reproduzido com as mesmas etapas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de comunicação por satélite da Índia?
É avaliado em USD 3,77 bilhões em 2026, com projeções atingindo USD 7,93 bilhões até 2031.
Qual segmento detém a maior participação no mercado de comunicação por satélite da Índia?
Os Serviços dominam com 68,05% da receita em 2025, refletindo a preferência por soluções de conectividade gerenciada.
Qual é a velocidade de crescimento da Banda Ka no espaço de satcom da Índia?
A capacidade de Banda Ka tem previsão de crescer a um CAGR de 17,28% até 2031, impulsionada por satélites de alto rendimento como o GSAT-20.
Qual região está se expandindo mais rapidamente em conectividade via satélite?
O Leste e Nordeste da Índia têm projeção de crescer a um CAGR de 17,12%, beneficiando-se de projetos de infraestrutura de fronteira e terrenos de difícil acesso.
Qual fator representa o maior obstáculo de capital para novos entrantes?
O elevado CAPEX para gateways e VSAT, agravado pelas taxas de uso do espectro, prolonga os períodos de retorno e limita a entrada de operadores menores.
Como os operadores de telecomunicações estão integrando serviços de satélite?
Empresas como Bharti Airtel e Jio estão fazendo parceria com a Starlink e a OneWeb para combinar capacidade GEO e LEO em seus portfólios de conexão sem fio fixa e fibra.
Página atualizada pela última vez em:


