
Tamanho e Participação do Mercado de Garantia de Receita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
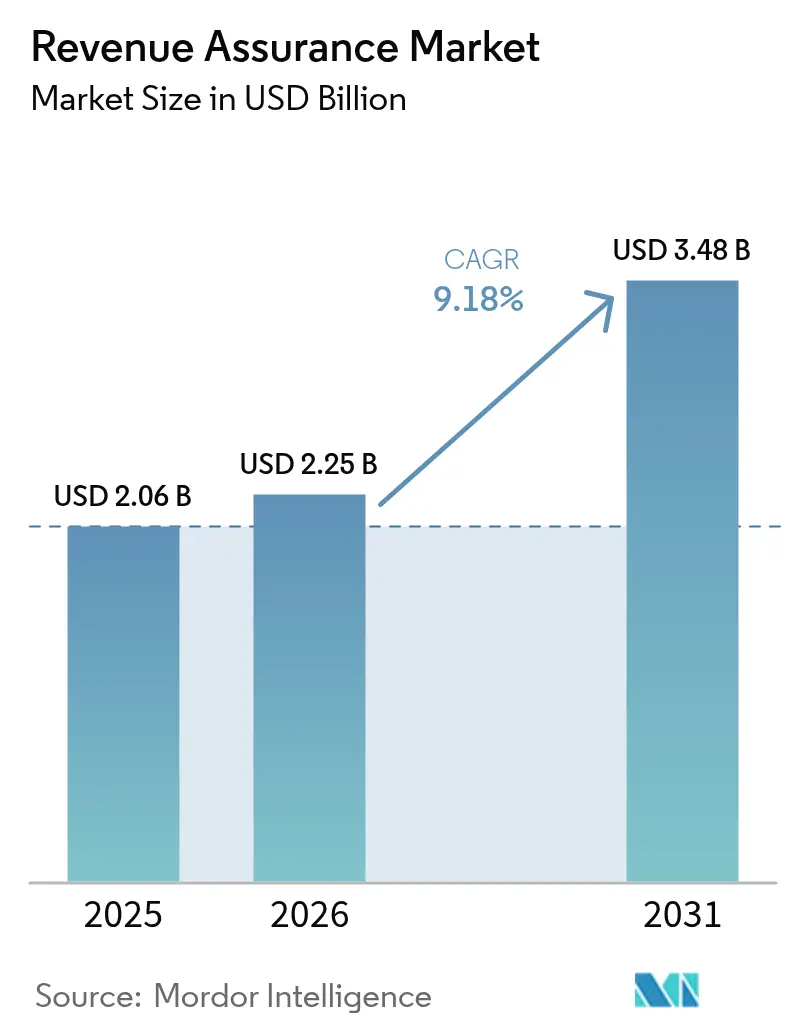
| Tamanho do Mercado (2026) | 2.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Garantia de Receita por Mordor Intelligence
O tamanho do mercado de garantia de receita em 2026 é estimado em USD 2,25 bilhões, crescendo a partir do valor de 2025 de USD 2,06 bilhões, com projeções para 2031 mostrando USD 3,48 bilhões, crescendo a uma CAGR de 9,18% ao longo de 2026-2031. O aumento dos volumes de dados provenientes do fatiamento de redes 5G, das assinaturas de software baseadas em uso e da implantação de medidores inteligentes está expondo lacunas nos motores de faturamento legados, levando operadores e empresas a implantar análises orientadas por IA que reconciliam transações em tempo real. A adoção está se expandindo além das telecomunicações para serviços públicos, BFSI, saúde e governo, à medida que as partes interessadas reconhecem que os vazamentos de receita, custo e margem corroem a lucratividade se não forem verificados. A entrega nativa em nuvem está acelerando a adoção ao reduzir os requisitos de despesas de capital, enquanto os serviços gerenciados aliviam a escassez de engenheiros de dados que entendem tanto os protocolos de faturamento quanto os pipelines de aprendizado de máquina. Ao mesmo tempo, as regulamentações de privacidade que limitam as transferências transfronteiriças de registros de detalhes de chamadas estão impulsionando implantações distribuídas regionalmente que favorecem fornecedores com controles flexíveis de residência de dados.[1]Gabinete de Responsabilidade do Governo dos EUA, "Lacuna Tributária: O IRS Precisa de Metas e Estratégias Específicas para Melhorar a Conformidade," gao.gov
Principais Conclusões do Relatório
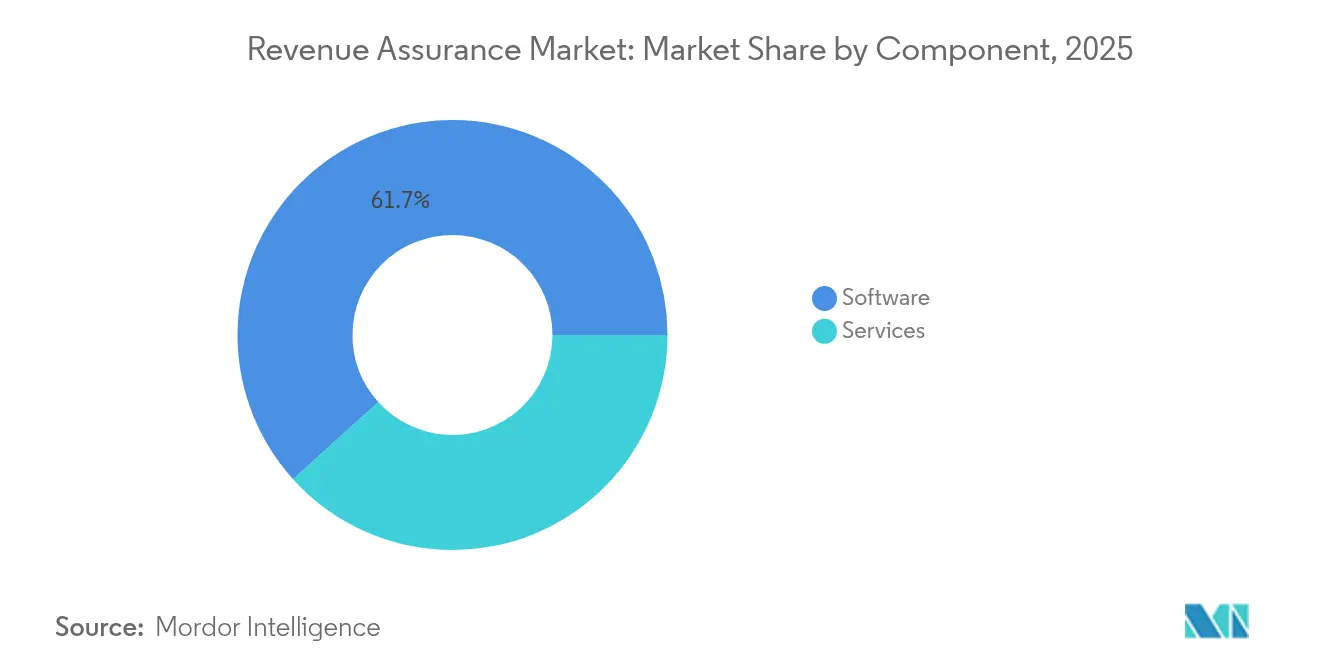
- Por componente, o software capturou 61,70% da participação de mercado de garantia de receita em 2025, enquanto o segmento de serviços deve se expandir a uma CAGR de 10,62% até 2031.
- Por modo de implantação, a implantação em nuvem respondeu por 56,30% do tamanho do mercado de garantia de receita em 2025 e tem previsão de crescer a uma CAGR de 10,88% até 2031.
- Por setor de uso final, as telecomunicações detiveram 48,20% da receita da participação de mercado de garantia de receita em 2025; os serviços públicos são o segmento de uso final de crescimento mais rápido, avançando a uma CAGR de 12,96% até 2031.
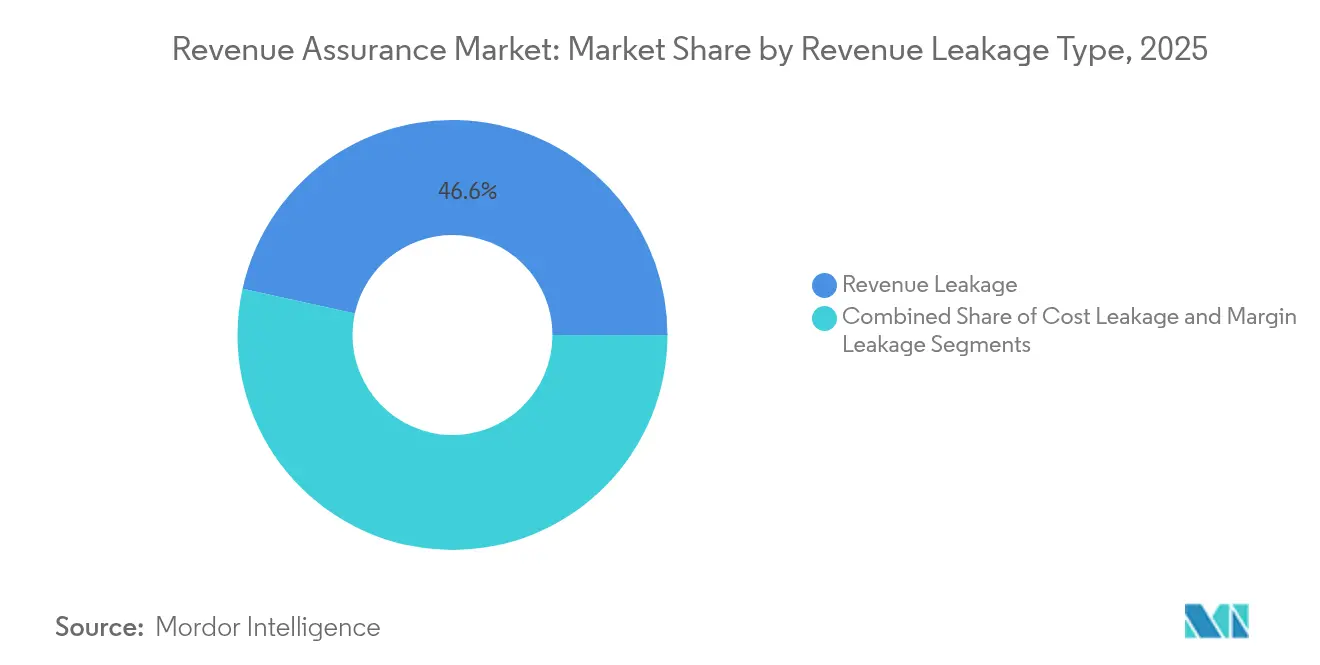
- Por tipo de vazamento de receita, o vazamento de receita representou 46,55% da base de 2025 da participação de mercado de garantia de receita; no entanto, o vazamento de margem é a categoria de vazamento de crescimento mais rápido, com uma CAGR prevista de 11,74%.
- Por tamanho de organização, as grandes empresas comandaram 64,40% dos gastos de 2025 da participação de mercado de garantia de receita; espera-se que as pequenas e médias empresas adotem módulos em nuvem a uma CAGR de 10,63% até 2031.
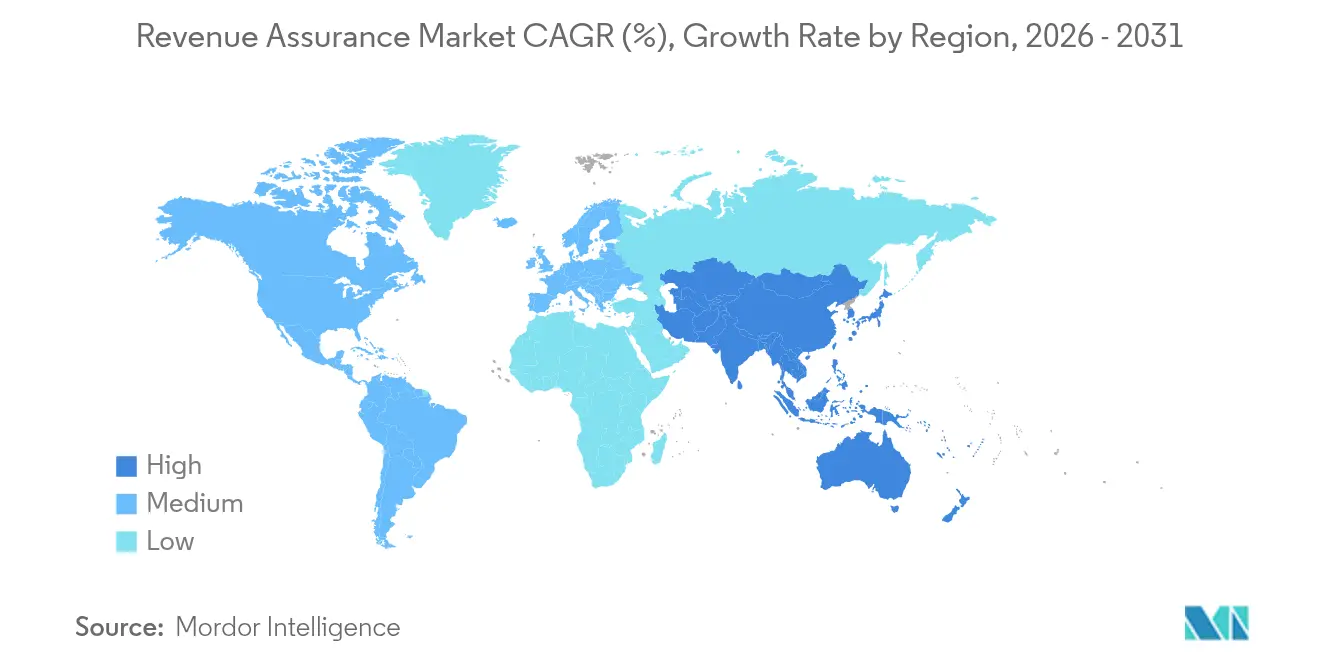
- Por geografia, a América do Norte liderou com uma participação de 35,95% do mercado global de garantia de receita em 2025, enquanto a Ásia-Pacífico tem projeção de registrar a maior CAGR regional de 11,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ambiente e práticas de negócios crescentemente complexos | +1.8% | Global, pronunciado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Necessidade crescente de aderir a numerosos fluxos de receita | +1.6% | Global, especialmente Ásia-Pacífico e América do Norte | Curto prazo (≤2 anos) |
| Proliferação de modelos de negócios baseados em assinatura | +1.9% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de detecção de anomalias em tempo real orientada por IA | +2.1% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤2 anos) |
| Surgimento de contratos inteligentes baseados em blockchain | +1.3% | Europa, Oriente Médio, mercados selecionados da Ásia-Pacífico | Longo prazo (≥4 anos) |
| Complexidade de monetização do fatiamento de redes 5G | +1.5% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiente e Práticas de Negócios Crescentemente Complexos
As cadeias de fornecimento habilitadas digitalmente agora abrangem vendas diretas, comércio eletrônico, parceiros de canal e ecossistemas de API, gerando arquivos de transações heterogêneos que excedem as capacidades de reconciliação dos motores de faturamento legados. A Siemens documentou intervenções manuais no reconhecimento de receita baseado em projetos quando as alterações contratuais abrangiam períodos fiscais, reforçando a necessidade de lógica de alocação automatizada.[2]Siemens AG, "Relatório Anual 2024," siemens.com A Arquitetura Digital Aberta do TM Forum, adotada por mais de 800 prestadores de serviços em 2024, harmoniza contratos de API, mas ainda deixa lacunas quando aplicações de terceiros injetam substituições de preços. O lançamento de faturamento convergente da SAP consolida cobranças de assinatura, taxas de uso e itens únicos em uma única fatura, reduzindo assim os ciclos de reconciliação que historicamente mascaravam os vazamentos. A Softcat revelou que erros de classificação de principal versus agente distorceram significativamente as margens, demonstrando como a lógica contábil refinada impulsiona a demanda por análises que interpretam cláusulas contratuais em escala. À medida que as empresas normalizam o comércio multicanal, os diretores financeiros passam a ver a garantia de receita como infraestrutura essencial, e não como seguro opcional.
Necessidade Crescente de Aderir a Numerosos Fluxos de Receita
Organizações que vendem hardware, software e serviços em pacotes enfrentam calendários de reconhecimento de receita altamente granulares que se alteram a cada modificação contratual. Empresas industriais que gerenciam projetos baseados em marcos e contratos de produto como serviço devem sincronizar percentuais de progresso, assinaturas baseadas em tempo e gatilhos de uso em um único razão. O resultado é uma proliferação de sub-razões, cada um vulnerável a incompatibilidades de tempo que perdem eventos faturáveis. As empresas de serviços públicos que substituem tarifas fixas por preços em tempo real com base no horário de uso enfrentam desafios semelhantes, já que milhões de leituras de medidores inteligentes a cada 15 minutos multiplicam as contagens de transações. As agências governamentais que digitalizam a arrecadação de impostos espelham essa dinâmica: múltiplos canais de declaração alimentam um tesouro central, e identificadores incompatíveis causam vazamento quando as declarações não podem ser associadas aos pagamentos. As empresas, portanto, implantam mecanismos analíticos que ingerem feeds heterogêneos, padronizam identificadores e identificam eventos ausentes ou duplicados antes que atinjam o razão geral.
Proliferação de Modelos de Negócios Baseados em Assinatura
Os modelos de receita recorrente amplificam até mesmo pequenos erros de precificação, porque uma unidade com preço incorreto se propaga por cada ciclo de renovação. A Adecco demonstrou que a compressão dos dias de vendas em aberto em quatro dias liberou USD 120 milhões em capital de giro, provando que a precisão no faturamento influencia a velocidade do caixa.[3]Adecco Group, "Apresentação para Investidores T3 2024," adeccogroup.com O Índice da Economia de Assinaturas da Zuora revelou que a rotatividade involuntária decorrente de falhas de pagamento respondeu por até 40% da rotatividade total entre pequenos fornecedores de SaaS, um risco que as plataformas de garantia de receita mitigam por meio de cobrança automatizada e atualização de métodos de pagamento. A Netflix e o Spotify foram pioneiros na lógica de novas tentativas, mas muitas empresas do mercado intermediário não dispõem de capacidade de engenharia, criando demanda por módulos de garantia baseados em SaaS. O preço baseado em uso aprofunda a complexidade porque os medidores de consumo podem subestimar o uso devido a limitação de taxa ou APIs mal configuradas, corroendo a receita mesmo quando as faturas tecnicamente reconciliam com os registros. A validação automatizada em relação às regras de titularidade torna-se, portanto, central para os modelos recorrentes.
Adoção de Detecção de Anomalias em Tempo Real Orientada por IA
A reconciliação em lote expõe discrepâncias somente após o fechamento financeiro, deixando os operadores a perseguir erros com semanas de atraso. A implantação da Neural Technologies em 2024 com uma operadora do Oriente Médio reduziu a latência de detecção de 72 horas para menos de cinco segundos, exemplificando o valor da análise de streaming. A plataforma de recursos da Tecton automatiza a engenharia de recursos, permitindo que as equipes de ciência de dados implantem modelos de detecção de anomalias em horas em vez de semanas. A PwC constatou que a parcela de executivos de telecomunicações que utilizam IA para gestão de fraudes cresceu de 38% em 2023 para 51% em 2024. O banco de dados em tempo real da StarTree, construído sobre o Apache Pinot, realiza varreduras em menos de um segundo sobre bilhões de eventos de faturamento, permitindo que os operadores sinalizem descontos promocionais não autorizados antes do fechamento do mês. À medida que os modelos amadurecem, as empresas estão alimentando atributos de margem, custo e receita em pipelines unificados, expandindo a detecção além da fraude para o vazamento de lucratividade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desaceleração econômica e flutuações cambiais | –1.2% | Global, aguda na Europa e em mercados emergentes | Curto prazo (≤2 anos) |
| Altos custos de implementação e integração para PMEs | –1.4% | Global, pronunciado na América do Sul e África | Médio prazo (2-4 anos) |
| Escassez de engenheiros de dados especializados em garantia de receita | –0.9% | Global, severo na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥4 anos) |
| Regulamentações de privacidade que limitam a transferência transfronteiriça de dados de registros de detalhes de chamadas | –0.7% | Europa, América do Norte, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desaceleração Econômica e Flutuações Cambiais
Os ventos contrários macroeconômicos restringem os orçamentos de TI e prolongam os ciclos de aquisição, atrasando projetos mesmo quando ocorre erosão de margem. A pesquisa da Flexera de 2025 relatou que as empresas desperdiçam 27% dos gastos com nuvem, mas 84% gerenciam ativamente os custos, sinalizando a disposição dos líderes financeiros de cortar iniciativas discricionárias antes das otimizações essenciais. A volatilidade cambial eleva os custos de software importado para operadores na América do Sul e na África, deprimindo os cálculos de retorno sobre o investimento. A austeridade do setor público posterga ainda mais a modernização; a auditoria de 2024 do Tesouro do Reino Unido apontou um gasto excessivo de GBP 21,9 bilhões, forçando as agências a priorizar os serviços de linha de frente em detrimento das atualizações de sistemas. Nesse cenário, os fornecedores enfatizam preços modulares de SaaS e contratos baseados em resultados para preservar o ritmo do pipeline.
Altos Custos de Implementação e Integração para PMEs
As plataformas de faturamento legadas do início dos anos 2000 frequentemente carecem de APIs documentadas, exigindo conectores sob medida que acrescentam de USD 50.000 a USD 200.000 aos orçamentos de implantação. O NetSuite SuiteBilling da Oracle, com preço de USD 999 por mês, reduz as despesas com licenciamento, mas ainda depende de contratos de serviços profissionais que podem dobrar o custo total de propriedade. Muitas operadoras de telecomunicações de pequeno e médio porte na América Latina e na África operam com margens de EBITDA estreitas, o que as obriga a aderir a limites rígidos de retorno. Embora os serviços gerenciados transfiram os gastos de despesas de capital para despesas operacionais, as partes interessadas permanecem cautelosas até que casos de referência comprovem economias concretas em 12 meses. Os fornecedores estão respondendo com modelos pré-configurados e preços baseados em sucesso, mas o custo permanece o principal obstáculo de adoção abaixo do nível empresarial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Ganham Espaço com o Aumento da Complexidade de IntegraçãoOs serviços estão se expandindo a uma CAGR de 10,62% até 2031, refletindo a demanda empresarial por integração, engenharia de dados e experiência em ajuste de modelos que complementa as aplicações empacotadas. Embora o software tenha retido 61,70% do valor de 2025, as migrações para nuvem e a monetização do 5G tornaram a configuração sob medida inevitável. A aquisição pela Oracle da equipe de ciclo de receita da Cerner incluiu 1.200 consultores especializados em faturamento convergente, ressaltando o pivô estratégico em direção ao suporte de implementação integrado. O crescimento dos serviços gerenciados apaga ainda mais as linhas tradicionais, à medida que os provedores operam remotamente pilhas de garantia em nome de clientes que buscam detecção e resposta gerenciadas para eventos de faturamento.
Os serviços profissionais permanecem o maior subsegmento, mas os serviços gerenciados estão ganhando terreno à medida que as PMEs adotam contratos baseados em resultados. A eClerx reportou crescimento de dois dígitos em garantia terceirizada para clientes de hospitalidade e varejo, setores que enxergam a precisão no faturamento como não essencial ao negócio. Esse impulso sugere que o mercado de garantia de receita verá os serviços superar o crescimento de licenças até 2031, particularmente onde os modelos de IA devem ser treinados com padrões de vazamento específicos dos clientes.


Por Modo de Implantação:
Domínio da Nuvem Impulsionado pela Economia de SaaSA implantação em nuvem capturou 56,30% dos gastos de 2025 e tem previsão de crescer a uma CAGR de 10,88%, viabilizada pela computação elástica e pelo preço por assinatura que reduzem as barreiras para projetos-piloto de prova de conceito. O CES da Amdocs no Azure permite que as operadoras de telecomunicações escalem recursos durante os picos de precificação sem superprovisionamento permanente de hardware on-premises. O Ascendon exclusivamente em nuvem da CSG reduz os prazos de implementação de 18 meses para menos de 16 semanas, acelerando o tempo até a receita no lançamento de novas tarifas 5G.
A implantação on-premises permanece necessária em jurisdições com mandatos rígidos de soberania de dados. O GDPR da União Europeia proíbe a exportação de registros de detalhes de chamadas para fora do Espaço Econômico Europeu, forçando nós regionais apesar do custo-benefício das nuvens públicas. As arquiteturas híbridas estão, portanto, se proliferando: a implantação da Netcracker no Oriente Médio em 2024 manteve identificadores de assinantes em servidores privados enquanto transmitia métricas anonimizadas para mecanismos de IA em nuvem. O tamanho do mercado de garantia de receita para ambientes híbridos tem projeção de superar as instalações puramente on-premises à medida que as estratégias de conformidade e otimização de custos convergem.
Por Setor de Uso Final:
Os Serviços Públicos Avançam com os Volumes de Dados de Medidores InteligentesAs telecomunicações geraram 48,20% da receita total em 2025, mas os serviços públicos estão avançando a uma CAGR de 12,96% em meio a implantações nacionais de medidores inteligentes que multiplicam os eventos de faturamento noventa e seis vezes. A implantação de 2,5 milhões de medidores pela Itron em toda a Europa introduziu leituras em intervalos de 15 minutos, o que sobrecarregou a reconciliação manual e consolidou o caso para análises automatizadas. O Gridstream da Landis+Gyr identificou picos de consumo negativo que antes passavam despercebidos, resultando em uma redução de 22% nas deslocamentos de técnicos na América do Norte.
A saúde, o BFSI e o governo são adotantes da próxima onda. A documentação do Gabinete de Responsabilidade do Governo dos EUA sobre uma lacuna tributária anual de USD 606 bilhões levou as agências públicas a importar a garantia no estilo das telecomunicações para a arrecadação indireta de impostos. A integração pela Oracle dos ativos da Cerner alinha o faturamento de saúde com o reembolso de seguros, espelhando a convergência dos serviços de telecomunicações. Essa diversificação setorial apoia a resiliência, isolando o mercado de garantia de receita dos ciclos de despesas de capital específicos das telecomunicações.
Por Tipo de Vazamento de Receita:
O Vazamento de Margem Ganha Foco com o Aumento das Pressões de LucratividadeO vazamento de receita respondeu por uma participação de 46,55% em 2025, pois o uso não faturado e os erros de precificação impactaram diretamente os resultados da linha superior. No entanto, a CAGR de 11,74% do vazamento de margem sugere que os diretores financeiros estão agora priorizando a lucratividade. A Siemens relatou que os estouros de projetos exigiram revisões manuais de margem, uma vulnerabilidade agora mitigada por painéis que comparam dados reais versus orçados em tempo real. A Softcat mostrou oscilações de margem de 30 pontos percentuais dependendo dos julgamentos de principal-agente, destacando que faturas corretas ainda podem mascarar a erosão dos resultados.
As plataformas integram cada vez mais feeds de custo e regras de precificação, permitindo que as equipes financeiras rastreiem vazamentos nas dimensões de receita, custo e margem. O ERP Fusion da Oracle vincula o reconhecimento de receita ao custeio de projetos, identificando desvios orçamentários antes do fechamento do trimestre. Com o aperto das condições macroeconômicas, as empresas enxergam a garantia de margem não como um complemento de luxo, mas como a próxima evolução da precisão no faturamento.
Por Tamanho da Organização:
As PMEs Adotam Módulos em Nuvem à Medida que os Fornecedores Desagrupam CapacidadesAs grandes empresas controlaram 64,40% dos gastos de 2025, refletindo volumes de transações que demandam soluções personalizadas. As operadoras de Nível 1 que implantam o CES da Amdocs processam rotineiramente bilhões de registros de chamadas mensalmente, projetos com etiquetas de serviços profissionais superiores a USD 10 milhões.
Por outro lado, as PMEs têm previsão de registrar uma CAGR de 10,63% à medida que os fornecedores desagrupam suítes monolíticas em ofertas modulares de SaaS. A taxa mensal fixa do NetSuite SuiteBilling e o ROC Gerenciamento de Fraudes como Serviço da Subex, com preço de USD 5.000 por mês, democratizam o acesso às funcionalidades essenciais ao mesmo tempo que escondem a complexidade da infraestrutura por trás dos serviços gerenciados. A Zuora constatou que os fornecedores de SaaS de pequeno e médio porte sofrem taxas de rotatividade involuntária de até 40%, tornando até mesmo pequenas correções de vazamento de alto retorno sobre o investimento. O padrão sublinha como o mercado de garantia de receita pode impulsionar o crescimento de volume ao atingir usuários do mercado intermediário não atendidos.
Análise Geográfica
Mercado de Revenue Assurance da América do Norte
A América do Norte gerou 35,95% da receita de 2025, à medida que operadoras de telecomunicações, instituições financeiras e concessionárias de serviços públicos incorporaram fluxos de trabalho de assurance ao longo da última década. A AT&T e a Verizon reduziram os tempos de detecção de fraude de troca de SIM para segundos, utilizando inteligência artificial em tempo real, e agências governamentais extraíram lições de um relatório de lacuna fiscal de 606 bilhões de USD para digitalizar trilhas de auditoria. Mandatos de privacidade, como o California Consumer Privacy Act, obrigam as operadoras a manter os dados de CDR na região, complicando a consolidação de fornecedores, mas impulsionando a demanda por arquiteturas flexíveis de múltiplas nuvens. Apesar da maturidade do mercado, a região permanece um incubador de pilotos de inteligência artificial e blockchain que posteriormente se expandem globalmente.
Mercado de Revenue Assurance da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 11,98%, impulsionado pelas implantações de redes 5G autônomas pela China Mobile, Bharti Airtel, Reliance Jio, KDDI e SoftBank. O fatiamento de IoT industrial da China Mobile impõe precificação dinâmica vinculada à latência, um desafio de faturamento abordado por mecanismos de assurance em tempo real. A escassez regional de talentos está levando as operadoras a recorrer a serviços gerenciados fornecidos pela Tata Consultancy Services e pela Tech Mahindra. No início da década de 2030, espera-se que o rápido crescimento de assinantes e do uso de dados torne a Ásia-Pacífico a maior contribuinte regional para o tamanho do mercado de revenue assurance.
Mercado de Revenue Assurance da EMEA
Europa, Oriente Médio e África juntos apresentam um quadro heterogêneo. As rígidas regras de residência de dados do GDPR criam obstáculos para a implantação centralizada em nuvem; no entanto, operadoras como a Vodafone e a Orange alcançaram reduções de vazamento de receita entre 15% e 20% após a implementação de plataformas de fraude baseadas em inteligência artificial. Operadoras do Oriente Médio, como a Etisalat, aproveitam o financiamento de fundos soberanos para modernizar-se rapidamente, implantando cobrança convergente que alinha os serviços 5G e fixos em um único registro. O crescimento acelerado do mobile money na África Subsaariana introduz riscos de processamento de pagamentos que o faturamento legado centrado em voz nunca gerenciou. A volatilidade cambial e os ciclos econômicos restringem os gastos no curto prazo, mas a pressão regulatória pela proteção ao consumidor sustenta a demanda de base.

Panorama regulatório
As implementações de garantia de receita no setor de telecomunicações são moldadas por regras obrigatórias de relatório de receita e requisitos de governança de dados. Nos Estados Unidos, a FCC atualiza as diretrizes para relatórios de receita de contribuintes usados no cálculo do Universal Service Fund e taxas regulatórias relacionadas por meio do conjunto de instruções dos formulários FCC 499-A e 499-Q para 2026, mantendo a classificação de receita e os controles de relatório como elementos centrais dos fluxos de trabalho de garantia das operadoras.
Na Índia, a Telecom Regulatory Authority of India (TRAI) emitiu a Telecommunication Tariff (Seventy Second Amendment) Order, 2026, juntamente com o Accounting Separation (Amendment) Regulations, 2026, em março de 2026, introduzindo desincentivos financeiros graduados vinculados ao não cumprimento dos requisitos de relatório. Além desses requisitos regulatórios, operadoras e fornecedores de telecomunicações comumente alinham os controles de processo a frameworks do setor, como os padrões de garantia de receita TM Forum GB941 e as recomendações aplicáveis do ITU-T, apoiando a classificação consistente de vazamentos, reconciliações e auditabilidade em ecossistemas multioperadores.
Análise da cadeia de valor
A cadeia de valor da garantia de receita começa com a criação e captura de dados upstream nas camadas de rede e serviços digitais (CDRs, xDRs, registros de mediação, logs de tarifação, eventos de pagamento, pedidos de CRM e arquivos de liquidação com parceiros) e depois se expande por meio do transporte, armazenamento e processamento de dados, cada vez mais em ambientes de nuvem e híbridos. Os principais fornecedores de soluções (fornecedores de BSS de telecomunicações e empresas especializadas em garantia) entregam validação de tarifação, reconciliação, detecção de anomalias e gestão de casos, enquanto integradores de sistemas e provedores de serviços gerenciados operacionalizam essas capacidades por meio de engenharia de dados, integração com pilhas de OSS/BSS/ERP, ajuste de modelos e operações contínuas.
Os principais obstáculos permanecem a integração e a normalização em pilhas multifornecedor e ecossistemas de parceiros (interconexão, CPaaS, roaming e adjacências de fintech). Identificadores inconsistentes e termos contratuais podem criar vazamentos estruturais. A atividade recente do ecossistema também mostra como o design dos fluxos de trabalho é moldado por fornecedores e órgãos do setor: a XConnect firmou parceria com a GSMA em janeiro de 2025 para fortalecer os controles de fraude de participação em receita internacional, e a Openmind Networks implementou garantia de receita com inteligência artificial para a XL Axiata na Indonésia em março de 2025 para proteger receitas de SMS A2P. No downstream, operadoras e empresas usam os resultados da garantia como ações de ciclo fechado, incluindo correções de preços, ajustes de faturamento, gestão de disputas com parceiros e bloqueio de fraudes, com a governança cada vez mais vinculada a trilhas de evidência prontas para auditoria e controles de residência de dados.
Cenário Competitivo
O mercado inclina-se para uma fragmentação moderada. Os fornecedores incumbentes de BSS — Amdocs, Oracle, Ericsson, Nokia e CSG — empacotam a garantia de receita em suítes mais amplas de cobrança e políticas. A Amdocs incorporou detecção de anomalias em tempo real em sua plataforma CES, reduzindo a latência de fraudes de 72 horas para cinco segundos para uma operadora do Golfo. Enquanto isso, a Oracle unificou cobrança, gestão de receita e pagamentos em uma única pilha em nuvem, reduzindo assim a sobrecarga de integração para operadoras de nível médio.[4]Amdocs Ltd., "Integração de Aprendizado de Máquina da Plataforma CES," amdocs.com
Especialistas como Subex, Mobileum, TEOCO e Araxxe concentram-se em análises de fraude e reconciliação, frequentemente ganhando contratos onde os compradores valorizam ferramentas de melhor categoria em vez da consolidação da pilha. A Mobileum acelerou seu roteiro ao adquirir uma startup de análise de fraudes em janeiro de 2024, adicionando 35 cientistas de dados que aprimoraram a prevenção de tomada de conta sensível à latência.
Integradores de sistemas, incluindo a Tata Consultancy Services, a Tech Mahindra e a eClerx, capitalizam a lacuna de competências oferecendo serviços gerenciados que operam as plataformas dos clientes. A Arquitetura Digital Aberta do TM Forum enfraquece os bloqueios históricos, permitindo que os desafiantes interoperem por meio de APIs padronizadas e criando oportunidades de espaço em branco na arrecadação de impostos governamentais e na medição inteligente de serviços públicos. Os fornecedores com conformidade incorporada ao GDPR e controles de soberania de dados possuem uma vantagem na Europa e em mercados similarmente regulados.
Líderes do Setor de Garantia de Receita
Amdocs Limited
Hewlett Packard Enterprise Development LP
Araxxe SAS
Cartesian Limited
Adapt IT Holdings Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revenue Assurance
- Amdocs Limited
- Hewlett Packard Enterprise Development LP
- Araxxe SAS
- Cartesian Limited
- Adapt IT Holdings Limited
- eClerx Services Limited
- Subex Limited
- TransUnion LLC
- Tata Consultancy Services Limited
- Profit Insight LLC
- Mobileum Inc.
- TEOCO Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Oracle Corporation
- CSG Systems International Inc.
- Netcracker Technology Corporation
- Optiva Inc.
- Cerillion PLC
- WeDo Technologies B.V.
- Xintec Limited
- Sagacity Solutions Limited
- LATRO Services Inc.
- Tech Mahindra Limited

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é a garantia que vai além do faturamento tradicional de telecomunicações para liquidações multiecossistema e auditorias orientadas por conformidade, onde a integridade da transação abrange plataformas de parceiros, mensagens CPaaS, roaming e fluxos adjacentes de fintech. Os dados do GSMA PathFinder fornecem uma referência prática para validação de números e portabilidade em mensagens internacionais e tarifação A2P, o que apoia uma tarifação baseada em origem mais defensável e a redução de disputas. A garantia de interconexão também continua sendo uma oportunidade ativa, já que as operadoras automatizam a reconciliação entre registros de switch, resultados de mediação e arquivos TAP, RAP e NRTRDE compatíveis com a GSMA para reduzir o risco de liquidação e diminuir o trabalho manual.
A formalização regulatória e de auditoria está ampliando ainda mais o escopo para controles padronizados e repetíveis que podem ser entregues como modelos e serviços gerenciados. A TRAI lançou o Telecommunication (Broadcasting and Cable) Services Digital Addressable Systems Audit Manual, 2026, em março de 2026, com vigência a partir de 1º de abril de 2026, reforçando a necessidade de evidências de auditoria estruturadas e controles que possam ser operacionalizados por meio de ferramentas de garantia. Ao mesmo tempo, empresas que adotam modelos baseados em uso e assinatura estão aproximando a garantia de receita dos sistemas financeiros para maior visibilidade de margem e vazamento de custos, o que favorece plataformas que integram lógica contratual, validação de direitos e detecção de anomalias em tempo real em um fluxo de trabalho unificado, em vez de verificações periódicas baseadas em amostragem.
Recent Industry Developments in Mercado de Revenue Assurance
- Junho de 2026: a Araxxe publicou resultados de seu Worldwide Billing Errors Observatory, cobrindo 14,8 milhões de eventos de teste em 129 países e identificando 3.088 erros de faturamento significativos. O conjunto de dados reforça a persistência de defeitos de tarifação e faturamento em operações internacionais, apoiando a demanda por testes contínuos e detecção automatizada de vazamentos em cenários complexos de tarifas e parceiros.
- Maio de 2026: a Amdocs divulgou seus resultados do segundo trimestre fiscal de 2026, refletindo escala contínua de receita em software e serviços de comunicações. A atualização sinalizou capacidade de investimento contínua em programas de BSS nativos em nuvem e analytics, que frequentemente incorporam funções de garantia de receita como parte das pilhas de tarifação convergente e monetização digital.
- Outubro de 2024: a Ericsson lançou o Charging System 24.1, adicionando controles de política que ajustam os preços de fatias 5G em tempo real de acordo com congestionamento e metas de qualidade. A tarifação orientada por políticas em tempo real aumenta a necessidade de reconciliação automatizada e detecção de anomalias, pois as decisões de preços e direitos passam de regras em lote para aplicação dinâmica e orientada por eventos.


Mercado de Revenue Assurance Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de garantia de receita é definido como os gastos com software e serviços relacionados que ajudam organizações a encontrar, prevenir e recuperar vazamentos de receita, verificando registros de transações, uso, faturamento e cobranças em busca de erros ou cobranças não realizadas.
Exclusões de escopo: esta dimensão exclui o esforço de equipes internas que não é pago a um fornecedor externo, e também exclui plataformas gerais de fraude que não são posicionadas ou usadas para trabalhos de garantia de receita.
Visão geral da segmentação
- Por Componente
- Software
- Serviços
- Por Modo de Implantação
- Nuvem
- On-premises
- Por Setor de Uso Final
- Telecomunicações
- Serviços Públicos
- BFSI
- Hospitalidade
- Governo
- Saúde
- Varejo
- Outros Usuários Finais
- Por Tipo de Vazamento de Receita
- Vazamento de Receita
- Vazamento de Custo
- Vazamento de Margem
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o quadro inicial de demanda e estabelecer limites realistas para adoção, precificação e restrições regulatórias. Recorremos a fontes públicas, como indicadores da International Telecommunication Union (ITU), estatísticas de telecomunicações da OCDE, séries macroeconômicas do Banco Mundial, publicações de reguladores nacionais de telecomunicações e portais de aquisições públicas para licitações governamentais relacionadas a digitalização e auditoria.
Para converter esses sinais em dados de entrada do modelo, combinamos referências no nível de operadora provenientes de relatórios anuais, apresentações para investidores e demonstrações financeiras auditadas, juntamente com documentação de produtos e cobertura de imprensa respeitável sobre programas de garantia. Onde a cobertura precisava ser ampliada entre regiões e fornecedores menores, foi utilizada uma assinatura paga para dados financeiros e notícias corporativas, e outra para bases de dados de patentes, a fim de mapear a atividade dos fornecedores e a direção dos produtos. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitas referências públicas adicionais foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que os compradores realmente incluem em garantia de receita, como os orçamentos se dividem entre software e serviços, e o que impulsiona a renovação e a expansão em telecomunicações e verticais adjacentes. Conversamos com uma combinação de fornecedores de soluções, integradores de sistemas e usuários finais na APAC, EMEA e Américas, e depois usamos perguntas de acompanhamento para fechar lacunas relacionadas a precificação, escolha de implementação e cronogramas típicos de projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 12% | APAC: 41% |
| Nível médio: 47% | Líderes funcionais/de unidade: 30% | EMEA: 33% |
| Participantes menores: 20% | Gerentes: 58% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma abordagem top-down, na qual os gastos com operações digitais de telecomunicações e empresas são reconstruídos por região, e depois filtrados usando a exposição a vazamentos de receita, as taxas de adoção de garantia e a parcela típica do orçamento alocada a ferramentas e serviços de garantia. Uma vez formado o conjunto endereçável, aplica-se a precificação e o mix de implementação para que o resultado permaneça vinculado à forma como a garantia de receita é adquirida na prática.
Para manter os totais realistas, o modelo é corroborado com aproximações bottom-up seletivas, como divulgações de receita amostradas de fornecedores, verificações de canal com integradores e uma verificação cruzada de ASP multiplicado pelo volume, com base em faixas típicas de licenciamento ou assinatura e no número de contas ativas de operadoras e empresas. Os principais insumos utilizados incluem tendências da base de assinantes de telecomunicações, crescimento dos pagamentos digitais e canais online, mudanças de preferência entre nuvem e infraestrutura local, foco regulatório em transparência e auditabilidade de faturamento, e a divisão observada entre serviços de implementação e gastos recorrentes com software.
Para a previsão, é utilizada a análise de cenários, de modo que trajetórias de adoção base, conservadora e mais rápida possam ser testadas em relação aos mesmos direcionadores. A trajetória final da previsão é alinhada ao feedback primário sobre a adoção esperada de automação, ciclos de renovação e o ritmo em que as funções de garantia se expandem de telecomunicações para utilities, BFSI e governo.
Validação de dados e ciclo de atualização
A validação é feita comparando o modelo com sinais independentes, como tendências de capex e opex de telecomunicações, pressão sobre as margens das operadoras e gastos divulgados com programas de garantia e auditoria, quando visíveis. Quando uma região ou segmento apresenta um salto incomum, as suposições são revisadas, e um contato de acompanhamento é acionado para confirmar se um programa único, uma mudança regulatória ou uma alteração de preços está impulsionando a variação.
Antes da aprovação final, os números são revisados em várias etapas por diferentes analistas para garantir que os insumos, conversões e a lógica de crescimento sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a demanda, como mudanças de política, migrações em larga escala para a nuvem ou mudanças notáveis no orçamento dos compradores. Pouco antes da entrega, realizamos uma revisão final para garantir que os dados públicos mais recentes e o feedback das entrevistas estejam refletidos.
Comparação do tamanho do mercado de garantia de receita da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para garantia de receita podem diferir amplamente, mesmo quando o nome do tema parece o mesmo, porque o escopo contabilizado e as regras de reconhecimento de receita frequentemente não estão alinhados. As diferenças também aparecem quando um publicador baseia o modelo apenas em telecomunicações, enquanto outro estende o mesmo rótulo para gastos mais amplos com faturamento, fraude e ferramentas de auditoria.
Os principais fatores da diferença neste mercado são o que é contabilizado como garantia de receita (detecção e correção pura de vazamentos versus gestão de fraude mais ampla), se serviços como consultoria e operações gerenciadas estão incluídos, e como a receita de assinatura em nuvem é anualizada. O momento cambial e a cadência de atualização também importam, já que contratos de vários anos e a precificação regional podem alterar os totais quando as premissas de taxa de câmbio e renovação são atualizadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,25 bilhões de USD (2026) | |
| Editora do Setor A | 5,45 bilhões de USD (2025) | Utiliza uma definição mais ampla que agrupa software adjacente de faturamento e fraude e um amplo conjunto de serviços, e também reporta receitas de fornecedores registradas no ano, o que pode inflacionar os totais em comparação com uma visão mais restrita de gastos exclusivamente com garantia. |
| Editora do Setor B | 5,59 bilhões de USD (2024) | Baseia-se em valores de ano-base anteriores e inclui consultoria como um tipo de solução distinto com amplo alcance de usuários finais, o que pode elevar o total quando a garantia de receita é tratada como um item amplo de gastos com governança e auditoria. |
A dispersão na tabela é explicada principalmente pelo grau de rigor com que a categoria é delimitada em torno do trabalho de garantia focado em vazamentos e pela forma como serviços e assinaturas são anualizados, e essas escolhas mantêm a estimativa rastreável aos orçamentos dos compradores e aos indicadores de vazamento na abordagem utilizada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de garantia de receita em 2026?
O tamanho do mercado de garantia de receita é de USD 2,25 bilhões em 2026 e tem previsão de atingir USD 3,48 bilhões até 2031.
Qual segmento cresce mais rapidamente dentro das soluções de garantia de receita?
Os serviços se expandem mais rapidamente, avançando a uma CAGR de 10,62% à medida que as empresas terceirizam cargas de trabalho de integração e análise.
Por que os serviços públicos estão adotando ferramentas de garantia de receita?
As implantações de medidores inteligentes geram leituras de alta frequência que sobrecarregam as verificações manuais de faturamento, levando os serviços públicos a automatizar a reconciliação.
Qual é o papel da IA nas implantações modernas de garantia?
Os modelos de IA detectam anomalias em tempo real, reduzindo a latência de detecção de fraudes de dias para segundos e diminuindo o vazamento no meio da transação.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico lidera com uma CAGR de 11,98%, impulsionada pelas implantações autônomas de 5G e pelos complexos requisitos de faturamento de fatias de rede.
Página atualizada pela última vez em:



