
Tamanho e Participação do Mercado de Pó Polimérico Redispersível
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
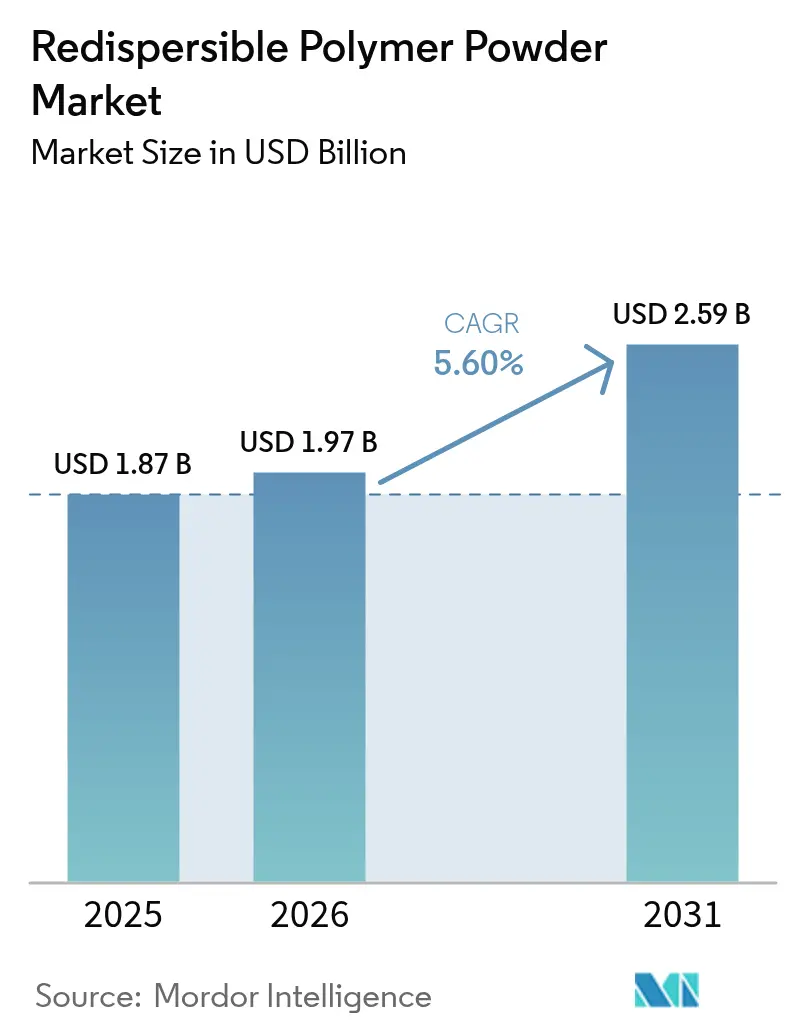
| Tamanho do Mercado (2026) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.60 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pó Polimérico Redispersível por Mordor Intelligence
O tamanho do Mercado de Pó Polimérico Redispersível foi avaliado em USD 1,87 bilhão em 2025 e estima-se que cresça de USD 1,97 bilhão em 2026 para atingir USD 2,59 bilhões até 2031, a um CAGR de 5,60% durante o período de previsão (2026-2031). Uma preferência constante por aditivos de argamassa seca de alto desempenho está elevando a demanda à medida que os formuladores de políticas impulsionam a construção de edifícios duráveis e energeticamente eficientes. A expansão dos gastos com infraestrutura nas economias emergentes adiciona uma base de volume sólida, enquanto os programas de renovação na Europa e na América do Norte redirecionam a inovação de produtos para grades com baixo teor de COV e de base biológica. Os preços voláteis do monômero de acetato de vinila após 2024 comprimiram as margens, mas a integração vertical pelos principais produtores ajudou a estabilizar o fornecimento. As melhorias tecnológicas na secagem por atomização, juntamente com pós poliméricos adaptados para concreto impresso em 3D, estão ampliando o escopo prático do mercado de pó polimérico redispersível.
Principais Conclusões do Relatório
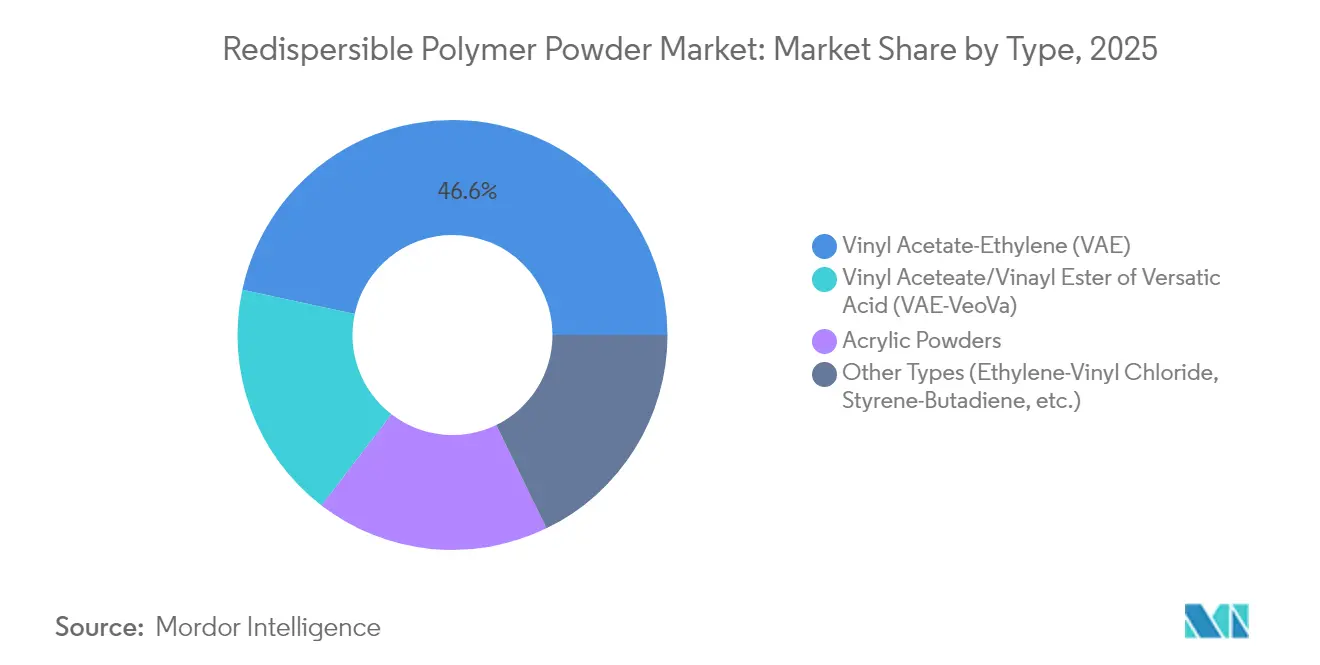
- Por tipo de produto, o Acetato de Vinila-Etileno liderou com 46,62% da participação do mercado de pó polimérico redispersível em 2025, enquanto o Acetato de Vinila/Éster de Vinila do Ácido Versático tem previsão de expansão a um CAGR de 6,08% até 2031.
- Por aplicação, os adesivos para azulejos representaram 37,74% do tamanho do mercado de pó polimérico redispersível em 2025; outras aplicações, incluindo Sistemas Compostos de Isolamento Térmico Externo, estão avançando a um CAGR de 6,52% até 2031.
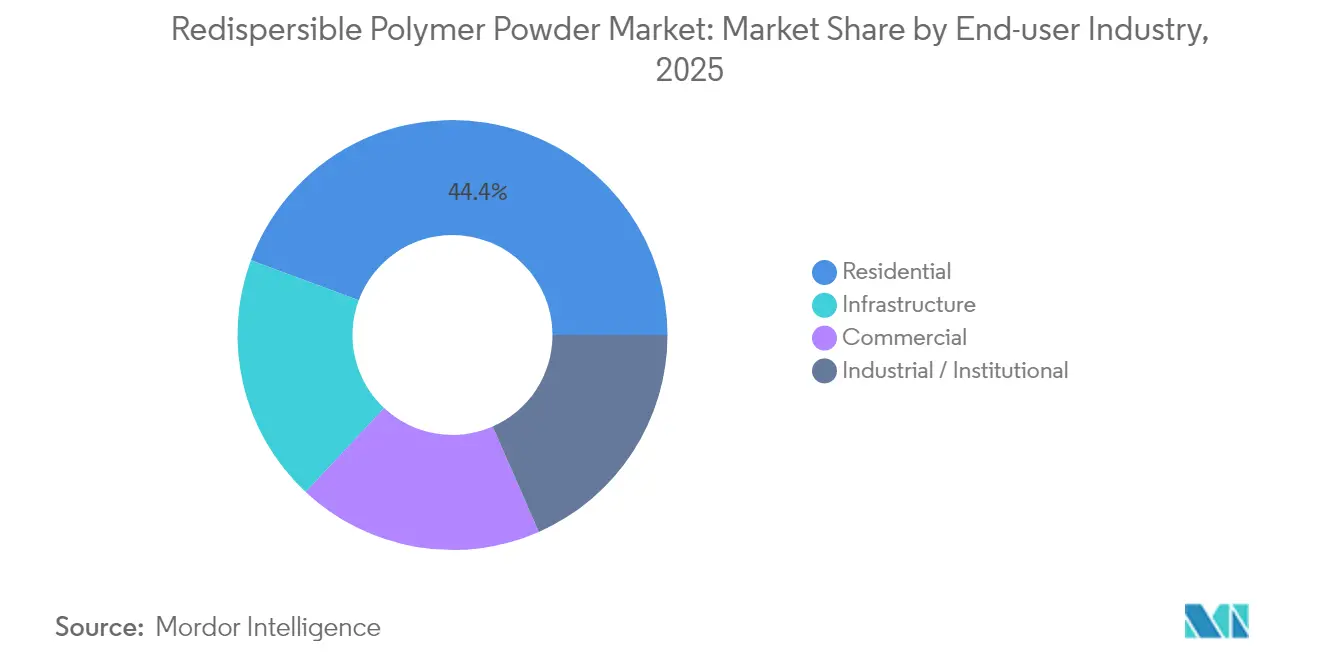
- Por indústria do usuário final, a construção residencial deteve 44,35% da receita em 2025, enquanto os projetos de infraestrutura registram o maior CAGR projetado de 5,98% até 2031.
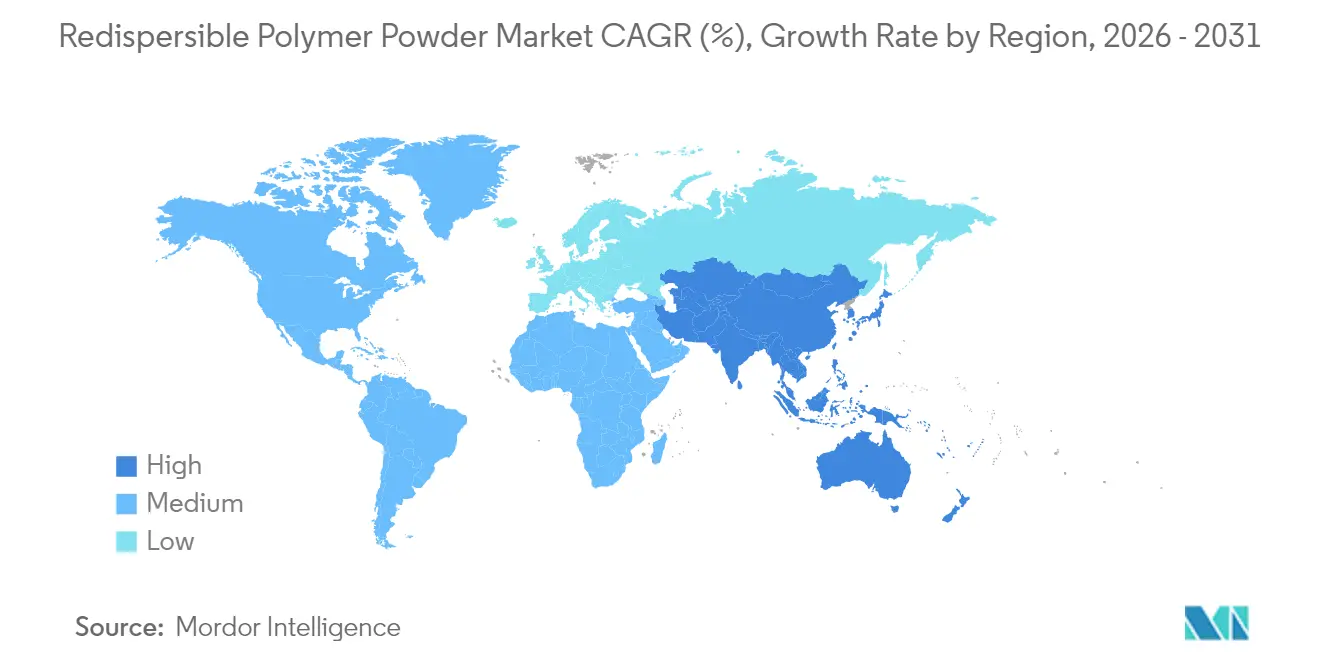
- Por geografia, a Ásia-Pacífico comandou 45,55% da demanda global em 2025 e está avançando a um CAGR de 5,84%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom da construção nas economias emergentes | +1.8% | Núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Rápida transição para sistemas de argamassa seca pré-misturada | +1.2% | Global | Médio prazo (2-4 anos) |
| Demanda impulsionada por renovação para adesivos de azulejos de alto desempenho | +0.9% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Códigos de construção energeticamente eficientes do governo | +0.7% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Concreto impresso em 3D adotando aglutinantes poliméricos | +0.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom da Construção nas Economias Emergentes
A expansão da infraestrutura na Ásia-Pacífico sustenta o crescimento de longo prazo, pois o roteiro de neutralidade de carbono da China e o programa habitacional da Índia entregam coletivamente mais de 60% do consumo regional. A BASF alocou USD 10 bilhões ao seu complexo Verbund em Zhanjiang, garantindo a produção de polímeros para construção com energia renovável. A receita de produtos químicos para construção da Índia atingiu INR 20.000 crore em 2025, e a Master Builders Solutions estabeleceu uma meta de faturamento de INR 500 crore até 2028. O projeto NEOM da Arábia Saudita destinou SAR 1,3 bilhão para construção habilitada por robótica, o que destaca uma preferência por aglutinantes especiais capazes de suportar montagem automatizada. Tais programas públicos plurianuais garantem visibilidade para o mercado de pó polimérico redispersível muito além dos ciclos habitacionais rotineiros.
Rápida Transição para Sistemas de Argamassa Seca Pré-Misturada
As argamassas produzidas em fábrica reduzem a mão de obra no canteiro de obras e minimizam inconsistências de mistura, acelerando a transição mundial do dosagem tradicional para formulações padronizadas. A adoção precoce na Alemanha e na França provou o caminho para padrões de qualidade universais, e movimentos políticos semelhantes emergem em grandes áreas metropolitanas dos EUA. A Wacker introduziu sua linha VINNAPAS eco para fornecer pós VAE com equilíbrio biológico projetados para silos e bombas automatizados. O crescimento das pré-misturas melhora a precisão da dosagem, permitindo que os empreiteiros atendam a requisitos mais rigorosos de resistência ao cisalhamento de adesivos para azulejos. À medida que a escassez de mão de obra qualificada se agrava, a dosagem automatizada torna-se uma estratégia de redução de custos que amplia ainda mais o mercado de pó polimérico redispersível.
Demanda Impulsionada por Renovação para Adesivos de Azulejos de Alto Desempenho
Os programas de retrofit energético em toda a Europa estimulam as vendas de adesivos para azulejos premium à medida que os proprietários substituem azulejos pequenos por cerâmica ou pedra de grande formato. Testes científicos confirmaram resistência de aderência superior para acabamentos cerâmicos em fachadas voltadas para o norte, reforçando a necessidade de adesivos modificados com polímeros personalizados. Os reformadores norte-americanos ecoam essa tendência, e os fornecedores de éter de celulose relatam um aumento nas solicitações de sinergia para melhor tempo em aberto e resistência ao deslizamento. A disposição de pagar por aderência confiável incentiva os fabricantes a lançar blendas VAE-VeoVa de maior margem. A renovação, portanto, eleva o mercado de pó polimérico redispersível além da demanda puramente de novas construções.
Códigos de Construção Energeticamente Eficientes do Governo
O Departamento de Energia dos EUA reservou USD 240 milhões em subsídios para ajudar os estados a atualizar os códigos que reduzem o consumo de energia operacional[1]. Os edifícios federais devem eliminar gradualmente os combustíveis fósseis até 2030, dando aos responsáveis pelas aquisições o mandato de selecionar produtos químicos para construção com baixo carbono incorporado. A Administração de Serviços Gerais adicionou limites mínimos de conteúdo reciclado que criam demanda por pós poliméricos de base biológica. Atualizações de código semelhantes no Canadá e em economias asiáticas seletivas indicam que a escolha de materiais orientada pela conformidade continuará impulsionando o mercado de pó polimérico redispersível em direção a ecoformulações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços do monômero de acetato de vinila | -1.4% | Global | Curto prazo (≤ 2 anos) |
| Limites mais rígidos de COV em coloides protetores | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Complexidade técnica na secagem por atomização | -0.8% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Monômero de Acetato de Vinila e Etileno
Os picos de matéria-prima desde 2024 forçaram a BASF e a Celanese a aumentar os preços de vários derivados de acetato. A Celanese respondeu com uma unidade de ácido acético de 1,3 milhão de toneladas no Texas e um desgargalamento de 70 kt de VAE em Nanjing para capturar economias de escala. Grupos maiores com integração retroativa protegem os riscos, mas pequenas empresas sem contratos de longo prazo enfrentam compressão de margens, amplificando a consolidação dentro da indústria de pó polimérico redispersível.
Limites Mais Rígidos de COV em Coloides Protetores
A Agência de Proteção Ambiental dos EUA alterou os padrões de revestimento em aerossol em janeiro de 2025, sinalizando um escrutínio mais amplo das emissões de produtos químicos para construção[2]. Michigan e Colorado endureceram os limites de COV para materiais de construção, enquanto a Regra 1113 do South Coast AQMD reduziu o teor de solvente permitido em revestimentos de concreto. Os fabricantes agora se voltam para coloides de origem biológica ou estabilizadores em pó, o que aumenta os custos de produção e prolonga os ciclos de formulação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do VAE Enfrenta o Desafio PremiumO VAE controlou 46,62% da participação do mercado de pó polimérico redispersível em 2025 devido ao seu custo competitivo e ampla utilidade em adesivos para azulejos, rebocos e compostos autonivelantes. A concentração da demanda permite economias de escala que sustentam a liderança de preços atual. Um aumento nos trabalhos de construção premium, no entanto, está acelerando a adoção de grades VAE-VeoVa que crescem a um CAGR de 6,08%. Os formuladores preferem o VAE-VeoVa para sistemas de isolamento externo onde a resistência alcalina e a flexibilidade são críticas sob estresse climático. Os pós acrílicos sustentam um nicho em fachadas expostas a UV, enquanto as blendas de etileno-cloreto de vinila atendem a revestimentos industriais que necessitam de resistência química.
As perspectivas de crescimento dependem da capacidade dos produtores de manter consistência constante na secagem por atomização. A linha baseada em recursos renováveis da Wacker visa reduções na pegada de carbono sem comprometer a resistência ao cisalhamento. A Celanese estreou o Vinyl Acetate ECO-B com conteúdo biológico certificado, atendendo a construtores que buscam afirmações de sustentabilidade verificáveis. O mercado de pó polimérico redispersível, portanto, mostra duplo impulso: segurança de volume no VAE e crescimento de margem em subtipos especiais.

Por Aplicação:
Adesivos para Azulejos Lideram o Avanço da InfraestruturaOs adesivos para azulejos capturaram 37,74% do tamanho do mercado de pó polimérico redispersível em 2025 devido ao boom de projetos de renovação em toda a UE e à escalada de melhorias imobiliárias nas megacidades chinesas. Azulejos de maior formato necessitam de maior aderência à tração e tempo em aberto estendido, elevando as cargas de polímero para até 4% do peso total da argamassa. Os Sistemas Compostos de Isolamento Térmico Externo crescem a um CAGR de 6,52% à medida que os reguladores vinculam o desempenho do isolamento de fachadas às emissões de aquecimento. Os pós poliméricos que suportam ciclos de congelamento e descongelamento ganham prioridade nas regiões nórdicas e alpinas.
Outros mercados emergentes, como subcamadas autonivelantes, kits de reparo de concreto e rebocos bombeáveis, ampliam a base endereçável. Descobertas científicas sobre aderência comparativa reforçam a preferência por argamassas modificadas com polímeros em fachadas vulneráveis. Os segmentos de aditivos para rejuntes e argamassas permanecem resilientes, sustentados pela demanda por acabamentos resistentes a desbotamento e rachaduras em reformas de hotelaria e varejo.
Por Indústria do Usuário Final:
Estabilidade Residencial Encontra Crescimento da InfraestruturaA construção residencial gerou 44,35% do consumo global em 2025 após programas habitacionais sustentados na Índia e refinanciamento a juros baixos nos Estados Unidos. Os subsídios para retrofit energético na Alemanha intensificaram ainda mais a demanda por adesivos aprimorados com polímeros que melhoram a qualidade do ar interno e o isolamento. A infraestrutura representa a expansão mais rápida com um CAGR de 5,98%, pois programas nacionais financiam rodovias resilientes ao clima, sistemas hídricos e corredores de transporte de massa. Os empreiteiros optam por rejuntes de alta flexibilidade e argamassas de reparo confiáveis para suportar vibração mecânica e choque térmico em pontes e túneis.
Os usuários comerciais e industriais formam uma base intermediária estável, encomendando pós poliméricos sob medida para sistemas de pisos, acabamentos de salas limpas e lajes de contenção química. Oportunidades entre segmentos surgem quando produtos de fachada residencial retrofitam edifícios governamentais que também precisam atender a mandatos de emissão líquida zero. Portanto, a diversidade de usuários finais fortalece o mercado de pó polimérico redispersível contra recessões em qualquer segmento de construção isolado.
Análise Geográfica
Mercado de Pó Polimérico Redispersível na APAC
A Ásia-Pacífico domina o mercado de pó polimérico redispersível, registrando 45,55% do volume global em 2025 e sustentando o CAGR mais rápido de 5,84%. O estímulo governamental para projetos ferroviários, rodoviários e de habitação popular amplifica o uso básico, enquanto as metas de neutralidade de carbono da China incentivam grades poliméricas com certificação ecológica. Produtores que localizam capacidade, como a Sika fez com duas plantas na China e na Indonésia, garantem benefícios alfandegários e de frete, além de assegurar a confiabilidade do fornecimento. O resultado é uma inclinação estrutural da demanda global em direção à região.
Mercado de Pó Polimérico Redispersível na América do Norte e Europa
A América do Norte e a Europa preservam participação por meio de regulamentações rigorosas de desempenho energético e de um grande estoque de imóveis para renovação. O fundo de subsídios do Departamento de Energia dos EUA de 240 milhões de USD eleva a adoção estadual de códigos avançados e orienta construtores para soluções poliméricas que reduzem as pontes térmicas. As diretivas da UE sobre relatórios de carbono incorporado aceleram a adoção de pós VAE-VeoVa de base biológica. Redes de distribuição maduras em ambas as regiões permitem a entrega just-in-time de grades personalizadas, o que explica as margens robustas mesmo que o crescimento absoluto fique atrás da Ásia-Pacífico.
Mercado de Pó Polimérico Redispersível na América do Sul e MEA
A América do Sul e o Oriente Médio e África acrescentam uma frente de crescimento à medida que megacidades reformulam corredores de transporte e tornam a infraestrutura costeira resiliente ao clima. A agenda NEOM da Arábia Saudita, baseada em robótica e avaliada em 1,3 bilhão de SAR, estabelece protocolos de aquisição que favorecem aglutinantes de alta durabilidade. O Brasil canaliza estímulos de infraestrutura para a reabilitação de redes de esgoto e estradas, impulsionando a demanda por polímeros em argamassas de reparo. As lacunas de fornecimento local convidam a joint ventures com players globais que transferem tecnologia enquanto aproveitam matérias-primas locais.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas petroquímicas e acetílicas (etileno, ácido acético e monômero de acetato de vinila), que são polimerizadas em látex (geralmente VAE ou acrílico) e depois convertidas em pó de polímero redispersível por secagem por atomização. Coloides protetores (notadamente o álcool polivinílico) e aditivos antiaglomerantes são insumos intermediários críticos, pois afetam a redispersibilidade, a estabilidade de armazenamento e o desempenho de conformidade relacionado a VOC em sistemas de mistura seca.
Produtores integrados que garantem monômeros a montante e operam ativos de emulsão a pó gerenciam melhor a volatilidade do que operadores de secagem por atomização terceirizados ou independentes, principalmente após as oscilações de preço do monômero de acetato de vinila pós-2024 citadas no contexto de mercado. A jusante, a cadeia passa por formuladores de produtos químicos para construção e produtores de argamassa de mistura seca, e depois pela distribuição através de canais de materiais de construção. Na China, as compras estão migrando para modelos diretos de fábrica para distribuidor, que reduzem intermediários, ao mesmo tempo em que restringem as condições comerciais para pequenos comerciantes. As bases de fabricação se concentram em torno de importantes centros de produtos químicos para construção (notadamente China e Alemanha), onde a proximidade com a infraestrutura petroquímica e a logística de exportação favorece o controle de custos e de prazos de entrega.
Cenário Competitivo
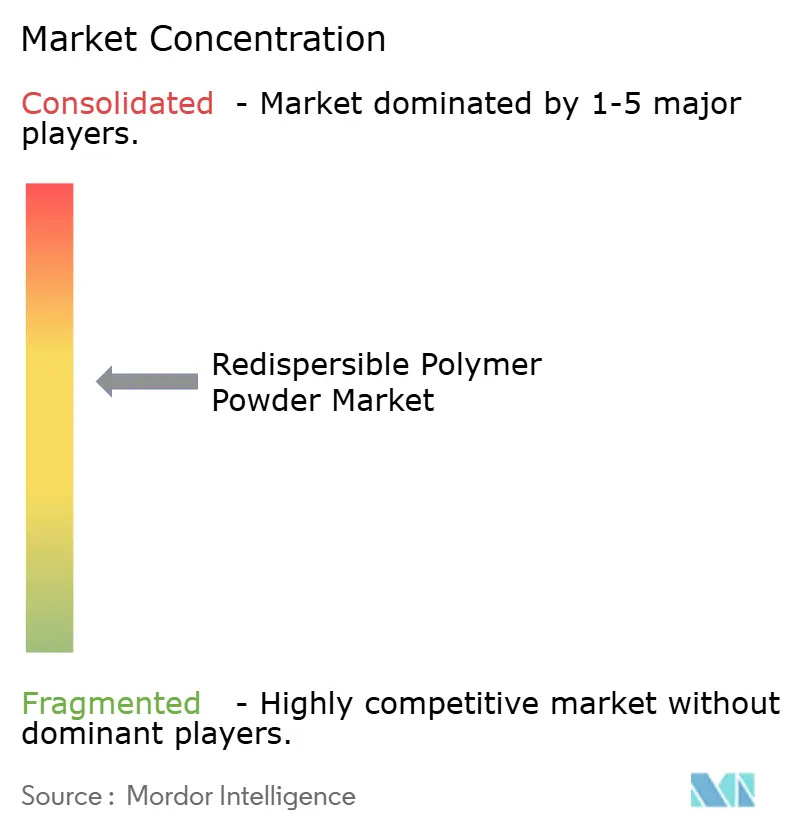
O mercado de pó polimérico redispersível permanece moderadamente concentrado. BASF, Wacker Chemie e Dow alavancam matérias-primas integradas e centros técnicos mundiais para manter o poder de precificação. O complexo Verbund de USD 10 bilhões da BASF em Zhanjiang reforça a capacidade em massa combinada com energia renovável, enquanto a atualização da Wacker em Nanjing adicionou um reator e um secador por atomização focado na expansão do VAE. A Dow canalizou capital para a linha de propilenoglicol da Tailândia para garantir flexibilidade a montante.
A Celanese expandiu sua cadeia de acetila escalando a capacidade de ácido acético no Texas e em Nanjing para neutralizar a volatilidade do acetato de vinila. A liderança em sustentabilidade surge por meio de certificações de base biológica e cadeias de fornecimento de baixo carbono — diferenciadores críticos à medida que os compradores públicos apertam as especificações de carbono incorporado. Empresas regionais menores enfrentam custos crescentes de conformidade e demandas tecnológicas — uma dinâmica que desencadeia fusões, como o lançamento da JSC Pigment em 2025 na Rússia para internalizar a demanda doméstica.
A competição em espaços em branco agora se desloca para a impressão 3D e a alvenaria automatizada, onde blendas poliméricas sob medida proporcionam estabilidade de forma. Os primeiros adotantes colaboram com startups de manufatura aditiva, posicionando os titulares para nichos premium enquanto reforçam a participação geral no mercado de pó polimérico redispersível.
Líderes da Indústria de Pó Polimérico Redispersível
-
Wacker Chemie AG
-
Celanese Corporation
-
BASF SE
-
Dow Inc.
-
Synthomer plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pó Polimérico Redispersível Empresas cobertas neste relatório
- Acquos
- ADA FINE CHEMICALS CO.,LTD
- Anhui Elite Industrial Co.,ltd
- Ashland
- BASF SE
- Bosson Union Tech(Beijing) Co.,Ltd
- Celanese Corporation
- Celotech Chemical Co., Ltd.
- DCC (Dairen Chemical Corporation)
- Dezhou Tengda Construction New Materials Co. , Ltd.
- Dow Inc.
- Hebei Derek Chemical Limited
- Hexion Inc.
- JSC Pigment
- Organik Kimya.
- Oscrete Construction Products
- Sakshi Chem Sciences Pvt. Ltd.
- SIDLEY CHEMICAL CO.,LTD.
- Synthomer plc
- Vinavil S.p.A.
- Wacker Chemie AG
Oportunidades de mercado e perspectivas futuras
Está se abrindo espaço em produtos e canais para formulações de baixa emissão e vinculadas à sustentabilidade em sistemas de argamassa de mistura seca usados em adesivos para azulejos e ETICS, à medida que as normas de construção e os requisitos de compras públicas fazem referência crescente a desempenho de durabilidade e emissões. A Wacker Chemie AG continuou a comercialização de sua linha VINNAPAS eco, e o lançamento em fevereiro de 2025 da linha de pó de polímero redispersível Revacryl da Synthomer plc, voltada para aplicações de baixo VOC, indica investimento contínuo dos fornecedores em graus diferenciados, em vez de um posicionamento apenas de commodity.
A oportunidade regional está ancorada na localização de capacidade e serviços técnicos, o que ajuda a reduzir prazos de entrega e apoiar a qualificação de formulações conforme as práticas de construção locais. A Wacker concluiu, em abril de 2025, uma expansão em Burghausen, Alemanha, adicionando 20.000 toneladas métricas por ano de capacidade de pó de polímero redispersível para usos na construção, como adesivos para azulejos e ETICS, fortalecendo a cobertura de fornecimento para a demanda europeia intensiva em renovação. Colaborações entre fornecedores e formuladores que adaptam pós às necessidades climáticas e de aplicação, incluindo a parceria da BASF na Índia, em dezembro de 2024, para otimizar formulações para EIFS tropicais, também indicam um caminho para a premiumização baseado em desempenho testado em campo, em vez de apenas na seleção do tipo de polímero.
Desenvolvimentos industriais recentes em Mercado de Pó Polimérico Redispersível
- Junho de 2026: a Wacker Chemie AG implementou um aumento de preço de até 15% para vários produtos de polímero, incluindo pós de polímero redispersível, de suas bases de fabricação europeias e americanas, com efeito a partir de 1º de junho de 2026. A mudança refletiu a pressão contínua sobre os custos em mercados finais importantes e reforçou o papel dos grandes fornecedores na redefinição dos preços de referência para as cadeias de valor de argamassa de mistura seca.
- Maio de 2025: a Wacker Chemie AG aumentou os preços em até 5% para seus produtos de emulsão e pó de polímero redispersível produzidos na Europa e nos Estados Unidos, com efeito a partir de 1º de maio de 2025. O ajuste esteve ligado a maiores custos de matéria-prima e logística, afetando a economia de formulação para produtores de adesivos para azulejos e ETICS que trabalham com ciclos contratuais curtos.
- Setembro de 2024: a BASF SE teve um pedido de patente publicado (US20240301272A1) cobrindo composições de pó de polímero dispersível em água para cimentação em formações subterrâneas usando polímeros de estireno-butadieno. A divulgação destaca a pesquisa e desenvolvimento contínuos em químicas especializadas de pó que podem ampliar o uso de pó redispersível além das argamassas de construção convencionais para aplicações de cimentação críticas em termos de desempenho.
Mercado de Pó Polimérico Redispersível Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange pós de polímero redispersível secos usados como aditivos de desempenho em misturas cimentícias e à base de gesso, nas quais o pó se redispersa em água durante a mistura e favorece a aderência, a flexibilidade e a trabalhabilidade em aplicações de construção e renovação.
Exclusões de escopo: o dimensionamento exclui dispersões de polímero líquido vendidas a granel, e também exclui o valor da argamassa de mistura seca a jusante além do próprio pó de polímero.
Visão geral da segmentação
- Por Tipo
- Acetato de Vinila-Etileno (VAE)
- Acetato de Vinila/Éster de Vinila do Ácido Versático (VAE-VeoVa)
- Pós Acrílicos
- Outros Tipos (Etileno-Cloreto de Vinila, Estireno-Butadieno, etc.)
- Por Aplicação
- Rebocos e Argamassas
- Adesivos para Azulejos
- Rejuntes
- Aditivos para Argamassa
- Outras Aplicações (Sistemas Compostos de Isolamento Térmico Externo (ETICS), etc.)
- Por Indústria do Usuário Final
- Residencial
- Comercial
- Industrial / Institucional
- Infraestrutura
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi usado para definir o conjunto de demanda e manter as premissas realistas, acompanhando a atividade de construção e os sinais de custo de matéria-prima que influenciam os preços do pó. Fontes públicas foram revisadas, como dados de produção e licenças de construção de institutos nacionais de estatística, estatísticas comerciais e aduaneiras para intermediários de polímeros e produtos químicos, notas sobre normas de construção e políticas de renovação de portais governamentais, e artigos técnicos em periódicos revisados por pares de materiais de construção.
Para evitar sobrestimar a demanda, também verificamos indícios de penetração de argamassa de mistura seca e tendências de aplicação por meio de publicações de associações e imprensa setorial confiável. No lado da oferta, usamos relatórios corporativos e apresentações a investidores para verificar cruzadamente o contexto de produção e expedição. Em alguns casos, assinaturas pagas foram usadas apenas para dados financeiros corporativos, mapeamento de patentes e visões de importação-exportação em nível de expedição, quando as séries públicas não eram suficientemente detalhadas. As fontes listadas aqui são ilustrativas, e documentos públicos adicionais também foram usados para verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou na lógica de preços, no mix de aplicações e no ritmo da demanda regional, já que essas são as áreas em que as informações públicas costumam ser escassas. Conversamos com uma variedade de produtores, distribuidores, formuladores de mistura seca e compradores de materiais de construção nas principais regiões consumidoras, para que as premissas-chave pudessem ser testadas sob pressão e, então, ajustadas, antes que os números finais fossem fechados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 12% | Ásia-Pacífico: 43% |
| Nível médio: 50% | Líderes funcionais/de unidade: 43% | EMEA: 31% |
| Participantes menores: 16% | Gerentes: 45% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma construção top-down, na qual a atividade de construção e a adoção de argamassa de mistura seca são traduzidas em um conjunto de demanda endereçável para sistemas modificados por polímero, sendo então filtradas em taxas de uso de pó redispersível por aplicação. Na prática, o modelo está ancorado em indicadores mensuráveis, incluindo produção de construção regional e intensidade de renovação, tendências de consumo de adesivo para azulejos e reboco, faixas típicas de dosagem de polímero em receitas de argamassa, e a direção dos preços ligada aos custos de matérias-primas relacionadas ao acetato de vinila e ao etileno.
Após formar o conjunto de demanda, o corroboramos com verificações seletivas bottom-up, como faixas de preço médio de venda amostradas para graus de pó comuns, multiplicadas por volumes estimados associados a polos de produção de mistura seca, seguidas de verificações de canal com distribuidores e formuladores. Onde faltam dados em países menores, tratamos as lacunas usando indicadores substitutos, como crescimento do consumo de cimento, novas construções habitacionais urbanas e dependência de importações, normalizando então esses sinais de volta aos totais regionais.
Para a previsão, usamos análise de cenários em torno de um caso base, pois os ciclos de construção, os programas de renovação e a volatilidade das matérias-primas podem alterar os preços e o mix em um curto período. As trajetórias de crescimento são ajustadas usando o consenso de especialistas sobre a penetração esperada da mistura seca, as mudanças em direção a construções verdes e formulações com baixo VOC, e a velocidade com que os sistemas de isolamento externo e a demanda por assentamento de azulejos se expandem em cada região.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, para que o número final não seja determinado por uma única série de dados ou por um único ponto de vista de entrevista. Comparamos os totais modelados com sinais independentes, como tendências de gastos regionais em construção, fluxos comerciais de intermediários de polímero relevantes, quando aplicável, e faixas de preço observadas discutidas por compradores e formuladores. Os valores discrepantes são revisados e corrigidos com ligações de acompanhamento, quando necessário.
Antes da aprovação final, o modelo é revisado passo a passo, com as premissas verificadas quanto à consistência interna entre regiões, aplicações e preços. Os relatórios são atualizados anualmente, e, se ocorrer um evento relevante, como uma forte mudança no preço da matéria-prima, uma alteração de capacidade ou uma desaceleração da construção, atualizações intermediárias são acionadas. Pouco antes da entrega, fazemos uma revisão final para que os clientes recebam a visão mais atualizada e alinhada.
Comparação da estimativa de mercado de pó de polímero redispersível da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o pó de polímero redispersível podem parecer bastante distantes entre si, mesmo quando o nome do tema é o mesmo, porque o limite de contagem e as premissas de preço e volume não são consistentes entre as fontes. As diferenças geralmente aparecem no que é incluído como produto, na forma como os preços regionais são convertidos para USD, e se as desacelerações do ciclo de construção são tratadas como temporárias ou estruturais.
Os sinais de importação-exportação para intermediários de polímero, combinados com verificações de demanda em nível de aplicação junto a formuladores de mistura seca, são as evidências usadas para manter a Mordor Intelligence alinhada ao conjunto de consumo de pó endereçável, em vez de aditivos de construção mais amplos que se situam ao lado dele. A dispersão nos números externos frequentemente vem da inclusão de dispersões líquidas, da contagem do valor da argamassa de mistura seca finalizada, ou da aplicação de um único ASP global que ignora grandes disparidades de preço regionais e mudanças no mix de graus.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,97 bilhão de USD (2026) | |
| Consultoria Global A | 2,26 bilhões de USD (2025) | Usa um ano-base diferente e comumente aplica premissas de preços amplas para produtos químicos de construção, o que pode elevar os totais se aglutinantes adjacentes ou o valor da argamassa forem parcialmente incluídos e se o momento da conversão para USD não estiver alinhado. |
| Editora de Mercado B | 0,11 bilhão de USD (2024) | Provavelmente reflete um escopo mais restrito ou cobertura parcial de aplicações, em que apenas graus ou usos finais selecionados são contados, o que pode subestimar o total quando o uso de adesivo para azulejos e revestimento de grande volume não é totalmente capturado. |
Analisando a tabela, a principal conclusão é que os limites de escopo e a lógica de precificação explicam a maior parte da diferença, e não uma divergência sobre a existência da demanda. Ao manter o produto contado limitado às vendas de pó e ao fundamentar os volumes em indicadores de uso impulsionados pela construção, o número final permanece rastreável a etapas claras que podem ser repetidas e reverificadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de pó polimérico redispersível?
O tamanho do mercado de pó polimérico redispersível foi de USD 1,97 bilhão em 2026 e tem projeção de atingir USD 2,59 bilhões até 2031.
Qual tipo de produto tem a maior participação?
O Acetato de Vinila-Etileno representa 46,62% da participação de mercado, tornando-o o grade mais amplamente utilizado.
Por que a Ásia-Pacífico está crescendo mais rápido do que outras regiões?
A Ásia-Pacífico se beneficia de grandes programas de infraestrutura na China e na Índia, combinados com investimentos em produção localizada que encurtam as cadeias de fornecimento e reduzem os custos.
Como os códigos de construção energeticamente eficientes influenciam a demanda?
Códigos mais rígidos obrigam os construtores a usar materiais que melhoram o desempenho térmico e reduzem o carbono incorporado, aumentando assim a adoção de pós poliméricos de alto desempenho formulados com componentes de base biológica ou baixo teor de COV.
O que está impulsionando a adoção de pós poliméricos no concreto impresso em 3D?
A manufatura aditiva depende de reologia precisa e formação rápida de filme, propriedades fornecidas por pós poliméricos sob medida que garantem estabilidade de forma e durabilidade a longo prazo.