
Tamanho e Participação do Mercado de Computação Quântica na Descoberta de Medicamentos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
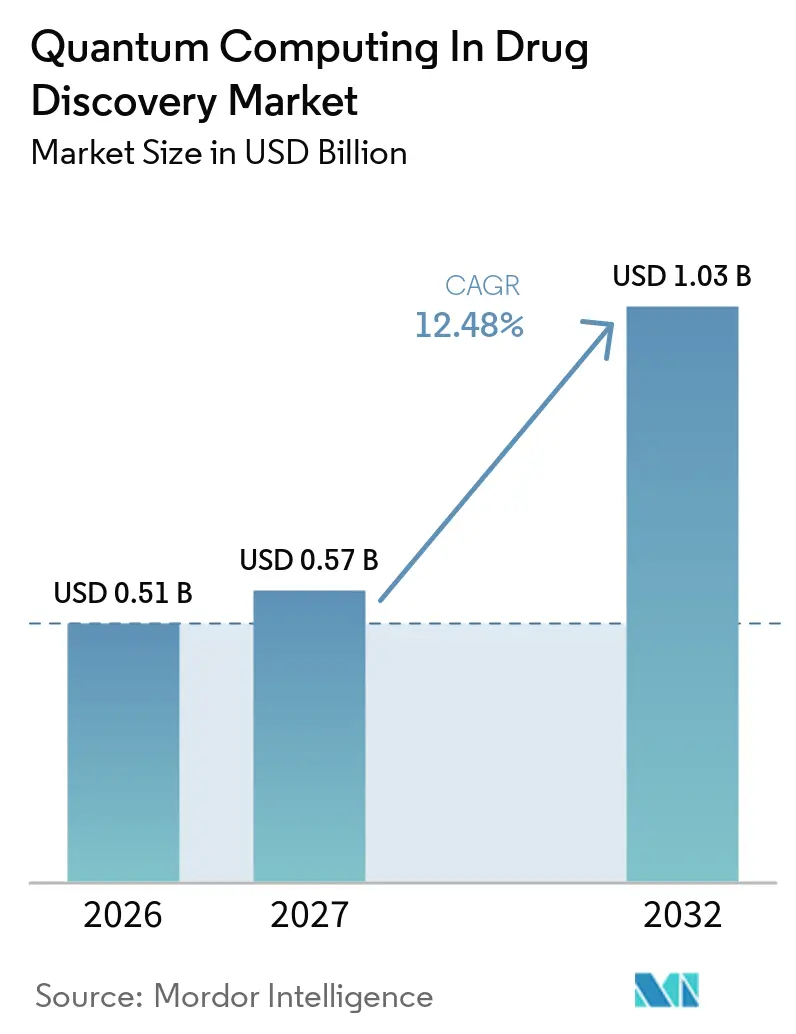
| Tamanho do Mercado (2027) | 0.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.48 % |
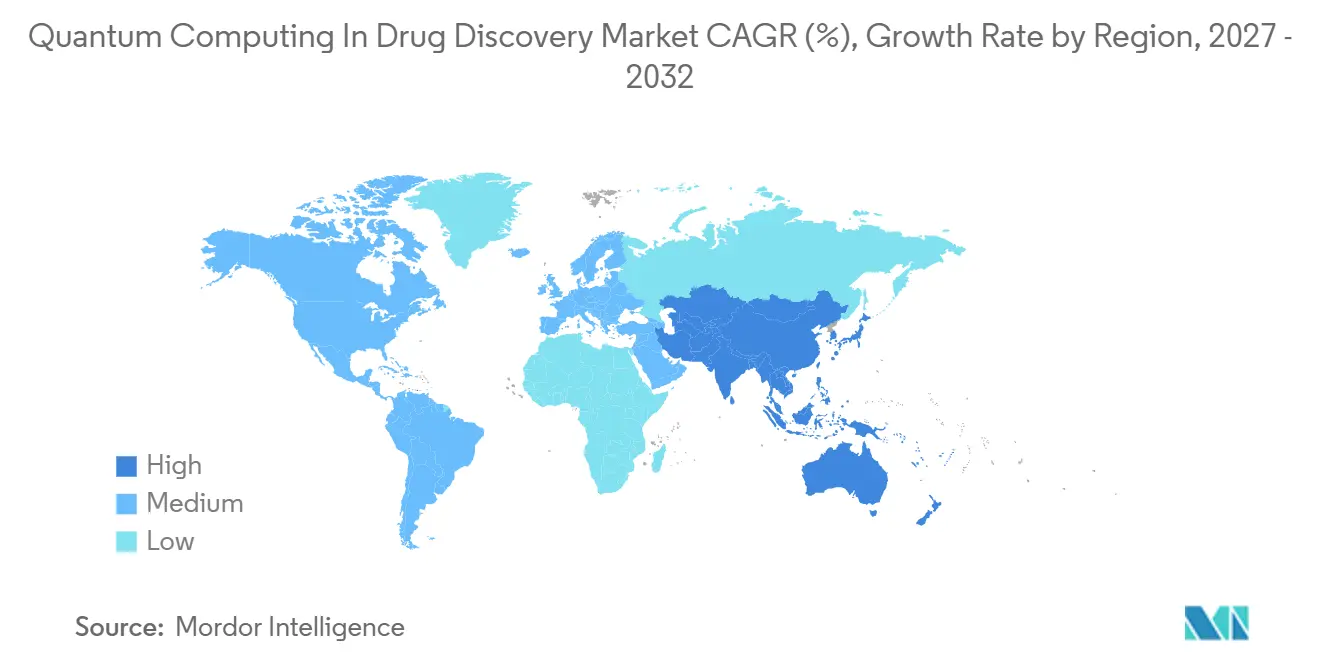
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
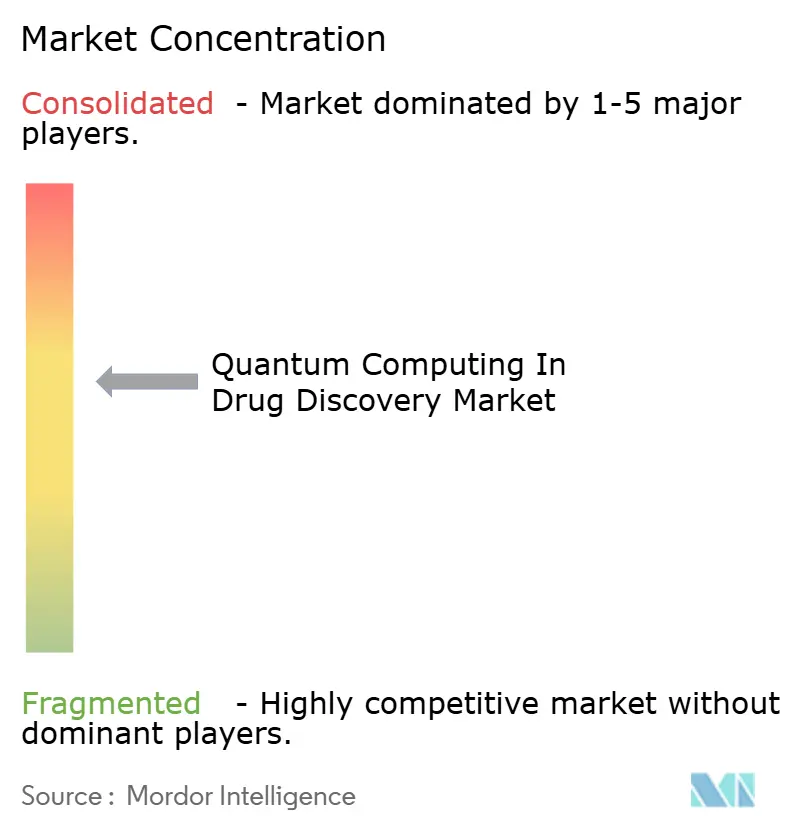
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Computação Quântica na Descoberta de Medicamentos por Mordor Intelligence
O tamanho do Mercado de Computação Quântica na Descoberta de Medicamentos deve se expandir de 0,51 bilhões de USD em 2026 e 0,57 bilhões de USD em 2027 para 1,03 bilhões de USD até 2032, registrando um CAGR de 12,48% entre 2027 e 2032.
O crescente acesso em nuvem a recursos de qubits, o aumento das parcerias entre o setor farmacêutico e o quântico, e o financiamento governamental sustentado para projetos ambiciosos convergem como os principais aceleradores desta expansão. Os desenvolvedores farmacêuticos, sob pressão para comprimir os tradicionais ciclos de pesquisa de 10 a 15 anos, estão adotando fluxos de trabalho de simulação molecular quântica para refinar listas de candidatos, otimizar compostos líderes e reduzir os riscos de programas em estágios mais avançados. A dinâmica competitiva permanece fluida porque a tecnologia ainda está em fase inicial; no entanto, as claras vantagens de custo e tempo são suficientemente convincentes para que os pioneiros esperem ganhos significativos de produtividade assim que a contagem de qubits lógicos superar 1.000. A maior disponibilidade de interfaces de programação de aplicações prontas para o ambiente quântico também está facilitando a integração com infraestruturas legadas de computação de alto desempenho, ampliando o alcance comercial de hardware de modelo de portas e fotônico.
Principais Conclusões do Relatório
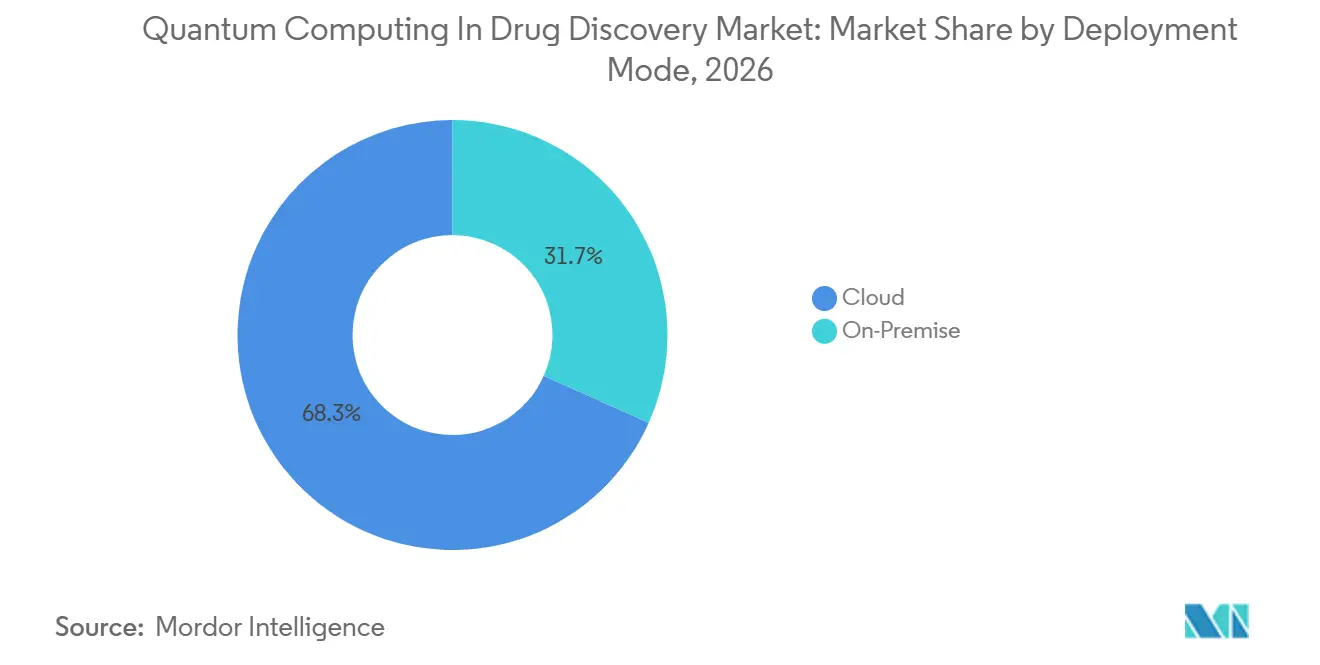
- Por modo de implantação, as soluções em nuvem representaram 68,3% da participação do mercado de computação quântica na descoberta de medicamentos em 2026, enquanto as instalações locais devem se expandir a um CAGR de 14,5% até 2032.
- Por tipo de processamento quântico, os processadores de modelo de portas lideraram com 46,7% de participação na receita em 2026; o hardware fotônico deve registrar o CAGR mais rápido de 15,7% até 2032.
- Por estágio de descoberta de medicamentos, a otimização de compostos líderes capturou uma participação de 38,3% do tamanho do mercado de computação quântica na descoberta de medicamentos em 2026, enquanto a identificação e validação de alvos avançam a um CAGR de 16,6% até 2032.
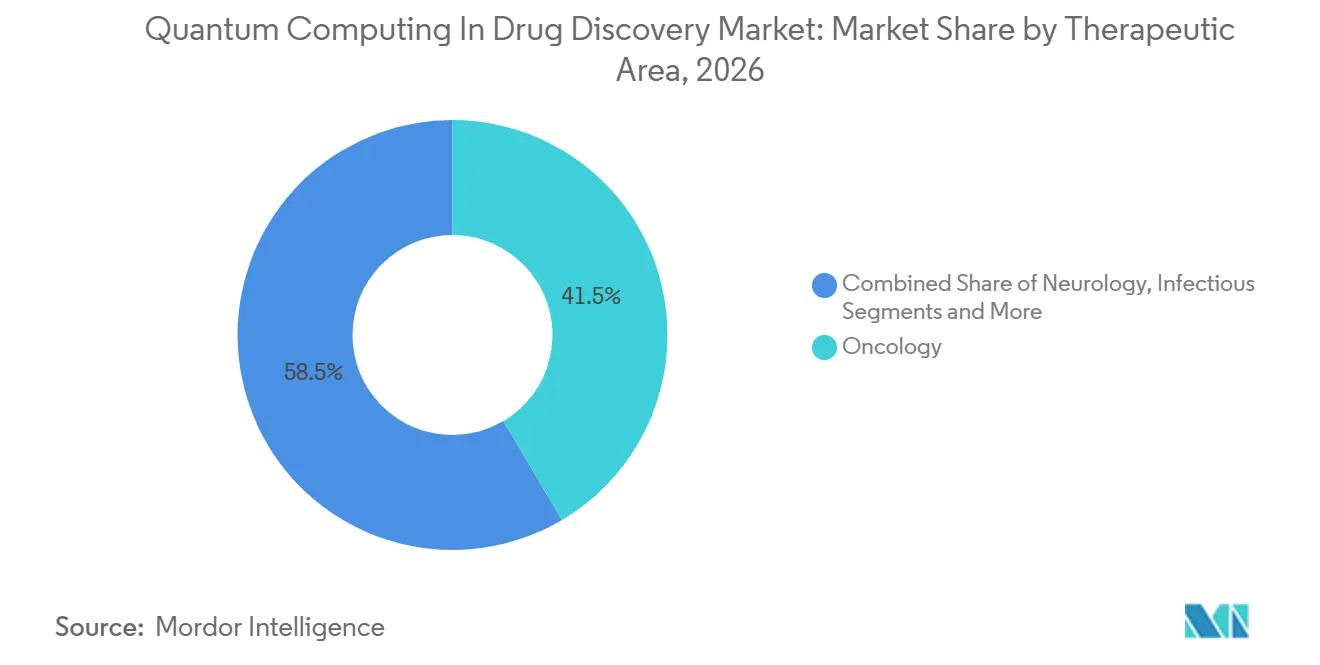
- Por área terapêutica, a oncologia dominou com 41,5% de participação em 2026, enquanto as doenças raras e órfãs estão posicionadas para o crescimento mais rápido, com um CAGR de 14,3% ao longo do período de previsão.
- Por usuário final, as empresas farmacêuticas e de biotecnologia detinham 53,8% de participação em 2026; as startups de descoberta de medicamentos quânticos devem registrar o CAGR mais alto de 13,7% até 2032.
- Por geografia, a América do Norte permaneceu como o maior mercado regional com 51,1% de participação em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR mais forte de 17,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acessibilidade em nuvem democratizando a simulação molecular | +2.50% | América do Norte e Europa inicialmente; Difusão global | Médio prazo (2 a 4 anos) |
| Alianças farmacêutico-quânticas acelerando o financiamento de capital de risco | +1.80% | América do Norte e UE como núcleo; APAC em expansão | Curto prazo (≤ 2 anos) |
| Subsídios governamentais quânticos para casos de uso em biofarmacêutica | +1.20% | EUA, Reino Unido, Alemanha, China, Austrália | Longo prazo (≥ 4 anos) |
| Plataformas híbridas de IA e computação quântica reduzindo o custo computacional | +1.50% | Polos do Vale do Silício, Boston e Londres | Médio prazo (2 a 4 anos) |
| Qubits lógicos com correção de erros acima de 1.000 | +1.30% | Centros de pesquisa globais | Longo prazo (≥ 4 anos) |
| Concorrência de preços na Computação Quântica como Serviço | +0.90% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Exponencial na Acessibilidade da Computação Quântica em Nuvem Democratizando a Simulação Molecular
As plataformas em nuvem eliminam a barreira de capital de USD 15 a 50 milhões que antes restringia o acesso quântico a laboratórios de elite. O Azure Quantum Elements da Microsoft introduziu serviços de química generativa e teoria do funcional da densidade acelerada em 2024, permitindo que biotecnologias de médio porte rastreiem milhões de compostos por meio de painéis de navegador. A orquestração híbrida que combina GPUs clássicas com qubits de modelo de portas agora retorna previsões de propriedades em horas, em vez de semanas, reduzindo os ciclos iniciais de desenvolvimento de medicamentos. Pesquisadores da Universidade de Copenhague aumentaram ainda mais a precisão ao publicar novas "receitas" matemáticas que reduzem o ruído em algoritmos moleculares quânticos[1]. Pilotos comerciais confirmam esses ganhos: IonQ, AstraZeneca, AWS e NVIDIA demonstraram publicamente fluxos de trabalho de geração de candidatos acelerados por computação quântica, capazes de processar espaços químicos mais amplos a um custo computacional menor. Como resultado, o mercado de computação quântica na descoberta de medicamentos está transitando de provas de conceito isoladas para tarefas de produção repetíveis hospedadas em nuvem.
Alianças Estratégicas Farmacêutico-Quânticas Acelerando o Influxo de Capital de Risco
Grandes fabricantes de medicamentos estão financiando fornecedores especializados de software quântico para garantir acesso pioneiro a algoritmos personalizados. O compromisso de USD 1 bilhão da Eli Lilly com o motor de química quântica orientado a RNA da Creyon tornou-se a transação individual mais significativa do setor em 2025. O trabalho da Zapata com múltiplos patrocinadores farmacêuticos produziu IA generativa aprimorada por computação quântica que gerou inibidores de KRAS viáveis antes dos benchmarks clássicos, galvanizando novo interesse de investidores. Modelos de consórcio estão emergindo como veículos eficientes em capital: o Consórcio KT reúne recursos da Henkel, Mitsubishi Chemical e outros para cofinanciar cadeias de ferramentas fundamentais. A alocação de EUR 188 milhões (USD 219,72 milhões) da Novo Holdings para estabelecer um polo dinamarquês de ciências da vida quântica ressalta que o investimento está se movendo além da América do Norte. Essas injeções de capital aceleram o desenvolvimento de hardware e estimulam bibliotecas específicas de aplicações, ampliando diretamente o mercado de computação quântica na descoberta de medicamentos.
Subsídios Governamentais para Projetos Quânticos Ambiciosos Direcionados a Casos de Uso em Biofarmacêutica
Os reguladores estão financiando programas nacionais que incluem expressamente estudos piloto de descoberta de medicamentos. O Desafio de Computação Quântica do NIH financia a idealização de algoritmos para alvos de oncologia e doenças raras[2]. A Austrália comprometeu AUD 940 milhões (USD 612,22 milhões) com a PsiQuantum, com expectativas declaradas de um aumento de USD 48 bilhões no PIB de ciências da vida até 2040. Uma iniciativa trilateral entre Países Baixos, França e Alemanha destinou mais de EUR 30 milhões (USD 35,04 milhões) para projetos transfronteiriços em 2025. O Reino Unido reservou EUR 30 milhões (USD 35,04 milhões) para um pacote quântico mais amplo de EUR 45 milhões (USD 52,59 milhões) para aplicações em saúde[3]. Esse suporte do setor público mitiga o risco para patrocinadores privados e acelera a prontidão de bancadas de testes nacionais que alimentarão o setor de computação quântica na descoberta de medicamentos a longo prazo.
Surgimento de Plataformas Híbridas de IA e Computação Quântica para Descoberta de Medicamentos Reduzindo o Custo Computacional
A combinação de modelos de aprendizado profundo com circuitos quânticos variacionais está gerando acelerações mensuráveis em tarefas de triagem de compostos. A Model Medicines denominou 2025 como o "ano de inflexão" para pilhas híbridas comercialmente viáveis após validar pipelines rápidos de hit para candidato. O projeto da Insilico Medicine focado em KRAS rastreou 100 milhões de moléculas em um fluxo de trabalho clássico-quântico combinado, ilustrando vantagens de escala impossíveis para a computação quântica ou IA isoladamente. A SandboxAQ e a Sanofi estenderam o paradigma à descoberta de biomarcadores, ampliando as aplicações endereçáveis. Protótipos de pesquisa como o Q-Drug codificam moléculas em funções objetivo do modelo de Ising, reduzindo o tempo de computação em quase uma ordem de grandeza. À medida que o hardware amadurece, essas arquiteturas híbridas dominarão o mercado de computação quântica na descoberta de medicamentos graças à sua praticidade na era quântica de escala intermediária com ruído.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Decoerência de hardware limita circuitos profundos | -1.40% | Variação global por fornecedor | Médio prazo (2 a 4 anos) |
| Escassez de talentos qualificados em computação quântica para descoberta de medicamentos | -0.80% | América do Norte e Europa com maior acuidade | Longo prazo (≥ 4 anos) |
| Incerteza regulatória sobre dados gerados por computação quântica | -0.60% | Principalmente EUA e UE | Longo prazo (≥ 4 anos) |
| Alto custo de sistemas locais para farmacêuticas de médio porte | -1.10% | Mercados emergentes mais afetados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Decoerência Persistente de Hardware Limitando Circuitos Profundos para Moléculas Grandes
Os dispositivos atuais de escala intermediária com ruído não conseguem preservar estados coerentes por tempo suficiente para executar a profundidade necessária para simulações de proteínas inteiras. Os resultados da Universidade de Rochester mostram que a decoerência cresce exponencialmente com a complexidade molecular, anulando os ganhos de velocidade em alvos maiores. Estudos de emulação por redes tensoriais confirmam que as dimensões de ligação necessárias crescem rapidamente, eliminando as vantagens de tempo de execução assim que os sistemas ultrapassam algumas centenas de qubits. Os desafios de dobramento de proteínas permanecem predominantemente clássicos, forçando os profissionais a confinar o trabalho quântico a modelos baseados em fragmentos ou divisões híbridas. Até que arquiteturas tolerantes a falhas cheguem, esse teto modera a receita endereçável de curto prazo no mercado de computação quântica na descoberta de medicamentos.
Escassez de Talentos Qualificados em Computação Quântica para Descoberta de Medicamentos Inflacionando os Prazos dos Projetos
A demanda por cientistas fluentes em mecânica quântica e química medicinal supera a oferta, desacelerando as acelerações dos projetos. Entrevistas com os principais diretores de tecnologia de farmacêuticas indicam que os orçamentos estão disponíveis, mas as equipes precisam de seis a nove meses para garantir pessoal essencial, estendendo os cronogramas dos pilotos. A academia está apenas agora mesclando os currículos de computação quântica e farmacologia, o que implica atrasos de vários anos antes que um pipeline estável de graduados apareça. Grandes empresas estão lançando academias internas, mas biotecnologias menores muitas vezes precisam terceirizar o desenvolvimento de algoritmos, aumentando a dependência de fornecedores externos e comprimindo as margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
Domínio da Nuvem Acelera o AcessoOs ambientes em nuvem representaram 68,3% da participação do mercado de computação quântica na descoberta de medicamentos em 2026, consolidando sua posição como a principal rota de entrada para a maioria dos usuários farmacêuticos. Os contratos sob demanda fornecem ciclos de qubits sem custos de infraestrutura, e as pilhas totalmente gerenciadas se traduzem em mínima expertise quântica interna. O Azure Quantum Elements da Microsoft e o Programa de Parceiros da IBM relatam aumentos mensais no número de inquilinos farmacêuticos ativos, sinalizando uma base de clientes em expansão.
No entanto, as instalações locais registrarão um CAGR de 14,5% até 2032, impulsionadas por grandes empresas farmacêuticas globais que buscam pipelines proprietários para sigilo competitivo. Essas instalações frequentemente integram equipamentos de modelo de portas criogênicos com clusters de alto desempenho internos, formando infraestruturas híbridas que encurtam os ciclos de revisão de soberania de dados. Consequentemente, os fornecedores que oferecem flexibilidade de implantação configurável estão posicionados para capturar fatias mais amplas do mercado de computação quântica na descoberta de medicamentos.
Por Tipo de Processamento Quântico:
Liderança do Modelo de Portas Enfrenta Desafio FotônicoAs arquiteturas de modelo de portas lideraram a receita de 2026 com 46,7%, refletindo sua compatibilidade com os solucionadores de autovalores variacionais centrais para a química quântica. No entanto, a tolerância dos sistemas fotônicos à operação em temperatura ambiente e a menor decoerência os posicionam como a classe de maior crescimento, avançando a um CAGR de 15,7%. Os recozedores quânticos atualmente preenchem nichos de otimização discreta, como o agrupamento de confôrmeros, detendo 23,1% de participação, enquanto os equipamentos orientados a simuladores detêm 18,5% de participação ao apoiar estudos de evolução temporal para moléculas de médio porte.
A heterogeneidade de hardware implica um futuro pluralista: as equipes farmacêuticas escolherão as modalidades de processamento mais alinhadas aos requisitos de nível de tarefa, incentivando assim estratégias de aquisição de múltiplos fornecedores e ampliando as demandas técnicas dentro do mercado de computação quântica na descoberta de medicamentos.
Por Estágio de Descoberta de Medicamentos:
Domínio da Otimização de Candidatos MudaAs arquiteturas de modelo de portas lideraram a receita de 2026 com 46,7%, refletindo sua compatibilidade com os solucionadores de autovalores variacionais centrais para a química quântica. No entanto, a tolerância dos sistemas fotônicos à operação em temperatura ambiente e a menor decoerência os posicionam como a classe de maior crescimento, avançando a um CAGR de 15,7%. Os recozedores quânticos atualmente preenchem nichos de otimização discreta, como o agrupamento de confôrmeros, detendo 23,1% de participação, enquanto os equipamentos orientados a simuladores detêm 18,5% de participação ao apoiar estudos de evolução temporal para moléculas de médio porte.
A heterogeneidade de hardware implica um futuro pluralista: as equipes farmacêuticas escolherão as modalidades de processamento mais alinhadas aos requisitos de nível de tarefa, incentivando assim estratégias de aquisição de múltiplos fornecedores e ampliando as demandas técnicas dentro do mercado de computação quântica na descoberta de medicamentos.
Por Área Terapêutica:
Liderança da Oncologia Impulsiona a InovaçãoA oncologia comandou uma participação de 41,5% em 2026, onde paisagens mutacionais complexas exigem dinâmica molecular de alta fidelidade, bem adequada à simulação quântica. Os valores vitalícios das terapias oncológicas justificam gastos premium em computação, tornando a oncologia um campo de prova para o retorno sobre investimento quântico inicial. A neurologia deteve 19,2%, as doenças infecciosas 15,8% e os domínios metabólico-cardiovasculares 13,7%. As condições raras e órfãs, embora representem apenas 9,8% hoje, registram o CAGR mais rápido de 14,3% porque a precisão habilitada pelo quântico pode tornar favorável a economia de populações pequenas.
As técnicas quânticas em oncologia já se estendem além da simulação para o aprimoramento de imagens diagnósticas por meio de redes neurais quânticas, demonstrando a amplitude das vias clínicas disponíveis quando o hardware amadurecer. Isso enriquece as perspectivas de longo prazo para a computação quântica no mercado de descoberta de medicamentos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Domínio Farmacêutico Permite o Crescimento de StartupsAs Empresas Farmacêuticas e de Biotecnologia absorveram 53,8% da receita de 2026, confirmando seu papel como clientes âncora. As organizações de pesquisa contratada seguiram com 21,7%, frequentemente oferecendo ambientes quânticos em nuvem sob marca própria para contratos de prestação de serviços. O meio acadêmico representou 15,4% por meio do desenvolvimento de algoritmos financiado por bolsas que alimenta os pipelines comerciais. As startups capturaram 9,1%, mas projetam um CAGR de 13,7%, refletindo forte financiamento de capital de risco e menor inércia organizacional.
Essa combinação demonstra um impulso bilateral: os patrocinadores farmacêuticos consolidados garantem capacidade, enquanto os novos participantes ágeis impulsionam algoritmos inovadores com maior rapidez. Sua interação avança todo o mercado de computação quântica na descoberta de medicamentos, estabelecendo novas cadeias de ferramentas e pontos de prova.
Análise Geográfica
Mercado de Computação Quântica na Descoberta de Medicamentos na América do Norte
A América do Norte reteve 51,1% da receita de 2026, aproveitando seu denso cluster de fornecedores de hardware quântico e sedes de grandes empresas farmacêuticas. Iniciativas federais como o Desafio de Computação Quântica do NIH canalizam subsídios públicos diretamente para aplicações em saúde. O acoplamento do setor privado exemplificado pelo computador quântico dedicado à saúde da IBM e da Cleveland Clinic demonstra o comprometimento institucional. Em conjunto, esses fatores criam um ciclo de retroalimentação virtuoso no qual os avanços em pesquisa se convertem rapidamente em projetos-piloto comerciais e reforçam a liderança da região.
Mercado de Computação Quântica na Descoberta de Medicamentos na Europa
A Europa ficou em segundo lugar com uma fatia de 28,4%, sustentada por programas multiestados coordenados e compromissos corporativos exemplificados pelos laboratórios quânticos da Boehringer Ingelheim instalados na Alemanha. O continente se beneficia de um ambiente regulatório integrado capaz de harmonizar diretrizes rapidamente assim que os padrões emergem. Chamadas trilaterais entre os Países Baixos, a França e a Alemanha injetam capital em consórcios transfronteiriços, ampliando o ecossistema de fornecedores e apoiando PMEs que alimentam módulos especializados nos fluxos de trabalho das grandes empresas farmacêuticas.
Mercado de Computação Quântica na Descoberta de Medicamentos na APAC
A Ásia-Pacífico, embora atualmente menor, é a geografia de avanço mais rápido, crescendo a um CAGR de 17,1%. O Tencent Quantum Lab da China busca otimização proprietária de circuitos para química medicinal, enquanto a Fujitsu e o RIKEN do Japão avançam em linhas de hardware supercondutor voltadas explicitamente para cargas de trabalho de descoberta de medicamentos. O apoio sem precedentes de AUD 940 milhões da Austrália à PsiQuantum exemplifica a ambição governamental de alcançar posições de vanguarda. Universidades regionais como a Hong Kong Polytechnic realizam pesquisas em microprocessadores quânticos que se filtram rapidamente para startups, criando um novo pipeline de ferramentas adaptadas às necessidades farmacêuticas locais.
Mercado de Computação Quântica na Descoberta de Medicamentos no Oriente Médio e na LATAM
O restante do mundo, incluindo o Oriente Médio e a América Latina, ainda está por ser explorado. Suas curvas de adoção dependem da implantação de serviços em nuvem que mitiguem as barreiras de capital; à medida que os fornecedores de plataformas ampliam as instalações de colocalização, a adoção deve se acelerar, mas contribuições de receita expressivas se materializam principalmente após 2027. No geral, as variações regionais refletem diferenças no acesso a capital, talentos e agilidade na formulação de políticas, mas, coletivamente, garantem que o mercado de computação quântica na descoberta de medicamentos adquira contornos genuinamente globais até o final da década.
Cenário Competitivo
A concorrência é moderada, mas se intensifica à medida que especialistas em modelo de portas, pioneiros fotônicos, hiperescaladores em nuvem e laboratórios apoiados por farmacêuticas disputam as primeiras vitórias de referência. As parcerias estratégicas dominam porque nenhuma entidade detém todas as competências necessárias. A IBM se alinha com a Moderna na previsão de estrutura de mRNA, o Google Quantum AI faz parceria com a Boehringer Ingelheim para trabalhos de dinâmica molecular, e a IonQ se une à AstraZeneca para integrar serviços de qubits nos pipelines existentes da AWS. Tais alianças compartilham riscos, mesclam expertise de domínio e aceleram o tempo de validação para algoritmos quânticos.
A diferenciação tecnológica se concentra em três pilares: estabilidade de qubits, bibliotecas específicas de química e integração perfeita de API com sistemas de informática legados. Os fornecedores fotônicos argumentam que sua operação em temperatura ambiente remove um obstáculo fundamental, enquanto os titulares supercondutores destacam maiores fidelidades de portas. Os fornecedores de pilhas de software, por sua vez, cortejam desenvolvedores com kits de ferramentas em Python e kernels pré-calibrados ajustados para Hamiltonianos de química medicinal. Os registros de propriedade intelectual estão crescendo, com a patente de determinação de circuito quântico da Tencent ilustrando a corrida para consolidar caminhos de otimização algorítmica.
Existem oportunidades de espaço em branco em módulos de conformidade capazes de traduzir saídas quânticas em formatos prontos para reguladores, bem como em estruturas híbridas de IA e computação quântica feitas sob medida para modelagem de doenças raras, onde a escassez de conjuntos de dados desafia o aprendizado profundo convencional. Startups como a Menten AI, que alcançou o primeiro terapêutico peptídico projetado por computação quântica, mostram como aplicações verticais focadas podem disromper nichos sem competir diretamente com os hiperescaladores. Nos próximos cinco anos, espera-se que a atividade de fusões e aquisições aumente à medida que grandes farmacêuticas adquirem empresas de algoritmos para internalizar o conhecimento, consolidando progressivamente o mercado de computação quântica na descoberta de medicamentos.
Líderes do Setor de Computação Quântica na Descoberta de Medicamentos
-
IBM Quantum
-
Google Quantum AI
-
D-Wave Systems
-
Rigetti Computing
-
IonQ
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Computação Quântica no Mercado de Descoberta de Medicamentos Empresas cobertas neste relatório
- IBM Quantum
- Google Quantum AI
- D-Wave Systems
- Rigetti Computing
- IonQ
- Fujitsu
- Atos Quantum
- QC Ware
- Zapata Computing
- QuEra Computing
- PsiQuantum
- Xanadu
- Quantinuum (Cambridge Quantum + Honeywell)
- Microsoft (Azure Quantum)
- AWS Braket
- ProteinQure
- Menten AI
- Qubit Pharmaceuticals
- Schrödinger Inc.
- XtalPi
Desenvolvimentos industriais recentes em Computação Quântica no Mercado de Descoberta de Medicamentos
- Julho de 2025: Fujitsu e RIKEN apresentaram um computador quântico supercondutor de 256 qubits para fortalecer os fluxos de trabalho híbridos de descoberta de medicamentos, com um roteiro de 1.000 qubits para 2026.
- Junho de 2025: IonQ, AstraZeneca, AWS e NVIDIA demonstraram pipelines de desenvolvimento de medicamentos acelerados por computação quântica em ambientes de teste de produção.
- Março de 2025: Fujitsu lançou software de operações quânticas de código aberto para ampliar a acessibilidade em nuvem.
- Junho de 2024: Microsoft adicionou módulos de Química Generativa e Teoria do Funcional da Densidade Acelerada ao Azure Quantum Elements para triagem de alto rendimento.
Escopo do Relatório Global do Mercado de Computação Quântica na Descoberta de Medicamentos
Visão geral da segmentação
| Computação Quântica Baseada em Nuvem |
| Sistemas Quânticos Locais |
| Processadores Quânticos de Modelo de Portas |
| Recozedores Quânticos |
| Computadores Quânticos Fotônicos/Ópticos |
| Simuladores/Emuladores Quânticos |
| Identificação e Validação de Alvos |
| Geração de Hits e Descoberta de Candidatos |
| Otimização de Candidatos |
| Seleção de Candidatos Pré-Clínicos |
| Oncologia |
| Neurologia e Sistema Nervoso Central |
| Doenças Infecciosas |
| Doenças Metabólicas e Cardiovasculares |
| Doenças Raras e Órfãs |
| Empresas Farmacêuticas e de Biotecnologia |
| Organizações de Pesquisa Contratada (CROs) |
| Institutos Acadêmicos e de Pesquisa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modo de Implantação | Computação Quântica Baseada em Nuvem | |
| Sistemas Quânticos Locais | ||
| Por Abordagem de Processamento Quântico | Processadores Quânticos de Modelo de Portas | |
| Recozedores Quânticos | ||
| Computadores Quânticos Fotônicos/Ópticos | ||
| Simuladores/Emuladores Quânticos | ||
| Por Estágio de Descoberta de Medicamentos | Identificação e Validação de Alvos | |
| Geração de Hits e Descoberta de Candidatos | ||
| Otimização de Candidatos | ||
| Seleção de Candidatos Pré-Clínicos | ||
| Por Área Terapêutica | Oncologia | |
| Neurologia e Sistema Nervoso Central | ||
| Doenças Infecciosas | ||
| Doenças Metabólicas e Cardiovasculares | ||
| Doenças Raras e Órfãs | ||
| Por Usuário Final | Empresas Farmacêuticas e de Biotecnologia | |
| Organizações de Pesquisa Contratada (CROs) | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de computação quântica na descoberta de medicamentos?
O tamanho do mercado de computação quântica na descoberta de medicamentos é de 0,57 bilhões de USD em 2027.
Com que rapidez se espera que o mercado de computação quântica na descoberta de medicamentos cresça?
Está projetado para registrar um CAGR de 12,48% entre 2027 e 2032.
Qual modo de implantação detém a maior participação?
As soluções baseadas em nuvem dominam com 68,3% da participação do mercado de computação quântica na descoberta de medicamentos em 2026.
Qual segmento de hardware está crescendo mais rapidamente?
Os processadores quânticos fotônicos devem se expandir a um CAGR de 15,7% até 2032.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está avançando a um CAGR de 17,1%, superando todas as outras geografias devido ao pesado financiamento público e à crescente demanda farmacêutica.
Qual é a principal barreira técnica hoje?
A decoerência de hardware limita a profundidade dos circuitos quânticos para moléculas complexas, restringindo as simulações de proteínas inteiras no curto prazo.