
Marktgröße und Anteil des Private-Credit-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
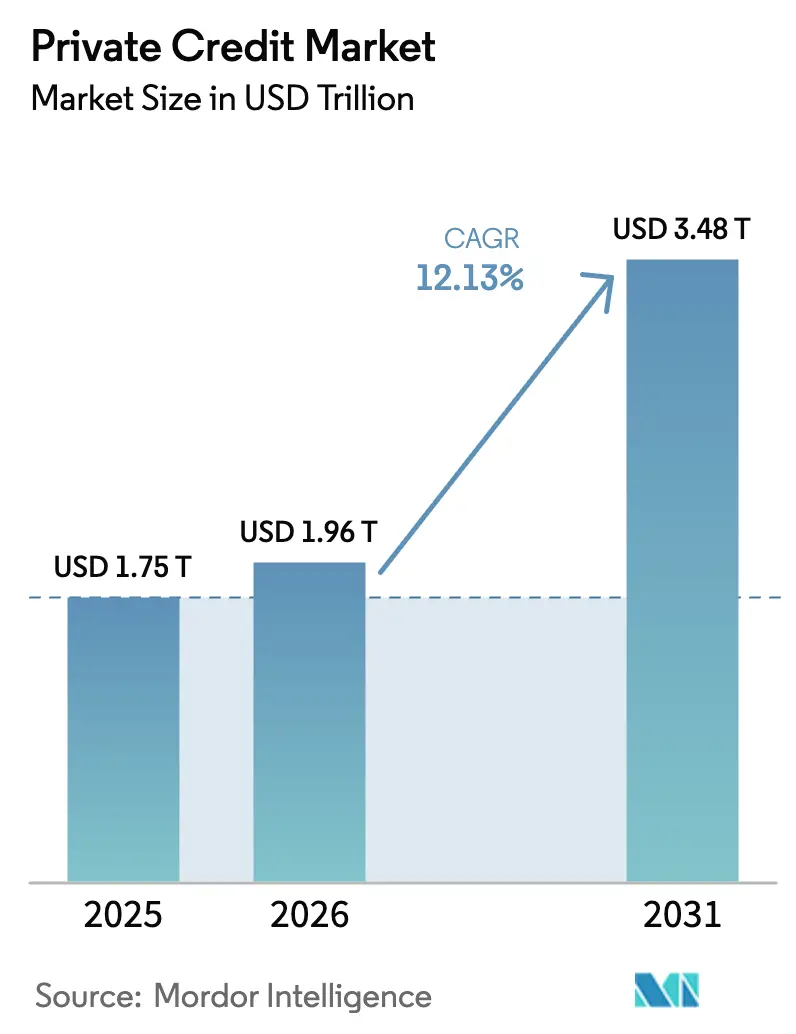
| Marktgröße (2026) | 1.96 Billionen US-Dollar |
| Marktgröße (2031) | 3.48 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
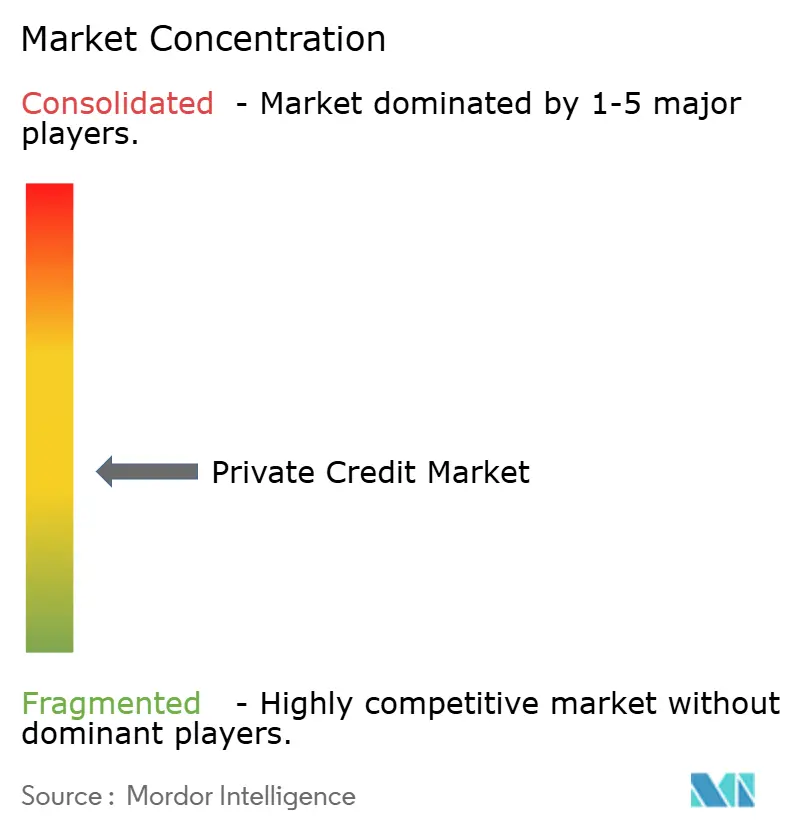
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Private Credit von Mordor Intelligence
Die Größe des Marktes für Private Credit wird voraussichtlich von 1,75 Billionen USD im Jahr 2025 und 1,96 Billionen USD im Jahr 2026 auf 3,48 Billionen USD bis 2031 anwachsen, was einem CAGR von 12,13 % zwischen 2026 und 2031 entspricht.
Der Wachstumspfad spiegelt den Wandel von einer alternativen Anlageklasse zu einem etablierten Finanzierungskanal wider, der nun eine breite Palette von mittelständischen und großen Unternehmenskreditnehmern unterstützt. Der Wettbewerbsdruck durch Banken hat seit Ende 2025 zugenommen, was die Preisgestaltung und das Wachstum wahrscheinlich dämpfen, den langfristigen Einführungstrend jedoch nicht ändern wird. Strukturelle Kapitalbeschränkungen für Banken im Rahmen finalisierter und anstehender Basel-Rahmenwerke lenken ausgewählte Kreditengagements weiterhin in Richtung von Nicht-Banken-Kanälen, was die laufende Origination für den Private-Credit-Markt unterstützt. Plattformskalierung und Spezialisierung sind Unterscheidungsmerkmale, da Manager in vermögensbesicherte Finanzierungen (Asset-Backed Finance) und Risikotransfer-Partnerschaften mit Banken expandieren, um den Dealflow aufrechtzuerhalten und Renditen zu verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führte Direct Lending im Jahr 2025 mit einem Umsatzanteil von 65,85 % am Markt für Private Credit, während Specialty Finance bis 2031 voraussichtlich mit einem CAGR von 13,97 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2025 65,25 % des Marktes für Private Credit auf kleine und mittlere Unternehmen, und große Konzerne werden bis 2031 voraussichtlich mit einem CAGR von 12,90 % wachsen.
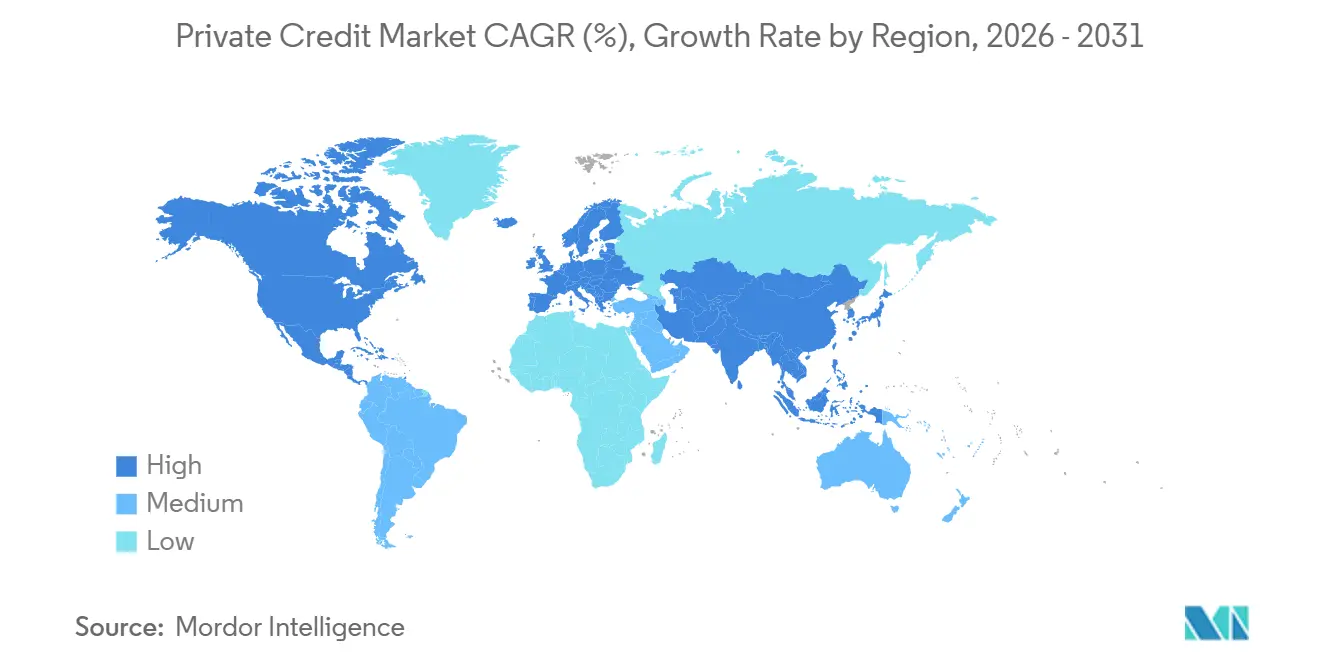
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 60,12 % am Markt für Private Credit, und der asiatisch-pazifische Raum wird auf seinem aktuellen Expansionskurs bis 2031 voraussichtlich mit einem CAGR von 13,30 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Der Rückzug der Banken im Rahmen des Basel III Endgame erhöht die Kapitalkosten der Banken und verlagert die Unternehmenskreditvergabe auf Private Credit | +3.2% | Global, mit kurzfristiger Konzentration in Nordamerika und Beschleunigung in Europa ab 2026, wenn Basel IV schrittweise eingeführt wird | Kurzfristig (≤ 2 Jahre), intensiviert sich durch die Umsetzung 2026-2027 |
| Refinanzierungs- und Fälligkeitsmauern (Maturity Walls) bei Leveraged Finance und Gewerbeimmobilien (CRE) schaffen einen mehrjährigen Dealflow für Private Credit | +2.8% | Nordamerika (primär), Europa (sekundär), mit CRE-Fälligkeitskonzentration in US-Sunbelt-Märkten und europäischen Gateway-Städten | Mittelfristig (2-4 Jahre), mit Höhepunkt im Fälligkeitszyklus 2026-2028 |
| Versicherungskapital beschleunigt die Allokation in Private Credit, da Klarstellungen zu Solvency II/NAIC die Kapitaleffizienz verbessern | +2.1% | Global, mit führender Akzeptanz in Nordamerika durch Lebensversicherer und europäische Versicherer im Rahmen von Solvency II | Mittelfristig (2-4 Jahre), institutionalisiert sich bis 2027-2028 |
| Risikotransfer-Deals von Banken (SRT/CRT) eröffnen einen neuen Zufluss an Vermögenswerten für Private-Credit-Plattformen | +1.7% | Europa (dominant, jährliche SRT-Emission von über 550 Mrd. USD), Nordamerika (beschleunigt, Rekordaktivität in den USA 2024-2025) | Kurz- bis mittelfristig (≤ 3 Jahre), mit regulatorischem Rückenwind bis 2027 |
| NAV-Finanzierung und Private-Credit-Secondaries erweitern die Liquidität und den adressierbaren Markt | +1.9% | Nordamerika (ausgereift), Europa (Wachstumsphase), mit aufstrebenden Aktivitäten an asiatisch-pazifischen Sekundärmärkten | Mittel- bis langfristig (2-5 Jahre), institutionalisiert sich, wenn sich LP-Liquiditätsinstrumente normalisieren |
| Investitionen (Capex) in KI/Rechenzentren und Energiewende erfordern maßgeschneiderte, großvolumige private Finanzierungen | +2.4% | Nordamerika (KI-Infrastruktur), Europa und APAC (Energiewende), mit Konzentration der Projektfinanzierung in Regionen mit starkem Anteil an erneuerbaren Energien | Langfristig (≥ 4 Jahre), mit vorgezogenen KI-Investitionen in 2026-2027 und anhaltendem Einsatz für die Energiewende bis 2031 |
| Quelle: Mordor Intelligence | |||
Basel III Endgame und Rückzug aus der Bankkreditvergabe
Regulatorische Reformen in den USA und Europa kalibrieren die Kapitalallokation bei Großbanken neu, was die relative Kapitalintensität ausgewählter Unternehmens-, Leveraged- und Projektfinanzierungsengagements erhöht und eine Verlagerung der Kreditvergabe hin zu Nicht-Banken-Kanälen verstärkt. Europäische Kreditgeber handeln bereits im Rahmen von Basel 3.1 durch eine stärkere Nutzung signifikanter Risikotransfers, um risikogewichtete Aktiva zu optimieren, was durch ABN AMROs ersten Portfolio-SRT in Höhe von 2,35 Milliarden USD belegt wird, der die risikogewichteten Aktiva um 1,88 Milliarden USD reduzierte[1] Banken nutzen auch synthetische Absicherungen für US-Portfolios, um Konzentrationen zu steuern und das Tail-Risk zu reduzieren, während sie gleichzeitig Kundenbeziehungen aufrechterhalten, wie der SRT der Deutschen Pfandbriefbank zeigt, bei dem die Kreditabsicherung eine Mezzanine-Tranche eines ausführenden US-Kreditportfolios abdeckte[2] Diese Maßnahmen schaffen einen stetigen, diversifizierten Asset-Fluss zu Private-Credit-Plattformen, die sich auf First-Loss- und Mezzanine-Tranchen spezialisieren, was den Kapitalentlastungszielen der Banken gerecht wird und Investoren attraktive risikobereinigte Renditen bietet. Da die Umsetzungsfristen in Europa und Großbritannien weiterlaufen und die Regulierung in den USA voranschreitet, behält der Private-Credit-Markt eine strukturelle Rolle als ergänzende Finanzierungsquelle neben den Banken.Refinanzierungs-Dynamik und fälligkeitsgesteuerter Dealflow
Ein mehrjähriger Refinanzierungszyklus in den Bereichen Leveraged Finance und Gewerbeimmobilien (CRE) erhöht die Nachfrage nach maßgeschneiderten Rekapitalisierungen und Senior-Plus-Kapitalstrukturen, die der Private-Credit-Markt mit Geschwindigkeit und Sicherheit bepreisen und bereitstellen kann. Strengere Kreditvergaberichtlinien der Banken und der Kostendruck durch variable Zinssätze erhöhen den Bedarf an Hybridlösungen, die vorrangig besicherte Schulden, Mezzanine-Schichten und Vorzugsaktien (Preferred Equity) kombinieren, um Bewertungslücken zu schließen, die im Niedrigzinsfenster 2020-2021 entstanden sind. Das Ergebnis ist ein größeres Spektrum an Möglichkeiten in Sektoren mit Fälligkeitskonzentrationen, in denen private Vehikel Strukturen an die Asset-Qualität, den Geschäftsplan und das Sponsor-Profil anpassen können, anstatt sich auf standardisierte Syndizierungen zu verlassen. Manager mit Asset-Backed-Expertise und Restrukturierungs-Know-how sind in der Position, DSCR-sensitive Immobilien und Betreibergesellschaften mit variablen Cashflows zu finanzieren, was eine umsichtige Verschuldung und strengere Covenants zum Schutz vor Verlusten ermöglicht. Der Private-Credit-Markt ist in diesen Zyklen daher nicht nur ein Kreditgeber der letzten Instanz, sondern eine primäre Liquiditätsquelle, die gesunde Kreditnehmer stabilisieren und die Restrukturierung schwächerer Kredite beschleunigen kann.Versicherungskapitalallokation und regulatorische Klarheit
Spezialisierte Infrastruktur- und Private-Credit-Vehikel ziehen Allokationen von Lebensversicherern an, da variabel verzinsliche Erträge, strukturelle Schutzmechanismen und eine geringere Mark-to-Market-Volatilität mit langfristigen Verbindlichkeiten übereinstimmen. Jüngste Fondsabschlüsse in der Infrastrukturfinanzierung und der Energiewende deuten auf wachsende Pipelines für Strukturen mit Investment-Grade-Äquivalent hin, die die Kapitalisierungs- und Renditeziele der Versicherer erfüllen. Während Versicherer ihre Allokationen in Private-Credit-Bereiche standardisieren, können Manager mit solider Origination, Betreuung (Servicing) und Berichterstattung längere Laufzeiten und Merkmale wie Cash Sweeps und an das Rating gekoppelte Step-ups anbieten, die regulatorischen und ALM-Restriktionen entsprechen. Diese Verschiebungen tragen zur Finanzierung von Senior- und Senior-Plus-Krediten in Kernsektoren wie Versorgungsunternehmen, digitale Infrastruktur und vertraglich gebundene erneuerbare Energien bei und erweitern die adressierbare Basis für den Private-Credit-Markt über von Sponsoren unterstützte Unternehmenskredite hinaus. Im Gegenzug können diversifizierte Versicherungsmandate die Zyklizität bei der Mittelbeschaffung verringern und die Kapitalbereitstellung (Deployment) auch bei Wiederöffnung der öffentlichen Märkte aufrechterhalten.Risikotransfer von Banken und Marktexpansion bei SRT/CRT
Der Risikotransfer ist heute ein zentraler Kanal, der Bankbilanzen mit privatem Kapital verbindet, wobei Mezzanine- und First-Loss-Tranchen es den Banken ermöglichen, Kapital freizusetzen und die Kundenbetreuung fortzusetzen. Der erste SRT von ABN AMRO mit einer Private-Credit-Plattform ermöglichte eine Kapitalentlastung bei einem großen Unternehmensportfolio und veranschaulicht, wie europäische Banken Risiken abbauen und gleichzeitig Origination und Servicing aufrechterhalten können. Die synthetische Absicherung der Deutschen Pfandbriefbank auf ein US-Bürokreditportfolio zeigt, wie SRTs auf spezifische Anlageklassen und strategische Anpassungen, einschließlich Marktaustritte, zugeschnitten werden können. Für Investoren bieten SRTs ein diversifiziertes Engagement in etablierten Portfolios mit definierten Verlustabsorptionsrollen und Governance, was mittlere bis hohe einstellige unverschuldete Renditen mit bedeutsamen Puffern gegen Verluste erzielen kann. Während Banken diese Programme standardisieren, können Private-Credit-Plattformen mit quantitativer Risikoanalytik und Branchenspezialisten ihre Beteiligung über Unternehmens-, CRE- und Verbraucherpools hinweg skalieren.Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Die Spread-Kompression durch wiedereröffnete syndizierte Märkte verringert die Illiquiditätsprämie für Private Credit | -1.8% | Nordamerika (Hauptauswirkung), mit sekundärer Kompression in europäischen Large-Cap-Segmenten, wenn BSL-Märkte wieder aktiv werden | Kurzfristig (≤ 2 Jahre), intensiviert sich bis 2026, falls die Kreditvergabe der Banken nach regulatorischer Erleichterung zunimmt |
| Aushöhlung der Dokumentation (lockere Maintenance-Covenants, LME-Risiko) kann die Verlusthöhe erhöhen | -1.3% | Global, mit Konzentration in Nordamerika, bei Large-Cap/Upper-Mid-Market-Deals und europäischen Mega-Transaktionen über 588,1 Mio. USD | Mittelfristig (2-4 Jahre), materialisiert sich in Ausfallzyklen, wenn sich der Covenant-Schutz als unzureichend erweist |
| Bewertungsintransparenz und geringe Sekundärliquidität erhöhen das Ausstiegsrisiko und die Bedenken hinsichtlich der NAV-Glättung | -0.9% | Global, mit starkem Fokus auf semi-liquide Retail-Vehikel in Nordamerika und Evergreen-Strukturen, die Allokationen von vermögenden Privatkunden erfassen | Kurz- bis mittelfristig (≤ 3 Jahre), kristallisiert sich heraus, wenn Rücknahmedruck zu Liquidierungen von Vermögenswerten mit Abschlägen zwingt |
| Risiko regulatorischer Neukalibrierungen (Basel-Neuvorschlag, NAIC-RBC-Anpassungen) könnte den Rückzug der Banken abmildern oder das Versichererkapital erhöhen | -0.7% | Nordamerika (Unsicherheit bezüglich der Revision des Basel Endgame), Europa (laufende Überwachung der Implementierung von Basel IV) | Mittelfristig (2-4 Jahre), abhängig von den regulatorischen Abschlusszyklen 2026-2027 |
| Quelle: Mordor Intelligence | |||
Spread-Kompression und Wettbewerb am BSL-Markt
Wiedereröffnete syndizierte Märkte haben die Preisgestaltung verschärft und die Refinanzierungsoptionen für Kreditnehmer im gehobenen Mittelstand (Upper Mid-Market) und bei Großunternehmen (Large-Cap) erhöht, was die Illiquiditätsprämie komprimiert, die die jüngsten Renditen im Private-Credit-Bereich gestützt hat. Mit zunehmendem Wettbewerb tendieren die Geschäftsbedingungen (Deal Terms) zu kreditnehmerfreundlichen Strukturen, wobei einige Transaktionen zu Spreads abgewickelt werden, die näher am BSL-Niveau liegen[3] Die Auswirkungen sind am deutlichsten bei größeren Club-Deals sichtbar, bei denen Sponsoren das Risiko über mehrere Kreditgeber in beiden Kanälen syndizieren können, was Druck auf private Konditionen ausübt, es sei denn, die Kreditgeber setzen Disziplin bei Leverage, Covenants und Dokumentation durch. Skalierbare Plattformen mit tiefen Origination-Pipelines und breiter Sektorabdeckung können selektiver vorgehen, aber Manager im mittleren Segment stehen unter Bereitstellungsdruck (Deployment Pressure), was risikobereinigte Renditen aushöhlen kann. Im Gegensatz dazu stützen echte Nischen im mittleren Markt (Middle Market) mit niedrigerem EBITDA weiterhin eine festere Preisgestaltung und stärkere Gläubigerschutzmechanismen, die die Differenzierung für spezialisierte Kreditgeber aufrechterhalten.Aushöhlung der Dokumentation und LME-Risiko
Eine lockerere Dokumentation in ausgewählten Segmenten verringert die Sichtbarkeit von Frühwarnungen und kann die Verhandlungspositionen bei Restrukturierungen schwächen, was das Risiko der Verlusthöhe (Loss Severity) erhöht. Liability Management Exercises (LME), die nicht teilnehmende Kreditgeber nachrangig stellen oder Sicherheiten verschieben, können die Rückflüsse (Recoveries) weiter drücken, wenn Covenants und Spielräume (Baskets) expansiv sind. Der Effekt ist in stark umkämpften, größeren Deals am akutesten, bei denen Geschwindigkeit und Sicherheit Prämien erzielen und Kreditgeber schwächere Bedingungen akzeptieren, um Mandate zu gewinnen[4] Im unteren Mittelstand (Lower Mid-Market) können strengere finanzielle Maintenance-Covenants und maßgeschneidertes Reporting die Schwere von Verlusten mildern und frühere Interventionen ermöglichen, die die Ergebnisse für die Gläubiger stützen. Manager, die Disziplin bei der Dokumentation wahren und Strukturen an der Beständigkeit der Cashflows ausrichten, können den nächsten Ausfallzyklus besser bewältigen.*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Specialty Finance führt das Wachstum bei zunehmender Reife von Direct Lending an.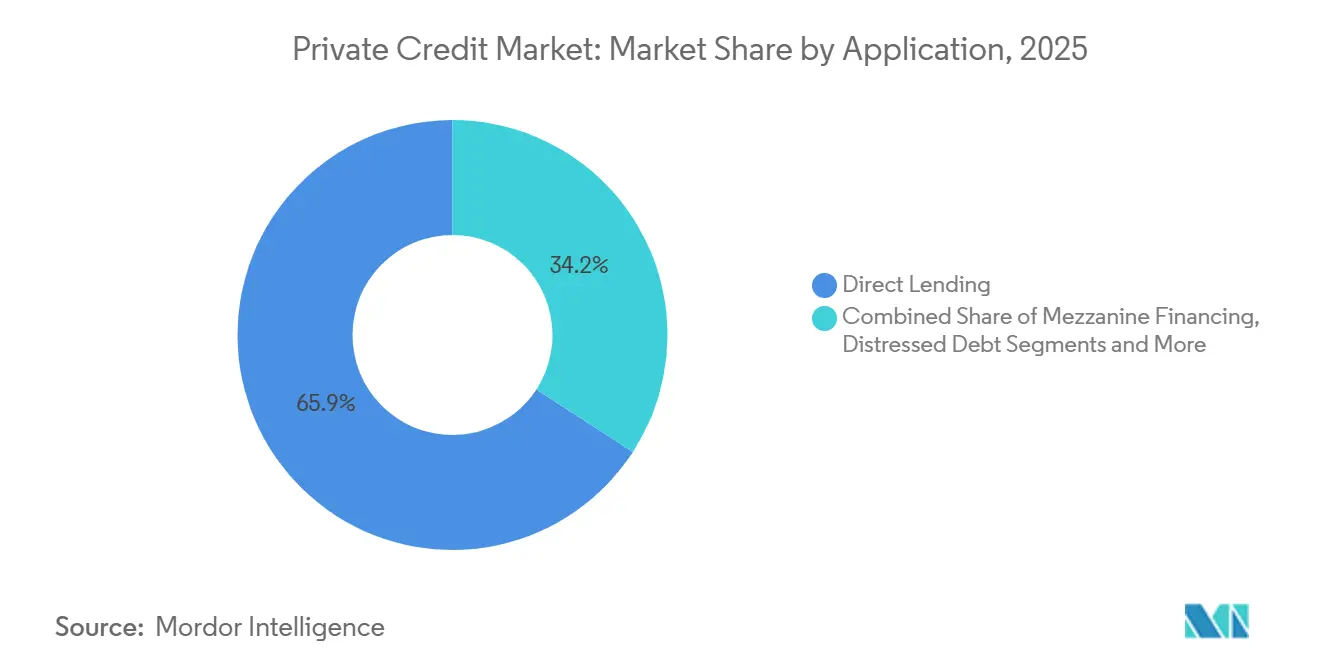
Notiz: Segmentanteile aller einzelnen Segmente beim Kauf des Berichts verfügbar
Nach Endnutzer:
KMU-Dominanz trifft auf GroßunternehmenswachstumKleine und mittlere Unternehmen hielten im Jahr 2025 einen Anteil von 65,25 %, da Banken ihre Bilanzen im mittleren Marktsegment strafften und private Kreditgeber die Ausführungslücke mit maßgeschneiderten Strukturen, schnelleren Zeitplänen und konsistenten Abschlussquoten füllten. Diese Kreditnehmer schätzen Planungssicherheit, auf Cashflow-Profile abgestimmte Covenant-Rahmenwerke sowie beziehungsorientiertes Monitoring – Merkmale, die skalierte Kreditgeber standardisieren können, ohne auf Sorgfalt zu verzichten. Das Segment profitiert von engeren Maintenance-Bedingungen als Large-Cap-Transaktionen, was Raum für frühere Interventionen schafft, die den Verlustumfang reduzieren und die Ergebnisse verbessern können. Non-Sponsor-Finanzierungen sind auch in ausgewählten Regionen gewachsen, in denen inhabergeführte Unternehmen nicht verwässerndes Kapital und serviceorientierte Partner bevorzugen. Da Banken in einige Mid-Market-Nischen zurückkehren, behält die Private-Credit-Branche nach wie vor einen starken Vorteil in Bezug auf Geschwindigkeit, Vertraulichkeit und Flexibilität bei der Kapitalstrukturierung, die KMU benötigen.
Große Konzerne sind die am schnellsten wachsende Endnutzergruppe mit einem CAGR von 12,90 % bis 2031, angetrieben durch den Aufbau von KI-Rechenzentren, die digitale Transformation und ausgewählte Large-Cap-LBOs, bei denen Private-Credit-Clubs Größe und Ausführungssicherheit bieten können. Öffentliche Emissionen haben einen Großteil der kurzfristigen Investitionsausgaben finanziert, doch private Fazilitäten sind integraler Bestandteil der Finanzierung maßgeschneiderter Projekte, der Sicherung spezialisierter Sicherheiten und der Abstimmung von Cashflows auf langfristige Verträge. Infrastruktur, erneuerbare Energien und digitale Vermögenswerte stehen im Mittelpunkt dieser Wachstumswelle, da vertraglich gesicherte Abnahmen, reale Vermögenssicherheiten und unterstützende politische Rahmenbedingungen die Volatilität reduzieren. Infolgedessen wächst die Marktgröße für Private Credit bei großen Unternehmenskreditnehmern durch eine Kombination aus vorrangig besicherten Projektschulden, strukturierten Lösungen und Club-Finanzierungen, die die Kapazität des öffentlichen Marktes ergänzen. Die weitere Dynamik hängt von Disziplin bei Verschuldung, Preisgestaltung und Dokumentation ab, um risikoadjustierte Renditen zu erhalten, während der Wettbewerb zunimmt.
Geografie-Analyse
Markt für Private Credit in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 60,12 % am Markt für Private Credit, gestützt durch das tiefe Sponsor-Ökosystem der Region, institutionelle Kapitalpools und nicht börsengehandelte Vehikel, die den Zugang für eine breitere Investorenbasis erweiterten. Die Mittelbeschaffung verlangsamte sich Ende 2025, da Kreditnehmer wieder auf geöffnete öffentliche Kanäle zurückgriffen und Banken sich bei ausgewählten Leveraged-Finanzierungen erneut engagierten, was zu engeren Spreads bei Transaktionen im oberen Mittelmarktsegment beitrug. Dennoch verankert der Markt für Private Credit weiterhin Sponsor-gestützte Transaktionen durch Ausführungsgeschwindigkeit und Beziehungstiefe und dient gleichzeitig als Liquiditätspuffer für Fälligkeiten, die strukturierte Lösungen erfordern. Der Marktanteil von Private Credit in Nordamerika bleibt durch skalierte Plattformen mit zyklusübergreifenden Zeichnungsbilanzen und Branchenspezialisierung gestützt.
Markt für Private Credit in Europa
Das Wachstum in Europa beschleunigte sich im Jahr 2025, da die Umsetzung von Basel 3.1 die Kapitalkosten für ausgewählte Bankengagements erhöhte und Bilanzen in Richtung Risikotransfer lenkte, was die Origination-Möglichkeiten für große private Kreditgeber erweiterte. Deployment und Transaktionsanzahl erreichten in der Region Rekordniveaus, was sowohl die Sponsor-Aktivität als auch die wachsende Nachfrage von inhabergeführten Unternehmen widerspiegelt, die Sicherheit und Vertraulichkeit schätzen. Die Nutzung von SRT-Strukturen durch europäische Banken zeigt einen dauerhaften Weg für Banken und private Kreditgeber zur Zusammenarbeit bei der Kapitaloptimierung, was den adressierbaren Pool des Marktes für Private Credit über Unternehmens- und Immobilienvermögen hinaus erweitert. Mit dem Inkrafttreten regionaler Vorschriften wie CCD2 für Verbraucherkredite verfeinern Kreditgeber Prozesse, Offenlegungen und Aufsicht, was Transparenz und Anlegervertrauen verbessern sollte.
Markt für Private Credit im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 13,30 %, gestützt durch Verlagerungen in der Lieferkette, den Ausbau der Infrastruktur und regulatorische Entwicklungen, die eine flexiblere Kreditvergabe durch Nichtbanken ermöglichen. Dedizierte Private-Credit-Fonds für Asien haben sich skaliert, wobei Manager auf Gesundheitswesen, Bildung, Logistik, Immobilien und digitale Infrastruktur in wichtigen Märkten mit gläubigerfreundlichen Rechtsordnungen abzielen. Immobilien- und Infrastrukturfinanzierungen bilden einen Großteil der regionalen Nachfrage, da lokale Banken mit Bilanzrestriktionen konfrontiert sind und Sponsoren schnelle Abschlüsse anstreben. Auf diesem Weg ist die Marktgröße für Private Credit im asiatisch-pazifischen Raum auf dem Weg zu steigen, da spezialisierte Manager die Origination ausweiten und Strukturen an lokale Rechtsrahmen anpassen, während sie globale Risikostandards einhalten.
Wettbewerbslandschaft
Größe bleibt ein entscheidender Vorteil auf dem Private-Credit-Markt, da führende Plattformen große Bilanzen, eine breite Sponsorenabdeckung und integrierte Asset-Backed- sowie Unternehmensfähigkeiten (Corporate Capabilities) nutzen, um Mandate zu gewinnen. Golub Capital verzeichnete 2025 ein Rekordjahr bei Finanzierungszusagen und neuem eingeworbenem Kapital, während das Unternehmen gleichzeitig seine europäischen Kapazitäten und Verbriefungsaktivitäten ausbaute, was die Diversifizierung bei Origination und Finanzierung stärkt. Qualitätsfokussiertes Underwriting und eine vorrangig besicherte Ausrichtung (Senior Secured Orientation) differenzieren weiterhin die Performance und halten die Raten notleidender Kredite (Nonaccrual Rates) im Vergleich zu breiteren Maßstäben (Proxies) für Leveraged Credit niedrig. Gleichzeitig haben Specialty-Finance-Strategien innerhalb der Plattform-Mischungen an Anteil gewonnen, da Manager Asset-Backed-, NAV- und Secondaries-Bereiche ausbauen, um Renditen zu verteidigen und den Kapitaleinsatz zyklusfest zu machen. Strategische Partnerschaften mit Banken sind ein weiteres prägendes Merkmal, da SRT-Programme wiederholbar und skalierbar werden und die RWA-Entlastung der Banken mit den Renditezielen der Investoren in Einklang bringen. Der Unternehmensportfolio-SRT von ABN AMRO mit einem Private-Credit-Manager und die synthetische Absicherung von US-Krediten durch die Deutsche Pfandbriefbank zeigen, wie europäische Banken die Kapitaloptimierung operationalisieren. Diese Kooperationen erweitern den Zugang privater Plattformen zu diversifizierten Pools, erhöhen die Datensichtbarkeit und ermöglichen eine Portfoliokonstruktion, die Unternehmens- und Asset-Backed-Engagements mischt. Firmen, die in Analyse-, Servicing- und Governance-Standards investieren, können sich wiederkehrende Allokationen in diesen Programmen sichern und Bankbeziehungen vertiefen. Produktinnovationen und Trends bei der Kapitalbildung unterstreichen die Institutionalisierung des Marktes. Ares schloss Anfang 2026 etwa 7,1 Milliarden USD für seine Credit-Secondaries-Strategie ab und verwies auf die Nachfrage nach LP-geführten Verkäufen und Continuation-Vehikeln, die durch vorrangig besicherte Private-Credit-Portfolios gedeckt sind. Evergreen- und semi-liquide Formate wachsen in ausgewählten Kanälen, während Versicherungsmandate längere Laufzeitstrukturen mit Ratingmerkmalen unterstützen. In diesem Umfeld legen disziplinierte Manager Wert auf Stärke der Dokumentation, Governance-Rechte und Asset-Auswahl, um die Spread-Kompression auszugleichen und den Schutz vor Verlusten (Downside Protection) über alle Zyklen hinweg aufrechtzuerhalten.
Branchenführer im Bereich Private Credit
-
Ares Management
-
Blackstone
-
Goldman Sachs Asset Management
-
HPS Investment Partners
-
Apollo Global Management
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Private Credit Unternehmen in diesem Bericht
- Ares Management
- Blackstone Credit & Insurance
- HPS Investment Partners
- KKR Private Credit
- Apollo Global Management (Private Credit)
- Blue Owl Capital
- Goldman Sachs Asset Management Private Credit
- Oaktree Capital Management (Credit)
- Golub Capital
- Antares Capital
- Bain Capital Credit
- Carlyle Global Credit
- Barings Global Private Finance
- ICG (Intermediate Capital Group)
- Pemberton Asset Management
- Hayfin Capital Management
- Tikehau Capital
- Arcmont Asset Management (Nuveen Private Capital)
- Crescent Capital
- Monroe Capital
- Sixth Street Specialty Lending
- Permira Credit
- H.I.G. WhiteHorse
Neueste Industrielle Entwicklungen in Markt für Private Credit
- Februar 2026: Ares Management Corporation schloss rund 7,1 Milliarden USD für ihre Credit-Secondary-Strategie ab, einschließlich des endgültigen Abschlusses ihres ersten Ares Credit Secondary Fund (ACS) und verbundener Vehikel, sicherte sich etwa 4 Milliarden USD an LP-Eigenkapitalzusagen und übertraf ihr Ziel von 2 Milliarden USD, mit dem Fokus auf überwiegend erstrangig besicherte, Private-Equity-gestützte und variabel verzinsliche private Kreditportfolios.
- Februar 2026: Power Sustainable Infrastructure Credit gab im Dezember 2025 einen endgültigen Abschluss bekannt, mit einem insgesamt ausgerichteten Kapital von über 1 Milliarde USD über den Fonds und SMAs, mit dem Ziel, maßgeschneiderte Finanzierungslösungen in den Bereichen Energie, Transport, Digital, Soziales und Recycling anzubieten.
- Januar 2026: Golub Capital meldete den Abschluss von über 25 Milliarden USD an Finanzierungszusagen und die Aufnahme von 20,5 Milliarden USD an neuem Investitionskapital im Jahr 2025, erweiterte seine europäische Präsenz und belegte den ersten Platz als Emittent von CLOs im mittleren Marktsegment.
- Dezember 2025: ABN AMRO kündigte eine bedeutende Risikotransfertransaktion mit von Blackstone verwalteten Fonds an, die einen Erstverlustrschutz für ein Portfolio aus großen Unternehmenskrediten im Wert von 2,35 Milliarden USD bietet und voraussichtlich die risikogewichteten Aktiva um 1,88 Milliarden USD reduzieren wird.
Markt für Private Credit – Berichtsumfang
Private Credit umfasst die Vergabe von Krediten durch Nicht-Banken, hauptsächlich an kleine und mittlere Unternehmen (KMU) ohne Investment-Grade-Status. Dieser Bericht bietet eine umfassende Analyse des Private-Credit-Marktes. Er untersucht die Marktdynamik, beleuchtet aufkommende Trends in verschiedenen Segmenten und Regionen und bietet Einblicke in verschiedene Produkt- und Anwendungsarten. Darüber hinaus untersucht der Bericht wichtige Akteure und die Wettbewerbslandschaft. Der Bericht zum Private-Credit-Markt ist segmentiert nach Anwendung (Direct Lending, Mezzanine-Finanzierung, Distressed Debt und Specialty Finance), nach Endnutzer (Kleine und mittlere Unternehmen (KMU) und Großunternehmen) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Der Bericht bietet Marktgrößen und Prognosen für den Private-Credit-Markt in Wert (USD) für alle oben genannten Segmente.Segmentierungsübersicht
| Direct Lending |
| Mezzanine-Finanzierung |
| Distressed Debt |
| Specialty Finance |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Restliches Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Restliches Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen) | |
| Restlicher Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Restlicher Naher Osten und Afrika |
| Nach Anwendung | Direct Lending | |
| Mezzanine-Finanzierung | ||
| Distressed Debt | ||
| Specialty Finance | ||
| Nach Endnutzer | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Restliches Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Restliches Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen) | ||
| Restlicher Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Restlicher Naher Osten und Afrika | ||
Wichtige Fragen, die im Bericht beantwortet werden
Wie groß ist der Private-Credit-Markt und wie hoch ist das prognostizierte Wachstum bis 2031?
Die Marktgröße für Private Credit beträgt 1,75 Billionen USD im Jahr 2025 und 1,96 Billionen USD im Jahr 2026, mit einer Prognose von 3,48 Billionen USD bis 2031 bei einer CAGR von 12,13 % für 2026–2031.
Welche Anwendungen sind führend und welche wachsen im Bereich Private Credit am schnellsten?
Direct Lending führte 2025 mit einem Anteil von 65,85 %, während Specialty Finance mit einer CAGR von 13,97 % bis 2031 die am schnellsten wachsende Anwendung ist.
Wie verteilt sich das regionale Wachstum bei Private Credit heute?
Nordamerika hielt im Jahr 2025 einen Anteil von 60,12 % am Markt, und der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 13,30 %, unterstützt durch Infrastruktur und Verlagerungen in der Lieferkette.
Welche Faktoren stützen Private Credit im Jahr 2026 am stärksten?
Strukturelle Bankkapitalregeln, Refinanzierungsbedarf, Versicherungsallokationen, Risikotransfer-Deals von Banken und Investitionen in KI und die Energiewende sind die wichtigsten Treiber, die die Origination und den Kapitaleinsatz im Jahr 2026 stützen.
Was sind die größten Gegenwinde für Private Credit in naher Zukunft?
Die Spread-Kompression durch wiedergeöffnete syndizierte Märkte und eine schwächere Dokumentation bei größeren Deals können die Renditen unter Druck setzen und das Risiko der Verlusthöhe (Loss Severity Risk) bei Workouts erhöhen.
Welche Endnutzergruppen treiben die Nachfrage nach Private Credit an?
KMU hielten im Jahr 2025 einen Anteil von 65,25 %, und große Konzerne wachsen mit einem CAGR von 12,90 % am schnellsten, angetrieben durch digitale Infrastruktur und Projekte zur Energiewende.