
Tamanho e Participação do Mercado de Private Equity dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
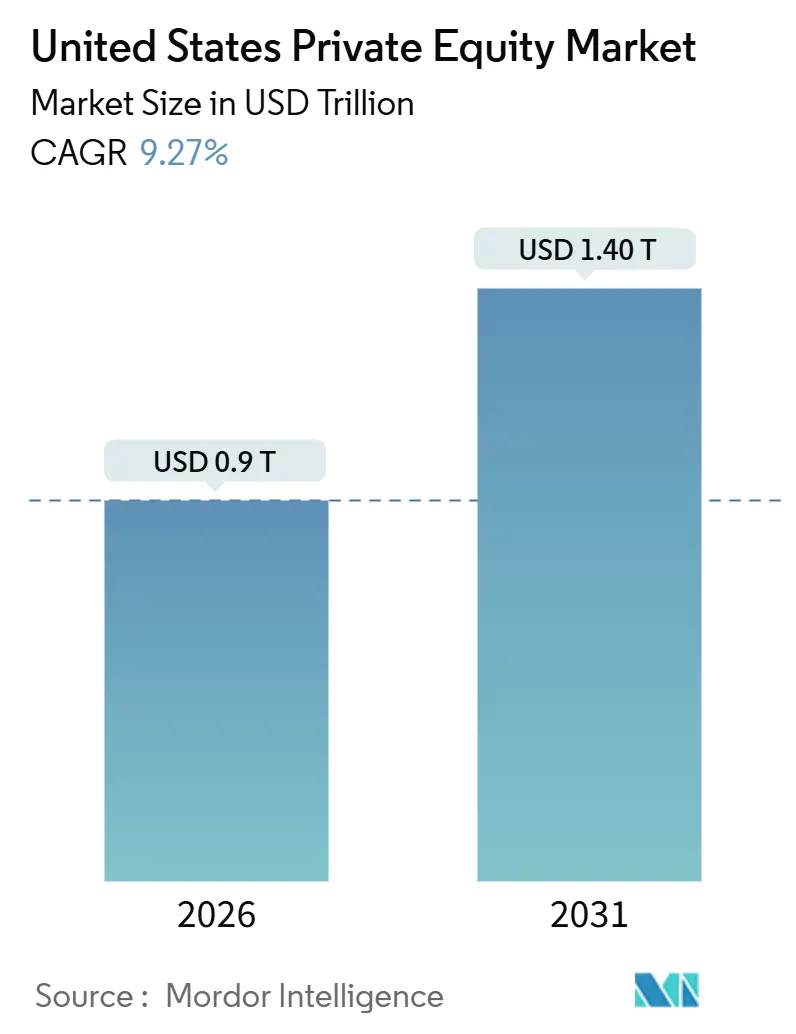
| Tamanho do Mercado (2026) | 0.9 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.40 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.27 % |
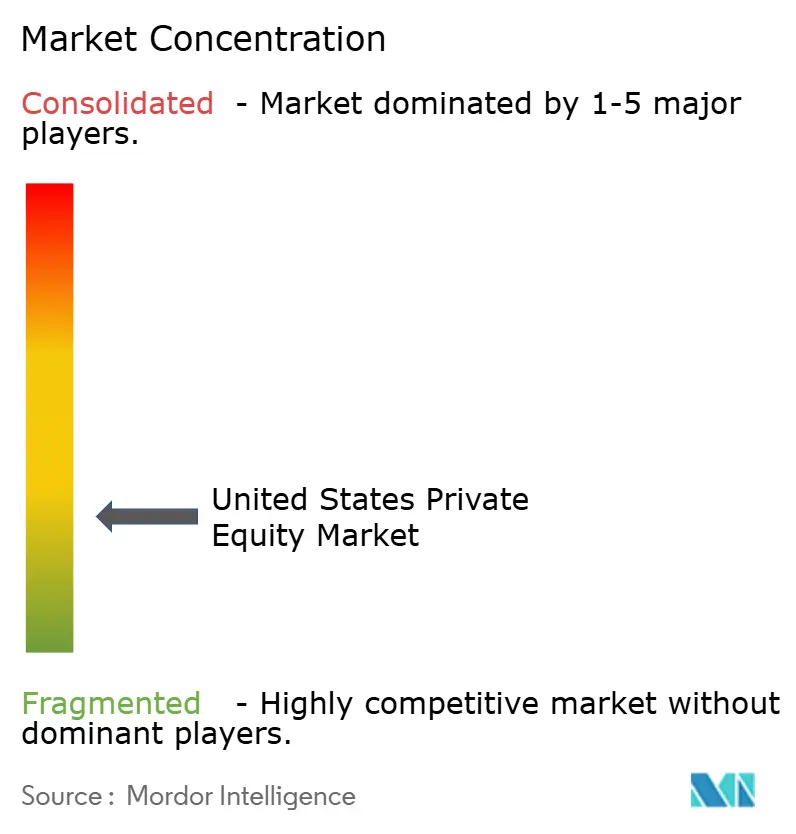
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Private Equity dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de private equity dos Estados Unidos é de USD 900,16 bilhões em 2026 e está projetado para atingir USD 1.402,46 bilhões até 2031 a uma CAGR de 9,27%. Esta trajetória de crescimento reflete uma implantação mais robusta de dry powder, uma verificação mais fácil de investidor credenciado para ofertas da Regra 506(c) e um pipeline mais amplo de desinvestimentos corporativos que se alinham com a criação de valor operacional. A disciplina de avaliação permanece um tema central à medida que os patrocinadores competem com adquirentes estratégicos e fundos soberanos que fazem lances agressivos por ativos de alta qualidade, o que intensifica a necessidade de transformação operacional para compensar a arbitragem de múltiplos mais reduzida. A reaceleração reflete três mudanças estruturais: primeiro, as reservas de dry powder excedem agora USD 880 bilhões entre os fundos sediados nos Estados Unidos em setembro de 2025, criando pressão de implantação que empurra os patrocinadores em direção a plataformas de mercado intermediário e estratégias de add-on. A gestão de liquidez continua a evoluir à medida que veículos de continuação e secundários fornecem distribuições intermediárias enquanto preservam o potencial de valorização em ativos principais.
Principais Conclusões do Relatório
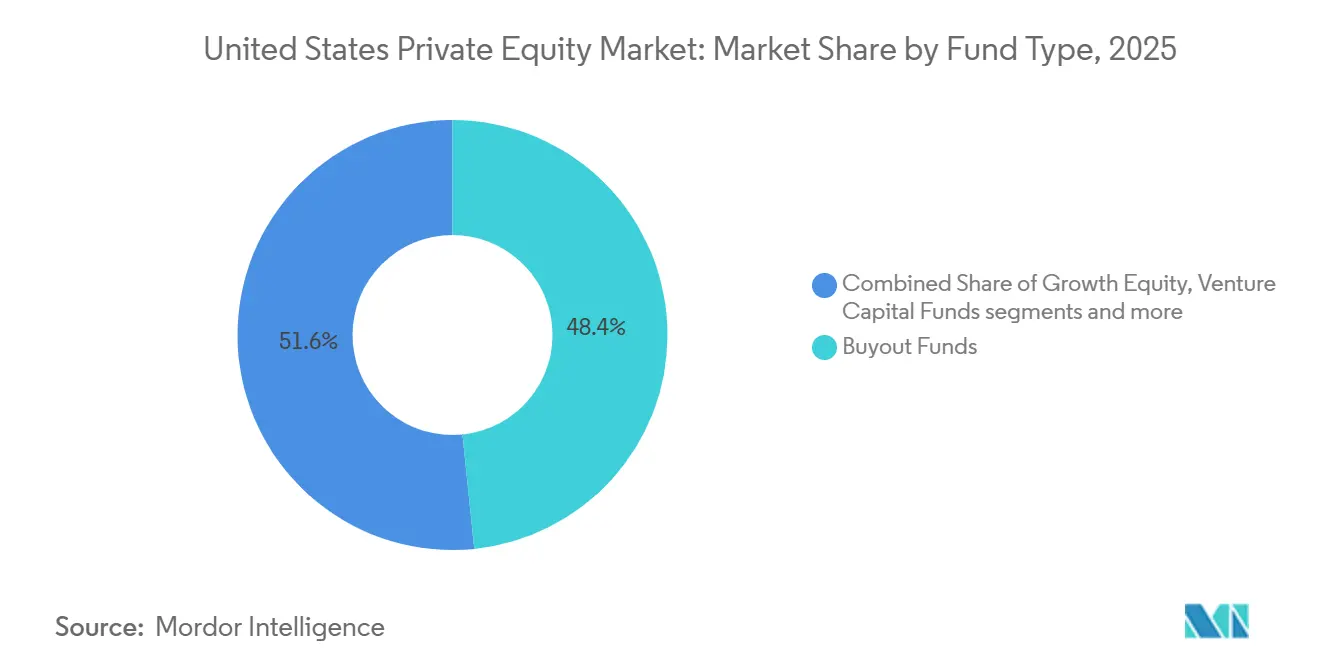
- Por tipo de fundo, os Fundos de Buyout lideraram com 48,39% de participação de mercado em 2025, enquanto os Fundos de Capital de Risco estão projetados para se expandir a uma CAGR de 12,37% até 2031.
- Por foco setorial, Tecnologia e Software comandou 33,24% de participação em 2025, enquanto Saúde e Ciências da Vida está previsto para crescer a uma CAGR de 14,39% até 2031.
- Por tamanho de negócio, as transações Mid-Cap detiveram 42,34% de participação em 2025, enquanto os negócios Small-Cap estão projetados para crescer a uma CAGR de 8,39% até 2031.
- Por tipo de investidor, os Fundos de Pensão responderam por 36,83% de participação em 2025, enquanto Family Offices e Investidores de Alto Patrimônio (HNWIs) devem crescer a uma CAGR de 9,38% até 2031.
- Por geografia, o Nordeste respondeu por 41,64% da atividade em 2025, enquanto o Oeste está projetado para crescer a uma CAGR de 12,38% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Percepções do Mercado de Private Equity dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento dos Níveis de Dry Powder proveniente de Alocações Institucionais dos EUA | +2.1% | Global, com concentração central nos centros financeiros do Nordeste (NY) e do Oeste (CA) | Médio prazo (2 a 4 anos) |
| Fluxo de Negócios Impulsionado pela Digitalização em Software e Serviços Habilitados por Tecnologia | +2.8% | Nacional, com ganhos iniciais no Vale do Silício, Seattle e Austin que se estenderão aos corredores de tecnologia do mercado intermediário | Curto prazo (≤ 2 anos) |
| Sucessão Geracional em Empresas do Mercado Intermediário dos EUA Criando Alvos de Buyout | +1.6% | Cinturão industrial do Meio-Oeste (IL, OH, MI), Sul (TX, GA), clusters de PMEs do Nordeste | Longo prazo (≥ 4 anos) |
| Flexibilização das Regras de Marketing da SEC Ampliando o Pool de Investidores Credenciados | +1.3% | Nacional, com benefício desproporcional para gestores de fundos perenes que visam planos de aposentadoria | Médio prazo (2 a 4 anos) |
| Mandatos de Transição Energética Impulsionando Fundos de PE em Infraestrutura e Energias Renováveis | +0.9% | Oeste (energia solar e eólica na CA, modernização da rede elétrica em CO), Sul (armazenamento de baterias em TX), expansão da APAC para o MEA | Longo prazo (≥ 4 anos) |
| Aceleração de Desinvestimentos Corporativos à medida que Conglomerados Refocam no Core | +0.5% | Nacional, com atividade notável em industriais do Meio-Oeste, ativos de energia do Sul, farmacêutica e tecnologia do Nordeste | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Níveis de Dry Powder proveniente de Alocações Institucionais dos EUA
O dry powder global de private equity atingiu USD 2,51 trilhões em meados de junho de 2025, com fundos sediados nos Estados Unidos detendo aproximadamente USD 880 bilhões, o que sustenta uma robusta agenda de implantação em todo o mercado de private equity dos Estados Unidos. Os alocadores continuaram a elevar as metas de participação no final de 2024 e 2025, e uma parcela significativa dos investidores sinalizou intenção de aumentar os compromissos até 2026, apesar da distribuição mais lenta, o que prolonga o ciclo de reinvestimento dentro do mercado de private equity dos Estados Unidos. A pressão de tempo cresceu à medida que os ativos mais maduros aguardam janelas de saída em portfólios, portanto os gestores priorizam estratégias de plataforma e roll-ups em que as alavancas operacionais podem moldar os retornos independentemente do timing amplo do mercado dentro do mercado de private equity dos Estados Unidos. As instituições concentraram compromissos em fundos de USD 1 bilhão a USD 5 bilhões que podem executar saídas repetíveis, o que reforça o apelo do mercado intermediário para sourcing proprietário e operações de integração. Essa dinâmica inclina a atividade em direção à sucessão de fundadores, programas de add-on e bolt-ons disciplinados, em que as etapas de execução podem amortecer os múltiplos de entrada elevados e produzir pontes de valor mais claras no mercado de private equity dos Estados Unidos.
Fluxo de Negócios Impulsionado pela Digitalização em Software e Serviços Habilitados por Tecnologia
A participação de tecnologia na implantação de capital cresceu ao longo de 2024 e no início de 2025, pois os patrocinadores favoreceram modelos de software com alta receita recorrente e retenção previsível, o que permanece um fator central de alocação no mercado de private equity dos Estados Unidos. Os valores de negócios em software aumentaram em 2024 e no início de 2025, e os múltiplos medianos de receita subiram à medida que os compradores precificavam o crescimento duradouro em plataformas posicionadas para as necessidades de infraestrutura de IA e nuvem em todo o mercado de private equity dos Estados Unidos. A IA generativa absorveu uma grande parcela do capital de risco em 2025, o que reforçou o apetite dos patrocinadores por desinvestimentos de divisões habilitadas por tecnologia, em que a governança autônoma pode acelerar os roteiros de produto. O acordo da Thoma Bravo para adquirir o negócio de Soluções de Aviação Digital da Boeing em abril de 2025 destacou o pipeline de desinvestimentos de industriais legados para a propriedade de patrocinadores dentro do mercado de private equity dos Estados Unidos. A adoção de ferramentas de IA ao longo do ciclo de investimento se expandiu, pois as empresas automatizam fluxos de trabalho de sourcing, due diligence e monitoramento de portfólio para ampliar a capacidade e melhorar a qualidade das decisões no mercado de private equity dos Estados Unidos [1]Thoma Bravo, "Empresas do Portfólio e Transações," Thoma Bravo, thomabravo.com.
Flexibilização das Regras de Marketing da SEC Ampliando o Pool de Investidores Credenciados
Em março de 2025, a equipe da SEC emitiu uma carta de não ação simplificando a verificação de investidor credenciado para ofertas da Regra 506(c), permitindo que os emissores se baseiem em valores mínimos de investimento, o que reduz o atrito para gestores que engajam uma base credenciada mais ampla. Antes dessa mudança, os emissores frequentemente preferiam a Regra 506(b) para evitar o ônus de verificação, o que limitava a solicitação geral e dificultava o alcance a novos grupos de investidores em todo o mercado de private equity dos Estados Unidos. Comentários de escritórios de advocacia caracterizaram a atualização como um catalisador para estruturas de fundos semilíquidos e perenes que podem atender às massas afluentes enquanto mantêm salvaguardas regulatórias. Os canais de contribuição definida apresentam uma oportunidade considerável, pois o design do produto e as estruturas fiduciárias evoluem para permitir parcelas de mercado privado dentro de estratégias de data-alvo no mercado de private equity dos Estados Unidos. Os gestores estão respondendo com o desenvolvimento de ofertas voltadas ao varejo com estruturas mais claras de liquidez, transparência e taxas que atendam às expectativas da SEC e da ERISA.[2]Reed Smith, "A Equipe da SEC Simplifica a Verificação de Investidor Credenciado para Ofertas da Regra 506," Reed Smith, reedsmith.com
Mandatos de Transição Energética Impulsionando Fundos de PE em Infraestrutura e Energias Renováveis
O investimento global em infraestrutura de transição energética acelerou ao longo de 2024 e 2025, à medida que o suporte de políticas e as curvas de custo melhoraram, o que fortaleceu a parcela de infraestrutura dentro do mercado de private equity dos Estados Unidos. A captação de recursos focada no clima cresceu mesmo com a captação mais ampla de PE diminuindo, e os patrocinadores visaram infraestrutura digital, upgrades de rede elétrica e armazenamento, onde a visibilidade da demanda está aumentando juntamente com as necessidades de computação de IA no mercado de private equity dos Estados Unidos. A Lei de Redução da Inflação criou incentivos fiscais, suporte de financiamento e visibilidade de longo prazo que reduzem os riscos de projetos de energia limpa e manufatura relacionada, o que se alinha com a demanda de fundos de pensão e seguradoras por retornos ajustados ao prazo de duração. Os compromissos institucionais, incluindo grandes alocações de fundos de pensão públicos para estratégias de transição, ilustram como perfis de rendimento mais crescimento se encaixam em mandatos orientados por passivo no mercado de private equity dos Estados Unidos. A maioria dos projetos de energia renovável recém-comissionados em 2024 já era mais eficiente em termos de custo do que as alternativas fósseis mais baratas, o que reforça a convicção dos patrocinadores em fluxos de caixa operacionais estáveis e plataformas escaláveis.[3]Agência Internacional de Energia Renovável, "Custos de Geração de Energia Renovável," IRENA, irena.org
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Fiscalização da Transparência de Taxas pela SEC Elevando Custos de Conformidade | -0.7% | Nacional, com pressão aguda sobre gestores de médio porte que não possuem infraestrutura de conformidade dedicada | Médio prazo (2 a 4 anos) |
| Aumento Acentuado nas Taxas de Juros Inflacionando os Custos de Financiamento de Buyouts Alavancados | -1.2% | Nacional, com maior sensibilidade em negócios de mercado intermediário dependentes de dívida sindicada | Curto prazo (≤ 2 anos) |
| Aumento da Concorrência de SPACs e Estratégicos Comprimindo os Múltiplos de Entrada | -0.8% | Nacional, com guerras de lances concentradas em Tecnologia, Saúde e Consumo | Médio prazo (2 a 4 anos) |
| Crescente Escrutínio Político e de ESG sobre Práticas Trabalhistas de PE | -0.3% | Nacional, com aplicação concentrada em 19 estados anti-ESG e pontos de litígio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fiscalização da Transparência de Taxas pela SEC Elevando Custos de Conformidade
As prioridades de fiscalização e exame da SEC em 2025 mantiveram foco em avaliação, taxas e despesas, custódia e divulgações de marketing, o que aumentou os custos fixos para gestores de médio porte no mercado de private equity dos Estados Unidos. Ações e penalidades relacionadas ao cálculo de taxas e conflitos de interesse exigiram que muitos assessores investissem em pessoal, sistemas e suporte de avaliação de terceiros. Novas regras e alterações cobrindo resposta a incidentes, cronogramas de notificação de clientes e requisitos de programas de AML (prevenção à lavagem de dinheiro) que entram em vigor em 2026 elevam ainda mais o padrão de conformidade no mercado de private equity dos Estados Unidos. Essas obrigações pesam mais sobre os gestores emergentes que não têm escala para amortizar custos em bases de ativos maiores, o que pode acelerar a consolidação. Os gestores estão respondendo com controles internos aprimorados, prontidão para auditoria e comunicações mais claras com clientes para reduzir o risco regulatório dentro do mercado de private equity dos Estados Unidos.[4]Sidley Austin, "Revisão do Ano Fiscal de 2025: Fiscalização da SEC Contra Consultores de Investimento," Sidley, sidley.com
Aumento da Concorrência de SPACs e Estratégicos Comprimindo os Múltiplos de Entrada
Os múltiplos de entrada de buyout subiram em 2024 e 2025, à medida que mais patrocinadores e compradores estratégicos perseguiam menos plataformas de escala, o que aumentou a pressão de preços em todo o mercado de private equity dos Estados Unidos. Os estratégicos frequentemente pagavam um prêmio por ativos com ajuste de produto ou canal, forçando os patrocinadores a justificar lances com planos de criação de valor mais rápidos e consideração estruturada quando necessário. Ferramentas criativas como earnouts e notas de vendedor tornaram-se mais comuns para preencher lacunas de avaliação, o que adicionou complexidade à documentação e à governança pós-fechamento no mercado de private equity dos Estados Unidos. Múltiplos de entrada elevados e múltiplos de saída mais baixos comprimiram o espaço para expansão de múltiplos, portanto as melhorias operacionais e a expansão de margem carregaram mais do peso do retorno. Especialistas em nicho setorial com sourcing proprietário e estratégias operacionais estavam melhor posicionados para evitar leilões concorridos e proteger a disciplina de subscrição dentro do mercado de private equity dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fundo: Capital de Risco Avança Rapidamente Apesar da Dominância do Buyout
Os Fundos de Buyout comandaram 48,39% da participação do mercado de private equity dos Estados Unidos em 2025, refletindo a preferência dos patrocinadores por plataformas maduras, geradoras de fluxo de caixa, com caminhos de saída confiáveis. Os Fundos de Capital de Risco estão projetados para crescer a uma CAGR de 12,37% até 2031, sustentados pela concentração de capital em IA e aprendizado de máquina que capturou uma grande parcela do valor de negócios de 2025 em rodadas de estágio inicial e de crescimento. Os Fundos de Equity de Crescimento representaram uma parcela notável do fluxo de negócios por contagem em meados de 2025, embora os grandes add-ons de buyout tenham distorcido o valor em direção a transações de controle em todo o mercado de private equity dos Estados Unidos. As estruturas de mezanino e preferenciais ganharam espaço para preencher lacunas de avaliação e gerenciar a desvantagem em processos com muitas separações. As estratégias de infraestrutura e transição energética atraíram compromissos consistentes com necessidades de longa duração e metas de rendimento estável dentro do mercado de private equity dos Estados Unidos.
O setor de private equity dos Estados Unidos continua a se diversificar entre os tipos de fundos à medida que os alocadores equilibram as metas de retorno com preferências de liquidez e risco. As estratégias de ativos em dificuldade e de recuperação permanecem uma fatia menor, mas podem se expandir se as condições macroeconômicas apertem e ativos com excesso de alavancagem precisem de reestruturação. Grandes gestores focados em setores com estratégias operacionais repetíveis ampliaram seu cardápio de capital para incluir equity estruturado e crédito privado, o que amplia seu conjunto de oportunidades no mercado de private equity dos Estados Unidos. A diferença de desempenho entre especialistas setoriais do quartil superior e generalistas enfatiza o benefício da escala e da especialização no domínio. Os gestores que demonstram subscrição disciplinada, sourcing profundo e due diligence habilitada por tecnologia continuam a atrair apoio no mercado de private equity dos Estados Unidos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Foco Setorial: Saúde e Ciências da Vida Aceleram com Diagnósticos Habilitados por IA
Tecnologia e Software capturou 33,24% de participação em 2025, impulsionada por plataformas de SaaS, nuvem e dados que se alinham a fluxos de trabalho de missão crítica no mercado de private equity dos Estados Unidos. Saúde e Ciências da Vida está previsto para crescer a uma CAGR de 14,39% até 2031, à medida que diagnósticos habilitados por IA, cuidados especializados e plataformas de medtech atraem o interesse dos patrocinadores. A atividade de negócios e saídas em medtech aumentou em 2025 em comparação com 2024, criando espaço para operações de fechamento de capital e desinvestimentos que podem se beneficiar de upgrades operacionais digitais e habilitados por IA. O fluxo de negócios em energia, energia elétrica e serviços públicos continuou a se inclinar em direção a renováveis, rede elétrica e armazenamento, refletindo o suporte de políticas e a visibilidade do financiamento de projetos no mercado de private equity dos Estados Unidos.
O setor de private equity dos Estados Unidos também viu impulso em serviços financeiros e fintech, onde processamento de pagamentos, finanças incorporadas e plataformas de gestão de patrimônio atraíram capital de patrocinadores. As plataformas de serviços ao consumidor e residenciais cresceram à medida que os gestores usaram estratégias de compra e construção para consolidar HVAC, encanamento e serviços especializados que apresentam demanda recorrente. Os industriais e a manufatura se beneficiaram do realinhamento da cadeia de suprimentos e das adições de capacidade doméstica, o que apoiou estratégias de roll-up que criam eficiências de compras e operações no mercado de private equity dos Estados Unidos. Os patrocinadores estão alocando mais recursos operacionais para dados, análises de precificação e capacitação de vendas dentro de plataformas setoriais para acelerar o crescimento orgânico. Os especialistas setoriais mantêm vantagem em sourcing e integração, o que sustenta premissas de subscrição premium no mercado de private equity dos Estados Unidos.
Por Tamanho de Negócio: Estratégias de Compra e Construção Small-Cap Ganham Impulso
As transações Mid-Cap detiveram 42,34% de participação em 2025 e representaram o núcleo da atividade de buyout por contagem e valor no final de 2024 e 2025. Os negócios Small-Cap estão projetados para crescer a uma CAGR de 8,39% até 2031, à medida que as vendas impulsionadas por sucessão e a consolidação regional de manufatura continuam a fornecer alvos para roll-ups no mercado de private equity dos Estados Unidos. As transações de grande porte e mega observaram uma recuperação no número de negócios de USD 5 bilhões e acima em 2024, o que favoreceu plataformas com acesso a capital de escala e capacidade de subscrição. Os múltiplos de entrada para negócios de mercado intermediário permaneceram abaixo dos níveis de grande porte, o que preservou melhores chances para a criação de valor por meio de melhorias operacionais. Patrocinadores com foco setorial e estratégias de integração disciplinadas alcançaram resultados relativos mais fortes no mercado de private equity dos Estados Unidos.
Os gestores continuam a usar add-ons para capturar densidade regional, padronizar sistemas e aprimorar estratégias de precificação para ampliar as margens no mercado de private equity dos Estados Unidos. As equipes de negócios também dependem de parceiros de crédito privado para equilibrar velocidade e certeza onde os mercados sindicados permanecem seletivos. Os mega negócios experimentaram ciclos de saída mais lentos em meados de 2025, o que levou alguns gestores a estender os períodos de detenção ou explorar veículos de continuação para alinhar horizontes. A seletividade e a disciplina de execução permanecem os diferenciadores em todo o espectro de tamanhos de negócios no mercado de private equity dos Estados Unidos.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tipo de Investidor: Family Offices Impulsionam Surto de Co-investimento
Os Fundos de Pensão permaneceram o maior fornecedor de capital com 36,83% de participação em 2025, o que corresponde aos passivos de longa duração aos ciclos de vida dos fundos no mercado de private equity dos Estados Unidos. Family Offices e Investidores de Alto Patrimônio (HNWIs) são o grupo de investidores de crescimento mais rápido a uma CAGR de 9,38% até 2031, à medida que o interesse em co-investimento e a exposição direta aumentam. Os negócios diretos respondem por uma parcela significativa das alocações de family office, e muitos grupos co-investem ao lado de patrocinadores para reduzir taxas enquanto acessam escala no mercado de private equity dos Estados Unidos. Dotações e fundações continuam a ancorar programas diversificados, dado o acesso a gestores e a capacidade de tolerar iliquidez. As seguradoras e os fundos de fundos mantêm papéis estáveis, e os LPs corporativos aparecem com mais frequência como co-investidores estratégicos no mercado de private equity dos Estados Unidos.
O setor de private equity dos Estados Unidos também vê crescente inovação de produtos para investidores individuais, à medida que os gestores desenvolvem veículos semilíquidos projetados para canais de aposentadoria. A interpretação regulatória e as salvaguardas fiduciárias orientam como esses produtos são estruturados, incluindo frameworks de transparência e liquidez. O interesse em mercados privados da base de massa afluente apoia o design de fundos perenes e de intervalo que se encaixam nas diretrizes de planos de aposentadoria no mercado de private equity dos Estados Unidos. As parcerias de distribuição e as plataformas digitais desempenham um papel maior no dimensionamento desses veículos. À medida que as estruturas de produto evoluem, os modelos de taxas se alinham ao valor líquido do ativo em vez do capital comprometido para formatos semilíquidos no mercado de private equity dos Estados Unidos.
Análise Geográfica
O Nordeste respondeu por 41,64% da participação do mercado de private equity dos Estados Unidos em 2025, ancorado pelo centro financeiro de Nova York e pelo corredor de biotecnologia de Boston que sustenta os pipelines de negócios em saúde e software. A região se beneficia de ecossistemas de assessoria profunda e da proximidade de principais parceiros limitados, o que aprimora os circuitos de feedback entre alocadores e gestores no mercado de private equity dos Estados Unidos. A infraestrutura jurídica e contábil no corredor apoia transações com muitas separações e financiamentos transfronteiriços, o que posiciona bem a região para desinvestimentos e saídas complexas. A supervisão regulatória dos escritórios centrais da SEC informa as prioridades de conformidade dos assessores que frequentemente são adotadas cedo pelos gestores sediados no Nordeste. O tamanho do mercado de private equity dos Estados Unidos no Nordeste reflete uma concentração de negócios de alto valor que dependem de especialização setorial e expertise operacional.
O Oeste está projetado para crescer a uma CAGR de 12,38% até 2031, à medida que a consolidação de software do Vale do Silício e os investimentos em energia limpa do Colorado avançam. A Califórnia ancora software empresarial, infraestrutura em nuvem e plataformas de IA, e a densidade de capital de risco da região oferece opcionalidade de saída por meio de secundários de patrocinadores e veículos de continuação no mercado de private equity dos Estados Unidos. As considerações de conformidade relacionadas às regras de divulgação climática na Califórnia e em outros estados ampliam os requisitos de due diligence para alvos da Costa Oeste. Arizona e Nevada estão se desenvolvendo como centros de data centers que atendem a cargas de trabalho de IA, e o corredor de software de Utah fornece alvos de SaaS vertical para roll-ups de plataforma no mercado de private equity dos Estados Unidos. Essas dinâmicas mantêm o Oeste como uma região atraente tanto para patrocinadores de buyout quanto de equity de crescimento.
O Sul e o Meio-Oeste continuam a capturar entradas de capital apoiadas por relocações corporativas, crescimento demográfico, fundadores motivados por sucessão e projetos de transição energética. O Texas permanece um destino principal para investimentos em energia, tecnologia e saúde, enquanto a Flórida mostra impulso em serviços de saúde e logística no mercado de private equity dos Estados Unidos. Carolina do Norte e Geórgia atraem capital em fintech e serviços financeiros, e as pegadas de contratação governamental na Virgínia e no Tennessee adicionam profundidade aos pipelines de negócios. O Meio-Oeste permanece fértil para roll-ups de manufatura e logística, onde os múltiplos de entrada frequentemente ficam abaixo dos níveis costeiros e onde a integração pode criar valor no mercado de private equity dos Estados Unidos. A densidade de add-ons permanece alta no mercado intermediário inferior nessas regiões, o que apoia estratégias de escala nacional sob operadores experientes.
Panorama regulatório
O private equity nos EUA opera sob a supervisão de consultores de investimento liderada pela Securities and Exchange Commission (SEC), com monitoramento em todo o sistema que pode envolver órgãos como o Financial Stability Oversight Council (FSOC). Em março de 2025, a equipe da SEC emitiu uma posição de não ação que simplificou a verificação de investidor credenciado para ofertas da Rule 506(c), permitindo a confiança em valores mínimos de investimento. Isso reduziu o atrito para a solicitação geral e apoiou estruturas semilíquidas mais amplas, alinhadas ao varejo.
Em 2026, várias frentes regulatórias adicionaram novas considerações de conformidade e divulgação, além de iniciativas de formação de capital. A SEC e a CFTC propuseram emendas ao Form PF em 23 de junho de 2026 (Release No. IA-6959), visando a divulgação simplificada, limites mais altos e um foco mais restrito no monitoramento de risco sistêmico. O FSOC também emitiu uma orientação interpretativa proposta em maio de 2026 que enfatizou uma abordagem baseada em atividades para a supervisão de empresas financeiras não bancárias, enquanto o Departamento do Trabalho dos EUA (DOL) avançou em uma regulamentação relacionada à ERISA sobre o processo fiduciário para planos direcionados por participantes, o que pode influenciar como os canais de aposentadoria avaliam a exposição ao private equity.
Análise da cadeia de valor
A cadeia de valor do private equity nos EUA começa com a formação de capital a partir de sócios limitados (fundos de pensão, seguradoras, fundações, family offices e indivíduos de alto patrimônio) em fundos gerenciados por sócios gerais, seguida pela originação e subscrição por meio de leilões intermediados e originação proprietária. A execução das transações então passa por provedores jurídicos, contábeis e de consultoria até o financiamento de aquisições, incluindo empréstimos alavancados sindicalizados, high-yield e crédito privado. A governança pós-fechamento depende da supervisão do conselho e de programas de sócios operacionais que impulsionam preços, compras, transformação digital e integração de aquisições complementares.
As etapas posteriores concentram-se na criação de valor do portfólio e na gestão de liquidez, incluindo aquisições complementares, cisões, transformação operacional e saídas por meio de vendas estratégicas, transações entre patrocinadores, IPOs e secundários ou veículos de continuação. Os ecossistemas de patrocinadores enfatizam cada vez mais combinações entre portfólios e a construção de plataformas, como a Thoma Bravo combinando a WWEX Group com a Auctane para criar uma plataforma logística maior habilitada por tecnologia. Entidades setoriais como o American Investment Council (AIC) também moldam o ecossistema por meio de defesa de políticas e engajamento em estruturas fiduciárias e de planos de aposentadoria que influenciam a distribuição e o design de produtos para acesso a mercados privados.
Cenário Competitivo
O mercado de private equity dos Estados Unidos é moderadamente concentrado no topo, com os dez maiores gestores representando coletivamente uma parcela significativa dos ativos, enquanto deixam espaço considerável para especialistas do mercado intermediário. A concorrência se intensificou à medida que fundos soberanos de riqueza e grandes estratégicos se engajam mais ativamente em transações de controle, o que sustenta múltiplos de entrada elevados e exige teses operacionais mais precisas dentro do mercado de private equity dos Estados Unidos. Os patrocinadores apostam em ferramentas digitais para acelerar o sourcing e a due diligence, e a adoção de IA nas operações de portfólio apoia a eficiência de vendas e serviços. Por exemplo, as empresas implantaram IA para reduzir os tempos de atendimento e aumentar a retenção em plataformas voltadas para clientes, o que ajuda a compensar custos de financiamento mais elevados no mercado de private equity dos Estados Unidos. As vantagens de escala continuam a apoiar o impulso de captação de recursos para especialistas setoriais que podem demonstrar saídas repetíveis e rotação de capital disciplinada.
Os gestores estão reposicionando a criação de valor da engenharia financeira para o crescimento de receita e margem, à medida que os múltiplos de saída permanecem abaixo dos níveis de entrada em muitos setores. As aquisições de add-on compreenderam uma parcela significativa da atividade de buyout em 2025, o que se alinha com estratégias de plataforma que constroem densidade regional e unificam sistemas no mercado de private equity dos Estados Unidos. A habilitação tecnológica em precificação, compras e planejamento de integração tornou-se uma expectativa básica para equipes operacionais. As empresas também aceleraram secundários e veículos de continuação para equilibrar teses de liquidez e de longa detenção, o que reduz a pressão para vender em janelas suaves no mercado de private equity dos Estados Unidos. A seleção de gestores importa mais à medida que a dispersão de desempenho se amplia entre fundos do quartil superior e medianos.
Exemplos selecionados de plataformas ilustram o manual estratégico. O desinvestimento da Thoma Bravo do negócio de Soluções de Aviação Digital da Boeing em abril de 2025 demonstrou convicção em plataformas de software com fluxos de trabalho de missão crítica e potencial de escala dentro do mercado de private equity dos Estados Unidos. A Warburg Pincus continuou a se expandir em serviços financeiros por meio de investimentos de crescimento direcionados que aproveitam parcerias operacionais para acelerar produtos e distribuição. A Brookfield destacou a IA operacional para melhorar os resultados do atendimento ao cliente em infraestrutura residencial, ilustrando como os patrocinadores traduzem tecnologia em KPIs mensuráveis em suas participações no mercado de private equity dos Estados Unidos. Esses movimentos refletem uma mudança mais ampla em direção à intensidade operacional e profundidade setorial que sustenta a vantagem competitiva.
Líderes do Setor de Private Equity dos Estados Unidos
Thoma Bravo LP
Apollo Global Management, Inc.
Blackstone Inc.
Kohlberg Kravis Roberts & Co. L.P. (KKR)
The Carlyle Group Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O acesso ao canal de aposentadoria e a estruturação de produtos permanecem uma oportunidade ativa à medida que os formuladores de políticas esclarecem o processo fiduciário para planos direcionados por participantes. O DOL divulgou uma proposta de regra em 30 de março de 2026 que estabelece uma abordagem de porto seguro baseada em processo para fiduciários de planos que selecionam alternativas de investimento designadas (DIAs), com base em ações federais anteriores, como a Ordem Executiva de 7 de agosto de 2025, focada em reduzir barreiras à inclusão de ativos alternativos em planos 401(k). Junto com a posição da equipe da SEC em março de 2025 que facilitou a verificação de investidor credenciado da Rule 506(c), essas medidas apoiam novos caminhos de distribuição para exposição a private equity por meio de veículos registrados e compatíveis com aposentadoria, onde o design de liquidez, a transparência de taxas e os controles operacionais se alinham às expectativas da ERISA e da SEC.
A consolidação de plataformas e a criação de valor operacional continuam a abrir oportunidades em software, serviços habilitados por tecnologia e temas ligados à infraestrutura, onde os patrocinadores podem acumular melhorias por meio de aquisições complementares e integrações de portfólio. A Thoma Bravo concluiu sua aquisição de USD 12,3 bilhões da Dayforce em fevereiro de 2026, reforçando a disposição dos patrocinadores de alocar grandes cheques em ativos de software escaláveis e de receita recorrente, onde a transformação operacional pode ser aplicada. Soluções de capital estruturado de grande escala ligadas à IA e à infraestrutura digital também apontam para formatos de transação que combinam capital próprio de patrocinadores, crédito privado e capital de parceria, expandindo o conjunto de ferramentas para gestores que subscrevem governança complexa e fluxos de caixa de longa duração.
Desenvolvimentos recentes do setor
- Julho de 2026: Fundos administrados pela Apollo concluíram as aquisições da Emerald Holding, Inc. e da Questex, LLC, criando uma plataforma escalável de eventos experienciais e mídia B2B. A transação consolida ativos fragmentados de feiras comerciais e informações de negócios em uma única plataforma controlada por patrocinador, com suporte para iniciativas de venda cruzada e margem por meio de tecnologia e operações centralizadas.
- Julho de 2026: A Blackstone anunciou um investimento de aproximadamente USD 5,34 bilhões em uma joint venture de inovação em energia com a Williams. O compromisso mostra a contínua alocação de patrocinadores em temas de energia e infraestrutura adjacentes à eletrificação e às necessidades de energia de data centers, além de uma plataforma de grande escala para melhorias operacionais e capital de crescimento estruturado.
- Fevereiro de 2026: A Thoma Bravo concluiu a aquisição da Dayforce, Inc. por cerca de USD 12,3 bilhões, tornando privada a fornecedora de software de gestão de capital humano. O fechamento reforça o apetite dos patrocinadores por plataformas de software com fluxos de trabalho aderentes e receita recorrente, e adiciona outro grande ativo ao pipeline de aquisições complementares, investimento em produtos e programas de eficiência habilitados por IA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado de private equity dos Estados Unidos é dimensionado como o valor do capital gerido e alocado por meio de fundos de private equity focados na aquisição e melhoria ativa de empresas privadas e aquisições privadas (buyouts) dentro dos Estados Unidos.
Exclusões de escopo: O dimensionamento exclui atividades puras de capital de risco (venture capital), fundos de hedge e estratégias exclusivamente de mercado público que não envolvam propriedade e controle por private equity.
Visão geral da segmentação
- Por Tipo de Fundo
- Fundos de Buyout
- Fundos de Equity de Crescimento
- Fundos de Capital de Risco
- Fundos de Mezanino e Equity Preferencial
- Fundos de Ativos em Dificuldade/Recuperação
- Fundos de Infraestrutura e Transição Energética
- Por Foco Setorial
- Tecnologia e Software
- Saúde e Ciências da Vida
- Consumo e Varejo
- Industrial e Manufatura
- Serviços Financeiros e FinTech
- Energia, Energia Elétrica e Serviços Públicos
- Por Tamanho de Negócio
- Small-Cap (Menos de USD 100 M EV)
- Mid-Cap (USD 100 M – USD 1 B EV)
- Large-Cap (USD 1 B – USD 5 B EV)
- Mega-Negócios (Acima de USD 5 B EV)
- Por Tipo de Investidor
- Fundos de Pensão
- Seguradoras
- Dotações e Fundações
- Fundos de Fundos
- Family Offices e Investidores de Alto Patrimônio (HNWIs)
- LPs Corporativos/Estratégicos
- Por Geografia (Estados Unidos)
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou mapeando sinais de demanda e oferta visíveis em divulgações públicas, de modo que as premissas estejam alinhadas com o que o setor de private equity relata e o que os fundos executam na prática. Utilizamos fontes como a Securities and Exchange Commission dos EUA (registros do Form ADV e comunicados regulatórios), o Bureau of Economic Analysis e o Bureau of Labor Statistics dos EUA (contexto macro e de atividade setorial) e o Federal Reserve (condições de crédito e o ambiente de taxas que afeta o financiamento de transações).
Para verificar cruzadamente o ritmo de captação de recursos e transações, também revisamos publicações de associações setoriais como o American Investment Council, além de registros de empresas, apresentações a investidores e cobertura confiável da imprensa financeira sobre grandes aquisições e saídas. Onde métricas ao nível de empresa não estavam totalmente disponíveis, bases de dados pagas foram usadas seletivamente para dados financeiros e inteligência de empresas, triagem de notícias e finanças, e bases de dados de patentes para apoiar verificações de exposição setorial. Esta lista é ilustrativa e não exaustiva, e muitas outras fontes foram revisadas para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar o que as fontes documentais não conseguem explicar totalmente, principalmente dinâmicas de taxas, mudanças no período de retenção, cronogramas de saída e como as faixas de tamanho de transação se movem quando as condições de financiamento mudam. Conversamos com gestores de fundos, participantes sócios limitados, consultores e sócios operacionais em todos os Estados Unidos, e revisitamos as respostas quando uma premissa-chave mudava materialmente, como o apetite por alavancagem ou os múltiplos de saída esperados em setores comuns.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 14% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 15% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O modelo central de dimensionamento parte de uma construção top-down que utiliza conjuntos observáveis de atividade de private equity nos Estados Unidos, reconstruindo então o valor de mercado por meio de indicadores de formação e alocação de capital que podem ser verificados ano a ano. Uma vez construída essa primeira análise, os totais foram corroborados com aproximações bottom-up seletivas, como consolidações amostradas de gestores, verificações de canal sobre o ritmo de captação e valor implícito usando o tamanho médio de tickets por faixa de transação multiplicado pelo número de transações observadas.
Os principais insumos tratados como marcadores incluem o volume de captação de recursos, o valor e o número de transações por faixa de tamanho de buyout, os períodos típicos de retenção e o ritmo de saída, e a direção das condições de financiamento (que afeta a alavancagem e os cronogramas de fechamento). Para as previsões, foi utilizada a análise de cenários, de modo que trajetórias de taxas, o momento das janelas de saída e a recuperação da captação de recursos possam ser ajustados sem quebrar a lógica do modelo. Quando a cobertura bottom-up era escassa para gestores menores ou estratégias menos divulgadas, as lacunas foram tratadas por meio de fatores de participação calibrados. Esses fatores foram validados com o feedback das entrevistas e depois reconciliados com os totais top-down.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a múltiplos sinais independentes, incluindo o ritmo implícito de capital captado versus alocado, e se a tendência corresponde às condições relatadas de fechamento de negócios e saídas no mesmo período. Se uma variância parecesse muito grande, o fator subjacente era rastreado, como um valor discrepante no tamanho médio assumido de transação ou um ano de financiamento atípico, e então corrigido antes da validação final.
Uma revisão interna em múltiplas etapas é seguida para garantir que premissas, cálculos e unidades sejam consistentes em toda a série. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por mudanças materiais, como movimentos abruptos de taxas, uma reabertura repentina dos mercados de IPO ou mudanças regulatórias que afetam a captação de recursos. Antes da entrega, as divulgações públicas mais recentes são reverificadas para que os clientes recebam uma visão atualizada.
Dimensionamento do mercado de private equity dos Estados Unidos pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o private equity dos EUA podem parecer muito distantes porque o termo é usado para significar coisas diferentes, e a unidade de medida varia entre os estudos. Algumas cifras acompanham ativos sob gestão, outras refletem a captação anual de recursos, e algumas misturam valor de transações, crédito privado e secundários em um único conjunto, o que altera o total mesmo antes do início da previsão.
Os totais de captação de recursos, o valor das transações reportadas e as condições do mercado de alavancagem são as evidências usadas para manter a estimativa da Mordor Intelligence vinculada à atividade de propriedade de private equity, em vez de medidas apenas de fluxo anual ou ativos alternativos mais amplos. As maiores diferenças normalmente vêm de escolhas de escopo (AUM versus atividade anual), se o growth equity e o crédito privado estão incluídos, o tratamento de veículos de continuação e secundários, e como o momento cambial e a cadência de atualização são tratados quando os mercados se movem rapidamente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 900,16 bilhões (2026) | |
| Associação Setorial A | USD 285,00 bilhões (2024) | Esse valor reflete o volume anual de captação de recursos, medindo assim o novo capital captado no ano, em vez do valor de capital gerido e alocado ao longo dos ciclos de vida dos fundos. |
| Relatório de Consultoria B | USD 838,50 bilhões (2024) | Esta estimativa é focada no valor da atividade de transações e pode incluir um conjunto mais amplo de operações, como aquisições complementares e growth equity, o que altera os totais com base no mix de fechamentos e nos níveis de avaliação daquele ano. |
Em conjunto, a dispersão é explicada principalmente pelo que cada fonte contabiliza e pela janela temporal medida. O modelo permanece replicável porque os insumos estão vinculados a sinais visíveis de captação de recursos, alocação e atividade de transações, e as premissas são revisadas quando o ambiente de mercado se altera.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de private equity dos Estados Unidos?
O tamanho do mercado de private equity dos Estados Unidos é de USD 900,16 bilhões em 2026 e está projetado para atingir USD 1.402,46 bilhões até 2031 a uma CAGR de 9,27%.
Quais tipos de fundos lideram e quais crescem mais rapidamente no mercado de private equity dos Estados Unidos?
Os Fundos de Buyout lideraram com 48,39% de participação em 2025, enquanto os Fundos de Capital de Risco estão projetados para crescer mais rapidamente a uma CAGR de 12,37% até 2031.
Quais setores mostram o maior impulso dentro do mercado de private equity dos Estados Unidos?
Tecnologia e Software liderou com 33,24% de participação em 2025, enquanto Saúde e Ciências da Vida está projetado para se expandir a uma CAGR de 14,39% até 2031.
Como as condições de financiamento estão afetando os negócios no mercado de private equity dos Estados Unidos?
Os custos totais de endividamento recuaram das máximas de 2023, mas frequentemente permanecem próximos de 9% a 10% para créditos do mercado intermediário superior, o que aumenta os aportes de equity e intensifica o foco na criação de valor operacional.
Onde a atividade regional está concentrada no mercado de private equity dos Estados Unidos?
O Nordeste respondeu por 41,64% da atividade em 2025, e o Oeste está projetado para crescer a uma CAGR de 12,38% até 2031.
Quais estratégias os patrocinadores estão usando para lidar com o timing de saída e liquidez no mercado de private equity dos Estados Unidos?
Os gestores utilizam cada vez mais add-ons para escala, veículos de continuação e secundários para fornecer distribuições intermediárias enquanto preservam o potencial de valorização de longo prazo.
Página atualizada pela última vez em:


