
Tamanho e Participação do Mercado de Prepreg
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.45 % |
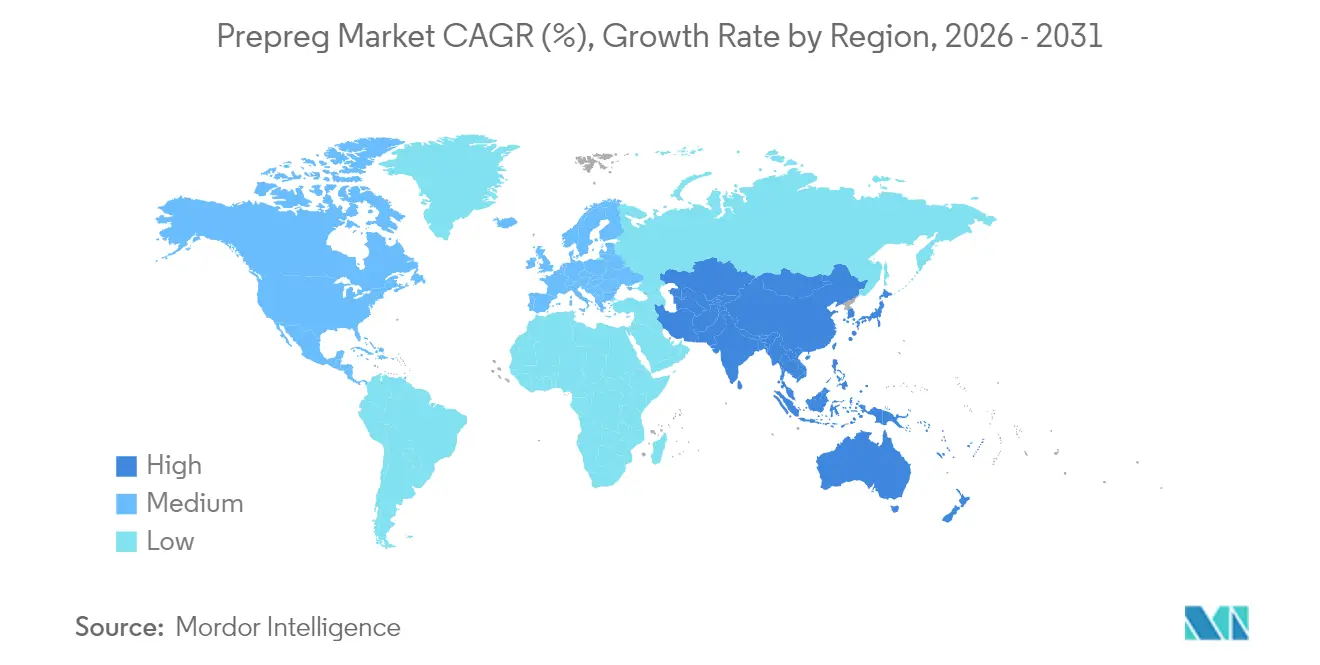
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
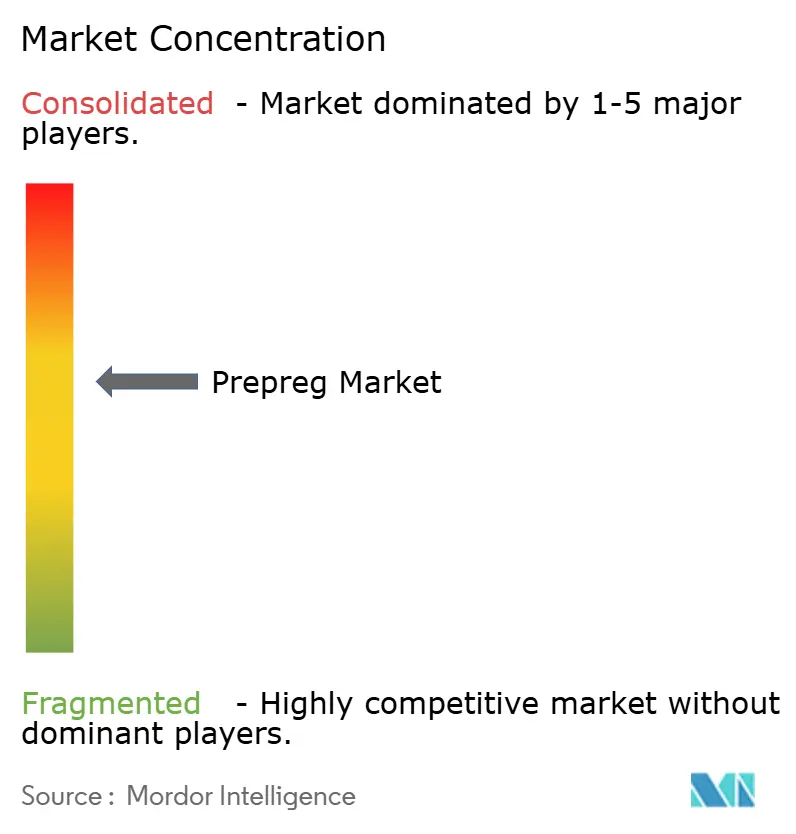
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prepreg por Mordor Intelligence
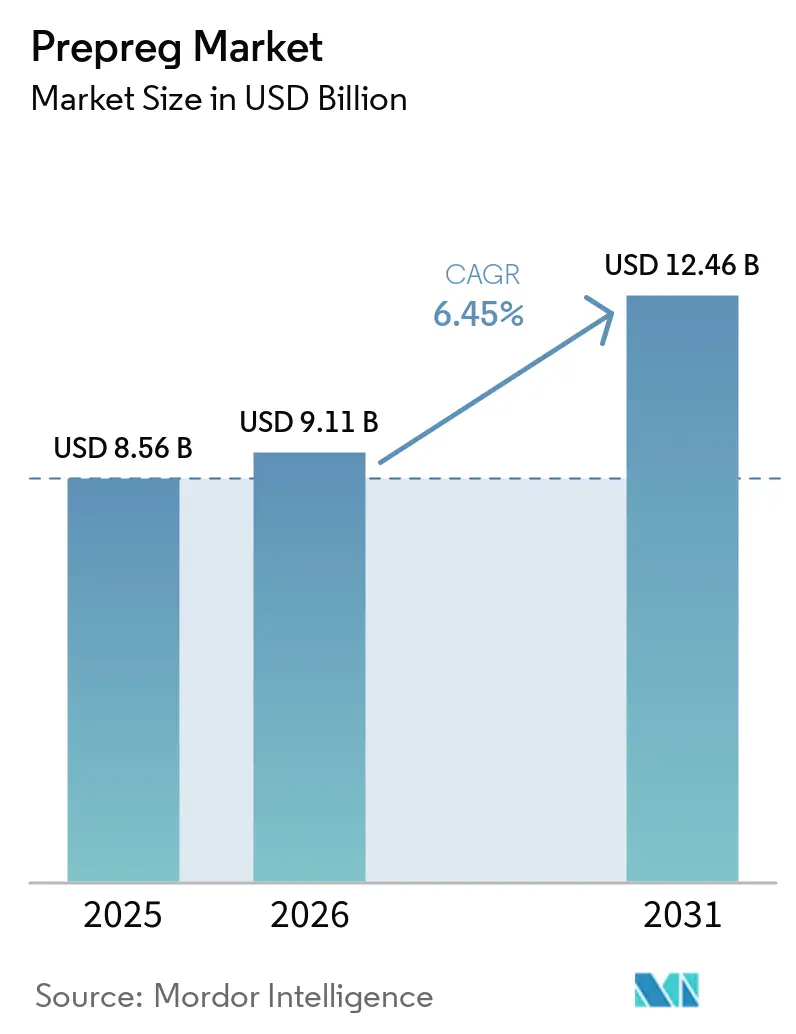
O tamanho do mercado de prepreg em 2026 é estimado em USD 9,11 bilhões, crescendo a partir do valor de 2025 de USD 8,56 bilhões, com projeções para 2031 mostrando USD 12,46 bilhões, crescendo a um CAGR de 6,45% no período 2026-2031. Programas de aeronaves comerciais que dependem de asas e fuselagens ricas em compósitos, instalações eólicas offshore que empurram o comprimento das pás além de 100 m e plataformas eVTOL emergentes que favorecem estruturas termoplásticas sustentam coletivamente essa expansão. A forte economia de consumo de combustível na aviação, as expansões de energia renovável impulsionadas por políticas e os regulamentos de redução de peso de veículos reforçam a demanda por compósitos estruturais, mesmo que os custos de energia de autoclave e as lacunas de reciclagem moderem o impulso de curto prazo. A diferenciação competitiva depende da integração vertical, das tecnologias de laminação automatizada e dos bancos de dados de materiais certificados que garantem a qualidade enquanto controlam os custos. Um cenário de oferta moderado, mas em aperto, deixa os fornecedores estabelecidos defendendo pontos de preço contra rápidas adições de capacidade chinesa, particularmente em graus de fibra de carbono de módulo padrão.
Principais Conclusões do Relatório
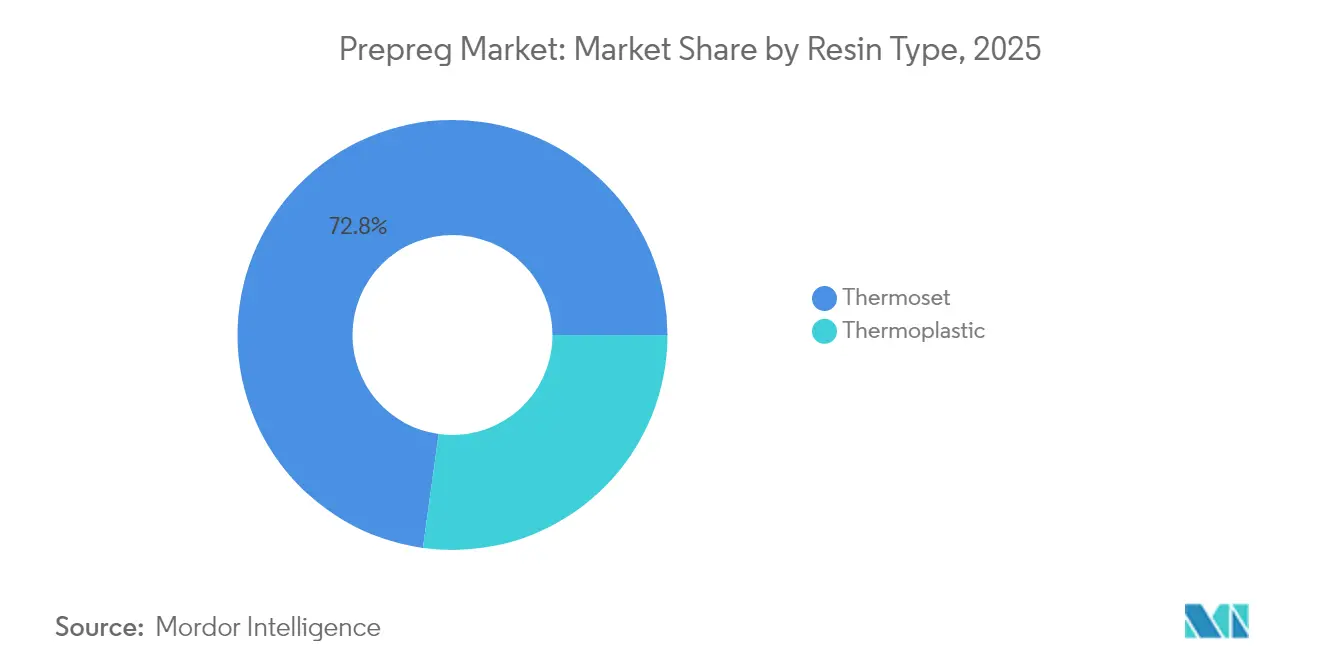
- Por tipo de resina, os sistemas termofixos retiveram 72,80% da participação de receita em 2025; as formulações termoplásticas estão avançando a um CAGR de 8,43% até 2031.
- Por tipo de fibra, a fibra de carbono comandou 80,70% do tamanho do mercado de prepreg em 2025, enquanto a fibra de vidro é o reforço de crescimento mais rápido a um CAGR de 7,62% até 2031.
- Por forma, as fitas unidirecionais detinham 40,70% da participação do mercado de prepreg em 2025; o tow prepreg está previsto para crescer a um CAGR de 7,71% até 2031.
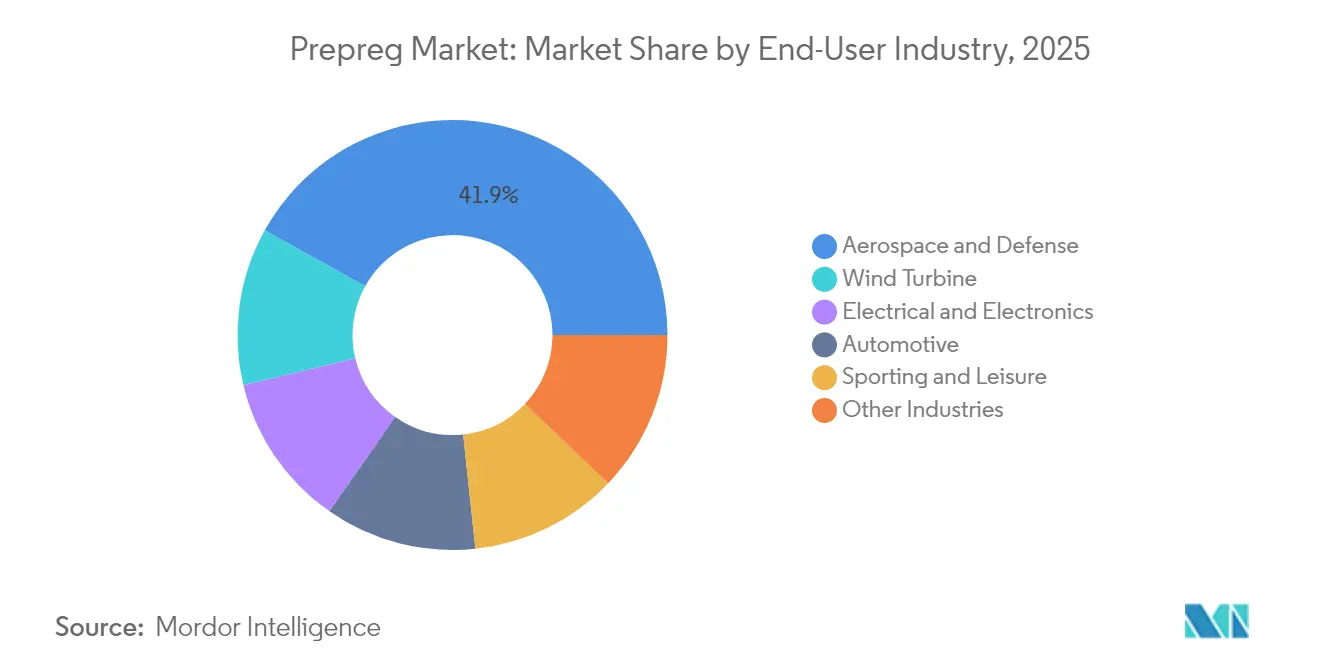
- Por indústria do usuário final, aeroespacial e defesa liderou com uma participação de 41,90% do mercado de prepreg em 2025; as aplicações em turbinas eólicas estão projetadas para se expandir a um CAGR de 7,76% até 2031.
- Por região, a América do Norte respondeu por 37,40% do tamanho do mercado de prepreg em 2025, enquanto a Ásia-Pacífico está no caminho para o CAGR mais rápido de 7,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das taxas de produção aeroespacial e de defesa | +2.1% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escalada no comprimento das pás de turbinas eólicas | +1.8% | Global, com ganhos iniciais na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Penetração de prepreg de carbono em automóveis premium e esportes | +1.2% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Demanda de eVTOL e mobilidade aérea urbana por prepregs termoplásticos | +0.9% | Mercados centrais da América do Norte e UE | Longo prazo (≥ 4 anos) |
| Boom do tow prepreg para vasos de pressão de hidrogênio | +0.7% | Global, com adoção inicial no Japão e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Taxas de Produção Aeroespacial e de Defesa
A produção de aeronaves comerciais está aumentando à medida que o 777X da Boeing e o A350 da Airbus continuam cronogramas de construção ricos em compósitos, cada um incorporando mais de 50% de polímero reforçado com fibra de carbono em peso. Componentes estruturais de alta sustentação, barris de fuselagem e revestimentos de asas dependem de prepreg à base de epóxi certificado que atende a rigorosos requisitos de fadiga e tolerância a danos. A modernização da defesa entre os membros da OTAN espelha essas tendências, modernizando frotas legadas com sistemas de missão mais leves que ampliam o alcance e a carga útil. Contratos de longo prazo permitem que fornecedores como Toray Industries e Hexcel Corporation amortizem os custos de qualificação enquanto garantem entregas estáveis[1]. À medida que o uso de compósitos por aeronave aumenta, o mercado de prepreg se beneficia tanto do crescimento de volume quanto de preços médios de venda mais altos ancorados por bancos de dados de materiais proprietários.
Escalada no Comprimento das Pás de Turbinas Eólicas
Os diâmetros médios de rotores offshore agora excedem 200 m, forçando os comprimentos das pás acima de 100 m e aumentando as demandas de rigidez da longarina. As longarinas de prepreg de fibra de carbono reduzem o peso das pás em 25% enquanto mantêm a integridade estrutural, permitindo que turbinas maiores sejam instaladas em fundações de jaqueta existentes[2]. OEMs europeus como a Vestas mudaram de fibra de vidro para arquiteturas híbridas de carbono-vidro, e os fabricantes chineses estão seguindo o mesmo caminho para cumprir as metas de adição de capacidade. A moldagem por transferência de resina assistida a vácuo e a colocação automatizada de fibras encurtam os tempos de ciclo e reduzem as despesas de mão de obra, reforçando a competitividade de custos. Com os compromissos de energia eólica offshore se acelerando no Mar do Norte e no Mar do Sul da China, a demanda sustentada por fibra de carbono garante um robusto pipeline de longo prazo para o mercado de prepreg.
Penetração de Prepreg de Carbono em Automóveis Premium e Esportes
Limites regulatórios de peso em veículos premium levam os OEMs a integrar painéis de carroceria em fibra de carbono, estruturas de absorção de impacto e monocoques que proporcionam 30% de redução de massa em comparação ao alumínio. O prepreg de carbono está sendo cada vez mais utilizado em painéis de carroceria e componentes estruturais onde o desempenho com baixo peso é crítico. O prepreg de epóxi de cura rápida, capaz de ciclos de prensagem inferiores a 60 segundos, alinha-se aos requisitos de takt-time automotivo, enquanto os sistemas termoplásticos oferecem reciclabilidade que apoia os objetivos de economia circular. Artigos esportivos de alto desempenho — desde quadros de bicicleta até raquetes de tênis — aproveitam propriedades similares de alta rigidez e baixo peso para justificar preços de varejo premium. À medida que as baterias de veículos elétricos se tornam mais pesadas, cada redução incremental de peso no chassi se traduz diretamente em maior autonomia de condução, reforçando a adoção do prepreg.
Demanda de eVTOL e Mobilidade Aérea Urbana por Prepregs Termoplásticos
As aeronaves eVTOL em protótipo têm em média 70% de conteúdo compósito, um valor que supera os aviões comerciais, e os órgãos de certificação favorecem laminados termoplásticos tolerantes a danos para operações urbanas diárias. Os métodos de união por soldagem permitem montagem rápida e reparo em serviço sem solventes, enquanto a reciclabilidade inerente apoia os mandatos de sustentabilidade emergentes. Alianças estratégicas — como o acordo de fornecimento da Joby Aviation com a Toray e o acordo de fornecimento da Archer Aviation com a Hexcel — garantem capacidade dedicada antes da produção em escala. As matrizes termoplásticas, incluindo PEEK e PPS, equilibram alta resistência ao calor com compatibilidade de colocação automatizada de fibras, posicionando-as como um ponto focal de crescimento dentro do mercado de prepreg mais amplo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto cap-ex e OPEX das linhas de cura em autoclave | -1.4% | Global, com impacto particular em fabricantes menores | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de suprimentos de fibra de carbono | -1.1% | Global, com efeitos agudos na Europa e América do Norte | Médio prazo (2-4 anos) |
| Infraestrutura fraca de reciclagem e fim de vida útil | -0.8% | Global, com pressão regulatória na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Cap-ex e OPEX das Linhas de Cura em Autoclave
As autoclaves aeroespaciais de grande formato excedem USD 2 milhões em custo de capital e operam ciclos de calor-pressão de 6 a 8 horas que consomem energia substancial. Fornecedores menores de Nível 2 enfrentam barreiras de financiamento elevadas, limitando a expansão global e introduzindo risco de gargalo de fornecimento quando a demanda aumenta. Os processos fora de autoclave — cura em saco a vácuo, infusão de resina e ciclos em forno — reduzem a energia em até 50%, mas ainda não conseguem replicar o controle de porosidade derivado de autoclave para estruturas primárias. A adoção incremental em peças aeroespaciais secundárias reduz os envelopes de custo; no entanto, qualquer atraso na certificação de fuselagem ou asa sustenta o domínio da autoclave e continua a restringir a penetração mais ampla do mercado de prepreg.
Volatilidade da Cadeia de Suprimentos de Fibra de Carbono
Os preços à vista da fibra de carbono de módulo padrão caíram para USD 18/kg em 2024 após excesso de capacidade na China, apenas para se recuperar quando a demanda aeroespacial se recuperou, comprimindo as margens dos conversores de prepreg. Os controles de exportação e as tensões geopolíticas ameaçam os fluxos estáveis de matéria-prima de precursor de poliacrilonitrila (PAN) para os mercados ocidentais, intensificando os esforços de diversificação em direção a múltiplos nós de produção regionais. As resinas epóxi, éster vinílico e poliéster insaturado subiram até EUR 200/tonelada desde o final de 2024, agravando as oscilações de custo repassadas aos OEMs. Os contratos de longo prazo na aviação que dependem de preços fixos de compósitos tornam-se mais difíceis de negociar, criando incerteza orçamentária para companhias aéreas e compradores de defesa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
O Crescimento Termoplástico se AceleraOs sistemas termofixos retiveram 72,80% da receita em 2025, sustentados pela profundidade de certificação na aviação comercial e em hardware de defesa de grau balístico. As epóxis permanecem indispensáveis para asas primárias e seções de fuselagem onde as curas em alta temperatura se traduzem em propriedades mecânicas consistentes ao longo do ciclo de vida da aeronave. Em contraste, os graus termoplásticos estão projetados para avançar a um CAGR de 8,43% com base nos crescentes requisitos de eVTOL, automotivo e armazenamento de hidrogênio. Essa expansão contribui com USD 1,29 bilhão para o tamanho do mercado de prepreg entre 2026 e 2031. As famílias de poliéter-éter-cetona e sulfeto de polifenileno oferecem resistência ao calor de até 220 °C e permitem a soldagem por indução, reduzindo assim as contagens de fixadores de montagem e o tempo de inatividade para manutenção.
O impulso por fluxos de materiais em circuito fechado fortalece o apelo termoplástico, pois os retalhos de sucata podem ser refundidos em moldagens secundárias sem degradar o desempenho. Os OEMs automotivos que operam prensas de compressão de alta tonelagem relatam melhorias no tempo de ciclo de 40% ao mudar dos ciclos clássicos de epóxi a 180 °C para campanhas termoplásticas abaixo de 3 minutos. Enquanto isso, os sistemas de bismaleimida e fenólicos mantêm seu nicho em dutos de motores a jato de alta temperatura e painéis interiores que exigem conformidade com chama-fumaça-toxicidade. No geral, as trajetórias de crescimento contrastantes entre as químicas de resina garantem diversidade competitiva dentro do mercado de prepreg.


Por Tipo de Fibra:
O Domínio do Carbono Enfrenta o Ressurgimento da Fibra de VidroA fibra de carbono controlou 80,70% em valor em 2025, pois sua incomparável relação rigidez-peso sustenta os requisitos de aeronaves comerciais, lançamentos espaciais e da Fórmula 1. Cada quilograma adicional eliminado do peso operacional vazio de uma aeronave economiza até 75 t de combustível ao longo de sua vida útil, um alavancador econômico direto que mantém a precificação do carbono resiliente mesmo durante recessões. A fibra de vidro, no entanto, está projetada para um crescimento de CAGR de 7,62% até 2031, impulsionada por eletrônicos 5G, substratos de LED e aplicações de mobilidade sensíveis ao custo que toleram valores de módulo mais baixos. Laminados de placas de circuito impresso de alta frequência formulados com prepreg de fibra de vidro especializado atendem aos parâmetros dielétricos para radar de 24 GHz e além.
Laminados híbridos que combinam revestimentos de carbono com tecidos de núcleo de vidro em longarinas de pás de turbinas eólicas otimizam o peso enquanto reduzem o custo da matéria-prima, ampliando o mercado endereçável prepreg de aramida mantém volume. As fibras de aramida mantêm presença limitada no mercado em proteção balística e absorção de energia de impacto, mas ressaltam o papel específico ao material que cada reforço desempenha. À medida que os produtores chineses ampliam a produção, a precificação da fibra de carbono de menor qualidade se comprime, ampliando o diferencial de custo relativo e estimulando debates sobre substituição onde as margens de desempenho são mais estreitas.
Por Forma:
Fitas Unidirecionais Lideram, Tow Prepreg Cresce RapidamenteAs fitas unidirecionais compreenderam 40,70% das remessas de 2025, favorecidas para revestimentos aeroespaciais primários e sobrecoberturas de vasos de pressão criogênicos onde a orientação alinhada das fibras maximiza a eficiência do caminho de carga. Os cabeçotes de colocação automatizada de fibras depositam fitas cortadas UD rapidamente, melhorando o rendimento do material e as tolerâncias de taxa de corte, o que sustenta sua liderança. O tow prepreg, embora menor em receita total, está previsto para um CAGR de 7,71% impulsionado por tanques de armazenamento de hidrogênio enrolados por filamento que requerem fibras contínuas e sem vazios capazes de suportar pressões de serviço de 700 bar. Os tecidos trançados abordam casos de carga multidirecional encontrados em seções de raiz de pás de rotor e subquadros automotivos, mas incorrem em sobrecarga de mão de obra de laminação que a automação apenas parcialmente compensa. As organolâminas termoplásticas — laminados pré-consolidados de camadas cruzadas — visam a prensagem automotiva de alto volume, oferecendo tempos de ciclo abaixo de um minuto e taxas de sucata abaixo de 5%. Em conjunto, a segmentação por forma revela como a economia do processo de fabricação, em vez das propriedades intrínsecas do material, dita cada vez mais a seleção de prepreg.
Por Indústria do Usuário Final:
Domínio Aeroespacial, Impulso da Energia EólicaAeroespacial e defesa capturou 41,90% da receita em 2025, refletindo as rigorosas barreiras de certificação que protegem os fornecedores das pressões de comoditização. Os barris de fuselagem dianteira, as estruturas de empenagem e as nacelas de motores dependem de lotes de prepreg estritamente controlados rastreados por lote por mais de 20 anos de vida útil da célula. A participação de compósitos por aeronave continua a crescer, e o consequente efeito de arrasto garante crescimento de base para o mercado de prepreg mesmo em um cenário conservador de recuperação de tráfego. A energia eólica, embora detendo uma participação absoluta menor, está definida para o CAGR mais rápido de 7,76% à medida que as instalações offshore migram para turbinas de classe 15 MW que demandam pás alongadas e ricas em carbono.
A adoção automotiva permanece concentrada em segmentos premium e de automobilismo onde a tolerância de custo permite monocoques de carbono e painéis de carroceria Classe A. No entanto, os modelos elétricos a bateria que precisam de mitigações de peso para compensar a massa do pacote de íons de lítio começaram a adotar compósitos moldados em folha de fibra de vidro de menor custo em painéis de fechamento, sinalizando a difusão gradual do prepreg além dos supercars. A eletrônica e a infraestrutura elétrica dependem de prepregs de epóxi de fibra de vidro especializados que satisfazem as métricas de condutividade térmica e dielétricas cruciais para as estações base 5G. Por fim, os artigos esportivos continuam uma trajetória estável de alta margem, aproveitando a superioridade de rigidez-peso do prepreg para diferenciar equipamentos de nível profissional.
Análise Geográfica
Mercado de Prepreg da América do Norte
A América do Norte reteve a maior participação de 37,40% do mercado de prepreg em 2025, impulsionada pelos modelos 787, 777X e estruturas proprietárias de lançamento espacial da Boeing, com uso intensivo de compósitos. Os programas de modernização do Pentágono ampliam a demanda por materiais para aeronaves de asa rotativa, sistemas não tripulados e veículos hipersônicos, garantindo carteiras de pedidos estáveis por vários anos. O ecossistema de certificação da região favorece fornecedores domésticos como Hexcel e Toray Advanced Composites, ambos com linhas verticalmente integradas, da carbonização ao prepregging. No entanto, as receitas da aviação comercial em 2025 recuaram após um ajuste significativo nas entregas de aeronaves de fuselagem estreita, evidenciando a variabilidade de curto ciclo em meio a carteiras de pedidos de defesa ainda robustas.
Mercado de Prepreg da Ásia-Pacífico
A Ásia-Pacífico emerge como a geografia de crescimento mais acelerado, com uma previsão de CAGR de 7,78% até 2031. Os produtores chineses de fibra de carbono apoiados pelo Estado estão a caminho de controlar quase 50% da capacidade global até 2030, reduzindo os preços e catalisando uma adoção industrial mais ampla. Programas aeroespaciais domésticos, como o C919 e o CR929 da COMAC, juntamente com protótipos nacionais de eVTOL, fornecem demanda cativa por prepreg de alta qualidade. A Toray e a Teijin, do Japão, mantêm liderança tecnológica por meio de fibras de alto módulo e laminados termoplásticos qualificados para o setor automotivo, enquanto as iniciativas sul-coreanas de tanques de armazenamento de hidrogênio impulsionam o crescimento do tow-prepreg.
Mercado de Prepreg da Europa
A Europa sustenta um crescimento de dígito médio único, ancorado pela montagem de asas da Airbus, pela pesquisa e desenvolvimento em propulsão avançada no Reino Unido e por metas agressivas de energia eólica offshore no Mar do Norte. Os formuladores de políticas intensificam o escrutínio sobre os resíduos de compósitos ao fim da vida útil, acelerando os investimentos em plantas-piloto de pirólise e solvólise capazes de recuperar fibras de alto valor. A decisão da Gurit de expandir a capacidade de prepreg aeroespacial na Alemanha enquanto encerra uma linha na Suíça ilustra a racionalização de custos em meio aos elevados preços de energia na Europa. Enquanto isso, a adoção de compósitos automotivos enfrenta incerteza regulatória quanto a possíveis limites de uso de fibra de carbono, embora materiais mais leves permaneçam isentos nos contextos de energia renovável e aviação comercial.

Análise da cadeia de valor
A cadeia de valor do prepreg começa em fase upstream com insumos petroquímicos e químicos especiais para matrizes termofixas e termoplásticas (famílias epóxi, BMI, PEEK/PPS), produção de precursor PAN e fibra de carbono, e tecidos de reforço (carbono, vidro, aramida). Na fase intermediária, os fabricantes de prepreg combinam formulação de resina, impregnação, B-staging e acabamento (corte, rebobinamento, kitting), gerenciando armazenamento em cadeia fria e distribuição com controle de tempo e temperatura, já que muitos prepregs de grau aeroespacial têm vida útil limitada. Na fase downstream, conversores e fornecedores de nível intermediário transformam os prepregs em peças usando empilhamento AFP/ATL, moldagem por prensa e cura em autoclave ou fora de autoclave, fornecendo a OEMs dos setores aeroespacial e de defesa, eólico, automotivo, eletrônico e de artigos esportivos.
Os principais estrangulamentos centram-se na disponibilidade de fibra de carbono e nas escolhas de materiais restritas por qualificação para estruturas aeroespaciais certificadas, além de instabilidades de processo durante o B-staging que podem forçar o descarte de lotes. Os caminhos de qualificação gerenciados pela NIAR e pela NCAMP moldam o acesso comercial e afetam os cronogramas de adoção pelos OEMs para novos sistemas. A Toray Composite Materials America, por exemplo, obteve a qualificação NCAMP para seu sistema de prepreg 3960 em fevereiro de 2026, e a Toray Advanced Composites expandiu as qualificações NCAMP em maio de 2026 para seu sistema termoplástico Cetex TC1225 LMPAEK em formato de fita UD. A cadeia de valor também mostra maior parceria e localização para reduzir riscos logísticos e de fornecimento, incluindo um acordo de fornecimento entre a Syensqo e a Toray Composite Materials America com vigência a partir de janeiro de 2026 para apoiar o acesso à fibra de carbono aeroespacial, e parcerias de distribuição como a assinatura de um memorando de entendimento pela VAC Innovation em abril de 2026 para distribuir o prepreg de ferramentaria AmberTool HX56 da Toray Advanced Composites no Reino Unido.
Cenário Competitivo
O mercado de prepreg mantém uma concentração moderada caracterizada por três líderes integrados — Toray Industries, Hexcel Corporation e Teijin Limited — que controlam o precursor de fibra de carbono, a conversão de fibra e a prepreg sob um único guarda-chuva corporativo. Sua força coletiva em programas aeroespaciais qualificados cria altos custos de troca e protege as margens apesar da volatilidade da matéria-prima. Cada um mantém contratos de fornecimento de várias décadas: Toray com as asas do 777X da Boeing, Hexcel com a Airbus e a Kongsberg Defense, e Teijin com múltiplas plataformas de UAV de defesa. Para preservar a participação, os titulares expandem as pegadas de automação, incorporando monitoramento de porosidade em tempo real e sistemas de visão de laminação em circuito fechado que reduzem as taxas de sucata abaixo de 2%.
Os desafiantes chineses, apoiados por incentivos estatais, ampliam a capacidade concentrada em fibras PAN de módulo padrão e as comercializam agressivamente em artigos esportivos de nível médio, energia eólica e cilindros industriais. Sua base de custos, frequentemente 20% abaixo dos pares ocidentais, exerce pressão descendente sobre os preços de referência globais e acelera a comoditização fora dos graus aeroespaciais certificados. Os fornecedores ocidentais respondem avançando portfólios de prepreg termoplástico voltados para eVTOL, armazenamento de hidrogênio e componentes estruturais automotivos onde as barreiras de certificação são menores, mas as demandas funcionais permanecem altas.
Líderes da Indústria de Prepreg
-
Hexcel Corporation
-
Solvay
-
Gurit Services AG
-
Mitsubishi Chemical Group Corporation
-
Toray Industries Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Prepreg
- AGC INC.
- Axiom Materials
- DIC Corporation
- Gurit Services AG
- Hexcel Corporation
- Huntsman International LLC
- Isola Group
- Mitsubishi Chemical Group Corporation
- NTPT
- Park Aerospace Corp.
- Renegade Materials Corporation
- SGL Carbon
- Solvay
- Teijin Limited
- THE YOKOHAMA RUBBER CO., LTD.
- Toray Industries Inc.
- Ventec International Group
- Victrex plc

Oportunidades de mercado e perspectivas futuras
A adoção de grau aeroespacial cria espaço em branco para fornecedores que conseguem combinar sistemas de materiais qualificados com processamento de taxa mais alta, particularmente para fitas UD alinhadas a fluxos de trabalho AFP/ATL e para químicas de cura rápida que reduzem o tempo de ciclo. Medidas recentes de grandes fornecedores apoiam essa direção. A Toray Composite Materials America garantiu a qualificação NCAMP para seu sistema de prepreg 3960 em fevereiro de 2026, e a Toray Advanced Composites expandiu as qualificações NCAMP para seu sistema compósito termoplástico Cetex TC1225 LMPAEK em formato de fita UD em maio de 2026.
Além das aplicações intensivas em autoclave, a oportunidade também se concentra em rotas de fabricação de alto volume e menor custo e em escolhas de materiais orientadas à sustentabilidade. Adições de capacidade de alto rendimento, como a instalação pela SHD Composites de linhas de prepreg UD e revestimento de filme em formato amplo no Reino Unido em fevereiro de 2026, e tecnologias de formação licenciadas para compósitos automotivos, como a parceria da Syensqo com a Bucci Composites em junho de 2026 em torno da Double Diaphragm Forming, apontam para caminhos de conversão mais industrializados que aliviam restrições de custo por peça e de tempo de ciclo (takt-time). Em usos finais eletrônicos e elétricos, novas presenças regionais de fabricação de prepregs avançados, incluindo o planejamento da Ventec International Group para que sua unidade na Tailândia entre em operação no segundo trimestre de 2026, também apoiam a diversificação da cadeia de suprimentos alinhada a estratégias de compras "China-plus-one" e a requisitos mais rígidos de prazo de entrega para o fornecimento de laminados.
Recent Industry Developments in Mercado de Prepreg
- Julho de 2026: a Hexcel apresentou o HexPly M51, um prepreg de cura rápida para moldagem por prensa de alta taxa de peças estruturais primárias, e lançou o HexPly M949, um prepreg epóxi tenacificado com 15% de conteúdo de carbono de base biológica para uso automotivo. Esses movimentos de produto visam reduzir os tempos de ciclo e atender aos requisitos de sustentabilidade na fabricação de compósitos de maior volume, ampliando a gama de aplicações além dos programas tradicionalmente centrados em autoclave.
- Junho de 2026: a Hexcel assinou uma parceria industrial de longo prazo e um acordo de fornecimento com a Deutsche Aircraft para fornecer soluções compósitas avançadas para o programa de aeronave regional D328eco. O acordo vincula o fornecimento de prepreg a um plano de aumento de produção da plataforma da aeronave e reforça o papel dos fornecedores de materiais qualificados nas cadeias de suprimento de aeronaves regionais e estruturas aeroespaciais.
- Julho de 2024: a Toray Composite Materials America firmou parceria com a Elevated Materials em um acordo de três anos para reciclar materiais de prepreg descartados de sua unidade em Tacoma, Washington. A parceria apoia a redução de resíduos e ajuda a desenvolver caminhos de fim de vida útil para os resíduos de fabricação de compósitos, uma área de restrição contínua para a adoção de prepreg em mercados finais regulados e sensíveis à sustentabilidade.


Mercado de Prepreg Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de prepreg é definido como as receitas geradas a partir de materiais de reforço de fibra pré-impregnados vendidos para a fabricação de peças compósitas, abrangendo os principais sistemas de resina e tipos de fibra, bem como os principais setores de uso final e regiões.
Exclusões do escopo: Exclui peças compósitas fabricadas a jusante e serviços de montagem, bem como fibras brutas e resinas puras vendidas sem serem fornecidas como prepreg.
Visão Geral da Segmentação
- Por Tipo de Resina
- Termofixo
- Termoplástico
- Por Tipo de Fibra
- Carbono
- Vidro
- Aramida
- Por Forma
- Fitas Unidirecionais (UD)
- Tow Prepreg
- Tecido/Trançado
- Organolâminas
- Por Indústria do Usuário Final
- Aeroespacial e Defesa
- Turbina Eólica
- Automotivo
- Elétrico e Eletrônico
- Esportes e Lazer
- Outras Indústrias
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e construir uma lista consolidada de sinais de oferta e demanda que podem ser verificados anualmente. Consultamos fontes públicas como institutos nacionais de estatística, portais de alfândega e comércio, e publicações de produção manufatureira para compreender a produção, os fluxos comerciais e a direção macroeconômica da demanda por materiais compósitos.
Para conectar os prepregs com os mercados finais reais, também analisamos fontes como reguladores da aviação civil e carteiras de pedidos de entrega de aeronaves, associações de energia eólica para a atividade de construção de turbinas, e periódicos científicos de materiais para tendências de adoção e processamento (por exemplo, uso de termofixos versus termoplásticos). Relatórios anuais de empresas, apresentações a investidores e publicações setoriais de renome foram então utilizados para validar expansões de capacidade, comentários sobre preços e mudanças de mix, com suporte seletivo de assinaturas pagas para dados financeiros de empresas, notícias e finanças, triagem de patentes e verificações de comércio em nível de embarque. As fontes documentais listadas aqui são meramente ilustrativas, e também consultamos outras fontes públicas e por assinatura para verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para testar as premissas documentais, especialmente em relação ao mix de resina e fibra, tendências de utilização e como os preços médios de venda se movem com contratos e ciclos de qualificação. Conversamos com um conjunto diversificado de partes interessadas ao longo da cadeia de valor, incluindo fornecedores de materiais, conversores, distribuidores e usuários de compras ou engenharia nos setores aeroespacial, eólico e automotivo, e equilibramos o feedback entre APAC, EMEA e as Américas para que o mix regional não fosse superestimado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 14% | APAC: 48% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Players menores: 20% | Gerentes: 49% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima, na qual a atividade dos mercados finais foi primeiramente reconstruída e, em seguida, convertida em demanda de prepreg utilizando fatores práticos de penetração e intensidade de material. Na prática, partimos de pools de demanda como programas de construção e manutenção de aeronaves, produção de pás eólicas e adoção de redução de peso automotivo, e então convertemos esses dados em consumo de prepreg utilizando taxas típicas de laminação e fatores de refugo. Essas premissas de refugo e laminação foram ajustadas com base no feedback das entrevistas.
O modelo foi então corroborado por meio de aproximações seletivas de baixo para cima, incluindo divulgações amostradas de receita de fornecedores, verificações de canal sobre padrões de pedidos e uma lógica simples de volume multiplicado pelo preço médio de venda por famílias de resina e fibra. Os insumos mais relevantes incluíram a participação de carbono versus vidro, a adoção de termofixos versus termoplásticos, faixas de preço típicas por formato (como fitas unidirecionais versus tecidos), o timing dos ciclos de qualificação no setor aeroespacial e as mudanças regionais na utilização de capacidade. Para as previsões, foi utilizada uma análise de cenários para que o caso base pudesse ser ajustado com variáveis como aceleração de entregas de aeronaves, instalações eólicas e o ritmo de penetração dos termoplásticos. A linha final foi suavizada ano a ano para evitar saltos irrealistas. Onde a visibilidade de baixo para cima era mais fraca para fornecedores locais menores, as lacunas foram tratadas por meio de escalonamento em nível regional com base em sinais de comércio, taxas de construção dos mercados finais e faixas de preço validadas.
Ciclo de Validação e Atualização de Dados
Os resultados foram triangulados com sinais independentes, como a direção da demanda regional por compósitos, adições de capacidade anunciadas e mudanças nos planos de produção aeroespacial e eólica, e então revisados quanto à variância por resina, fibra e região. Se uma estimativa se deslocasse para fora dos intervalos esperados, as premissas eram reabertas e os respondentes relevantes eram recontactados, especialmente para timing de preços, utilização e mudanças de mix.
Cada publicação passa por uma revisão analítica em múltiplas etapas, seguida de uma verificação final de razoabilidade em relação às publicações públicas mais recentes disponíveis no momento da aprovação. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes inícios de capacidade, interrupções de fornecimento ou mudanças significativas em programas de mercados finais. Antes da entrega, uma revisão atualizada é concluída para que o cliente receba a visão mais atual, em vez de um retrato mais antigo.
Estimativa do Mercado de Prepreg da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados do mercado de prepreg podem diferir mais do que o esperado, mesmo quando os mesmos usos finais estão sendo discutidos, porque cada estudo faz suas próprias escolhas sobre timing, precificação e o que é contabilizado como receita de prepreg. As diferenças também surgem quando os anos-base não estão alinhados, ou quando o timing da taxa de câmbio e o tratamento da inflação não são mantidos consistentes de uma atualização para a próxima.
Neste estudo, os principais fatores por trás da dispersão foram a frequência de atualização utilizada para a precificação, o mês de conversão cambial utilizado para regiões fora do USD e se os movimentos do preço médio de venda estavam vinculados a ciclos de contrato e qualificação validados versus premissas amplas de inflação. Ao manter as atualizações de preços e o timing cambial consistentes e, em seguida, verificar novamente os desvios discrepantes por meio de retornos de chamada primários, a linha de base permanece ancorada em etapas reproduzíveis — uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,11 bilhões de USD (2026) | |
| Publicador do Setor A | 13,20 bilhões de USD (2024) | Utiliza um ano-base diferente e pode aplicar uma escalada mais ampla do preço médio de venda entre os mixes de resina e fibra, o que pode inflar os totais quando a precificação não é atualizada em linha com o timing de qualificação e contrato. |
| Casa de Pesquisa Global B | 7,08 bilhões de USD (2024) | Reportado em milhões de USD com uma conversão implícita e um conjunto de timing mais estreitos, e o total pode ser menor se o timing cambial regional e as premissas de mix não forem totalmente revalidados em relação aos sinais atuais de utilização. |
A tabela mostra que a seleção do ano, o tratamento do preço médio de venda e o timing cambial podem criar uma dispersão de vários bilhões de dólares mesmo antes de as premissas de previsão serem consideradas. Ao vincular o total do mercado de volta aos sinais de construção dos mercados finais e, em seguida, verificar a lógica de precificação e mix por meio de etapas de validação reproduzíveis, a estimativa permanece prática de replicar e mais fácil de explicar linha por linha durante a tomada de decisões.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Prepreg?
O tamanho do mercado de prepreg é de USD 9,11 bilhões em 2026 e está previsto para atingir USD 12,46 bilhões até 2031, traduzindo-se em um CAGR de 6,45% no período 2026-2031.
Qual indústria do usuário final domina a demanda?
As aplicações aeroespaciais e de defesa respondem por 41,90% da receita de 2025 devido ao alto conteúdo de compósitos em células de aeronaves e programas de defesa.
Por que os prepregs termoplásticos estão ganhando participação?
Os sistemas termoplásticos oferecem processamento rápido, juntas soldáveis e reciclabilidade, impulsionando um CAGR de 8,43% liderado por aeronaves eVTOL e vasos de armazenamento de hidrogênio.
Qual é a parcela da América do Norte na demanda global de prepreg?
A América do Norte detinha 37,40% do mercado em 2025, apoiada pelo aumento de produção da Boeing e pelas necessidades de compósitos de defesa.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

