
Tamanho e Participação do Mercado de Fotoiniciadores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.31 % |
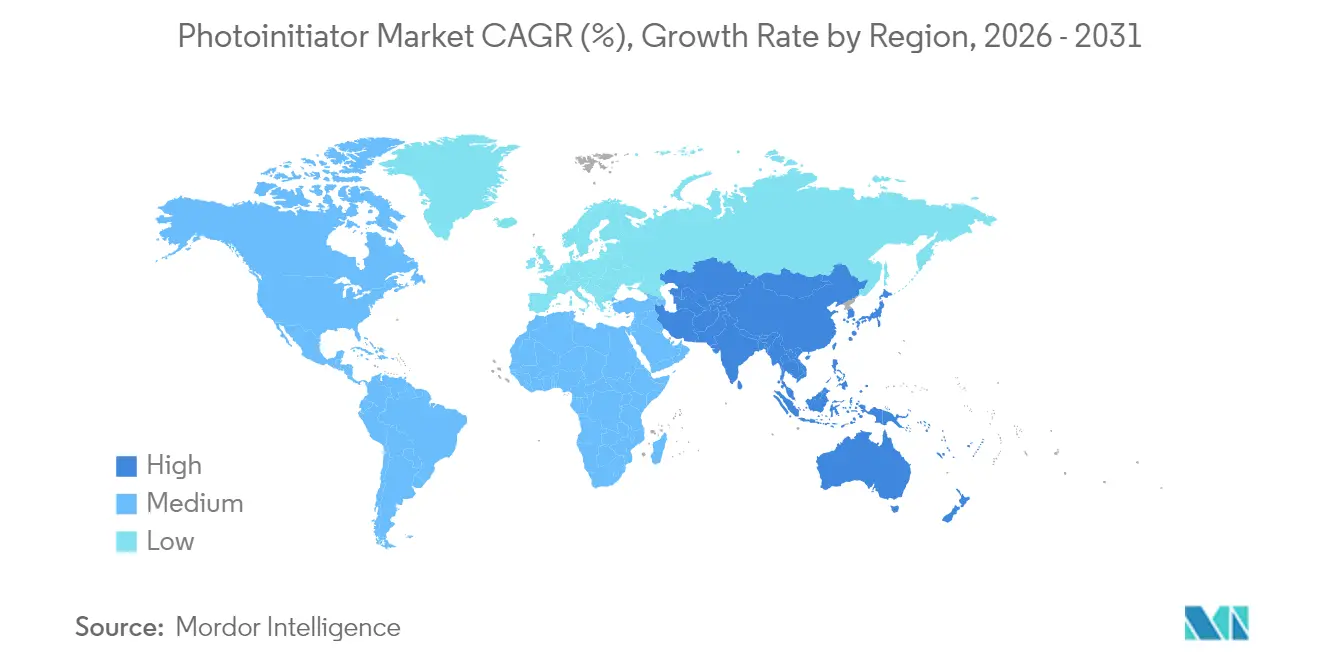
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
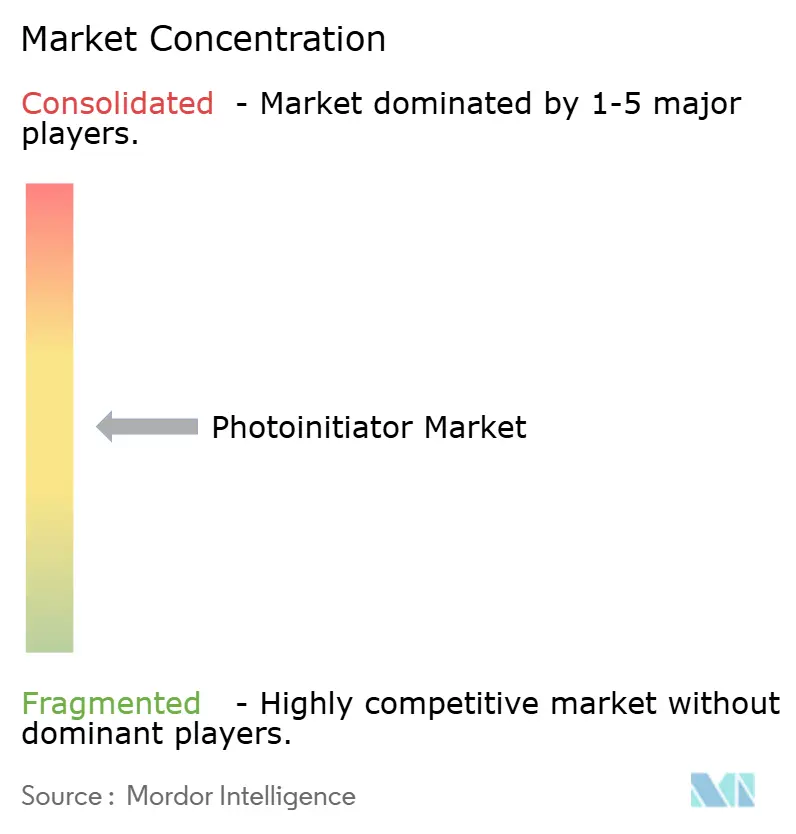
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fotoiniciadores pela Mordor Intelligence
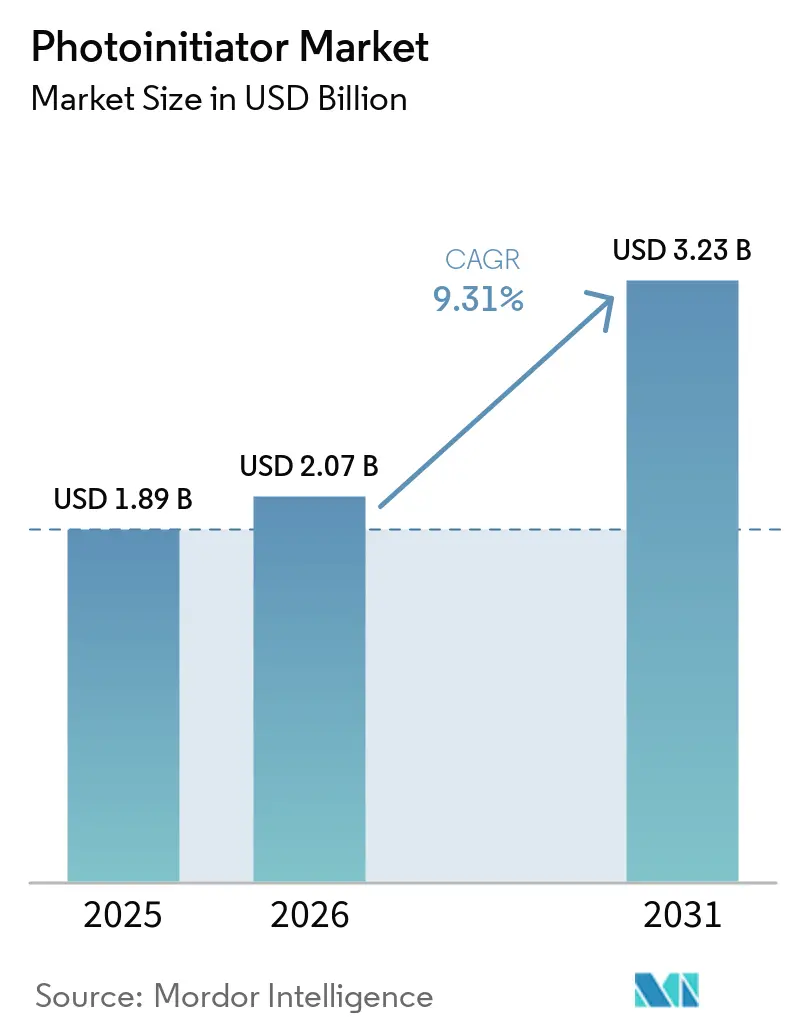
O tamanho do Mercado de Fotoiniciadores foi avaliado em 1,89 bilhões de USD em 2025 e estima-se que cresça de 2,07 bilhões de USD em 2026 para atingir 3,23 bilhões de USD até 2031, a um CAGR de 9,31% durante o período de previsão (2026-2031). Os processos de cura centrados em LED estão substituindo as lâmpadas de mercúrio de amplo espectro, de modo que os formuladores estão redesenhando as composições de fotoiniciadores para absorver eficientemente nos comprimentos de onda de 365 nm a 405 nm. A demanda também está se expandindo à medida que a cura por UV migra de revestimentos e impressão para montagem de eletrônicos, impressão 3D e dispositivos biomédicos. Os fabricantes que dominam a compatibilidade com LED, a baixa migração e a conformidade regulatória se diferenciam no mercado, enquanto a volatilidade das matérias-primas para óxidos de acilfosfina adiciona pressão de custos. A Ásia-Pacífico permanece o centro nervoso da fabricação, mantendo o mercado de fotoiniciadores estreitamente ligado às cadeias de suprimentos regionais de eletrônicos e embalagens.
Principais Conclusões do Relatório
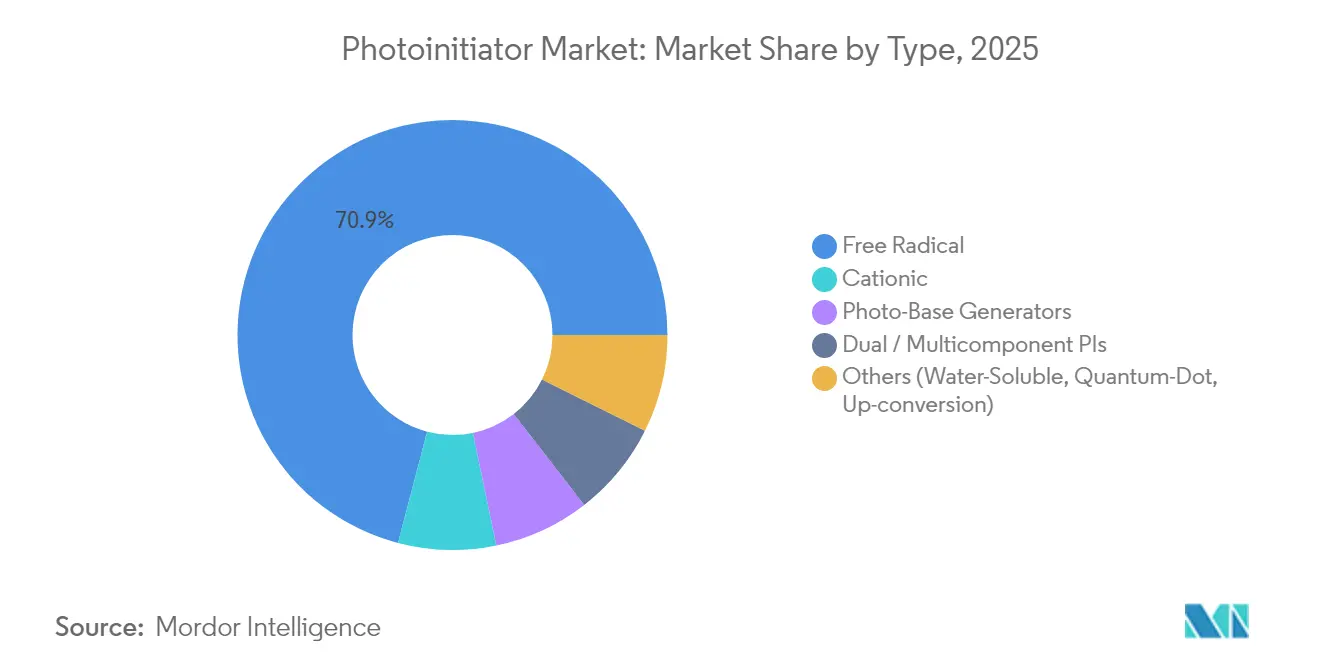
- Por tipo, os fotoiniciadores de radical livre detinham 70,92% da participação no mercado de fotoiniciadores em 2025, e o segmento está registrando um CAGR de 10,12% até 2031.
- Por fonte de luz, as lâmpadas de mercúrio UV responderam por 54,60% do tamanho do mercado de fotoiniciadores em 2025, mas os sistemas UV-LED registram o crescimento mais rápido com um CAGR de 9,98%.
- Por aplicação, os revestimentos entregaram 43,78% de participação na receita em 2025, enquanto a impressão 3D e a fabricação aditiva estão projetadas para se expandir a um CAGR de 10,05%.
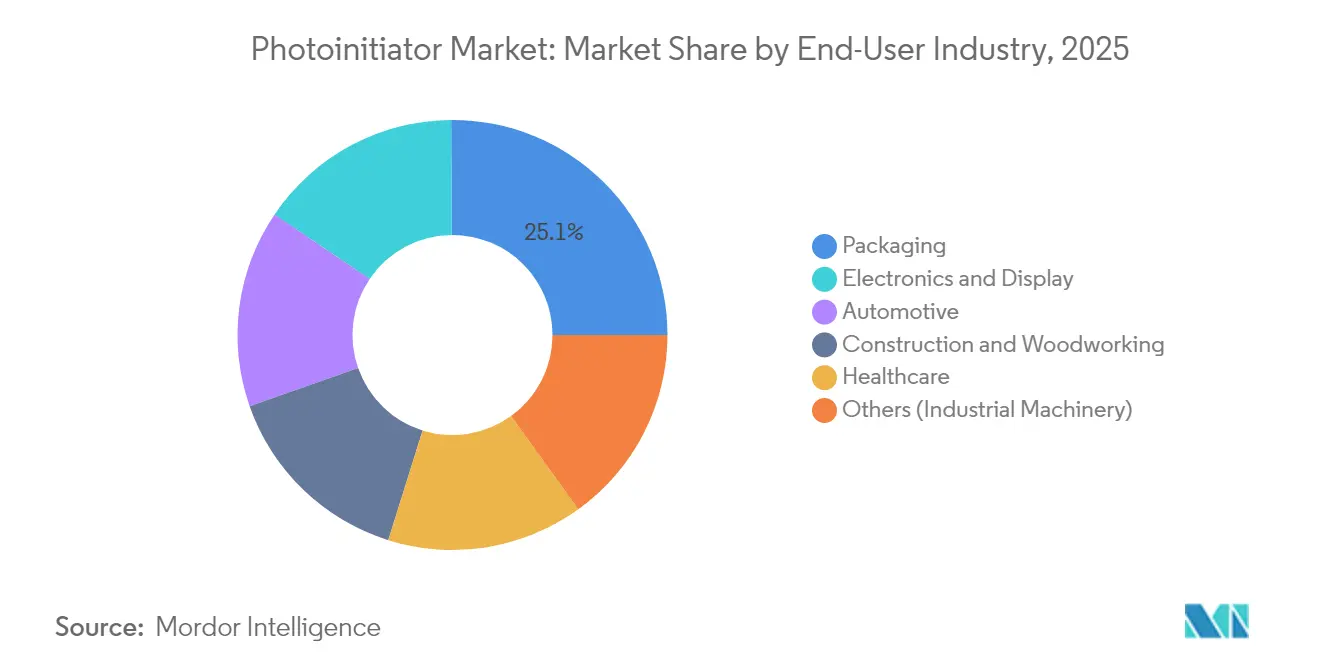
- Por setor do usuário final, a embalagem capturou 25,10% do tamanho do mercado de fotoiniciadores em 2025, enquanto as aplicações de eletrônicos e displays lideram o crescimento com um CAGR de 10,74%.
- Por geografia, a Ásia-Pacífico comandou 39,55% da participação no mercado de fotoiniciadores em 2025 e deve crescer a um CAGR de 11,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente proveniente da impressão e embalagem UV-LED | +2.8% | Global, com concentração na Ásia-Pacífico e Europa | Médio prazo (2 a 4 anos) |
| Expansão dos fotopolímeros para impressão 3D | +2.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento das aplicações de fotocura dental e biomédica | +1.6% | Global, com segmentos premium em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Pressão regulatória por revestimentos industriais sem COV | +1.4% | América do Norte e União Europeia, com repercussão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Cura UV em linha em montagem de eletrônicos de alta velocidade | +1.2% | Núcleo na Ásia-Pacífico, com expansão para o México e a Europa Oriental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente Proveniente da Impressão e Embalagem UV-LED
As unidades UV-LED emitem luz de banda estreita a 365-405 nm com maior densidade de fótons, de modo que os conversores de embalagem devem migrar para iniciadores como o bis(2,4,6-trimetilbenzoil)-fenilfosfina óxido (BAPO), que apresentam forte absorção nessa faixa e fotodescoloram rapidamente para curas profundas. A conformidade com o contato com alimentos intensifica a necessidade de grades de baixa migração, e a orientação regulatória nos Estados Unidos e na União Europeia continua a restringir os limites de COV, acelerando a mudança para LED[1]. Os fornecedores que investem antecipadamente em químicas prontas para LED ganham status privilegiado nas reformas de salas de impressão em linhas de etiquetas e embalagens flexíveis.
Expansão dos Fotopolímeros para Impressão 3D
As impressoras de processamento digital de luz (DLP) e estereolitografia (SLA) agora passam para volumes de fabricação, exigindo iniciadores que funcionem em resinas pigmentadas, de alta viscosidade ou com carga de cerâmica, sem sacrificar a fidelidade dimensional. Pacotes de transferência de carga solúveis em água permitem construções de hidrogel compatíveis com células, enquanto formulações de BAPO de baixo carregamento (0,1-0,5% em massa) proporcionam propriedades mecânicas mais robustas e tempos de camada mais rápidos do que os sistemas legados de cânfora-quinona.
Crescimento das Aplicações de Fotocura Dental e Biomédica
Os compósitos dentários estão migrando dos tons amarelos da cânfora-quinona para os óxidos de acilfosfina, como TPO e BAPO, que curam sob LEDs de 405 nm e mantêm os tons neutros. No entanto, os testes de citotoxicidade mostram variância notável: o BAPO registra os maiores índices de estresse celular, enquanto o MBF e o TPOL apresentam perfis mais seguros, levando os formuladores a equilibrar a cinética de cura e a biocompatibilidade. Os iniciadores à base de germânio oferecem menor toxicidade e absorção deslocada para o vermelho, mas continuam sendo caros e de nicho.
Pressão Regulatória por Revestimentos Industriais sem COV
As normas norte-americanas e europeias para revestimentos arquitetônicos e de manutenção agora limitam os COV de forma tão rigorosa que os sistemas UV de 100% de sólidos tornaram-se a regra para componentes metálicos e plásticos. Os poliacrilatos de uretano baseados em BAPO atendem aos limites de corrosão e arranhão sem solventes, enquanto os revestimentos UV aquosos à base de tiol-eno atingem a cura completa à luz solar com apenas 3% em massa de carregamento de iniciador. Os sistemas assistidos por nanopartículas de conversão ascendente também abrem a cura no infravermelho próximo para seções com mais de 2,5 cm de espessura.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações de toxicidade com benzofenona e derivados de TPO | -1.8% | Global, com aplicação mais rigorosa na América do Norte e na União Europeia | Curto prazo (≤ 2 anos) |
| Aumento dos preços das matérias-primas para óxidos de acilfosfina | -1.2% | Global, com impacto particular nos mercados asiáticos sensíveis ao custo | Médio prazo (2 a 4 anos) |
| Gargalos de abastecimento para precursores especiais de fotoiniciadores | -0.8% | Global, com risco de concentração em fornecedores químicos especializados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Toxicidade com Benzofenona e Derivados de TPO
A Health Canada classificou a benzofenona como tóxica na Lista 1, citando potenciais impactos nos rins e no fígado, e os reguladores avaliam medidas semelhantes para os derivados de TPO, levando os conversores a reduzir gradualmente os grades suspeitos[2]. Para se manterem à frente, os formuladores exploram estruturas de benzoxazin-2-ona que mantêm altos rendimentos quânticos sem acionar critérios de classificação.
Aumento dos Preços das Matérias-Primas para Óxidos de Acilfosfina
A base global restrita de produtores de intermediários organofosfóricos faz com que interrupções ou aumentos de frete se reflitam diretamente nos preços do BAPO ou do TPO-L. As ações comerciais sobre insumos de sistemas epóxi durante 2024 adicionaram mais volatilidade, de modo que os misturadores de resina começaram a testar variantes líquidas de BAPO que facilitam o manuseio e a dosagem, mas ainda assim exigem preços premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do Radical Livre Impulsiona a InovaçãoOs iniciadores de radical livre geraram 70,92% do mercado de fotoiniciadores em 2025 e estão projetados para crescer a um CAGR de 10,12% até 2031. Sua compatibilidade com sistemas de acrilato e metacrilato sustenta revestimentos, tintas e resinas para impressão 3D em todas as regiões. Os iniciadores catiônicos retêm nichos em encapsulamento de eletrônicos e revestimentos de fibra óptica que exigem baixa retração, enquanto os fotogeneradores de base emergentes resolvem problemas de inibição por oxigênio em aplicações de alta flexibilidade.
O design guiado por estrutura agora produz variantes de óxido de acildifenilfosfina (ADPO) que absorvem fortemente a 395 nm, mas liberam subprodutos de amarelamento menores do que os grades legados de BAPO. Sistemas de dois componentes que combinam sais de iodônio com fotossensibilizadores de meta-terfenil expandem ainda mais as possibilidades de luz visível. Como resultado, o tamanho do mercado de fotoiniciadores para grades de radical livre poderá ultrapassar USD 2,24 bilhões até 2031, caso a adoção permaneça em sua curva atual.

Por Compatibilidade com Fonte de Luz:
A Transição para LED AceleraEmbora as lâmpadas de mercúrio ainda ocupem 54,60% das linhas de cura instaladas, os módulos LED agora ancoram os novos investimentos e registrarão um CAGR de 9,98%. Sua operação fria, ciclagem instantânea de liga/desliga e menor consumo de energia ressoam com os conversores sob mandatos de redução de carbono. A mudança obriga os formuladores a adequar os picos de absorção: híbridos de cumarina-iodônio respondem a 365 nm, as alfa-dicetonas de carbazolila funcionam sob 405 nm a 460 nm, e as estratégias de conversão ascendente desbloqueiam a cura a comprimentos de onda de 780 nm.
Em cinco anos, espera-se que o tamanho do mercado de fotoiniciadores vinculado a plataformas LED supere a demanda por lâmpadas de mercúrio, mesmo que as linhas legadas continuem operando até que as lâmpadas sejam descontinuadas. Os fornecedores que equilibram portfólios de plataformas duplas amortecem a volatilidade da receita durante essa transição.
Por Aplicação:
A Liderança dos Revestimentos Enfrenta Disrupção da Impressão 3DOs revestimentos representaram 43,78% do mercado de fotoiniciadores em 2025 e continuam sendo a espinha dorsal da geração de caixa. As camadas de verniz automotivo, latas metálicas e pisos de madeira exploram a cura UV para produtividade, durabilidade e conformidade com COV. Os substratos metálicos se beneficiam especialmente, pois os filmes de acrilato 100% atingem a dureza total em segundos e proporcionam superior resistência a lascas.
No entanto, a impressão 3D registra o maior impulso, com um CAGR de 10,05%. A participação do mercado de fotoiniciadores para processos aditivos ainda pode ser de um único dígito, mas as linhas SLA e DLP em escala de produção exigem iniciadores capazes de curar pastas pigmentadas ou com carga de cerâmica sem deformação. Pacotes de três componentes ativados por safranina proporcionam alta resolução e baixa retração, posicionando-os para moldes aeroespaciais e dentários.
Por Setor do Usuário Final:
O Crescimento da Eletrônica Supera a Base de EmbalagensA embalagem detinha 25,10% do mercado de fotoiniciadores em 2025, graças a etiquetas, caixas dobráveis e filmes flexíveis que dependem de tintas de cura rápida. Mas a eletrônica e os displays superarão todos os outros setores com um CAGR de 10,74%. As fábricas de semicondutores especificam iniciadores de ultra-alta pureza com teor iônico controlado para proteger os rendimentos das lâminas, e os fabricantes de displays precisam de formulações que evitem a migração sob operação de alta luminosidade.
Os dispositivos médicos e produtos dentários ocupam um nicho premium que exige conformidade com a ISO 10993 e curas com luz azul para minimizar a carga térmica sobre os tecidos. O crescimento automotivo decorre do vidro colado por UV, do encapsulamento de baterias e de interiores resistentes a arranhões, ampliando a penetração dos fotoiniciadores além das camadas de verniz exteriores.
Análise Geográfica
Mercado de Fotoiniciadores da APAC
A Ásia-Pacífico controlou 39,55% do mercado de fotoiniciadores em 2025 e deverá registrar um CAGR de 11,02% até 2031. A China ancora a produção de PCB e displays, o Japão refina graus de alta pureza para fabricantes de fotorresistores e a Coreia do Sul impulsiona a demanda proveniente de linhas avançadas de memória e OLED. O tamanho do mercado de fotoiniciadores na Ásia poderá superar 1,28 bilhões de USD até 2031, à medida que os conversores regionais investem em retrofits de LED para reduzir o consumo de energia.
Mercado de Fotoiniciadores da América do Norte
A América do Norte concentra-se em nichos regulamentados de alto valor — compósitos aeroespaciais, descartáveis para saúde e gráficos especiais — onde o desempenho importa mais do que o custo. A mudança da BASF em direção ao acrilato de etila de base biológica sustenta uma tendência mais ampla de incorporar monômeros renováveis em sistemas UV, e os limites de migração da Administração de Alimentos e Medicamentos dos Estados Unidos orientam a seleção de fotoiniciadores.
Mercado de Fotoiniciadores da Europa
A Europa prioriza a conformidade com o REACH e as metas de economia circular. Montadoras sediadas na Alemanha e na França adotam revestimentos UV para encurtar os ciclos de cura e reduzir as emissões de CO₂. O escrutínio dos legisladores sobre a benzofenona, o TPO e potenciais disruptores endócrinos mantém os formuladores europeus em ritmo acelerado rumo a estruturas mais seguras. Consequentemente, a região investe fortemente em P&D de fotoiniciadores à base de pontos quânticos e de base biológica.
Panorama regulatório
A supervisão regulatória europeia permanece ancorada nos processos de avaliação e restrição de substâncias REACH da ECHA, que podem afetar a disponibilidade de fotoiniciadores tradicionais de baixo peso molecular, como benzofenona e isopropil tioxantona, devido a preocupações com migração em embalagens de contato com alimentos. Em 2025, as políticas tarifárias dos EUA e as contramedidas comerciais aumentaram a incerteza sobre custos desembarcados e levaram os produtores a reexaminar estratégias de produção regional.
Além do REACH, estruturas globais, incluindo TSCA e OSHA, continuam a exigir testes rigorosos e reformulação, elevando os custos de conformidade para cetonas aromáticas e fotoiniciadores à base de óxido de fosfina.
Análise da cadeia de valor
A cadeia de valor começa com intermediários petroquímicos e organofosforados upstream que alimentam a síntese de químicas-chave de fotoiniciadores, como cetonas aromáticas, tioxantonas e óxidos de acilfosfina. Os fabricantes de fotoiniciadores então fornecem graus padrão e misturas personalizadas a formuladores de tintas, revestimentos, adesivos e resinas para impressão 3D curáveis por UV, que são convertidos por impressores e revestidores e incorporados em usos finais que abrangem embalagens, eletrônicos e displays, automotivo, construção e saúde.
Os prazos de entrega para graus padrão variam de cerca de 4 a 8 semanas, estendendo-se para 12 a 18 semanas em formulações especiais ou personalizadas.
Cenário Competitivo
O mercado de fotoiniciadores permanece moderadamente concentrado. BASF, Arkema e IGM Resins detêm portfólios sólidos que abrangem grades de radical livre, catiônico e de LED especial. A aquisição de EUR 45 milhões da Lambson pela Arkema em 2019 fortaleceu sua linha de produtos para compósitos e impressão 3D. A BASF aproveita a integração de monômeros a montante para amortecer os picos de matérias-primas, enquanto a IGM Resins se diferencia por meio de produção regional e misturas personalizadas.
Fornecedores asiáticos como Changzhou Tronly e Tianjin Jiuri competem ferozmente em iniciadores de radical livre de commodities, beneficiando os conversores sensíveis ao custo. Entrantes especializados visam químicas seguras quanto à migração ou dispersíveis em água; o lançamento pela Everlight Chemical em 2023 de um iniciador compatível com água ilustra essa estratégia de nicho. Os depósitos de propriedade intelectual em iniciadores à base de acilgermano e carbeto indicam um pipeline de soluções de luz visível prontas para desafiar os titulares.
Líderes do Setor de Fotoiniciadores
-
Arkema
-
IGM Resins
-
Tianjin Jiuri New Materials Co. Ltd
-
BASF
-
ADEKA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fotoiniciadores Empresas cobertas neste relatório
- ADEKA Corporation
- Allnex GmbH
- Arkema
- BASF
- Changzhou Tronly New Electronic Materials Co., Ltd.
- Clariant AG
- Covestro AG
- DOUBLE BOND CHEMICAL IND. CO., LTD
- Environ Speciality Chemicals Pvt. Ltd.
- Eutec Chemicals Co. Ltd.
- Evershine Chemical Industries
- IGM Resins
- New Sun Poly Tec Co. Ltd
- Polynaisse (Shanghai Baorun Chemical Co., Ltd.)
- Rahn AG
- TCI Chemical Co.
- Tianjin Jiuri New Materials Co. Ltd
- Zhejiang Yangfan New Materials Co. Ltd
Oportunidades de mercado e perspectivas futuras
Os formuladores estão migrando para fotoiniciadores autocuráveis e poliméricos para aplicações sensíveis de contato com alimentos e médicas, como refletido em iGM Resins Photomer SC91 e Omnipol BL 582, que visam baixa migração e melhor velocidade de processo. As químicas de cura otimizadas para LED também continuam a impulsionar a evolução das formulações, com a Ásia-Pacífico permanecendo tanto um centro de demanda quanto um polo de produção para eletrônicos e embalagens.
Conforme a distribuição se expande para a Índia e outros canais regionais, os fornecedores podem apoiar ciclos de qualificação mais rápidos e fornecer serviço técnico local para sistemas compatíveis com UV-LED.
Desenvolvimentos industriais recentes em Mercado de Fotoiniciadores
- Julho de 2026: Uma parte do projeto de 18.340 t/ano de materiais de foto-cura e intermediários de fotorresiste na Shandong Jiuri Chemical Technology Co. Ltd. entrou na fase de produção. A Tianjin Jiuri New Materials Co. Ltd. relatou a atualização, sinalizando cadeias de suprimentos locais fortalecidas para materiais curáveis por UV relacionados a eletrônicos.
- Fevereiro de 2026: Arkema e Senior assinaram um memorando de entendimento para colaborar em materiais de baterias de próxima geração, incluindo revestimentos de separadores e tecnologias relacionadas a adesivos. A parceria está alinhada com as necessidades mais amplas de desenvolvimento de adesivos e revestimentos curáveis por UV nas cadeias de suprimentos de eletrificação.
- Dezembro de 2025: A IGM Resins anunciou uma parceria de distribuição exclusiva com a IDCC Global Chem Private Limited para a Índia, com efeito a partir de 1º de janeiro de 2026. O acordo apoia uma qualificação mais rápida de clientes e suporte técnico para formulações curáveis por UV em uma base de conversão em crescimento.
Mercado de Fotoiniciadores Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como as receitas geradas por fotoiniciadores utilizados para desencadear a polimerização em sistemas de cura por UV e UV-LED em tintas, revestimentos, adesivos e formulações correlatas, sendo mensurado em base de valor global em USD.
Exclusões do escopo: O dimensionamento exclui equipamentos de UV, lâmpadas e resinas/oligômeros, a menos que o valor seja especificamente atribuível ao conteúdo de fotoiniciadores.
Visão Geral da Segmentação
- Por Tipo
- Radical Livre
- Catiônico
- Fotogeneradores de Base
- IPs Duplos / Multicomponentes
- Outros (Solúveis em Água, Ponto Quântico, Conversão Ascendente)
- Por Compatibilidade com Fonte de Luz
- Lâmpadas de Mercúrio UV
- UV-LED (UVA)
- LED Visível / Luz Azul
- Infravermelho Próximo (Assistido por Conversão Ascendente)
- Por Aplicação
- Adesivos e Selantes
- Tintas de Impressão
- Revestimentos
- Impressão 3D / Fabricação Aditiva
- Outros
- Por Setor do Usuário Final
- Embalagem
- Automotivo
- Construção e Marcenaria
- Saúde
- Eletrônicos e Displays
- Outros (Maquinário Industrial)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do mapa de demanda para cura por UV e, em seguida, vincula-o ao consumo de fotoiniciadores por aplicação. Utilizamos fontes públicas como estatísticas químicas e minerais do USGS, dados de comércio do UN Comtrade, registros de importação e tarifas da Comissão de Comércio Internacional dos EUA, dossiês da Agência Europeia de Produtos Químicos (ECHA) e recursos de substâncias químicas da EPA para ancorar o fornecimento, a direção dos fluxos comerciais e os pontos de pressão regulatória.
Para estabelecer premissas realistas de preço e mix, também analisamos relatórios anuais de empresas e apresentações a investidores, bases de dados de patentes e artigos técnicos de periódicos que cobrem cura por radiação e química de polímeros. Quando necessário, assinaturas pagas de dados financeiros de empresas e bases de dados de importação/exportação em nível de remessa são utilizadas para verificar a escala dos produtores e os sinais de abastecimento regional. Esta lista é meramente ilustrativa, e outras fontes públicas e pagas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais sobre a velocidade com que o UV-LED está substituindo as lâmpadas de mercúrio e como isso altera o carregamento, as misturas e os preços dos fotoiniciadores em contratos reais. Conversamos com uma combinação de partes interessadas em matérias-primas, formuladores e usuários finais nos principais polos de fabricação, e então verificamos novamente quaisquer variações amplas com perguntas de acompanhamento antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 47% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 43% | EMEA: 29% |
| Participantes menores: 14% | Gerentes: 44% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda por cura por UV é reconstruída por aplicação usando indicadores de produção e comércio, e então traduzida em valor de fotoiniciadores usando taxas típicas de inclusão em formulações e faixas de preços regionais. Corroboramos esses totais com verificações seletivas de baixo para cima, incluindo uma consolidação das receitas visíveis dos fornecedores onde há divulgações, e lógica de ASP amostrado x volume a partir de discussões com o canal, que são então usadas para ajustar valores discrepantes.
Os principais insumos do modelo incluem tendências de produção de tintas e revestimentos curáveis por UV, ritmo de adoção do UV-LED por linhas de impressão e revestimento industrial, taxas médias de carregamento de fotoiniciadores por família química, substituição impulsionada por regulamentação em direção a graus de baixa migração e movimentação regional de preços vinculada a intermediários-chave. Como vários fatores se movem juntos, a previsão é executada usando análise de cenários com um pequeno conjunto de variáveis acordadas (como penetração do UV-LED, volumes de impressão de embalagens e progressão do preço médio de venda). Os cenários são calibrados com base no que os entrevistados esperam como o caminho mais provável. Quando um dado de baixo para cima está ausente para um país ou aplicação de nicho, a lacuna é tratada por meio de índices de proxy usando intensidade de uso final semelhante e exposição comercial, e então revisada em relação aos sinais de demanda regional.
Ciclo de Validação e Atualização de Dados
A validação ocorre por meio de múltiplas verificações que buscam discrepâncias entre o valor modelado e sinais independentes, como movimentações comerciais, anúncios de capacidade e tendências de demanda por cura por UV a jusante. Quaisquer saltos abruptos são investigados, e as premissas são verificadas novamente com novas consultas quando a variação não pode ser explicada por preço, mix ou um evento pontual.
Antes da aprovação final, o modelo passa por revisão por pares, e os números finais são inspecionados novamente quanto ao momento da conversão cambial, consistência de unidades e lógica ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando há mudanças materiais, como ações regulatórias ou uma grande alteração de capacidade. Logo antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Fotoiniciadores da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para fotoiniciadores podem variar porque as regras de contagem nem sempre são as mesmas, mesmo quando o título parece idêntico. As diferenças geralmente decorrem do que é incluído no escopo, de como a transição para UV-LED é traduzida em demanda e de como os preços são convertidos e normalizados entre as regiões.
Quando o modelo é atualizado, o momento da conversão cambial e a forma como os preços médios de venda são escalonados ao longo do ano podem alterar materialmente o valor do ano corrente, especialmente porque oscilações de matérias-primas e mudanças no mix de graus são comuns neste segmento. A principal verificação que mantém a estimativa vinculada ao comportamento real de compra é que o conjunto de demanda por cura por UV e as taxas implícitas de carregamento de fotoiniciadores são revalidados durante o ciclo de atualização, uma escolha orientada pela atualização aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,07 bilhões de USD (2026) | |
| Publicador Setorial A | 0,61 bilhões de USD (2025) | Frequentemente representa uma definição mais restrita, focada em fotoiniciadores comerciais vendidos para usos selecionados de cura por UV, podendo excluir o consumo cativo e as misturas especiais de maior valor, o que reduz o valor reportado. |
| Pesquisa Independente B | 2,23 bilhões de USD (2025) | Utiliza um ano-base diferente e pode assumir uma expansão mais rápida do ASP ou um aumento maior de volume impulsionado pelo UV-LED sem o mesmo nível de verificação cruzada em relação aos sinais de produção de impressão e revestimentos a jusante, o que eleva o ponto de partida. |
A comparação mostra que as maiores lacunas são explicadas pelos limites do escopo e pelos mecanismos de ano e precificação utilizados para traduzir volumes em valor em USD. Ao manter o conjunto de demanda vinculado à atividade de uso final e, em seguida, verificar novamente as premissas de preço e carregamento durante as atualizações, o número final permanece rastreável a um pequeno conjunto de insumos repetíveis, em vez de fatores de escalonamento pontuais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fotoiniciadores?
O tamanho do Mercado de Fotoiniciadores foi avaliado em 1,89 bilhões de USD em 2025 e estima-se que cresça de 2,07 bilhões de USD em 2026 para atingir 3,23 bilhões de USD até 2031, a um CAGR de 9,31% durante o período de previsão (2026-2031).
O que está impulsionando o rápido crescimento do mercado de fotoiniciadores?
A transição para a cura por LED de alta eficiência energética, a expansão das aplicações de impressão 3D e as rigorosas regulamentações de COV impulsionam coletivamente a demanda em revestimentos, embalagens e eletrônicos.
Por que os fotoiniciadores compatíveis com LED são importantes?
As lâmpadas LED emitem luz de banda estreita, de modo que os iniciadores devem absorver intensamente a 365 nm a 405 nm para garantir curas rápidas e completas, ao mesmo tempo que atendem às metas de economia de energia.
Quais questões regulatórias afetam a seleção de fotoiniciadores?
As restrições à benzofenona e às emissões de COV levam os formuladores a optar por sistemas UV curáveis de baixa migração, não tóxicos e sem solventes.