
Tamanho e Participação do Mercado de Materiais para Impressão 3D
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
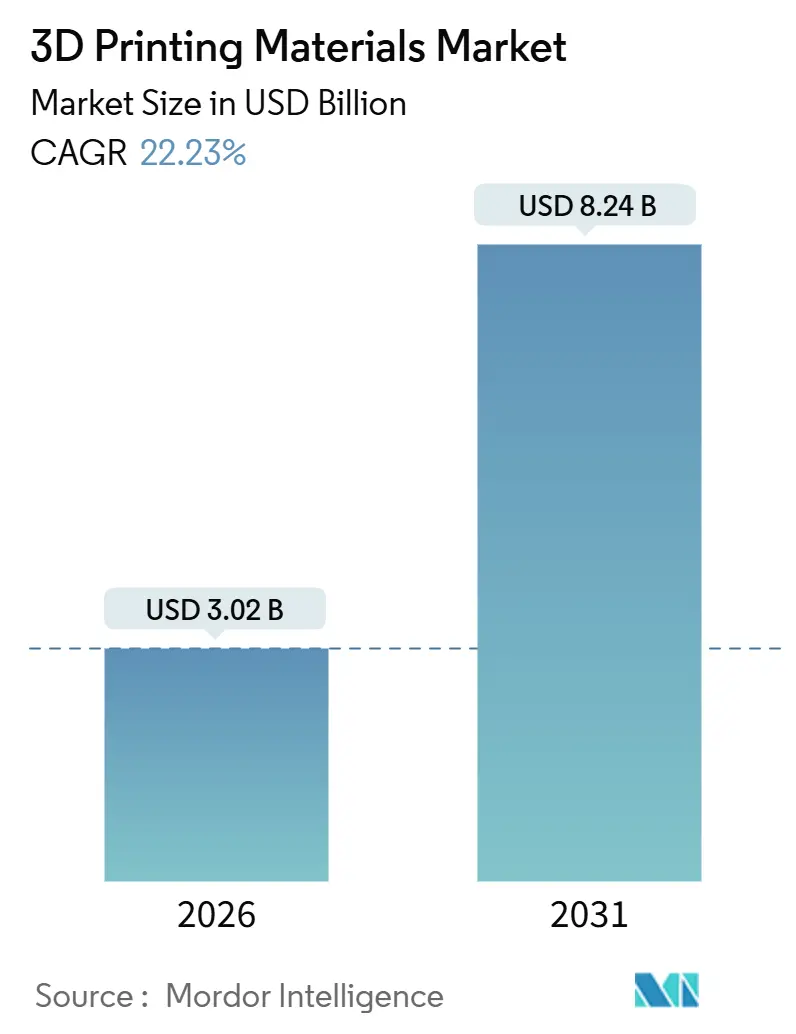
| Tamanho do Mercado (2026) | 3.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 22.23 % |
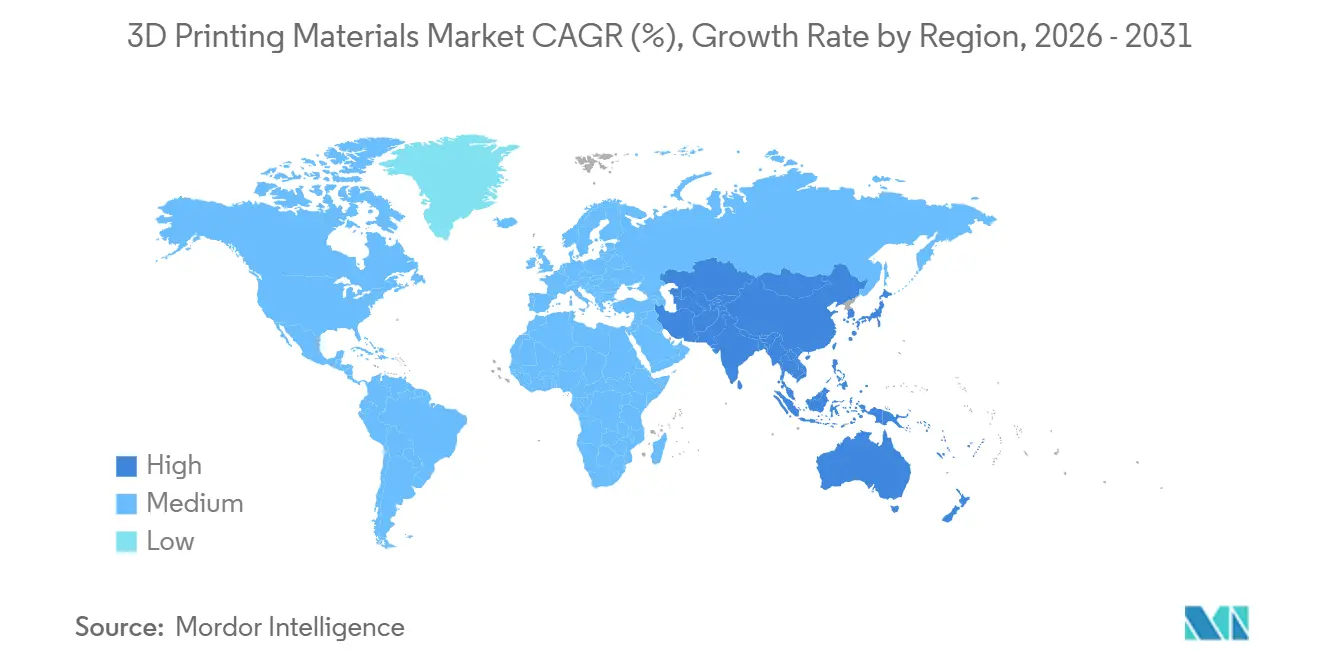
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
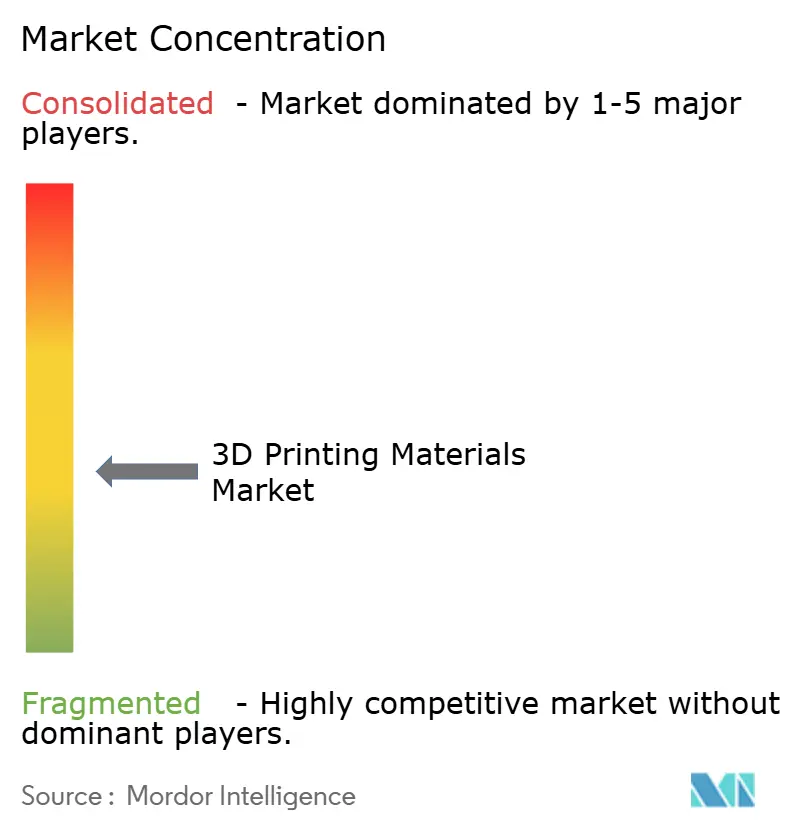
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Impressão 3D por Mordor Intelligence
O tamanho do Mercado de Materiais para Impressão 3D é estimado em USD 3,02 bilhões em 2026 e deve atingir USD 8,24 bilhões até 2031, a um CAGR de 22,23% durante o período de previsão (2026-2031). A crescente clareza regulatória, a queda nos custos por peça e os projetos otimizados por topologia estão impulsionando o titânio, o alumínio e os polímeros de alto desempenho para ambientes fabris em escala. Os ministérios da defesa agora exigem estoques de peças sobressalentes sob demanda, as montadoras automotivas integram suportes impressos leves à produção em massa e as empresas de dispositivos médicos aproveitam as aprovações FDA 510(k) para implantes personalizados. A concorrência se concentra na integração vertical, à medida que grandes empresas químicas e fabricantes de impressoras disputam para fidelizar clientes em ecossistemas qualificados e de circuito fechado, enquanto rigorosas regras de certificação e emissões elevam a importância da rastreabilidade de lotes e da reciclagem de pó.
Principais Conclusões do Relatório
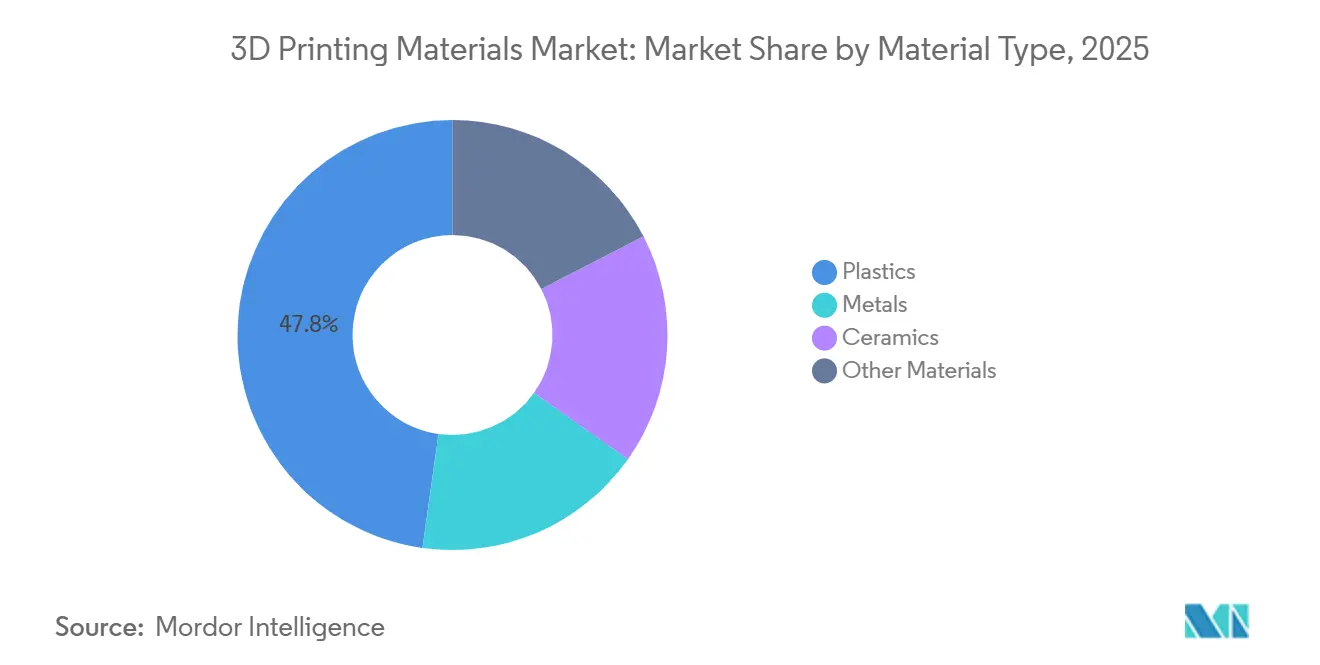
- Por tipo de material, os plásticos lideraram com 47,78% da participação do mercado de materiais para impressão 3D em 2025; os metais têm previsão de crescimento a um CAGR de 23,34% até 2031.
- Por forma, o filamento representou 69,90% do tamanho do mercado de materiais para impressão 3D em 2025 e está se expandindo a um CAGR de 23,67% até 2031.
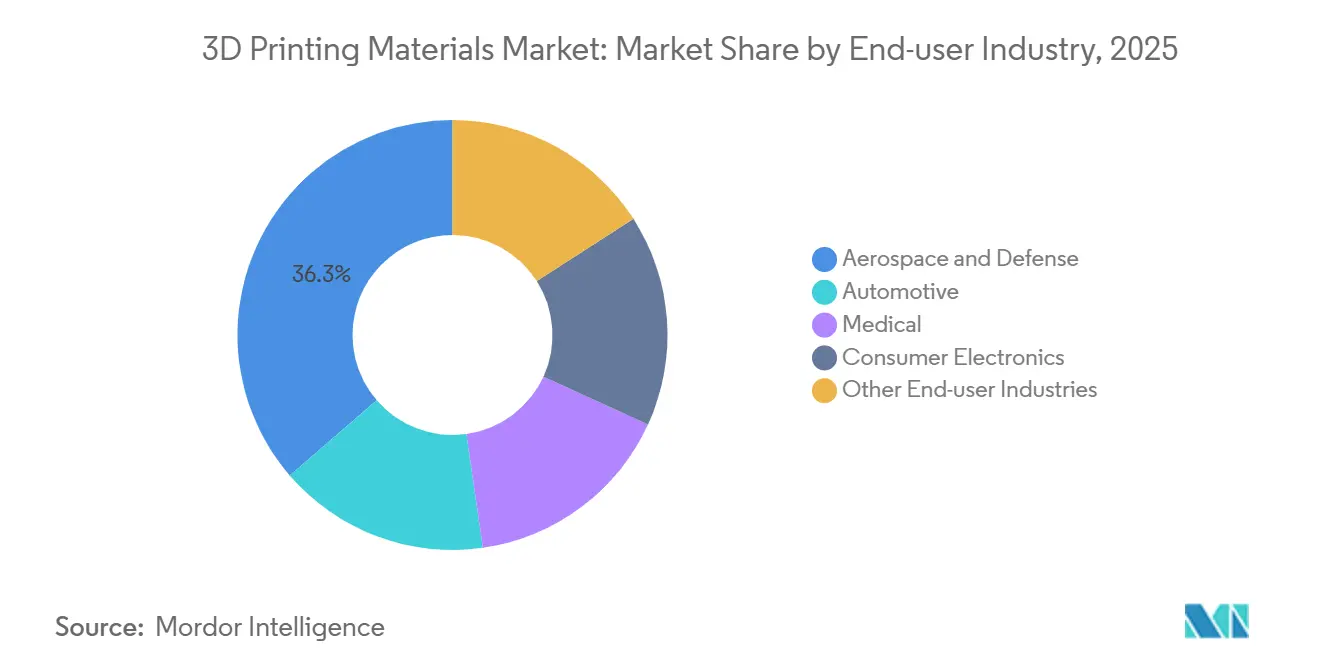
- Por setor do usuário final, aeroespacial e defesa deteve 36,33% do tamanho do mercado de materiais para impressão 3D em 2025, enquanto o automotivo registra o CAGR mais rápido de 24,93% até 2031.
- Por geografia, a América do Norte capturou 39,52% da participação do mercado de materiais para impressão 3D em 2025; a Ásia-Pacífico avança a um CAGR de 26,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Materiais para Impressão 3D
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no uso de pó metálico para produção aeroespacial e médica em série | +4.5% | América do Norte e Europa como núcleo, expansão médica na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços rápidos em polímeros de alto desempenho | +3.8% | Global, com concentração em polos automotivos (Alemanha, Japão, EUA) | Curto prazo (≤ 2 anos) |
| Iniciativas de redução de peso no setor automotivo | +3.2% | Europa e China lideram, América do Norte em seguida | Médio prazo (2-4 anos) |
| Impulso da personalização em massa na área da saúde e bens de consumo | +2.9% | Saúde na América do Norte e Europa, bens de consumo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Pressão regulatória por estoques de peças sobressalentes sob demanda (defesa, ferroviário) | +2.1% | Defesa na América do Norte, ferroviário na Europa, expansão para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Uso de Pó Metálico para Produção Aeroespacial e Médica em Série
Gigantes aeroespaciais estão agora certificando componentes críticos de voo, como pás de turbina e suportes, transitando pós de titânio e alumínio de laboratórios de design para linhas de produção[1]. No setor médico, os fabricantes estão ampliando o uso de pós de cobalto-cromo para implantes de quadril e joelho. Os fornecedores estão priorizando a consistência de lotes e os limites de oxigênio em detrimento do preço, fortalecendo assim sua vantagem em garantia de qualidade. Os suportes de titânio impressos, por serem mais leves do que suas contrapartes usinadas, oferecem economias de combustível ao longo da vida útil que compensam o prêmio no custo do material. Enquanto isso, os padrões da ASTM F42 sobre tamanho de partícula e pureza estão estabelecendo altas barreiras de entrada, confinando os novos participantes a aplicações de nicho.
Avanços Rápidos em Polímeros de Alto Desempenho
O polietercetona (PEEK) e o polietercetona-cetona (PEKK) estão substituindo os metais em aplicações onde a esterilizabilidade e a resistência a chamas têm precedência sobre considerações de peso. O Kepstan PEKK da Arkema pode suportar exposição contínua a altas temperaturas, tornando-o ideal para bandejas cirúrgicas que resistem a ciclos repetidos de autoclave. A Victrex aumentou suas remessas de PEEK, visando cabines aeroespaciais e implantes espinhais que cumprem os padrões de inflamabilidade da FAA, tudo sem a necessidade de revestimentos adicionais. Os fornecedores de materiais estão agora certificando resinas diretamente com os usuários finais, contornando os fabricantes de impressoras. Essa abordagem reduziu notavelmente o prazo do processo de qualificação. Mesmo com um preço elevado, a adoção do PEEK está em ascensão, impulsionada por seus benefícios de desempenho a longo prazo que superam o custo inicial. Enquanto isso, os polímeros de nível intermediário estão conquistando um nicho, preenchendo a lacuna entre os nylons de commodities e os graus aeroespaciais premium, ampliando assim a demanda endereçável do mercado.
Iniciativas de Redução de Peso no Setor Automotivo
As montadoras europeias e chinesas estão agora produzindo suportes e trocadores de calor otimizados, reduzindo o peso por veículo elétrico e aumentando a autonomia. Usando software de otimização topológica, elas podem eliminar material em comparação com peças fundidas tradicionais, um feito não economicamente viável por meio de usinagem. As gigantes chinesas de veículos elétricos estabeleceram frotas internas de fusão em leito de pó, permitindo-lhes contornar fornecedores de nível 1 e recuperar suas margens. No entanto, há um obstáculo: o atraso na certificação. Os testes de fadiga e vibração da ISO 26262 podem atrasar o tempo de lançamento no mercado[2]. No entanto, uma vez superados esses obstáculos, as peças impressas são integradas como itens permanentes na lista de materiais. O custo por peça se alinha ao dos componentes fundidos em molde, destacando o atrativo da manufatura aditiva para montagens de baixo volume e alta variedade.
Impulso da Personalização em Massa na Área da Saúde e Bens de Consumo
A Align Technology fabricou conjuntos de alinhadores transparentes em 2025, demonstrando que designs personalizados podem prosperar na produção em massa. Líderes do setor de aparelhos auditivos, Sonova e Demant, automatizaram a impressão de suas carcaças, alcançando uma taxa de ajuste notável e eliminando a escultura manual. Marcas de calçados esportivos estão agora imprimindo entressolas de desempenho personalizadas para passadas individuais, ressaltando sua capacidade de cobrar preços premium. Os implantes personalizados apresentam um prêmio de preço devido à melhoria nos resultados dos pacientes, e há um custo adicional para rastreabilidade de pó e testes de biocompatibilidade. Para uma adoção mais ampla, os preços das resinas precisam cair e as velocidades de impressão devem superar os benchmarks atuais, ambos os quais se espera que sejam alcançados dentro do período de previsão.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de equipamentos e materiais | -2.8% | Global, agudo em mercados emergentes (Índia, Brasil, México) | Curto prazo (≤ 2 anos) |
| Certificação rigorosa para graus aeroespaciais e médicos | -2.3% | Zonas regulatórias da América do Norte e Europa | Médio prazo (2-4 anos) |
| Preocupações com emissão de nanopartículas e descarte de pó residual | -1.7% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos e Materiais
As impressoras metálicas industriais são caras, e o filamento de PEEK é significativamente mais caro do que o ABS de commodities. Apesar da economia favorável para a produção de unidades limitadas anualmente, os fabricantes de nível intermediário em mercados emergentes estão hesitantes em adotar essas tecnologias. A Multi Jet Fusion da HP teve sua adoção predominantemente entre fabricantes contratados, em vez de usuários finais. Além disso, os modelos de assinatura que combinam pós com suporte de engenharia exigem compromissos de vários anos. Isso representa um desafio para empresas menores, levando a um mercado dividido: enquanto as montadoras ricas em caixa se expandem, os prototipadores se veem estagnados.
Certificação Rigorosa para Graus Aeroespaciais e Médicos
Qualificar um novo material leva tempo significativo para os fornecedores, pois eles realizam testes de tração, fadiga e biocompatibilidade sob a ASTM F42 e a ISO 13485. As montadoras aeroespaciais impõem auditorias extras, exigindo rastreabilidade de lotes de pó e conformidade com a AS9100, o que infla os custos administrativos. Esses desafios favorecem os players estabelecidos, marginalizando as startups — mesmo aquelas com formulações avançadas. Consequentemente, o setor está gravitando em direção a portfólios pré-certificados para distribuir as despesas de qualificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Metais Superam Plásticos na Produção em Série
Os metais expandiram-se mais rapidamente do que qualquer outra categoria e estão a caminho de reduzir a diferença em relação aos plásticos, que detinham uma participação de 47,78% em 2025. As ligas de titânio dominam suportes aeroespaciais, pás de turbinas e bicos de combustível, enquanto ligas de alumínio como a AlSi10Mg sustentam programas de redução de peso na indústria automotiva. Os pós de cobalto-cromo são agora rotineiros para substituições de quadril e joelho, à medida que os cirurgiões relatam redução nas cirurgias de revisão. O tamanho do mercado de materiais para impressão 3D em metais tem previsão de crescer a um CAGR de 23,34% até 2031, à medida que as certificações se acumulam. A certificação de materiais metálicos está a apoiar o crescimento no mercado de impressão 3D em metal. Os plásticos continuam sendo fundamentais na prototipagem em desktop graças ao ABS e PLA com preço abaixo de 30 USD. No entanto, polímeros de alto desempenho como PEEK, PEKK e nylon 12 estão a substituir os metais em interiores de cabines e instrumentos cirúrgicos, onde a esterilizabilidade e a resistência a chamas são críticas.
A combinação de portfólio a longo prazo favorecerá os fornecedores que atuam tanto em filamentos de commodities quanto em pós de grau aeroespacial. Os fornecedores de maior porte detêm credenciais ASTM e ISO em múltiplas zonas geográficas, reduzindo os custos de integração dos clientes. As cerâmicas, ainda um nicho, ganham relevância em coroas dentárias e ferramentas de alta temperatura. As ceras e os agentes aglutinantes representam um volume reduzido, mas continuam sendo críticos para a fundição de precisão, evidenciando a amplitude da demanda no mercado de materiais para impressão 3D.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Forma: A Dominância do Filamento Mascara a Inovação em Pó e Resina
O filamento está consolidado com uma participação de 69,90% porque as impressoras FDM desktop somam milhões de unidades. No entanto, seu crescimento de 23,67% acompanha a maturação geral do setor, indicando saturação nas economias desenvolvidas. Em contraste, os pós e as resinas fotopoliméricas concentram receita e margens. A EOS e a SLM Solutions dominam o segmento de pó, atendendo a peças de titânio e Inconel que exigem alta densidade. Sua competência os levou a conquistar contratos plurianuais no setor aeroespacial. Enquanto isso, a plataforma de pó à base de nylon da HP está causando impacto, aproximando-se da economia da moldagem por injeção para pedidos menores. Isso despertou o interesse tanto da indústria automotiva quanto da eletrônica de consumo. Em outro âmbito, as resinas brilham nos setores odontológico e de joias, onde alcançar alta resolução é primordial.
As inovações em pó e resina atraem a maior parte do financiamento de capital de risco e dos registros de propriedade intelectual, enfatizando uma mudança em direção a formatos de alto valor. No entanto, o filamento retém uma enorme base instalada que gera receita recorrente constante para os fornecedores de consumíveis. O caminho duplo destaca um setor onde acessibilidade e desempenho coexistem, ambos essenciais para sustentar a expansão do mercado de materiais para impressão 3D.
Por Setor do Usuário Final: Automotivo Fecha a Lacuna com Aeroespacial
Aeroespacial e defesa comandaram 36,33% da demanda em 2025, aproveitando longos ciclos de certificação para fidelizar fornecedores de pó. O 787 da Boeing, ao integrar inúmeras peças de titânio impressas, alcança uma redução de peso por aeronave, levando a economias significativas de combustível ao longo de sua vida útil. As agências de defesa enfatizam a agilidade logística por meio da impressão local de peças sobressalentes, impulsionando os requisitos de rastreabilidade de materiais. O tamanho do mercado de materiais para impressão 3D para aeroespacial deve manter crescimento de dois dígitos à medida que novas plataformas de aeronaves adotam componentes aditivos.
O setor automotivo, crescendo a um CAGR de 24,93%, é o de movimento mais rápido, à medida que os programas de veículos elétricos lidam com as penalidades de peso das baterias. O ID.4 da Volkswagen e inúmeras montadoras chinesas implantam sistemas de fusão em leito de pó e jato de aglutinante para imprimir suportes, coletores e trocadores de calor, contornando os fornecedores tradicionais de nível 1. O setor médico permanece um robusto terceiro pilar, impulsionado por implantes, guias cirúrgicos e alinhadores dentários que comandam preços premium. A eletrônica de consumo apresenta potencial de volume emergente à medida que as velocidades de impressão e os preços das resinas caem, demonstrando que o mercado de materiais para impressão 3D pode escalar além dos domínios industriais especializados.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A América do Norte manteve uma participação de 39,52% em 2025, aproveitando os profundos ecossistemas aeroespacial e médico e programas financiados pelo governo federal, como o America Makes, que subsidiam a qualificação de materiais e os currículos de formação de mão de obra. As principais empresas aeroespaciais dos EUA, os fabricantes de motores canadenses e as maquiladoras automotivas mexicanas sustentam coletivamente uma demanda constante. O crescimento permanece positivo, porém mais lento do que o da Ásia-Pacífico, sugerindo que a vantagem do pioneiro está atingindo um platô.
A Ásia-Pacífico comanda a trajetória mais rápida com um CAGR de 26,78% até 2031. O Ministério da Indústria e Tecnologia da Informação da China investiu em nova capacidade de pó de titânio e alumínio, fortalecendo as cadeias de suprimentos domésticas e reduzindo a dependência de importações ocidentais. A Índia incentiva implantes ortopédicos personalizados para pacientes, colocando o pó de cobalto-cromo ao alcance dos fabricantes regionais. O Japão e a Coreia do Sul incorporam polímeros de alto desempenho em eletrônicos e construção naval, enquanto Singapura se posiciona como um polo de certificação e pesquisa e desenvolvimento sob medida para climas tropicais. Como resultado, a Ásia-Pacífico está transitando de um centro de demanda para uma potência de oferta, remodelando os fluxos comerciais no mercado de materiais para impressão 3D.
O crescimento da Europa está ancorado pelos líderes automotivos alemães e pela Airbus, sediada na França, que adota suportes de titânio impressos em fuselagens. O Plano de Ação para a Economia Circular da UE acelera os padrões de pó reciclado e os polímeros biodegradáveis, reforçando as credenciais de sustentabilidade. A América do Sul e o Oriente Médio permanecem emergentes, mas a Embraer do Brasil e os contratantes de defesa sauditas estão pilotando abordagens aditivas, sinalizando potencial de longo prazo. O investimento contínuo em normas, reciclagem e capacidade regional determinará se os incumbentes mantêm participação ou cedem terreno para novos entrantes.

Panorama regulatório
A regulamentação de materiais de impressão 3D é amplamente moldada pela conformidade química, sistemas de qualidade específicos do setor e normas que regem a rastreabilidade e os métodos de teste. Na União Europeia, o REACH (Regulamento (CE) nº 1907/2006) impulsiona a divulgação por parte dos fornecedores por meio de Fichas de Dados de Segurança e requisitos de comunicação de SVHC, e a Lista de Candidatos SVHC atingiu 253 entradas em 4 de fevereiro de 2026. Paralelamente, a restrição de microplásticos da UE, no âmbito do Regulamento (UE) 2023/2055 da Comissão, afeta pós e partículas polimérica em determinados usos, enquanto o Regulamento (UE) 2026/1168 da Comissão esclarece as derrogações (incluindo para P&D com 1 tonelada por ano ou menos), o que influencia como os fabricantes de materiais documentam o uso pretendido, a contenção e a prevenção de liberação.
Para usos finais regulamentados, os caminhos médico e farmacêutico aumentam as necessidades de documentação em torno da biocompatibilidade e do controlo de processos. Nos Estados Unidos, as orientações da FDA para dispositivos médicos impressos em 3D e o reconhecimento pela FDA de normas de consenso como a ASTM F2820-24 para polímeros de implante em PEKK (com declarações à versão mais antiga aceites até 19 de dezembro de 2027) ancoram a seleção de materiais e os pacotes de qualificação. Na Europa, o equipamento de fabricação aditiva utilizado para formas farmacêuticas orais sólidas está sujeito aos requisitos de BPF (GMP) da UE (incluindo capítulos e anexos relevantes), o que coloca a rastreabilidade de materiais, o controlo de alterações e as práticas de validação no centro da comercialização de produtos farmacêuticos impressos em 3D e produtos combinados.
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas upstream, incluindo monómeros petroquímicos e aditivos especiais para resinas e filamentos, além de insumos de metais e ligas para a produção de pós. Estes seguem para etapas de conversão de materiais, como a composição e extrusão de filamentos, a formulação de resinas fotopolímeras e a atomização de pós metálicos, com controlo rigoroso do tamanho de partícula, do teor de oxigénio e da consistência de lote. No midstream, os fabricantes de impressoras (OEMs) e os fornecedores de materiais qualificam conjuntamente os materiais para plataformas específicas (FDM/FFF, DLP/SLA, fusão em leito de pó e outras), que são distribuídas através de vendas empresariais diretas, parceiros de canal autorizados e bureaus de serviços de produção que compram materiais qualificados em volume.
O valor downstream é capturado através de serviços de qualificação, documentação e qualidade que permitem a utilização em aplicações aeroespaciais, médicas, automóveis e ferroviárias. Os fornecedores de inspeção e metrologia apoiam a conformidade e a preparação para auditorias, e os utilizadores finais exigem cada vez mais certificados de conformidade e rastreabilidade a nível de lote como parte da integração de fornecedores. Movimentos de parceria e fornecimento também mostram o aperto da cadeia: a Stratasys e a Shin-Etsu introduziram materiais de silicone para a plataforma DLP Origin (julho de 2025), enquanto a SINTX Technologies assinou um acordo para que a Evonik fabrique um composto de nitreto de silício-PEEK para implantes específicos do paciente (dezembro de 2025). Os pontos de estrangulamento permanecem ligados à volatilidade das matérias-primas, à propriedade intelectual e de dados entre ecossistemas de máquinas, e aos longos ciclos de qualificação, o que retarda a substituição de novas resinas, polímeros e pós em programas regulamentados ou críticos para o voo.
Cenário Competitivo
O mercado de materiais para impressão 3D apresenta fragmentação moderada. As grandes empresas químicas se expandem verticalmente para a atomização de pó e a formulação de resinas, frequentemente adquirindo especialistas de nicho para encurtar os ciclos de desenvolvimento. Os fabricantes de impressoras asseguram pipelines de materiais por meio de aquisições e acordos exclusivos de qualificação, visando fidelizar fluxos de receita de consumíveis. As empresas especializadas em pó competem na consistência em escala de mícrons, no controle de oxigênio e na documentação que resiste às auditorias aeroespaciais. A liderança tecnológica se volta para o monitoramento in situ e a integração de software. A certificação permanece uma barreira: apenas os fornecedores com credenciais ISO 13485, AS9100 e ASTM F42 abastecem os segmentos de voo ou implantes, concentrando a demanda de alta margem entre aproximadamente uma dúzia de players globais. Há espaço em branco em polímeros biodegradáveis para embalagens de consumo e cerâmicas de temperatura ultraelevada para energia, mas ambos aguardam caminhos de qualificação mais claros. O cenário em evolução sugere que escala, propriedade intelectual e fluência regulatória definirão os vencedores no mercado de materiais para impressão 3D.
Líderes do Setor de Materiais para Impressão 3D
-
Stratasys
-
3D Systems, Inc.
-
BASF
-
EOS GmbH
-
Arkema
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades de materiais concentram-se em casos onde a inovação de materiais reduz os ciclos de qualificação ou desbloqueia aplicações que a manufatura convencional tem dificuldade em atender, especialmente em metais de alta temperatura, polímeros de alto desempenho e compósitos especiais. Um tema recorrente é a melhoria da reprodutibilidade e da comparabilidade das propriedades dos materiais entre plataformas, apoiada por atividades normativas, como o desenvolvimento pela ASTM International do guia WK96350 para ensaios de tração de materiais termoplásticos de fabricação aditiva. Com orientações de teste mais padronizadas, os fornecedores de materiais e os OEMs podem reduzir a duplicação de testes entre tipos de máquinas e avançar mais rapidamente nas decisões de aquisição de portfólios qualificados.
Os materiais concebidos especificamente para a fabricação aditiva, em vez de adaptados de graus legados, continuam a expandir o envelope de desempenho. Em junho de 2026, a Universidade de Toronto relatou a descoberta assistida por IA de seis ligas de NiCoCr imprimíveis com melhorias quantificadas a temperaturas elevadas (incluindo maior dureza a 600 graus Celsius e menor ganho de massa por oxidação a 1000 graus Celsius em comparação com referências), apontando para caminhos para novos graus de pó destinados a componentes aeroespaciais e energéticos de ambientes extremos. Os resultados de investigação em 2026 também indicam espaço em branco em compósitos de matriz cerâmica reforçados com fibras e abordagens de controlo de polimerização para fotopolímeros avançados, alinhando-se com a procura dos utilizadores finais por maior resistência ao calor, melhor desempenho retardante de chama e janelas de processamento mais estáveis em ambientes de produção.
Desenvolvimentos recentes do setor
- Julho de 2026: a EOS GmbH anunciou uma parceria estratégica com a Constellium para adicionar o EOS Aluminium Constellium CP1 ao seu portfólio de materiais, com disponibilidade comercial prevista para agosto de 2026. A medida reforça as opções de alumínio qualificadas para a fabricação aditiva à base de pó e aprofunda a colaboração entre produtores de ligas e fornecedores de plataformas de fabricação aditiva.
- Junho de 2026: a Stratasys lançou o FDM PA6/66-GF30-FR, um material composto retardante de chama para aplicações ferroviárias e de transporte, compatível com os sistemas Fortus 450mc e F900. O lançamento amplia o mercado endereçável para termoplásticos certificados, onde os requisitos de chama, fumo e toxicidade moldam a seleção de materiais e o aprisionamento de plataforma a longo prazo.
- Fevereiro de 2024: a Evonik Industries AG lançou a INFINAM FR 4100L, uma resina fotopolímera retardante de chama concebida para impressoras 3D DLP. Isto ampliou o conjunto de resinas funcionais destinadas a aplicações onde tanto a durabilidade mecânica como o desempenho de inflamabilidade influenciam a adoção além da prototipagem.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange os materiais consumidos como matéria-prima na impressão 3D, incluindo filamentos e resinas poliméricas, pós metálicos e outros formatos de materiais imprimíveis que alimentam a produção de peças (protótipos, ferramentas e peças de uso final).
Exclusões do escopo: Exclui hardware, software de impressão 3D e consumíveis de pós-processamento independentes que não são comercializados como matéria-prima imprimível.
Visão Geral da Segmentação
- Por Tipo de Material
- Plásticos
- Acrilonitrila Butadieno Estireno (ABS)
- Ácido Polilático (PLA)
- Nylon
- Poliamida
- Policarbonato
- Outros Plásticos (Compósitos, Polímeros Biodegradáveis, etc.)
- Metais
- Cerâmicas
- Outros Materiais (Gases, Ceras)
- Plásticos
- Por Forma
- Pó
- Filamento
- Líquido / Resina
- Por Setor do Usuário Final
- Aeroespacial e Defesa
- Automotivo
- Médico
- Eletrônica de Consumo
- Outros Setores do Usuário Final (Energia e Eletricidade, Maquinário Industrial, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Singapura
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda real por materiais para impressão 3D e para manter as premissas ancoradas em sinais observáveis. Recorremos a fontes públicas como as estatísticas minerais do USGS para insumos metálicos, fluxos comerciais do USITC e do UN Comtrade para pós e polímeros relevantes, e documentos de normas de manufatura aditiva da ASTM/ISO que esclarecem a qualificação de materiais e os métodos de ensaio.
Para conectar a demanda por materiais com a demanda dos usuários finais, também revisamos fontes como publicações de aeronavegabilidade e certificação da FAA e da EASA, onde os requisitos de rastreabilidade de materiais são discutidos, além de bancos de dados e orientações da FDA para impressão dental e médica. Periódicos revisados por pares foram utilizados para acompanhar a adoção de polímeros específicos, fotopolímeros e ligas metálicas. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram revisados para identificar adições de capacidade, lançamentos de produtos e direção de preços. Em paralelo, assinaturas pagas que acompanham dados financeiros de empresas e atividade de patentes foram utilizadas seletivamente para verificar quais fornecedores estavam em expansão e onde a inovação em materiais está concentrada. Esses exemplos não são exaustivos, e muitas outras fontes também foram referenciadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar a demanda por materiais por formato (filamento, pó e líquido/resina) e por onde ela é efetivamente consumida, e não onde é produzida. Conversamos com partes interessadas ao longo da cadeia de fornecimento de materiais, ecossistemas de serviços de impressão e equipes de usuários finais em casos de uso industriais e regulamentados. Em seguida, reconciliamos as diferenças entre APAC, EMEA e as Américas para evitar a supervalorização da curva de adoção de uma única região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 45% |
| Nível intermediário: 60% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Players menores: 14% | Gestores: 53% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo que reconstrói o consumo de materiais a partir de indicadores de atividade de manufatura aditiva, vinculando então essa demanda ao uso médio de materiais por processo e por uso final. Na prática, utilizamos sinais relacionados ao crescimento da base instalada, à direção da utilização e à divisão entre polímeros, metais e resinas para chegar a uma visão de valor para o mercado total.
Para manter os resultados realistas, o modelo foi verificado com aproximações seletivas de baixo para cima, como divulgações de receita amostradas de fornecedores, verificações de canal sobre preços e uma verificação de sanidade de volume multiplicado pelo preço médio de venda (ASP) para formatos comuns, como bobinas de filamento e pós metálicos. Os insumos mais relevantes incluíram a direção dos preços de pós metálicos e polímeros, mudanças na combinação em direção a materiais de maior valor em aeroespacial e médico, requisitos de qualificação e rastreabilidade que retardam ou aceleram a adoção, e a penetração da produção de peças de uso final versus prototipagem. Para as previsões, foi utilizada análise de cenários para que a velocidade de adoção, a utilização e a progressão do ASP pudessem ser ajustadas em conjunto. A visão final foi alinhada ao que os especialistas do setor descreveram como alcançável nos próximos anos. Onde a visibilidade de baixo para cima era mais fraca, as lacunas foram tratadas por meio de faixas de adoção conservadoras, e então reequilibradas nos níveis regional e de material para que os totais permanecessem consistentes.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de múltiplas verificações para que um insumo otimista não inflacionasse o mercado total. Comparamos os resultados do modelo com sinais independentes, como a direção dos fluxos comerciais para insumos relevantes, anúncios de capacidade e o ritmo das qualificações de materiais regulamentados. Quaisquer saltos acentuados de um ano para o outro foram investigados antes de os números finais serem aprovados.
Uma segunda revisão por analista é concluída para confirmar que as premissas são consistentes entre regiões, formas de materiais e padrões de uso final. Novos contatos são acionados quando um insumo-chave muda de forma significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos importantes que podem alterar rapidamente a demanda ou os preços. Antes da entrega, realizamos uma nova análise dos sinais públicos mais recentes para que os clientes recebam uma visão atualizada que ainda corresponda ao escopo e à lógica declarados.
Estimativa do Mercado de Materiais para Impressão 3D da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para materiais de impressão 3D podem variar porque o termo "materiais" não é tratado de forma consistente entre as fontes, e porque as expectativas de crescimento são, por vezes, construídas com base em diferentes velocidades de adoção. As diferenças também surgem quando uma estimativa se apoia mais em manchetes de remessas ou capacidade, enquanto outra se baseia mais nos padrões de consumo e na divisão real entre filamento, pó e líquido/resina.
Consumíveis de pós-processamento, como produtos químicos para remoção de suporte e meios de acabamento, estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o total do mercado de 2026 pode parecer inferior às estimativas que agrupam um conjunto mais amplo de consumíveis relacionados à impressão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,02 bilhões de USD (2026) | |
| Empresa de Pesquisa do Setor A | 4,60 bilhões de USD (2026) | Frequentemente reflete uma definição mais ampla de materiais que pode incluir consumíveis adjacentes e uma utilização assumida mais elevada, o que eleva a estimativa de valor para o mesmo ano. |
| Editora de Análise de Mercado B | 3,10 bilhões de USD (2026) | Utiliza um perfil de crescimento de longo prazo mais lento e pode aplicar uma progressão de ASP mais conservadora para pós e resinas, o que pode manter o total de curto prazo próximo, mas comprimir o caminho de previsão. |
A diferença é explicada principalmente pelo que cada fornecedor contabiliza como "materiais" e pela rapidez com que assumem que a utilização da impressão e os preços irão evoluir. Ao manter os insumos vinculados a indicadores de consumo de materiais e verificar os totais com consolidações simples, o número final é mais fácil de reproduzir e explicar.


Principais Perguntas Respondidas no Relatório
Com que rapidez está crescendo a demanda por metais para impressão 3D?
Os pós metálicos no mercado de materiais para impressão 3D têm projeção de expansão a um CAGR de 23,34% até 2031, impulsionados pela adoção aeroespacial e médica.
Por que o filamento ainda domina os materiais de manufatura aditiva?
O filamento retém uma participação de 69,90% devido à sua acessibilidade e à vasta base instalada global de impressoras desktop de deposição por fusão.
Qual região oferece as melhores perspectivas de crescimento?
A Ásia-Pacífico apresenta o maior impulso com um CAGR de 26,78%, apoiado pelo investimento chinês em capacidade de pó de titânio e alumínio e pelos incentivos indianos para dispositivos médicos.
Qual é a principal barreira para que pequenos fabricantes adotem a impressão 3D industrial?
Empresas com restrições de caixa estão adiando a adoção devido aos altos investimentos de capital em impressoras metálicas e aos preços premium dos polímeros.
Como os requisitos de certificação afetam o lançamento de novos materiais?
As aprovações aeroespaciais e médicas sob a ASTM F42 e a ISO 13485 podem imobilizar capital por 18 a 36 meses, favorecendo os fornecedores com relacionamentos regulatórios estabelecidos.
Qual é o valor do mercado de materiais para impressão 3D?
Qual é o valor do mercado de materiais para impressão 3D?


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

