
Tamanho e Quota do Mercado de Materiais para Prototipagem Rápida
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
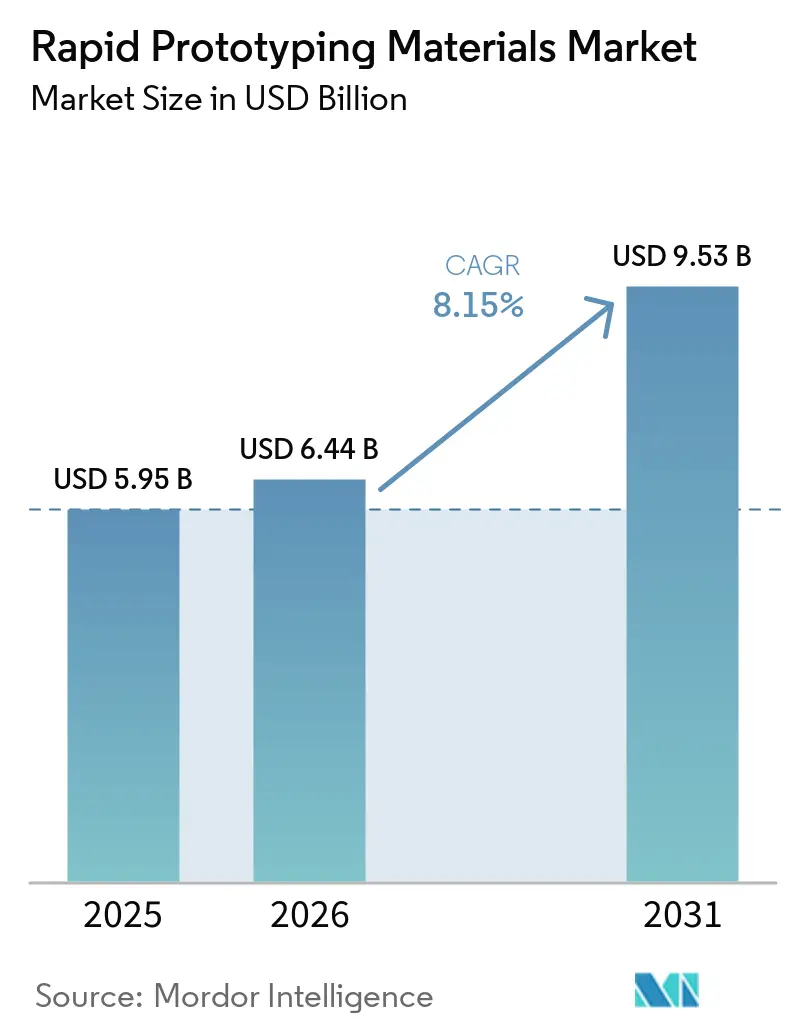
| Tamanho do Mercado (2026) | 6.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.15 % |
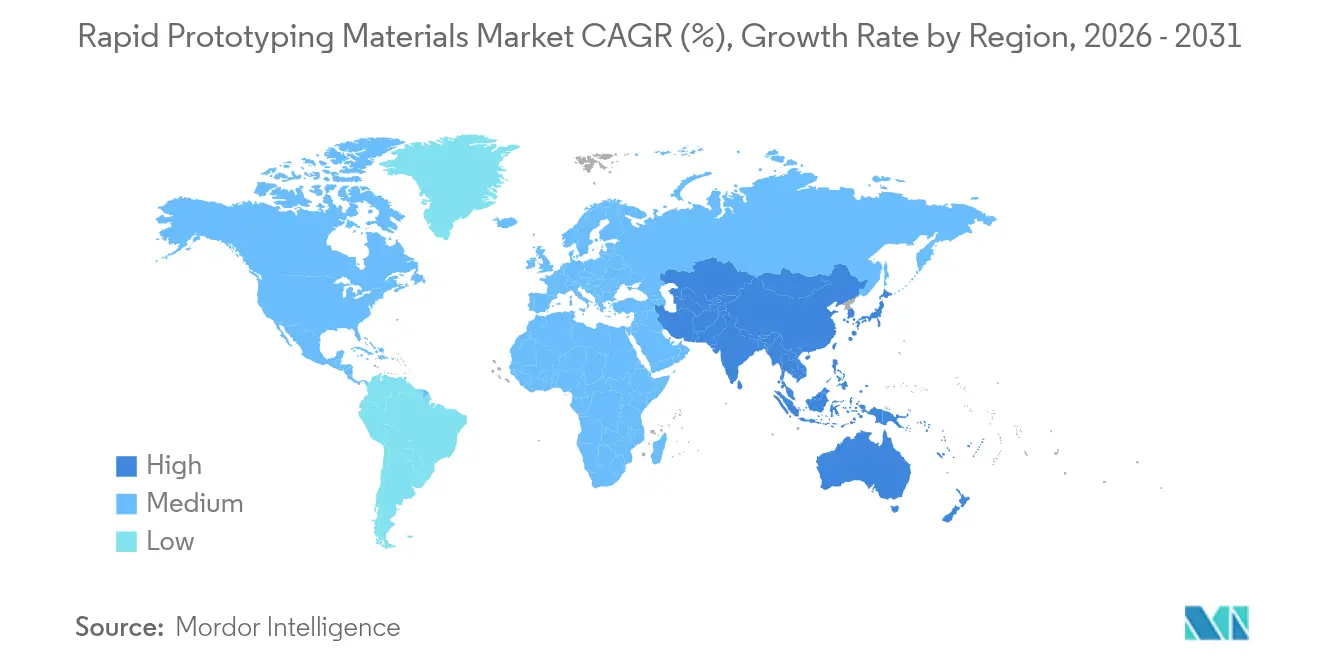
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
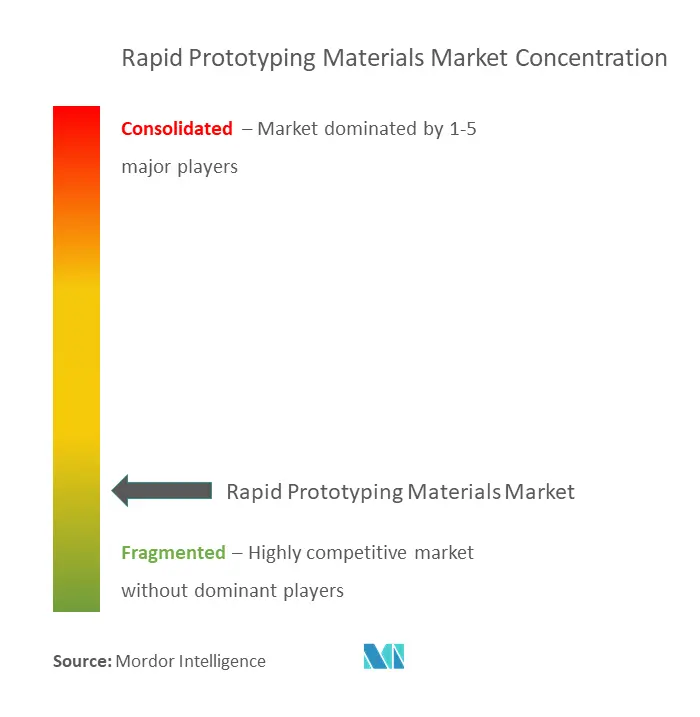
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Prototipagem Rápida pela Mordor Intelligence
O tamanho do mercado de materiais para prototipagem rápida deverá crescer de USD 5,95 mil milhões em 2025 para USD 6,44 mil milhões em 2026 e prevê-se que atinja USD 9,53 mil milhões até 2031 a uma CAGR de 8,15% no período 2026-2031. Este dinamismo é impulsionado pela transição constante de fluxos de trabalho subtrativos para aditivos, permitindo aos fabricantes encurtar os ciclos de conceção ao lançamento, minimizar o desperdício de material e personalizar peças em escala. Os regulamentos de sustentabilidade estão simultaneamente a impulsionar a procura de polímeros de base biológica; mais de 60 produtos da BASF possuem agora certificação ISCC+. Os metais e ligas estão a ganhar terreno na aeroespacial, onde componentes reforçados com compósitos de matriz cerâmica suportam temperaturas até 1.300 °C e reduzem significativamente o peso dos componentes. Regionalmente, a América do Norte tira partido dos sólidos orçamentos aeroespaciais e de defesa para liderar a quota principal, enquanto a Ásia-Pacífico acelera através do ecossistema de fabrico aditivo em rápida expansão da China.
Principais Conclusões do Relatório
- Por tipo de material, os plásticos detinham 44,12% da quota do mercado de materiais para prototipagem rápida em 2025, enquanto os metais e ligas deverão registar a CAGR mais elevada de 10,03% até 2031.
- Por indústria de utilizador final, o setor automóvel representou 27,24% da quota de receitas em 2025, enquanto as aplicações médicas avançam à CAGR mais elevada de 10,55% até 2031.
- Por geografia, a América do Norte liderou com 31,21% do mercado de materiais para prototipagem rápida em 2025; a Ásia-Pacífico tem uma previsão de crescimento a uma CAGR de 10,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Adoção crescente do fabrico aditivo na prototipagem aeroespacial e de defesa | +2.1% | América do Norte e Europa, com extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento de implantes médicos e modelos anatómicos que necessitam de materiais biocompatíveis | +1.8% | Global; ganhos iniciais na América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Declínio contínuo nos preços de pós de polímeros e metais | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Pressão dos OEM para peças automóveis mais leves | +1.2% | Ásia-Pacífico como núcleo; extensão à América do Norte e Europa | Médio prazo (2-4 anos) |
| Mandatos de economia circular financiados por governos que favorecem polímeros de base biológica | +0.9% | Europa e América do Norte; em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente do Fabrico Aditivo na Prototipagem Aeroespacial e de Defesa
A comunidade aeroespacial e de defesa está a acelerar a adoção aditiva para comprimir as iterações de conceção e desbloquear geometrias internas complexas. A Agência de Projetos de Investigação Avançada de Defesa dos EUA (DARPA) iniciou o seu programa AMME para localizar a produção de sistemas micro-eletrónicos intrincados e salvaguardar a soberania da cadeia de abastecimento. O bocal de combustível LEAP impresso em 3D numa única peça da General Electric Company demonstrou uma redução de peso de 25% e uma melhoria de durabilidade quíntupla em comparação com as construções anteriores. Componentes de compósitos de matriz cerâmica capazes de tolerar 1.300 °C estão agora integrados em trajetos de turbinas, contribuindo para uma maior eficiência térmica e menores emissões. A Boeing e a Airbus expandiram cada uma as suas instalações de impressão internas para acomodar peças de polímeros e metais com certificação de voo, reconhecendo que cada quilograma eliminado se traduz diretamente em poupanças nos custos operacionais das companhias aéreas.
Aumento de Implantes Médicos e Modelos Anatómicos que Necessitam de Materiais Biocompatíveis
As unidades de saúde estão migrando para a impressão no ponto de atendimento de dispositivos personalizados para pacientes. Em 2025, a 3D Systems produziu o primeiro implante facial de PEEK em conformidade com o MDR diretamente em ambiente hospitalar. A solução elimina longas filas de usinagem externa e permite que os cirurgiões ajustem os projetos minutos antes da cirurgia. Ligas alternativas, como tântalo e nióbio, estão sendo testadas para resolver a rejeição ao titânio em determinados subgrupos de pacientes. As diretrizes atualizadas da FDA esclarecem os percursos de validação para dispositivos aditivos, possibilitando ciclos de aprovação mais curtos. A Evonik comercializou filamentos de PEEK reforçados com fibra de carbono, prometendo desempenho aprimorado de suporte de carga em gaiolas espinhais. Esses desenvolvimentos, aliados ao progresso na engenharia de tecidos baseada em scaffolds, sustentam a rápida ascensão das soluções médicas personalizadas no mercado de materiais para prototipagem rápida. As aplicações médicas contribuem para a demanda no mercado de prototipagem rápida além dos materiais especializados.
Declínio Contínuo nos Preços de Pós de Polímeros e Metais
A queda dos preços das matérias-primas está a democratizar o acesso a fluxos de trabalho aditivos para pequenas e médias empresas. A reciclagem mais alargada de pós de alumínio e aço melhora o rendimento e a visibilidade, contrabalançando a inflação dos preços dos metais sinalizada pelo Banco Mundial até 2025[1]. Formatos alternativos de matéria-prima, nomeadamente fio metálico e grânulos de moldagem por injeção, proporcionam poupanças no custo por peça de 15% a 40% enquanto mantêm a imprimibilidade. Pioneiros da economia circular como a Continuum fornecem superligas recicladas compatíveis com os sistemas de jato de aglutinante da Desktop Metal, reduzindo os custos dos materiais enquanto cumprem os requisitos de linhagem aeroespacial.
Pressão dos OEM para Peças Automóveis Mais Leves
Os reguladores estão a alargar as normas de emissões a fontes não provenientes de escape, como os discos de travão, obrigando os fabricantes de automóveis a reavaliar cada grama no chassis do veículo. Os pós de aço dedicados ao fabrico aditivo da ArcelorMittal permitem pinças de travão com reforço em treliça que superam o ferro fundido na condutividade térmica enquanto reduzem a massa. Investigadores da Universidade de Glasgow combinaram matrizes de polipropileno e polietileno com nanotubos de carbono para criar metamateriais com elevada absorção de impactos e baixa densidade.
Análise do Impacto dos Constrangimentos*
| Constrangimentos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços de matérias-primas de titânio e polímeros de alto desempenho | -1.6% | Global; aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de competências para conceção de fabrico aditivo em grande escala e processamento de materiais | -1.2% | Global; pronunciada nos mercados emergentes | Médio prazo (2-4 anos) |
| Estrangulamentos no abastecimento de elementos de liga de terras raras para pós metálicos avançados | -0.8% | Global; crítico para a aeroespacial e defesa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas de Titânio e Polímeros de Alto Desempenho
Os preços do titânio em lingote subiram 4,48% em termos homólogos para um IPP dos EUA de 219,99 em dezembro de 2024, pressionando os orçamentos de aquisição aeroespacial[2]. O risco geopolítico, amplificado pelas tensões Rússia-Ucrânia, limita o abastecimento de esponja, enquanto novos intervenientes no Médio Oriente e na América do Norte requerem períodos de expansão de vários anos. Os fabricantes acumulam stocks ou aceitam margens mais baixas porque os ciclos de qualificação para resinas de grau de voo ou implante impedem a substituição rápida de materiais. A volatilidade funciona assim como um travão na afetação de capital a novas linhas aditivas.
Escassez de Competências para Conceção de Fabrico Aditivo em Grande Escala e Processamento de Materiais
O boom aditivo supera a atualização das competências da força de trabalho. A SME documentou um aumento de 80% nas expedições de impressoras de metal ao longo de 24 meses, mas assinalou volumes estagnados de certificação de operadores. O MIT e a Penn State têm agora currículos de um semestre completo sobre otimização topológica e manuseamento de pós, mas a produção de licenciados ainda fica aquém da procura de contratação. A ASTM e a EOS co-lançaram uma certificação de operador de máquinas, mas a rápida evolução para híbridos de múltiplos materiais força um ciclo de aprendizagem contínua que muitas empresas têm dificuldade em manter. A lacuna de capacidade afeta mais duramente os mercados emergentes, obrigando as empresas a importar conhecimentos especializados e aumentando os custos dos projetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Os Polímeros Dominam Apesar da Inovação em MetaisOs plásticos mantiveram 44,12% da quota do mercado de materiais para prototipagem rápida em 2025, confirmando a sua versatilidade e vantagem de custo sobre os metais. Graus de alta temperatura como o PAEK da Victrex, concebido para taxas de atualização mais baixas em sistemas de cama de pó, alargam a utilização de polímeros a aplicações de condutas automóveis sob o capô e aeroespaciais. Os metais e ligas estão a expandir-se mais rapidamente, registando uma CAGR de 10,03% à medida que os principais contratantes aeroespaciais exigem alumineto de titânio resistente à fadiga e os implantes de cobalto-crómio se difundem na ortopedia.
Uma tendência paralela centra-se na inovação de processos. A metalurgia em estado sólido da Foundation Alloy contorna as instabilidades da piscina de fusão e pode fornecer ligas duas vezes mais resistentes do que as suas homólogas trabalhadas, reduzindo os ciclos de desenvolvimento para meses. Tais avanços ajudarão os metais a reduzir a diferença de custo em relação aos polímeros, diminuindo o pós-processamento. No entanto, os polímeros deverão manter a maior quota devido às melhorias contínuas em resinas curáveis por UV e elastómeros. No geral, a diversificação de materiais alarga o mercado total de materiais para prototipagem rápida e protege contra choques nos preços das matérias-primas.
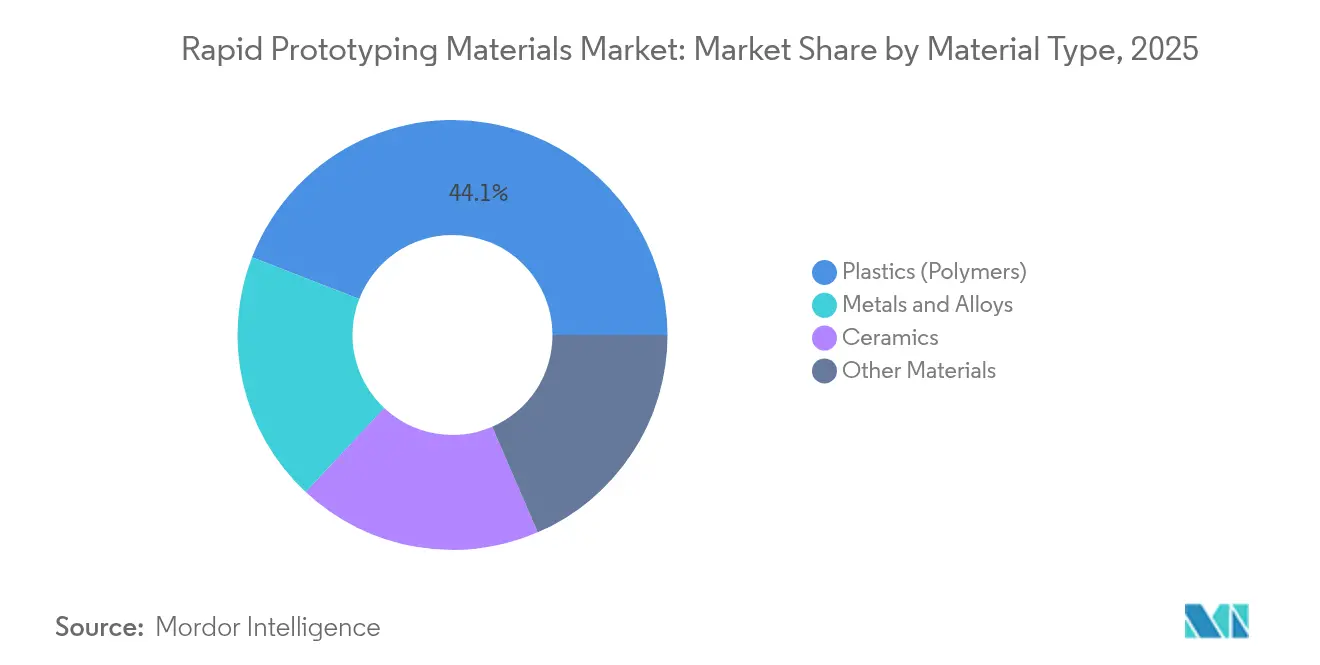
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Indústria de Utilizador Final:
O Automóvel Lidera Enquanto o Médico AceleraOs OEM automóveis representaram 27,24% da quota do mercado de materiais para prototipagem rápida em 2025, utilizando suportes com preenchimento em treliça e condutas otimizadas para o fluxo de ar para reduzir a massa do veículo enquanto cumprem os limites de partículas Euro 7. A família de pós de aço da ArcelorMittal permite estruturas de parede fina que dissipam o calor de travagem sem etapas de usinagem adicionais, escalando peças aditivas para produção de médio volume.
As aplicações médicas, a crescer a 10,55% anuais, estão preparadas para eclipsar a procura incremental aeroespacial após 2027. Mais de 80 reconstruções cranianas foram realizadas com a impressora EXT 220 MED da 3D Systems, ilustrando a confiança clínica. A construção representa um mercado emergente: as misturas de betão com infusão de grafeno proporcionam 31% menos carbono incorporado enquanto aumentam a resistência à compressão, espelhando os imperativos mais amplos de descarbonização.
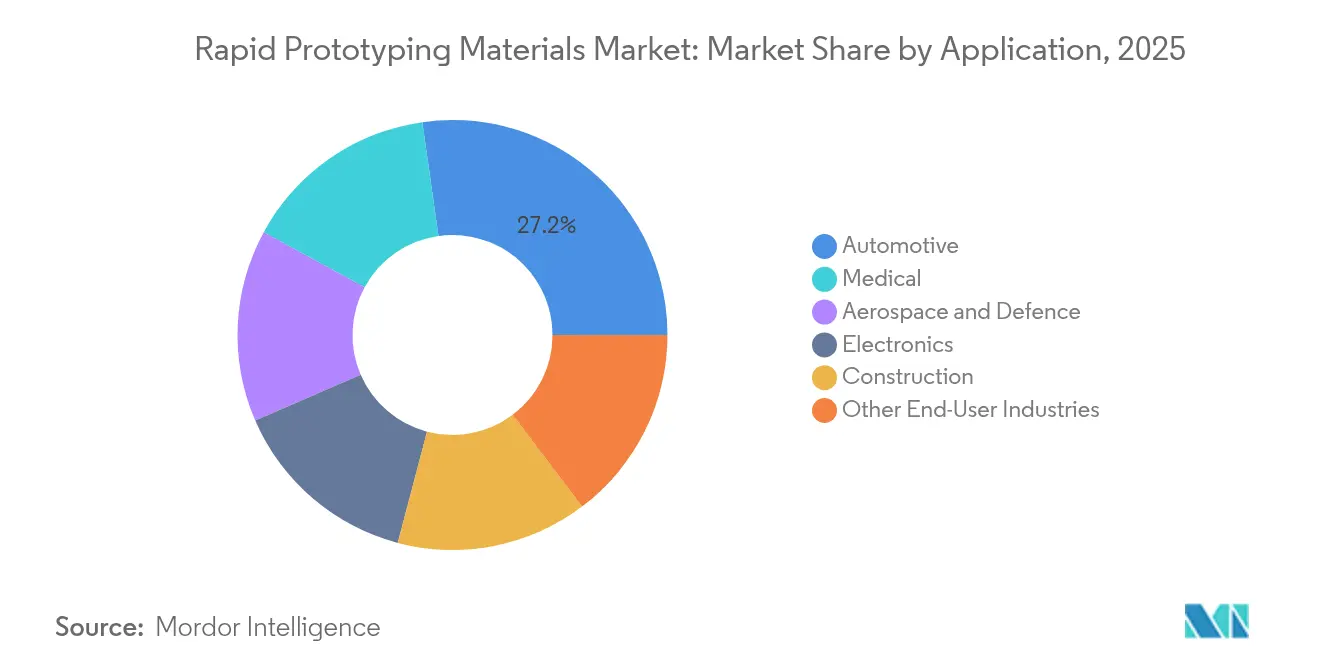
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado de Materiais para Prototipagem Rápida da América do Norte
A América do Norte deteve 31,21% do mercado de materiais para prototipagem rápida em 2025, impulsionada por uma robusta infraestrutura aeroespacial e médica. O investimento acumulado de 35 bilhões de USD da DARPA em manufatura avançada, somado às vias de aprovação acelerada da FDA para dispositivos aditivos, incentiva a expansão comercial em escala.
Mercado de Materiais para Prototipagem Rápida da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais acelerado, registrando um CAGR de 10,31% até 2031. A cultura iterativa de prototipagem nos grandes hospitais universitários da Índia impulsiona a demanda localizada por polímeros biocompatíveis. O Japão aplica soluções aditivas à eletrônica de consumo miniaturizada, enquanto as montadoras da Coreia do Sul buscam estruturas de assentos reforçadas com reticulado treliçado.
Mercado de Materiais para Prototipagem Rápida da Europa
A Europa mantém uma posição competitiva ancorada em políticas voltadas à sustentabilidade. O Estudo de Prospectiva de Matérias-Primas da UE prioriza a manufatura aditiva para a autonomia estratégica até 2050. A EOS e a SGL Carbon, da Alemanha, são pioneiras em portfólios de resinas de alta temperatura e cerâmicas; o Reino Unido canaliza pesquisa e desenvolvimento aeroespacial para a fusão em leito de pó de peças de voo em scalmalloy.
Análise da cadeia de valor
Os materiais de prototipagem rápida percorrem uma cadeia que começa nas matérias-primas upstream (monômeros petroquímicos e aditivos especiais para fotopolímeros e termoplásticos, além de metais minerados e refinados, como titânio, níquel, alumínio e cobre, para pós e fios). A conversão midstream inclui a composição e a formulação de resinas, ou o condicionamento de matéria-prima metálica e a produção de pós (por exemplo, atomização a gás ou plasma), com controles rígidos sobre a distribuição do tamanho das partículas, a absorção de oxigênio e impurezas residuais. No downstream, os materiais são validados em relação a janelas de processo específicas de máquinas por fabricantes de impressoras (OEMs) e prestadores de serviços, sendo então direcionados a etapas de impressão e acabamento, como remoção de aglutinante e sinterização (jateamento de aglutinante), prensagem isostática a quente (peças críticas para aeroespacial e médico), tratamento térmico, usinagem e acabamento de superfície, antes da qualificação e do envio para uso final.
Os pontos de estrangulamento na cadeia concentram-se mais na disponibilidade de dados de qualificação e na documentação de conformidade do que na disponibilidade física básica, particularmente para pós metálicos de grau aeronáutico e para implantes, onde os requisitos de rastreabilidade e testes são rigorosos. A atividade em 2026 também refletiu uma mudança mais forte em direção a pares validados de material-processo e pós rastreáveis, por exemplo, a parceria da EOS com a Constellium para oferecer ligas de alumínio com parâmetros validados de fusão em leito de pó a laser, e o lançamento do Osprey GRCop-42 pela Sandvik sob um sistema de qualidade certificado AS9100 para apoiar a rastreabilidade do berço ao portão para componentes de propulsão espacial. Esses movimentos comprimem os ciclos de validação do cliente, ao mesmo tempo em que elevam as expectativas sobre fornecedores em relação à metrologia, aos sistemas de qualidade e à proveniência documentada.
Panorama Competitivo
O mercado de materiais para prototipagem rápida é de natureza consolidada. As potências químicas BASF, Evonik e Arkema exploram a logística global e as profundas químicas de polímeros para servir a procura transversal a várias indústrias. Entretanto, a 3D Systems, a Stratasys e a EOS enfatizam a co-otimização de impressora e material. A rivalidade futura centrar-se-á na deposição de múltiplos materiais e no pós-processamento integrado. Os intervenientes que integrem inspeção in situ e ajuste de parâmetros guiado por IA estão em posição de capturar margens mais elevadas à medida que os clientes privilegiam soluções completas em detrimento de pós ou impressoras independentes. A profundidade da propriedade intelectual em torno da química de ligas e bases de dados de materiais ditará ainda mais o poder competitivo sustentado no mercado de materiais para prototipagem rápida.
Líderes da Indústria de Materiais para Prototipagem Rápida
-
Arkema
-
BASF
-
3D Systems Inc.
-
EOS GmbH
-
Stratasys Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais para Prototipagem Rápida Empresas cobertas neste relatório
- 3D Systems Inc.
- Arkema
- BASF
- dsm-firmenich
- EOS GmbH
- Evonik Industries AG
- General Electric Company
- Höganäs AB
- HP Development Company, L.P.
- Model Solution Co, Ltd.
- Renishaw plc
- SABIC
- Sandvik AB
- Solvay
- Stratasys Ltd.
- Victrex plc
Oportunidades de mercado e perspectivas futuras
Um espaço em branco visível situa-se na interseção entre matérias-primas prontas para qualificação e receitas de processo turnkey, especialmente para metais, onde os compradores desejam repetibilidade entre lotes, máquinas e locais. A comercialização conjunta pela EOS e Constellium de ligas de alumínio especializadas com parâmetros validados de fusão em leito de pó a laser indica uma mudança na demanda de pós genéricos para soluções empacotadas e orientadas por aplicação, que reduzem o tempo de desenvolvimento de parâmetros para usuários aeroespaciais e industriais. Fornecedores de materiais e OEMs que agrupam pós ou resinas certificados com conjuntos de parâmetros, orientação de inspeção e rotas de pós-processamento estão posicionados para capturar mais valor do que os vendedores de matérias-primas commodity.
Duas faixas de oportunidade adicionais estão tomando forma mais clara: (1) suprimento regionalizado e resiliente para pós metálicos críticos e (2) inovação em polímeros orientada à sustentabilidade. A Coogee Titanium, em conjunto com o Additive Manufacturing Cooperative Research Centre e a University of Queensland, iniciou um programa financiado em 2026 para avaliar o pó de titânio TiRO produzido localmente para manufatura aditiva industrial, indicando o interesse dos compradores por um suprimento alternativo e validado regionalmente de titânio. Paralelamente, o lançamento de filamentos biodegradáveis e compostáveis (por exemplo, a Hembased lançando um filamento compostável a frio derivado de subprodutos de folhas de palmeira) e anúncios de capacidade industrial de filamentos de base biológica na China mostram experimentação e escalonamento contínuos em polímeros de menor impacto. Isso sustenta espaço para materiais de base biológica qualificados e com desempenho estável que também atendam aos requisitos de processamento e consistência.
Desenvolvimentos industriais recentes em Mercado de Materiais para Prototipagem Rápida
- Maio de 2026: A Stratasys anunciou um acordo definitivo para adquirir a Markforged em uma transação totalmente em dinheiro. A combinação reúne plataformas complementares de manufatura aditiva em polímero e metal, e amplia a base instalada que consome materiais qualificados. O anúncio reforçou a dinâmica de consolidação entre OEMs que cada vez mais controlam os ecossistemas de materiais por meio de hardware, software e consumíveis validados integrados.
- Julho de 2025: A Stratasys adquiriu ativos selecionados de impressão 3D da Nexa3D. O negócio expandiu as capacidades da Stratasys em tecnologias de impressão de polímeros e apoiou um portfólio mais amplo de materiais e fluxos de trabalho compatíveis. Também intensificou a pressão competitiva sobre players menores, ao direcionar mais demanda de clientes para plataformas de ponta a ponta.
- Fevereiro de 2024: A Evonik Industries lançou o INFINAM FR 4100L, um fotopolímero retardante de chama projetado para impressoras DLP. O produto teve como alvo aplicações em que requisitos regulatórios e de segurança direcionam a seleção de resinas, apoiando uma adoção mais ampla, além de modelos conceituais, em direção a prototipagem funcional. O lançamento reforçou a tendência de químicas de resina específicas para aplicações, em vez de fotopolímeros de uso geral.
Mercado de Materiais para Prototipagem Rápida Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de materiais para prototipagem rápida inclui as receitas provenientes de materiais consumidos na construção de peças e modelos de protótipos por meio de processos de prototipagem rápida e processos aditivos correlatos, abrangendo usos industriais e de desenvolvimento de produtos.
Exclusões do escopo: Excluímos hardware de impressoras, software, serviços de digitalização e consumíveis gerais de ferramentas de usinagem que não são adquiridos principalmente para construção de protótipos.
Visão Geral da Segmentação
- Por Tipo de Material
- Plásticos (Polímeros)
- Metais e Ligas
- Cerâmicas
- Outros Materiais
- Por Indústria de Utilizador Final
- Automóvel
- Aeroespacial e Defesa
- Médico
- Eletrónica
- Construção
- Outras Indústrias de Utilizador Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos da demanda e para ancorar o modelo em indicadores públicos reproduzíveis. Analisamos a produção manufatureira e os sinais de comércio, juntamente com notas sobre ciência dos materiais e adoção de processos, para compreender com que rapidez os fluxos de trabalho de prototipagem estão migrando de métodos tradicionais para métodos aditivos e híbridos.
As fontes públicas consultadas incluíram, a título de exemplo, dados do US Census Bureau e da US International Trade Commission para contexto de manufatura e comércio, séries de preços ao produtor do Bureau of Labor Statistics para movimentação de custos, estatísticas estruturais de negócios do Eurostat, séries de produção industrial da OCDE, além de normas técnicas e orientações de organizações como ISO e ASTM que influenciam a qualificação de materiais. Também consultamos arquivamentos de empresas, apresentações a investidores, bases de dados de patentes e publicações setoriais de renome, e utilizamos seletivamente assinaturas pagas para dados financeiros e notícias de empresas, além de análises de patentes para validar mudanças no mix de produtos e sua temporalidade. Essas fontes documentais não são exaustivas, e utilizamos outras referências públicas e pagas para apoiar a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar qual parcela da atividade geral de prototipagem é efetivamente impulsionada por materiais e como os preços se comportam entre polímeros, metais e cerâmicas. Conversamos com uma combinação de fornecedores de materiais, bureaus de serviços e funções de compras e engenharia de principais usuários finais na APAC, EMEA e nas Américas, o que ajudou a preencher lacunas sobre utilização, fatores de refugo e ciclos típicos de reposição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 15% | APAC: 44% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 43% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento partiu de uma construção de cima para baixo, na qual a atividade manufatureira e a intensidade de prototipagem foram traduzidas em um conjunto de consumo de materiais e, em seguida, convertidas em receita utilizando preços específicos por material e mix. Para torná-lo prático, utilizamos insumos como adoção de prototipagem aditiva por setor, consumo típico de material por construção de protótipo, taxas de refugo e retrabalho, variações nos preços de resinas e pós, ciclos de qualificação em usos finais regulamentados e tendências regionais de produção que movimentam os volumes de prototipagem.
Os resultados foram então verificados com aproximações seletivas de baixo para cima, como volume amostrado por família de materiais multiplicado pelos preços médios de venda observados e verificações de canal com distribuidores e bureaus de serviços. Quando uma divisão direta não era visível (por exemplo, uso em prototipagem versus produção em pequena escala), aplicamos premissas de participação com base no feedback primário, seguidas de verificações de sensibilidade para que os totais permanecessem consistentes com os sinais externos de demanda.
Para a previsão, utilizamos análise de cenários com uma sobreposição leve de regressão multivariada, em que as taxas de adoção, as tendências de preços e a produção setorial foram os principais direcionadores. A perspectiva futura foi ajustada somente após o feedback de especialistas confirmar a direção dos prazos de qualificação e o ritmo esperado das substituições de materiais.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de verificações escalonadas que compararam os resultados do modelo com sinais independentes, como produção industrial, direção de preços e mudanças visíveis na atividade de prototipagem dos usuários finais. Os valores discrepantes foram revisados nos níveis de país e região, e as premissas foram reavaliadas quando a intensidade implícita de material se deslocou para fora dos intervalos suportados pelas entrevistas.
Antes da aprovação final, o trabalho passa por revisão analítica em múltiplas etapas, seguida de gatilhos de recontato quando grandes variações surgem entre as fontes ou quando um evento relevante altera o fornecimento, os preços ou as regras de qualificação. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Materiais para Prototipagem Rápida da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para materiais de prototipagem rápida nem sempre coincidem porque o item contabilizado pode variar entre a receita exclusiva de materiais e ecossistemas de prototipagem mais amplos. As diferenças também decorrem de como os analistas tratam o consumo exclusivo de prototipagem versus o uso em produção de pequena escala, com que rapidez permitem que os preços médios de venda se alterem e quais regiões são atualizadas primeiro quando surgem novas capacidades ou regras de qualificação.
Alguns dados publicados incorporam serviços e gastos relacionados a impressoras, e o conjunto de materiais torna-se maior como resultado. Na Mordor Intelligence, o total é limitado às receitas de materiais vinculadas a fluxos de trabalho de prototipagem e é verificado de forma cruzada utilizando o mix de materiais e as taxas de consumo discutidas com fornecedores e usuários finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,44 bilhões de USD (2026) | |
| Publicação Setorial A | 5,90 bilhões de USD (2026) | Utiliza precificação conservadora para polímeros e assume reciclagem e reutilização mais rápidas de pós, o que reduz o consumo líquido de material por construção de protótipo. |
| Consultoria Global B | 7,20 bilhões de USD (2026) | Inclui gastos adjacentes vinculados a programas de prototipagem, como serviços contratados de prototipagem agrupados com cobranças de materiais, e aplica uma escalada mais elevada do preço médio de venda combinado. |
A tabela mostra que a maior parte da variação é explicada pelo que é contabilizado como receita de materiais e como o consumo e os preços são tratados. Ao manter o modelo vinculado à atividade de prototipagem observável, a fatores práticos de consumo e à movimentação de preços respaldada por entrevistas, podemos apresentar um valor mais fácil de rastrear e reproduzir ano após ano.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de materiais para prototipagem rápida?
O mercado é avaliado em USD 6,44 mil milhões em 2026 e prevê-se que cresça até USD 9,53 mil milhões até 2031.
Qual é o segmento de material com expansão mais rápida?
Espera-se que os metais e ligas registem a CAGR mais elevada de 10,03% até 2031, impulsionada pela procura aeroespacial e biomédica.
Por que razão a Ásia-Pacífico é a região de crescimento mais rápido?
A expansão agressiva de capacidade da China e o setor de dispositivos médicos em crescimento na Índia sustentam uma CAGR regional de 10,31%, ultrapassando as outras geografias.
Como estão os mandatos de sustentabilidade a influenciar as escolhas de materiais?
Os polímeros de base biológica com certificação ISCC e os pós metálicos reciclados estão a ganhar terreno à medida que os reguladores impõem metas de redução de carbono e objetivos de economia circular.
Qual é o principal estrangulamento que limita a adoção aditiva em grande escala?
Uma escassez global de competências em otimização avançada de conceção e processamento de materiais limita a expansão da produção apesar do aumento das instalações de hardware.