
Tamanho e Participação do Mercado de Embalagens PET
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 78.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 102.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
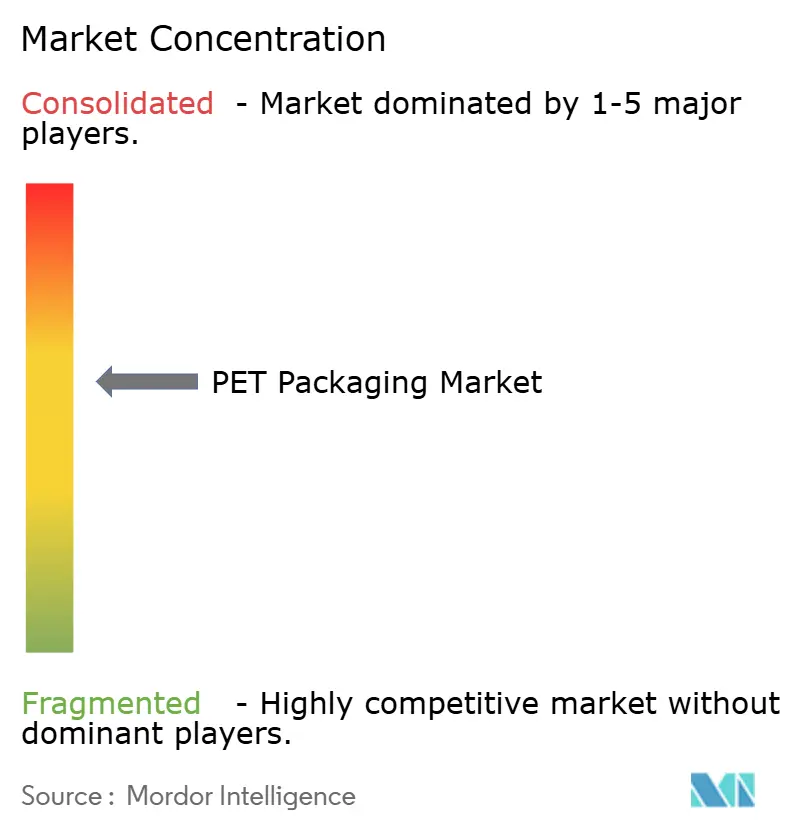
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens PET por Mordor Intelligence
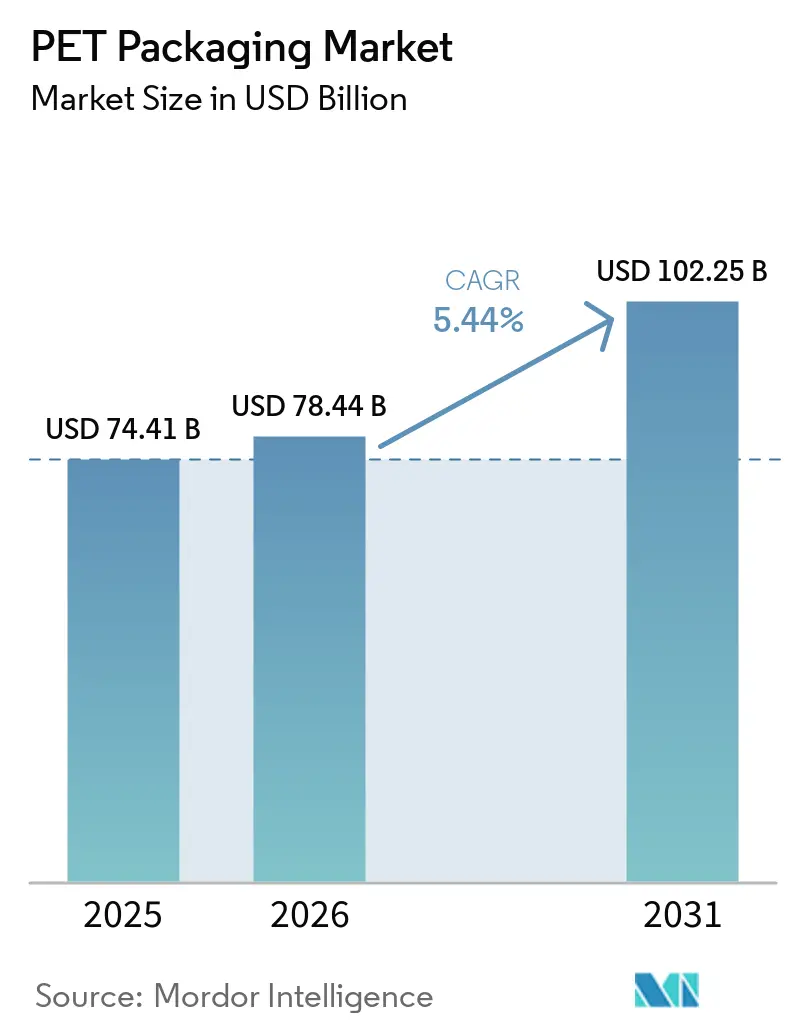
O tamanho do mercado de embalagens PET foi avaliado em 74,41 bilhões de USD em 2025 e está previsto para crescer de 78,44 bilhões de USD em 2026 para 102,25 bilhões de USD até 2031, avançando a um CAGR de 5,44% durante 2026-2031. O mercado de embalagens PET continua a se beneficiar de seu papel consolidado nas cadeias de suprimentos de bebidas, alimentos, farmacêuticos e cuidados pessoais, onde clareza, desempenho de barreira e reciclabilidade continuam a apoiar o uso comercial amplo em escala. O segmento de embalagens PET reciclado está passando de uma questão de conformidade para uma prioridade central de abastecimento, à medida que as regras de conteúdo reciclado entram em ciclos de aplicação na Europa e na América do Norte. Isso também está deslocando o poder de barganha em direção aos players que conseguem garantir fornecimento de rPET, rastreabilidade e acesso ao processamento antes que os prazos de mandato se tornem ainda mais rígidos. Ao mesmo tempo, sistemas de triagem digital e embalagens habilitadas com marcas d'água estão começando a remodelar a forma como o valor das embalagens é avaliado, pois a capacidade de triagem está se tornando parte do posicionamento de marca e das decisões de compras. A concorrência permanece mais intensa entre os grandes conversores que conseguem combinar redução de peso, conteúdo reciclado e integração da cadeia de suprimentos, enquanto a pressão sobre as margens permanece sensível a interrupções no fornecimento de matéria-prima e oscilações nos custos de resina.
Principais Conclusões do Relatório
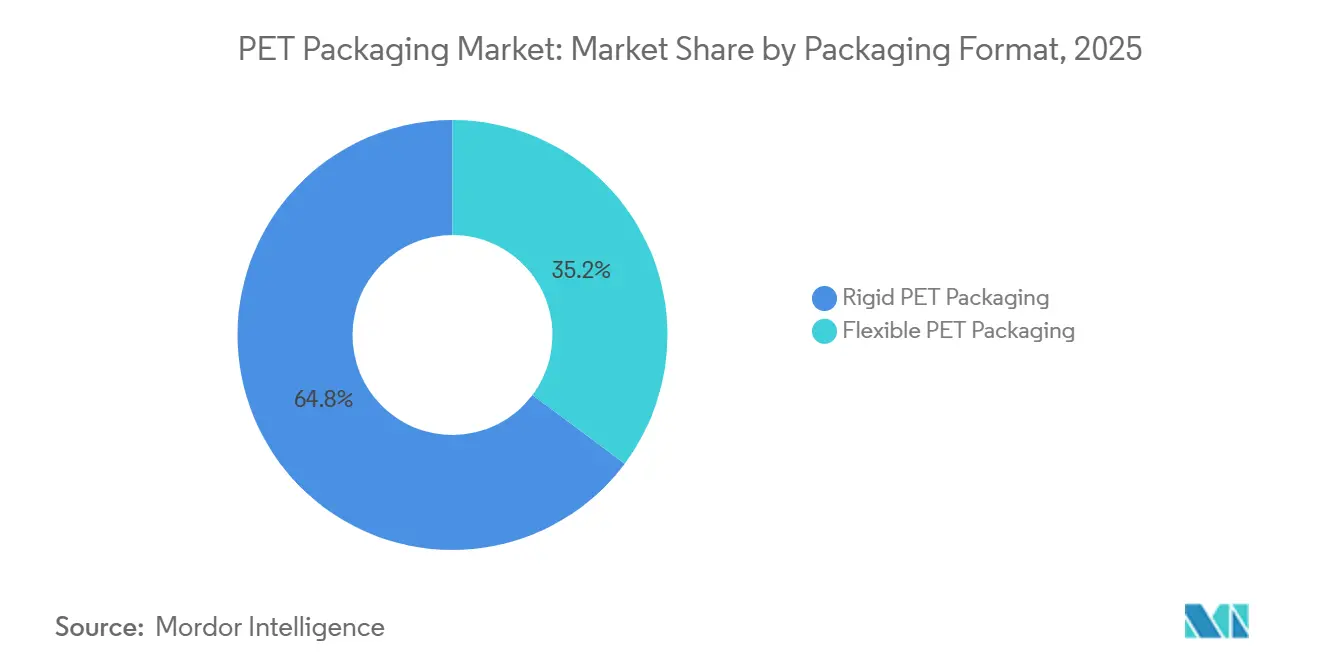
- Por formato de embalagem, as embalagens PET rígidas detinham uma participação de 64,78% em 2025 no mercado de embalagens PET, enquanto as embalagens PET flexíveis têm previsão de expansão a um CAGR de 5,98% até 2031.
- Por tipo de produto, garrafas e frascos detinham uma participação de 68,91% em 2025, enquanto sachês e saquinhos têm projeção de crescimento a um CAGR de 6,22% até 2031.
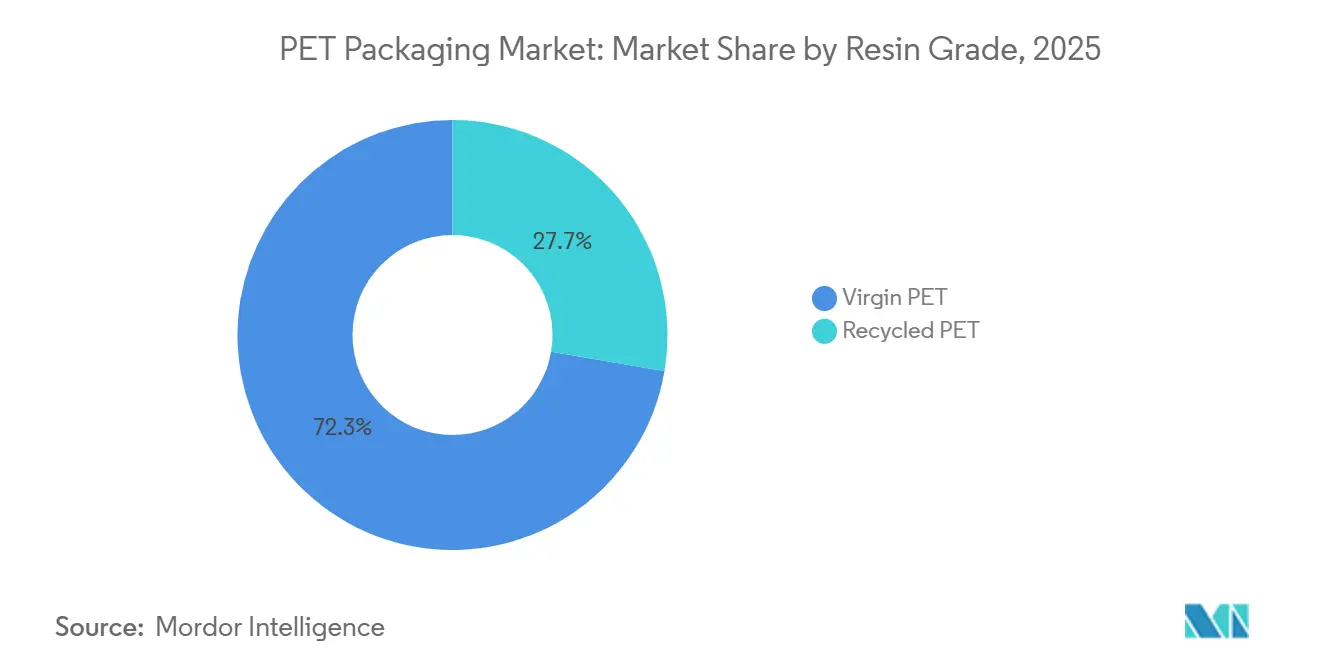
- Por grau de resina, o PET virgem detinha uma participação de 72,33% do mercado de embalagens PET (Politereftalato de Etileno) em 2025, enquanto o PET reciclado tem previsão de crescimento a um CAGR de 5,80% até 2031.
- Por setor do usuário final, alimentos e bebidas detinham uma participação de 59,74% em 2025, enquanto cuidados pessoais e cosméticos têm projeção de avançar a um CAGR de 6,51% até 2031.
- Por geografia, a Ásia-Pacífico detinha uma participação de 47,38% em 2025 e tem previsão de crescimento a um CAGR de 6,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Reciclabilidade e Vantagem de Redução de Peso | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Mandatos de PET Reciclado para Uso Alimentar na Europa e nos Estados Unidos | +1.2% | Europa, América do Norte, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Infraestrutura de Reciclagem Química | +0.9% | Europa, Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Demanda do Comércio Eletrônico por Embalagens Leves e Resistentes a Impactos | +0.8% | Global, mais forte na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Integração de Marcas D'água Digitais para Triagem Automatizada | +0.4% | Europa, adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de Tampas e Fechamentos PET Monomaterial Permitindo Reciclagem de Garrafa para Garrafa | +0.3% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Reciclabilidade e Vantagem de Redução de Peso
O mercado de embalagens PET continua a se beneficiar da forma como a redução de peso e a reciclabilidade se reforçam mutuamente, em vez de competirem entre si. O menor uso de resina reduz o custo do material e a carga de transporte, enquanto a mesma embalagem ainda se encaixa em um fluxo de reciclagem estabelecido em muitos usos finais. Isso importa porque as linhas de envase comerciais já passaram anos otimizando o desempenho das garrafas PET, especialmente em bebidas, onde a escala e a velocidade da linha permanecem decisivas. A posição regulatória da reciclagem para contato com alimentos também favorece o PET, porque a reciclagem mecânica pós-consumo de PET permanece a única rota atualmente autorizada para materiais plásticos reciclados destinados ao contato com alimentos no âmbito do quadro regulatório relevante da UE.[1] As equipes de compras estão, portanto, tratando a redução de peso menos como um exercício restrito de redução de custos e mais como um requisito de embalagem circular vinculado à renovação de contratos, conformidade do portfólio e estabilidade de fornecimento a longo prazo. O mercado de embalagens PET provavelmente continuará a se beneficiar dessa dupla vantagem, pois poucos substratos alternativos conseguem corresponder tanto à eficiência do material quanto à aceitação em circuito fechado em escala comercial.
Mandatos de PET Reciclado para Uso Alimentar na Europa e nos Estados Unidos
O mercado de embalagens PET está sendo impulsionado por regras que já foram além da intenção política e entraram em prazos aplicáveis. Na Europa, a Diretiva de Plásticos de Uso Único exigiu 25% de conteúdo reciclado em garrafas PET para bebidas a partir de janeiro de 2025, e o Regulamento de Embalagens e Resíduos de Embalagens deve levar os requisitos de conteúdo reciclado ainda mais longe para embalagens sensíveis ao contato até 2030 e 2040. Nos Estados Unidos, a Lei AB 793 da Califórnia exigiu 25% de conteúdo reciclado em garrafas de bebidas a partir de 2025 e estabeleceu um limite de 50% para 2030.[2] Essas regras escalonadas estão forçando os proprietários de marcas a assinar acordos de compra mais longos com mais antecedência do que fariam em condições normais de mercado, porque aguardar o fornecimento spot está se tornando uma estratégia cada vez mais arriscada. Isso está deslocando as decisões de capital em todo o mercado de embalagens PET em direção a recicladores, processadores e conversores que conseguem garantir rPET de grau alimentar compatível antes dos prazos de aplicação. O mercado de embalagens PET também está vendo repercussões na Ásia, porque fornecedores que conseguem atender aos padrões ocidentais de contato com alimentos estão se tornando parceiros de exportação mais atraentes para marcas globais de consumo.
Expansão da Infraestrutura de Reciclagem Química
O mercado de embalagens PET também está sendo moldado pela reciclagem química, pois a reciclagem mecânica por si só provavelmente não cobrirá a demanda futura impulsionada por mandatos de rPET compatível. A Revalyu Resources comissionou uma planta de reciclagem química de PET em Nashik, Índia, com capacidade de 280 toneladas por dia e um investimento declarado de 100 milhões de USD. A empresa também declarou que o processo proporciona uma redução de 91% no consumo de energia em comparação com a produção convencional de PET virgem, o que fortalece o argumento para o abastecimento orientado à sustentabilidade quando os proprietários de marcas avaliam as rotas de resina. A reciclagem química é mais importante onde fluxos de PET colorido, multicamadas e contaminados permanecem fora do alcance prático dos sistemas de reciclagem convencionais. Isso oferece ao mercado de embalagens PET uma segunda rota de fornecimento para material equivalente ao virgem, o que é importante à medida que os limites de conteúdo reciclado continuam a aumentar. O mercado de embalagens PET, portanto, provavelmente recompensará os produtores que conseguirem combinar recuperação mecânica, processamento químico e produção confiável para contato com alimentos, em vez de depender de uma única rota de reciclagem.
Demanda do Comércio Eletrônico por Embalagens Leves e Resistentes a Impactos
O mercado de embalagens PET está se beneficiando da forma como o comércio eletrônico muda as necessidades de embalagem tanto em aplicações rígidas quanto flexíveis. O atendimento direto ao consumidor expõe as embalagens a mais eventos de manuseio, o que aumenta o valor da resistência a impactos, da estabilidade dimensional e do menor peso de frete. Isso dá ao PET uma vantagem sobre o vidro em cuidados pessoais, condimentos e outras categorias onde a aparência do produto ainda importa, mas os custos de quebra são mais difíceis de absorver nas redes de entrega de encomendas. A China é um caso importante porque estimativas indicam que as vendas de mercearia online superaram 25% do total de vendas de bens de consumo de giro rápido no final de 2025, o que apoia a demanda por formatos de embalagem adequados ao transporte em um grande mercado consumidor. O mercado de embalagens PET também está se beneficiando da forma como as marcas agora usam códigos QR e identificadores digitais nas embalagens, transformando a embalagem em um ativo logístico e em um ponto de contato de dados do consumidor. À medida que a distribuição online cresce, o mercado de embalagens PET deve continuar a ver uma demanda mais forte por especificações premium, porém duráveis, que possam ser transportadas sem aumentar o peso ou as taxas de danos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços da Resina PET Virgem | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Proibições Emergentes de Sachês de Uso Único em Países em Desenvolvimento | -0.6% | Ásia-Pacífico, África, Oriente Médio | Médio prazo (2-4 anos) |
| Lacuna de Oferta em rPET de Grau para Garrafas | -0.5% | América do Norte, Europa, Ásia-Pacífico (Índia) | Médio prazo (2-4 anos) |
| Mudança do Consumidor em Direção a Alternativas de Embalagem Sem Plástico | -0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços da Resina PET Virgem
O mercado de embalagens PET permanece exposto à volatilidade das matérias-primas, pois a economia do PET virgem está intimamente ligada ao ácido tereftálico purificado e ao monoetilenoglicol. Esses insumos ainda moldam as margens dos conversores, especialmente onde os contratos de compras ficam defasados em relação às mudanças nos preços upstream. O estresse nas margens é mais visível entre os conversores menores que não têm cobertura de fornecimento de longo prazo ou posições de abastecimento integradas. Nesses casos, as oscilações na resina podem eliminar os ganhos de preço e tornar as negociações com clientes mais difíceis durante o período do contrato. O mercado de embalagens PET está, portanto, vendo uma pressão mais forte em direção à consolidação, porque os players maiores conseguem distribuir o risco de matéria-prima por escala, geografia e estrutura de contratos. Essa restrição não muda o caso de demanda de longo prazo para o PET, mas torna a lucratividade de curto prazo menos estável e recompensa os conversores que conseguem garantir acesso a matérias-primas com antecedência.
Proibições Emergentes de Sachês de Uso Único em Países em Desenvolvimento
O mercado de embalagens PET enfrenta uma restrição clara decorrente de legislação voltada para pequenos sachês de uso único em economias em desenvolvimento. A Índia avançou nessa questão em abril de 2026, quando a Autoridade de Segurança e Padrões Alimentares da Índia propôs uma proibição de sachês plásticos para pan masala e gutkha, incluindo formatos de poliéster e outros polímeros sintéticos. A Nigéria também incluiu garrafas PET e embalagens de água em sachê no escopo de seu comitê interministerial sobre proibições de plásticos de uso único em novembro de 2025. Isso cria um equilíbrio difícil para os conversores, pois sachês e saquinhos ainda atendem à demanda do consumidor de baixa renda em vários mercados de rápido crescimento. O mercado de embalagens PET ainda pode crescer em aplicações flexíveis, mas os planos de capacidade muito fortemente vinculados ao volume de sachês agora carregam mais incerteza regulatória do que há apenas um ano. Essa pressão provavelmente redirecionará o investimento para formatos rígidos recicláveis e para soluções PET flexíveis que possam se alinhar melhor às expectativas políticas futuras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Embalagem:
A Escala Rígida Apoia o Momentum FlexívelAs embalagens PET rígidas detinham 64,78% da participação do mercado de embalagens PET em 2025, o que mostra o quanto a categoria está firmemente ancorada em sistemas de envase de alto volume. Água engarrafada, bebidas carbonatadas e óleos comestíveis ainda dependem de garrafas PET porque a velocidade da linha, o desempenho de barreira e os sistemas de coleta foram construídos em torno delas por décadas. Isso torna a substituição de material cara, mesmo quando os proprietários de marcas estão sob pressão para melhorar as métricas de sustentabilidade. O setor de embalagens PET também se beneficia do fato de que o PET rígido já está incorporado em sistemas de recuperação que suportam a reciclagem de garrafa para garrafa nos mercados mais regulamentados. Essa vantagem estrutural significa que os formatos rígidos provavelmente permanecerão como a base de volume do mercado de embalagens PET ao longo do período de previsão.
As embalagens PET flexíveis têm projeção de crescimento a um CAGR de 5,98% até 2031, o que é mais rápido do que as embalagens PET rígidas e aponta para uma relevância crescente nos usos finais. O crescimento está sendo apoiado por designs monomateriais que estão substituindo laminados multicamadas não recicláveis em aplicações selecionadas de alimentos e cuidados pessoais. Isso é importante porque expande o PET para categorias que anteriormente favoreciam combinações de barreira mais difíceis de reciclar em escala. O mercado de embalagens PET está, portanto, vendo crescimento em aplicações flexíveis e rígidas ao mesmo tempo, em vez de uma simples mudança de um formato para o outro. Esse equilíbrio apoia um investimento de capacidade mais amplo porque os conversores podem atender à demanda estável por garrafas enquanto também buscam casos de uso flexíveis de crescimento mais rápido. O mercado de embalagens PET deve continuar a recompensar os fornecedores que conseguem vincular a inovação flexível a alegações de reciclabilidade que os clientes possam verificar nos processos de compras.
Por Tipo de Produto:
A Economia das Garrafas se Mantém Enquanto os Sachês Apresentam Crescimento Mais RápidoGarrafas e frascos representaram uma participação de 68,91% do tamanho do mercado de embalagens PET em 2025, tornando-os o claro âncora do valor no nível do produto. Sua liderança reflete o longo ciclo de investimento do setor global de bebidas em infraestrutura de coleta, triagem e reciclagem específica para garrafas. Essa base instalada mantém o risco de substituição baixo, porque os formatos concorrentes precisariam corresponder ao custo, à escala e à compatibilidade downstream ao mesmo tempo. Garrafas e frascos também permanecem centrais em aplicações de alimentos, domésticas e farmacêuticas, onde a visibilidade do produto e a integridade do recipiente moldam as decisões de compra. Como resultado, o mercado de embalagens PET ainda extrai grande parte de seu valor atual de categorias onde garrafas e frascos permanecem o padrão comercial.
Sachês e saquinhos têm previsão de crescimento a um CAGR de 6,22% até 2031, o que os mantém como o tipo de produto de crescimento mais rápido no mercado de embalagens PET. Seu apelo permanece mais forte nos mercados consumidores de baixa renda, onde os preços por dose única importam e as redes de distribuição favorecem embalagens leves. As pré-formas também estão se tornando mais importantes em partes da África e do Oriente Médio, onde a moldagem por sopro local pode ser mais econômica do que importar garrafas acabadas. Ao mesmo tempo, as perspectivas para os sachês não são mais simples, porque a legislação na Índia e na Nigéria introduziu uma real sobrecarga política para esse subsegmento. Isso significa que o mercado de embalagens PET ainda tem espaço para o crescimento liderado por sachês no curto prazo, mas a capacidade construída em torno desse formato agora carrega mais risco de médio prazo do que os ativos focados em garrafas. Os conversores que conseguirem atender tanto a tamanhos de embalagem acessíveis quanto a formatos mais prontos para regulamentação estarão melhor posicionados à medida que o mercado de embalagens PET se adapta à aplicação desigual de políticas entre as regiões.
Por Grau de Resina:
O PET Virgem Mantém a Escala Enquanto o rPET Ganha PrioridadeO PET virgem detinha uma participação de 72,33% do tamanho do mercado de embalagens PET em 2025, o que mostra que o fornecimento de rPET compatível para contato com alimentos ainda fica aquém da demanda. Esse equilíbrio está sendo moldado mais por limitações de oferta do que por qualquer retorno amplo à preferência das marcas por material virgem. A NAPCOR relatou que o conteúdo reciclado médio em garrafas PET para bebidas nos EUA foi de apenas 15,9% em 2024, o que permaneceu abaixo do requisito de 25% da Califórnia para 2025.[3] Essa lacuna destaca o quão difícil é alinhar a coleta, o processamento e a produção para contato com alimentos com os limites de conteúdo reciclado exigidos. O mercado de embalagens PET, portanto, ainda depende fortemente da resina virgem no curto prazo, mesmo que a direção de longo prazo esteja se deslocando para um maior conteúdo reciclado.
O PET reciclado tem previsão de crescimento a um CAGR de 5,80% até 2031, tornando-o o grau de resina de crescimento mais rápido no mercado de embalagens PET. A demanda está sendo reforçada por regulamentação, compromissos corporativos de sustentabilidade e acordos de abastecimento plurianuais que conferem aos recicladores verticalmente integrados maior poder de precificação. A Índia está se tornando mais importante nessa mudança porque a UFlex lançou uma solução de rPET de pellet único certificada pela FSSAI em junho de 2025 e a respaldou com um investimento de INR 317 crore (34,7 milhões de USD) em sua rede de reciclagem em Noida. A Revalyu Resources também ampliou a conversa sobre fornecimento ao comissionar sua grande planta de reciclagem química de PET em Nashik, o que amplia a base potencial de rPET além da concentração histórica na Europa Ocidental e na China. O setor de embalagens PET está, portanto, caminhando para um mapa de reciclagem mais diversificado, o que deve melhorar gradualmente a segurança do fornecimento para compradores que precisam de rPET de grau para contato com alimentos na Ásia. Com o tempo, o mercado de embalagens PET provavelmente favorecerá os fornecedores que conseguirem oferecer volume, conformidade e rastreabilidade juntos, em vez de apenas conteúdo reciclado.
Por Setor do Usuário Final:
O Volume de Bebidas Permanece Central Enquanto o Setor de Beleza Impulsiona o CrescimentoAlimentos e bebidas representaram uma participação de 59,74% do tamanho do mercado de embalagens PET em 2025, o que mantém esse grupo de usuários finais no centro da demanda geral. Água engarrafada, bebidas carbonatadas, óleo comestível e condimentos continuam a depender do PET porque o material suporta clareza, desempenho de barreira ao oxigênio e envase eficiente em escala. Esses usos também se beneficiam de uma infraestrutura que já foi projetada em torno de garrafas PET, desde a produção de pré-formas até a coleta e a reciclagem. Esse sistema instalado dá ao mercado de embalagens PET uma base sólida de volume recorrente que é difícil para outros substratos deslocar durante o período de previsão. As aplicações farmacêuticas permanecem menores em termos absolutos, mas adicionam estabilidade e melhores margens porque os requisitos de qualidade tendem a reduzir o campo de fornecedores qualificados.
O segmento de cuidados pessoais e cosméticos tem projeção de crescimento a um CAGR de 6,51% até 2031, o que o torna o segmento de usuário final de crescimento mais rápido no mercado de embalagens PET. O crescimento está sendo apoiado pela premiumização no Sudeste Asiático e no Golfo, juntamente com a mudança do vidro em formatos de cuidados com a pele e beleza orientados ao comércio eletrônico. A Coreia do Sul ilustra essa direção porque o Ministério da Segurança Alimentar e de Medicamentos relatou exportações de cosméticos de KRW 10,2 trilhões (7,3 bilhões de USD) em 2024, o que aponta para uma grande base de exportação que favorece cada vez mais escolhas de embalagem mais leves e duráveis.[4] Os usos domésticos e industriais continuam a adicionar demanda constante, especialmente em produtos de limpeza, agroquímicos e fluidos automotivos. Essas categorias não mudam o equilíbrio básico do mercado de embalagens PET, mas ampliam a base de pedidos para os conversores em economias tanto maduras quanto emergentes. O setor de embalagens PET está, portanto, vendo crescimento de valor em beleza e cuidados pessoais, enquanto as aplicações de bebidas continuam a sustentar a maior parte do volume geral.
Análise Geográfica
Mercado de Embalagens PET na Ásia-Pacífico
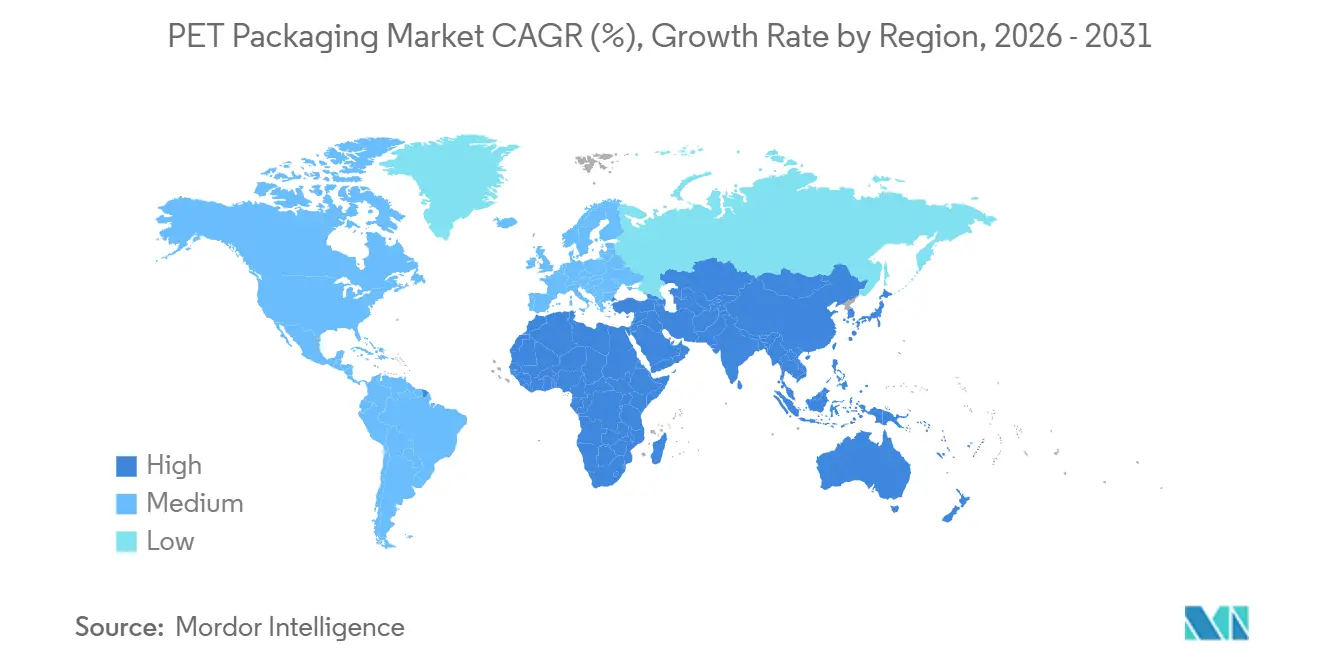
A Ásia-Pacífico detinha 47,38% da participação do mercado de embalagens PET em 2025, mantendo-se bem à frente de todas as outras regiões. A região tem projeção de crescimento a um CAGR de 6,42% até 2031, o que a torna a geografia de crescimento mais rápido no mercado de embalagens PET. China e Índia permanecem as principais âncoras porque uma combina uma escala muito grande de resina e embalagem, enquanto a outra está se expandindo rapidamente no processamento de alimentos e na fabricação de cuidados pessoais. A Índia tornou-se mais importante para o planejamento de conteúdo reciclado porque sua regra da FSSAI exige 30% de conteúdo reciclado em embalagens plásticas rígidas de Categoria 1 a partir do ano fiscal de 2026. Isso está atraindo mais investimentos para a capacidade doméstica de rPET e fortalecendo o argumento para a Índia como um futuro hub regional de fornecimento. O Japão e a Coreia do Sul continuam a ser importantes para o desenvolvimento de garrafas de especificação mais elevada, especialmente em bebidas premium e formatos nutracêuticos, onde o desempenho de barreira e a precisão do design têm mais peso.
Mercado de Embalagens PET na Europa e na América do Norte
A Europa permanece a região mais rigorosamente regulamentada no mercado de embalagens PET, e isso continua a moldar a demanda, o timing dos investimentos e o comportamento de abastecimento. A Diretiva de Plásticos de Uso Único da UE já exigiu 25% de conteúdo reciclado em garrafas PET para bebidas a partir de janeiro de 2025, enquanto o Regulamento de Embalagens e Resíduos de Embalagens iniciou sua fase de aplicação em 12 de agosto de 2026 e deve apertar ainda mais as expectativas de conteúdo reciclado ao longo do tempo. O Reino Unido está adicionando pressão de custo separada porque seu Imposto sobre Embalagens Plásticas aumentou para GBP 228,82 (307,75 USD) por tonelada em 2026 para embalagens com menos de 30% de conteúdo reciclado.[5] Essas regras estão aumentando a demanda por rPET de grau para contato com alimentos mais rapidamente do que o fornecimento existente consegue suportar confortavelmente. A América do Norte está enfrentando um padrão relacionado porque a Lei AB 793 da Califórnia está impulsionando a conformidade com o conteúdo reciclado, enquanto os conversores também gerenciam condições de abastecimento mais rígidas para o fornecimento doméstico. O mercado de embalagens PET nessas regiões está, portanto, caminhando para contratos mais antecipados, maior integração vertical e maior interesse em fornecimento reciclado rastreável.
Mercado de Embalagens PET no Oriente Médio e África e na América do Sul
Espera-se que a África testemunhe um crescimento robusto devido a vários fatores como urbanização, formalização do varejo e a mudança em direção a bens de consumo embalados individualmente, que continuam a apoiar a demanda em toda a região. Ao mesmo tempo, a ação política contra alguns formatos de uso único está mudando as prioridades de investimento, com o processo regulatório da Nigéria sinalizando mais pressão sobre os sachês e um argumento mais forte para formatos PET rígidos recuperáveis. Espera-se que a América do Sul ofereça uma expansão moderada, porém constante, em água engarrafada, bebidas carbonatadas e óleo comestível, enquanto o Oriente Médio está equilibrando o risco de matéria-prima com investimentos em fabricação local que devem reduzir a dependência de importações ao longo do tempo.
Cenário Competitivo
O mercado de embalagens PET tem um nível superior moderadamente concentrado, mas o campo mais amplo permanece fragmentado entre muitos conversores regionais. Amcor, ALPLA Werke Alwin Lehner GmbH and Co KG, Silgan Holdings e outros players multirregionais detêm vantagens de escala em compras, alcance de clientes e execução técnica. Mesmo assim, o mercado de embalagens PET ainda deixa espaço para muitos fabricantes de médio porte e locais, especialmente na Índia, Turquia, África e partes da América do Sul, onde a demanda regional e os menores custos de transporte apoiam a produção localizada. Essa combinação mantém a concorrência ativa porque a escala global importa em contas estratégicas, enquanto a flexibilidade regional ainda importa no fornecimento do dia a dia. O relatório anual de 2025 da Silgan mostrou o quão atraentes podem ser os formatos de embalagem de valor agregado, com seu segmento de dispensadores e fechamentos gerando 55% do EBITDA do grupo contra vendas líquidas totais de 6,5 bilhões de USD.
A diferenciação estratégica no mercado de embalagens PET está se afastando do custo unitário puro e em direção a capacidades que os clientes possam vincular à conformidade e à segurança do fornecimento. A Amcor reportou vendas líquidas de 5.914 milhões de USD no terceiro trimestre do ano fiscal de 2026 e declarou que a integração da Berry Global apoiou um grande aumento de escala, enquanto a administração reafirmou sinergias-alvo de 650 milhões de USD até o ano fiscal de 2028. Isso importa porque plataformas integradas maiores podem negociar resina, investir em parcerias de reciclagem e padronizar alegações de sustentabilidade em mais contratos de clientes. A UFlex também deu um passo significativo em junho de 2025 quando lançou uma solução de rPET de pellet único certificada pela FSSAI e a respaldou com um investimento de INR 317 crore (34,7 milhões de USD) em sua rede de reciclagem em Noida. A Digimarc Recycle adicionou um tipo diferente de movimento estratégico quando a implantação comercial foi validada após os testes do HolyGrail 2.0, mostrando que a tecnologia de triagem está se tornando parte da equação competitiva para embalagens PET, em vez de uma questão downstream separada.
O mercado de embalagens PET também está abrindo espaço para players que conseguem combinar rastreabilidade, acesso a matérias-primas recicladas e produção compatível sem depender apenas das margens de conversão de embalagens. É por isso que recicladores, fornecedores de tecnologia de marcas d'água e especialistas em resina estão se tornando mais importantes no posicionamento competitivo em todo o mercado de embalagens PET. Os desafiantes regionais ainda têm espaço para conquistar negócios por meio de custo e proximidade com o cliente, mas enfrentam um caminho mais difícil quando grandes compradores querem conteúdo reciclado garantido, adequação documentada para contato com alimentos e compromissos de entrega de longo prazo. No geral, o mercado de embalagens PET permanece competitivo e atraente para investimentos, mas as posições mais fortes pertencem cada vez mais a empresas que conseguem conectar design de embalagem, acesso à reciclagem e prontidão regulatória em uma única oferta comercial.
Líderes do Setor de Embalagens PET
-
Amcor plc
-
Resilux NV
-
ALPLA Werke Alwin Lehner GmbH and Co KG
-
Silgan Holdings Inc.
-
Graham Packaging Company LP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens PET Empresas cobertas neste relatório
- Amcor plc
- Resilux NV
- Gerresheimer AG
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Silgan Holdings Inc.
- Graham Packaging Company LP
- GTX Hanex Plastic Sp. z o.o.
- Dunmore Corporation
- Comar LLC
- TOPPAN Holdings Inc.
- Huhtamaki Oyj
- Nampak Ltd.
- Plastipak Holdings Inc.
- ACTI PACK S.A.S
- RETAL Industries Ltd.
- Sealed Air Corporation
- Pactiv Evergreen Inc.
- Uflex Ltd.
- Zhongfu Industrial Co. Ltd.
- Novapet S.A.
Desenvolvimentos industriais recentes em Mercado de Embalagens PET
- Janeiro de 2026: A Gerolsteiner Brunnen lançou uma garrafa PET reutilizável de 1 litro com 50% de rPET, estendendo os ciclos de recarga para 25 e economizando 1.900 toneladas de CO₂ anualmente.
- Janeiro de 2026: A ALPLA reportou um faturamento de EUR 5,2 bilhões (5,88 bilhões de USD) para o exercício fiscal de 2025 e comprometeu EUR 15 milhões (16,95 milhões de USD) anualmente a partir de 2026 para elevar a capacidade de reciclagem para 700.000 toneladas.
- Dezembro de 2025: A CARBIOS e a Wankai New Materials finalizaram um acordo de acionistas para uma planta de bioreciclagem de PET de EUR 115 milhões (129,95 milhões de USD) com capacidade de 50.000 toneladas em Haining, China, prevista para o primeiro trimestre de 2027.
- Setembro de 2025: A Eastman e a Doloop apresentaram uma garrafa 100% rPET na Drinktec 2025, produzida a partir da resina Eastar Renew EN031 quimicamente reciclada.
- Junho de 2025: A UFlex lançou sua solução de rPET de pellet único certificada pela FSSAI para aplicações de contato com alimentos, apoiada por um investimento de INR 317 crore (34,7 milhões de USD) em sua rede de plantas de reciclagem em Noida para ampliar a capacidade doméstica de fornecimento de rPET na Índia.
Escopo do Relatório Global do Mercado de Embalagens PET
O mercado de embalagens PET refere-se ao setor focado na produção e comercialização de soluções de embalagem à base de politereftalato de etileno (PET) projetadas para aplicações de embalagem leve, durável e reciclável em setores de consumo e industrial.
O Relatório do Mercado de Embalagens PET é segmentado por Formato de Embalagem (Embalagens PET Rígidas e Embalagens PET Flexíveis), Tipo de Produto (Garrafas e Frascos, Sachês e Saquinhos, Bandejas e Embalagens Clamshell, Tampas e Fechamentos, e Pré-formas e Outros Tipos de Produto), Grau de Resina (PET Virgem e PET Reciclado), Setor do Usuário Final (Alimentos e Bebidas, Farmacêuticos, Cuidados Pessoais e Cosméticos, Doméstico, Bens Industriais e Outros Setores do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina e o Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Itália e o Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul e o Restante da Ásia-Pacífico] e Oriente Médio e África [Oriente Médio (Emirados Árabes Unidos, Arábia Saudita e o Restante do Oriente Médio) e África (África do Sul, Egito e o Restante da África)]). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Embalagens PET Rígidas |
| Embalagens PET Flexíveis |
| Garrafas e Frascos |
| Sachês e Saquinhos |
| Bandejas e Embalagens Clamshell |
| Tampas e Fechamentos |
| Pré-formas e Outros Tipos de Produto |
| PET Virgem |
| PET Reciclado |
| Alimentos e Bebidas |
| Farmacêuticos |
| Cuidados Pessoais e Cosméticos |
| Doméstico |
| Bens Industriais |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Formato de Embalagem | Embalagens PET Rígidas | ||
| Embalagens PET Flexíveis | |||
| Por Tipo de Produto | Garrafas e Frascos | ||
| Sachês e Saquinhos | |||
| Bandejas e Embalagens Clamshell | |||
| Tampas e Fechamentos | |||
| Pré-formas e Outros Tipos de Produto | |||
| Por Grau de Resina | PET Virgem | ||
| PET Reciclado | |||
| Por Setor do Usuário Final | Alimentos e Bebidas | ||
| Farmacêuticos | |||
| Cuidados Pessoais e Cosméticos | |||
| Doméstico | |||
| Bens Industriais | |||
| Outros Setores do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de previsão para o mercado de embalagens PET?
O mercado de embalagens PET foi avaliado em 74,41 bilhões de USD em 2025 e tem previsão de atingir 102,25 bilhões de USD até 2031 a um CAGR de 5,44% durante 2026-2031.
Qual região lidera a demanda global por embalagens PET?
A Ásia-Pacífico liderou com uma participação de receita de 47,38% em 2025, apoiada por grandes bases de fabricação de bebidas, alimentos e cuidados pessoais na China e na Índia.
Qual grau de resina está crescendo mais rapidamente até 2031?
O PET reciclado é o grau de resina de crescimento mais rápido, com um CAGR projetado de 5,80%, apoiado por mandatos de conteúdo reciclado e crescentes investimentos em reciclagem.
Por que alimentos e bebidas permanecem o maior segmento de usuário final para embalagens PET?
Alimentos e bebidas detinham 59,74% da receita de 2025 porque o PET permanece bem adequado para água engarrafada, bebidas carbonatadas, óleo comestível e condimentos que exigem escala, clareza e eficiência de envase.
Qual formato de produto está se expandindo mais rapidamente neste espaço?
Sachês e saquinhos têm projeção de crescimento a um CAGR de 6,22% até 2031, embora suas perspectivas agora sejam moderadas por uma regulamentação mais rígida em alguns países em desenvolvimento.
O que está moldando a concorrência entre as empresas de embalagens PET?
A concorrência está cada vez mais centrada no acesso ao fornecimento de rPET, na redução de peso, na rastreabilidade e na capacidade de atender à conformidade regulatória, em vez de apenas no preço.