
Tamanho e Participação do Mercado de Embalagens Plásticas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 509.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 597.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
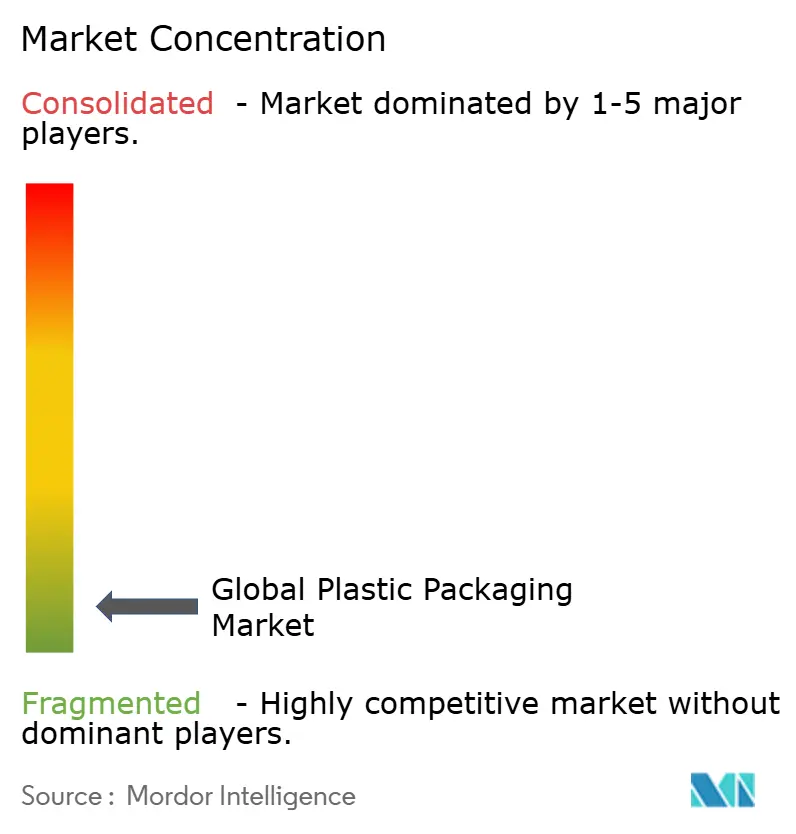
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Plásticas por Mordor Intelligence
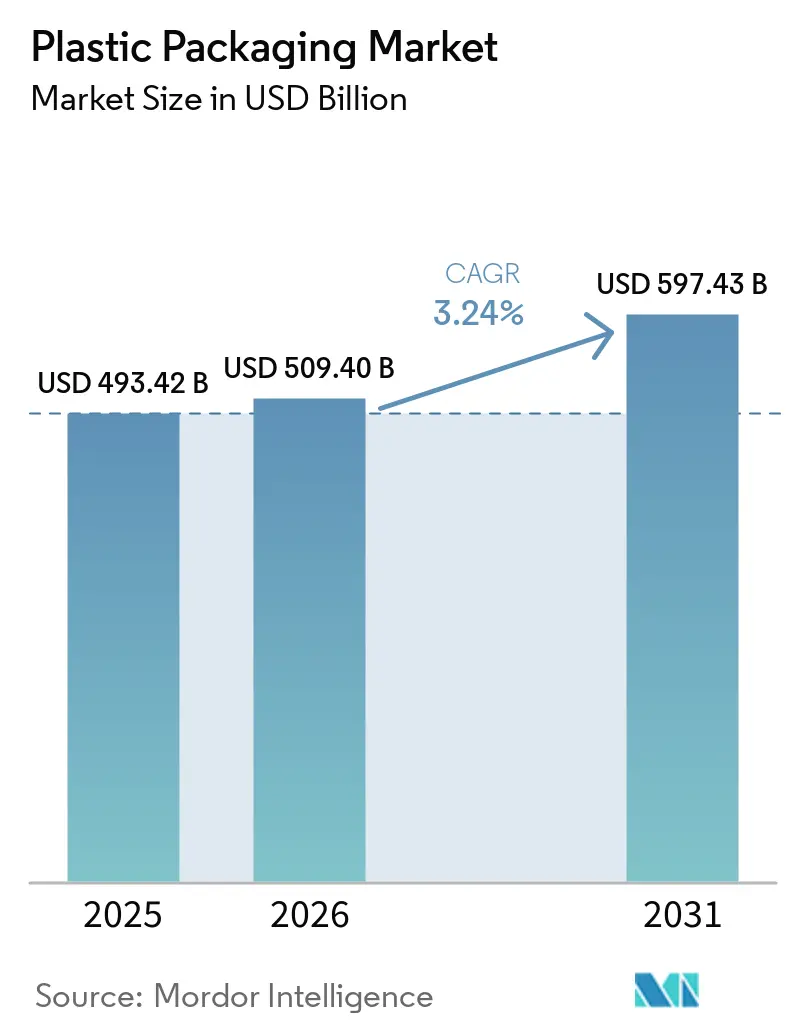
O tamanho do Mercado de Embalagens Plásticas deve crescer de 493,42 bilhões de USD em 2025 para 509,40 bilhões de USD em 2026 e tem previsão de atingir 597,43 bilhões de USD até 2031, a um CAGR de 3,24% no período 2026-2031.
A robusta atividade do comércio eletrônico, o crescente consumo de alimentos de conveniência e as vantagens de custo competitivo em relação a substratos alternativos sustentam a demanda contínua, mesmo com o aumento do escrutínio regulatório. Os participantes estabelecidos capazes de financiar linhas de reciclagem química, redesenhar embalagens para regras de tampas fixas e atender a altos limites de conteúdo reciclado garantem isolamento competitivo, enquanto conversores menores enfrentam custos de conformidade crescentes. Simultaneamente, a inflação logística eleva a proposta de valor dos formatos flexíveis leves que reduzem os custos de frete, fortalecendo contratos com fornecedores nos canais de comércio eletrônico, alimentos e saúde. A consolidação se acelera à medida que a escala se torna um pré-requisito para financiar P&D avançado e acordos de fornecimento em circuito fechado.
Principais Conclusões do Relatório
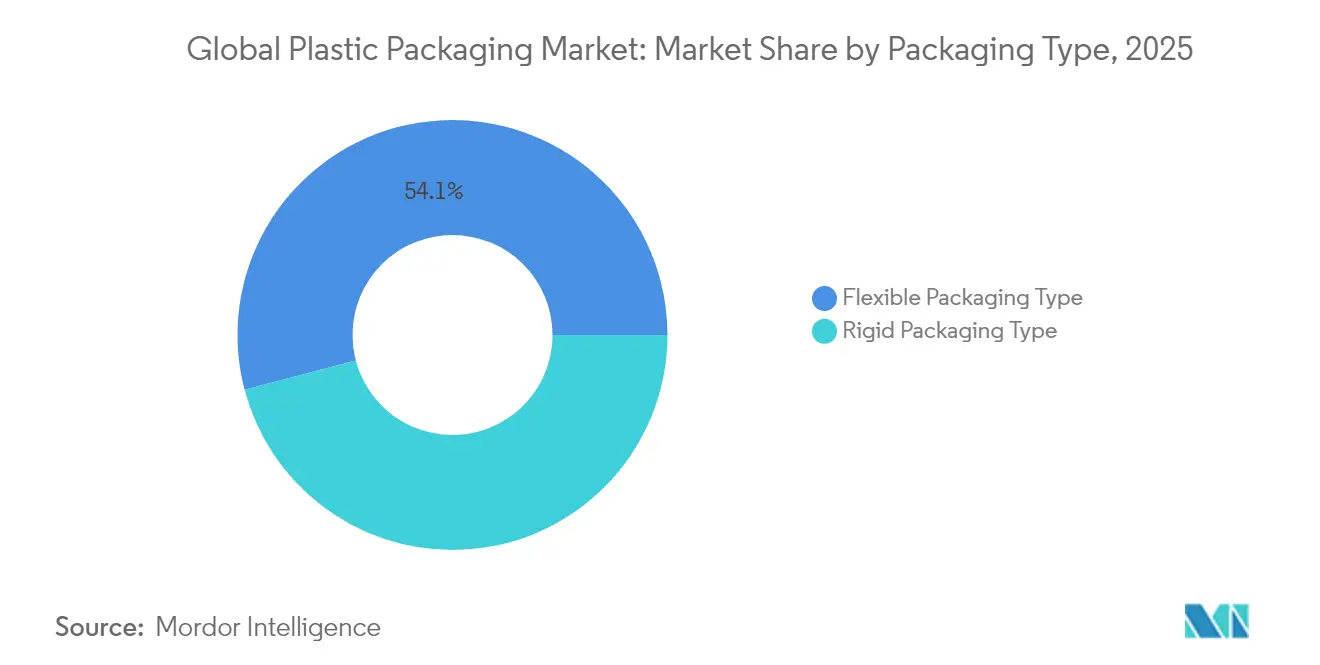
- Por tipo de embalagem, os formatos flexíveis lideraram com 54,10% de participação na receita em 2025; o segmento também é o de crescimento mais rápido, com um CAGR de 4,41% até 2031.
- Por material, o polietileno representou 41,85% da participação do mercado de embalagens plásticas em 2025, mas o polipropileno registra o maior CAGR projetado de 5,55% até 2031.
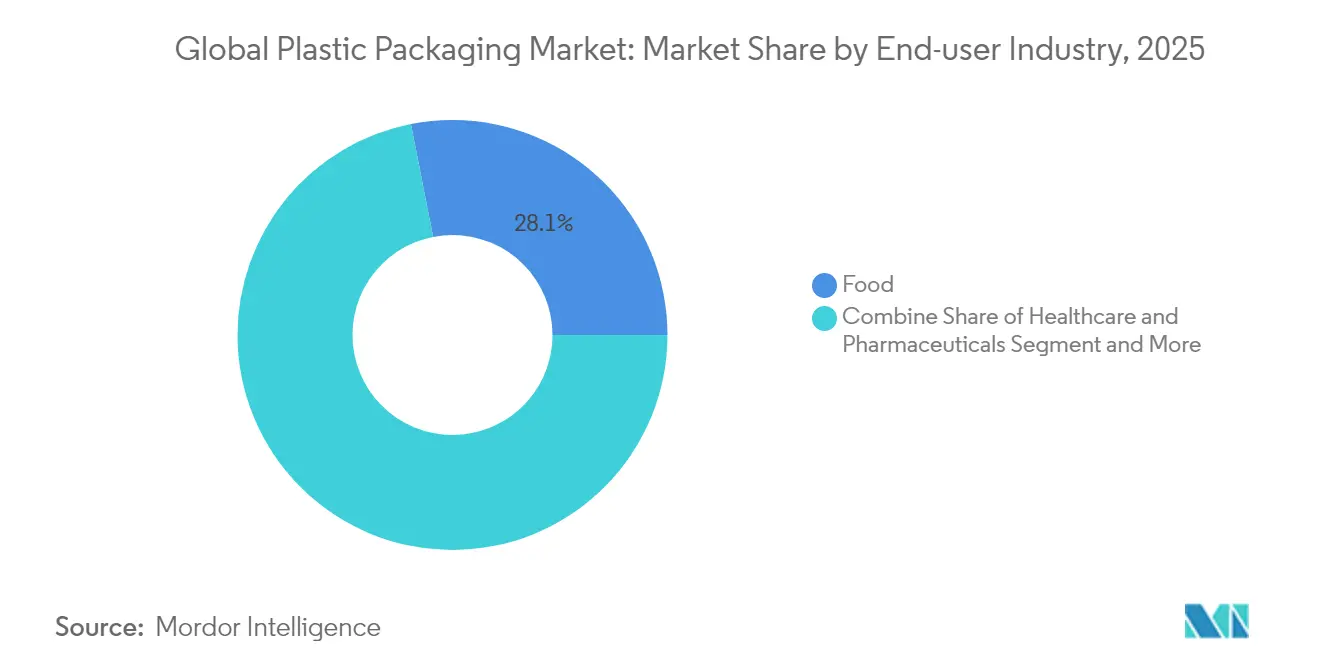
- Por setor de usuário final, o segmento de alimentos deteve 28,10% da participação do tamanho do mercado de embalagens plásticas em 2025, enquanto saúde e produtos farmacêuticos têm previsão de expansão a um CAGR de 6,29% até 2031.
- Por canal de distribuição, as vendas diretas capturaram 64,70% da participação do tamanho do mercado de embalagens plásticas em 2025, enquanto os canais indiretos avançam a um CAGR de 4,64% até 2031.
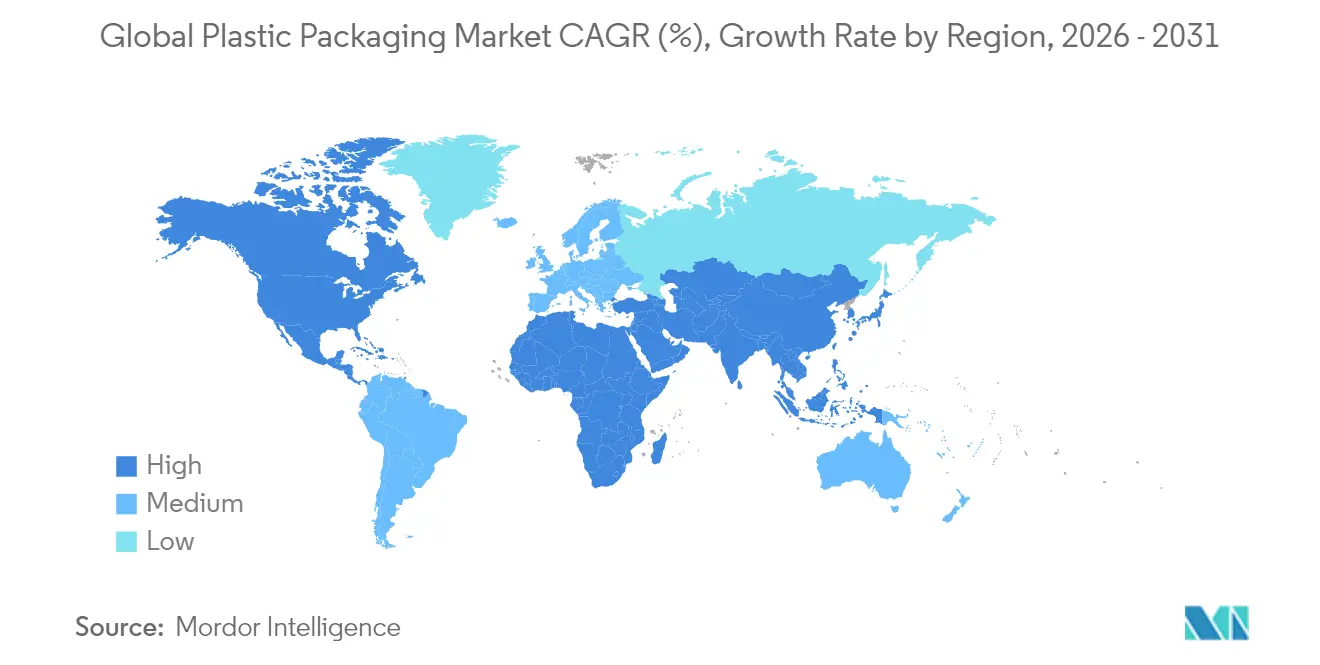
- Por região, a Ásia-Pacífico deteve 40,80% da receita global em 2025 e está crescendo a um CAGR de 6,78%, superando todas as demais geografias.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom do comércio eletrônico exigindo embalagens duráveis para a última milha | +0.8% | Global, mais forte na APAC e América do Norte | Médio prazo (2-4 anos) |
| Aumento no consumo de alimentos de conveniência e bebidas | +0.6% | Global, mais forte em mercados emergentes | Longo prazo (≥ 4 anos) |
| Desempenho competitivo em custo versus substratos alternativos | +0.4% | Global, particularmente mercados sensíveis a custos | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura de reciclagem química | +0.5% | América do Norte e UE, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Mudança para filmes de material único para conformidade com EPR | +0.3% | Núcleo da UE, transbordamento para mercados desenvolvidos | Médio prazo (2-4 anos) |
| Regra de tampas fixas da UE impulsionando o volume de fechamentos especiais | +0.2% | UE primária, adoção se espalhando | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Boom do Comércio Eletrônico Exigindo Embalagens Duráveis para a Última Milha
Os modelos de entrega na última milha expõem as embalagens a múltiplos eventos de manuseio e à cobrança por peso dimensional, levando os proprietários de marcas a preferir filmes, sachês e envelopes que reduzem o espaço vazio em até 75% em comparação com alternativas rígidas. O protocolo de embalagem sem frustração da Amazon, que agora cobre mais de 300.000 SKUs, define especificações de fato para o setor e empurra os vendedores de PMEs em direção a soluções de polietileno e polipropileno compatíveis. As linhas de triagem automatizadas exigem construções de material único que resistam à detecção óptica; embalagens de materiais mistos correm o risco de rejeição e retrabalho custoso. Uma redução de 15% no volume da embalagem se traduz em 12% de menor despesa com frete, mais do que compensando o prêmio de material de 8-10% para filmes flexíveis de alto desempenho. Os flexíveis com revestimento de barreira também estendem a proteção a eletrônicos e produtos farmacêuticos sensíveis à temperatura, ampliando os segmentos endereçáveis além dos alimentos.
Aumento no Consumo de Alimentos de Conveniência e Bebidas
A urbanização, os domicílios menores e as jornadas de trabalho mais longas estimulam a demanda por refeições em porção individual e de longa vida útil. O consumo de alimentos processados entre consumidores urbanos cresceu 8,2% ano a ano em 2024, o aumento mais rápido já registrado.[1]Os flexíveis multicamadas que combinam barreiras de oxigênio e umidade com compatibilidade com micro-ondas superam as opções à base de papel em vida útil e segurança. Os inovadores de bebidas adicionam tampas fixas e recursos à prova de adulteração, absorvendo EUR 0,02–0,04 extras por unidade no custo de fabricação para evitar penalidades regulatórias. [2] As embalagens de vida útil estendida permitem que as marcas de laticínios e sucos alcancem áreas rurais sem cadeia de frio, consolidando ainda mais a dominância dos flexíveis nos mercados emergentes.
Desempenho Competitivo em Custo Versus Substratos Alternativos
Mesmo após a inflação da resina, as embalagens plásticas mantêm uma vantagem de custo de material de 25-40% sobre os substitutos à base de papel e pesam 3 a 5 vezes menos, traduzindo-se em economias logísticas consideráveis. As propriedades superiores de barreira de oxigênio e umidade do plástico prolongam a vida útil dos alimentos em 40-60%, reduzindo as emissões de gases de efeito estufa geradas por desperdício. O vidro incorre em custos de frete 200–300% mais altos e perdas por quebra, enquanto o metal oferece economia favorável principalmente em latas de bebidas onde a reciclagem em circuito fechado está bem estabelecida. Os impostos sobre carbono precisariam superar USD 100 t/CO₂e para deslocar materialmente a curva de custos em favor do papel, um limite improvável no curto prazo.
Expansão da Infraestrutura de Reciclagem Química
LyondellBasell e ExxonMobil juntas comprometeram mais de USD 245 milhões em plantas de reciclagem avançada na Alemanha e no Texas que produzirão polímeros de qualidade virgem a partir de resíduos pós-consumo. Esses projetos abordam os limites da reciclagem mecânica, produzindo matéria-prima adequada para aplicações em contato com alimentos com 100% de conteúdo reciclado. Os pioneiros negociam fornecimento preferencial de resina com descontos de 10–15% em relação ao material primário e garantem contratos de longo prazo com marcas. O agrupamento próximo a centros petroquímicos reduz os custos logísticos de matéria-prima, reforçando as vantagens de produção regional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições e impostos globais sobre plásticos de uso único | –0.7% | Global, com intensidade variável por região | Médio prazo (2-4 anos) |
| Preços voláteis de matérias-primas petroquímicas | –0.5% | Global, mercados sensíveis a custos mais expostos | Curto prazo (≤ 2 anos) |
| Proprietários de marcas migrando para flexíveis à base de papel | –0.3% | Mercados desenvolvidos, foco em bens de consumo | Médio prazo (2-4 anos) |
| Modelos de recarga/reutilização canibalizando o crescimento de volume | –0.2% | Mercados urbanos da UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições e Impostos Globais sobre Plásticos de Uso Único
As proibições de sacolas da Califórnia, a proibição de lenços umedecidos do Reino Unido e as restrições de EPS da Austrália do Sul removem categorias inteiras de produtos praticamente da noite para o dia. A aplicação inclui restrições de importação e multas pesadas, impulsionando reformulações de emergência e desembolsos de CapEx. Trabalhos acadêmicos sobre as propostas de proibição de sacolas em Gana estimam perdas semanais de receita fiscal de USD 0,34 milhão, sublinhando os efeitos secundários econômicos mais amplos. As multinacionais lidam com definições divergentes de "uso único" entre jurisdições, complicando a harmonização global de SKUs. À medida que os legisladores ampliam o escopo além dos itens descartáveis óbvios, surgem riscos adicionais de volume para os formatos de serviço de alimentação e embalagens secundárias.
Preços Voláteis de Matérias-Primas Petroquímicas
Os preços de contrato de polietileno e polipropileno subiram 4–5 centavos/lb no início de 2025 em meio a tensões geopolíticas e paralisações de refinarias. Os conversores norte-americanos com contratos de preço fixo absorveram a erosão de margem, enquanto os compradores no mercado spot adiaram compras, exacerbando a volatilidade. As tarifas propostas de 15% sobre matérias-primas do Oriente Médio poderiam inflar os custos de resina nos EUA em 12–20%, impulsionando a substituição por graus reciclados onde a qualidade permite. Os conversores menores sem hedge ou fornecimento cativo de resina enfrentam pressões de capital de giro, acelerando a consolidação do setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem:
A Dominância dos Flexíveis se AceleraOs formatos flexíveis comandaram 54,10% das vendas de 2025 e têm previsão de crescimento de 4,41% ao ano até 2031, expandindo o mercado de embalagens plásticas muito mais rapidamente do que as alternativas rígidas. A inflação dos custos de combustível e as tarifas de frete por peso dimensional reforçam uma migração estrutural em direção a sachês, envelopes e filmes de embrulho que reduzem os encargos logísticos de saída. Filmes e embrulhos ganham maior tração à medida que os conversores implantam opções de material único que satisfazem as estruturas de EPR sem comprometer a vida útil. Garrafas, potes e bandejas rígidas mantêm sua indispensabilidade onde a estrutura ou a presença premium nas prateleiras é primordial, mas sua participação diminui gradualmente à medida que fechos com zíper, bicos e formatos autossustentáveis corroem as vantagens históricas de recursos. Os fornecedores integrados que oferecem ambos os formatos garantem maior participação na carteira à medida que os proprietários de marcas racionalizam suas bases de fornecedores.
Os subsegmentos de embalagens rígidas enfrentam pressão de margem quando os picos de resina superam a capacidade de repasse, enquanto os pares flexíveis mitigam a exposição por meio de menor gramagem por unidade. As substituições de vidro e metal permanecem em nichos, limitadas a bebidas e alimentos enlatados. Os fabricantes de bandejas preservam relevância nos canais de serviço de alimentação onde recursos seguros para forno ou prontos para micro-ondas comandam prêmio de preço. No geral, a dupla liderança dos flexíveis em volume e crescimento consolida seu papel central na condução do mercado de embalagens plásticas ao longo do horizonte de previsão.

Por Material:
O Polipropileno Ganha em DesempenhoEmbora o polietileno tenha detido 41,85% da participação no mercado de embalagens plásticas em 2025, o CAGR superior de 5,55% do polipropileno o posiciona como a família de resinas de avanço mais rápido. A maior resistência ao calor, a melhor clareza e a melhor integridade de selagem do PP facilitam soluções de material único que atendem aos mandatos de reciclabilidade enquanto protegem a segurança alimentar. O PET protege sua posição dominante em bebidas graças aos circuitos estabelecidos de reciclagem de garrafa para garrafa, mas as limitações da reciclagem mecânica limitam o conteúdo reciclado sem adições custosas de capacidade de reciclagem química. O PVC, o poliestireno e outros estirênicos recuam sob regras ambientais mais rígidas e a deseleção pelos proprietários de marcas, abrindo espaço para nichos de biopolímeros e copolímeros especiais.
A economia da reciclagem química favorece ainda mais as resinas com vias de despolimerização estáveis; portanto, PET e PP atraem maior capex, enquanto os projetos de PS e PVC lutam para superar os obstáculos de investimento. Os fornecedores de resinas se diferenciam por meio de equipes de engenharia de aplicações que orientam os conversores durante as transições de material, um serviço muito valorizado em meio às estruturas de EPR em evolução e às regras de contato com alimentos da FDA.
Por Setor do Usuário Final:
A Saúde Lidera o CrescimentoOs alimentos mantiveram uma participação dominante de 28,10% no tamanho do mercado de embalagens plásticas em 2025, mas saúde e produtos farmacêuticos dominam os gráficos de crescimento com um CAGR de 6,29% até 2031. O envelhecimento das populações, o aumento dos regimes de medicamentos para doenças crônicas e os requisitos de cadeia de frio para biotecnologia elevam a demanda por blisteres, bolsas de IV e seringas pré-preenchidas com especificações rigorosas de esterilidade e barreira. Os ciclos de aprovação regulatória fixam materiais e fornecedores estabelecidos, permitindo preços premium que compensam a inflação da resina. As embalagens de bebidas seguem os alimentos em volume, mas garantem aumento de margem por meio de fechamentos especiais e formatos para consumo em movimento. Cosméticos e cuidados pessoais se mantêm estáveis à medida que a premiumização permite o repasse de custos de material mais elevados.
Os usuários industriais, como eletrônicos e automotivo, representam nichos de valor onde as propriedades de resistência eletrostática e química justificam misturas de resinas especializadas. Em todos os setores, a criação de valor muda do volume para o desempenho técnico, favorecendo os fornecedores com profundo conhecimento de aplicações e suporte em assuntos regulatórios.
Por Canal de Distribuição:
As Vendas Diretas Mantêm o ControleOs contratos diretos entre produtores de resina ou grandes conversores e proprietários de marcas constituíram 64,70% do faturamento de 2025. Os requisitos complexos de regulamentação, barreira e reciclabilidade exigem estreita colaboração no design de embalagens e na seleção de resinas, reforçando o engajamento direto. Os distribuidores, no entanto, crescem mais rapidamente a um CAGR de 4,64%, agregando demanda de conversores de PMEs e atendendo a mercados emergentes onde os fabricantes não têm presença local. As plataformas digitais borram as linhas dos canais, permitindo que os fabricantes alcancem pequenos compradores online enquanto terceirizam o atendimento.
As abordagens omnicanal ganham favor à medida que os fornecedores consolidados racionalizam os recursos de vendas após fusões, recorrendo cada vez mais aos distribuidores para alcance geográfico. O serviço técnico permanece o diferenciador das vendas diretas, particularmente para contas críticas de segurança farmacêutica e alimentar. Os distribuidores, em resposta, investem em centros de desenvolvimento de aplicações para evitar a comoditização.
Análise Geográfica
Mercado de Embalagens Plásticas da APAC
A Ásia-Pacífico controlou 40,80% da receita global em 2025 e está se expandindo a um CAGR de 6,78%, tornando-se o motor indiscutível do crescimento do mercado de embalagens plásticas. A China detém a maior parcela, embora regras mais rígidas de importação de resíduos e compromissos de neutralidade de carbono obriguem os produtores locais a investir em capacidade de reciclagem. Índia, Vietnã e Indonésia registram ganhos de volume de dois dígitos à medida que o varejo organizado e a penetração do comércio eletrônico se aprofundam. A volatilidade cambial e a geopolítica levam os proprietários de marcas multinacionais a diversificar o fornecimento para as nações da ASEAN, reduzindo a dependência excessiva de qualquer país isolado.
Mercado de Embalagens Plásticas da América do Norte
A América do Norte apresenta uma expansão estável de dígito médio único, sustentada pela demanda farmacêutica, pela logística de produtos frescos e pela construção de centros de reciclagem avançada. A legislação estadual sobre resíduos plásticos adiciona complexidade, mas ao mesmo tempo abre oportunidades para inovadores em materiais reciclados e monomateriais. O próximo marco nacional de EPR do Canadá acelera a transição para embalagens recicláveis, incentivando parcerias transfronteiriças.
Mercado de Embalagens Plásticas da Europa
A Europa, epicentro dos mandatos de EPR e tampas fixas, registra crescimento modesto de valor, mas exerce influência desproporcional sobre os padrões globais de design. Os elevados custos de mão de obra e energia incentivam a automação de processos e o aligeiramento de resinas, enquanto os reguladores impõem limites de conteúdo reciclado que impulsionam investimentos em reciclagem química. Os conversores da Europa Oriental atraem projetos de relocalização à medida que as marcas buscam proximidade regional sem a base de custos da Europa Ocidental, estimulando a entrada de capital na Polônia e na Hungria.
Mercado de Embalagens Plásticas da LATAM e MEA
A América Latina e o Oriente Médio e África ficam atrás em participação, mas registram focos de expansão acelerada. O Brasil se beneficia das exportações agroalimentares que exigem embalagens de barreira, enquanto as nações do GCC aproveitam a integração petroquímica para exportar resinas a preços competitivos. Os mercados africanos começam a legislar proibições de uso único, criando terreno fértil para produtores de embalagens flexíveis capazes de entregar soluções de alta barreira e baixo gramado a preços acessíveis.
Panorama regulatório
A regulamentação de embalagens plásticas está se tornando mais rigorosa por meio de uma combinação de exigências harmonizadas da UE e medidas fragmentadas em nível nacional e estadual que afetam o design das embalagens, o fornecimento de conteúdo reciclado e a elaboração de relatórios de conformidade. Na União Europeia, o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens entrou em vigor em 11 de fevereiro de 2025 e se aplica a partir de 12 de agosto de 2026, mudando as exigências de um modelo de diretiva para um conjunto único de regras diretamente aplicável, que reforça as obrigações de reciclabilidade e conteúdo reciclado em todos os estados-membros.
Na América do Norte, a responsabilidade estendida do produtor (EPR) avança por meio de programas estaduais, com leis de EPR de embalagens promulgadas em sete estados dos EUA (Maine, Oregon, Califórnia, Colorado, Minnesota, Maryland e Washington), além de regulamentações ativas e litígios que aumentam a incerteza quanto aos prazos. Em fevereiro de 2026, o Tribunal Distrital dos Estados Unidos para o Distrito de Oregon concedeu uma liminar contra a aplicação da Lei de Modernização de Reciclagem e Poluição Plástica de Oregon para membros da National Association of Wholesaler-Distributors (NAW), evidenciando o risco de conformidade associado a contestações jurídicas. Na Califórnia, a CalRecycle adotou as regulamentações finais da SB 54 em maio de 2026, e a Circular Action Alliance apresentou seu plano de programa formal à CalRecycle em junho de 2026, aumentando a necessidade de curto prazo de registro de produtores, mecanismos de taxas e caminhos verificáveis para reciclabilidade e conteúdo reciclado.
Cenário Competitivo
A concentração do setor aumenta à medida que as economias de escala em P&D e reciclagem elevam as barreiras à entrada. A aquisição de USD 8,43 bilhões da Berry Global pela Amcor criou o maior conversor diversificado do mundo, visando USD 650 milhões em sinergia anual ao integrar ativos de extrusão, laminação e impressão. A entidade combinada canaliza o fluxo de caixa expandido para P&D de filmes de material único e capacidade global de embalagens para saúde, fortalecendo o poder de negociação com os fornecedores de resina.
As corridas armamentistas tecnológicas se estendem além dos conversores. Os produtores de resina aceleram os investimentos em plantas de pirólise e despolimerização para garantir matéria-prima em circuito fechado e fidelizar clientes estratégicos. Os depósitos de patentes para químicas de revestimento de barreira e aditivos compatibilizantes cresceram 40% em 2024, refletindo batalhas intensificadas de propriedade intelectual. Os players integrados capazes de internalizar tanto as operações de resina quanto de conversão capturam margem em múltiplos nós da cadeia de valor, enquanto os conversores menores sem formulações proprietárias enfrentam comoditização.
As startups à base de biopolímeros e os especialistas em reciclagem química atraem financiamento de capital de risco, mas enfrentam obstáculos de comercialização, como agregação de matéria-prima e economias de escala. Surgem modelos de parceria, com grandes conversores adquirindo participações acionárias em recicladores disruptivos para garantir a absorção da produção. Os fornecedores de equipamentos como Husky Technologies e Sidel incorporam capacidades de ferramental para tampas fixas em novas plataformas de moldes, criando custos de troca para conversores que consideram OEMs alternativos. No geral, a vantagem competitiva gira em torno da capacidade de fornecer soluções completas que satisfaçam os requisitos regulatórios, de sustentabilidade e de desempenho.
Líderes do Setor de Embalagens Plásticas
-
Mondi plc
-
Huhtamaki Oyj
-
Amcor plc
-
Sealed Air Corporation
-
Sonoco Products Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Plásticas Empresas cobertas neste relatório
- Amcor PLC
- Mondi PLC
- Sealed Air Corporation
- ALPLA Group
- International Paper
- Pact Group
- Plastipak Holdings Inc.
- Huhtamaki Oyj
- UFlex Limited
- Constantia Flexibles
- Tetra Pak International SA
- Novolex
- Anchor Packaging LLC
- Liquibox (Olympus Partners)
- Quadpack Industries SA
- Dart Container Corporation
- American Packaging Corporation
- Printpack Inc.
- Winpak Ltd.
- Sigma Plastics Group
- Sonoco Products Company
- Transcontinental Inc.
- Greif, Inc.
- Coveris Group
- Nampak Ltd.
Oportunidades de mercado e perspectivas futuras
Os prazos regulatórios e os painéis de avaliação dos proprietários de marcas estão criando espaços mais claros para fornecedores capazes de entregar estruturas em conformidade em escala, especialmente filmes monomaterial, embalagens integradas com PCR e sistemas de embalagens prontos para rastreabilidade. O PPWR da UE (Regulamento (UE) 2025/40), aplicável a partir de 12 de agosto de 2026, está acelerando as atividades de redesenho em categorias com uso intensivo de plásticos, como flexíveis e fechamentos, enquanto programas como o SB 54 da Califórnia formalizam exigências que recompensam os transformadores com dados robustos, disciplina de rotulagem e acesso a resina reciclada verificada. A Índia também codificou exigências de conteúdo reciclado para embalagens rígidas para 2025-2026, restringindo o mercado de polímeros reciclados aptos para contato com alimentos e aumentando a demanda por testes, certificação e suporte de formulação por parte de fornecedores de resina e transformadores.
Ampliações de capacidade e expansões de fornecimento localizado também apontam para uma oportunidade voltada a investimentos, tanto em formatos de embalagem quanto no fornecimento de resina. Em junho de 2026, o Oben Group assinou um acordo para uma linha de filme BOPP de 12 metros no Brasil, com capacidade anual de 94.000 toneladas métricas, apoiando a conversão regional de embalagens flexíveis e aplicações voltadas à exportação. Em abril de 2026, a thyssenkrupp Uhde foi contratada para construir uma planta de produção de PET com capacidade de 324.000 toneladas por ano para a KOKSAN em Yumurtalik, Turquia, utilizando tecnologia MTR posicionada para reduzir o consumo de energia, alinhando-se às metas de custo e pegada ambiental dos transformadores. Capacidade voltada às marcas também está sendo adicionada, com a SIG anunciando em abril de 2026 um plano de expansão para dobrar a produção em sua planta de Querétaro, no México, de 1,5 para 3 bilhões de embalagens por ano até 2028, e a Amcor anunciando a expansão de uma unidade de embalagens na China em julho de 2026, reforçando a estratégia de nearshoring e níveis de serviço mais rápidos para a demanda de embalagens de bens de consumo de giro rápido e comércio eletrônico.
Desenvolvimentos industriais recentes em Mercado de Embalagens Plásticas
- Julho de 2026: A Amcor firmou parceria com a startup britânica Kelpi para testar e avaliar revestimentos de barreira à base de algas marinhas para soluções de embalagens à base de fibra. O trabalho visa melhorar o desempenho de barreira em formatos de papel e fibra moldada, ampliando caminhos para proprietários de marcas que buscam reduzir o uso de plástico em aplicações selecionadas.
- Março de 2026: A Sealed Air anunciou a conclusão das aprovações regulatórias necessárias para sua pendente aquisição por afiliadas da Clayton, Dubilier & Rice (CD&R). O marco aproximou a transação da conclusão e apoiou planos de ações operacionais e de portfólio que podem influenciar a intensidade competitiva em embalagens protetoras e alimentícias.
- Janeiro de 2025: A Amcor concluiu sua fusão de 8,43 bilhões de USD com a Berry Global. A combinação ampliou a escala global de transformação e aumentou os recursos para P&D em monomaterial e desenvolvimento de embalagens aptas para conteúdo reciclado, elevando o patamar de exigência para transformadores menores diante do aumento dos custos de conformidade e redesenho.
Mercado de Embalagens Plásticas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de embalagens plásticas é definido como o valor dos produtos de embalagem fabricados principalmente a partir de resinas plásticas que são vendidos para setores de uso final com o objetivo de proteger, armazenar e transportar mercadorias.
Exclusões do escopo: Excluímos embalagens de papel, vidro e metal, bem como maquinário e serviços de embalagem que não fazem parte do valor do produto de embalagem.
Visão Geral da Segmentação
- Por Tipo de Embalagem
- Tipo de Embalagem Rígida
- Garrafas e Potes
- Tampas e Fechamentos
- Bandejas e Recipientes
- Outros Tipos de Produto
- Tipo de Embalagem Flexível
- Sachês e Sacos
- Filmes e Embrulhos
- Outros Tipos de Produto
- Tipo de Embalagem Rígida
- Por Material
- Polietileno (HDPE, LDPE, LLDPE)
- Tereftalato de Polietileno (PET)
- Polipropileno (PP)
- Poliestireno e EPS
- Policloreto de Vinila (PVC)
- Outros (EVOH, Bioplásticos, etc.)
- Por Setor do Usuário Final
- Alimentos
- Bebidas
- Saúde e Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Outros Setores do Usuário Final
- Por Canal de Distribuição
- Vendas Diretas
- Vendas Indiretas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e para ancorar os sinais de demanda de resinas e embalagens que podem ser verificados ano a ano. Consultamos fontes públicas como as estatísticas de comércio do UN Comtrade, indicadores macroeconômicos da OCDE e do Banco Mundial, publicações da US EPA sobre plásticos e reciclagem, e séries de produção e resíduos do Eurostat, que ajudaram a definir a direção sobre consumo, recuperação e pressão regulatória.
Para refinar as premissas, foram analisados relatórios anuais de empresas e apresentações a investidores para compreender o mix de embalagens e a exposição a mercados finais, e comunicados de associações e imprensa de renome foram utilizados para acompanhar mudanças em regulamentações e metas de sustentabilidade. De forma limitada, também utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, bases de dados de patentes e informações de embarques de importação e exportação para verificar movimentos de capacidade e lançamentos relevantes de produtos. Essas fontes documentais não são exaustivas, e muitas outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimentos ao longo do trabalho.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar como a demanda é formada em embalagens rígidas e flexíveis, e como os preços se movem dos fornecedores de resinas para os conversores e proprietários de marcas antes de atingir o valor final de mercado. Conversamos com produtores de embalagens, conversores, distribuidores e usuários finais nas principais regiões, de modo que as lacunas provenientes das fontes documentais pudessem ser preenchidas, e então testamos as premissas sobre utilização, mudanças no mix e preços médios antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 14% | APAC: 45% |
| Nível intermediário: 49% | Líderes Funcionais/de Unidade: 40% | EMEA: 36% |
| Players menores: 18% | Gerentes: 46% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando lógica top-down e bottom-up, em que sinais de comércio, produção e demanda de uso final foram primeiramente utilizados para reconstruir o pool total de demanda por embalagens, e então verificados em relação a consolidações seletivas de fornecedores e conversores. Na prática, mapeamos as necessidades de embalagens nos segmentos de alimentos e bebidas, saúde e cuidados pessoais, e então aplicamos participações de mix de formato e resina para chegar ao valor utilizando faixas de preço observadas.
Os insumos utilizados no modelo incluíram o mix de tipos de embalagem entre rígidas e flexíveis, o mix de resinas (como PET, PE e PP) e a direção de preços relacionada, margens de conversão e timing de repasse, tendências de produção de uso final e balanços comerciais regionais para artigos de embalagem relevantes. Onde os dados bottom-up eram incompletos para conversores menores, as lacunas foram tratadas por meio de extrapolação baseada em índices, utilizando a utilização de capacidade e o mix típico de produtos obtidos nas entrevistas. A previsão baseou-se em análise de cenários apoiada por relações de estilo regressivo entre volumes de uso final, índices de preços de resinas e intensidade de embalagens, e então a perspectiva foi ajustada onde especialistas destacaram impactos regulatórios esperados ou substituição por outros materiais.
Ciclo de Validação e Atualização de Dados
A validação foi realizada comparando os resultados do modelo com sinais independentes, como a direção da demanda de resinas, fluxos comerciais de embalagens e tendências de produção de uso final, o que ajudou a identificar outliers precocemente. Verificações de variância foram realizadas entre regiões e tipos de embalagem, e saltos incomuns foram revisados novamente por um segundo analista antes da aprovação final.
Quando surgiram discrepâncias significativas, chamadas de acompanhamento foram realizadas para verificar novamente as premissas sobre preços, mix ou timing, e então o modelo foi recalculado de forma que as alterações fossem rastreáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de resinas ou mudanças regulatórias significativas. Antes da entrega, uma revisão final atualizada é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Embalagens Plásticas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens plásticas frequentemente não coincidem porque os limites de escopo e as etapas de construção de valor não são os mesmos entre os estudos, mesmo quando o rótulo do tema parece idêntico. As diferenças geralmente decorrem do que é contabilizado como embalagem plástica, de como os preços médios são tratados durante a volatilidade das resinas e de se o ano mais recente está totalmente atualizado.
A tabela de referência mostra uma variação que é explicada principalmente pelo escopo e pelo tratamento de preços, e no modelo da Mordor Intelligence o mercado é contabilizado como o valor dos produtos de embalagem plástica rígida e flexível nos setores de uso final, em vez de incluir embalagens não plásticas adjacentes ou o valor de maquinário de embalagem. Outros valores também podem variar porque alguns estudos se baseiam no dimensionamento pelo PIB para divisões regionais, aplicam escalada de preços agressiva no longo prazo ou utilizam anos-base mais antigos que não refletem as recentes mudanças no mix entre formatos rígidos e flexíveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 509,40 bilhões de USD (2026) | |
| Consultoria Global A | 416,51 bilhões de USD (2025) | Utiliza um ano-base anterior e uma construção de valor mais restrita que pode subestimar as margens de conversão durante oscilações nos preços de resinas, o que desloca o total quando comparado em um ano equivalente. |
| Publicador do Setor B | 508,43 bilhões de USD (2026) | Aplica uma trajetória de crescimento mais acelerada e uma perspectiva diferente de preços e mix de longo prazo, o que pode elevar a curva prospectiva e, por vezes, altera o que é tratado como valor de embalagem dentro do escopo nos diferentes usos finais. |
Analisando a tabela em conjunto, os números mais próximos aparecem quando o alinhamento de ano e o limite de produtos rígidos mais flexíveis são semelhantes, e as maiores diferenças surgem quando os anos-base e as premissas de repasse de preços diferem. Com nossa abordagem, a estimativa permanece rastreável a indicadores claros de demanda, lógica de preços de resinas e conversão, e verificações repetíveis entre regiões e setores de uso final.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens plásticas?
O mercado é avaliado em USD 509,4 bilhões em 2026 e tem previsão de atingir USD 597,43 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado de embalagens plásticas?
As embalagens flexíveis estão se expandindo a um CAGR de 4,41%, liderando o crescimento entre todos os segmentos de tipo de embalagem até 2031.
Por que o polipropileno está ganhando participação em relação ao polietileno?
O polipropileno oferece melhor resistência ao calor, clareza e propriedades de barreira, permitindo soluções de material único que cumprem os rigorosos mandatos de reciclabilidade.
Como as regulamentações estão influenciando o design de embalagens na Europa?
As regras da UE sobre tampas fixas e metas de reciclagem de EPR empurram os fabricantes em direção a fechamentos especiais e filmes de material único que atendem aos limites de reciclabilidade.
Qual é o papel da reciclagem química nas cadeias de suprimentos futuras?
A reciclagem química produz polímero de qualidade virgem a partir de resíduos pós-consumo, desbloqueando embalagens com 100% de conteúdo reciclado para aplicações alimentares e de saúde e reduzindo os custos de aquisição de resina para os pioneiros.