
Tamanho e Participação do Mercado de Modelos de Xenoenxerto Derivados de Pacientes
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Tamanho do Mercado (2025) | 541.56 Milhões de dólares |
| Tamanho do Mercado (2030) | 986.79 Milhões de dólares |
| Growth Rate (2025 - 2030) | 12.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Modelos de Xenoenxerto Derivados de Pacientes por Mordor Intelligence
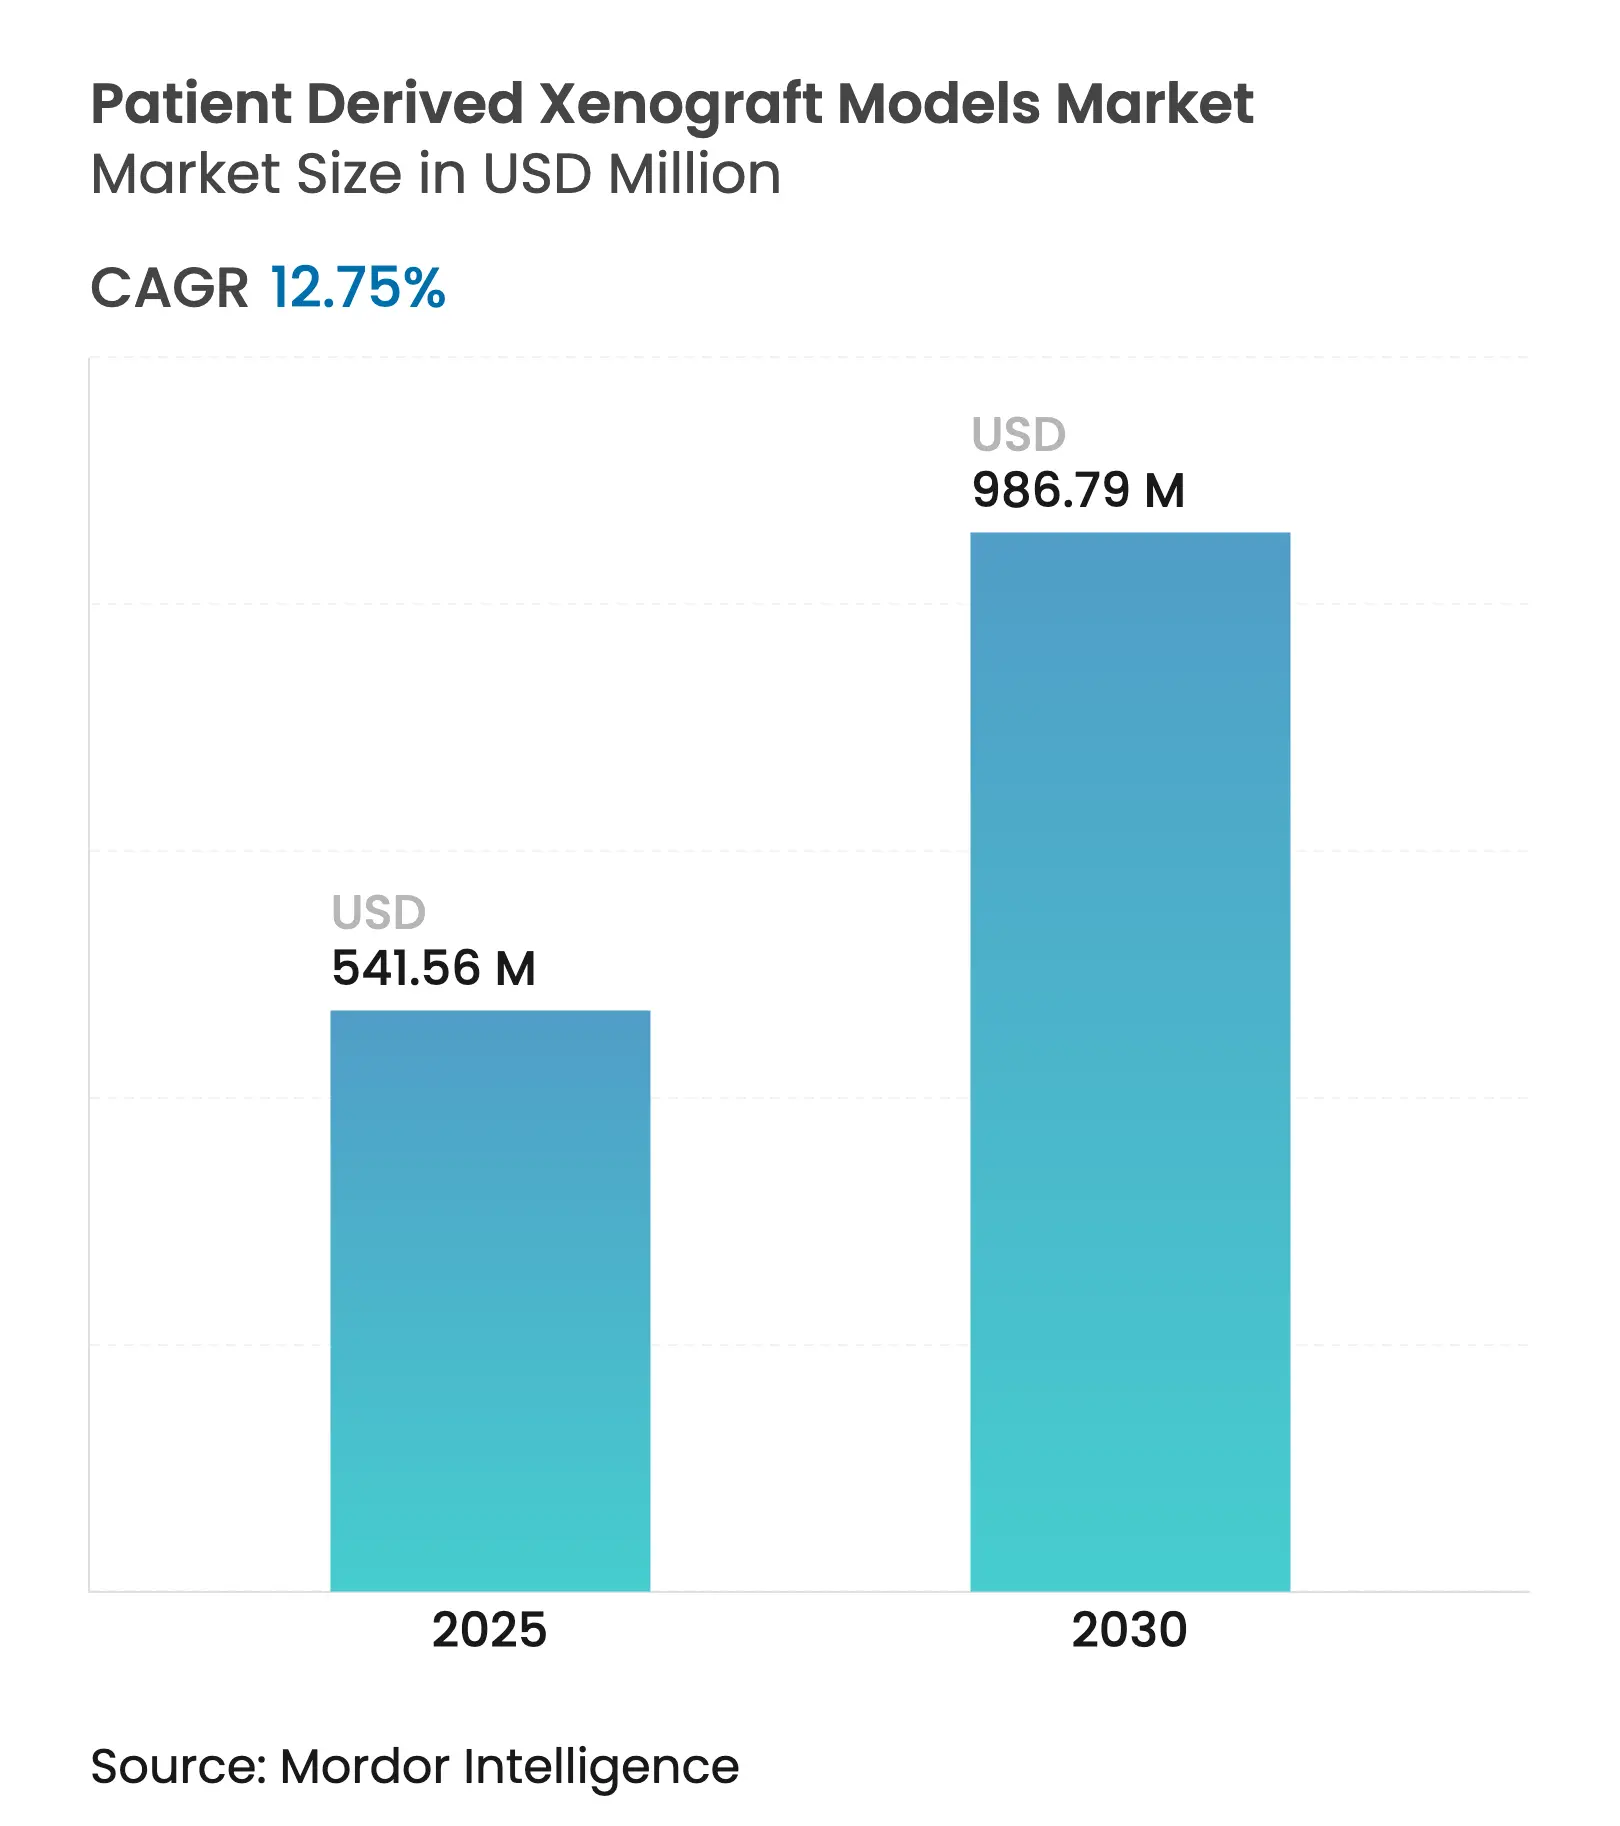
O mercado de modelos de xenoenxerto derivados de pacientes é avaliado em USD 541,56 milhões em 2025 e está projetado para atingir USD 986,79 milhões até 2030, expandindo-se a um CAGR de 12,75%. O crescimento decorre do aumento da carga global de câncer, de regulamentações modernizadas que reconhecem dados de PDX em registros investigacionais e de melhorias contínuas em plataformas de camundongos humanizados, peixe-zebra e de imagem integrada com inteligência artificial. O financiamento federal em oncologia, notadamente o Programa de Pesquisa de Câncer Revisado por Pares no valor de USD 650 milhões, preserva um pipeline de estudos translacionais que dependem de xenoenxertos derivados de pacientes para validação de alvos e perfil de eficácia. A consolidação entre fornecedores, aliada a aquisições estratégicas voltadas para ativos de tumores raros, está remodelando a dinâmica competitiva à medida que os grandes players buscam incorporar plataformas imuno-humanizadas com engenharia CRISPR em fluxos de trabalho integrados de descoberta.
Principais Conclusões do Relatório
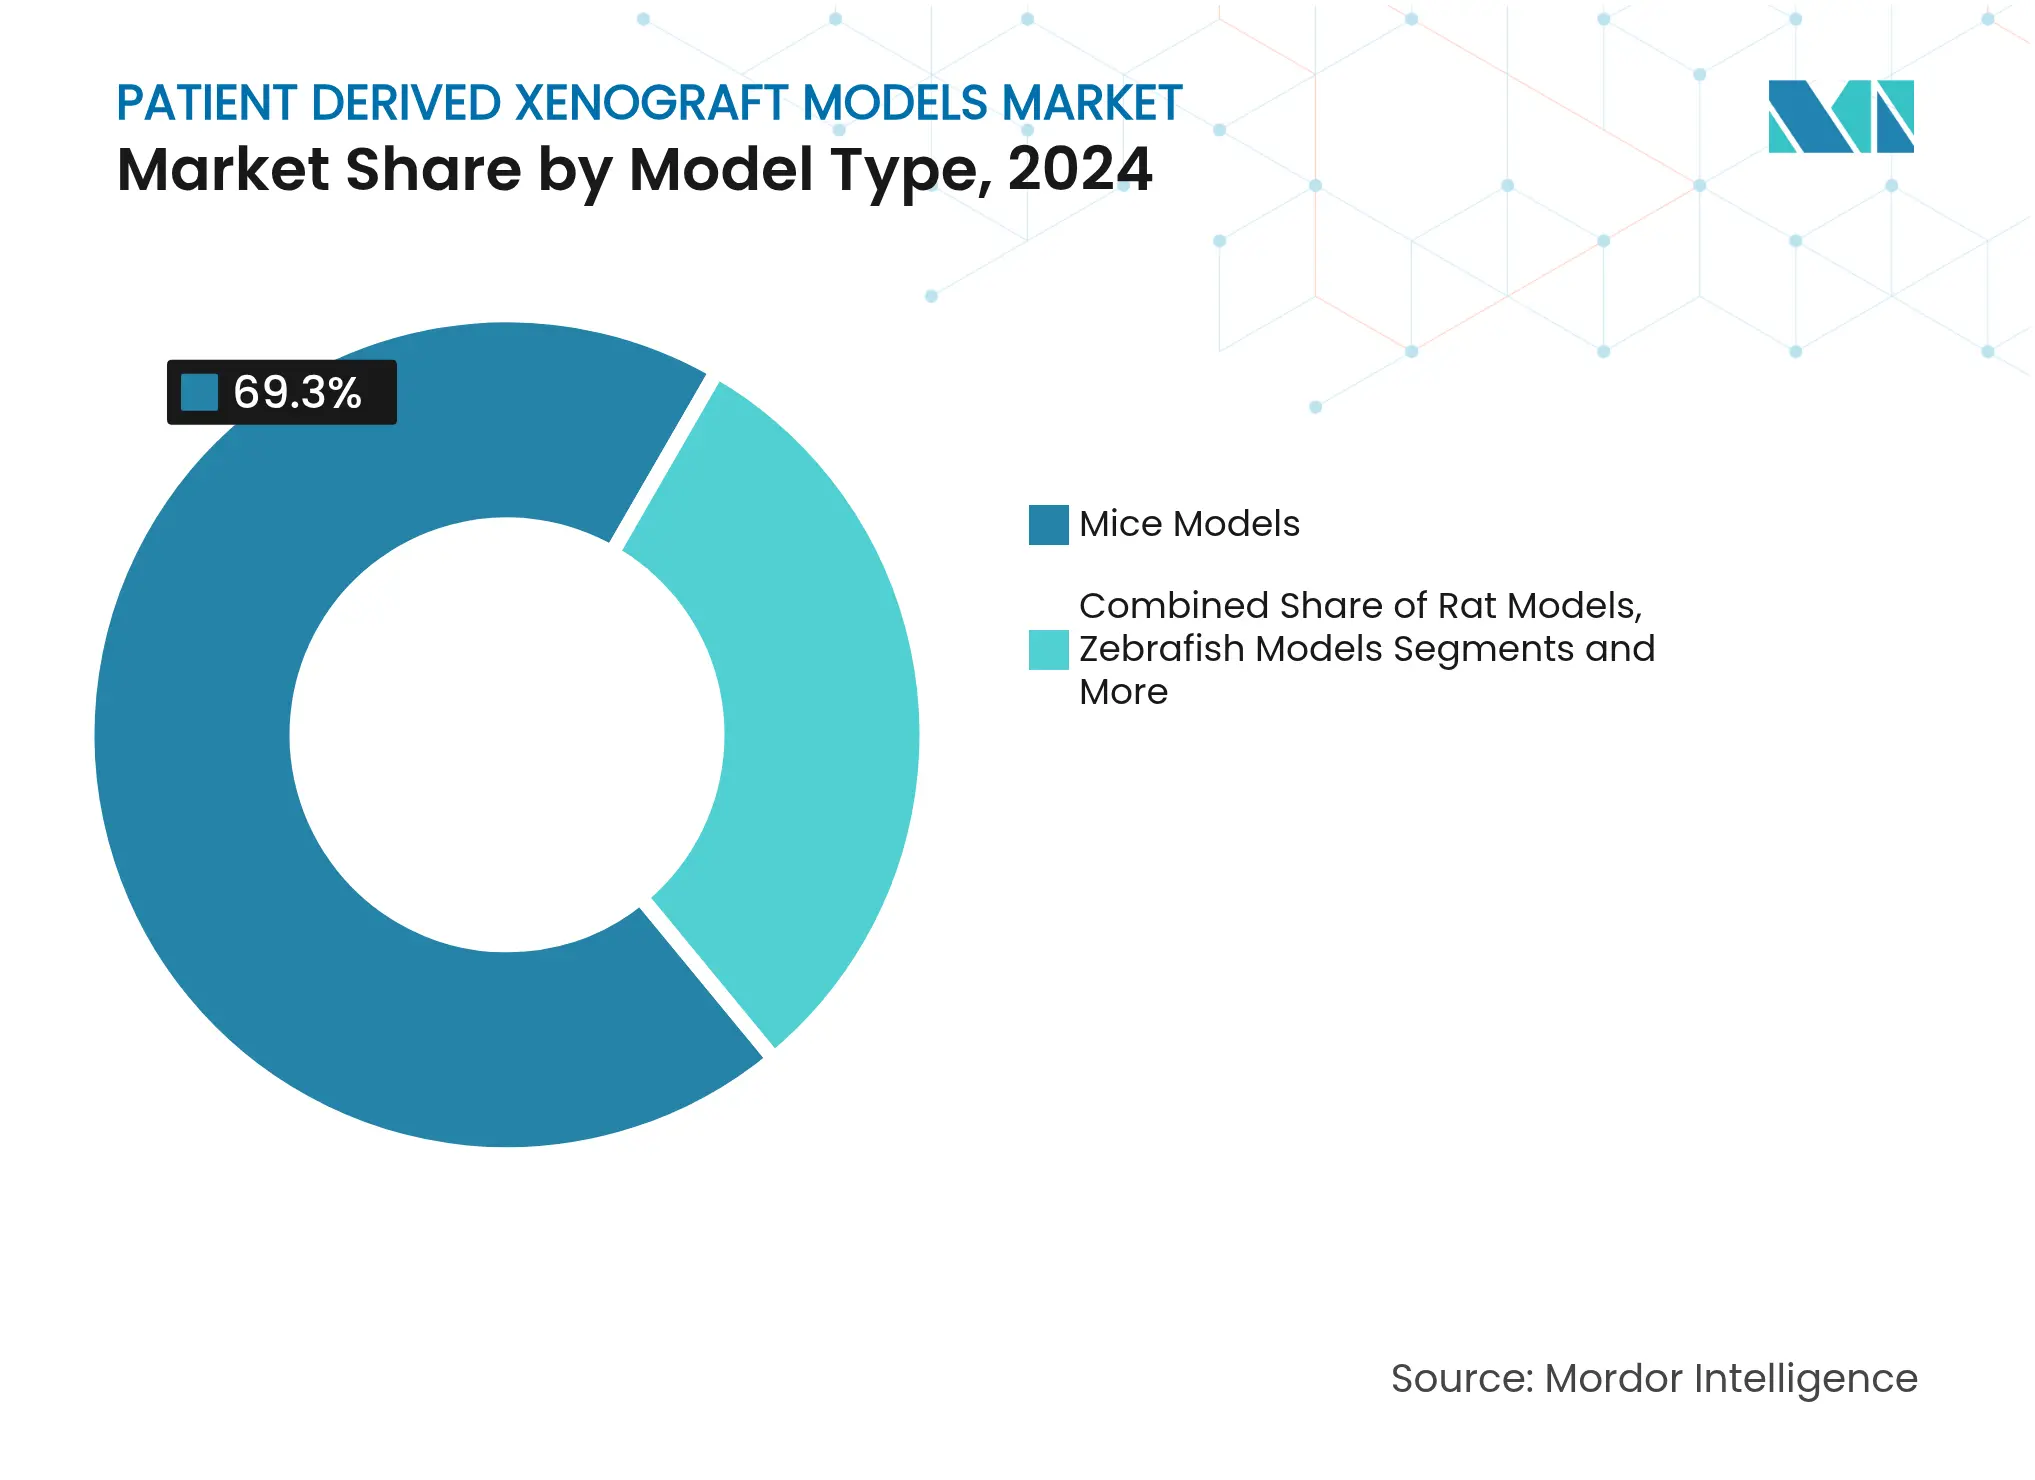
- Por tipo de modelo, as plataformas de camundongos lideraram com 69,35% de participação na receita em 2024, enquanto os modelos de peixe-zebra têm previsão de registrar um CAGR de 14,25% até 2030.
- Por tipo de tumor, os xenoenxertos gastrintestinais detinham 28,53% da participação do mercado de modelos de xenoenxerto derivados de pacientes em 2024; os modelos hematológicos avançam a um CAGR de 13,85% até 2030.
- Por técnica de enxertia, a implantação ortotópica representou 45,82% do tamanho do mercado de modelos de xenoenxerto derivados de pacientes em 2024, enquanto os métodos subcutâneos se expandem a um CAGR de 13,31%.
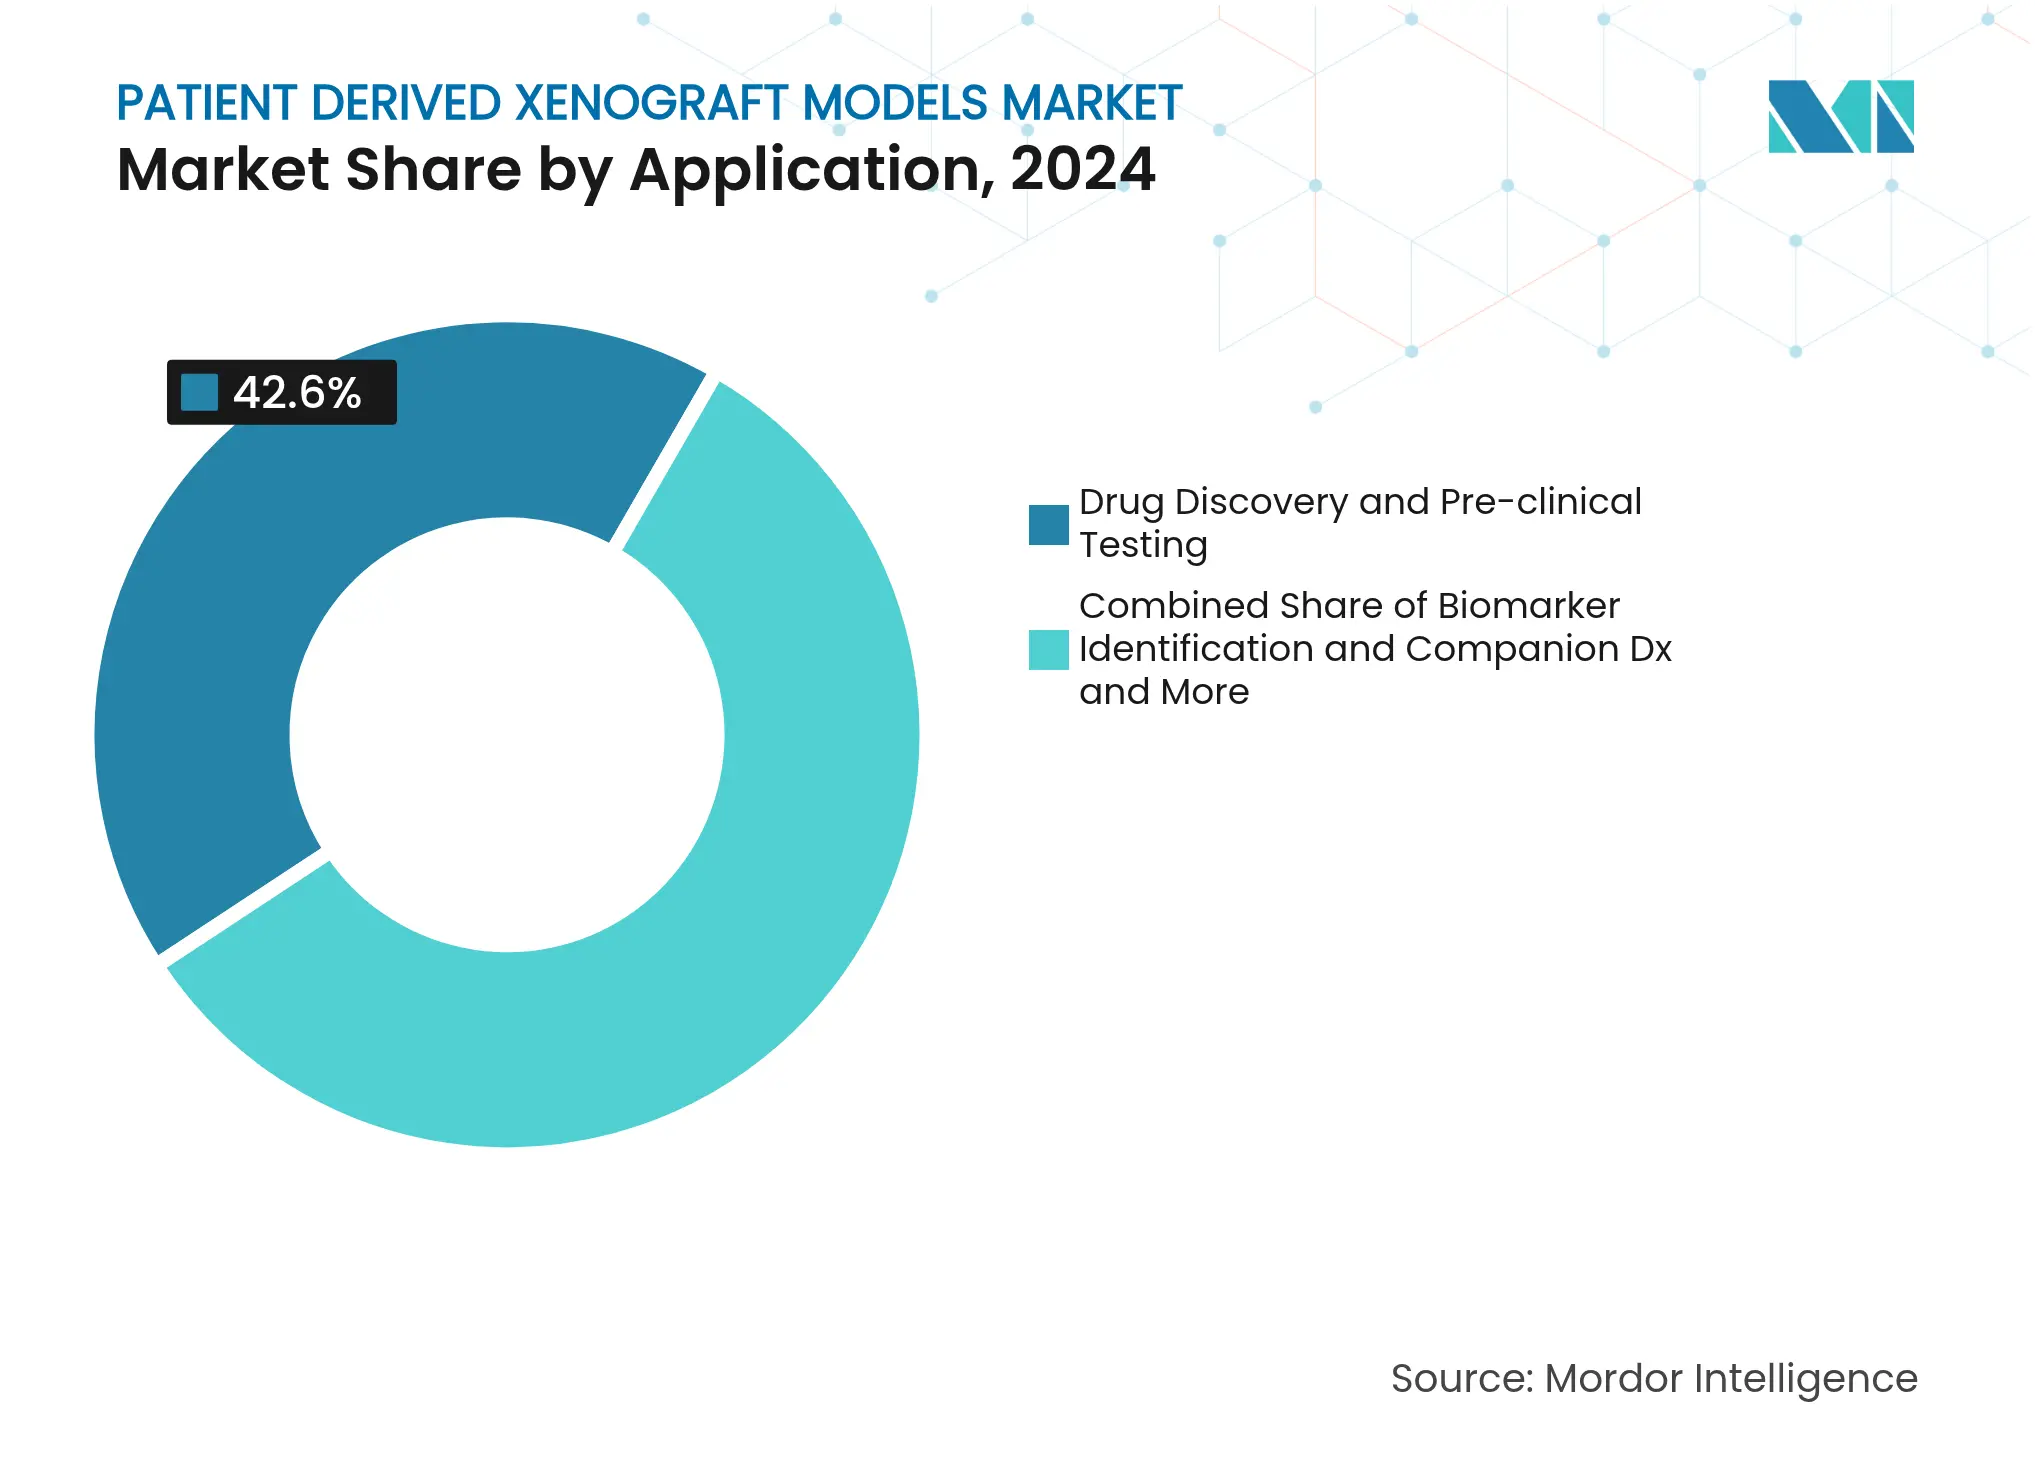
- Por aplicação, os estudos de descoberta de medicamentos mantiveram 42,63% de participação na receita em 2024; os ensaios de oncologia personalizada com avatares crescem a um CAGR de 15,25% até 2030.
- Por usuário final, as empresas farmacêuticas e de biotecnologia capturaram 60,36% dos gastos de 2024, enquanto a receita das OPCs está projetada para crescer a um CAGR de 14,57% até 2030.
- Por geografia, a América do Norte dominou com 44,63% de participação em 2024; a Ásia-Pacífico está posicionada para um CAGR de 13,27% até 2030.
Tendências e Perspectivas do Mercado Global de Modelos de Xenoenxerto Derivados de Pacientes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Incidência e Detecção Precoce do Câncer | +2.5% | Global, com ganhos iniciais na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Aumento da Terceirização de P&D Farmacêutico/Biotecnológico para OPCs | +1.8% | Núcleo na APAC, com expansão para MEA | Curto prazo (≤ 2 anos) |
| Aceitação Regulatória Favorável de Dados de PDX em Registros IND | +1.5% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Crescimento dos Fundos Públicos e Privados de Financiamento em Oncologia | +2.2% | Global | Longo prazo (≥ 4 anos) |
| Surgimento de Modelos PDX Humanizados com Engenharia CRISPR | +1.9% | América do Norte e UE, com expansão para APAC | Longo prazo (≥ 4 anos) |
| Integração de Imagem Habilitada por IA e Análise de Biomarcadores Digitais | +1.7% | Global, com ganhos iniciais na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da incidência de câncer e detecção precoce
A incidência global de oncologia atingiu 20 milhões de novos casos em 2022, e as previsões apontam para 35 milhões até 2050, uma tendência que multiplica a demanda por sistemas pré-clínicos clinicamente relevantes. Nos Estados Unidos, 2.041.910 novos casos foram registrados durante 2025, com crescimento mais rápido observado em mulheres com menos de 50 anos, exigindo modelos tumorais que capturem a biologia específica por faixa etária. Os programas de diagnóstico precoce ampliam a população elegível para terapias de precisão, e as plataformas PDX replicam a heterogeneidade do paciente melhor do que as linhagens celulares imortalizadas. Investimentos públicos como a iniciativa de rastreamento de múltiplos cânceres em domicílio da ARPA-H no valor de USD 25 milhões criam demanda downstream por xenoenxertos que avaliam regimes específicos de subtipos[1]Agência de Projetos de Pesquisa Avançada para a Saúde, "A ARPA-H lança programa para desenvolver teste de rastreamento de múltiplos cânceres em domicílio," arpa-h.gov. Em conjunto, essas forças sustentam a expansão de dois dígitos no mercado de modelos de xenoenxerto derivados de pacientes.
Aumento da terceirização de P&D farmacêutico/biotecnológico para OPCs
Os pipelines farmacêuticos adicionaram centenas de programas em estágio inicial durante 2024–2025, sobrecarregando a capacidade interna e direcionando os patrocinadores para parceiros externos com capacidades de xenoenxerto completas. As principais OPCs asiáticas relatam receitas recordes, sustentadas por vantagens de custo e espaço expandido de vivário que acomoda grandes colônias de PDX. As ofertas integradas de CRDMO unem geração de modelos, farmacologia, bioanálise e fornecimento clínico, reduzindo prazos e diminuindo o risco de coordenação. À medida que a terceirização se torna a opção padrão para estudos complexos, os prestadores de serviços especializados em PDX alcançam crescimento acima do mercado e reforçam a liderança regional na China, Singapura e Índia. A onda mais ampla de terceirização, portanto, impulsiona a demanda incremental no mercado de modelos de xenoenxerto derivados de pacientes.
Aceitação regulatória de dados de PDX em registros IND
O plano da FDA de abril de 2025 para eliminar os testes obrigatórios em animais para anticorpos monoclonais legitima evidências pré-clínicas relevantes para humanos, posicionando os conjuntos de dados de PDX como prova primária em aplicações de novos medicamentos. O compromisso do NIH de se alinhar com a agência consolida uma mudança de política em todo os Estados Unidos favorecendo modelos que recapitulam a biologia do paciente. A Diretiva 2010/63/UE da Europa reforça expectativas semelhantes ao promover o princípio dos Três Rs, criando um consenso transatlântico que acelera a adoção de PDX. Os patrocinadores agora tratam os xenoenxertos como evidências primárias confiáveis de eficácia e segurança, desbloqueando novas oportunidades comerciais em todo o mercado de modelos de xenoenxerto derivados de pacientes.
Surgimento de modelos PDX humanizados com engenharia CRISPR
Os avanços na edição genômica permitem a inserção de genes HLA e de suporte a citocinas compatíveis com o paciente em camundongos imunodeficientes, produzindo plataformas sofisticadas como o MISTRG que resolvem lacunas anteriores de enxertia na modelagem de doenças hematológicas. Esses modelos sustentam compartimentos imunológicos humanos funcionais, essenciais para estudos de imuno-oncologia e triagem de anticorpos. Os fornecedores que combinam kits de ferramentas CRISPR com bibliotecas proprietárias de xenoenxertos garantem diferenciação competitiva, especialmente quando combinados com análises de biomarcadores guiadas por IA. A tecnologia, portanto, injeta impulso de crescimento de longo prazo no mercado de modelos de xenoenxerto derivados de pacientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo e Longos Prazos em Comparação com Alternativas de Organoides 3D | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas de Bem-Estar Animal e Escrutínio Ético | -0.8% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Sucesso Limitado de Enxertia para Tumores Hematológicos e Ricos em Imunidade | -0.9% | Global | Médio prazo (2 a 4 anos) |
| Adoção Competitiva de Modelos In Silico e de Órgão em Chip | -1.1% | Global, com ganhos iniciais na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo e longos prazos em comparação com alternativas de organoides 3D
Os organoides derivados de pacientes se formam em semanas e operam com orçamentos menores do que as enxertias de PDX de vários meses, reduzindo o apelo econômico dos estudos em animais. Os sistemas de organoide em chip integram biorreatores de perfusão, permitindo ensaios dinâmicos de exposição a medicamentos que aumentam o rendimento e reduzem o uso de reagentes. Os reguladores estão cada vez mais receptivos a tais plataformas in vitro, adicionando pressão de curto prazo sobre os patrocinadores para justificar o trabalho com animais. Essas considerações de custo-tempo reduzem até 1,2 ponto percentual do CAGR previsto, mas não negam a relevância de longo prazo do PDX para estudos de farmacologia em organismos inteiros.
Regulamentações rigorosas de bem-estar animal e escrutínio ético
O compromisso das agências dos Estados Unidos e da UE de reduzir os estudos em animais aumenta o rigor da revisão de protocolos e impõe refinamentos que elevam os custos por estudo[2]Nature Protocols, "As diretrizes OBSERVE fornecem critérios de refinamento para modelos oncológicos em roedores," nature.com. Os Comitês Institucionais de Cuidado e Uso de Animais agora exigem prova de que nenhuma alternativa in vitro pode atingir o mesmo objetivo científico. Campanhas públicas que questionam os métodos de pesquisa em animais acrescentam preocupações de reputação que podem influenciar as decisões dos investidores. Embora essas pressões subtraiam 0,8 ponto percentual do crescimento previsto, os fornecedores que demonstram práticas voltadas para o bem-estar animal — como grupos de controle virtuais ou coortes de animais reduzidas — estão mitigando o impacto no mercado de modelos de xenoenxerto derivados de pacientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Modelo: Plataformas de Camundongos Mantêm Vantagem de Escala
Os xenoenxertos de camundongos representam USD 375 milhões da receita de 2025 e detinham 69,35% de participação em 2024, uma posição sustentada por linhagens imunocomprometidas bem definidas e extensos conjuntos de dados históricos. O tamanho do mercado de modelos de xenoenxerto derivados de pacientes para plataformas baseadas em camundongos está projetado para atingir USD 670 milhões até 2030, equivalente a um CAGR de 12,1%, à medida que a engenharia CRISPR incorpora circuitos completos de citocinas humanas para melhorar a modelagem de imuno-oncologia. Embora as vantagens de escala persistam, o crescimento desacelera em relação a organismos alternativos.
Os modelos de peixe-zebra apresentam o crescimento mais rápido, com CAGR de 14,25%, impulsionados por embriões transparentes e linhas de triagem automatizadas que permitem avaliação rápida da eficácia de compostos. O baixo custo de manutenção e a alta fecundidade tornam o peixe-zebra atraente para triagens fenotípicas iniciais, levando os patrocinadores a adotar estratégias de duplo organismo que combinam a velocidade do peixe-zebra com a profundidade translacional murina. Esse uso complementar sustenta a expansão no mercado de modelos de xenoenxerto derivados de pacientes sem canibalizar diretamente a receita de camundongos.


Por Tipo de Tumor: O Segmento Gastrintestinal Lidera em Receita
Os xenoenxertos gastrintestinais geraram 28,53% do faturamento de 2024, equivalente a USD 154 milhões, e estão projetados para atingir USD 278 milhões até 2030 a um CAGR de 11,9%, ancorados em indicações colorretais e pancreáticas. Os modelos ortotópicos de cólon replicam cascatas metastáticas para fígado e pulmão, uma capacidade obrigatória para a triagem de medicamentos antimetastáticos. Consequentemente, os pesquisadores continuam priorizando tecidos gastrintestinais em seus orçamentos do mercado de modelos de xenoenxerto derivados de pacientes.
Os xenoenxertos de malignidades hematológicas se expandem 13,85% ao ano, impulsionados pelo MISTRG e inovações similares em camundongos humanizados com citocinas que superam falhas anteriores de enxertia em leucemia mieloide aguda e síndrome mielodisplásica. À medida que essas plataformas amadurecem, os patrocinadores obtêm acesso a avatares de câncer sanguíneo clinicamente fiéis que orientam o design de terapias combinadas. O aumento de volume resultante diversifica ainda mais a demanda no mercado de modelos de xenoenxerto derivados de pacientes.
Por Técnica de Enxertia: Relevância Ortotópica Versus Velocidade Subcutânea
A implantação ortotópica capturou 45,82% dos gastos de 2024 e está prevista para gerar USD 420 milhões até 2030, refletindo sua capacidade incomparável de preservar os microambientes dos órgãos hospedeiros e o tropismo metastático. O tamanho do mercado de modelos de xenoenxerto derivados de pacientes associado ao trabalho ortotópico deve se expandir a um CAGR de 11,5%, parcialmente limitado pela complexidade cirúrgica e pelos longos tempos de configuração.
A implantação subcutânea, embora menos fisiologicamente fiel, beneficia-se de cirurgia simplificada e medição fácil com paquímetro, impulsionando um CAGR de 13,31% até 2030. Os patrocinadores combinam cada vez mais a triagem subcutânea de primeira passagem com a confirmação ortotópica posterior, equilibrando qualidade e custo. Dispositivos estereotáticos automatizados em desenvolvimento devem aumentar ainda mais a reprodutibilidade e reduzir a variabilidade do operador, aumentando a criação de valor para o mercado de modelos de xenoenxerto derivados de pacientes.
Por Aplicação: A Dominância da Descoberta de Medicamentos Cede Espaço à Aceleração de Avatares
Os protocolos de descoberta de medicamentos e toxicologia representaram 42,63% da receita em 2024, equivalente a USD 231 milhões, e provavelmente subirão para USD 415 milhões até 2030 a um CAGR estável de 10,7%. Esses programas dependem de extensos estudos de correlação de dose-resposta e biomarcadores que permanecem difíceis de replicar in vitro.
Os ensaios de avatar personalizado estão, no entanto, se expandindo a um CAGR de 15,25%, elevando sua fatia do mercado de modelos de xenoenxerto derivados de pacientes para acima de USD 200 milhões até 2030. A enxertia sincronizada no tempo e as triagens de medicamentos de alto rendimento permitem que os clínicos adaptem as terapias dentro de janelas acionáveis, especialmente quando apoiados por análises multi-ômicas orientadas por IA. Essa evolução sinaliza uma era em que o suporte individualizado à decisão agrega novo valor além dos contratos tradicionais de descoberta.
Por Usuário Final: Farmacêuticas Lideram, OPCs Aceleram
Os patrocinadores farmacêuticos e de biotecnologia comandaram 60,36% dos gastos em 2024, equivalente a USD 327 milhões, e atingirão USD 560 milhões até 2030 a um CAGR de 11,2%, à medida que as operações internas de descoberta permanecem dependentes de painéis proprietários de xenoenxertos. A participação do mercado de modelos de xenoenxerto derivados de pacientes recua marginalmente à medida que a terceirização se intensifica.
A receita das OPCs está crescendo a um CAGR de 14,57%, elevando sua fatia de 26% em 2024 para quase um terço até 2030, impulsionada por serviços de PDX de ponta a ponta, análises habilitadas por IA e coortes de controle virtuais que reduzem o uso de animais. Os centros acadêmicos permanecem inovadores críticos, mas alocam menores parcelas de orçamento, dependendo de apoio de subsídios.
Análise Geográfica
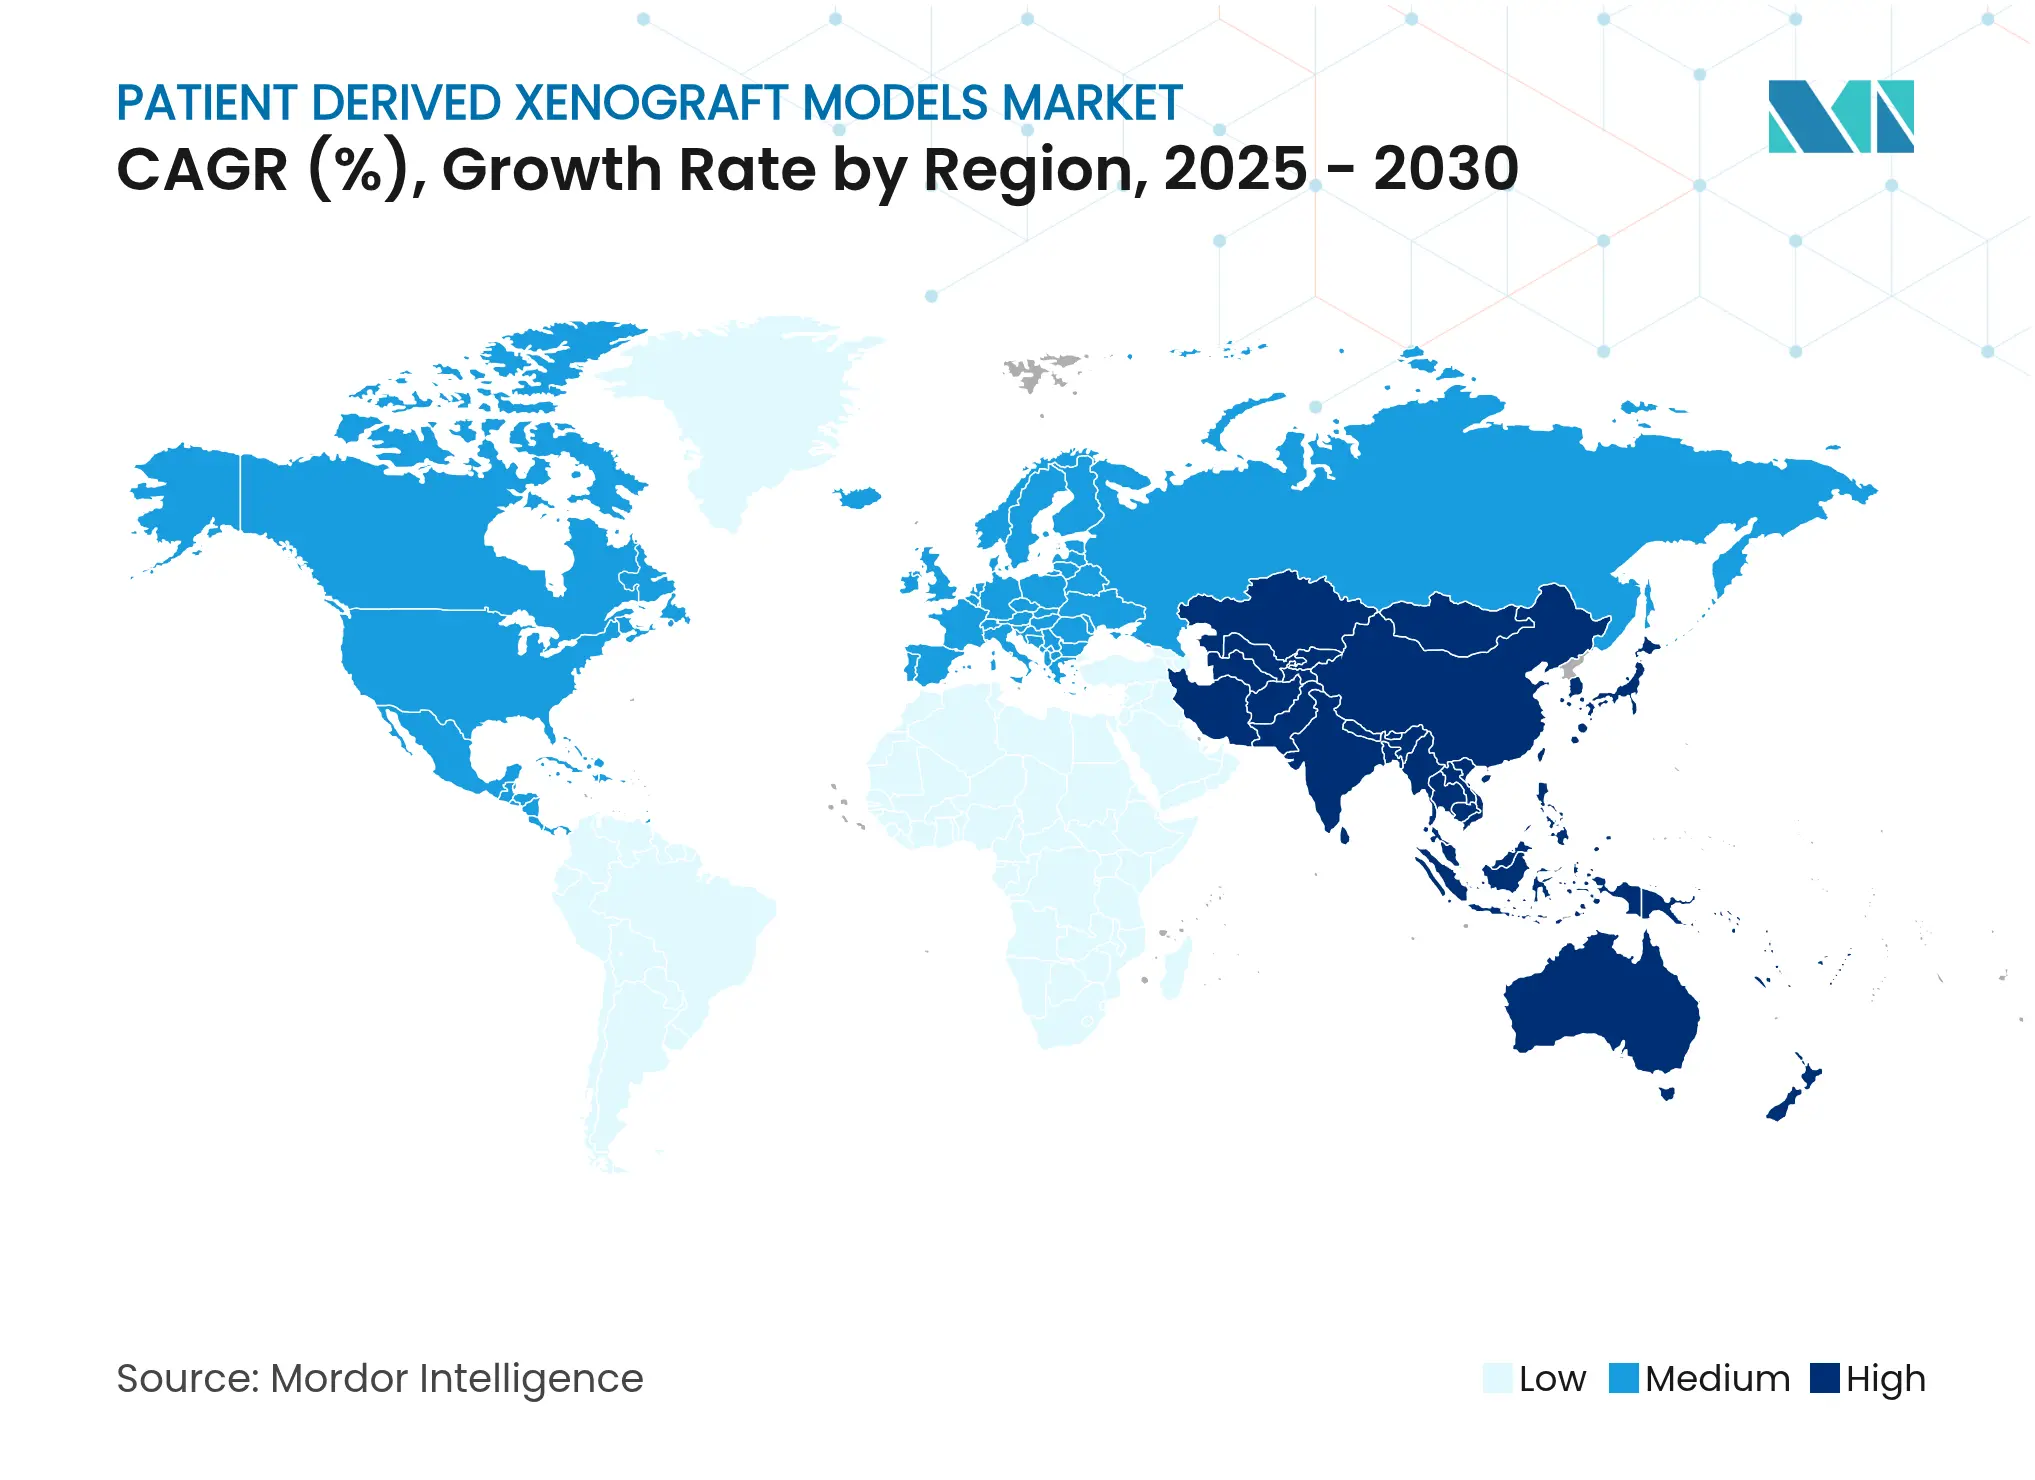
A América do Norte gerou 44,63% da receita de 2024 com base em financiamento federal de câncer superior a USD 4 bilhões, extensos pipelines biofarmacêuticos e posturas regulatórias proativas que reconhecem evidências de PDX em submissões de IND[3]Instituto Nacional do Câncer, "Cancer Grand Challenges anuncia novas equipes," cancer.gov. O CAGR previsto da região de 11,4% reflete uma base de clientes madura, mas ainda em expansão, que prioriza camundongos humanizados com CRISPR e imagem habilitada por IA. Consórcios estratégicos como o PDXNet garantem a padronização de protocolos, reduzindo as barreiras técnicas para novos entrantes.
A Ásia-Pacífico é o líder em crescimento com um CAGR de 13,27%, apoiada pelo aumento da incidência de oncologia, capacidade de OPC com custo eficiente e iniciativas governamentais que incentivam a P&D de biomarcadores digitais. China e Singapura estão estabelecendo vivários expansivos, enquanto o Japão aproveita a forte clareza regulatória para atrair ensaios multinacionais. Combinados, esses fatores aumentam a importância da região nas estratégias globais de aquisição para o mercado de modelos de xenoenxerto derivados de pacientes.
A Europa mantém um CAGR equilibrado de 10,2%, ancorado em pesquisa acadêmica rigorosa e regras progressivas de bem-estar que recompensam práticas refinadas de xenoenxerto. Estruturas de qualidade harmonizadas e projetos público-privados como o Cancer Grand Challenges mantêm a utilização elevada, embora as pressões de custo incentivem a terceirização seletiva para geografias de menor custo. O continente, portanto, permanece um contribuidor essencial, mas focado em eficiência, para os volumes do mercado de modelos de xenoenxerto derivados de pacientes.

Cenário Competitivo
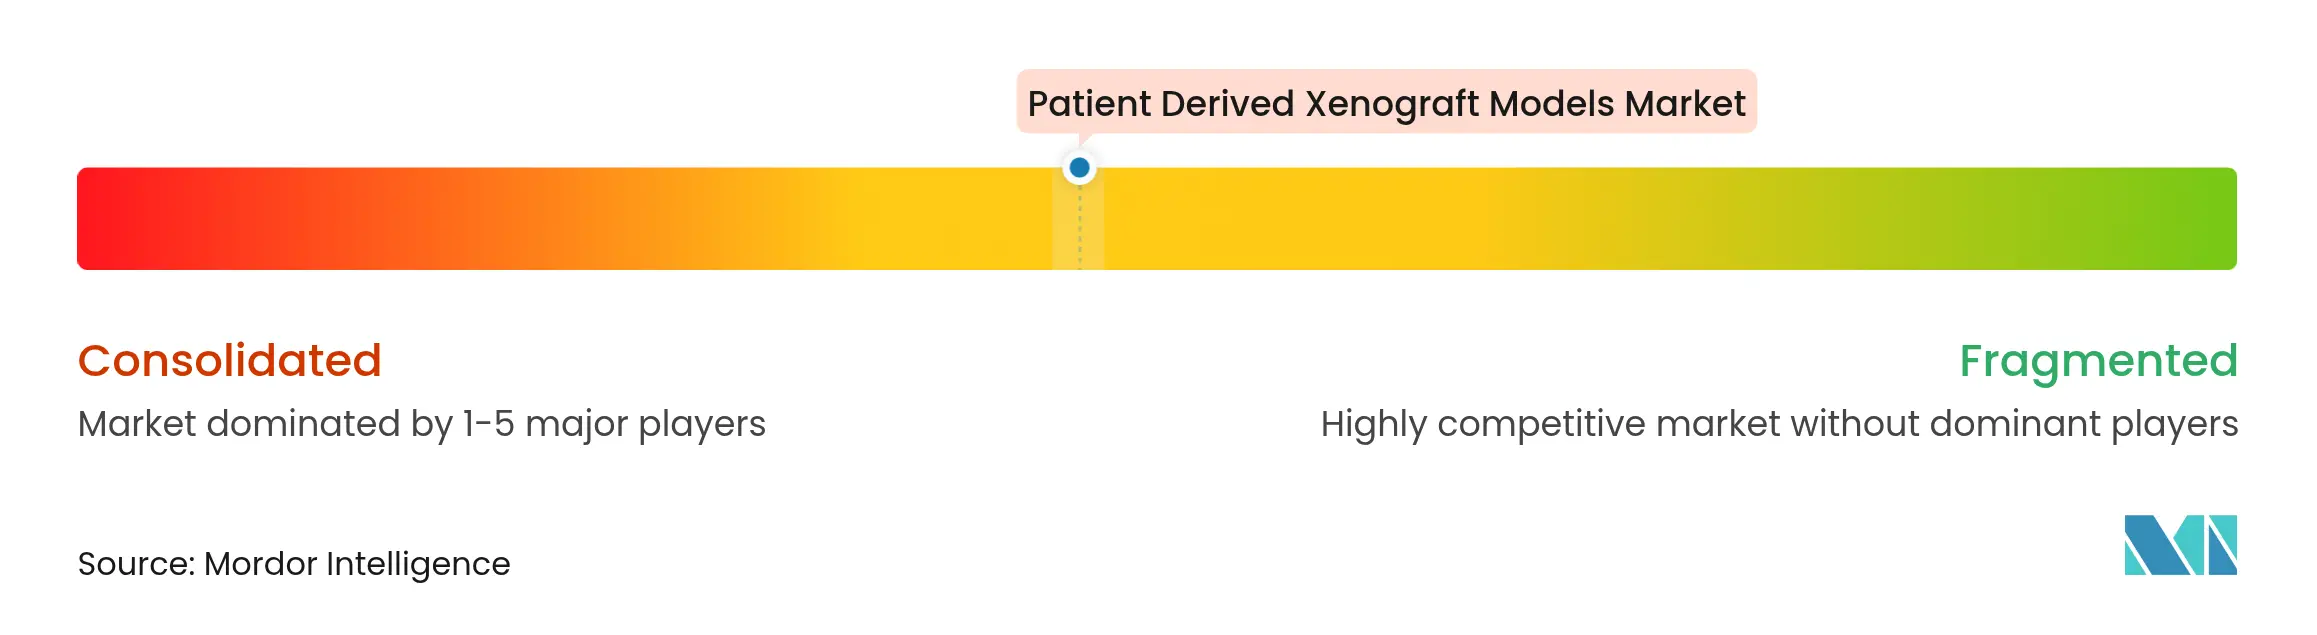
A concentração moderada caracteriza o setor, à medida que os principais fornecedores integram capacidades verticais enquanto especialistas menores capturam tipos de tumores de nicho. Charles River, o fornecedor mais diversificado, fortaleceu seu portfólio por meio de alianças que abrangem grupos de controle virtuais, fabricação lentiviral e serviços de descoberta guiados por IA. A pendente aquisição da SpringWorks pela Merck KGaA por USD 3,9 bilhões exemplifica o apetite das grandes farmacêuticas por ativos que aproveitam pipelines de oncologia validados por PDX.
A liderança tecnológica depende da fusão de edição genética CRISPR com imagem multimodal e aprendizado de máquina para produzir xenoenxertos imuno-competentes e ricos em dados. As empresas que oferecem tais plataformas integradas alcançam preços premium e contratos de maior duração. Enquanto isso, fornecedores disruptivos de avatares de peixe-zebra atraem orçamentos de biotecnologia em estágio inicial, demonstrando tempos de resposta rápidos que mitigam o atraso no atendimento ao paciente. O campo competitivo está se reposicionando em torno dessas capacidades diferenciadas, criando alvos de aquisição entre startups de análise de dados e operadores especializados de vivários.
A modernização regulatória atua tanto como catalisador quanto como desafio: os players prontos com modelos não-roedores e leituras digitais validadas podem aproveitar a vantagem de pioneirismo, enquanto as empresas vinculadas a colônias de camundongos mais antigas correm risco de compressão de margens. Visto coletivamente, a profundidade estratégica, em vez do simples tamanho da colônia, está se tornando o principal determinante do sucesso no mercado de modelos de xenoenxerto derivados de pacientes.
Líderes do Setor de Modelos de Xenoenxerto Derivados de Pacientes
EPO Berlin-Buch GmbH
Oncodesign
Champions Oncology
Crown Bioscience
Charles River Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2025: O NIH se alinha com a FDA para reduzir os testes em animais em estudos financiados, acelerando a demanda por alternativas de PDX relevantes para humanos.
- Abril de 2025: A FDA delineia um cronograma de 3 a 5 anos para eliminar gradualmente os requisitos de testes em animais para anticorpos monoclonais, elevando os dados de PDX como evidência fundamental em registros IND.


Escopo do Relatório Global do Mercado de Modelos de Xenoenxerto Derivados de Pacientes
De acordo com o escopo do relatório, os xenoenxertos derivados de pacientes (PDX) são modelos nos quais o tecido canceroso do tumor de um paciente é implantado diretamente em camundongos ou ratos humanizados. O modelo de xenoenxerto oferece testes rápidos de novos compostos em linhagens de células cancerosas. O Mercado de Modelos de Xenoenxerto Derivados de Pacientes é Segmentado por Tipo (Modelo de Camundongo, Modelo de Rato), Tipo de Tumor (Modelo de Tumor Gastrintestinal, Modelo de Tumor Ginecológico, Modelo de Tumor Respiratório e Outros Modelos de Tumor), Usuário Final (Empresas Farmacêuticas e de Biotecnologia, Instituições Acadêmicas e de Pesquisa e Outros) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e Resto do Mundo). O relatório oferece o valor (em milhões de USD) para os segmentos acima.
| Modelos de Camundongos | Nude (Atímico) |
| NOD/SCID | |
| NSG | |
| Camundongos Humanizados | |
| Modelos de Ratos | |
| Modelos de Peixe-Zebra | |
| Modelos de Membrana Corioalantoide Aviária |
| Tumores Gastrintestinais |
| Tumores Ginecológicos |
| Tumores Respiratórios (Torácicos) |
| Tumores do Sistema Nervoso Central |
| Malignidades Hematológicas |
| Tumores Dermatológicos (Melanoma) |
| Outros Tumores Sólidos |
| Implantação Heterotópica (Subcutânea) |
| Implantação Ortotópica |
| Descoberta de Medicamentos e Testes Pré-Clínicos |
| Identificação de Biomarcadores e Diagnóstico Complementar |
| Oncologia Personalizada (Ensaios de Avatar) |
| Ensaios Translacionais e Co-Clínicos |
| Empresas Farmacêuticas e de Biotecnologia |
| Organizações de Pesquisa Contratada (OPCs) |
| Instituições Acadêmicas e de Pesquisa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Modelo | Modelos de Camundongos | Nude (Atímico) |
| NOD/SCID | ||
| NSG | ||
| Camundongos Humanizados | ||
| Modelos de Ratos | ||
| Modelos de Peixe-Zebra | ||
| Modelos de Membrana Corioalantoide Aviária | ||
| Por Tipo de Tumor | Tumores Gastrintestinais | |
| Tumores Ginecológicos | ||
| Tumores Respiratórios (Torácicos) | ||
| Tumores do Sistema Nervoso Central | ||
| Malignidades Hematológicas | ||
| Tumores Dermatológicos (Melanoma) | ||
| Outros Tumores Sólidos | ||
| Por Técnica de Enxertia | Implantação Heterotópica (Subcutânea) | |
| Implantação Ortotópica | ||
| Por Aplicação | Descoberta de Medicamentos e Testes Pré-Clínicos | |
| Identificação de Biomarcadores e Diagnóstico Complementar | ||
| Oncologia Personalizada (Ensaios de Avatar) | ||
| Ensaios Translacionais e Co-Clínicos | ||
| Por Usuário Final | Empresas Farmacêuticas e de Biotecnologia | |
| Organizações de Pesquisa Contratada (OPCs) | ||
| Instituições Acadêmicas e de Pesquisa | ||
| Outros | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de modelos de xenoenxerto derivados de pacientes e qual é a sua taxa de crescimento?
O mercado está avaliado em USD 541,56 milhões em 2025 e está projetado para atingir USD 986,79 milhões até 2030, refletindo um CAGR de 12,75%.
Qual tipo de modelo se expandirá mais rapidamente nos próximos cinco anos?
Espera-se que os xenoenxertos de peixe-zebra registrem o crescimento mais rápido com um CAGR de 14,25%, graças aos baixos custos e à triagem automatizada de alto rendimento.
Como as recentes políticas da FDA e do NIH estão afetando a adoção de PDX?
Ao eliminar gradualmente os testes obrigatórios em animais para anticorpos monoclonais, os reguladores agora incentivam dados relevantes para humanos, elevando as evidências de PDX em novas aplicações de medicamentos.
Qual região geográfica tem previsão de entregar a maior taxa de crescimento?
A Ásia-Pacífico lidera com um CAGR projetado de 13,27% devido à capacidade de OPC com custo eficiente e à expansão dos pipelines farmacêuticos.
Por que os patrocinadores ainda escolhem plataformas PDX em vez de organoides 3D apesar dos custos mais elevados?
Os xenoenxertos preservam a farmacologia do organismo inteiro e o comportamento metastático, atributos que permanecem essenciais para estudos de dose-resposta e segurança além do escopo dos sistemas in vitro.
Página atualizada pela última vez em:



