
Tamanho e Participação do Mercado de Vidro para Embalagens do Paquistão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
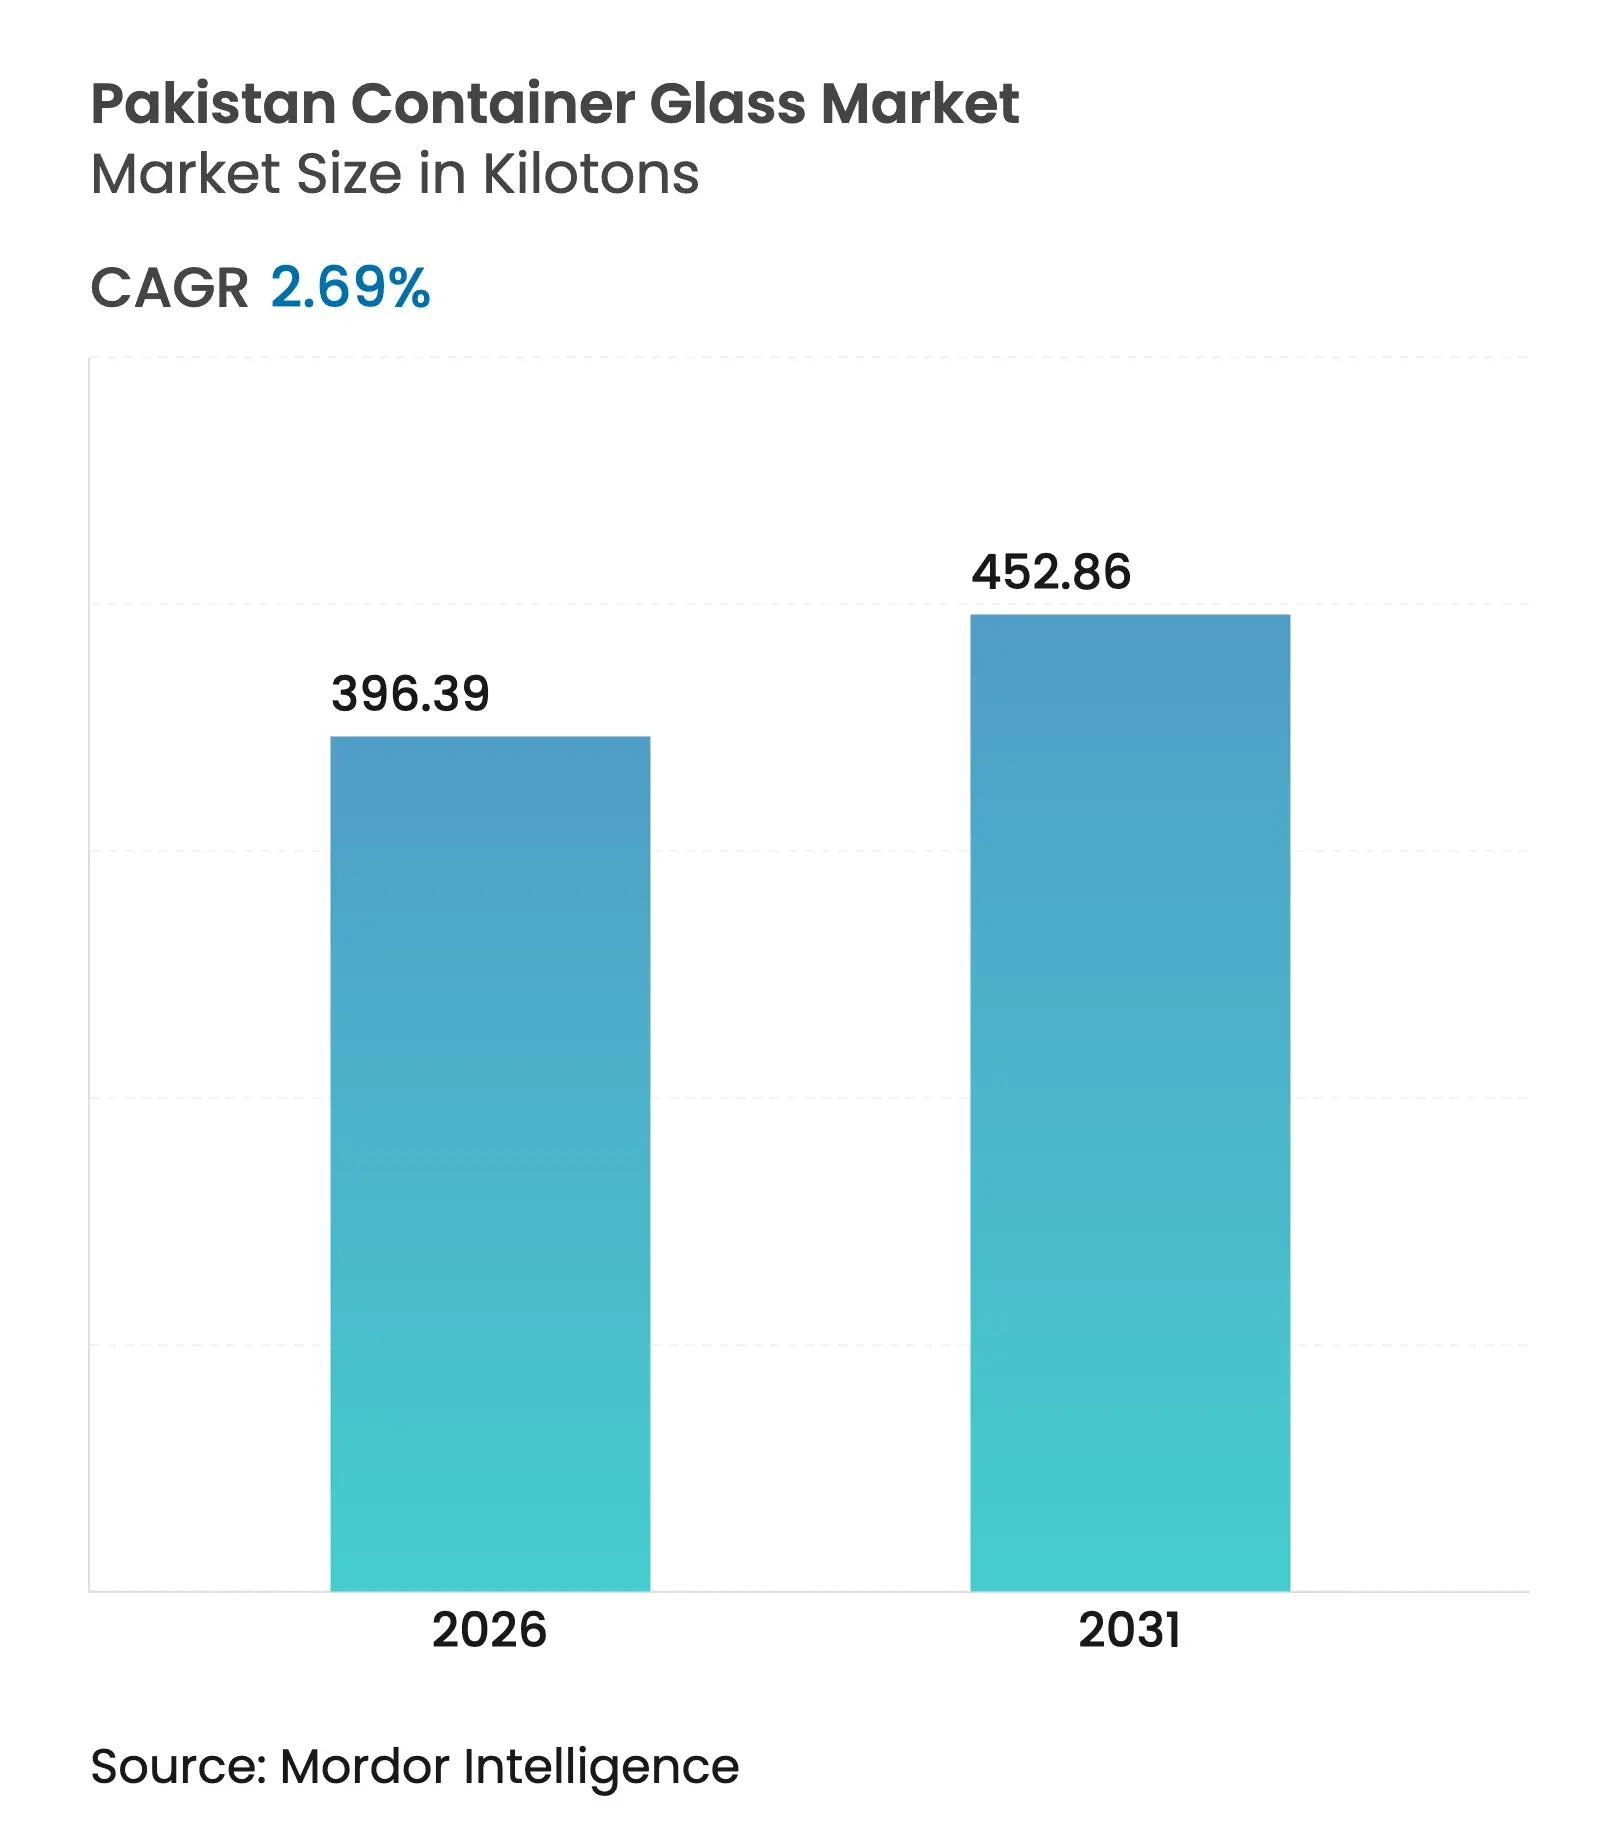
| Volume do Mercado (2026) | 396.39 quilotoneladas |
| Volume do Mercado (2031) | 452.86 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 2.69 % |
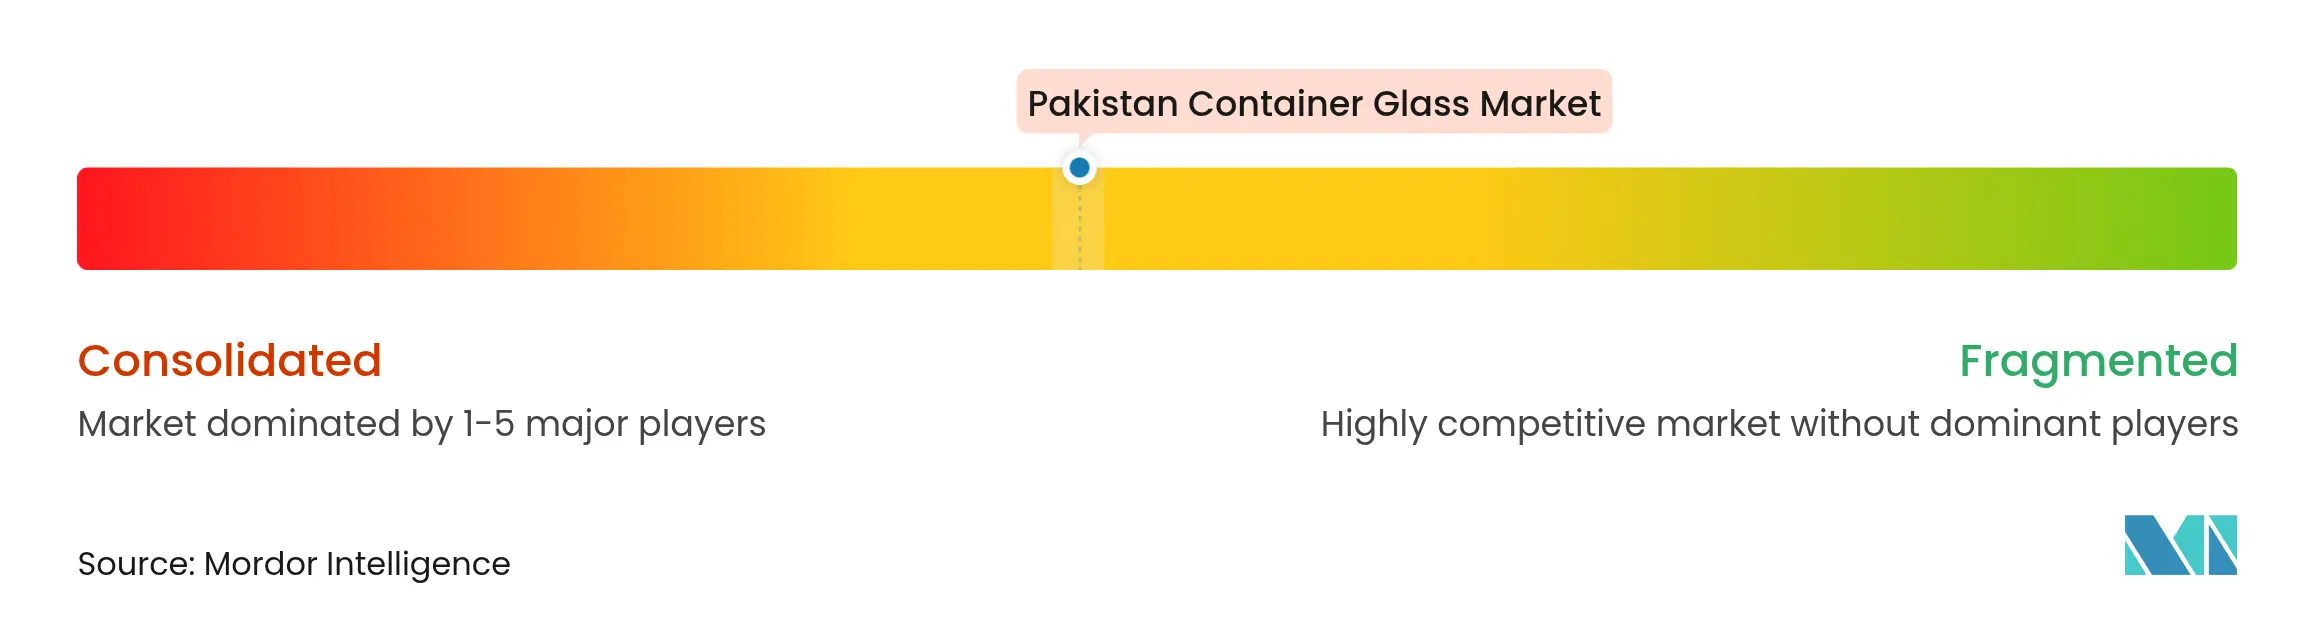
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro para Embalagens do Paquistão por Mordor Intelligence
O tamanho do mercado de vidro para embalagens do Paquistão foi avaliado em 386,01 quilotoneladas em 2025 e estima-se que cresça de 396,39 quilotoneladas em 2026 para atingir 452,86 quilotoneladas até 2031, a um CAGR de 2,69% durante o período de previsão (2026-2031). Este crescimento constante é impulsionado pela expansão do engarrafamento de bebidas, pelos investimentos em envase e acabamento farmacêutico e pelos incentivos políticos que estimulam a fabricação orientada para exportação. O impulso da demanda é contrabalançado pelos altos custos de energia, pela compressão das importações que limita a modernização e pela crescente concorrência das embalagens de PET e metálicas. Os principais produtores estão, portanto, priorizando a modernização de fornos, a automação e as linhas certificadas como halal para defender sua participação e desbloquear oportunidades de exportação premium. Em termos gerais, o mercado de vidro para embalagens do Paquistão está amadurecendo, mas ainda oferece espaço para crescimento por meio de aplicações de nicho, posicionamento de sustentabilidade e demanda inexplorada dos países do CCG.
Principais Conclusões do Relatório
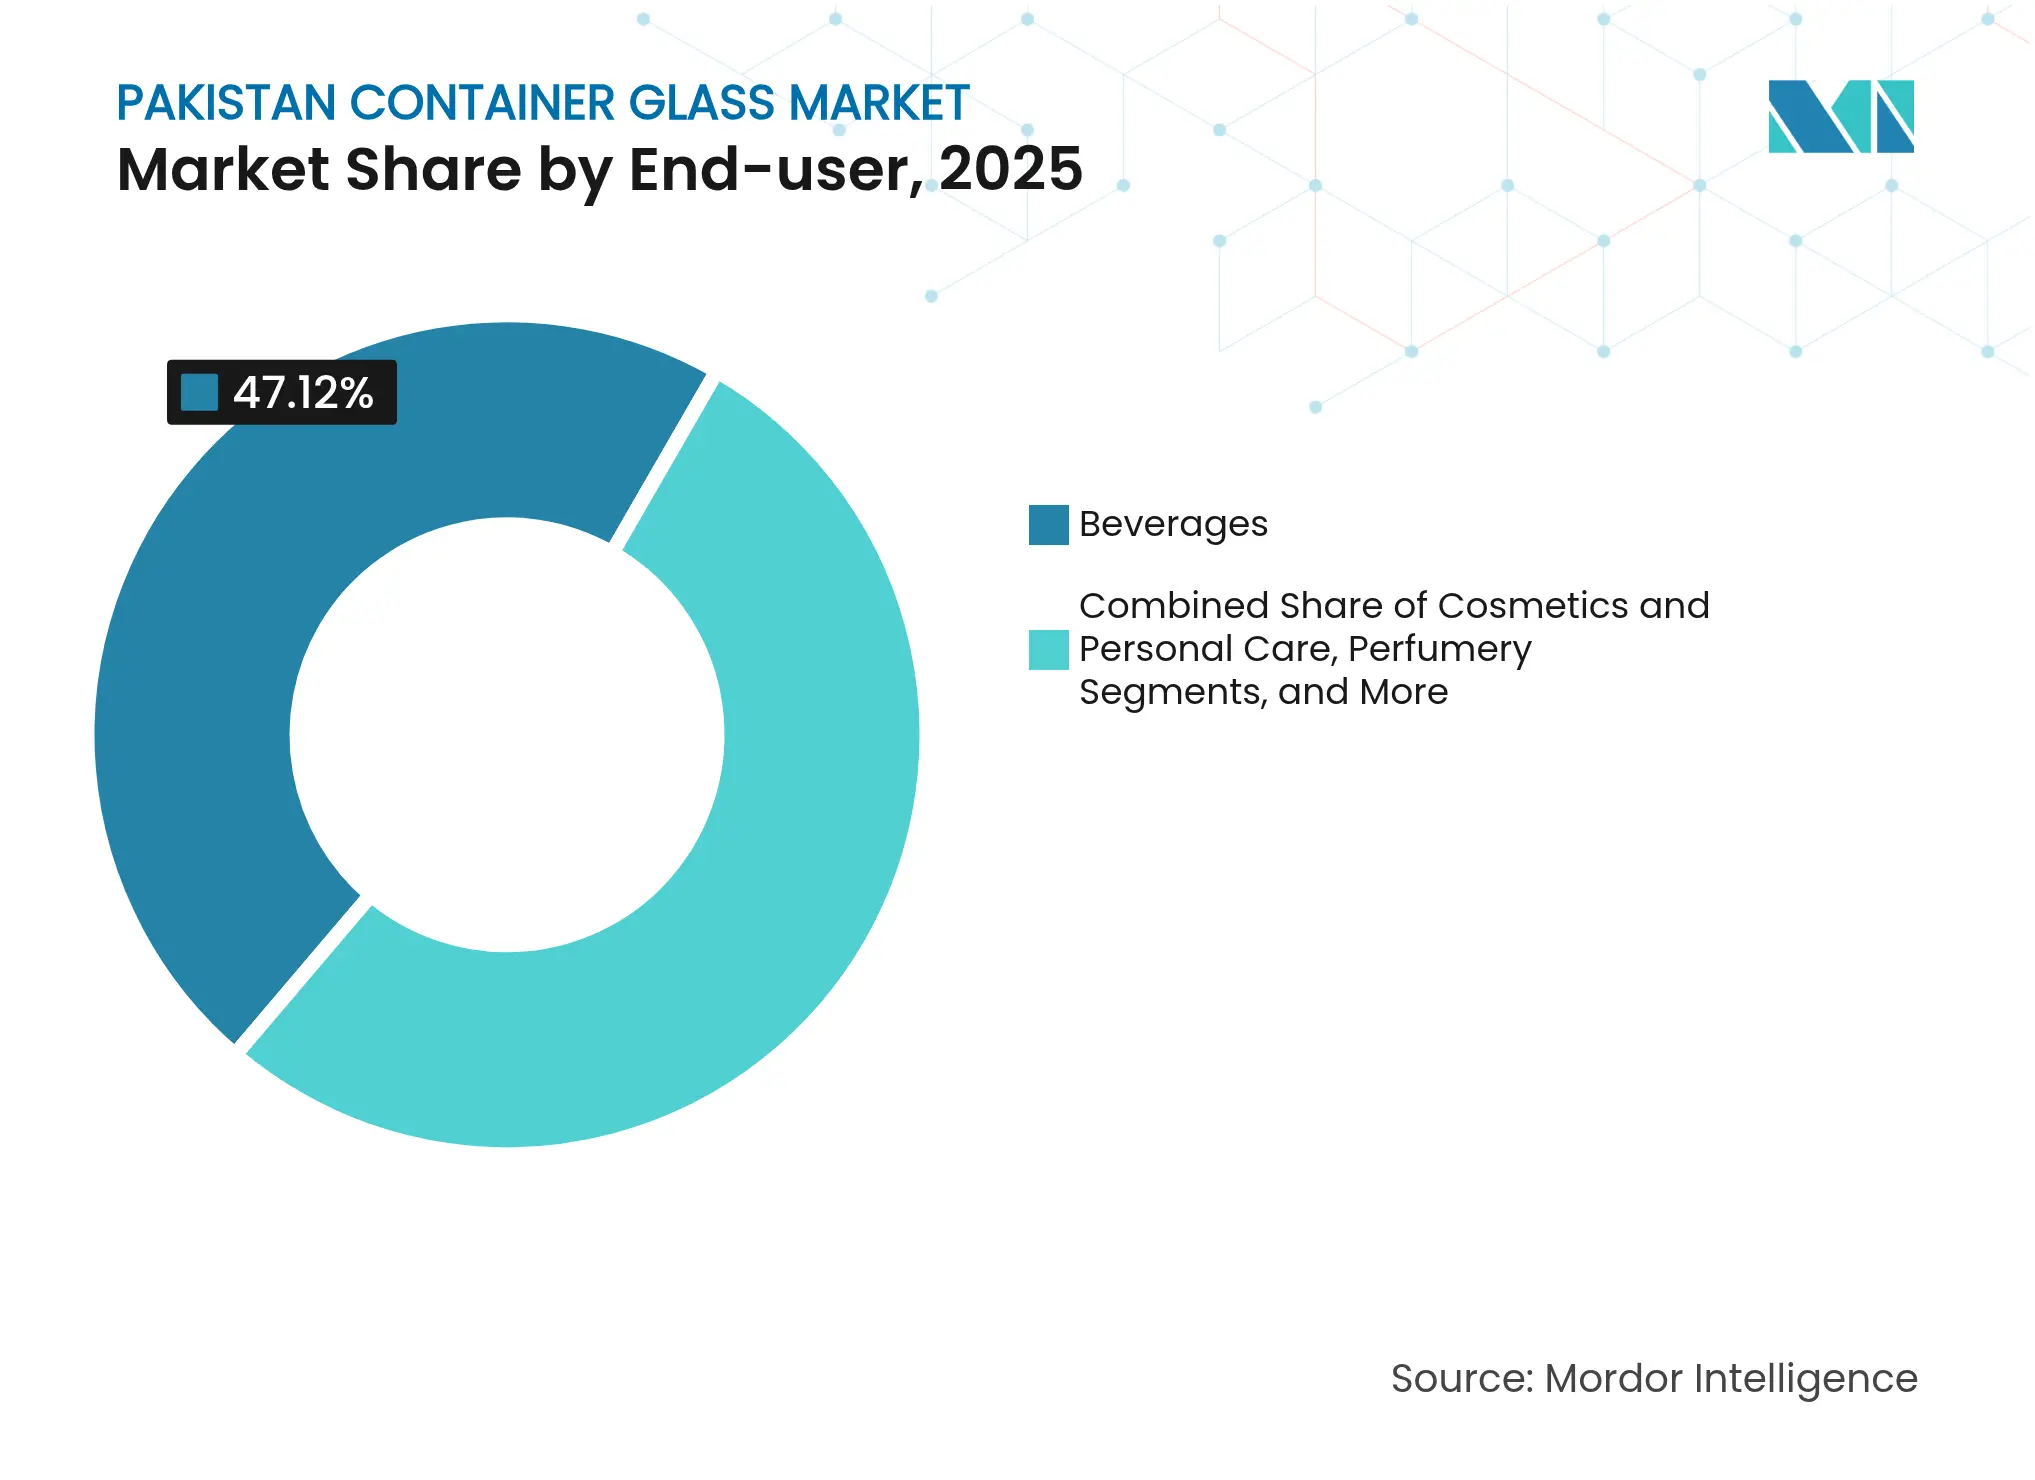
- Por usuário final, as bebidas capturaram 47,12% da participação do mercado de vidro para embalagens do Paquistão em 2025.
- Por cor, o mercado de vidro para embalagens do Paquistão para vidro âmbar está projetado para crescer a um CAGR de 4,49% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Vidro para Embalagens do Paquistão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da produção de alimentos e bebidas | +0.7% | Nacional - zonas industriais de Punjab e Sindh | Médio prazo (2-4 anos) |
| Expansão do envase e acabamento farmacêutico | +0.6% | Nacional - clusters em Karachi e Lahore | Longo prazo (≥ 4 anos) |
| Preferência do consumidor por embalagens recicláveis | +0.4% | Centros urbanos, cidades de segundo nível | Médio prazo (2-4 anos) |
| Incentivos à fabricação local e corredores de exportação | +0.4% | Zonas Econômicas Especiais e zonas de processamento de exportação | Longo prazo (≥ 4 anos) |
| Linhas de vidro certificadas como halal voltadas para os mercados do CCG | +0.2% | Instalações costeiras orientadas para exportação | Longo prazo (≥ 4 anos) |
| Subsídio governamental de gás para modernização de fornos a oxicombustível | +0.1% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da produção de alimentos e bebidas
A produção de alimentos processados e bebidas não alcoólicas do Paquistão continua a crescer, impulsionando a demanda incremental por vidro para refrigerantes, sucos e condimentos. A fabricação em larga escala registrou uma recuperação de 4,7% mês a mês em agosto de 2024, com alimentos e bebidas em território positivo, enquanto as exportações agrícolas de arroz e produtos frescos saltaram 77,6% e 17,4%, respectivamente. Maiores volumes de engarrafamento exigem vidro durável, inerte e de aparência premium, especialmente para bebidas carbonatadas, cuja penetração domiciliar aumentou de 25,79% para 37,75% ao longo da última década. A concentração de plantas de bebidas em Punjab e Sindh mantém os custos de frete baixos para os fornecedores, fortalecendo assim o mercado de vidro para embalagens do Paquistão. As adições contínuas de capacidade pela Coca-Cola Icecek e outros engarrafadores sustentam as carteiras de pedidos de garrafas flint, enquanto produtores de nicho de sucos artesanais adotam designs texturizados para se diferenciar nas prateleiras.
Expansão do envase e acabamento farmacêutico
A rápida expansão das instalações domésticas de vacinas, xaropes e injetáveis aumenta a demanda por frascos, ampolas e garrafas de gargalo estreito. As exportações de produtos químicos e farmacêuticos cresceram 9,7% no 3º trimestre de 2024. A Ghani Global Glass ampliou sua linha de ampolas para 55 milhões de unidades por mês para capitalizar essa expansão. O vidro âmbar se beneficia desproporcionalmente devido às necessidades de bloqueio de ultravioleta em medicamentos de cefalosporina, insulina e dermatologia. O alinhamento regulatório com as farmacopeias do CCG e africanas posiciona os fornecedores em conformidade para suprir as escassez regionais e fortalecer o mercado de vidro para embalagens do Paquistão.
Preferência do consumidor por embalagens recicláveis
Os domicílios urbanos estão cada vez mais conscientes de sua pegada de reciclagem. A reciclabilidade infinita do vidro sem perda de qualidade apoia as afirmações de sustentabilidade das marcas, particularmente em bebidas premium, produtos para a pele e fragrâncias. A defesa da CoRe Alliance por incentivos fiscais de economia circular e maquinário de reciclagem isento de impostos sinaliza apoio político. Marcas como National Foods e Tapal Tea fizeram a transição de suas principais SKUs para potes transparentes, citando a visibilidade do produto e a redução de resíduos como objetivos principais.[1] O cluster de demanda resultante reforça a proposta de valor do mercado de vidro para embalagens do Paquistão em comparação com o PET de uso único.
Incentivos à fabricação local e corredores de exportação
O Esquema de Facilitação de Exportações 2021, a Política Tarifária Nacional 2025-30 e os benefícios direcionados das Zonas Econômicas Especiais reduzem os impostos sobre insumos, agilizam os serviços públicos e simplificam a alfândega para os exportadores. O investimento estrangeiro direto aumentou 48,2% em relação ao ano anterior para USD 771 milhões no 1º trimestre do ano fiscal de 2025, com o capital chinês respondendo por 52% do fluxo de entrada. As empresas de vidro para embalagens co-localizadas nas Cidades Industriais de Rashakai e Allama Iqbal podem aproveitar plantas de efluentes comuns e ramais ferroviários para cumprir pedidos do CCG. Esses incentivos ajudam a compensar a alta conta logística do Paquistão e ampliam o alcance regional do mercado de vidro para embalagens do Paquistão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de energia e interrupções no fornecimento de energia | -1.0% | Nacional - agudo nas zonas industriais | Curto prazo (≤ 2 anos) |
| Substituição por embalagens de PET e metálicas | -0.6% | Mercados urbanos, expansão para áreas rurais | Médio prazo (2-4 anos) |
| Fornecimento doméstico volátil de barrilha | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Rede de logística de retorno fragmentada | -0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de energia e interrupções no fornecimento de energia
Os fornos contínuos operam acima de 1.500 °C e não podem tolerar desligamentos não planejados sem o acúmulo de cacos vítreos, o que destrói os refratários. A tarifa de eletricidade industrial do Paquistão saltou 29% em 2024, enquanto o racionamento de energia não anunciado persistiu nos principais clusters. Os produtores responderam instalando geradores cativos de GNL e adotando conversões a oxicombustível, parcialmente amortecidos por um subsídio temporário de gás. No entanto, os elevados custos unitários de energia reduzem as margens e limitam as reconstruções de fornos, moderando o crescimento de curto prazo do mercado de vidro para embalagens do Paquistão.
Substituição por embalagens de PET e metálicas
As garrafas de PET leves e as latas de alumínio corroem a participação do vidro em refrigerantes carbonatados e óleo comestível. As adições de capacidade doméstica de PET se beneficiaram da importação mais fácil de tecnologia de resina em relação aos pesados equipamentos de forno. Menores custos de frete e redução de quebras atraem engarrafadores de alto volume que distribuem além das cidades de primeiro nível. A menos que os fabricantes de vidro reforcem o posicionamento de marca premium e as mensagens de reciclabilidade, a substituição poderá corroer o crescimento de volume no mercado de vidro para embalagens do Paquistão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final: Dominância das Bebidas e Crescimento dos Cosméticos
O segmento de bebidas respondeu por 47,12% da participação do mercado de vidro para embalagens do Paquistão em 2025, à medida que os engarrafadores expandiram suas linhas de envase para bebidas carbonatadas, sucos e bebidas isotônicas. Os investimentos contínuos de empresas multinacionais de bebidas impulsionaram a adoção de garrafas flint leves, sustentando as rodadas de produção em Punjab e Sindh. As previsões indicam ganhos anuais de volume constantes de 2,05% à medida que o consumo per capita aumenta gradualmente. Em paralelo, os produtores artesanais de sucos e chá cold brew preferem garrafas em relevo distintas que aumentam o reconhecimento da marca e as margens no varejo, reforçando ainda mais o mercado de vidro para embalagens do Paquistão.
Cosméticos e cuidados pessoais, embora atualmente menores, estão projetados para registrar um CAGR de 4,68% e superar todos os outros segmentos de consumo. O aumento da renda disponível entre os compradores urbanos da Geração Z impulsiona a demanda por séruns, fragrâncias e cosméticos coloridos embalados em vidro colorido e fosco. Marcas de beleza independentes terceirizam potes de pequenos lotes para conversores flexíveis, enquanto as multinacionais localizam a produção para evitar impostos e reduzir os prazos de entrega. As tendências de premiumização se alinham com preços unitários mais altos, gerando uma captura de receita desproporcional em relação à tonelagem no tamanho do mercado de vidro para embalagens do Paquistão para este segmento.

Por Cor: Liderança do Flint, Impulso do Âmbar
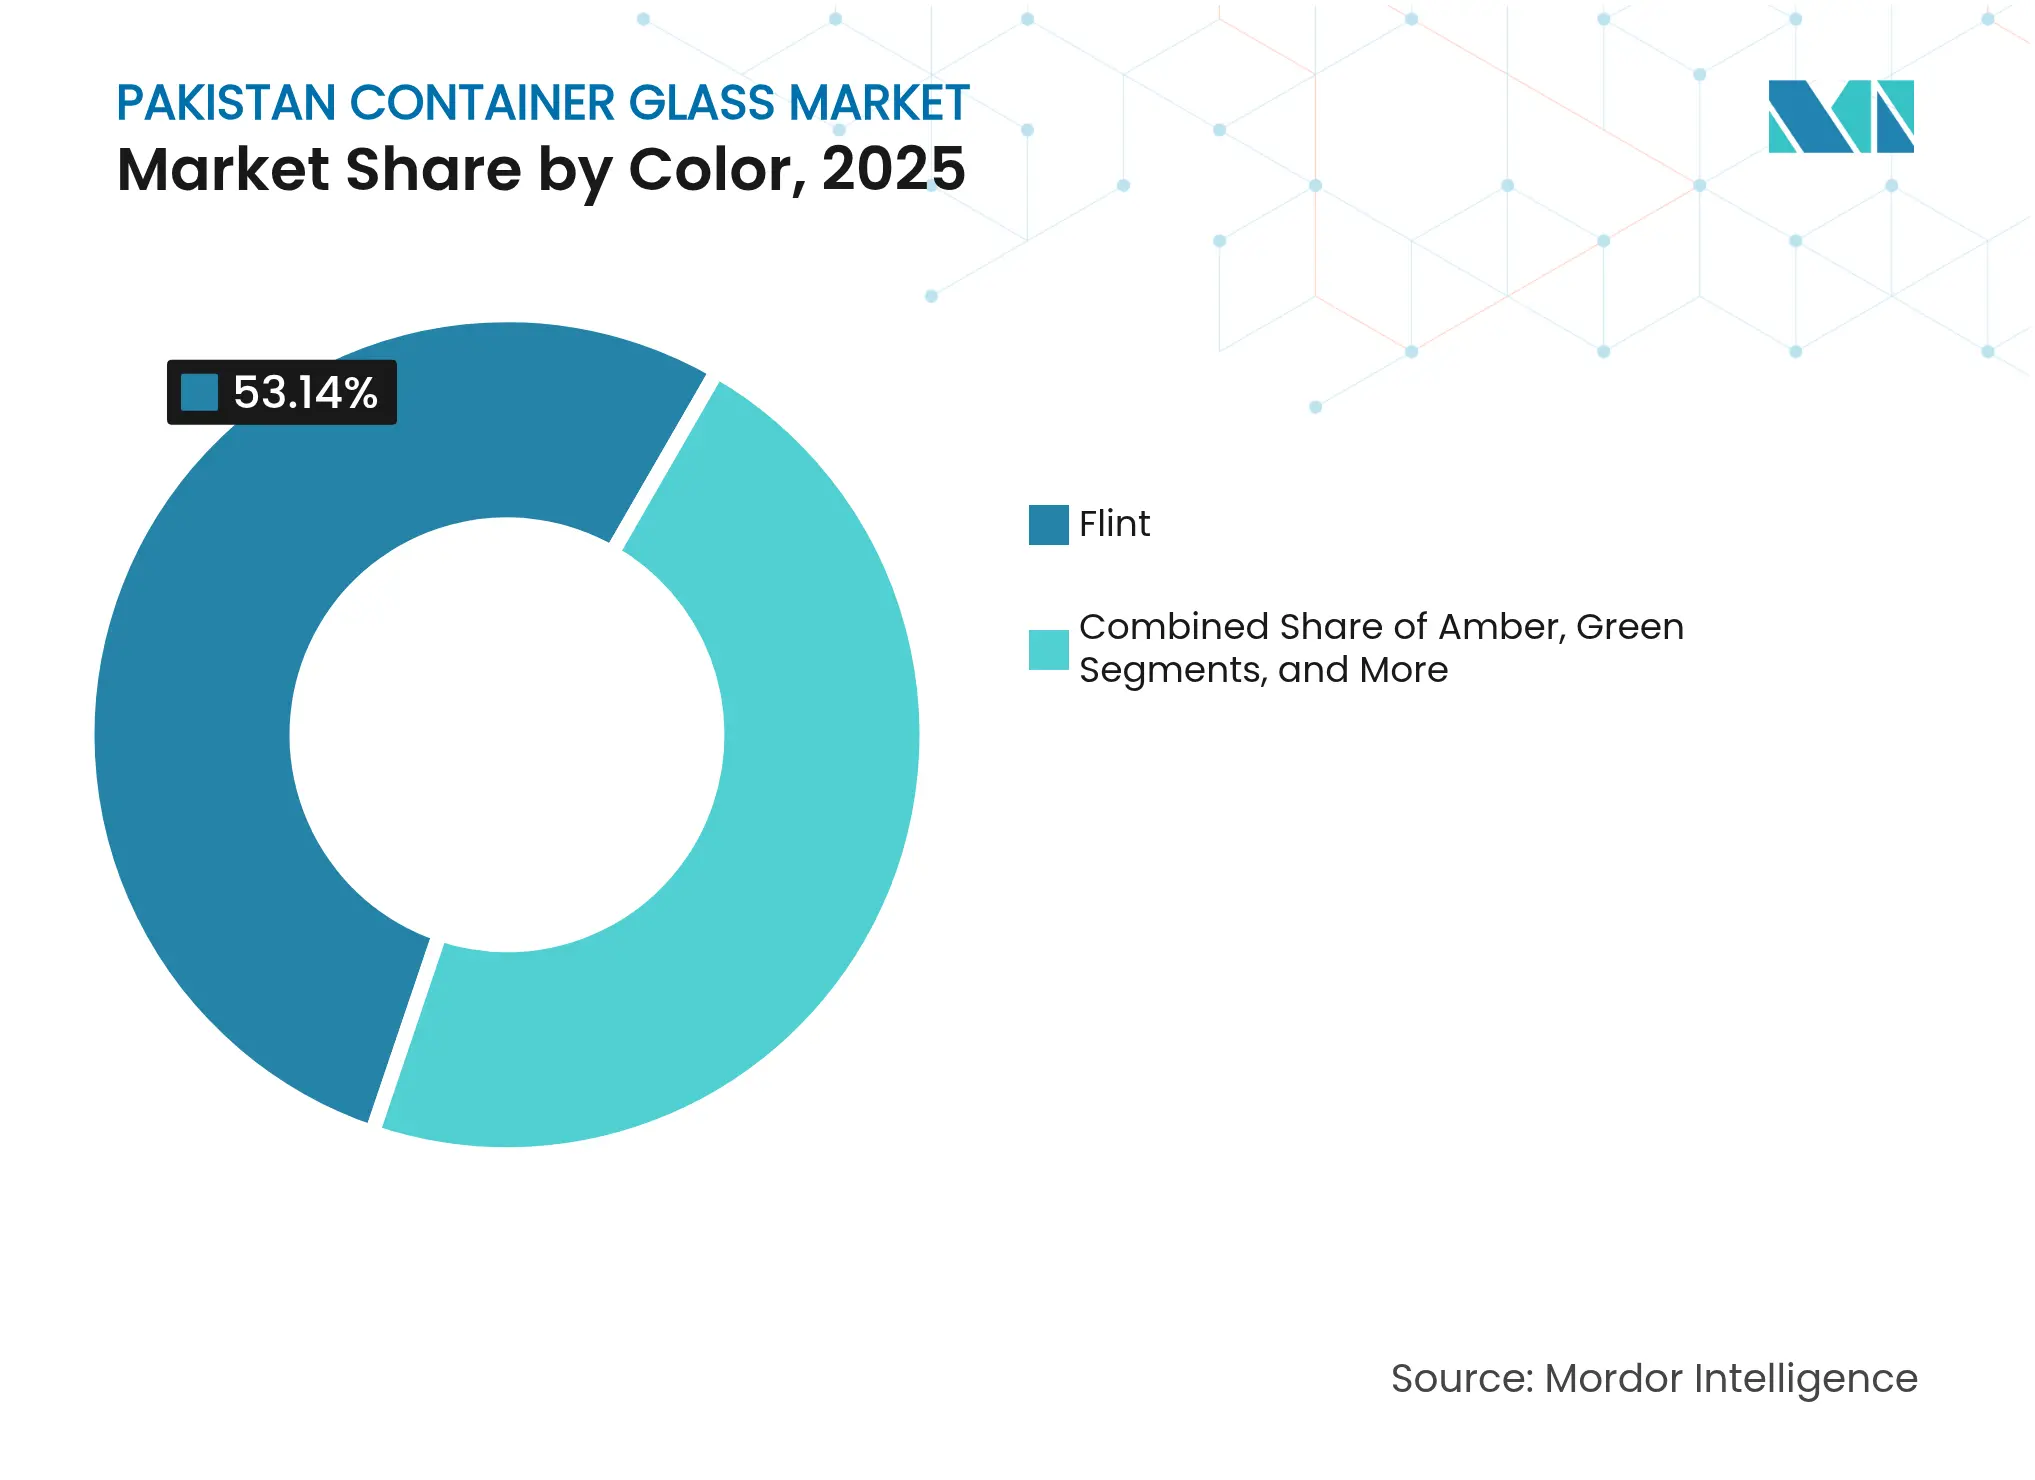
O vidro flint capturou 53,14% da demanda de 2025, consolidando seu status como a escolha padrão para bebidas, geleias e cosméticos que dependem da visibilidade do produto para construir a confiança do consumidor. As garrafas flint padronizadas também permitem alto teor de cacos reciclados, melhorando as métricas de sustentabilidade. Os fornos competitivos alcançaram a redução da espessura das paredes sem comprometer a resistência à carga superior, o que ajuda a reduzir as despesas de frete no mercado de vidro para embalagens do Paquistão.
O vidro âmbar está previsto para se expandir a um CAGR de 4,49%, apoiado pelo crescimento do envase e acabamento farmacêutico e por nutracêuticos sensíveis à radiação ultravioleta. Os reguladores de medicamentos do CCG e da União Africana preferem abertamente o âmbar para antibióticos e vitaminas sensíveis à luz, levando os conversores locais a instalar câmaras de alimentação com capacidade para âmbar. Os investimentos em capacidade respondem a essa mudança, com a Ghani Glass dedicando um canal de forno exclusivamente a garrafas âmbar. O vidro verde permanece uma especialidade em torno de água mineral premium e bebidas artesanais, aproveitando sua associação com marcas tradicionais.
Análise Geográfica
Punjab e Sindh juntos abrigam mais de 80% da capacidade instalada de fornos, concentrando-se próximo a engarrafadores de bebidas, polos farmacêuticos e logística portuária. Os corredores Lahore-Sheikhupura e Karachi-Hub oferecem ligações ferroviárias e rodoviárias que reduzem os custos de matérias-primas de entrada e de produtos acabados de saída. No entanto, apagões contínuos em ambas as províncias e o racionamento de gás durante o inverno expõem os produtores a paralisações não planejadas. Os parques industriais liderados pelo governo, como a Cidade Industrial Allama Iqbal de Faisalabad, oferecem energia cativa e plantas de tratamento de efluentes, mitigando assim os obstáculos de conformidade e de serviços públicos para novos entrantes.
O Parque Industrial Hayatabad de Khyber Pakhtunkhwa ilustra como os serviços públicos compartilhados e os clusters permitem que conversores menores ampliem suas operações rapidamente. No entanto, a distância dos portos de águas profundas infla o frete de exportação, reduzindo a competitividade transfronteiriça. A emergente Zona Econômica Especial de Baluchistão próxima ao porto de Gwadar promete alívio futuro de custos quando as ligações ferroviárias amadurecerem, potencialmente remodelando a pegada geográfica do mercado de vidro para embalagens do Paquistão.
Os fluxos de exportação permanecem escassos em relação ao potencial. O comércio intrarregional da SAARC enfrenta um custo equivalente a tarifas de 161%. A digitalização da alfândega e a adoção do comércio transfronteiriço sem papel poderiam reduzir 11% das despesas logísticas e estimular as remessas para o CCG, Ásia Central e África Oriental. As plantas costeiras de Karachi já despacham pequenas remessas de frascos âmbar para Omã e os Emirados Árabes Unidos, mas o alto desequilíbrio de retorno e a escassez de contêineres limitam a escala.
Cenário Competitivo
Os incumbentes domésticos, como Ghani Glass, Tariq Glass Industries e Balochistan Glass, dominam a capacidade instalada. A Ghani comissionou uma linha de float e reformou seu forno principal em janeiro de 2025 para restaurar a produção após uma paralisação para manutenção, sinalizando um compromisso com atualizações tecnológicas. A Tariq Glass havia dobrado seus lucros no ano fiscal de 2024, apenas para experimentar uma queda no início do ano fiscal de 2025, destacando sua sensibilidade às tarifas de energia e às flutuações cambiais. Os novos entrantes estão aproveitando os incentivos governamentais para instalar queimadores a oxicombustível, que podem reduzir o consumo de gás em até 20%, aumentando assim sua competitividade.
O foco estratégico está se deslocando para nichos de maior margem: frascos âmbar farmacêuticos, potes de cosméticos com formas complexas e garrafas de exportação certificadas como halal. A automação, o controle de qualidade e a armazenagem enxuta estão sendo implantados para contrariar a volatilidade energética. A conformidade com a Lei de Proteção Ambiental do Paquistão de 1997 e os Padrões Nacionais de Qualidade Ambiental eleva as barreiras de entrada e favorece os incumbentes que investiram em lavadores de emissões e reciclagem de águas residuais.[3]
Gigantes chineses como a Fuyao Glass, após uma expansão em 2024, exercem pressão de preços em garrafas flint genéricas ao oferecer exportações de grande volume, forçando os produtores locais a se especializar. As empresas domésticas estão, portanto, fazendo parcerias com designers europeus de moldes e investindo em linhas de revestimento a quente para aumentar a durabilidade e a estética. Dado que os cinco principais players controlam aproximadamente 65% da capacidade doméstica, a rivalidade no mercado é intensa, mas não oligopolística, deixando espaço para especialistas regionais capturarem participação no mercado de vidro para embalagens do Paquistão.
Líderes do Setor de Vidro para Embalagens do Paquistão
-
Balochistan Glass Limited
-
Ghani Glass Limited
-
Feemio Group Co., Ltd.
-
Tariq Glass Industries Limited
-
ZSons Group of Pakistan
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A Ghani Glass Limited reiniciou seu forno principal após atualizações, restaurando a capacidade perdida em um desligamento anterior.
- Maio de 2024: A Balochistan Glass Limited começou a operar um novo forno de 110 toneladas por dia, a maior adição individual dos últimos anos, voltado para a demanda de embalagens de bebidas e alimentos.
- Março de 2024: O Fuyao Glass Industry Group concluiu sua expansão de exportação em Fuqing, adicionando capacidade de float que intensifica a concorrência regional.
- Março de 2024: O Paquistão obteve uma parcela do FMI de USD 1,03 bilhão que estabilizou as condições macroeconômicas.
Escopo do Relatório do Mercado de Vidro para Embalagens do Paquistão
O vidro para embalagens é projetado para a fabricação de recipientes de vidro, incluindo garrafas, potes, artigos para bebidas e tigelas. Seus principais atributos incluem inércia química, esterilidade e impermeabilidade, tornando-o especialmente procurado nos setores de bebidas, alimentos, farmacêuticos e cosméticos. A pesquisa também examina os influenciadores de crescimento subjacentes e os principais fornecedores do setor, todos os quais ajudam a sustentar as estimativas de mercado e as taxas de crescimento ao longo do período previsto. As estimativas e projeções de mercado são baseadas nos fatores do ano base e obtidas por meio de abordagens de cima para baixo e de baixo para cima.
O mercado de vidro para embalagens do Paquistão é segmentado por vertical de usuário final (bebidas [bebidas alcoólicas (cerveja, vinho, destilados e outras bebidas alcoólicas {sidra e outras bebidas fermentadas}), bebidas não alcoólicas (sucos, bebidas carbonatadas (CSDs), bebidas à base de produtos lácteos, outras bebidas não alcoólicas)], alimentos [geleias, compotas, marmeladas, mel, salsichas e condimentos, óleo, conservas], cosméticos e cuidados pessoais, produtos farmacêuticos (excluindo frascos e ampolas) e perfumaria), por cor (verde, âmbar, flint e outras cores). O relatório oferece previsões de mercado e tamanho em volume (quilotoneladas) para todos os segmentos acima.
| Bebidas | Alcoólicas | Cerveja |
| Vinho | ||
| Destilados | ||
| Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas) | ||
| Não Alcoólicas | Sucos | |
| Bebidas Carbonatadas (CSDs) | ||
| Bebidas à Base de Produtos Lácteos | ||
| Outras Bebidas Não Alcoólicas | ||
| Alimentos (Geleias, Compotas, Marmeladas, Mel, Salsichas e Condimentos, Óleo, Conservas) | ||
| Cosméticos e Cuidados Pessoais | ||
| Produtos Farmacêuticos (excluindo Frascos e Ampolas) | ||
| Perfumaria | ||
| Verde |
| Âmbar |
| Flint |
| Outras Cores |
| Por Usuário Final | Bebidas | Alcoólicas | Cerveja |
| Vinho | |||
| Destilados | |||
| Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas) | |||
| Não Alcoólicas | Sucos | ||
| Bebidas Carbonatadas (CSDs) | |||
| Bebidas à Base de Produtos Lácteos | |||
| Outras Bebidas Não Alcoólicas | |||
| Alimentos (Geleias, Compotas, Marmeladas, Mel, Salsichas e Condimentos, Óleo, Conservas) | |||
| Cosméticos e Cuidados Pessoais | |||
| Produtos Farmacêuticos (excluindo Frascos e Ampolas) | |||
| Perfumaria | |||
| Por Cor | Verde | ||
| Âmbar | |||
| Flint | |||
| Outras Cores | |||
Principais Perguntas Respondidas no Relatório
Qual é o volume previsto para o mercado de vidro para embalagens do Paquistão em 2031?
Espera-se que o mercado atinja 452,86 quilotoneladas até 2031, crescendo a um CAGR de 2,69%.
Qual segmento de usuário final impulsiona a maior demanda por embalagens de vidro no Paquistão?
As bebidas lideram, capturando 47,12% de participação em 2025 devido à expansão da produção de refrigerantes e sucos.
Por que o vidro âmbar está ganhando popularidade entre os fabricantes paquistaneses?
O crescimento do envase e acabamento farmacêutico e as formulações sensíveis à radiação ultravioleta impulsionam a demanda por âmbar, resultando em um CAGR projetado de 4,49%.
Como os custos de energia estão afetando os produtores de vidro para embalagens no Paquistão?
As altas tarifas e as frequentes interrupções elevam os custos de produção e obrigam as empresas a investir em energia cativa e modernizações a oxicombustível.
Quais incentivos políticos apoiam a fabricação de vidro orientada para exportação?
O Esquema de Facilitação de Exportações 2021, os benefícios fiscais das Zonas Econômicas Especiais e a Política Tarifária Nacional 2025-30 reduzem os impostos e os custos de serviços públicos para os exportadores.
Quais clusters geográficos dominam a produção de vidro para embalagens no Paquistão?
O cinturão Lahore-Sheikhupura de Punjab e o corredor Karachi-Hub de Sindh abrigam mais de 80% da capacidade de fornos.