
Tamanho e Participação do Mercado de Medicamentos Órfãos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 245.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 334.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.36 % |
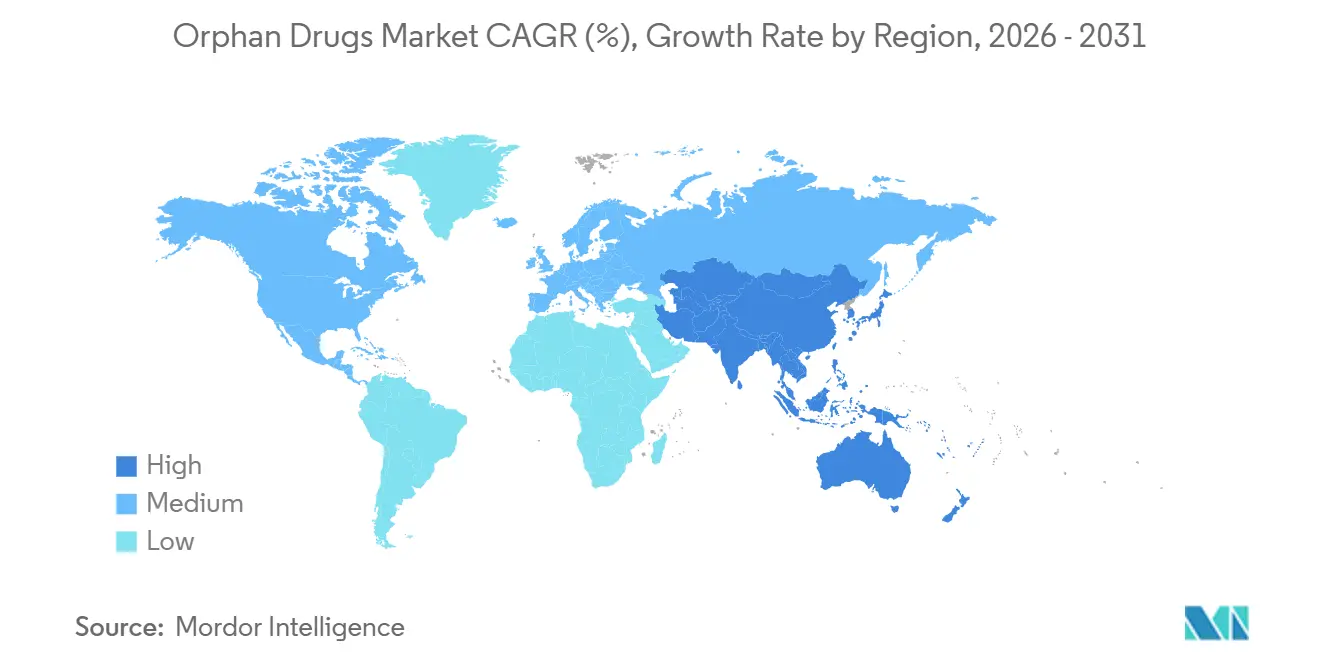
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
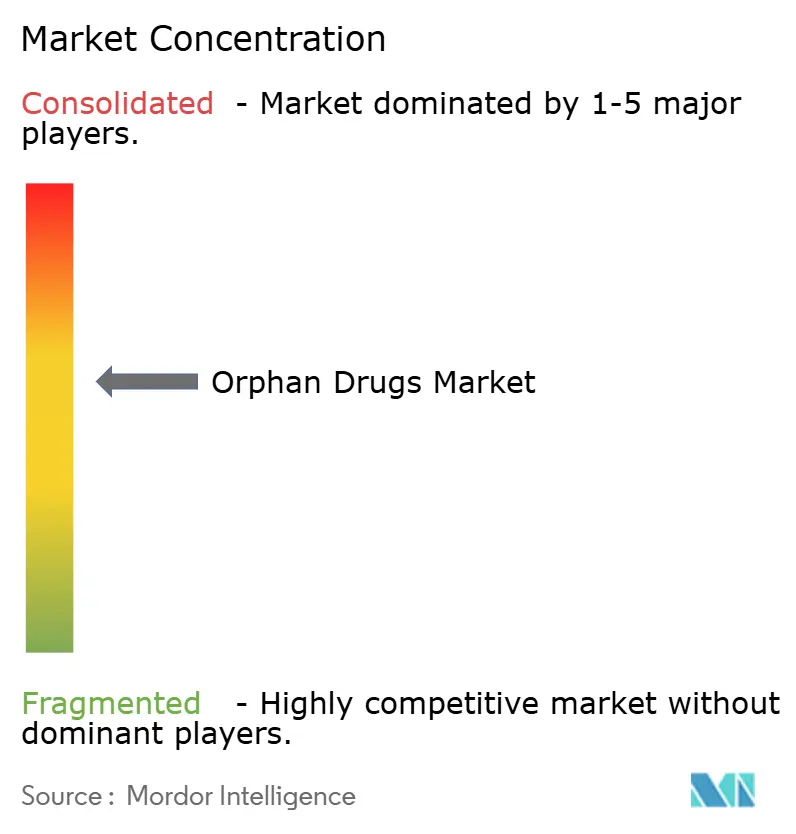
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos Órfãos por Mordor Intelligence
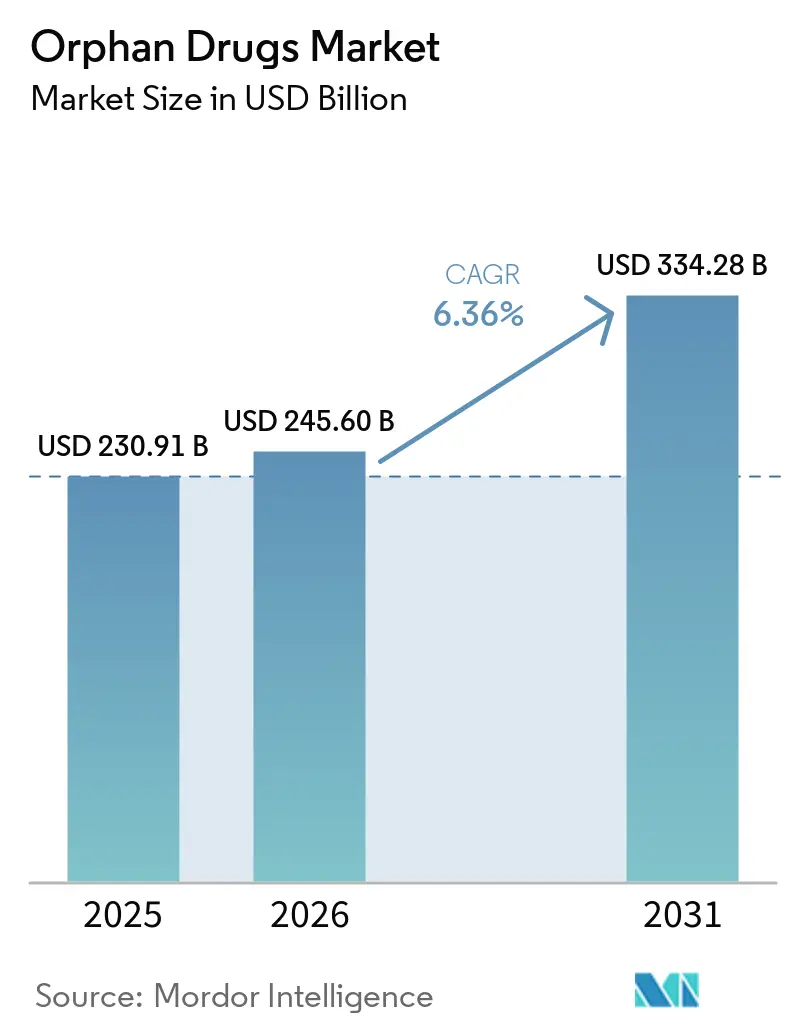
O tamanho do mercado de medicamentos órfãos está projetado para expandir de USD 230,91 bilhões em 2025 e USD 245,60 bilhões em 2026 para USD 334,28 bilhões até 2031, registrando um CAGR de 6,36% entre 2026 e 2031. As aprovações aceleradas para terapias gênicas, o estreitamento do atraso regulatório global e os registros digitais de pacientes estão expandindo o conjunto de tratamentos mais rapidamente do que o crescimento histórico de prevalência[1]. A crescente penetração de biológicos está aumentando a complexidade da cadeia de frio e sustentando a distribuição hospitalar, enquanto os ensaios adaptativos habilitados por IA estão reduzindo os prazos da Fase II em até 50%, diminuindo o risco de desenvolvimento[2]. O crescimento de dois dígitos da Ásia-Pacífico reflete a expansão do catálogo de doenças raras da China e a via SAKIGAKE do Japão, enquanto a Europa reavalia as regras de exclusividade que poderiam comprimir as janelas de receita máxima. A atividade de fusões e aquisições está se concentrando em torno de tecnologias de plataforma, indicando que os grandes patrocinadores veem a capacidade de múltiplas indicações como a proteção mais segura contra o escrutínio dos pagadores.
Principais Conclusões do Relatório
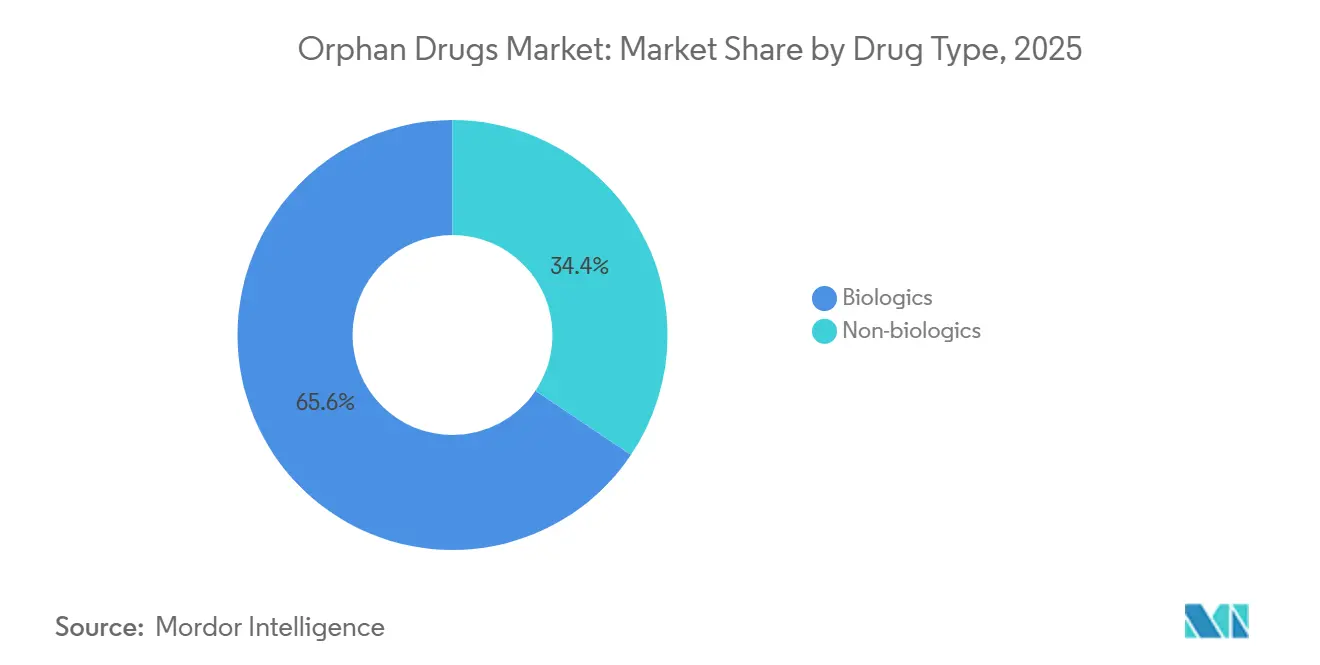
- Por tipo de medicamento, os biológicos lideraram com uma participação de receita de 65,55% em 2025 e estão previstos para avançar a um CAGR de 10,85% até 2031.
- Por área terapêutica, os distúrbios oncológicos representaram 37,53% da receita em 2025, enquanto os distúrbios neurológicos estão posicionados para expandir a um CAGR de 12,75% até 2031.
- Por via de administração, os produtos parenterais detinham uma participação de 70,15% em 2025; as terapias orais estão projetadas para crescer a um CAGR de 11,82% até 2031.
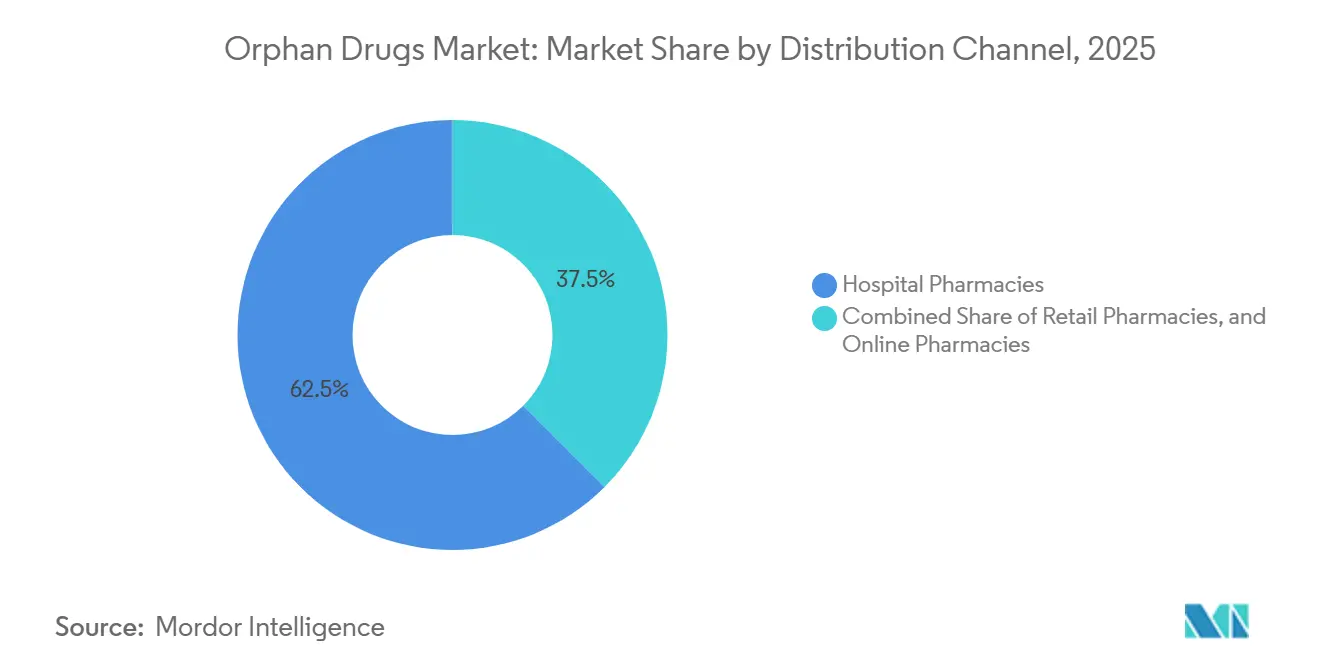
- Por canal de distribuição, as farmácias hospitalares representaram 62,52% em 2025, enquanto as farmácias online registraram o crescimento mais rápido, com um CAGR de 13,12% até 2031.
- Por geografia, a América do Norte reteve uma participação de 45,55% em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 11,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Raras | +1.2% | Global, com ganhos iniciais na América do Norte e Europa devido à expansão da triagem neonatal | Médio prazo (2-4 anos) |
| Incentivos Governamentais Favoráveis e Créditos Fiscais | +0.9% | América do Norte, Europa, Japão; emergindo na China e no Brasil | Curto prazo (≤2 anos) |
| Exclusividade de Mercado para Medicamentos com Designação Órfã | +1.5% | Global, mais forte nos EUA (7 anos) e na UE (10 anos) | Longo prazo (≥4 anos) |
| Ensaios Adaptativos Impulsionados por IA Reduzindo os Prazos de Desenvolvimento | +1.1% | América do Norte e Europa lideram; adoção na APAC acelerando | Médio prazo (2-4 anos) |
| Reaproveitamento de Ativos da Fase II Arquivados para Indicações de Nicho | +0.7% | Global, com concentração em centros de biotecnologia dos EUA e da UE | Curto prazo (≤2 anos) |
| Sequenciamento de Lançamento "Órfão Primeiro" para Adiar Negociações de Preços do Medicare | +0.8% | Estados Unidos, com repercussão no Canadá e na Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Raras
A triagem neonatal agora cobre mais de 60 condições em 38 estados dos EUA, permitindo o diagnóstico 18 meses antes em média e aumentando o início do tratamento em distúrbios metabólicos e hematológicos[3]. A China adicionou 86 condições ao seu catálogo nacional em 2024 e determinou o reembolso provincial em 12 meses, efetivamente dobrando a população tratada para as doenças de Gaucher e Fabry. Os custos de sequenciamento do exoma completo caíram abaixo de USD 500, permitindo que hospitais comunitários na Índia e no Brasil detectem mutações ultrarraras e impulsionando um crescimento anual de 22% nas prescrições nessas regiões. Os registros globais de pacientes mantidos pela NORD e pela EURORDIS agora incluem 1,2 milhão de indivíduos, reduzindo os prazos de recrutamento dos patrocinadores em 40% e substituindo os braços de placebo em estudos de história natural. Esses desenvolvimentos coletivamente adicionam 1,2 pontos percentuais ao CAGR previsto do mercado de medicamentos órfãos.
Incentivos Governamentais Favoráveis e Créditos Fiscais
A Lei de Medicamentos Órfãos dos EUA oferece um crédito fiscal de 25% para testes clínicos, isenções de taxas de usuário de USD 3,2 milhões por solicitação e sete anos de exclusividade, reduzindo os custos líquidos de desenvolvimento em quase 40% em comparação com as indicações convencionais. A designação SAKIGAKE do Japão reduz pela metade o tempo de revisão para seis meses e concede um prêmio de preço de 10% para produtos elegíveis, levando os patrocinadores a buscar solicitações simultâneas junto à FDA. A União Europeia atualizou o Regulamento 141/2000 para estender as reduções de taxas às terapias combinadas, ampliando a elegibilidade para órfãos em 15%[4]. A via de aprovação acelerada do Brasil de 2025 agora aceita dossiês da FDA ou da EMA sem ensaios locais, reduzindo o tempo de aprovação de dois anos para oito meses[5]. Coletivamente, esses incentivos estão projetados para elevar o CAGR do mercado de medicamentos órfãos em 0,9 pontos percentuais.
Exclusividade de Mercado para Medicamentos com Designação Órfã
A exclusividade de sete anos nos Estados Unidos impediu a entrada de genéricos ou biossimilares para os 10 principais biológicos órfãos, gerando USD 14 bilhões em receita adicional em 2024. O escudo de 10 anos da UE, extensível a 12 anos com dados pediátricos, ajudou a Vertex a manter uma participação de 92% para moduladores de fibrose cística apesar das expirações de patentes na EMA. A Lei de Redução da Inflação restringe a isenção a produtos de indicação única em 2026, forçando os patrocinadores a escalonar os lançamentos. A Regeneron adiou uma segunda indicação do Dupixent para adiar as negociações de preços do Medicare até 2029. A política de dois níveis da China concede cinco anos de exclusividade a produtos domésticos e três anos a importações, acelerando as joint ventures locais. Essas proteções coletivamente adicionam 1,5 pontos percentuais ao CAGR previsto.
Ensaios Adaptativos Impulsionados por IA
Um terço das novas aprovações da FDA em 2024 utilizou IA para identificação de pacientes ou otimização de doses. A Insilico Medicine implantou braços de controle sintéticos para reduzir o recrutamento em 40% e encurtar os prazos em 14 meses na fibrose pulmonar idiopática. Biomarcadores digitais baseados em dispositivos vestíveis substituíram as visitas trimestrais à clínica em 22 ensaios órfãos, reduzindo os custos por paciente em USD 18.000. A orientação preliminar da FDA endossa endpoints derivados de IA para doenças sem terapias anteriores, enquanto a EMA insiste na validação prospectiva, criando uma vantagem de seis a nove meses no registro nos Estados Unidos em relação à EMA. Estima-se que essas eficiências elevem o CAGR do mercado de medicamentos órfãos em 1,1 pontos percentuais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Tratamento por Paciente | -0.8% | Global, mais agudo nos EUA e na UE; mercados emergentes enfrentam barreiras de acesso | Longo prazo (≥4 anos) |
| Conjunto Limitado de Pacientes para Ensaios e Comercialização | -0.5% | Global, com concentração em doenças ultrarraras (<10.000 pacientes) | Médio prazo (2-4 anos) |
| Escrutínio dos Pagadores sobre Expansão de Indicações e Valor no Mundo Real | -0.6% | Europa e EUA lideram; adoção na APAC emergindo no Japão, Austrália e Coreia do Sul | Médio prazo (2-4 anos) |
| Propostas Legislativas para Encurtar as Janelas de Exclusividade | -0.4% | UE (propostas de exclusividade de 8 anos); EUA (restrição da isenção de órfãos pela Lei de Redução da Inflação) | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Tratamento por Paciente
Terapias gênicas de dose única, como Lyfgenia e Hemgenix, têm preços de USD 3 a 4,25 milhões, sobrecarregando os orçamentos de hospitais de médio porte e desencadeando sinistros de resseguro. Os regimes de reposição enzimática excedem USD 500.000 anuais, levando os pagadores europeus a exigir reembolso vinculado a biomarcadores dentro de seis meses do lançamento. O ICER sinalizou 12 medicamentos órfãos como ultrapassando os limites de custo-efetividade em 2024-2025, levando a obstáculos de autorização prévia que atrasam a terapia em 42 dias. O Brasil limita o reembolso a USD 50.000 por paciente, exclui 80% das terapias gênicas e força recursos judiciais que podem levar até 2 anos. Essas pressões reduzem 0,8 pontos percentuais do CAGR previsto.
Conjunto Limitado de Pacientes para Ensaios e Lançamento
Doenças ultrarraras com menos de 10.000 pacientes exigem a triagem de 15 a 20 indivíduos para cada participante inscrito, estendendo os prazos da Fase III em até 18 meses. O estudo HELIOS-B da Alnylam inscreveu 164 pacientes em 18 países ao longo de 26 meses, necessitando de 12 parcerias com grupos de defesa. As despesas comerciais fixas superiores a USD 40 milhões anuais forçam os patrocinadores a definir preços acima de USD 300.000 apenas para atingir o ponto de equilíbrio. Padrões regulatórios divergentes — a FDA agora permite microensaios com 20 a 30 pacientes, enquanto a Europa exige pelo menos 50 — podem atrasar os lançamentos na UE em outros 12 a 18 meses. O atrito resultante subtrai 0,5 pontos percentuais da taxa de crescimento do mercado de medicamentos órfãos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
Biológicos Ampliam LiderançaOs biológicos asseguraram 65,55% da participação do mercado de medicamentos órfãos em 2025 e estão projetados para crescer a um CAGR de 10,85% até 2031. O tamanho do mercado de medicamentos órfãos para biológicos deve, portanto, mais do que dobrar ao longo do horizonte de previsão, à medida que terapias gênicas, anticorpos monoclonais e produtos à base de células substituem os regimes de reposição enzimática. Quinze terapias gênicas obtiveram aprovação da FDA durante 2024-2025, transformando muitas doenças de tratamentos vitalícios em curas de dose única. Os anticorpos monoclonais já representam 43% da receita de biológicos, e os formatos com engenharia de Fc agora alcançam intervalos de dosagem superiores a 28 dias, reduzindo a frequência de infusão e melhorando a adesão à EMA.
O crescimento dos não biológicos é liderado pelo reaproveitamento de pequenas moléculas e pela engenharia de formulações orais. O modulador oral de CFTR Trikafta da Vertex gerou USD 9,8 bilhões em vendas em 2024, provando que subsegmentos genotípicos de alto volume ainda podem sustentar uma economia de blockbuster no mercado de medicamentos órfãos. As terapias orais de redução de substrato, como a Cerdelga, reduzem o custo anual de cuidados em 30% em comparação com as infusões. A pressão dos biossimilares permanece limitada até o vencimento da exclusividade estatutária, preservando o poder de precificação dos biológicos durante a maior parte do período de previsão.
Por Área Terapêutica:
Oncologia Domina, Neurologia Ganha ImpulsoAs indicações oncológicas representaram 37,53% da receita de 2025, sustentadas por terapias com células CAR-T e conjugados anticorpo-fármaco que visam malignidades hematológicas raras. Anticorpos biespecíficos como Columvi e Monjuvi expandiram o conjunto endereçável de cânceres sanguíneos recidivados, impulsionando o crescimento de dois dígitos no mercado de medicamentos órfãos. Os produtos hematológicos e imunológicos permanecem o segundo maior grupo, com Casgevy e Lyfgenia reduzindo as despesas vitalícias de reposição de fatores em até 50%.
As doenças neurológicas registraram o CAGR mais rápido de 12,75% nas aprovações para os anticorpos para Alzheimer Leqembi e Kisunla, além de terapias gênicas para distrofia muscular de Duchenne e atrofia muscular espinhal, EMA. Um pipeline em estágio avançado de 18 programas visando a doença de Huntington, ELA e epilepsias raras provavelmente acelerará a receita além de 2030. As categorias metabólicas, infecciosas e ultrarraras residuais avançam mais lentamente, mas ainda se beneficiam da triagem neonatal mais ampla e das tecnologias de diagnóstico aprimoradas.
Por Via de Administração:
Parenteral Mantém Primazia, Terapias Orais CrescemAs formulações parenterais representaram 70,15% da receita de 2025, pois as terapias gênicas, os anticorpos monoclonais e as reposições enzimáticas requerem administração intravenosa ou subcutânea. O monitoramento hospitalar para síndrome de liberação de citocinas e os rigorosos padrões de cadeia de frio mantêm muitos desses produtos vinculados a ambientes de internação, reforçando a dominância das farmácias hospitalares. Os injetáveis de longa ação, exemplificados por Cabenuva e Dupixent, agora estendem os intervalos de dosagem para até 8 semanas, aumentando a adesão pediátrica e geriátrica.
Os agentes orais crescem a um CAGR de 11,82%, graças aos avanços em intensificadores de permeabilidade e revestimentos de nanopartículas que superam a degradação gástrica. Trikafta e Cerdelga demonstram que os produtos administrados por via oral ainda podem capturar segmentos consideráveis do mercado de medicamentos órfãos quando as subpopulações genéticas excedem 30.000 pacientes. As vias inalatória e tópica permanecem de nicho, mas continuam a evoluir para distúrbios pulmonares e oftálmicos.
Por Canal de Distribuição:
Farmácias Hospitalares Dominam, Dispensação Online AceleraAs farmácias hospitalares detinham uma participação de 62,52% em 2025, pois as terapias gênicas baseadas em infusão e os produtos CAR-T devem ser administrados em centros certificados. A estrutura de custo acrescido da Parte B do Medicare incentiva os hospitais a manter o controle de biológicos de alto preço, enquanto as seguradoras comerciais aplicam regras de local de atendimento que direcionam terapias complexas para centros credenciados.
As farmácias especializadas online estão previstas para registrar um CAGR de 13,12%, o mais alto de qualquer canal, à medida que parceiros de entrega, embalagens habilitadas por IoT e coordenação remota de enfermagem tornam a administração domiciliar viável. A UnitedHealthcare e a Anthem determinaram a infusão domiciliar para 12 biológicos em 2025, economizando USD 28.000 por paciente anualmente em comparação com ambientes hospitalares ambulatoriais. A Europa fica atrás devido aos mandatos de aconselhamento, mas a prerrogativa federal dos EUA permite a dispensação entre estados, dando aos provedores online uma participação de 18% contra 8% da Europa.

Análise Geográfica
Mercado de Medicamentos Órfãos na América do Norte
A América do Norte respondeu por 45,55% da receita de 2025, impulsionada pelo crédito fiscal de 25% da Lei de Medicamentos Órfãos e pela exclusividade de 7 anos, que reduziu os custos de desenvolvimento em aproximadamente 40%. O investimento de capital de risco subiu para 12,8 bilhões de USD em 2024-2025, com capital direcionado para plataformas de CRISPR e RNA capazes de abordar múltiplas indicações sob um único IND. A participação do mercado de medicamentos órfãos na região deverá permanecer acima de 40%, apesar das próximas negociações de preços do Medicare, à medida que os patrocinadores sequenciam os lançamentos para manter o status de medicamento órfão.
Mercado de Medicamentos Órfãos na Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 11,22%, o mais rápido do mundo, pois o atraso regulatório médio da China caiu para 1,4 anos e a via SAKIGAKE do Japão conclui as análises em seis meses. O mandato de reembolso da China para terapias de reposição enzimática dobrou a população tratada para doenças de armazenamento lisossomal, enquanto o Japão reembolsa medicamentos órfãos a 110% do custo durante dois anos após o lançamento, incentivando o registro antecipado. A via provisória da Austrália e os contratos baseados em resultados da Coreia do Sul ampliam ainda mais o acesso regional.
Mercado de Medicamentos Órfãos na EMEA e América do Sul
A Europa mantém uma robusta atividade de pipeline, com 15 aprovações de medicamentos órfãos apenas em 2024, auxiliada por isenções totais de taxas para PMEs e até 12 anos de exclusividade pela EMA. No entanto, os órgãos de ATS agora exigem dados de efetividade comparativa dentro de 18 meses após o lançamento, e propostas legislativas poderiam reduzir a exclusividade para oito anos para medicamentos que excedam 50 milhões de EUR em vendas, potencialmente comprimindo o tamanho do mercado europeu de medicamentos órfãos em 15–20% da receita prevista. A América do Sul, o Oriente Médio e a África juntos representam uma parcela pequena, mas crescente, à medida que o fast-track da ANVISA no Brasil e os registros nacionais do GCC criam novos grupos de pacientes.
Panorama regulatório
A regulamentação de medicamentos órfãos continua a se apoiar em estruturas estabelecidas de exclusividade e revisão acelerada, com os Estados Unidos ancorados na designação de medicamento órfão da FDA e no reconhecimento de aprovação exclusiva sob o 21 CFR Part 316. Em 2026, o trabalho de conformidade e planejamento dos patrocinadores é moldado pela atividade da FDA relacionada a diretrizes para doenças raras e à supervisão contínua do programa de órfãos, além de aprovações de doenças raras, como a aprovação pela FDA do Wellcovorin para deficiência de transporte cerebral de folato (variante FOLR1) em março de 2026.
Na Europa, o pacote de reforma farmacêutica da UE de 2026 (textos de compromisso do Conselho da União Europeia publicados em março de 2026) introduz uma estrutura escalonada de exclusividade órfã e transfere partes do fluxo de trabalho de designação órfã para a Agência Europeia de Medicamentos. Ao mesmo tempo, os requisitos de acesso ao mercado se tornam mais rígidos sob o Regulamento de ATS da UE (em vigor desde janeiro de 2025), que leva os desenvolvedores de medicamentos órfãos a alinhar os pacotes de evidências regulatórias mais cedo com as expectativas de dados comparativos e do mundo real.
Cenário Competitivo
As sete principais empresas — Novartis, Roche, Pfizer, AbbVie, Takeda, Sanofi e Bristol Myers Squibb — controlam a maioria da receita, mas mais de 180 biotecnológicas em estágio inicial possuem pipelines de ativo único, mantendo a rivalidade geral moderada. As transações recentes favorecem capacidades de plataforma: a AbbVie comprou a Cerevel por USD 8,7 bilhões para garantir um portfólio de neurociências, enquanto a Novartis pagou USD 3,5 bilhões pelos programas de inibidores do complemento da Chinook, abrangendo múltiplas indicações renais. O acordo de USD 4,8 bilhões da Bristol Myers Squibb com a Mirati e a compra de USD 2,2 bilhões da Inhibrx pela Sanofi reafirmam a mudança em direção a pipelines de múltiplas indicações como proteção contra as próximas negociações de preços do Medicare.
Pioneiros em edição gênica como Vertex e CRISPR Therapeutics entregaram a primeira terapia baseada em CRISPR, Casgevy, para doença falciforme e beta-talassemia em 2024, abrindo caminho para terapias subsequentes para distrofia muscular de Duchenne e diabetes tipo 1. A Alnylam permanece líder em interferência por RNA, enquanto a Sarepta domina a terapia gênica para distúrbios neuromusculares, e empresas emergentes nativas de IA como a Insilico Medicine demonstram que plataformas de aprendizado de máquina podem expandir rapidamente as bibliotecas de alvos. Os pagadores exigem cada vez mais contratos baseados em resultados; os fabricantes respondem investindo em monitoramento remoto e registros digitais que geram evidências do mundo real e reforçam a precificação premium.
Líderes do Setor de Medicamentos Órfãos
-
Novartis AG
-
F. Hoffmann-La Roche Ltd
-
AbbVie Inc.
-
Sanofi S.A.
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Órfãos Empresas cobertas neste relatório
- Abbvie
- Alexion Pharmaceuticals Inc.
- Amgen
- AstraZeneca
- Bayer
- Biomarin Pharmaceutical
- Bristol-Myers Squibb
- CSL Behring
- Roche
- GlaxoSmithKline
- Horizon Therapeutics
- Johnson & Johnson
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Sarepta Therapeutics
- Takeda Pharmaceuticals
- Vertex Pharmaceuticals Inc.
Oportunidades de mercado e perspectivas futuras
Uma janela mais clara de planejamento do ciclo de vida nos EUA surge do Consolidated Appropriations Act, 2026 (promulgado em 3 de fevereiro de 2026), que altera o Orphan Drug Act. Ele esclarece que a exclusividade de medicamento órfão bloqueia a aprovação do mesmo medicamento apenas para o mesmo uso ou indicação aprovada, em vez de para todos os usos dentro de uma doença designada. Esse esclarecimento reduz a ambiguidade nas estratégias multi-indicação e apoia um sequenciamento mais deliberado de pedidos suplementares para ativos de doenças raras, mantendo o foco em pacotes de evidências capazes de resistir ao escrutínio regulatório e dos pagadores.
O espaço em branco nos modelos de fabricação e desenvolvimento também está se ampliando à medida que o mix de órfãos se desloca para biológicos e terapias avançadas. A adoção pela indústria de cultura de células em suspensão (com suporte para escalonamento a biorreatores de tanque agitado de 500 L+) e etapas de bioprocessamento contínuo (como cromatografia contínua e filtração de fluxo tangencial de passagem única) visa gargalos no fornecimento de vetores AAV e lentivirais, particularmente para programas restritos por custo de produção e variabilidade entre lotes. Na comercialização, os modelos de desenvolvimento em rede para doenças ultra-raras estão se expandindo, com a Orphan Therapeutics Accelerator (OTXL) ampliando sua base de parceiros da Orphan ClinDevNet em junho de 2026, incluindo a SK pharmteco, para conectar a execução clínica e o acesso à fabricação para candidatos de doenças raras engavetados ou paralisados.
Desenvolvimentos industriais recentes em Mercado de Medicamentos Órfãos
- Julho de 2026: a Novartis recebeu aprovação da Comissão Europeia para o Itvisma (onasemnogene abeparvovec) na atrofia muscular espinhal 5q (AME). A aprovação amplia o acesso em uma indicação órfã neuromuscular de alto impacto e reforça o papel das decisões centralizadas da UE na expansão de terapias avançadas além de lançamentos em um único país.
- Junho de 2026: a Sanofi recebeu aprovação acelerada da FDA dos EUA para o Tzield (teplizumab-mzwv) para retardar o declínio na produção de insulina em crianças de 8 a 17 anos com diabetes tipo 1 em estágio 3. A decisão amplia o segmento pediátrico endereçável para uma terapia imunomoduladora e destaca como as vias aceleradas continuam a levar ativos especializados ao mercado dos EUA mais rapidamente.
- Maio de 2026: a Roche recebeu aprovação da FDA dos EUA para o OCREVUS (ocrelizumabe) para esclerose múltipla remitente-recorrente em pacientes pediátricos de 10 anos ou mais. A expansão do rótulo para pacientes mais jovens aprofunda o valor do ciclo de vida de um biológico já estabelecido e aumenta a necessidade de programas de evidências clínicas pediátricas e do mundo real para sustentar a diferenciação.
Mercado de Medicamentos Órfãos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado acompanha os medicamentos prescritos que possuem designação de medicamento órfão e são utilizados no tratamento de doenças raras, medidos como receitas ao nível do fabricante para produtos comercializados nas principais geografias.
Exclusões do âmbito: Excluímos formulações manipuladas, importações para pacientes nominais e vendas impulsionadas principalmente pelo uso off-label para indicações não raras.
Visão Geral da Segmentação
-
Por Tipo de Medicamento
- Biológicos
- Não Biológicos
-
Por Área Terapêutica
- Doenças Oncológicas
- Doenças Hematológicas e Imunológicas
- Doenças Neurológicas
- Doenças Metabólicas
- Doenças Infecciosas
- Outras Doenças Raras
-
Por Via de Administração
- Parenteral
- Oral
- Inalação
- Tópica
- Implantável
-
Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os limites externos do mercado e para evitar a mistura de receitas com designação de medicamento órfão com vendas mais amplas de medicamentos para doenças raras ou de especialidade farmacêutica. Ancoramos as regras relativas a doenças e designações recorrendo a fontes públicas de reguladores e políticas, tais como bases de dados de designação de medicamentos órfãos e aprovações da FDA, relatórios de avaliação pública da EMA, e registos de doenças raras e recursos de defesa dos doentes.
Para construir o contexto de procura e acesso, analisámos também fontes como os portais de estatísticas de saúde dos CDC e nacionais, revistas científicas revistas por pares sobre prevalência e taxas de tratamento, e publicações comerciais e aduaneiras quando eram relevantes restrições de cadeia de frio ou de fornecimento de biológicos. Relatórios anuais de empresas, apresentações de resultados e comunicados de imprensa foram utilizados para validar o calendário de lançamento, expansões de indicações e a composição por classe terapêutica. Quando as divulgações eram escassas, recorremos a fontes pagas seletivas para dados financeiros de empresas e a uma base de dados de patentes paga separada para reduzir lacunas. Estes exemplos não são exaustivos, tendo sido utilizadas outras fontes públicas para recolha de dados, validação e verificações de esclarecimento.
Entrevistas Primárias e Inquéritos
O trabalho primário centrou-se na verificação cruzada do que efetivamente se converte em doentes tratados e receita, uma vez que a designação por si só não se traduz em adoção generalizada. Falámos com um conjunto diversificado de fabricantes, distribuidores, clínicos e especialistas em acesso e pagadores nas Américas, EMEA e APAC para testar pressupostos sobre taxas de diagnóstico, mudança de terapêutica e evolução de preços para as principais áreas terapêuticas de medicamentos órfãos.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% | APAC: 45% |
| Nível médio: 58% | Líderes funcionais/de unidade: 42% | EMEA: 36% |
| Participantes menores: 16% | Gestores: 43% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que as listas de designação e aprovação de medicamentos órfãos são mapeadas para um conjunto de procura ao nível do país, e depois filtradas através de prevalência, diagnóstico, elegibilidade para tratamento e restrições de acesso, de modo a alcançar uma coorte tratada realista. A partir daí, o valor é reconstruído utilizando a composição por classe terapêutica e os intervalos de preços típicos ao nível do fabricante, com ajustamentos para as dinâmicas de reembolso e de canal específicas de cada região.
Corroborámos os totais utilizando aproximações seletivas de baixo para cima, tais como divulgações de receitas de produtos amostrados, consolidações de coortes de lançamento por área terapêutica e proxies de volume onde a dosagem e o número de doentes são razoavelmente observáveis. Onde existem lacunas de divulgação, as peças em falta são preenchidas utilizando benchmarks de grupos de pares para curvas de adoção e corredores de preços, seguidos de uma revisão analítica para manter os pressupostos consistentes com os limites de acesso no mundo real.
Para a previsão, utilizámos análise de cenários porque o crescimento dos medicamentos órfãos é frequentemente moldado por um pequeno número de itens de elevado impacto que mudam rapidamente, incluindo expansões de rótulo, conversão de pipeline e penhasco de exclusividade. Os principais inputs incluem o fluxo de novas aprovações de medicamentos órfãos, a direção da tendência de prevalência e diagnóstico nas principais doenças raras, o tempo para decisões de reembolso, a progressão da participação de biológicos e o movimento esperado de preço de tabela e preço líquido por geografia, com o percurso final revisto em relação ao que os especialistas descreveram como uma perspetiva de caso base.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados através de triangulação entre contagens de designações, calendários de aprovação e sinais independentes, como padrões de crescimento por área terapêutica e marcos de acesso ao nível do país. Se o modelo produzir um salto que não seja suportado pelo calendário de lançamento ou pela lógica de doentes tratados, o pressuposto é revisto e são desencadeados novos contactos direcionados com o grupo de especialistas relevante.
Antes da aprovação final, o modelo completo é revisto por etapas, começando com verificações de sanidade dos inputs, seguidas de verificações de variância por região e classe terapêutica, e depois uma revisão interna que desafia os maiores contribuidores para o total. O relatório é atualizado anualmente, e são feitas atualizações intercalares quando ocorrem eventos materiais, como aprovações importantes, retiradas relacionadas com segurança ou alterações políticas significativas, seguidas de uma revisão final pré-entrega para que os clientes recebam a perspetiva mais recente.
Tamanho do Mercado de Medicamentos Órfãos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de medicamentos órfãos diferem frequentemente porque o mercado pode ser contabilizado a diferentes pontos de preço, em diferentes conjuntos de países e com diferentes regras sobre o que se qualifica como receita de medicamento órfão. O momento também é relevante, pois uma única aprovação ou expansão de rótulo pode alterar o valor de um ano, especialmente em oncologia e doenças genéticas raras.
A tabela aponta para uma dispersão que é principalmente impulsionada por escolhas de âmbito e de preços, juntamente com a agressividade do caso base da previsão. Algumas estimativas parecem combinar vendas mais amplas de tratamentos para doenças raras ou incluir uso off-label, enquanto outras aplicam pressupostos de preço de tabela que podem situar-se acima das receitas realizadas pelo fabricante após a consideração de descontos e restrições de acesso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 245,60 mil milhões de USD (2026) | |
| Publicador de Dados Setoriais A | 208,76 mil milhões de USD (2024) | Utiliza um ano base diferente e frequentemente combina múltiplas lentes de segmentação que podem misturar produtos com designação de medicamento órfão com vendas comerciais mais amplas de doenças raras, o que pode alterar o conjunto de receitas contabilizadas e o momento do crescimento. |
| Publicador Global B | 190,87 mil milhões de USD (2024) | Baseia-se num ponto de partida de 2024 com um perfil de crescimento mais acelerado, e a discussão sobre o âmbito é menos explícita sobre se os valores são ao nível do fabricante versus preço de tabela e sobre como a procura off-label é tratada. |
A tabela mostra que a seleção do ano e as regras de âmbito podem mover o número em dezenas de milhares de milhões, e no modelo da Mordor Intelligence o valor é acompanhado a preços ao nível do fabricante para medicamentos órfãos biológicos de origem e de pequenas moléculas que estão aprovados ou em lançamento comercial num conjunto definido de países, com as vendas off-label para indicações não raras excluídas. Como as etapas estão vinculadas à lógica de coorte tratada, verificações de acesso e tratamento de preços, os compradores podem rastrear o que é contabilizado e replicar o raciocínio ao planear cenários.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de medicamentos órfãos em 2031?
Espera-se que atinja USD 334,28 bilhões, expandindo a um CAGR de 6,36% entre 2026 e 2031.
Por que os biológicos estão crescendo mais rapidamente do que as pequenas moléculas em doenças raras?
As terapias gênicas, os anticorpos monoclonais e as plataformas à base de células estão substituindo os tratamentos mais antigos com pequenas moléculas e impulsionam um CAGR de 10,85% para os biológicos.
Qual região está prevista para crescer mais rapidamente até 2031?
A Ásia-Pacífico deverá registar o CAGR mais elevado, de 11,22%, entre 2026 e 2031.
Como as farmácias online estão influenciando a distribuição?
As farmácias especializadas online estão crescendo a um CAGR de 13,12%, combinando entrega em cadeia de frio com suporte remoto de enfermagem.
Qual mudança de política afetará a precificação de medicamentos órfãos nos EUA após 2026?
A Lei de Redução da Inflação restringe a isenção de medicamentos órfãos, portanto os patrocinadores escalonam as indicações para adiar as negociações com o Medicare.
Qual área terapêutica deve registrar a maior taxa de crescimento?
Os distúrbios neurológicos, impulsionados por terapias gênicas e anticorpos para Alzheimer, estão definidos para crescer a um CAGR de 12,75% até 2031.