
Tamanho e Participação do Mercado de Testes de Nutrigenômica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes de Nutrigenômica por Mordor Intelligence
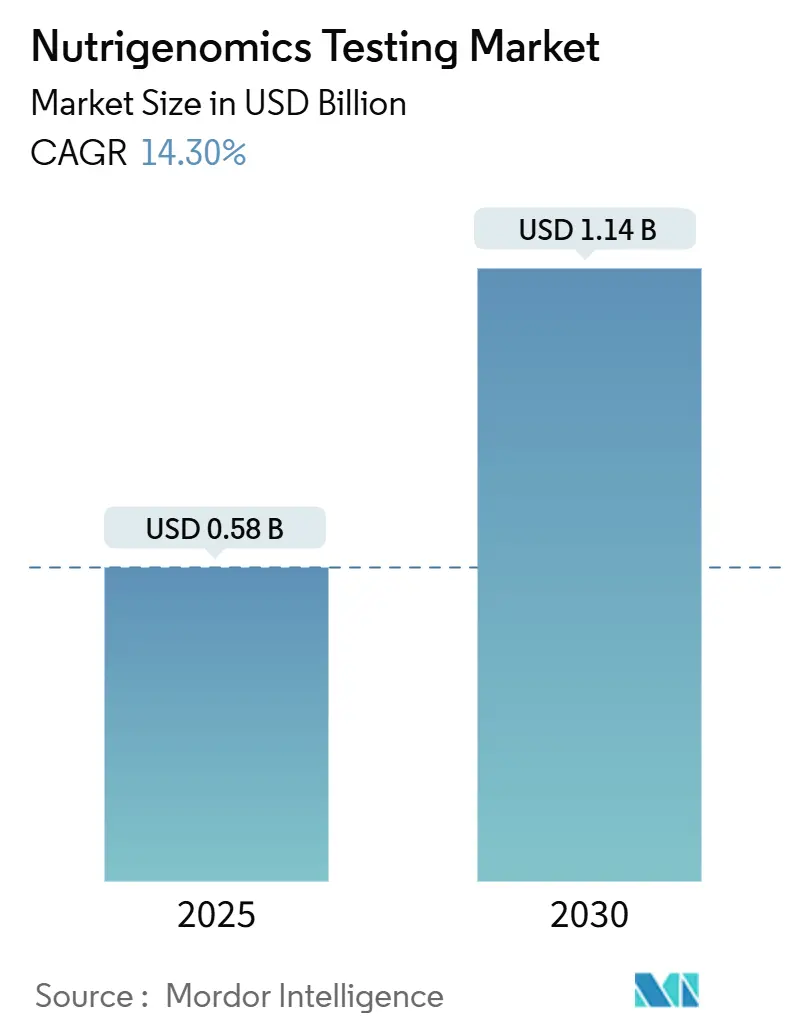
O tamanho do Mercado de Testes de Nutrigenômica está projetado em 0,66 bilhões de USD em 2026, 0,75 bilhões de USD em 2027, e deverá atingir 1,48 bilhões de USD até 2032, crescendo a um CAGR de 14,56% de 2027 a 2032.
Esta trajetória reflete o rápido alinhamento das tecnologias de sequenciamento acessíveis com a demanda dos consumidores por planos alimentares que abordem riscos genéticos individuais. A redução dos custos de genotipagem, a crescente prevalência de obesidade e diabetes e a maior aceitação clínica do planejamento alimentar guiado por DNA são os principais fatores favoráveis. Grandes empregadores agora subsidiam testes genéticos voluntários no local de trabalho porque a intervenção dietética precoce reduz os sinistros futuros, enquanto os reguladores estão esclarecendo as regras de privacidade que equilibram inovação e segurança. A rivalidade competitiva está se intensificando à medida que os prestadores de serviços agrupam a análise genética com aplicativos de coaching personalizado, logística de kits de refeições e painéis de bem-estar corporativo que demonstram retorno sobre o investimento tangível.
Principais Conclusões do Relatório
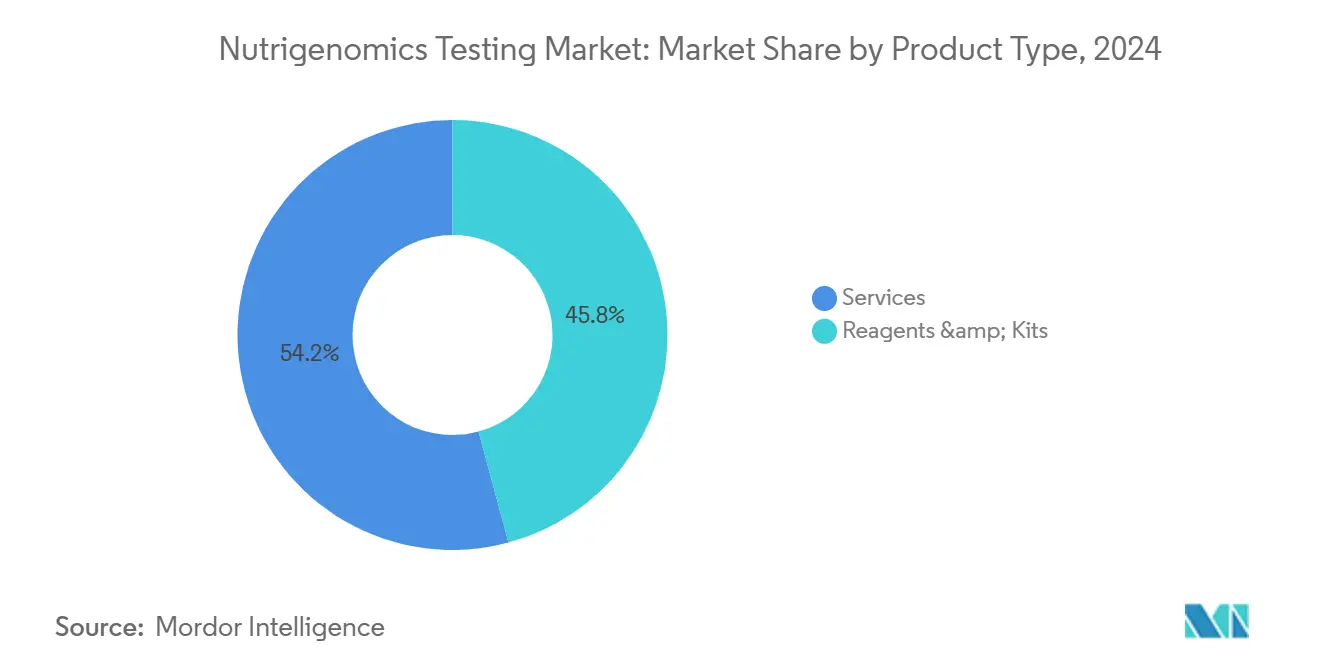
- Por tipo de produto, o segmento de serviços detinha 54,2% da participação do mercado de testes de nutrigenômica em 2026 e está projetado para expandir a um CAGR de 15,7% até 2032.
- Por tipo de amostra, os testes baseados em saliva representaram 73,5% do tamanho do mercado de testes de nutrigenômica em 2026 e devem crescer a um CAGR de 16,3% até 2032.
- Por tecnologia, o sequenciamento de nova geração liderou com uma participação de receita de 46,3% em 2026; as plataformas de microarray estão previstas para registrar o CAGR mais rápido de 17,2% até 2032.
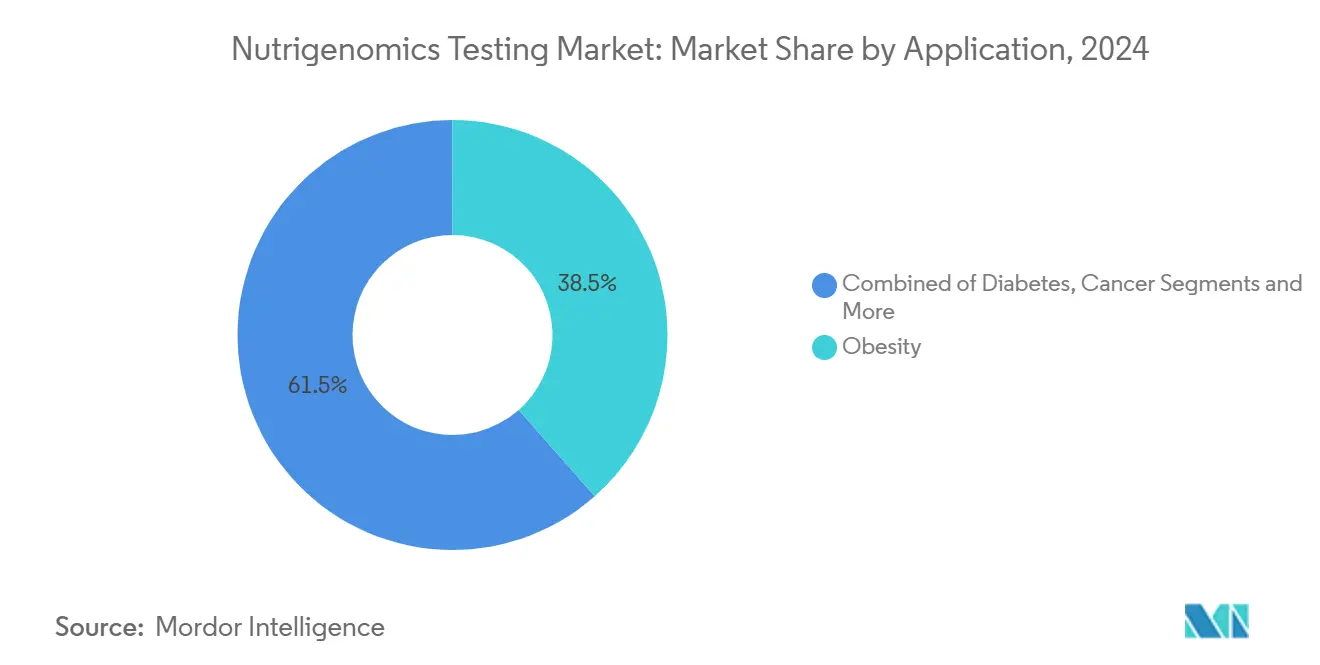
- Por aplicação, o gerenciamento da obesidade capturou 38,5% da participação do mercado de testes de nutrigenômica em 2026, enquanto a saúde neurológica está posicionada para crescer a um CAGR de 18,0% até 2032.
- Por canal de distribuição, os serviços diretos ao consumidor representaram 62,6% do tamanho do mercado de testes de nutrigenômica em 2026, enquanto os canais de prestadores de saúde devem apresentar um CAGR de 19,3% até 2032.
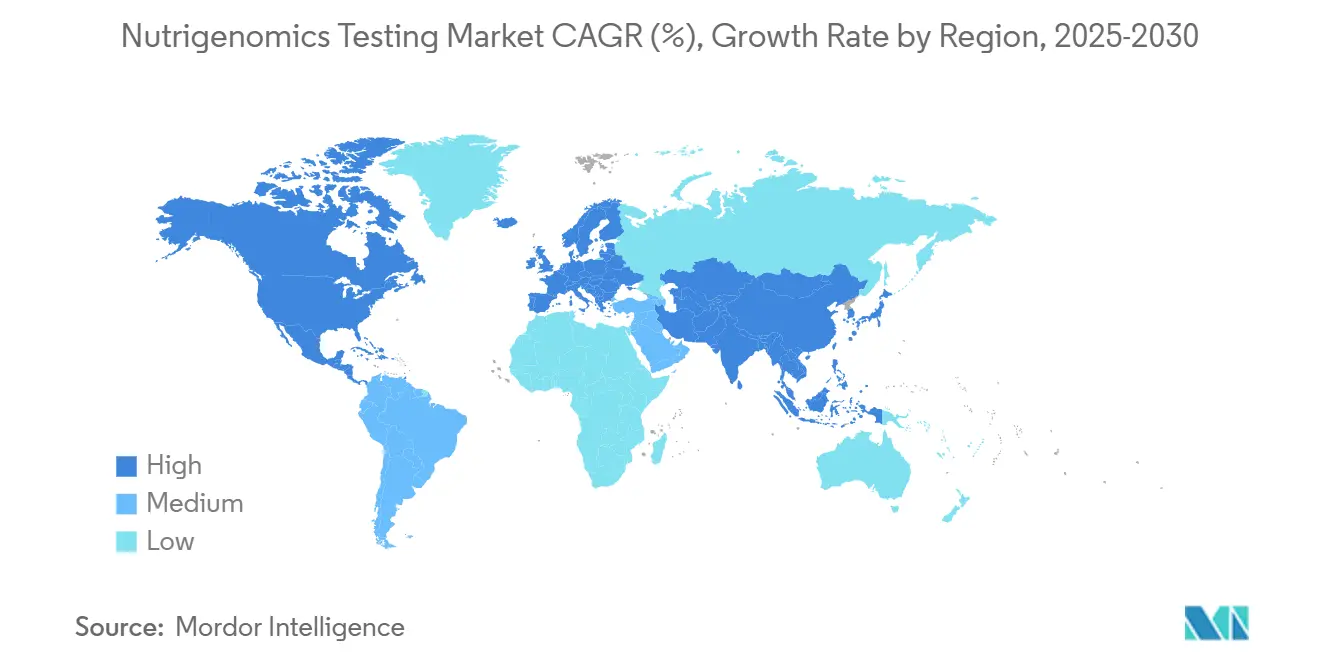
- Por geografia, a América do Norte liderou com uma participação de 48,1% do mercado-alvo em 2026, enquanto a Ásia-Pacífico está definida para registrar o crescimento mais rápido a um CAGR de 16,9% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Obesidade e Diabetes | 2.80% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Tendência para Nutrição Preventiva e Personalizada | 3.20% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Queda nos Custos de Genotipagem e Adoção de NGS | 2.10% | Global, com adoção mais rápida em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Expansão da Distribuição de Testes Genéticos Direto ao Consumidor | 1.90% | América do Norte e Europa como núcleo, expandindo para Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Programas Corporativos de Bem-Estar com DNA | 1.70% | América do Norte liderando, adoção gradual na UE | Médio prazo (2-4 anos) |
| Salivômica Habilitando Painéis Multi-Ômicos Domiciliares | 1.50% | Global, com foco inicial no mercado premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Obesidade e Diabetes
A crescente carga de doenças metabólicas está impulsionando a demanda por programas de nutrição de precisão que intervêm antes do início clínico. Um ensaio multicêntrico liderado pelo Imperial College London demonstrou que dietas orientadas por DNA produziram melhorias estatisticamente significativas no controle glicêmico em 26 semanas em comparação com orientação dietética padrão, reforçando o impulso clínico em direção a planos alimentares correspondentes ao genótipo.[1] Pagadores e sistemas hospitalares, portanto, consideram a nutrigenômica um complemento custo-efetivo para populações geneticamente predispostas à resistência à insulina. Em 2024, o segmento de aplicação para obesidade já contribuiu com 38,5% da receita total do mercado de testes de nutrigenômica, e clínicas de gestão de peso administradas por prestadores de saúde estão incorporando painéis genéticos preditivos em protocolos de triagem metabólica de rotina.
Tendência para Nutrição Preventiva e Personalizada
Os consumidores estão abandonando as dietas padronizadas em favor de recomendações baseadas em DNA que se alinham com as culinárias regionais. Modelos específicos para cada população, como o plano Genomex adaptado aos alimentos básicos da dieta mexicana, demonstram maior adesão a longo prazo por respeitarem as normas culturais alimentares. As parcerias com o varejo estão acelerando a adoção: a GenoPalate agora incorpora cartões de receitas com código QR nas corredores de supermercados Earth Fare para que os compradores recuperem instantaneamente sugestões de refeições correspondentes aos alelos, convertendo dados genéticos abstratos em um guia de compras concreto. O mercado de testes de nutrigenômica, portanto, beneficia-se de um ciclo virtuoso no qual a relevância cultural aumenta a adesão, e a adesão valida o modelo genético.
Queda nos Custos de Genotipagem e Adoção de NGS
Plataformas de sequenciamento como o Illumina NovaSeq X reduziram o tempo de preparação de bibliotecas e de execução, reduzindo o custo por amostra abaixo de USD 100 em laboratórios de alto rendimento.[3] O menor custo desbloqueia programas de triagem preventiva em larga escala patrocinados por seguradoras e agências de saúde pública. O microarray Axiom PangenomiX da Thermo Fisher complementa ainda mais o NGS ao fornecer painéis farmacogenômicos populacionais rápidos a preços adequados para clínicas. À medida que os preços caem, o mercado de testes de nutrigenômica se expande além dos primeiros adotantes abastados para coortes de atenção primária convencional em toda a Ásia-Pacífico, que já registra uma CAGR regional de 12,9%.
Expansão da Distribuição de Testes Genéticos Direto ao Consumidor
Apesar das regras de consentimento mais rígidas, os consumidores ainda valorizam a conveniência. A Comissão Federal de Comércio dos EUA penalizou recentemente várias empresas por alegações exageradas, mas reafirmou que relatórios transparentes e baseados em evidências permanecem permitidos.[2] Os principais prestadores responderam fortalecendo a criptografia e publicando estudos de validação revisados por pares, o que restaurou a confiança. Os kits de saliva domiciliares agora incluem sessões de aconselhamento genético por vídeo, borrando a linha entre os canais de varejo e clínicos e ajudando as vendas direto ao consumidor a preservar uma participação de receita de 62,6% no mercado de testes de nutrigenômica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rígidas de Privacidade de Dados Transfronteiriços | -1.80% | UE liderando, com efeitos globais | Curto prazo (≤ 2 anos) |
| Reembolso Limitado e Altos Custos Diretos ao Paciente | -2.30% | Global, com intensidade variável por sistema de saúde | Médio prazo (2-4 anos) |
| Baixa Confiança Clínica em Pontuações Poligênicas de Dieta | -1.20% | América do Norte e Europa principalmente, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento das Vendas de Kits de DNA Falsificados no Comércio Eletrônico | -0.90% | Global, com concentração em mercados não regulamentados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rígidas de Privacidade de Dados Transfronteiriços
O Regulamento do Espaço Europeu de Dados de Saúde, publicado em março de 2025, exige consentimento explícito e armazenamento local para dados genômicos identificáveis, aumentando os custos de conformidade para empresas que dependem de nuvens centralizadas. As startups agora devem orçar para centros de dados soberanos ou buscar processadores terceirizados certificados sob o quadro de segurança comum da UE. Embora as regras melhorem a confiança pública, elas retardam os ensaios multinacionais e limitam o treinamento de algoritmos em conjuntos de dados pan-europeus, moderando a taxa de crescimento de curto prazo do mercado de testes de nutrigenômica na região.
Reembolso Limitado e Altos Custos Diretos ao Paciente
Muitas seguradoras reembolsam testes moleculares apenas quando vinculados a decisões terapêuticas estabelecidas. A atualização de 2025 da UnitedHealthcare ainda classifica os painéis nutrigenômicos preventivos como investigacionais, transferindo o pagamento para os consumidores e limitando a adoção entre grupos de baixa renda. Os prestadores, portanto, concentram-se em programas de bem-estar financiados por empregadores onde o retorno sobre o investimento é mais claro, mas a implantação clínica ampla aguarda estudos mais robustos de custo-efetividade e expansões de cobertura em nível de código.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Serviços Impulsionam a Transformação do MercadoOs serviços geraram 54,2% da participação de mercado em 2026, pois interpretação, aconselhamento e acompanhamento comportamental convertem dados brutos de sequenciamento em resultados de saúde mensuráveis. Isso ressalta que o valor migrou dos kits para a consultoria. À medida que as seguradoras exigem evidências de resultados, os provedores de solução completa agrupam chatbots de nutricionistas, integrações com supermercados e feedback biométrico para reter usuários e ampliar o valor ao longo do ciclo de vida. Reagentes e kits permanecem essenciais, mas comoditizados; seus preços unitários caíram dois dígitos em 2024 com a disseminação da preparação automatizada de bibliotecas. Ainda assim, a inovação em reagentes continua — mais de 150 biomarcadores relevantes para a nutrição estão agora validados sob diversas patentes recentemente emitidas, ilustrando um pipeline que alimenta a camada de serviços de maior margem.
Os provedores de segundo nível tentam a diferenciação por meio de química de ensaio especializada, como o perfil de metilação, mas as barreiras aumentam porque os clínicos exigem cada vez mais a certificação clínica ISO 15189. Consequentemente, a receita de serviços está prevista para avançar a um CAGR de 15,7%, aproximadamente um ponto percentual à frente do mercado geral de testes de nutrigenômica, enquanto a receita de kits desacelerará após 2027 à medida que os dispositivos domésticos saturam os principais segmentos demográficos. O setor de nutrigenômica, portanto, assemelha-se ao diagnóstico mais amplo, onde análises e engajamento longitudinal — e não o hardware — impulsionam o lucro sustentável.

Por Tipo de Amostra:
A Dominância da Saliva Habilita a InovaçãoOs testes de saliva representaram 73,5% da receita de 2026, graças à coleta indolor por correspondência, estabilidade favorável e familiaridade do consumidor. Essa dominância sustenta uma cadeia de suprimentos madura de frascos com código de barras, envio sem necessidade de cadeia de frio e linhas de extração automatizadas. As plataformas de salivômica agora adicionam painéis de metabólitos e proteômica sobre as leituras genômicas, permitindo que os provedores ofereçam pacotes multi-ômicos que aumentam a retenção de usuários. No entanto, os painéis de sangue emergentes solicitados por médicos estão conquistando um nicho clínico, particularmente para pacientes cardiometabólicos de alto risco cujos médicos preferem a precisão de nível de flebotomia. Os testes de sangue representaram 18% do tamanho do mercado de testes de nutrigenômica para tipos de amostras em 2024, beneficiando-se da integração perfeita com os sistemas de informação laboratorial existentes.
A participação dos swabs bucais permanece próxima de um dígito, mas continua popular em pediatria e em regiões onde a exportação de amostras de saliva enfrenta barreiras alfandegárias. No futuro, protocolos híbridos combinarão saliva para marcadores genéticos e manchas de sangue seco para biomarcadores dinâmicos, como razões de ácidos graxos, ampliando o poder analítico sem comprometer a conveniência. À medida que a adoção de multi-ômicos cresce, a participação da saliva pode diminuir modestamente; no entanto, o volume absoluto continuará a crescer porque os adotantes de primeira vez continuarão a preferir o kit mais simples.
Por Tecnologia:
A Liderança do NGS Enfrenta o Desafio do MicroarrayO sequenciamento de nova geração detinha 46,3% da participação de receita em 2026 devido à detecção abrangente de variantes adequada para pontuação de risco poligênico. Os protocolos avançados de sequenciamento completo do genoma de baixa cobertura agora geram cobertura de 20× em menos de 14 horas, comprimindo os tempos de retorno para atender à demanda do varejo. Por outro lado, os sistemas de microarray registraram uma recuperação, com uma previsão de CAGR de 17,2%, porque os painéis de SNP direcionados atendem a muitos casos de uso de nutrigenômica a preços mais baixos. O array Axiom PangenomiX da Thermo Fisher, pré-configurado com loci cardio-metabólicos e nutricionalmente acionáveis, é fornecido com um chamador de inteligência artificial integrado que reduz o tempo de análise para minutos.
Os ensaios de PCR e SNP de tubo único permanecem indispensáveis em pontos de venda de nutrição esportiva que promovem verificações genéticas no ponto de venda para persistência de lactase ou sensibilidade à cafeína. No entanto, seu baixo rendimento de dados limita o potencial de venda adicional. A longo prazo, os mecanismos de inteligência artificial baseados em nuvem irão obscurecer o campo de batalha de hardware: algoritmos que convertem arquivos de sequência existentes em recomendações dietéticas tornam-se o principal diferenciador. Consequentemente, as batalhas de propriedade intelectual estão se deslocando da química de laboratório úmido para modelos de recomendação proprietários e matrizes de pontuação validadas por fenótipo.
Por Aplicação:
O Foco na Obesidade Impulsiona a Validação ClínicaO gerenciamento da obesidade monopolizou 38,5% da receita do mercado de testes de nutrigenômica de 2026 porque o controle de peso oferece retorno sobre o investimento mensurável e de curto prazo para pagadores, empregadores e indivíduos. As estruturas dietéticas baseadas em genes visam o metabolismo lipídico, a sinalização de saciedade e os genótipos de gasto energético, fornecendo aos indivíduos proporções de macronutrientes personalizadas que alcançam perda de gordura clinicamente significativa sem restrição calórica drástica. A prevenção do diabetes segue de perto; a estratificação de risco poligênico agora orienta a periodização de carboidratos e as prescrições de fibras que demonstravelmente reduzem as excursões de glicose pós-prandial.
Além do metabolismo, os laboratórios de neurociência estão mapeando as interações nutriente-gene que modulam as vias de neurotransmissores, impulsionando as aplicações neurológicas a um CAGR de 18,0%. Evidências iniciais sugerem que a dosagem personalizada de ômega-3 pode levar a melhores pontuações cognitivas em portadores de APOE-ε4, indicando um pipeline potencial de ofertas de saúde cerebral. Em oncologia, equipes de pesquisa exploram adjuvantes nutrigenômicos que otimizam o status de micronutrientes durante a quimioterapia; no entanto, a tração comercial permanece incipiente porque os endpoints clínicos requerem horizontes longos. Os casos de uso cardiovascular, incluindo planos personalizados de sódio e fitoesterol para genótipos hipertensivos, ganham tração em clínicas de reabilitação cardíaca que integram dieta e farmacogenômica em planos de cuidados unificados.
Por Canal de Distribuição:
Resiliência do Direto ao Consumidor Apesar dos DesafiosOs portais diretos ao consumidor retiveram 62,6% do faturamento de 2026 porque atendem às expectativas de autoatendimento dos millennials e reduzem os tempos de espera médica. As empresas agora combinam arquivos de genótipo bruto com vouchers de entrega de supermercado e integração de dados de dispositivos vestíveis, ilustrando como os ecossistemas digitais reforçam a fidelização de clientes. O aumento das leis estaduais de privacidade exige consentimento por adesão e opções granulares de exclusão de dados, mas os players transparentes convertem regras mais rígidas em sinais de confiança.
A adoção clínica está se acelerando à medida que as redes hospitalares incorporam consultas nutrigenômicas nas verificações anuais de bem-estar. O canal de prestadores de saúde, embora menor, está em um CAGR de 19,3% — mais rápido do que a média do mercado de testes de nutrigenômica — porque os pagadores reembolsam quando as intervenções reduzem demonstravelmente os custos metabólicos. Os programas de bem-estar corporativo formam um caminho híbrido: os funcionários enviam kits de saliva pelo correio, recebem planos dietéticos por meio de painéis móveis e, em seguida, compartilham métricas de risco agregadas anonimizadas com gerentes de benefícios que buscam reduzir o absenteísmo. Essas rotas combinadas aumentam a liquidez geral do mercado e amortecem os choques regulatórios em qualquer canal único.
Análise Geográfica
Mercado de Testes de Nutrigenômica da América do Norte
A América do Norte capturou 48,1% da receita global de 2026 por meio de uma combinação de pioneiros diretos ao consumidor consolidados, financiamento de capital de risco e testes de bem-estar financiados por empregadores. Os Estados Unidos abrigavam a maior parte da capacidade de sequenciamento de alto rendimento, permitindo que os provedores mantivessem ciclos de kit para relatório de 2 dias que sustentam o engajamento dos usuários. O Canadá, embora menor, beneficia-se de programas nacionais de nutrição que exploram orientações dietéticas informadas pelo genoma, mas regras rígidas de soberania de dados exigem hospedagem em nuvem doméstica, adicionando camadas de custo. A crescente classe média do México está adotando kits de microarray acessíveis, embora os padrões de pagamento direto moderem a penetração rápida.
Mercado de Testes de Nutrigenômica da Ásia-Pacífico
A Ásia-Pacífico permanece a região de crescimento mais rápido com um CAGR de 16,9%. O plano nacional de medicina de precisão da China financia parques de genômica e laboratórios estatais, acelerando a aceitação clínica do rastreamento nutrigenômico em meio a uma crescente epidemia de diabetes. O Japão capitaliza uma população envelhecida predisposta à sarcopenia; as empresas comercializam dietas equilibradas em aminoácidos ajustadas para polimorfismos em genes de síntese de proteínas musculares. A Índia, munida de uma robusta força de trabalho em tecnologia da informação, lança pacotes acessíveis de tele-nutrição baseados em painéis genéticos validados localmente que incorporam tolerância a especiarias e distribuição de macronutrientes vegetarianos. A Coreia do Sul, apesar da regulamentação precoce do direto ao consumidor, aproveita a avançada penetração de smartphones para fornecer feedback dietético orientado por inteligência artificial, forjando um modelo para integração digital.
Mercado de Testes de Nutrigenômica da EMEA e LATAM
O crescimento da Europa é moderado, porém estável, devido a regras rigorosas, mas harmonizadas, no âmbito do Regulamento do Espaço Europeu de Dados de Saúde, que incentiva a pesquisa transfronteiriça após as empresas superarem os obstáculos de consentimento. A Alemanha investe no Centro de Usabilidade e Tradução de Dados Médicos para encaminhar conjuntos de dados genômicos desidentificados a projetos de saúde pública, enquanto a França e a Itália pilotam cartões de fidelidade de supermercados vinculados a sugestões de compras correspondentes ao genótipo. O Reino Unido, agora fora da legislação da UE, experimenta aprovações em ambiente regulatório controlado que permitem que startups testem painéis combinados de nutrigenômica e microbioma intestinal dentro do acelerador de inovação do Serviço Nacional de Saúde. Fora das três principais regiões, o Oriente Médio, a África e a América Latina apresentam oportunidades de longo alcance à medida que os custos de sequenciamento caem e os sistemas de pagamento móvel amadurecem, viabilizando a adoção acelerada de aplicativos de nutrição baseados em smartphones vinculados à genômica em nuvem.
Panorama Competitivo
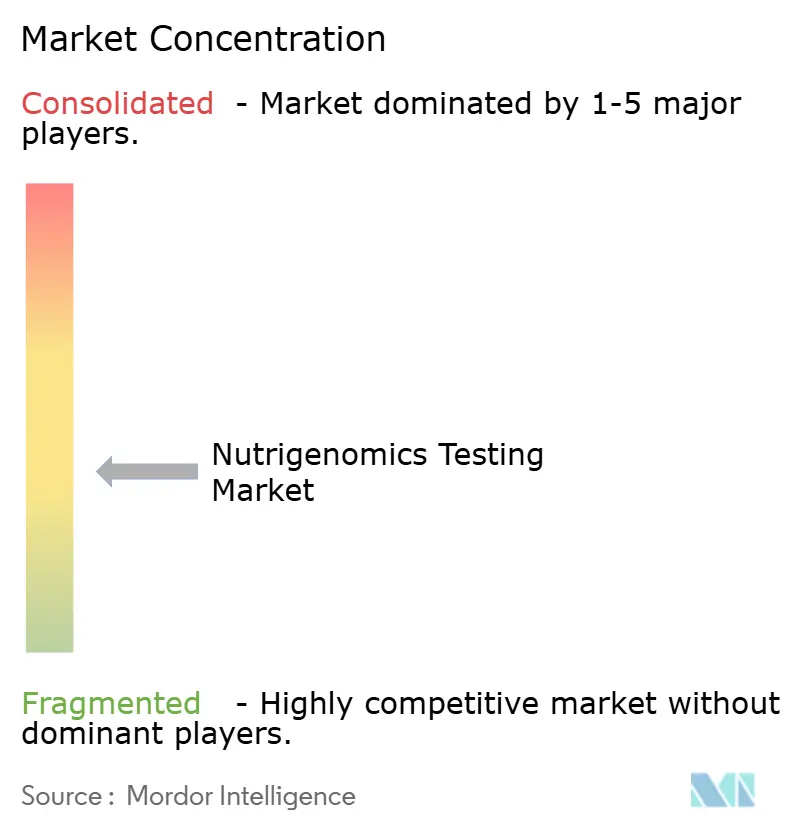
O mercado de testes de nutrigenômica é moderadamente fragmentado. Empresas legadas do direto ao consumidor como a 23andMe continuam sendo nomes familiares, mas estão se diversificando em planejamento de refeições por assinatura para compensar a saturação de kits. Especialistas de médio porte como a Nutrigenomix fazem parceria com laboratórios acadêmicos para publicar estudos de resultados que influenciam os clínicos, enquanto as startups incorporam mecanismos de IA em aplicativos de smartphone que fornecem conselhos de compras em tempo real por meio de leituras de código de barras. A integração horizontal está crescendo: os gigantes do sequenciamento Illumina e BGI agora licenciam painéis de variantes específicos para nutrição para empresas de serviços terceirizadas, capturando receita upstream enquanto evitam a exposição regulatória direta ao consumidor.
A vantagem competitiva depende cada vez mais da segurança de dados. As empresas que obtêm a certificação ISO/IEC 27001 anunciam criptografia de conhecimento zero para tranquilizar os consumidores após várias violações de alto perfil. Os pipelines de produtos estão convergindo em direção à multi-ômica: os players integram fluxos de microbioma, metaboloma e monitoramento contínuo de glicose para aconselhamento holístico, aumentando os custos de troca para os usuários. Os registros de propriedade intelectual tendem para patentes de recomendação algorítmica em vez de químicas laboratoriais, sinalizando uma mudança na captura de valor. Espera-se que a atividade de fusões e aquisições se intensifique à medida que as empresas incumbentes adquirem startups de IA especializadas em modelagem de interação nutriente-gene, acelerando o tempo de comercialização para plataformas de coaching de próxima geração.
Os movimentos estratégicos dos últimos 18 meses destacam essa evolução. O lançamento do NovaSeq X da Illumina reduziu drasticamente os custos por gigabase, permitindo que os parceiros reduzissem os preços dos kits de varejo sem erosão de margem. O array PangenomiX da Thermo Fisher visa contratos de biobancos nacionais que apoiam estudos de resultados de nutrição. A parceria de varejo da GenoPalate com a Earth Fare ilustra a diversificação de canais além do comércio eletrônico para mercearias físicas. O lançamento da Genetic Technologies em 42 países via telessaúde se alinha com os caminhos de cuidados transfronteiriços agora legitimados pelo passaporte de saúde digital da UE. Essas ações refletem um campo de jogo onde a capacidade tecnológica, a fluência regulatória e a integração de aplicativos de estilo de vida determinam conjuntamente a posição no mercado.
Líderes do Setor de Testes de Nutrigenômica
-
Nutrigenomix
-
Gene by Gene
-
23andMe
-
Viome
-
GX Sciences
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes de Nutrigenômica Empresas cobertas neste relatório
- Nutrigenomix
- DNA Life
- GX Sciences
- Genus Health
- The Gene Box
- Gene by Gene
- 23andMe
- Illumina
- Thermo Fisher Scientific
- GenePlanet
- DnaNudge
- Pathway genomics
- myDNA Inc.
- GenoPalate
- Viome
- Color Health
- EasyDNA
- Helix
Desenvolvimentos industriais recentes em Mercado de Testes de Nutrigenômica
- Maio de 2025: A Rousselot apresentou os peptídeos de colágeno Nextida GC visando a modulação do GLP-1 para controle da glicose na Vitafoods Europe 2025, expandindo as opções de ingredientes funcionais para programas de nutrigenômica.
- Março de 2025: O Regulamento do Espaço Europeu de Dados de Saúde entrou em vigor, estabelecendo regras continentais para compartilhamento de dados genômicos e gestão do consentimento.
- Janeiro de 2025: A UnitedHealthcare revisou sua política de patologia molecular do Medicare Advantage, ampliando a cobertura de NGS, mas continuando a excluir os painéis preventivos rotineiros de nutrigenômica.
- Agosto de 2024: A Illumina anunciou uma estratégia de crescimento em multi-ômica e introduziu o sistema NovaSeq X, projetando uma expansão do mercado endereçável com CAGR de 18% nesta década.
- Agosto de 2024: A Genetic Technologies lançou o portfólio de avaliação de risco geneType na plataforma EasyDNA em 42 países, usando a telessaúde para agilizar a supervisão clínica.
Mercado de Testes de Nutrigenômica Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de testes de nutrigenômica como todos os ensaios genéticos desenvolvidos em laboratório ou para uso doméstico, distribuídos por meio de ambientes clínicos ou kits diretos ao consumidor, que detectam variantes genéticas responsivas à dieta e as traduzem em orientações nutricionais personalizadas para os indivíduos.
Exclusão de Escopo: A avaliação remove as receitas provenientes de suplementos alimentares independentes, alimentos funcionais e aplicativos móveis de rastreamento de dieta que operam sem um componente de teste genético.
Visão Geral da Segmentação
- Por Tipo de Produto
- Reagentes e Kits
- Serviços
- Por Tipo de Amostra
- Saliva
- Swab Bucal
- Sangue
- Por Tecnologia
- Testes Baseados em NGS
- Microarray
- PCR e Genotipagem por SNP
- Por Aplicação
- Obesidade
- Diabetes
- Câncer
- Doença Cardiovascular
- Outros
- Por Canal de Distribuição
- Direto ao Consumidor
- Prestadores de Saúde
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram diretores de laboratório, startups de nutrigenômica, nutricionistas registrados e gestores de bem-estar corporativo na América do Norte, Europa e Ásia-Pacífico para confirmar taxas de penetração de mercado, preços médios de venda e cronogramas regulatórios. Pesquisas de acompanhamento com conselheiros genéticos refinaram as taxas de repetição de testes e as premissas de rotatividade de consumidores.
Pesquisa Documental
Iniciamos com conjuntos de dados de saúde disponíveis publicamente, como os Perfis de Doenças Não Transmissíveis da OMS, o NHANES do CDC, as tabelas de carga de doenças do Eurostat e as Estatísticas de Saúde da OCDE, que delineiam a prevalência de obesidade, diabetes e doenças relacionadas à dieta que moldam a demanda. Os analistas da Mordor Intelligence revisaram em seguida os portais da Aliança Global para Genômica e Saúde e da Coalizão de Nutrição Personalizada para obter métricas de adoção de sequenciamento de nova geração e curvas de preços.
Para comparar volumes de testes e faixas de preços em quarenta países, nossa equipe extraiu dados de registros de empresas, apresentações a investidores, comunicados da imprensa especializada e resumos de patentes utilizando D&B Hoovers e Dow Jones Factiva. As fontes citadas são ilustrativas; diversas referências adicionais de reputação foram consultadas para coleta, validação e esclarecimento de dados.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo, baseado em prevalência para demanda, converte coortes de adultos com obesidade, pré-diabetes e nutrição voltada para desempenho em um conjunto de testes endereçável. Em seguida, aplica índices de adoção específicos por região validados em entrevistas. Verificações seletivas de baixo para cima — amostras de remessas de kits e ASP médio × volumes — ajustam os totais onde surgem lacunas. Os principais insumos incluem custo de sequenciamento por megabase, pontuações de conscientização do consumidor sobre testes de DNA, cobertura de programas de bem-estar de empregadores e aprovações regulatórias anuais. A regressão multivariada, informada por essas variáveis, orienta a previsão de 2027 a 2032; limites conservadores de penetração moderam as áreas com evidências primárias escassas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação a indicadores independentes, e anomalias acionam reanálises antes da aprovação sênior. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes. Nossa equipe realiza uma revisão final antes da entrega, para que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Testes de Nutrigenômica da Mordor Intelligence Inspira Confiança nas Decisões Globais
As estimativas publicadas frequentemente variam porque alguns estudos agrupam painéis de microbioma ou sensibilidade alimentar, fixam taxas de câmbio ou aplicam curvas de crescimento uniformes.
A seleção disciplinada de escopo da Mordor Intelligence, as atualizações anuais de câmbio e a modelagem de adoção ponderada por região reduzem tais distorções.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 585,6 milhões de USD (2025) | Mordor Intelligence | |
| 519,9 milhões de USD (2024) | Consultoria Global A | Escopo mais amplo inclui kits de microbioma; validação primária limitada |
| 521,6 milhões de USD (2024) | Consultoria Regional B | CAGR uniforme de 17% aplicado globalmente sem ponderação de obesidade |
| 650 milhões de USD (2024) | Jornal Especializado C | Exclui receita de laboratório clínico; baseia-se em vendas DTC autodeclaradas |
A comparação demonstra que a Mordor Intelligence fornece uma linha de base equilibrada e transparente, vinculada a variáveis publicamente rastreáveis e a critérios disciplinados de atualização, oferecendo aos tomadores de decisão um valor confiável para o planejamento estratégico.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de testes de nutrigenômica em 2026?
O tamanho do mercado de testes de nutrigenômica atingiu 0,66 bilhões de USD em 2026 e está a caminho de 1,48 bilhões de USD até 2032.
Qual segmento detém a maior participação no mercado de testes de nutrigenômica?
Os serviços lideram com uma participação de 54,2% porque a interpretação e o aconselhamento convertem dados genéticos em programas de nutrição acionáveis.
Por que a saliva é o tipo de amostra dominante para os testes nutrigenômicos?
Os kits de saliva capturam 73,5% da receita devido à coleta indolor, transporte estável e compatibilidade com fluxos de trabalho laboratoriais automatizados.
Com que velocidade o mercado de testes de nutrigenômica está crescendo na Ásia-Pacífico?
A Ásia-Pacífico registra o CAGR regional mais rápido de 12,9% até 2032, impulsionado por iniciativas de genômica do setor público e crescente conscientização sobre doenças crônicas.
Qual mudança regulatória mais impacta o setor de nutrigenômica em 2025?
O Regulamento do Espaço Europeu de Dados de Saúde introduz regras rígidas de consentimento e localização, aumentando os custos de conformidade, mas desbloqueando a colaboração em pesquisa transfronteiriça.