
Tamanho e Participação do Mercado de Biotecnologia
Análise do Mercado de Biotecnologia por Mordor Intelligence
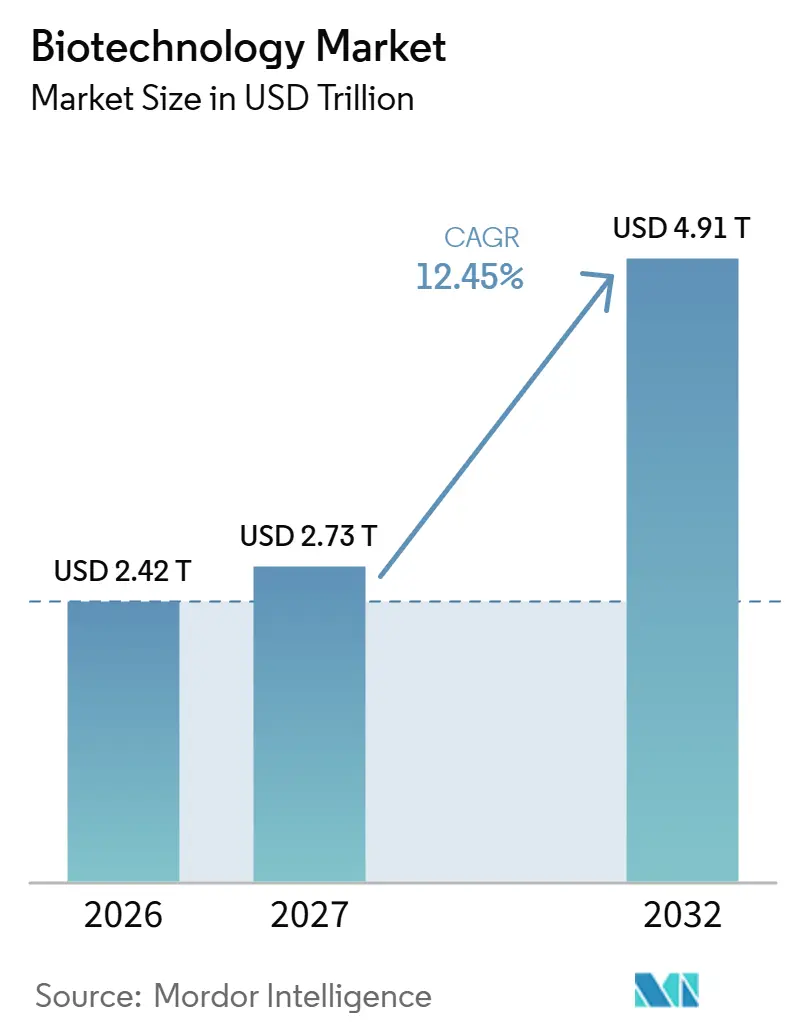
O tamanho do mercado de biotecnologia deve crescer de 2,42 trilhões de USD em 2026 para 2,73 trilhões de USD em 2027 e tem previsão de atingir 4,91 trilhões de USD até 2032, a um CAGR de 12,45% no período 2027-2032.
Visão Geral do Mercado de Biotecnologia
O crescimento comercial depende de conectar o uso terapêutico em expansão com as ferramentas e capacidades de produção necessárias para sustentá-lo. Custos de insumos de sequenciamento mais baixos ampliam o escopo potencial da pesquisa genômica, enquanto as prioridades de investimento na Índia conectam a demanda por biológicos com as ambições de fabricação doméstica. Aquisições e parcerias podem combinar capacidades analíticas, terapêuticas e de fabricação, mas o trabalho de integração e a incerteza diagnóstica vinculada à terapia podem atrasar a implantação. Para os desenvolvedores, a transição para o uso clínico pode sustentar a demanda por pesquisa e serviços de fabricação ao lado do fornecimento comercial de terapias estabelecidas.
Principais Conclusões do Relatório
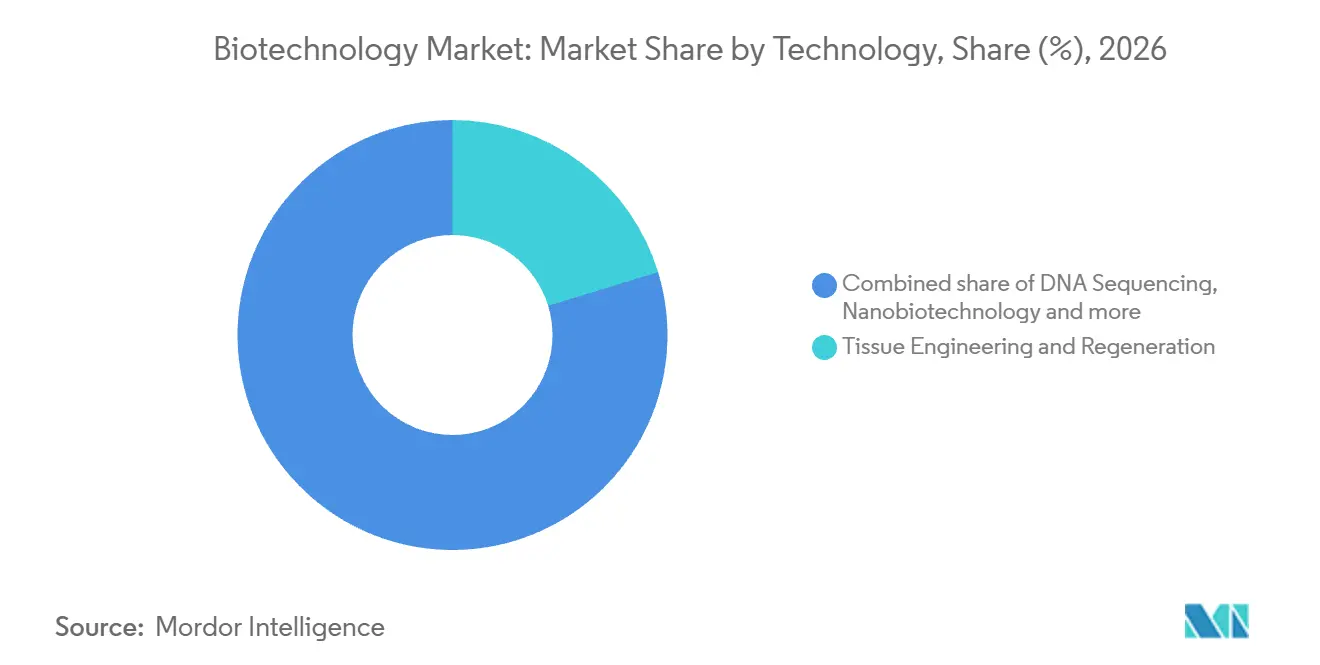
- Por tecnologia, a engenharia e regeneração de tecidos detinha uma participação de 20,28% no mercado de biotecnologia em 2026, enquanto o sequenciamento de DNA tem previsão de crescimento mais rápido, com CAGR de 21% no período 2027-2032.
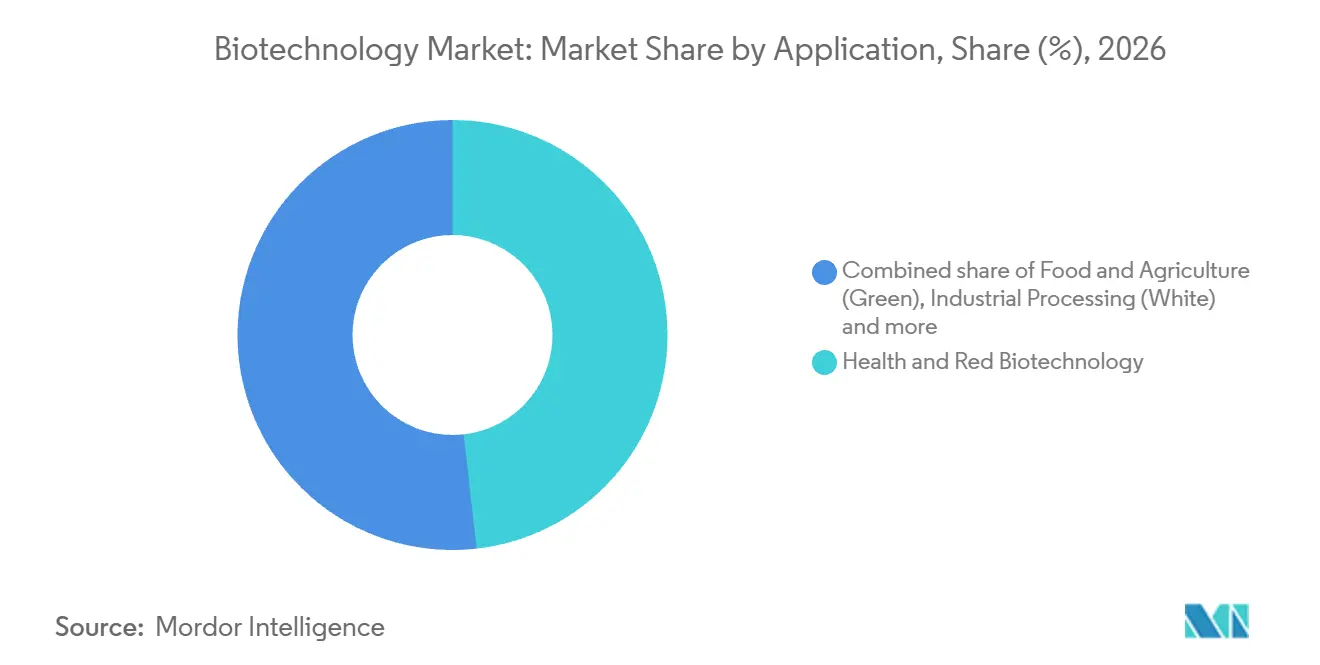
- O mix de aplicações foi liderado pela saúde e biotecnologia vermelha, com participação de 48,21% no tamanho do mercado de biotecnologia em 2026, e o segmento de bioinformática e ômicas tem previsão de liderar o crescimento com CAGR de 21,6% no período 2027-2032.
- Entre os usuários finais, as empresas de biofarmacêutica e biotecnologia lideraram com participação de 45,68% em 2026, com institutos acadêmicos e de pesquisa com previsão de crescimento mais rápido, a um CAGR de 17,1% no período 2027-2032.
- Por tipo de produto, os biofarmacêuticos detinham participação de 45,28% em 2026, enquanto o segmento de plataformas de bioinformática e software tem previsão de crescimento mais rápido, a um CAGR de 15,7% no período 2027-2032.
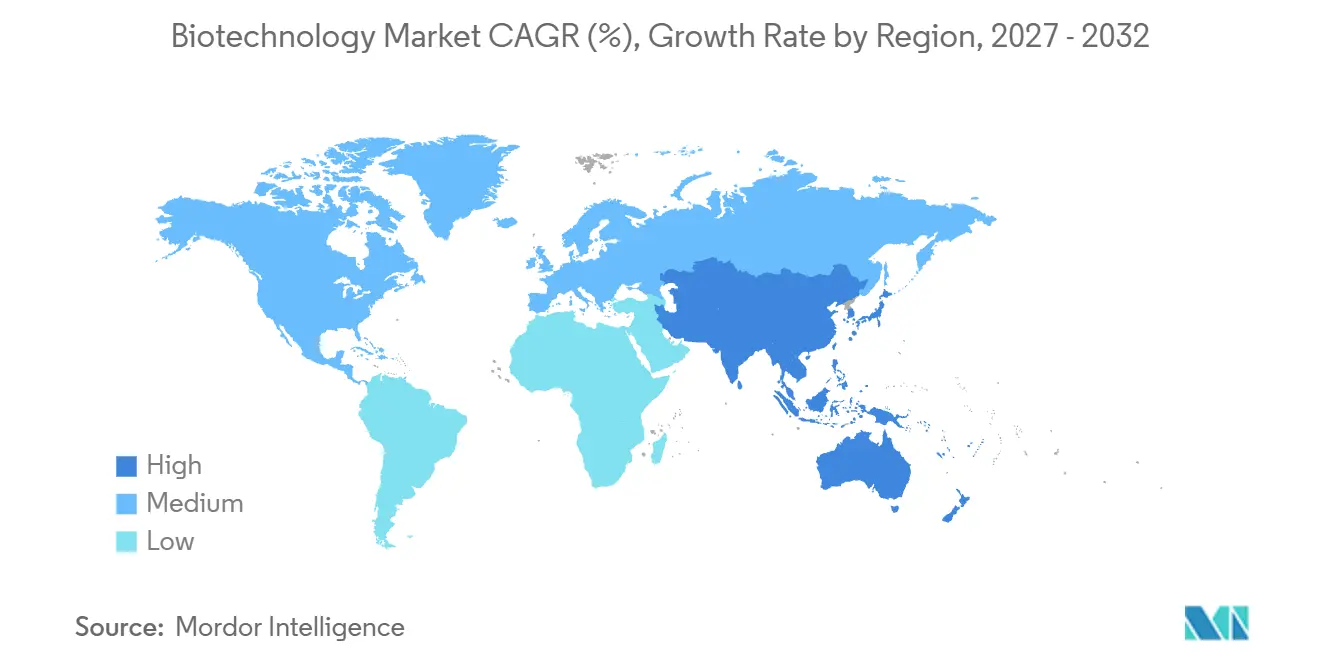
- Regionalmente, a América do Norte liderou com participação de 44,56% em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 16,4% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda acelerada por biológicos inovadores e terapêuticas baseadas em genes | +6% | Estados Unidos, Europa, Japão | Curto prazo (≤ 2 anos) |
| Rápida redução de custos no sequenciamento de alto rendimento | +4% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Estímulo governamental à bioeconomia e créditos fiscais para P&D | +3.5% | Reino Unido, Índia | Médio prazo (2-4 anos) |
| Corrida de fusões e aquisições por plataformas de descoberta de medicamentos impulsionadas por IA | +2.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Surgimento de microplantas de biofabricação sem células | +0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Materiais com carbono negativo habilitados por biologia sintética | +1% | China e França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda acelerada por biológicos inovadores e terapêuticas baseadas em genes
A demanda por biológicos inovadores pode se aprofundar à medida que uma terapia aprovada atende a múltiplas populações de tratamento definidas. A Genmab reportou 312 milhões de USD em vendas líquidas globais de EPKINLY/TEPKINLY no primeiro semestre de 2026, alta de 48% em relação ao primeiro semestre de 2025. O anticorpo biespecífico é codesenvolvido e cocomercializado com a AbbVie e está aprovado para múltiplas malignidades de células B nos Estados Unidos, na Europa e no Japão. A Genmab atribuiu o aumento das vendas ao crescimento em diversas configurações de tratamento. Para os fornecedores de biotecnologia, o crescimento nessas configurações de tratamento de células B pode aumentar a demanda por suporte de fabricação e desenvolvimento em torno de um anticorpo já aprovado.
Rápida redução de custos no sequenciamento de alto rendimento
Custos mais baixos de consumíveis de sequenciamento podem tornar menos onerosa a ampliação do escopo de um estudo genômico. A Illumina reportou um preço aproximado de 200 USD para sequenciamento de genoma completo em 2025, com base no preço de tabela apenas de consumíveis, utilizando uma célula de fluxo 25B e 100 Gb por genoma. Sua comparação situou o sequenciamento por instrumentos Solexa anteriores em cerca de 1 milhão de USD por genoma. Insumos de sequenciamento mais baratos podem suportar designs de estudos maiores, e cada genoma adicional processado utiliza os mesmos reagentes e células de fluxo. Para os fornecedores de sequenciamento, estudos maiores criam uma oportunidade de receita somente quando o volume recorrente de consumíveis mais do que compensa o menor preço por genoma.
Estímulo governamental à bioeconomia e créditos fiscais para P&D
O apoio público pode reduzir o financiamento privado necessário para levar a pesquisa em biotecnologia a programas de desenvolvimento maiores. O incentivo fiscal para P&D do Reino Unido apoia avanços qualificados em ciência ou tecnologia, sujeito a critérios de atividade, projeto e despesa. No exercício fiscal de 2026, a Índia aprovou o Conselho de Assistência à Pesquisa da Indústria de Biotecnologia como Gestor de Fundo de Segundo Nível no âmbito de seu Fundo de Pesquisa, Desenvolvimento e Inovação. Para os desenvolvedores qualificados, o incentivo fiscal pode reduzir os custos de pesquisa, enquanto a nomeação indiana cria um canal focado em biotecnologia para o financiamento público de P&D. Onde o apoio reduz o capital privado necessário por programa, os desenvolvedores podem encomendar mais trabalho de desenvolvimento e os serviços contratuais e insumos que ele consome.
Corrida de fusões e aquisições por plataformas de descoberta de medicamentos impulsionadas por IA
Aquisições focadas em IA podem expandir a demanda por serviços de descoberta ao conectar capacidades analíticas com execução laboratorial e pesquisa em oncologia. Em maio de 2026, a IQVIA adquiriu determinados ativos de serviços de descoberta da Charles River, incluindo 5 sítios de descoberta de medicamentos in vitro e uma plataforma de IA para pequenas moléculas. Até março de 2026, a AstraZeneca identificou sua aquisição da Modella AI ao lado das parcerias com Tempus e Pathos dentro de sua estratégia multimodal de P&D em oncologia.[1] Essas transações ilustram diferentes rotas para combinar serviços experimentais com capacidades computacionais, em vez de um único modelo de plataforma padronizado. O valor comercial depende, portanto, de conectar as capacidades adquiridas a um fluxo de trabalho de pesquisa utilizável, além da simples propriedade de um modelo de IA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de especialistas em sistemas de uso único para bioprocessamento | -2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atraso regulatório em diagnósticos complementares multi-ômicos | -1.5% | Estados Unidos, Europa | Médio prazo (2-4 anos) |
| Aumento dos controles de exportação biogeopolíticos sobre dados genéticos | -1% | Estados Unidos, China | Curto prazo (≤ 2 anos) |
| Volatilidade no financiamento de capital de risco para startups exclusivamente de plataforma | -0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de especialistas em sistemas de uso único para bioprocessamento
A escassez de especialistas pode restringir a velocidade com que os fabricantes biofarmacêuticos colocam sistemas de uso único em produção confiável. Para esses operadores, substituir hardware não resolve por si só o trabalho de conectar um conjunto descartável ao processo circundante. Quando a expertise em integração é escassa, uma nova configuração de produção pode exigir mais tempo de engenharia antes de poder ser utilizada de forma consistente. Essa restrição pode reduzir o valor comercial imediato de capacidade adicional, especialmente quando os planos de fabricação dependem da transferência rápida de um processo para a produção. Os fabricantes podem desenvolver expertise em integração paralelamente à implantação de equipamentos, mas isso requer recursos antes que a produção extra esteja disponível. O trabalho especializado necessário para tornar cada instalação utilizável pode, consequentemente, atrasar a ativação de capacidade e a demanda associada por insumos de produção.
Atraso regulatório em diagnósticos complementares multi-ômicos
A orientação limitada de padrões pode dificultar a tradução de diagnósticos complementares multi-ômicos em um plano de implantação clínica definido. Uma revisão da Discover Oncology de 2025 identificou orientação limitada de padrões para diagnósticos complementares baseados em ômicas integrais a nanoterápias personalizadas. Para um desenvolvedor que vincula um diagnóstico a um tratamento personalizado, o pacote de evidências precisa conectar medições biológicas combinadas com a decisão de tratamento pretendida. Onde esse caminho não está claro, trabalhos adicionais de esclarecimento e validação podem aumentar o esforço necessário para avançar em direção ao uso clínico. Isso pode restringir a demanda de desenvolvedores de terapias que buscam um diagnóstico que se encaixe em um caminho de implantação definido. O desenvolvimento vinculado à terapia pode, portanto, acarretar um custo de sincronização, com a prontidão diagnóstica afetando quando a oferta clínica combinada pode avançar em direção à comercialização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Redes de Tratamento e Sequenciamento Clínico Moldam a Escala ComercialA engenharia e regeneração de tecidos representou uma participação de 20,28% no tamanho do mercado de biotecnologia em 2026. A Japan Tissue Engineering reportou 111 pedidos de seu produto de cartilagem cultivada autóloga JACC no período de abril a junho de 2026 e contratos com 143 instalações em 29 de julho de 2026.[2] Este exemplo japonês conecta um produto regenerativo a uma rede de tratamento definida, tornando o alcance clínico parte de seu modelo de comercialização. Para os produtores, ampliar os relacionamentos com instalações pode criar uma rota para pedidos adicionais ao lado da capacidade subjacente de fabricação de tecidos. A oportunidade comercial depende, portanto, de conectar a produção especializada com os locais de tratamento pelos quais os pacientes podem receber o produto.
O sequenciamento de DNA tem previsão de ser o segmento tecnológico de crescimento mais rápido, com CAGR de 21% no período 2027-2032. A Illumina reportou 775 milhões de USD em receita de consumíveis de sequenciamento no segundo trimestre de 2026, alta de 5% em relação ao mesmo período do ano anterior em base reportada. O volume de alto rendimento impulsionou a maior parte desse crescimento, enquanto a expansão da base instalada de NovaSeq X apoiou o uso de consumíveis. A empresa instalou mais de 95 instrumentos NovaSeq X naquele trimestre e reportou vários pedidos de capacidade de múltiplas unidades de clientes clínicos, incluindo para novos ensaios. A expansão de programas clínicos pode, portanto, conectar a demanda por instrumentos com o trabalho contínuo de sequenciamento necessário para executar pesquisas no rendimento exigido.

Por Aplicação:
Programas Terapêuticos Ancoram a Demanda à Medida que a Adoção da Genômica se AmpliaA saúde e a biotecnologia vermelha representaram uma participação de 48,21% no mercado de biotecnologia em 2026. O pipeline global de terapia celular e gênica de 2026 incluiu 383 ensaios clínicos ativos, com estudos de Fase I e II representando 95% desse pipeline. Globalmente, 17 produtos de terapia celular e gênica receberam aprovação no primeiro semestre de 2026. Os fornecedores que atendem a aplicações de saúde podem, consequentemente, abordar o trabalho de desenvolvimento clínico e as capacidades necessárias para o fornecimento comercial, com o suporte a programas em estágio inicial criando uma oportunidade de serviço ao lado da fabricação para terapias celulares e gênicas aprovadas.
O segmento de bioinformática e ômicas tem previsão de ser o segmento de aplicação de crescimento mais rápido, com CAGR de 21,6% no período 2027-2032. A SOPHiA GENETICS tinha 542 clientes de genômica principal em 30 de junho de 2026, em comparação com 490 um ano antes. Uma base de clientes mais ampla pode expandir o alcance organizacional da interpretação genômica, criando oportunidades em torno de como as informações biológicas são utilizadas. O processamento industrial tem um foco de aplicação diferente, ilustrado pelo desenvolvimento de enzimas da Bestzyme, subsidiária da GenScript Biotech Corporation, para usos em biocombustíveis, alimentos e bebidas e alimentação animal. Essas aplicações favorecem capacidades distintas dos fornecedores, com a adoção da genômica centrada na interpretação e a biotecnologia industrial abordando requisitos de processamento definidos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Portfólios de Desenvolvimento e Aquisição Institucional Sustentam a DemandaAs empresas de biofarmacêutica e biotecnologia foram o maior segmento de usuários finais, com participação de 45,68% em 2026. No desenvolvimento de medicamentos, mais de 12.900 medicamentos estavam em desenvolvimento clínico em todo o mundo em 2025, com três quartos dedicados a doenças não transmissíveis. A IQVIA reportou que o financiamento biofarmacêutico de 2025 e os gastos com P&D de grandes farmacêuticas estavam acima dos níveis pré-pandemia, embora ambos tenham desacelerado em relação a 2024. Essa atividade de desenvolvimento pode criar demanda por suporte especializado de pesquisa antes que um medicamento individual chegue ao uso comercial. O financiamento disponível pode, consequentemente, definir o ritmo de gastos para uma grande base de clientes de serviços de desenvolvimento, separando a escala do programa de pesquisa do momento da receita do fornecedor.
Os institutos acadêmicos e de pesquisa têm previsão de ser o segmento de usuários finais de crescimento mais rápido, com CAGR de 17,1% no período 2027-2032. Em 18 de setembro de 2026, o NIH concedeu à Universidade do Sul da Califórnia financiamento para um projeto no qual seu Keck Genomics Core busca adquirir um sistema Illumina NovaSeq X Plus. O prêmio conecta o financiamento institucional a um projeto definido de aquisição de instrumentos, criando uma rota concreta para a demanda de pesquisa. As CMOs e CROs formam outro canal de compradores, com a Charles River atendendo a uma base de clientes global, incluindo essas organizações, por meio de serviços de pesquisa, desenvolvimento de medicamentos e suporte à fabricação. O investimento acadêmico pode gerar oportunidades discretas de instrumentos, enquanto as organizações de pesquisa e fabricação criam um canal separado para demanda especializada de serviços.
Por Tipo de Produto:
Medicamentos Estabelecidos e Fluxos de Trabalho Analíticos Capturam ValorOs biofarmacêuticos foram o maior segmento de produtos, com participação de 45,28% em 2026. A Merck reportou vendas globais de Keytruda e Keytruda Qlex de 31,68 bilhões de USD em 2025, em comparação com 29,48 bilhões de USD em 2024. A escala comercial desses medicamentos baseados em anticorpos ilustra como uma franquia terapêutica estabelecida pode concentrar receita substancial em torno de produtos definidos e seu fornecimento contínuo. Para produtores e fornecedores biofarmacêuticos, isso cria um caso de negócio para capacidades que sustentam a produção comercial, com a captura de valor vinculada às vendas de um medicamento específico, e não à contagem de projetos de pesquisa.
O segmento de plataformas de bioinformática e software tem previsão de ser o segmento de produtos de crescimento mais rápido, com CAGR de 15,7% no período 2027-2032. A SOPHiA GENETICS realizou 115.000 análises no SOPHiA DDM no segundo trimestre de 2026, alta de 22% em relação ao mesmo período do ano anterior. A oportunidade comercial de uma plataforma pode crescer por meio de trabalho analítico repetido realizado dentro de um ambiente de software existente. Os equipamentos e consumíveis de bioprocessamento seguem uma ligação de produção diferente, ilustrada pela expansão de capacidade de uso único concluída em junho de 2025 pela Sartorius Stedim Biotech S.A. em Aubagne, França. Escalar o uso analítico e expandir a produção de consumíveis envolvem investimentos operacionais diferentes, permitindo que os fornecedores abordem fluxos de trabalho digitais e capacidade de processo físico por meio de capacidades distintas.
Análise Geográfica
Mercado de Biotecnologia da América do Norte
A América do Norte detinha uma participação de 44,56% no mercado de biotecnologia em 2026. A Amgen, produtora de terapêuticas, reportou 25,7 bilhões de USD em vendas de produtos nos Estados Unidos em seu portfólio em 2025. Em maio de 2026, a Micron Biomedical inaugurou uma instalação de fabricação com mais de 26.000 pés quadrados em Alpharetta, Geórgia, para sua tecnologia de vacinas e terapêuticas dissolvíveis. O sítio foi inaugurado com equipamentos para design e produção em escala, posicionando a empresa para ensaios clínicos pivotais. As receitas de medicamentos estabelecidos e a infraestrutura especializada para desenvolvimento clínico criam diferentes oportunidades para fornecedores, vinculando a base comercial da região ao trabalho de fabricação necessário para avançar tecnologias terapêuticas adicionais.
Mercado de Biotecnologia da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com CAGR de 16,4% no período 2027-2032. O Conselho de Desenvolvimento Econômico de Singapura atraiu investimentos no setor de ciências biomédicas em 2025, com expectativa de criar 1.775 empregos nos 5 anos seguintes. Em 1º de fevereiro de 2026, a Índia anunciou o Biopharma SHAKTI para construir um ecossistema de produção doméstica para biológicos e biossimilares e desenvolver o país como um polo de fabricação biofarmacêutica. Para os fornecedores de bioprocessamento, a oportunidade de crescimento reside em conectar equipamentos de produção com mão de obra de bioprocessamento e desenvolvimento de processos, ajudando os investidores a transformar compromissos de capital em capacidades de fabricação utilizáveis.
Na Europa, a União Europeia recebeu 7% do investimento global de capital de risco em biotecnologia de saúde de 2015 até junho de 2025. No Oriente Médio, a Estratégia Nacional de Biotecnologia da Arábia Saudita, lançada em 2024, prioriza a localização da fabricação de vacinas ao lado da fabricação biofarmacêutica, pesquisa em genômica e terapia gênica, e biotecnologia agrícola. Na África, a OMS África e o Instituto Internacional de Vacinas assinaram um acordo em agosto de 2025 cobrindo pesquisa de vacinas, ensaios, capacidade regulatória, transferência de tecnologia, fabricação local e desenvolvimento de mão de obra. Na América do Sul, Argentina e Brasil expandiram a capacidade de produção de plataformas de mRNA por meio de transferência de tecnologia e parcerias de fabricação durante 2024-2025. O dado da UE diz respeito ao acesso a capital de risco, enquanto as prioridades sauditas, o acordo africano e a expansão de capacidade na Argentina e no Brasil apontam para oportunidades para parceiros tecnológicos que constroem capacidades de fabricação local.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de desenvolvedores de proteínas terapêuticas biossimilares bem caracterizadas que buscam entrada em países adicionais. A comparação centra-se em evidências de produto de referência, justificativa científica para abordagens alternativas e requisitos de estudos clínicos locais. A orientação de consideração antecipada do Japão de maio de 2026 permite a consideração caso a caso da omissão de estudos de eficácia quando evidências específicas do produto suportam a biossimilaridade. O marco regulatório de 2025 da Argentina para produtos biológicos bem caracterizados especificados inclui recrutamento clínico local e centros de pesquisa autorizados pela ANMAT.
Tabela Regulatória
| Fator de decisão | México | Alemanha | Japão | Arábia Saudita | África do Sul | Argentina |
|---|---|---|---|---|---|---|
| Autoridade principal | COFEPRIS | Autorização da Comissão Europeia com base na recomendação do CHMP | Agência de Produtos Farmacêuticos e Dispositivos Médicos | Autoridade Saudita de Alimentos e Medicamentos | Autoridade Regulatória de Produtos de Saúde da África do Sul | ANMAT |
| Instrumentos ou diretrizes principais | NOM-257-SSA1-2014 | Diretriz de biossimilares da UE e consulta de revisão até 31 de outubro de 2026 | Orientação de biossimilares de consideração antecipada de maio de 2026 | Orientação de qualidade e comparabilidade de biossimilares, versão 2.0, em vigor desde 17 de agosto de 2025 | Orientação de qualidade, não clínica e clínica de biossimilares, versão 2, atualizada em 15 de dezembro de 2025 | Disposição 1741/2025, em vigor desde 18 de março de 2025 |
| Efeito comercial | Estudos de biocomparabilidade ao utilizar um medicamento de referência | Estudos de comparabilidade específicos do produto, por etapas, em relação a um medicamento de referência | Omissão condicional de estudos de eficácia com evidências de qualidade e PK ou PD e consulta caso a caso | Dados independentes de qualidade e fabricação mais trabalho comparativo de qualidade | Alternativas justificadas científica e tecnicamente; possíveis solicitações de evidências adicionais | Recrutamento argentino estatisticamente significativo; centros clínicos autorizados pela ANMAT |
| Atratividade atual da política | Média | Média | Alta | Média | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
A classificação média do México e a perspectiva de Sem alteração refletem o requisito em vigor da NOM-257-SSA1-2014 para estudos de biocomparabilidade quando os requerentes utilizam um medicamento de referência. A classificação média da Alemanha e a perspectiva de Sem alteração refletem a diretriz de comparabilidade da UE em vigor durante a consulta até 31 de outubro de 2026 sobre uma substituição não adotada. A classificação alta do Japão e a perspectiva de Sem alteração baseiam-se na orientação emitida em 18 de maio de 2026, permitindo a omissão de estudos de eficácia após consulta caso a caso com a PMDA. Evidências de qualidade específicas do produto e de PK ou PD devem estabelecer a biossimilaridade e demonstrar que as diferenças não afetam a eficácia, a segurança ou a imunogenicidade. A classificação média da Arábia Saudita e a perspectiva de Sem alteração refletem a versão 2.0 da SFDA, em vigor desde 17 de agosto de 2025, que exige dados independentes de qualidade e fabricação mais um exercício comparativo de qualidade. A classificação média da África do Sul e a perspectiva de Sem alteração refletem a versão 2 da SAHPRA, atualizada em 15 de dezembro de 2025, que permite alternativas justificadas científica e tecnicamente e permite que a autoridade solicite informações adicionais. A classificação baixa da Argentina e a perspectiva de Sem alteração refletem os requisitos de recrutamento local e de centros clínicos autorizados pela ANMAT sob a Disposição 1741/2025, em vigor desde 18 de março de 2025.
Etapas da Cadeia de Valor
A comparação acompanha as atividades de biotecnologia desde a caracterização genética, passando pelo desenvolvimento de cultura celular e produção, até a purificação e transferência estéril. A Illumina fornece instrumentos de sequenciamento e arranjo, reagentes, células de fluxo, preparação de bibliotecas, ferramentas de análise e serviços para aplicações de pesquisa e clínicas. A Thermo Fisher Scientific fornece produtos de bioprocessamento abrangendo cultura, biorreatores, purificação, gestão de fluidos e serviços técnicos. Essas funções criam diferentes oportunidades de receita, com plataformas analíticas monetizando o trabalho experimental e fornecedores de processos apoiando a transição para a produção.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Caracterização genética | Fornecedores de plataformas de sequenciamento e arranjo, como a Illumina | Vendas de instrumentos e consumíveis; serviços associados | Adequar o rendimento da plataforma ao volume do estudo | Selecionar níveis de rendimento em torno da demanda de amostras do estudo |
| Desenvolvimento e produção de cultura celular | Fornecedores de biorreatores e cultura celular, como a Thermo Fisher Scientific | Vendas de equipamentos e produtos de cultura celular; serviços técnicos | Manter a consistência do processo em diferentes escalas de produção | Desenvolver condições de cultura antes de transferir o processo para uma escala maior |
| Purificação e transferência estéril | Fornecedores de purificação e gestão de fluidos, como a Thermo Fisher Scientific | Vendas de produtos de purificação e conjuntos de uso único; serviços técnicos | Coordenar a purificação do produto com o manuseio estéril de materiais | Projetar a purificação e a transferência de fluidos como um fluxo de trabalho de produção conectado |
| Fonte: Mordor Intelligence | ||||
Uma venda de instrumentos e o fornecimento de consumíveis criam diferentes exposições de receita para os fornecedores de biotecnologia. As compras recorrentes de consumíveis vinculam os ganhos à atividade laboratorial ou de produção, enquanto os serviços técnicos podem gerar honorários pela adequação de produtos aos requisitos do processo. Adicionar capacidade de produção pode, consequentemente, criar oportunidades de ganho para os fornecedores em cultura, purificação e transferência estéril, estendendo a captura de valor além da transação inicial de equipamentos.
Cenário Competitivo
A concorrência está dispersa entre serviços de fabricação, franquias terapêuticas e biossoluções industriais, com empresas estabelecidas ocupando diferentes partes do setor. A Thermo Fisher Scientific Inc. concluiu sua aquisição do sítio de envase e embalagem estéril da Sanofi em Ridgefield, Nova Jersey, em setembro de 2025, mantendo a produção das terapias da Sanofi. A Biogen Inc. codesenvolveu e cocomercializa o LEQEMBI com a Eisai. A Novozymes A/S, que opera sob o nome Novonesis, desenvolve biossoluções usando microbiologia e fermentação industrial, incluindo biossoluções animais. Abrir Ridgefield para clientes adicionais de farmacêutica e biotecnologia ao lado da Sanofi posiciona a Thermo Fisher para competir pelo trabalho de envase e embalagem de desenvolvedores externos.
A Vertex Pharmaceuticals Inc. comercializa o JOURNAVX, um inibidor oral de sinal de dor de primeira classe, ilustrando uma posição comercial no tratamento da dor aguda. A aquisição da CureVac pela BioNTech SE em 2025 adicionou tecnologias complementares de design e entrega de mRNA, expandindo as capacidades disponíveis para seus programas de biotecnologia. Em 2025, a parceria separada da BioNTech com a Bristol Myers Squibb combinou o codesenvolvimento e a cocomercialização do pumitamig com custos e lucros igualmente compartilhados. A BioNTech reteve os direitos comerciais totais nos Estados Unidos para o pumitamig, de modo que o compartilhamento dos gastos de desenvolvimento não exigiu a cessão de sua posição comercial naquele mercado.
Em julho de 2026, o FDA aprovou a dosagem de iniciação subcutânea LEQEMBI IQLIK da Eisai e da Biogen para adultos nos Estados Unidos com comprometimento cognitivo leve ou demência leve devido à doença de Alzheimer. A Biogen reportou vendas globais no mercado de LEQEMBI de 184 milhões de USD no segundo trimestre de 2026, alta de 15% em relação ao mesmo período do ano anterior.[3] A iniciação utiliza 500 mg semanais como 2 injeções de 250 mg, com manutenção de 360 mg semanais permitida após 18 meses de tratamento intravenoso ou subcutâneo. Os pacientes podem alternar entre LEQEMBI intravenoso e subcutâneo ao longo do tratamento, tornando o regime aprovado adaptável às necessidades de administração em mudança. Para os desenvolvedores de terapias para o Alzheimer, essa flexibilidade cria um referencial competitivo abrangendo a prescrição inicial e a transição posterior para manutenção.
Líderes do Setor de Biotecnologia
-
Thermo Fisher Scientific Inc.
-
Biogen Inc.
-
Novozymes A/S
-
Vertex Pharmaceuticals Inc.
-
BioNTech SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biotecnologia Empresas cobertas neste relatório
- Amgen Inc.
- Biogen Inc.
- Gilead Sciences Inc.
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Regeneron Pharmaceuticals Inc.
- Moderna Inc.
- BioNTech SE
- Vertex Pharmaceuticals Inc.
- CSL Ltd.
- Lonza Group AG
- Novozymes A/S
- Catalent Inc.
- Charles River Laboratories International Inc.
- Genmab A/S
- CRISPR Therapeutics AG
- Editas Medicine Inc.
- Intellia Therapeutics Inc.
- Sangamo Therapeutics Inc.
- Alnylam Pharmaceuticals Inc.
- Sarepta Therapeutics Inc.
- Bluebird Bio Inc.
- Ginkgo Bioworks Holdings Inc.
- Zymergen Inc.
- Twist Bioscience Corp.
Principais Oportunidades para Participantes do Mercado
A comparação contrasta o suporte ao investimento em biotecnologia do Reino Unido com o Modelo de Acesso a Terapia Celular e Gênica (CGT) ativo do CMS nos Estados Unidos, inicialmente focado em terapias gênicas para anemia falciforme. O governo do Reino Unido anunciou o Portfólio de Grandes Investimentos em Ciências da Vida em 14 de abril de 2026, e sua orientação de agosto de 2026 estabelece a elegibilidade para empresas de medicamentos qualificadas com registro ou estabelecimento no Reino Unido. A elegibilidade requer um compromisso mínimo de investimento por 3 anos, 3 anos de demonstrações financeiras auditadas, proteções de fundos públicos e pelo menos um projeto elegível iniciando dentro de 12 meses. O Piloto do Fundo de Investimento em P&D Transformacional em Ciências da Vida (TRIF) tem como alvo projetos de capital de P&D de empresa única dependentes de subsídio no Reino Unido, sujeitos a custos elegíveis mínimos, prêmios limitados e controles de subsídio.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Portfólios de fabricação de biológicos no Reino Unido | A rota de suporte ao portfólio inclui fabricação de medicamentos | Fabricantes biofarmacêuticos qualificados | Coordenar projetos de capacidade elegíveis em um portfólio de investimentos de 3 anos | Compromisso mínimo de investimento e elegibilidade financeira | Fabricantes de medicamentos qualificados registrados no Reino Unido |
| Portfólios de P&D de medicamentos de biotecnologia no Reino Unido | A mesma rota de suporte inclui investimentos em P&D | Desenvolvedores de medicamentos de biotecnologia qualificados | Construir um portfólio de P&D coerente com um projeto elegível iniciando dentro de 12 meses | Histórico financeiro auditado e proteção de fundos públicos | Investidores qualificados em P&D de medicamentos com estabelecimento no Reino Unido |
| Instalações de P&D de biotecnologia no Reino Unido dependentes de subsídio | A captação contínua do TRIF vai até 31 de março de 2028 ou até a alocação dos fundos disponíveis | Investidores qualificados em capital de P&D de ciências da vida de empresa única | Estruturar um projeto de capital qualificado em torno da dependência demonstrada de subsídio | Custos mínimos de projeto elegível e suporte de subsídio limitado | Investidores qualificados em capital de P&D de ciências da vida no Reino Unido |
| Acesso ao Medicaid dos EUA para terapias gênicas para anemia falciforme | O Modelo de Acesso a Terapia Celular e Gênica estava ativo com 34 participantes do Medicaid em 30 de setembro de 2026 | Agências estaduais do Medicaid considerando contratos de terapia negociados | Alinhar as ofertas de acesso à terapia com contratos estaduais negociados | Preços elevados de tratamento podem sobrecarregar os orçamentos estaduais | Fabricantes participantes de terapia gênica, como a Vertex Pharmaceuticals Inc. |
| Fonte: Mordor Intelligence | |||||
A abertura central é o acesso aos pagadores do Medicaid para terapias gênicas para anemia falciforme por meio do Modelo de Acesso CGT. O CMS listou 34 participantes estaduais em 30 de setembro de 2026, incluindo o Distrito de Columbia e Porto Rico. As agências estaduais do Medicaid decidem se assinam o contrato negociado com o fabricante. Os fabricantes, portanto, precisam transformar os termos negociados centralmente em acordos no nível da agência, tornando a aceitação de cada estado o passo comercial decisivo nessa via de acesso ao pagador.
Desenvolvimentos industriais recentes em Mercado de Biotecnologia
- Ago 2026: A Gilead Sciences iniciou as obras de sua instalação de biológicos Chess em Foster City, Califórnia, com conclusão prevista para 2029.
- Ago 2026: A Genentech, membro do Grupo Roche, anunciou planos de investir aproximadamente 750 milhões de USD em uma instalação de fabricação de envase e embalagem de dispositivos em seu campus em Hillsboro, Oregon.
- Mai 2026: A Micron Biomedical anunciou a grande inauguração de sua instalação em Alpharetta, Geórgia, para tecnologia de vacinas e terapêuticas dissolvíveis, posicionando a empresa para ensaios clínicos pivotais.
Mercado de Biotecnologia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de biotecnologia mede a receita global anual de produtos e serviços de biotecnologia vendidos a clientes comerciais, de pesquisa, de saúde, agrícolas e ambientais. Abrange produtos, ferramentas, equipamentos, serviços e software baseados em biotecnologia utilizados em saúde, alimentos e agricultura, processamento industrial, aplicações ambientais e análise de dados biológicos.
Exclusões de escopo: Genéricos tradicionais de pequenas moléculas, agentes de proteção de culturas puramente químicos e produtos e serviços não biotecnológicos vendidos pelos compradores do mercado de biotecnologia estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- Sequenciamento de DNA
- Nanobiotecnologia
- Engenharia e Regeneração de Tecidos
- Tecnologia de PCR
- Fermentação
- Cromatografia
- Tecnologias de Amplificação Gênica
- Biologia Sintética
- Ferramentas de CRISPR e Edição Gênica
- Biochips e Microarrays
- Outros
- Por Aplicação
- Saúde e Biotecnologia Vermelha
- Biofármacos
- Diagnósticos
- Terapia Gênica
- Medicina Personalizada
- Alimentos e Agricultura (Verde)
- Processamento Industrial (Branco)
- Meio Ambiente e Recursos Naturais (Cinza)
- Bioinformática e Ômica
- Outros
- Saúde e Biotecnologia Vermelha
- Por Usuário Final
- Empresas de Biopharma e Biotecnologia
- CMOs e CROs
- Institutos Acadêmicos e de Pesquisa
- Hospitais e Centros de Diagnóstico
- Corporações Agrícolas
- Agências Ambientais e ONGs
- Por Tipo de Produto
- Biofármacos
- Equipamentos e Consumíveis de Bioprocessamento
- Reagentes e Kits
- Bioserviços
- Plataformas e Softwares de Bioinformática
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os Indicadores de Desenvolvimento Mundial do Banco Mundial fornecem contexto entre países sobre gastos em pesquisa e desenvolvimento, patentes e produção científica, enquanto os metadados de seus indicadores esclarecem como os insumos de pesquisa e desenvolvimento são coletados e definidos. O PATENTSCOPE da OMPI ajuda a rastrear a atividade de patentes publicadas, e trabalhos revisados por pares, como A Perspective on the Economic Valorization of Gene Manipulated Biotechnology, ajudam a explicar como as aplicações médicas, agrícolas, industriais e ambientais podem seguir diferentes caminhos de comercialização.
Registros de empresas públicas, relatórios anuais auditados, materiais para investidores e imprensa de negócios de reputação podem adicionar verificações de receita de segmento, capacidade, lançamento de produto, aquisição e gastos de capital, com esses fatos reconciliados com o conjunto definido de vendas de fornecedores, em vez de tratados como um total de mercado. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa estruturado de entrevistas incluiria fornecedores de produtos e serviços de biotecnologia, compradores biofarmacêuticos, organizações de pesquisa acadêmica, desenvolvedores contratuais, clientes de saúde e usuários agrícolas, industriais e ambientais, com executivos, líderes funcionais e gerentes representados na APAC, EMEA e nas Américas. Entrevistas e uma pesquisa curta testariam estimativas secundárias, limites de compra, cronograma e atribuições de segmento, enquanto diferenças não resolvidas seriam registradas e trianguladas com divulgações de fornecedores, práticas de compra de compradores e indicadores independentes antes de informar as estimativas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 20% | APAC: 40% |
| Nível médio: 43% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo da receita anual dos fornecedores de produtos e serviços de biotecnologia vendidos a clientes em todo o mundo, depois verifica componentes selecionados por meio de consolidações de receita de fornecedores e preço médio de venda amostrado multiplicado pelo volume de vendas. Ele rastreia cinco indicadores práticos: gastos em pesquisa e desenvolvimento em biotecnologia para intensidade de financiamento, programas clínicos ativos e aprovações de produtos para demanda de saúde, atividade de patentes para desenvolvimento de tecnologia, capacidade de bioprocessamento divulgada para capacidade de produção e receitas de segmento de fornecedores para vendas comerciais. A geografia e os segmentos de mercado seguem a cobertura global do relatório e suas classificações de produto, tecnologia, aplicação e usuário final. As participações de segmento são construídas a partir de vendas de segmento reportadas, quando disponíveis, e, caso contrário, a partir de divulgações de produtos comparáveis, indicadores de atividade e verificações cruzadas com o total, com cada participação atribuída revisada por analistas em relação ao total. A análise de cenários leva esses impulsionadores adiante sob caminhos alternativos de adoção, financiamento e capacidade, e qualquer indicador ausente é preenchido com a medida pública comparável mais prxima, enquanto seu ano e cobertura permanecem explícitos. Entrevistas com fornecedores e usuários relevantes testariam suposições no nível das variáveis e a direção das previsões, enquanto as verificações seletivas de baixo para cima sinalizariam lacunas que precisam de mais evidências.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa com divulgações independentes de receita de fornecedores, indicadores de patentes e pesquisa, atividade clínica e de produtos e verificações seletivas de canal ou fornecedor, depois investigam valores discrepantes e variâncias antes da aprovação. Um segundo analista revisa o limite do mercado, os principais insumos, os cálculos e a consistência dos segmentos, e o analista principal resolve quaisquer anomalias sinalizadas. O recontato com os respondentes é acionado quando suas explicações conflitam com as divulgações ou quando uma suposição material muda. As evidências são atualizadas anualmente, atualizadas entre ciclos para eventos materiais de mercado e revisadas novamente em uma nova passagem pré-entrega.
Tamanho do Mercado de Biotecnologia da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de biotecnologia mede a receita global anual de produtos e serviços de biotecnologia vendidos a clientes comerciais, de pesquisa, de saúde, agrícolas e ambientais.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações de segmento são construídas a partir de vendas de segmento reportadas, quando disponíveis, e, caso contrário, a partir de divulgações de produtos comparáveis, indicadores de atividade e verificações cruzadas com o total, com cada participação atribuída revisada por analistas em relação ao total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,73 T USD (2027) | |
| Consultoria Global A | 2,1 T USD (2025) | Em sua base de 2025, esta estimativa está 23,1% abaixo do valor de 2027 deste relatório de 2,73 T USD, 2 anos depois. Seu valor publicado é um total do ano base anterior, portanto, o crescimento intermediário não está refletido no valor reportado. |
| Consultoria Global B | 809,3 B USD (2025) | Em sua base de 2025, esta estimativa está 70,4% abaixo do valor de 2027 deste relatório de 2,73 T USD, 2 anos depois. Sua taxonomia de produtos publicada lista instrumentos, reagentes e software/serviços, mas nenhuma categoria de produto biofarmacêutico. |
Os analistas da Mordor Intelligence triangulam a estimativa com divulgações independentes de receita de fornecedores, indicadores de patentes e pesquisa, atividade clínica e de produtos e verificações seletivas de canal ou fornecedor, depois investigam valores discrepantes e variâncias antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de biotecnologia?
Espera-se que o mercado atinja 2,73 trilhões de USD em 2027 e 4,91 trilhões de USD até 2032, a um CAGR de 12,45% no período 2027-2032.
O que está impulsionando a demanda por produtos e serviços de biotecnologia?
Biológicos inovadores, custos mais baixos de insumos de sequenciamento e suporte qualificado a P&D sustentam a demanda. A Genmab reportou crescimento de 48% nas vendas globais de EPKINLY/TEPKINLY no primeiro semestre de 2026.
Qual segmento tecnológico lidera a atividade de biotecnologia?
A engenharia e regeneração de tecidos liderou com participação de 20,28% em 2026. O sequenciamento de DNA tem previsão de crescimento mais rápido, com CAGR de 21% no período 2027-2032.
Quais empresas são proeminentes no setor de biotecnologia?
Thermo Fisher Scientific Inc., Biogen Inc., Novozymes A/S (Novonesis), Vertex Pharmaceuticals Inc. e BioNTech SE são participantes proeminentes.
O que poderia restringir a comercialização da biotecnologia?
Uma revisão de 2025 identificou orientação limitada de padrões para diagnósticos complementares baseados em ômicas utilizados com nanoterápias personalizadas. Isso pode adicionar trabalho de validação e complicar a implantação vinculada à terapia.
Quais regiões lideram a demanda e a previsão de crescimento em biotecnologia?
A América do Norte detinha participação de 44,56% em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com CAGR de 16,4% no período 2027-2032.