
Nutrigenomik-Testmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.75 Milliarden US-Dollar |
| Marktgröße (2032) | 1.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Nutrigenomik-Testmarktes durch Mordor Intelligence
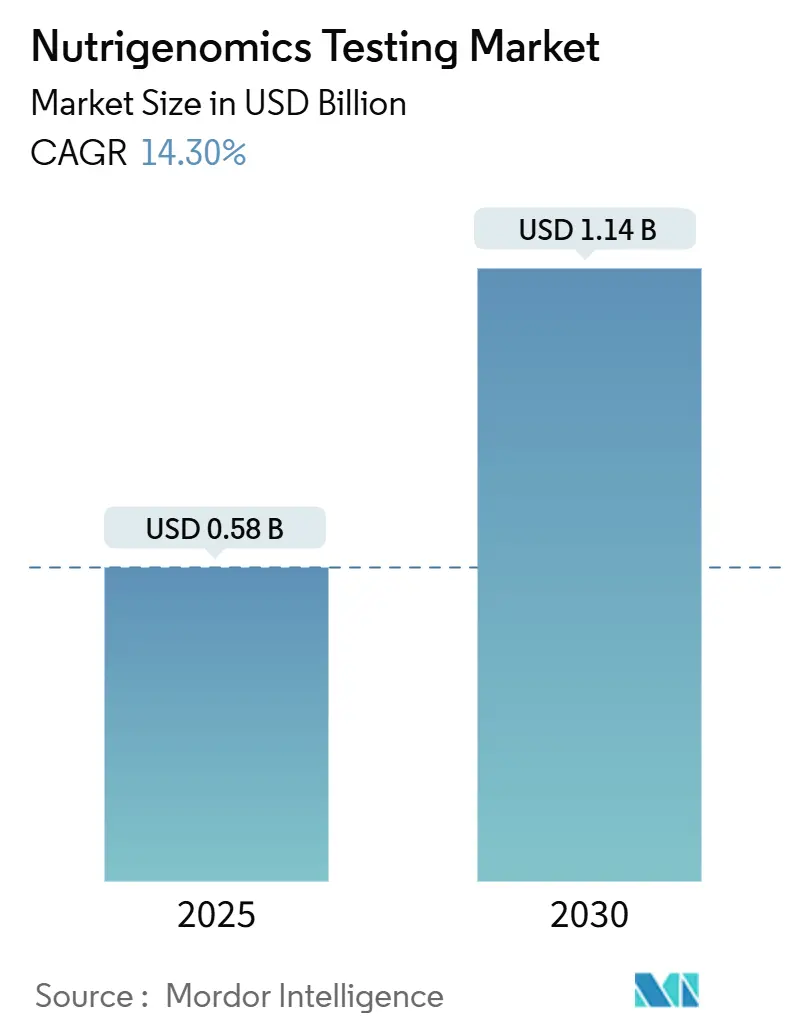
Die Marktgröße für Nutrigenomics-Testing wird voraussichtlich 0,66 Milliarden USD im Jahr 2026, 0,75 Milliarden USD im Jahr 2027 betragen und bis 2032 einen Wert von 1,48 Milliarden USD erreichen, mit einer CAGR von 14,56 % von 2027 bis 2032.
Diese Entwicklung spiegelt die rasche Angleichung erschwinglicher Sequenzierungstechnologien an die Verbrauchernachfrage nach Ernährungsplänen wider, die auf individuelle genetische Risiken eingehen. Sinkende Genotypisierungskosten, eine steigende Prävalenz von Adipositas und Diabetes sowie eine breitere klinische Akzeptanz DNA-gestützter Ernährungsplanung sind die wesentlichen Wachstumstreiber. Große Arbeitgeber subventionieren mittlerweile freiwillige genetische Tests am Arbeitsplatz, da frühzeitige diätetische Interventionen nachgelagerte Ansprüche reduzieren, während Regulierungsbehörden Datenschutzvorschriften konkretisieren, die Innovation und Sicherheit in Einklang bringen. Der Wettbewerb verschärft sich, da Dienstleister genetische Analysen mit personalisierten Coaching-Apps, Mahlzeitenkit-Logistik und unternehmensweiten Wellness-Dashboards bündeln, die einen messbaren ROI nachweisen.
Wesentliche Erkenntnisse des Berichts
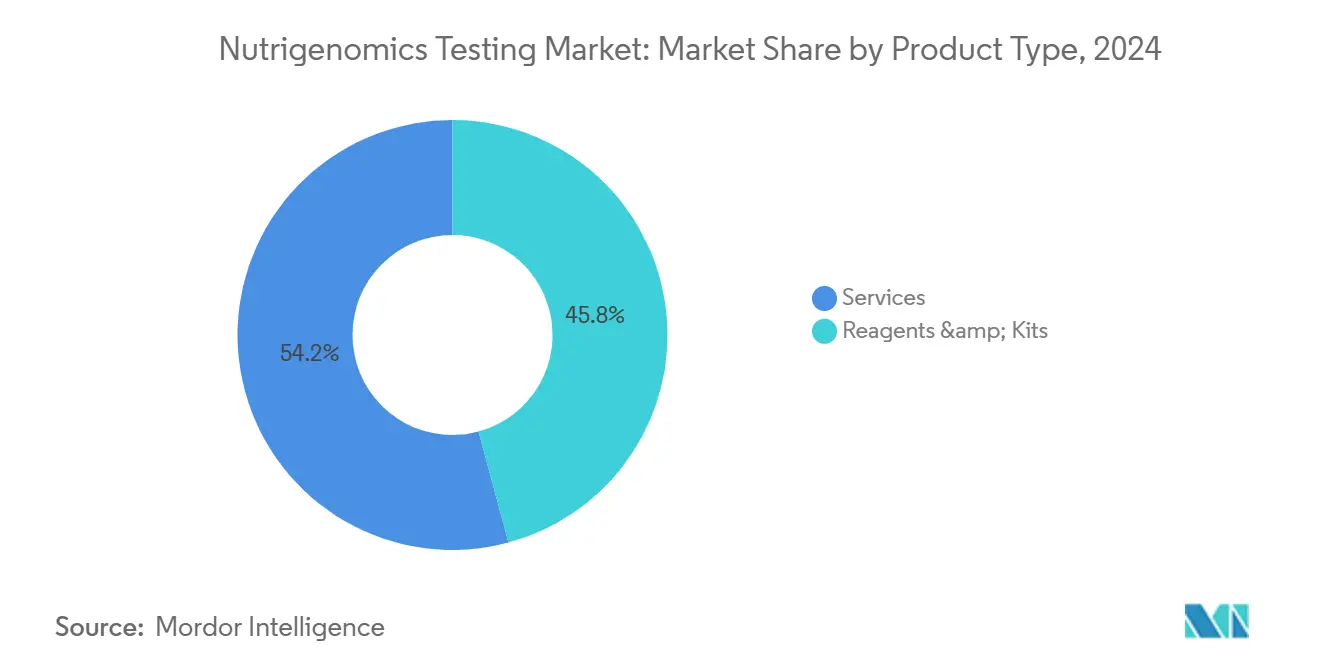
- Nach Produkttyp hielt das Dienstleistungssegment im Jahr 2026 einen Marktanteil von 54,2 % am Nutrigenomics-Testing-Markt und soll bis 2032 mit einer CAGR von 15,7 % wachsen.
- Nach Probentyp entfielen im Jahr 2026 73,5 % des Nutrigenomics-Testing-Marktvolumens auf speichelbasierte Tests, die bis 2032 voraussichtlich mit einer CAGR von 16,3 % wachsen werden.
- Nach Technologie führte die Sequenzierung der nächsten Generation im Jahr 2026 mit einem Umsatzanteil von 46,3 %; Microarray-Plattformen werden bis 2032 die schnellste CAGR von 17,2 % verzeichnen.
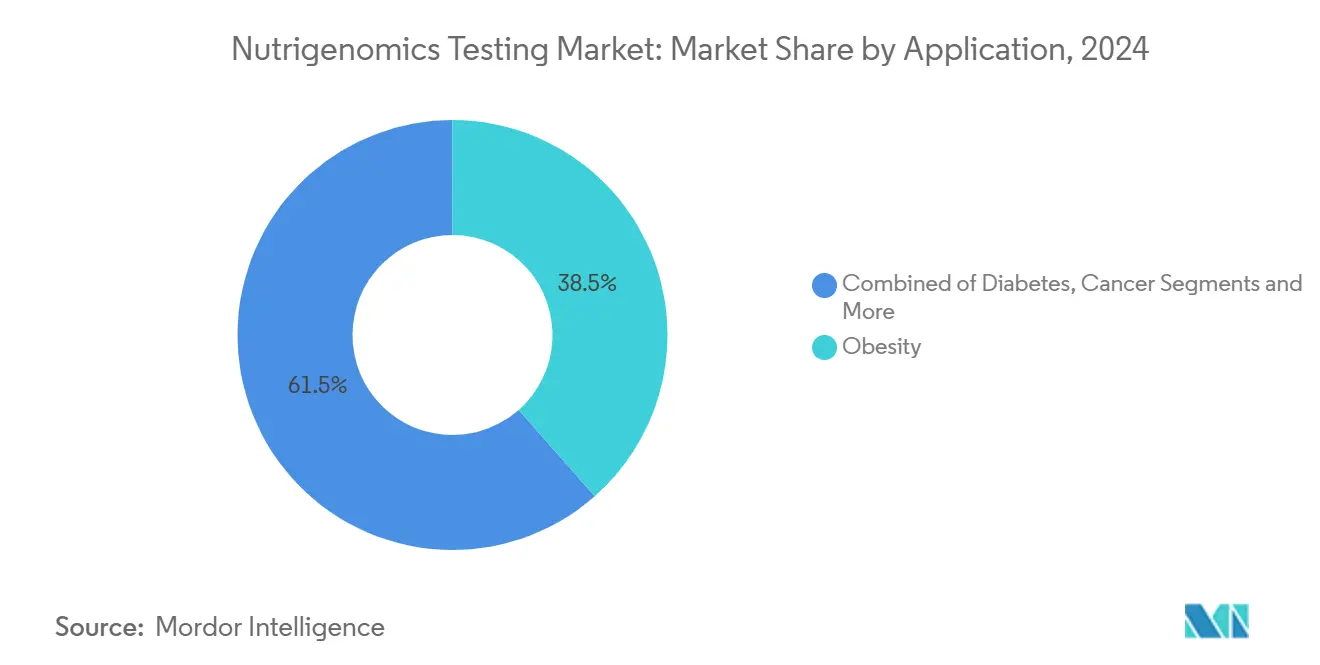
- Nach Anwendung entfielen im Jahr 2026 38,5 % des Nutrigenomics-Testing-Marktanteils auf das Adipositasmanagement, während die neurologische Gesundheit bis 2032 mit einer CAGR von 18,0 % wachsen dürfte.
- Nach Vertriebskanal entfielen im Jahr 2026 62,6 % des Nutrigenomics-Testing-Marktvolumens auf Direktverbraucher-Dienste, während die Kanäle der Gesundheitsdienstleister bis 2032 voraussichtlich eine CAGR von 19,3 % aufweisen werden.
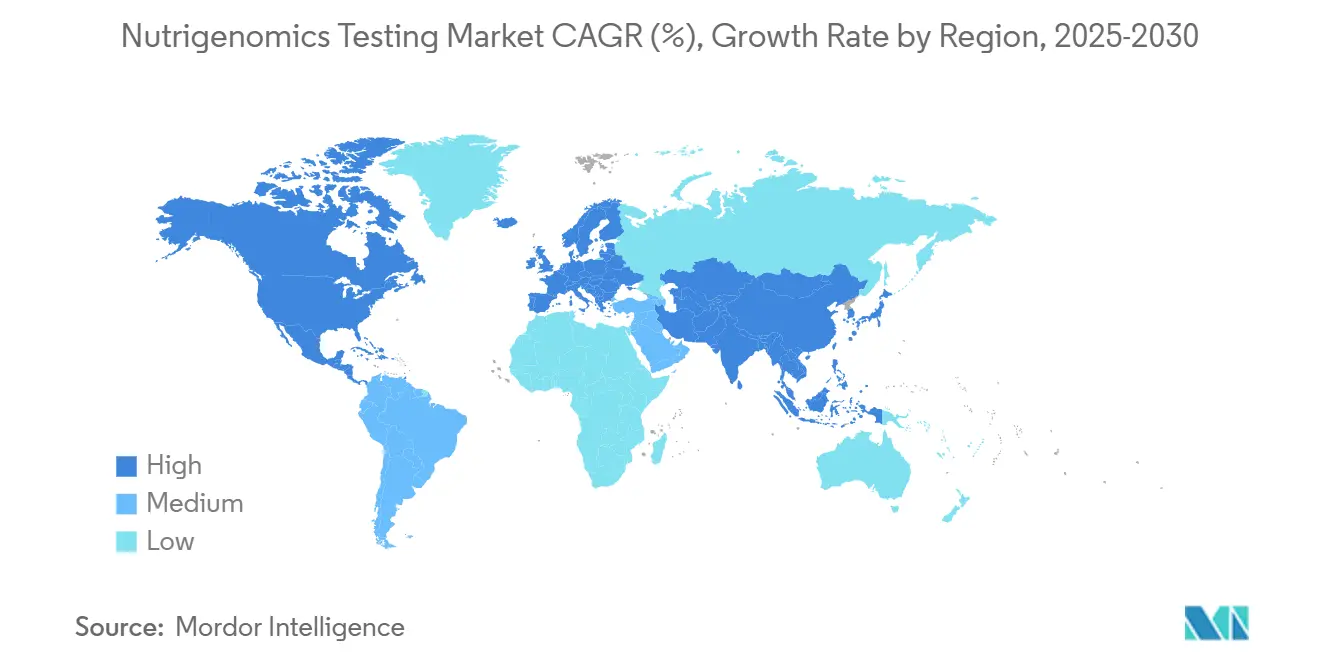
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Anteil von 48,1 % am Zielmarkt, während der asiatisch-pazifische Raum zwischen 2027 und 2032 mit einer CAGR von 16,9 % das schnellste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf die Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Adipositas & Diabetes | 2.80% | Global, mit Schwerpunkt in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Trend zur präventiven & personalisierten Ernährung | 3.20% | Nordamerika & EU führend, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Sinkende Genotypisierungskosten & Einführung der Hochdurchsatz-Sequenzierung (NGS) | 2.10% | Global, mit schnellerer Einführung in Industrieländern | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Direkt-an-den-Verbraucher-Vertriebs für Gentests | 1.90% | Kernmarkt Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum betrieblicher Wellness-DNA-Programme | 1.70% | Nordamerika führend, schrittweise Einführung in der EU | Mittelfristig (2–4 Jahre) |
| Speichelomik ermöglicht Multi-Omik-Panels für zu Hause | 1.50% | Global, anfänglich mit Schwerpunkt auf dem Premiummarkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Adipositas & Diabetes
Die zunehmende Belastung durch Stoffwechselerkrankungen treibt die Nachfrage nach Präzisionsernährungsprogrammen an, die vor dem klinischen Ausbruch eingreifen. Eine multizentrische Studie unter der Leitung des Imperial College London zeigte, dass DNA-gesteuerte Diäten im Vergleich zu standardmäßiger Ernährungsberatung statistisch signifikante Verbesserungen der glykämischen Kontrolle über 26 Wochen erzielten, was den klinischen Schwung hin zu genotyp-abgestimmten Ernährungsplänen unterstreicht.[1] Kostenträger und Krankenhaussysteme betrachten Nutrigenomics daher als kosteneffektive Ergänzung für Bevölkerungsgruppen mit genetischer Prädisposition für Insulinresistenz. Im Jahr 2024 trug das Anwendungssegment Adipositas bereits 38,5 % zum Gesamtumsatz des Nutrigenomics-Testing-Marktes bei, und von Anbietern betriebene Gewichtsmanagement-Kliniken integrieren prädiktive Genpanels in routinemäßige Stoffwechsel-Screening-Protokolle.
Trend zur präventiven & personalisierten Ernährung
Verbraucher wenden sich von Einheitsdiät-Trends ab und bevorzugen DNA-basierte Empfehlungen, die auf regionale Küchen abgestimmt sind. Bevölkerungsspezifische Vorlagen – wie der auf mexikanische Grundnahrungsmittel zugeschnittene Genomex-Plan – zeigen eine höhere langfristige Einhaltung, da sie kulturelle Ernährungsnormen berücksichtigen. Einzelhandelsverknüpfungen beschleunigen die Einführung: GenoPalate bettet nun QR-codierte Rezeptkarten in Earth-Fare-Supermarktgänge ein, sodass Käufer sofort allelabgestimmte Mahlzeitvorschläge abrufen können, die abstrakte genetische Daten in einen konkreten Kaufratgeber umwandeln. Der Nutrigenomik-Testmarkt profitiert daher von einem positiven Kreislauf, bei dem kulturelle Relevanz die Einhaltung steigert und die Einhaltung das genetische Modell validiert.
Sinkende Genotypisierungskosten & Einführung der Hochdurchsatz-Sequenzierung (NGS)
Sequenzierungsplattformen wie Illumina NovaSeq X haben die Bibliotheksvorbereitung und Laufzeit reduziert und die Kosten pro Probe in Hochdurchsatzlabors auf unter 100 USD gesenkt.[2] Niedrigere Kosten ermöglichen groß angelegte präventive Screening-Programme, die von Versicherern und öffentlichen Gesundheitsbehörden gefördert werden. Thermo Fishers Axiom PangenomiX-Microarray ergänzt die Hochdurchsatz-Sequenzierung (NGS) zusätzlich, indem er schnelle bevölkerungsweite pharmakogenomische Panels zu klinisch geeigneten Preisen liefert. Mit sinkenden Preisen dehnt sich der Nutrigenomik-Testmarkt über wohlhabende frühe Anwender hinaus auf allgemeine Primärversorgungskohorten im asiatisch-pazifischen Raum aus, der bereits eine regionale CAGR von 12,9 % verzeichnet.
Ausweitung des Direkt-an-den-Verbraucher-Vertriebs für Gentests
Trotz strengerer Einwilligungsregeln schätzen Verbraucher weiterhin die Bequemlichkeit. Die US-amerikanische Bundeshandelskommission (Federal Trade Commission) hat kürzlich mehrere Unternehmen für übertriebene Behauptungen bestraft, jedoch bekräftigt, dass transparente, evidenzbasierte Berichte weiterhin zulässig sind.[3] Führende Anbieter reagierten mit verstärkter Verschlüsselung und der Veröffentlichung von Peer-Review-Validierungsstudien, was das Vertrauen wiederherstellte. Speichelkits für zu Hause bündeln nun Video-Genetikberatungssitzungen, was die Grenzen zwischen Einzel- und klinischen Kanälen verwischt und dem Direkt-an-den-Verbraucher-Vertrieb hilft, einen Umsatzanteil von 62,6 % im Nutrigenomik-Testmarkt zu halten.
Analyse der Einflussfaktoren auf die Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenge grenzüberschreitende Datenschutzvorschriften | -1.80% | EU führend, mit globalen Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung & hohe Selbstzahlungskosten | -2.30% | Global, mit unterschiedlicher Intensität je nach Gesundheitssystem | Mittelfristig (2–4 Jahre) |
| Geringes klinisches Vertrauen in polygene Ernährungs-Scores | -1.20% | Vorwiegend Nordamerika & Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Verkauf gefälschter DNA-Kits im E-Commerce | -0.90% | Global, mit Schwerpunkt auf unregulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge grenzüberschreitende Datenschutzvorschriften
Die im März 2025 veröffentlichte Verordnung über den Europäischen Gesundheitsdatenraum schreibt eine ausdrückliche Einwilligung und lokale Speicherung identifizierbarer genomischer Daten vor, was die Compliance-Kosten für Unternehmen erhöht, die auf zentralisierte Clouds angewiesen sind. Start-ups müssen nun Budgets für souveräne Rechenzentren einplanen oder zertifizierte Drittanbieter unter dem gemeinsamen EU-Sicherheitsrahmen suchen. Obwohl die Vorschriften das öffentliche Vertrauen stärken, verlangsamen sie länderübergreifende Studien und begrenzen das Algorithmustraining auf gesamteuropäischen Datensätzen, was das kurzfristige Wachstum des Nutrigenomik-Testmarktes in der Region dämpft.
Begrenzte Erstattung & hohe Selbstzahlungskosten
Viele Versicherer erstatten molekulare Tests nur, wenn sie mit etablierten therapeutischen Entscheidungen verknüpft sind. UnitedHealthcares Aktualisierung für 2025 klassifiziert präventive nutrigenomische Panels weiterhin als experimentell, was die Zahlungslast auf die Verbraucher verlagert und die Inanspruchnahme durch einkommensschwächere Gruppen begrenzt. Anbieter konzentrieren sich daher auf arbeitgeberfinanzierte Wellness-Programme, bei denen der ROI klarer ist, während eine breite klinische Anwendung auf stärkere Kostenwirksamkeitsstudien und Erweiterungen der Kostenübernahme auf Code-Ebene wartet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dienstleistungen treiben die Markttransformation voranDienstleistungen generierten im Jahr 2026 einen Marktanteil von 54,2 %, da Interpretation, Beratung und verhaltensorientierte Nachsorge Rohdaten aus Sequenzierungen in messbare Gesundheitsergebnisse umwandeln. Dies unterstreicht, dass sich der Wert von Kits hin zur Beratung verlagert hat. Da Versicherer Ergebnisnachweise fordern, bündeln Full-Stack-Anbieter Diätberater-Chatbots, Lebensmittelintegration und biometrisches Feedback, um Nutzer zu binden und den Lifetime-Value zu steigern. Reagenzien und Kits bleiben unverzichtbar, sind jedoch zur Massenware geworden; ihre Stückpreise sanken 2024 zweistellig, als sich die automatisierte Bibliotheksvorbereitung verbreitete. Dennoch setzt sich die Reagenzieninnovation fort – über 150 ernährungsrelevante Biomarker sind nun im Rahmen mehrerer neu erteilter Patente validiert, was eine Pipeline veranschaulicht, die die margenstärkere Dienstleistungsschicht speist.
Anbieter der zweiten Reihe versuchen sich durch spezialisierte Assay-Chemie wie Methylierungsprofilierung zu differenzieren, doch die Eintrittsbarrieren steigen, da Kliniker zunehmend eine klinische ISO-15189-Zertifizierung fordern. Folglich wird der Dienstleistungsumsatz voraussichtlich mit einer CAGR von 15,7 % wachsen – etwa einen Prozentpunkt über dem Gesamtdurchschnitt des Nutrigenomics-Testing-Marktes –, während der Kit-Umsatz nach 2027 nachlassen wird, da Heimgeräte die Kernzielgruppen sättigen. Die Nutrigenomics-Branche ähnelt daher der breiteren Diagnostik, wo Analysen und langfristiges Engagement – nicht Hardware – nachhaltigen Gewinn treiben.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Probentyp:
Speicheldominanz ermöglicht InnovationSpeicheltests machten 2026 73,5 % des Umsatzes aus, dank schmerzloser Einsendung per Post, günstiger Stabilität und Vertrautheit der Verbraucher. Diese Dominanz stützt eine ausgereifte Lieferkette aus barcodeversehenen Fläschchen, versandkostenfreiem Versand ohne Kühlkette und automatisierten Extraktionslinien. Salivaomics-Plattformen schichten nun Metaboliten- und Proteomik-Panels auf genomische Lesungen, sodass Anbieter Multi-Omics-Pakete als Upsell anbieten können, die die Nutzerbindung verbessern. Allerdings erschließen sich neu aufkommende, ärztlich angeordnete Blutpanels eine klinische Nische, insbesondere für kardiometabolische Hochrisikopatienten, deren Ärzte phlebotomiegenaue Präzision bevorzugen. Bluttests machten 2024 18 % des Nutrigenomics-Testing-Marktvolumens für Probentypen aus und profitieren von der nahtlosen Integration in bestehende Laborinformationssysteme.
Der Anteil von Wangenabstrichen liegt nahe einstelliger Werte, bleibt jedoch in der Pädiatrie und in Regionen beliebt, in denen der Export von Speichelproben auf Zollhindernisse stößt. Künftig werden Hybridprotokolle Speichel für genetische Marker und getrocknete Blutflecken für dynamische Biomarker wie Fettsäureverhältnisse kombinieren, was die Analysekapazität erweitert, ohne den Komfort zu beeinträchtigen. Mit zunehmender Verbreitung von Multi-Omics könnte der Speichelanteil leicht sinken; das absolute Volumen wird jedoch weiter steigen, da Erstanwender weiterhin das einfachste Kit bevorzugen werden.
Nach Technologie:
Führungsposition der Hochdurchsatz-Sequenzierung (NGS) steht vor Microarray-HerausforderungDie Sequenzierung der nächsten Generation hielt 2026 einen Umsatzanteil von 46,3 %, da eine umfassende Variantenerkennung für polygene Risikobewertungen geeignet ist. Fortschrittliche Low-Pass-Gesamtgenomprotokolle erzeugen nun eine 20-fache Abdeckung in unter 14 Stunden und verkürzen die Durchlaufzeiten, um die Einzelhandelsnachfrage zu erfüllen. Umgekehrt haben Microarray-Systeme ein Comeback erlebt und verzeichnen eine prognostizierte CAGR von 17,2 %, da gezielte SNP-Panels viele Nutrigenomics-Anwendungsfälle zu niedrigeren Preisen abdecken. Thermo Fishers Axiom PangenomiX-Array, vorkonfiguriert mit kardio-metabolischen und ernährungsrelevanten Loci, wird mit einem integrierten KI-Caller geliefert, der die Analysezeit auf Minuten reduziert.
PCR- und Einzelröhrchen-SNP-Assays bleiben in Sporternährungs-Outlets unverzichtbar, die Point-of-Sale-Gentests auf Laktasepersistenz oder Koffeinempfindlichkeit anbieten. Ihr geringer Datenertrag schränkt jedoch das Upsell-Potenzial ein. Langfristig werden cloudbasierte KI-Engines das Hardware-Schlachtfeld verwischen: Algorithmen, die vorhandene Sequenzdateien in Ernährungsempfehlungen umwandeln, werden zum wichtigsten Differenzierungsmerkmal. Dementsprechend verlagern sich die Auseinandersetzungen um geistiges Eigentum von der Nasschemie hin zu proprietären Empfehlungsmodellen und phänotyp-validierten Bewertungsmatrizen.
Nach Anwendung:
Adipositas-Fokus treibt klinische Validierung voranDas Adipositasmanagement dominierte 2026 mit 38,5 % des Umsatzes des Nutrigenomics-Testing-Marktes, da Gewichtskontrolle bei Kostenträgern, Arbeitgebern und Einzelpersonen einen messbaren, kurzfristigen Return on Investment liefert. Genbasierte Ernährungsrahmen zielen auf Lipidstoffwechsel, Sättigungssignalisierung und Energieverbrauchsgenotypen ab und bieten Einzelpersonen personalisierte Makronährstoffverhältnisse, die klinisch signifikanten Fettverlust ohne drastische Kalorienrestriktion erzielen. Die Diabetesprävention folgt dicht dahinter; polygene Risikostratifizierung leitet nun die Kohlenhydratperiodisierung und Ballaststoffverschreibungen, die nachweislich postprandiale Glukoseexkursionen abflachen.
Über den Stoffwechsel hinaus kartieren neurowissenschaftliche Labore Nährstoff-Gen-Interaktionen, die Neurotransmitterwege modulieren, und treiben neurologische Anwendungen mit einer CAGR von 18,0 % voran. Frühe Belege deuten darauf hin, dass eine personalisierte Omega-3-Dosierung bei APOE-ε4-Trägern zu verbesserten kognitiven Werten führen kann, was auf eine potenzielle Pipeline von Gehirngesundheitsangeboten hindeutet. In der Onkologie erforschen Forschungsteams nutrigenomische Ergänzungen, die den Mikronährstoffstatus während der Chemotherapie optimieren; die kommerzielle Dynamik bleibt jedoch noch im Entstehen, da klinische Endpunkte lange Zeithorizonte erfordern. Kardiovaskuläre Anwendungsfälle, einschließlich maßgeschneiderter Natrium- und Phytosterolpläne für hypertensive Genotypen, gewinnen in kardiologischen Rehabilitationskliniken an Bedeutung, die Ernährung und Pharmakogenomik in einheitliche Versorgungspläne integrieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal:
Resilienz des Direkt-an-den-Verbraucher-Kanals trotz HerausforderungenDirektverbraucher-Portale behielten 2026 62,6 % des Umsatzes, da sie die Selbstbedienungserwartungen der Millennials erfüllen und Wartezeiten beim Arzt verkürzen. Unternehmen koppeln nun rohe Genotypdateien mit Lebensmittelliefergutscheinen und der Integration von Wearable-Daten, was zeigt, wie digitale Ökosysteme die Kundenbindung stärken. Steigende staatliche Datenschutzgesetze erfordern eine Opt-in-Einwilligung und detaillierte Datenlöschoptionen, doch transparente Anbieter wandeln strengere Regeln in Vertrauenssignale um.
Die klinische Akzeptanz nimmt zu, da Krankenhausnetzwerke nutrigenomische Beratungen in jährliche Gesundheitschecks integrieren. Der Kanal der Gesundheitsdienstleister ist zwar kleiner, wächst jedoch mit einer CAGR von 19,3 % – schneller als der Durchschnitt des Nutrigenomics-Testing-Marktes –, da Kostenträger erstatten, wenn Interventionen nachweislich Stoffwechselkosten senken. Betriebliche Gesundheitsprogramme bilden einen hybriden Weg: Mitarbeiter senden Speichelkits ein, erhalten Ernährungspläne über mobile Dashboards und teilen dann anonymisierte aggregierte Risikokennzahlen mit Benefit-Managern, die Fehlzeiten reduzieren möchten. Diese gemischten Wege erhöhen die allgemeine Marktliquidität und dämpfen regulatorische Schocks für einzelne Kanäle.
Geografische Analyse
Nutrigenomics-Testmarkt in Nordamerika
Nordamerika erfasste 2026 48,1 % des globalen Umsatzes durch eine Kombination aus etablierten Direktverbraucher-Pionieren, Risikofinanzierung und arbeitgeberfinanzierten Wellness-Tests. Die Vereinigten Staaten beherbergten den Großteil der Hochdurchsatz-Sequenzierungskapazität, sodass Anbieter 2-Tage-Kit-zu-Bericht-Zyklen aufrechterhalten konnten, die das Nutzerengagement aufrechterhalten. Kanada profitiert zwar in geringerem Maße, aber von nationalen Ernährungsprogrammen, die genombasierte Ernährungsempfehlungen erkunden, wobei strenge Datensouveränitätsregeln ein inländisches Cloud-Hosting erfordern, was zusätzliche Kostenschichten verursacht. Mexikos wachsende Mittelschicht nimmt erschwingliche Microarray-Kits an, obwohl Selbstzahlungsmuster eine schnelle Durchdringung dämpfen.
Nutrigenomics-Testmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bleibt die am schnellsten wachsende Region mit einer CAGR von 16,9 %. Chinas nationaler Präzisionsmedizinplan finanziert Genomik-Parks und staatliche Labore und beschleunigt die klinische Akzeptanz von nutrigenomischem Screening inmitten einer wachsenden Diabetesepidemie. Japan nutzt eine alternde Bevölkerung, die zu Sarkopenie neigt; Unternehmen vermarkten aminosäurebalancierte Diäten, die auf Polymorphismen in Muskelproteinsynthesegenen abgestimmt sind. Indien setzt mit einer robusten IT-Belegschaft erschwingliche Tele-Ernährungspakete um, die auf lokal validierten Genpanelen basieren und Gewürztoleranz sowie vegetarische Makronährstoffverteilung berücksichtigen. Südkorea nutzt trotz früher Direktverbraucher-Regulierung eine fortgeschrittene Smartphone-Verbreitung, um KI-gesteuerte Ernährungsrückmeldungen zu liefern, und schafft damit eine Vorlage für digitale Integration.
Nutrigenomics-Testmarkt in EMEA und Lateinamerika
Das Wachstum in Europa ist moderat, aber stabil, bedingt durch strenge, jedoch harmonisierte Vorschriften im Rahmen der Verordnung über den Europäischen Gesundheitsdatenraum, die grenzüberschreitende Forschung fördert, sobald Unternehmen die Einwilligungshürden überwunden haben. Deutschland investiert in das Zentrum für Medizinische Datennutzbarkeit und Translation, um de-identifizierte Genomdatensätze in Projekte der öffentlichen Gesundheit einzuspeisen, während Frankreich und Italien Supermarkt-Treuekarten erproben, die mit genotyp-abgestimmten Einkaufsempfehlungen verknüpft sind. Das Vereinigte Königreich, das nun außerhalb des EU-Rechts steht, erprobt Sandbox-Genehmigungen, die es Start-ups ermöglichen, kombinierte Nutrigenomik- und Darmmikrobiom-Panels im Innovationsbeschleuniger des Nationalen Gesundheitsdienstes zu testen. Außerhalb der drei führenden Regionen bieten der Nahe Osten, Afrika und Lateinamerika langfristige Chancen, da die Sequenzierungskosten sinken und mobile Zahlungssysteme reifen, was eine Sprungbrettadoption von Smartphone-basierten Ernährungs-Apps ermöglicht, die mit Cloud-Genomik verknüpft sind.
Wettbewerbslandschaft
Marktkonzentration
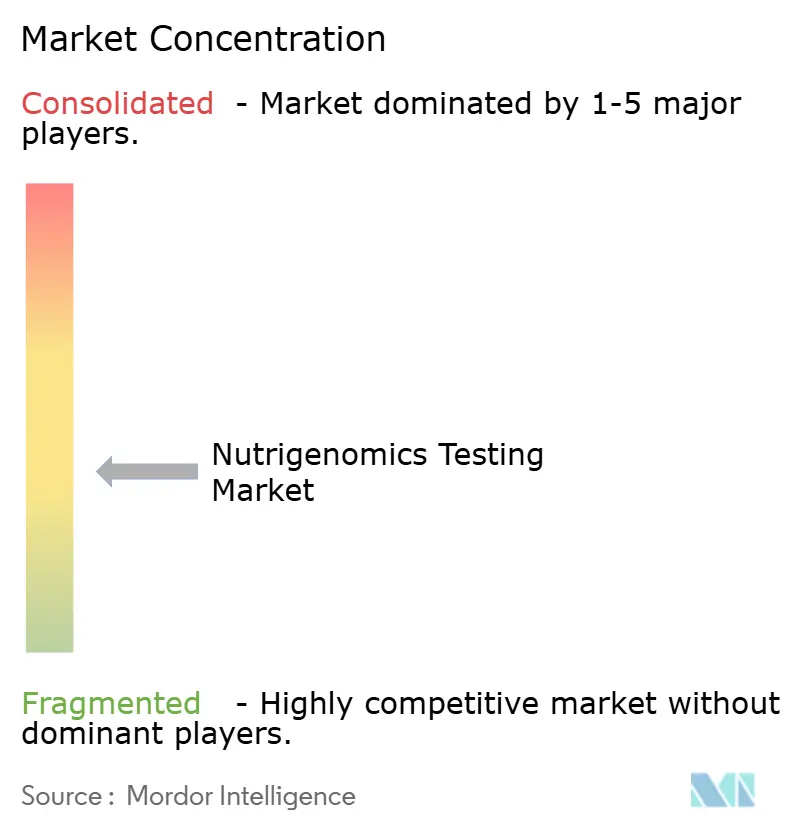
Der Nutrigenomik-Testmarkt ist mäßig fragmentiert. Etablierte Direkt-an-den-Verbraucher-Unternehmen wie 23andMe sind bekannte Marken, diversifizieren sich jedoch in abonnementbasierte Ernährungsplanung, um der Kit-Sättigung entgegenzuwirken. Mittelgroße Spezialisten wie Nutrigenomix kooperieren mit akademischen Laboren, um Ergebnisstudien zu veröffentlichen, die Kliniker überzeugen, während Start-ups KI-Engines in Smartphone-Apps einbetten, die Echtzeit-Einkaufsberatung über Barcode-Scans liefern. Horizontale Integration nimmt zu: Sequenzierungsgiganten Illumina und BGI lizenzieren nun ernährungsspezifische Varianten-Panels an Drittanbieter-Dienstleister und erschließen so vorgelagerte Umsätze, ohne sich direktem regulatorischem Druck durch den Verbrauchermarkt auszusetzen.
Wettbewerbsvorteile hängen zunehmend von Datensicherheit ab. Unternehmen, die eine ISO/IEC-27001-Zertifizierung erwerben, bewerben Zero-Knowledge-Verschlüsselung, um Verbraucher nach mehreren aufsehenerregenden Datenpannen zu beruhigen. Produktpipelines konvergieren in Richtung Multi-Omik: Anbieter integrieren Mikrobiom-, Metabolom- und kontinuierliche Glukoseüberwachungsströme für ganzheitliche Beratung, was die Wechselkosten für Nutzer erhöht. Gewerbliche Schutzrechtsanmeldungen tendieren zu algorithmischen Empfehlungspatenten statt zu Laborchemien, was eine Verschiebung bei der Werterfassung signalisiert. Fusionen und Übernahmen werden voraussichtlich zunehmen, da etablierte Unternehmen KI-Start-ups erwerben, die auf Nährstoff-Gen-Interaktionsmodellierung spezialisiert sind, und so die Markteinführungszeit für Coaching-Plattformen der nächsten Generation beschleunigen.
Strategische Schritte der letzten 18 Monate verdeutlichen diese Entwicklung. Illuminas NovaSeq-X-Einführung hat die Kosten pro Gigabase drastisch gesenkt und ermöglicht Partnern, die Kit-Preise im Einzelhandel ohne Margeneinbußen zu senken. Thermo Fishers PangenomiX-Array zielt auf nationale Biobank-Verträge ab, die Ernährungsresultate-Studien unterstützen. GenoPalates Einzelhandelspartnerschaft mit Earth Fare veranschaulicht die Kanaldiversifizierung über den E-Commerce hinaus in stationäre Supermärkte. Der Rollout von Genetic Technologies in 42 Ländern über Telemedizin steht im Einklang mit grenzüberschreitenden Versorgungswegen, die nun durch den digitalen Gesundheitspass der EU legitimiert werden. Diese Maßnahmen spiegeln ein Wettbewerbsfeld wider, auf dem technologische Kompetenz, regulatorische Sachkenntnis und die Integration von Lifestyle-Apps gemeinsam die Marktposition bestimmen.
Führende Unternehmen der Nutrigenomik-Testbranche
-
Nutrigenomix
-
Gene by Gene
-
23andMe
-
Viome
-
GX Sciences
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nutrigenomics-Testing-Markt Unternehmen in diesem Bericht
- Nutrigenomix
- DNA Life
- GX Sciences
- Genus Health
- The Gene Box
- Gene by Gene
- 23andMe
- Illumina
- Thermo Fisher Scientific
- GenePlanet
- DnaNudge
- Pathway genomics
- myDNA Inc.
- GenoPalate
- Viome
- Color Health
- EasyDNA
- Helix
Neueste Industrielle Entwicklungen in Nutrigenomics-Testing-Markt
- Mai 2025: Rousselot stellte auf der Vitafoods Europe 2025 Nextida-GC-Kollagenpeptide vor, die auf die GLP-1-Modulation zur Blutzuckerkontrolle abzielen und die Optionen für funktionelle Inhaltsstoffe für Nutrigenomik-Programme erweitern.
- März 2025: Die Verordnung über den Europäischen Gesundheitsdatenraum trat in Kraft und legte kontinentweit Regeln für das Teilen genomischer Daten und das Einwilligungsmanagement fest.
- Januar 2025: UnitedHealthcare überarbeitete seine Medicare-Advantage-Richtlinie zur molekularen Pathologie, erweiterte die Hochdurchsatz-Sequenzierungs-Abdeckung (NGS), schloss jedoch routinemäßige präventive Nutrigenomik-Panels weiterhin aus.
- August 2024: Illumina kündigte eine Multi-Omik-Wachstumsstrategie an und führte das NovaSeq-X-System ein und prognostizierte eine adressierbare Marktausweitung mit einer CAGR von 18 % in diesem Jahrzehnt.
- August 2024: Genetic Technologies startete das geneType-Risikobewertungsportfolio auf der EasyDNA-Plattform in 42 Ländern und nutzte Telemedizin, um die klinische Aufsicht zu optimieren.
Nutrigenomics-Testing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Nutrigenomics-Testing-Markt als alle im Labor entwickelten oder für den Heimgebrauch bestimmten Gentests, die über klinische Einrichtungen oder Direct-to-Consumer-Kits vertrieben werden, ernährungsrelevante Genvarianten erkennen und diese in personalisierte Ernährungsempfehlungen für Einzelpersonen übersetzen.
Ausschluss aus dem Geltungsbereich: Die Bewertung schließt Umsätze aus eigenständigen Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und mobilen Ernährungs-Tracking-Apps aus, die ohne eine genetische Testkomponente betrieben werden.
Segmentierungsübersicht
- Nach Produkttyp
- Reagenzien & Kits
- Dienstleistungen
- Nach Probentyp
- Speichel
- Wangenschleimhautabstrich
- Blut
- Nach Technologie
- NGS-basierte Tests
- Microarray
- PCR & SNP-Genotypisierung
- Nach Anwendung
- Adipositas
- Diabetes
- Krebs
- Herz-Kreislauf-Erkrankungen
- Sonstige
- Nach Vertriebskanal
- Direkt-an-den-Verbraucher
- Gesundheitsdienstleister
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Labordirektoren, Nutrigenomics-Start-ups, zugelassene Ernährungsberater und Unternehmensverantwortliche für betriebliches Gesundheitsmanagement in Nordamerika, Europa und dem asiatisch-pazifischen Raum, um Marktdurchdringungsraten, durchschnittliche Verkaufspreise und regulatorische Zeitpläne zu bestätigen. Nachfolgebefragungen mit genetischen Beratern verfeinerten die Annahmen zu Testwiederholungsraten und Kundenfluktuation.
Desk Research
Wir begannen mit öffentlich zugänglichen Gesundheitsdatensätzen wie WHO-NCD-Profilen, CDC NHANES, Eurostat-Krankheitslasttabellen und OECD-Gesundheitsstatistiken, die Prävalenzraten von Adipositas, Diabetes und ernährungsbedingten Erkrankungen abbilden, welche die Nachfrage beeinflussen. Mordor-Analysten prüften anschließend Portale der Global Alliance for Genomics and Health sowie der Personalized Nutrition Coalition, um Adoptionsmetriken für Next-Generation-Sequencing und Preisentwicklungskurven zu ermitteln.
Um Testvolumina und Preisspannen in vierzig Ländern zu benchmarken, wertete unser Team Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen aus der Fachpresse und Patentabstracts mithilfe von D&B Hoovers und Dow Jones Factiva aus. Die angeführten Quellen sind illustrativ; zahlreiche weitere seriöse Referenzen wurden für die Datenerhebung, -validierung und -klärung herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell, das von der Prävalenz auf die Nachfrage schließt, überführt Kohorten mit Adipositas bei Erwachsenen, Prädiabetes und leistungsernährungsbezogenen Merkmalen in einen adressierbaren Testpool. Anschließend werden regionsspezifische Aufnahmeraten angewendet, die in Interviews validiert wurden. Ausgewählte Bottom-up-Prüfungen – Stichproben versendeter Kits und gemittelte Durchschnittsverkaufspreise multipliziert mit Volumina – korrigieren die Gesamtwerte dort, wo Lücken auftreten. Zu den wesentlichen Eingangsgrößen zählen die Sequenzierungskosten pro Megabase, Bekanntheitsscores für Verbraucher-DNA-Tests, die Abdeckung durch betriebliche Gesundheitsprogramme sowie jährliche regulatorische Zulassungen. Eine multivariate Regression, die durch diese Variablen gestützt wird, treibt die Prognose für 2027–2032 an; konservative Durchdringungsobergrenzen dämpfen Bereiche mit spärlicher Primärevidenz.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Indikatoren auf Abweichungen geprüft, und Anomalien lösen eine erneute Analyse vor der Freigabe durch die Geschäftsführung aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Unser Team führt vor der Auslieferung einen abschließenden Durchgang durch, damit Kunden stets die aktuellste Einschätzung erhalten.
Warum Mordors Nutrigenomics-Testing-Basislinie globales Entscheidungsvertrauen verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil einige Studien Mikrobiom- oder Lebensmittelunverträglichkeits-Panels bündeln, Wechselkurse fixieren oder einheitliche Wachstumskurven anwenden.
Mordors disziplinierte Bereichsauswahl, jährliche Wechselkursaktualisierungen und regional gewichtete Aufnahmemodellierung reduzieren solche Verzerrungen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Treiber der Abweichung |
|---|---|---|
| 585,6 Millionen USD (2025) | Mordor Intelligence | |
| 519,9 Millionen USD (2024) | Globales Beratungsunternehmen A | Breiterer Geltungsbereich umfasst Mikrobiom-Kits; begrenzte Primärvalidierung |
| 521,6 Millionen USD (2024) | Regionales Beratungsunternehmen B | Einheitliche CAGR von 17 % global angewendet ohne Adipositas-Gewichtung |
| 650 Millionen USD (2024) | Fachzeitschrift C | Schließt klinische Laborumsätze aus; stützt sich auf selbst gemeldete DTC-Verkäufe |
Der Vergleich zeigt, dass Mordor Intelligence eine ausgewogene, transparente Basislinie liefert, die an öffentlich nachvollziehbare Variablen und disziplinierte Aktualisierungsauslöser geknüpft ist, und Entscheidungsträgern damit eine verlässliche Kennzahl für die strategische Planung bietet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Nutrigenomics-Testing-Markt im Jahr 2026?
Die Größe des Nutrigenomics-Testing-Marktes erreichte 2026 0,66 Milliarden USD und ist auf dem Weg zu 1,48 Milliarden USD bis 2032.
Welches Segment hält den größten Anteil am Nutrigenomik-Testmarkt?
Dienstleistungen führen mit einem Anteil von 54,2 %, da Interpretation und Beratung genetische Daten in umsetzbare Ernährungsprogramme umwandeln.
Warum ist Speichel der dominierende Probentyp für nutrigenomische Tests?
Speichel-Kits erzielen 73,5 % des Umsatzes aufgrund der schmerzlosen Entnahme, des stabilen Transports und der Kompatibilität mit automatisierten Laborabläufen.
Wie schnell wächst der Nutrigenomik-Testmarkt in Asien-Pazifik?
Der asiatisch-pazifische Raum verzeichnet bis 2032 die schnellste regionale CAGR von 12,9 %, angetrieben durch staatliche Genomik-Initiativen und ein wachsendes Bewusstsein für chronische Krankheiten.
Welche regulatorische Änderung hat 2025 den größten Einfluss auf die Nutrigenomik-Branche?
Die Verordnung über den Europäischen Gesundheitsdatenraum führt strenge Einwilligungs- und Lokalisierungsregeln ein, die Compliance-Kosten erhöhen, aber grenzüberschreitende Forschungskooperationen ermöglichen.