
Tamanho e Participação do Mercado de Nutrigenômica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
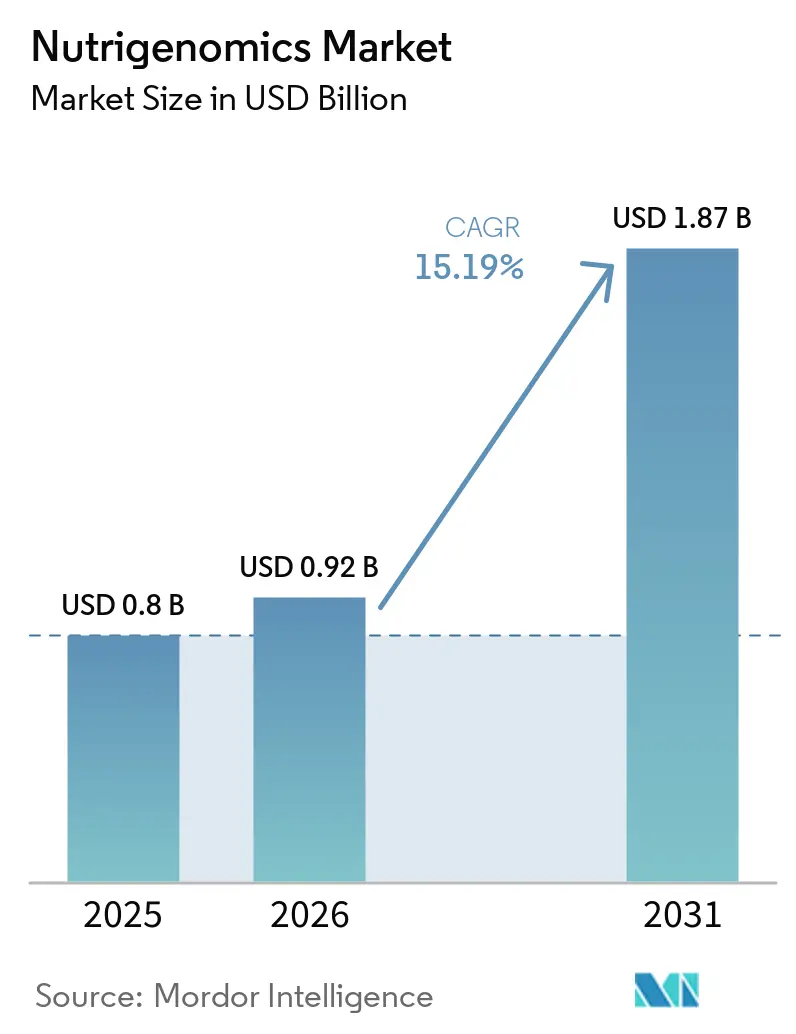
| Tamanho do Mercado (2026) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nutrigenômica por Mordor Intelligence
O tamanho do mercado de nutrigenômica em 2026 é estimado em USD 0,92 bilhão, crescendo a partir do valor de 2025 de USD 0,80 bilhão, com projeções para 2031 mostrando USD 1,87 bilhão, crescendo a uma CAGR de 15,19% entre 2026 e 2031. Os custos de sequenciamento do genoma caíram de USD 100 milhões em 2001 para USD 600 em 2025, desbloqueando o acesso massivo a serviços de nutrição baseados em genes. Fornecedores diretos ao consumidor capitalizam sobre essa queda de preços, enquanto empregadores e seguradoras impulsionam programas preventivos para reduzir os gastos com doenças crônicas. Os produtos de vitaminas e minerais defendem a liderança da categoria, mas o rápido crescimento dos probióticos baseados no microbioma sinaliza uma mudança do setor em direção à personalização centrada no intestino. Geograficamente, a América do Norte ancora a demanda, mas a Ásia-Pacífico apresenta o crescimento mais rápido à medida que as plataformas de saúde voltadas para dispositivos móveis se expandem por grandes populações de classe média.
Principais Conclusões do Relatório
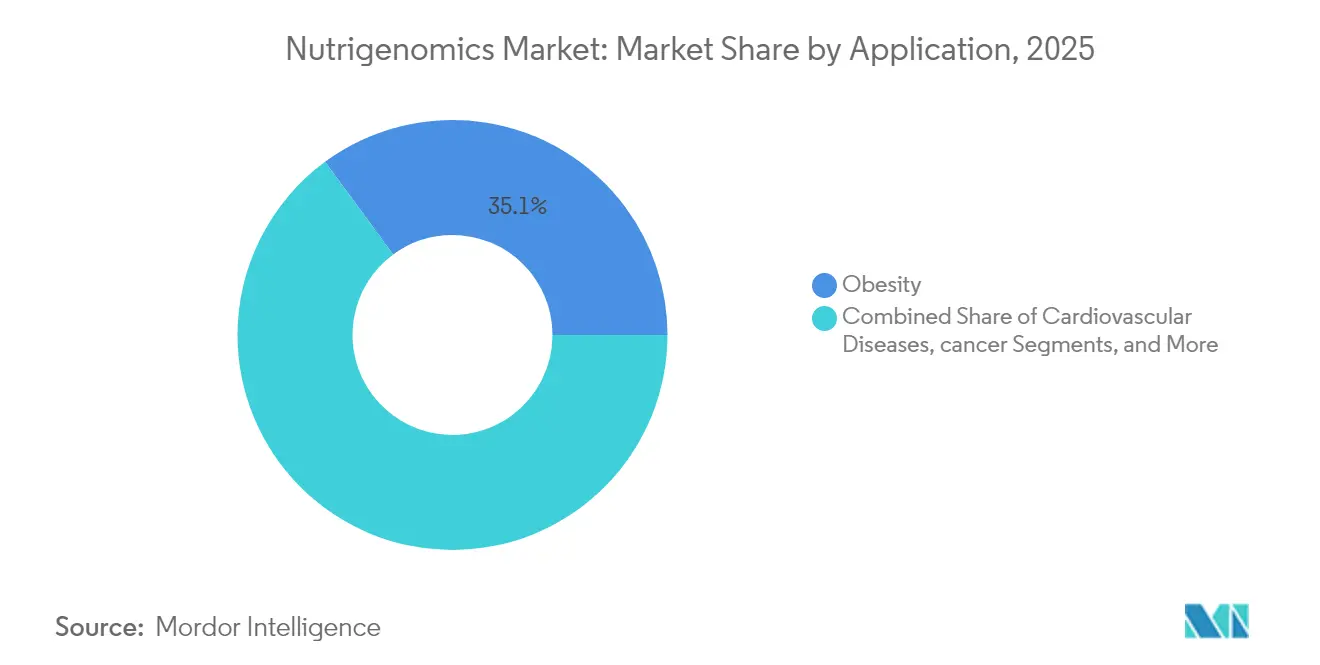
- Por aplicação, a obesidade representou 35,10% da participação do mercado de nutrigenômica em 2025; as aplicações de pesquisa oncológica devem se expandir a uma CAGR de 12,55% até 2031.
- Por produto, vitaminas e minerais lideraram com 35,10% de participação na receita em 2025, enquanto os probióticos e prebióticos avançam a uma CAGR de 12,18% até 2031.
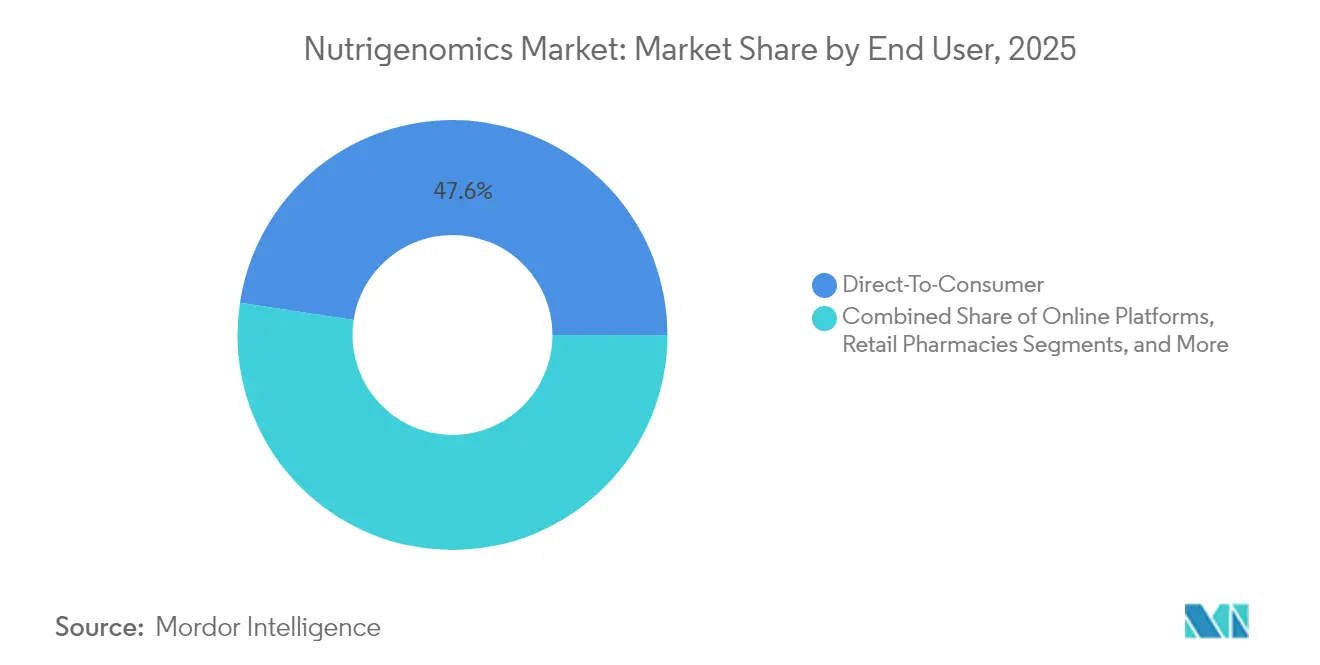
- Por usuário final, o segmento direto ao consumidor detinha 47,60% da participação do mercado de nutrigenômica em 2025 e está crescendo a uma CAGR de 16,4% até 2031.
- Por canal de distribuição, as plataformas online dominaram 52,10% do tamanho do mercado de nutrigenômica em 2025 e estão escalando a uma CAGR de 17,1% até 2031.
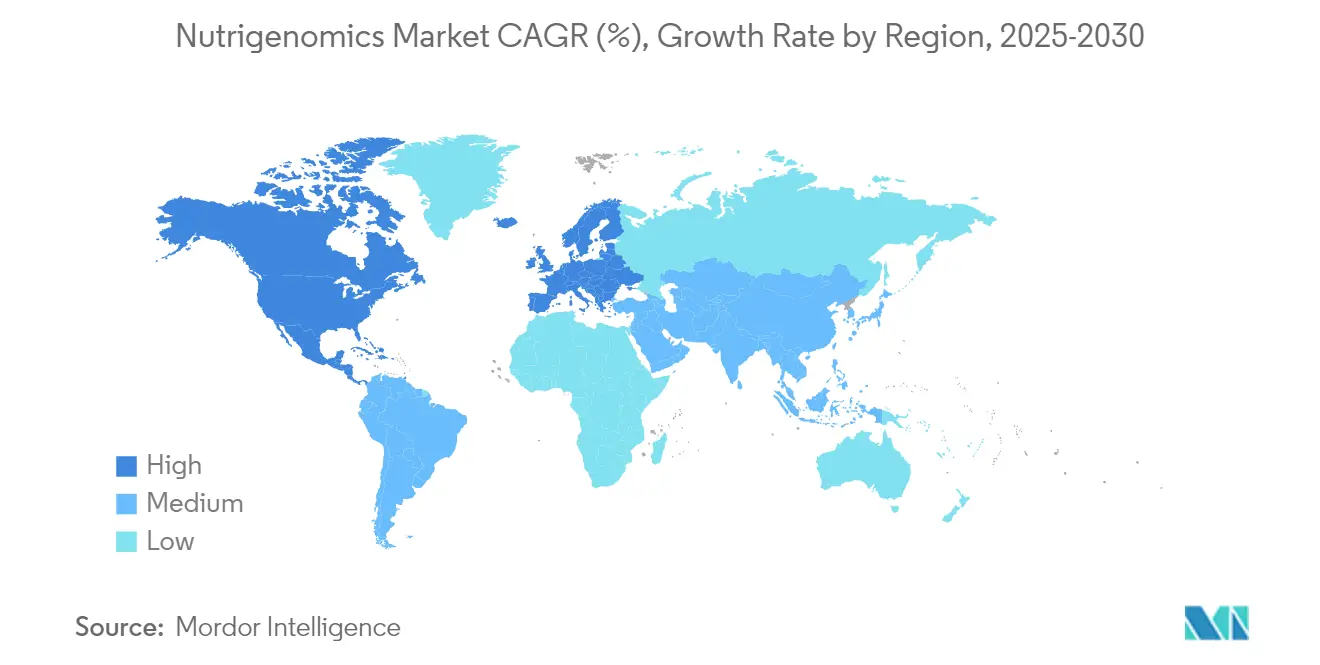
- Por geografia, a América do Norte contribuiu com 39,10% da receita global em 2025; a Ásia-Pacífico está se expandindo a uma CAGR de 13,42% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga de Doenças Crônicas Relacionadas ao Estilo de Vida | +3.20% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Queda nos Custos das Tecnologias de Sequenciamento de Nova Geração | +2.80% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expansão da Conscientização do Consumidor sobre Interações Gene–Dieta | +2.10% | América do Norte e UE liderando, Ásia-Pacífico emergindo | Médio prazo (2-4 anos) |
| Proliferação de Plataformas de Saúde Digital Integrando Dados Nutrigenômicos | +1.90% | Global, com adoção voltada para dispositivos móveis na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alianças Estratégicas Entre Empresas de Nutracêuticos, Biotecnologia e Big Data | +1.70% | América do Norte e Europa como núcleo, expandindo globalmente | Médio prazo (2-4 anos) |
| Adoção por Empregadores e Seguradoras de Programas Preventivos de Genômica Nutricional | +1.40% | América do Norte liderando, adoção gradual na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas Relacionadas ao Estilo de Vida
As doenças associadas à dieta consomem a maior parte dos orçamentos de saúde, levando os pagadores a explorar a prevenção. Os Institutos Nacionais de Saúde (NIH) alocaram USD 156 milhões para um estudo de nutrição de precisão abrangendo 10.000 participantes para mapear as interações gene–microbioma.[1] Os primeiros achados mostram que variantes do FADS1 alteram a resposta ao ômega-3, apoiando a suplementação direcionada. Os sistemas de saúde posicionam cada vez mais o mercado de nutrigenômica como uma ferramenta escalável para retardar o início do diabetes em grupos pré-diabéticos. Os empregadores financiam planos alimentares guiados geneticamente para reduzir o absenteísmo, enquanto as seguradoras testam descontos de prêmio vinculados à adesão à nutrição personalizada. Essas iniciativas elevam a demanda por plataformas clinicamente validadas que traduzem dados genéticos em protocolos dietéticos acionáveis.
Queda nos Custos das Tecnologias de Sequenciamento de Nova Geração
O sequenciamento do genoma completo caiu de USD 10.000 para USD 600 em uma década, e os roteiros do setor preveem testes abaixo de USD 100 antes de 2030.[2] Os instrumentos de terceira geração produzem leituras mais longas e minimizam o viés de amplificação, aumentando a precisão para genes que governam a metilação, a absorção de lipídios e o metabolismo da cafeína. Barreiras mais baixas permitem que os fornecedores incluam amplos escores de risco poligênico em serviços de assinatura, expandindo a base endereçável do mercado de nutrigenômica para além dos entusiastas do fitness, alcançando consumidores de bem-estar convencionais. A integração perfeita com monitores contínuos de glicose e ensaios do microbioma diferencia ainda mais as ofertas.
Expansão da Conscientização do Consumidor sobre Interações Gene–Dieta
A educação direcionada traduz ciências complexas em benefícios compreensíveis. Uma pesquisa de 2025 mostrou que 97,2% dos nutricionistas indianos se sentiam confiantes para discutir testes genéticos em consultas com clientes. Kits de saliva domiciliares agora incluem sessões de aconselhamento genético por vídeo, diluindo a fronteira entre os canais varejistas e clínicos e ajudando as vendas diretas ao consumidor a preservar uma participação de receita de 62,6% no mercado de testes de nutrigenômica. Campanhas em redes sociais com histórias relacionadas à homocisteína e ao gene MTHFR impulsionam o tráfego para portais de testes. Públicos mais jovens encaram os relatórios genéticos como exames de saúde de rotina, e não como diagnósticos de nicho, elevando as taxas de recompra de suplementos por assinatura. As marcas utilizam influenciadores para humanizar os painéis de dados, reforçando o mercado de Nutrigenômica como uma escolha de estilo de vida em vez de uma intervenção médica.
Proliferação de Plataformas de Saúde Digital Integrando Dados Nutrigenômicos
Aplicativos de nutrição baseados em IA agora incorporam painéis genéticos, leituras do microbioma e biométricas em tempo real para gerar planos alimentares adaptativos. Um projeto piloto de seis semanas relatou ganhos significativos de diversidade intestinal e redução de marcadores inflamatórios entre os usuários do aplicativo.[3] As integrações de compras via código QR entregam orientações sobre produtos nas prateleiras, transformando o varejo em centros de nutrição personalizada. Os dispositivos vestíveis validam melhorias de curto prazo nos biomarcadores, alimentando novos dados para aprimorar os algoritmos. Essas iterações criam fidelidade que converte compradores únicos de testes em assinantes de longo prazo da plataforma, acelerando os compostos de receita para o mercado de nutrigenômica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ausência de um Marco Regulatório Global Harmonizado | -2.30% | Global, com intensidade variável por região | Longo prazo (≥ 4 anos) |
| Evidências Limitadas de Utilidade Clínica Apoiando Recomendações Nutrigenômicas | -1.80% | Global, afetando particularmente a adoção clínica | Médio prazo (2-4 anos) |
| Crescentes Preocupações com Privacidade de Dados e Cibersegurança em Torno de Bancos de Dados Genômicos | -1.50% | Global, com foco acentuado na UE e na América do Norte | Médio prazo (2-4 anos) |
| Baixo Nível de Conscientização e Formação dos Médicos sobre os Princípios da Nutrigenômica | -1.20% | Global, com variações regionais na educação médica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ausência de um Marco Regulatório Global Harmonizado
Regras divergentes obrigam as empresas a navegar por múltiplas classificações. O FDA exige notificações de novos ingredientes dietéticos, ao passo que a UE trata produtos comparáveis sob códigos de suplementos alimentares. A China exige dossiês de alimentos funcionais e alimentos para a saúde, adicionando custo e tempo. A ausência de reconhecimento mútuo desencadeia ensaios redundantes, inflacionando despesas de P&D que os entrantes menores têm dificuldade em absorver. As complexidades de conformidade podem atrasar os lançamentos em 18 a 24 meses, reduzindo o potencial de receita de curto prazo do mercado de nutrigenômica, mas também recompensando os pioneiros que investem em sistemas de governança robustos.
Evidências Limitadas de Utilidade Clínica Apoiando Recomendações Nutrigenômicas
Muitas relações dieta-gene baseiam-se em estudos observacionais, levando os organismos profissionais a não concederem endosso irrestrito. Ensaios randomizados como o CAPFISH-3 estão começando a preencher essa lacuna ao demonstrar reduções de 15% nos marcadores de proliferação cancerígena com protocolos de ômega-3 correspondentes ao genótipo, em comparação com aumentos de 24% nos grupos de controle. Até que tais resultados se proliferem, os médicos permanecem cautelosos, limitando o reembolso pelos seguros. Os fornecedores que financiam ensaios rigorosos podem converter déficits de evidências em vantagens competitivas quando resultados estatisticamente significativos vierem à tona.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Dominância da Obesidade Impulsiona a Adoção da Saúde PreventivaAs aplicações de obesidade representaram 35,10% da participação do mercado de nutrigenômica em 2025, pois os empregadores buscavam programas de dieta personalizada para reduzir os prêmios de saúde. O volume expressivo do segmento garantiu que o tamanho do mercado de nutrigenômica para serviços de gestão do peso ultrapassasse USD 0,28 bilhão em 2025. A oncologia de precisão, embora menor, está se expandindo a uma CAGR de 12,55% porque os escores de risco poligênico melhoram o direcionamento das vias nutrientes tumorais. Os portfólios de doenças cardiovasculares e distúrbios metabólicos apoiam-se em correlações bem validadas entre lipídios e genes, enquanto a pesquisa neurológica explora mecanismos intestino-cérebro que ligam o genótipo à síntese de neurotransmissores.
O impulso da pesquisa está se movendo de painéis de condição única para testes integrados que cobrem riscos de obesidade, cardiometabólicos e oncológicos simultaneamente. Essa arquitetura de condição cruzada aumenta o valor vitalício do cliente ao oferecer um relatório que orienta múltiplas intervenções. As evidências do CAPFISH-3 que apoiam regimes de ômega-3 guiados geneticamente aceleram a adoção focada em oncologia entre os clínicos que desconfiam de dados anedóticos. À medida que as diretrizes clínicas evoluem, a diversificação de aplicações está prestes a fortalecer a resiliência geral do mercado de nutrigenômica contra choques de reembolso.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Produto:
A Liderança das Vitaminas Enfrenta o Desafio do MicrobiomaVitaminas e minerais lideraram com 30,85% de participação na receita em 2025, graças à confiança consolidada do consumidor e aos caminhos regulatórios simplificados. A receita do segmento equivaleu a 38% do tamanho do mercado de nutrigenômica para produtos acabados. Os probióticos e prebióticos capturam crescimento a uma CAGR de 12,18% à medida que estudos metagenômicos validam as sinergias gene–microbioma. As formulações de proteínas e aminoácidos beneficiam-se das tendências de envelhecimento ativo, enquanto os fitoquímicos ganham atenção pelo potencial de modulação epigenética.
A inovação de produtos está se inclinando para combinações de múltiplos compostos que abordam clusters de variantes genéticas em vez de soluções de um único nutriente. A linha Humiome da DSM-Firmenich, que combina probióticos com pós-bióticos, exemplifica a mudança em direção à personalização centrada no intestino. Os motores de formulação baseados em IA agora otimizam as proporções de micronutrientes para corresponder a perfis individuais de polimorfismo, criando esquemas de suplementos personalizados enviados mensalmente. Esses desenvolvimentos ampliam os níveis de diferenciação dentro do setor de nutrigenômica, ao mesmo tempo em que elevam as expectativas de comprovação científica.
Por Usuário Final:
O Direto ao Consumidor Perturba os Canais Tradicionais de SaúdeOs players diretos ao consumidor detinham 47,60% da participação do mercado de nutrigenômica em 2025, pois consumidores preocupados com a privacidade contornavam as clínicas em favor de kits de saliva para uso domiciliar. Hospitais e clínicas ainda comandam a confiança para pacientes de alto risco, mas crescem mais lentamente porque o reembolso permanece irregular. Os institutos de pesquisa sustentam os ensaios de validação, enquanto a indústria farmacêutica usa percepções sobre gene-nutrição para estratificar pacientes em estudos de medicamentos.
O modelo D2C está evoluindo para ecossistemas de assinatura que agrupam atualizações de testes, monitoramento contínuo de biomarcadores e suplementos reabastecidos automaticamente. O marco de receita de EUR 26 milhões da Viome destaca o apetite global quando o marketing digital encontra narrativas científicas consistentes. As academias híbridas e os centros de dieta estão adotando painéis genéticos de marca própria para personalizar planos de treino e refeições, reforçando a convergência dos canais em torno do coaching holístico de estilo de vida.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição:
As Plataformas Online Reformulam o Acesso ao MercadoAs plataformas online capturaram 52,10% do tamanho do mercado de nutrigenômica em 2025 devido à conveniência e ao comportamento de compra discreto. As vendas diretas continuam vitais para pacotes consultivos premium, enquanto as farmácias de varejo autenticam as ofertas para compradores hesitantes. As vendas por meio de profissionais de saúde permitem a integração nos regimes de cuidados preventivos, ainda que desaceleradas pelas restrições de evidências.
A sofisticação do e-commerce agora se estende a widgets de bate-papo baseados em IA que decodificam arquivos genéticos brutos e realizam vendas cruzadas de produtos compatíveis. As ambições da Amazon na área da saúde podem expor a nutrigenômica à sua enorme base Prime, acelerando a penetração no mercado convencional. Os mercados voltados para dispositivos móveis dominam na Ásia-Pacífico, onde a adoção de smartphones supera o uso de computadores de mesa, alinhando-se perfeitamente com as recomendações de lanches baseadas em genes entregues por meio de notificações de aplicativos.
Análise Geográfica
Mercado de Nutrigenômica da América do Norte
A América do Norte contribuiu com 39,10% da receita de 2025, ancorada por diretrizes claras da FDA e alta renda discricionária. Operadores dos Estados Unidos, como 23andMe, aproveitam uma robusta infraestrutura de telessaúde para agrupar testes genéticos com planos de perda de peso GLP-1, reforçando ciclos de receita recorrente. O Canadá enfatiza evidências de nível clínico, impulsionando os fornecedores em direção a modelos de entrega em parceria com médicos, enquanto a crescente classe média do México impulsiona as importações de kits D2C transfronteiriços.
Mercado de Nutrigenômica da Ásia-Pacífico
A Ásia-Pacífico registrou o CAGR mais rápido, de 13,42%. O plano Healthy China 2030 da China financia projetos-piloto de nutrição de precisão, e gigantes locais utilizam ecossistemas de super-aplicativos para distribuir kits de refeições baseados em genes em larga escala. A Índia enfrenta regulamentações heterogêneas, mas demonstra forte interesse dos profissionais de saúde, com quase todos os nutricionistas pesquisados dispostos a integrar insights genômicos. O Japão aproveita seu legado em alimentos funcionais para comercializar produtos fermentados específicos para genótipos, enquanto as campanhas antidiabetes da Coreia do Sul adotam plataformas de cardápio guiadas por genes. Apesar da fragmentação regulatória, a penetração regional de smartphones e a abertura cultural à saúde preventiva sustentam o momentum contínuo do mercado de Nutrigenômica.
Mercado de Nutrigenômica da Europa
A Europa apresenta um ambiente maduro, porém criterioso. O GDPR impõe limites de governança de dados, recompensando empresas com arquiteturas de consentimento transparentes. Alemanha e Reino Unido lideram a adoção em ambientes clínicos, enquanto os países mediterrâneos aproveitam a pesquisa sobre dieta tradicional para contextualizar as recomendações genéticas. O reconhecimento mútuo entre os estados da UE simplifica o passaporte de produtos, mas as nuances de rotulagem específicas de cada país exigem estratégias de embalagem modulares. A insistência do bloco em ensaios randomizados prolonga o tempo de entrada no mercado, mas gera alta confiança do consumidor após a obtenção das aprovações.
Cenário Competitivo
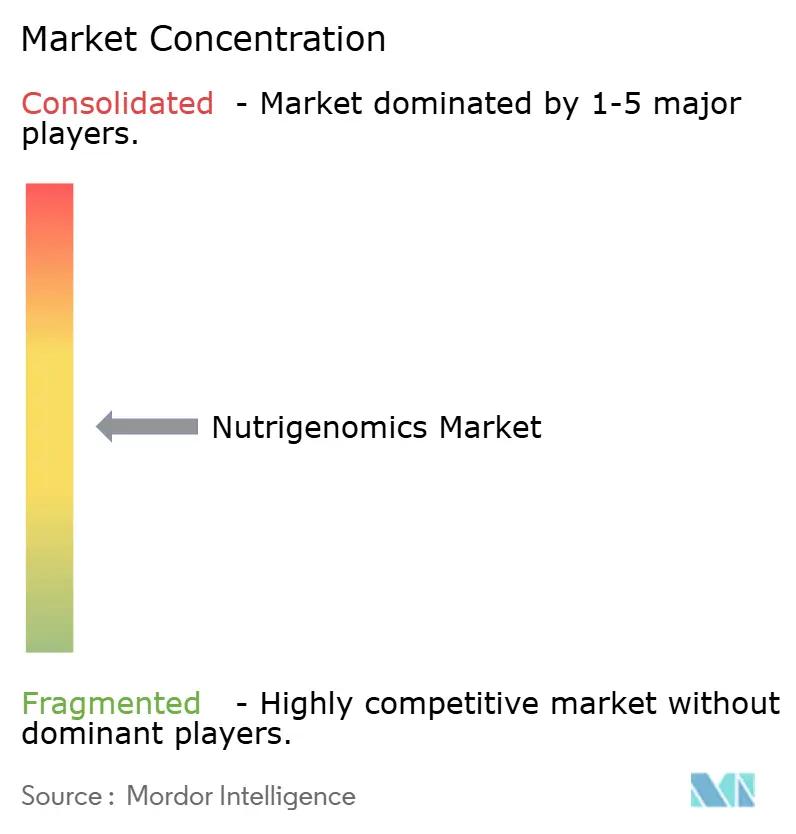
O mercado de nutrigenômica apresenta fragmentação moderada, com multinacionais de nutrição estabelecidas, pioneiras em testes genéticos e especialistas em software de IA ocupando nichos distintos. A DSM-Firmenich capitaliza sobre a ciência dos ingredientes para fornecer formulações de marca própria, enquanto 23andMe monetiza um banco de dados genômico de 15 milhões de clientes por meio de relatórios Premium e uma plataforma de análise para a biofarmacêutica. Startups como a GenoPalate estabelecem parcerias com redes varejistas de alimentos que levam opções alimentares otimizadas geneticamente diretamente às prateleiras.
A integração vertical está se acelerando. A série de aquisições da Herbalife no valor de USD 25–30 milhões abrangendo Pro2col Health, Pruvit Ventures e Link BioSciences adiciona análise biométrica e fabricação personalizada ao seu portfólio de shakes. Os fornecedores de ingredientes garantem equipes de algoritmos de IA para migrar de vendas de commodities a granel para sachês personalizados, capturando margens mais elevadas. Os registros de patentes concentram-se em motores de interpretação de variantes e processos de encapsulamento em microlotes, sinalizando o aperto das cercas de propriedade intelectual.
As alianças estratégicas definem a diferenciação. A Unilever Ventures investiu na especialista em gomas mastigáveis Create Wellness para expandir os formatos funcionais, e a Louis Dreyfus Company adquiriu a unidade de ingredientes da BASF para unir a escala de abastecimento agrícola à nutrição bioativa. À medida que os limites de evidências aumentam, os players que financiam ensaios de grande escala consolidarão participação. Por outro lado, os disruptores de nicho que visam clusters únicos de SNP podem sobreviver licenciando dados para entidades maiores. A intensidade competitiva deve se apertar à medida que os ganhos de reembolso e a clareza regulatória atraem os gigantes convencionais de bens de consumo de giro rápido para o mercado de nutrigenômica.
Líderes do Setor de Nutrigenômica
-
BASF SE
-
Danone
-
Cell-Logic
-
DSM
-
Metagenics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nutrigenômica Empresas cobertas neste relatório
- DSM
- BASF
- Danone
- Nestle
- Unilever
- 23andMe
- Viome
- Metagenics
- Genova Diagnostics
- Nutrigenomix
- GX Sciences
- Xcode Life
- Cell-Logic
- DayTwo
- Prenetics
- Persona Nutrition
- Herbalife Nutrition
- Amway
- Perrigo Company
- CuraLife
- GeneSmart
- Holistic Heal
Desenvolvimentos industriais recentes em Mercado de Nutrigenômica
- Março de 2025: A Herbalife Ltd. adquiriu a Pro2col Health LLC, a Pruvit Ventures Inc. e uma participação controladora na Link BioSciences por USD 25–30 milhões para expandir as capacidades de fabricação de nutrição personalizada
- Janeiro de 2025: A Louis Dreyfus Company adquiriu o negócio de ingredientes alimentares e de saúde da BASF, fortalecendo seu portfólio de compostos bioativos
- Janeiro de 2024: A GenoPalate estabeleceu parceria com a Earth Fare para incorporar orientação nutricional genética via código QR nos corredores dos supermercados
Mercado de Nutrigenômica Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado global de nutrigenômica como a receita obtida com kits de testes genéticos, reagentes, ferramentas de bioinformática e programas de nutrição personalizada vinculados que traduzem as interações gene-dieta em ações para consumidores ou uso clínico. De acordo com a Mordor Intelligence, a avaliação abrange hospitais, laboratórios de pesquisa e plataformas diretas ao consumidor em todas as regiões e é expressa em dólares constantes de 2024.
Exclusão do escopo: Vendas gerais de alimentos funcionais ou suplementos que não sejam baseadas em dados genéticos individuais permanecem fora deste mercado.
Visão Geral da Segmentação
- Por Aplicação
- Doenças Cardiovasculares
- Obesidade
- Pesquisa Oncológica
- Distúrbios Metabólicos
- Distúrbios Neurológicos
- Outras Aplicações
- Por Produto
- Kits de Diagnóstico e Reagentes
- Nutrição
- Vitaminas e Minerais
- Probióticos e Prebióticos
- Proteínas e Aminoácidos
- Fitoquímicos
- Outros
- Por Usuário Final
- Hospitais e Clínicas
- Institutos de Pesquisa e Universidades
- Empresas Direto ao Consumidor
- Empresas Farmacêuticas e de Biotecnologia
- Centros de Nutrição e Condicionamento Físico
- Por Canal de Distribuição
- Vendas Diretas
- Plataformas Online
- Farmácias de Varejo
- Vendas por Meio de Profissionais de Saúde
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistam diretores de laboratórios, startups de nutrigenética, nutricionistas clínicos e desenvolvedores de aplicativos na América do Norte, Europa e Ásia-Pacífico. Essas conversas esclarecem as taxas de utilização de kits, a dispersão de preços no varejo e as barreiras à adoção, permitindo-nos questionar e ajustar as premissas baseadas em pesquisa documental.
Pesquisa Documental
Começamos com conjuntos de dados disponíveis publicamente, como o NIH Genomic Data Commons, painéis de prevalência de obesidade da OMS, rastreadores de custos de sequenciamento da OCDE e fluxos de comércio aduaneiro para reagentes do código HS 3822. Esses dados ancoram os volumes e preços de referência. Os relatórios anuais (10-K) das empresas, apresentações para investidores e registros sobre modelos de genes como serviço refinam a economia unitária, enquanto fontes pagas como D&B Hoovers e Dow Jones Factiva ajudam a validar as divisões de receita. As fontes mencionadas são meramente ilustrativas; muitas outras foram analisadas durante a coleta e o esclarecimento dos dados.
Dimensionamento de Mercado e Previsão
Aplicamos uma abordagem descendente que parte do número de testes genômicos processados e do preço médio de venda, os quais são então conciliados com instantâneos ascendentes de fornecedores selecionados e verificações de canais. Variáveis como prevalência de obesidade, curvas de custo de sequenciamento, penetração de plataformas genéticas diretas ao consumidor, aprovações regulatórias e taxas de adesão a assinaturas de nutrição alimentam uma regressão multivariada que projeta a demanda até 2030. As lacunas nos dados dos fornecedores são preenchidas com volumes imputados extraídos de estatísticas de comércio e índices de utilização derivados de pesquisas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por revisão por pares em dois níveis, varreduras de anomalias em relação a indicadores independentes e limites de variância antes da aprovação final. Os relatórios são atualizados anualmente, enquanto eventos relevantes acionam revisões intermediárias, garantindo que os clientes recebam a visão mais atualizada.
Por que a Linha de Base de Nutrigenômica da Mordor Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes composições de produtos, referências de preços e periodicidades de atualização.
Nossa delimitação rigorosa e verificações recorrentes da realidade atenuam a volatilidade e ancoram uma linha de base confiável.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 0,80 bilhão de USD (2025) | Mordor Intelligence | |
| 0,52 bilhão de USD (2024) | Consultoria Global A | Exclui receitas de kits diretos ao consumidor e de bioinformática |
| 1,34 bilhão de USD (2024) | Editora de Pesquisa B | Inclui vendas de ingredientes funcionais além dos serviços baseados em genes |
| 0,61 bilhão de USD (2023) | Consultoria Regional C | Contabiliza apenas kits, omitindo programas de nutrição subsequentes |
Em conjunto, a comparação mostra que a linha de base equilibrada e transparente da Mordor situa-se no meio-termo entre os escopos mais restritos e os mais amplos, refletindo insumos verificáveis e etapas reproduzíveis nas quais os tomadores de decisão podem confiar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de nutrigenômica?
O mercado de nutrigenômica é avaliado em USD 0,92 bilhão em 2026, com previsão de atingir USD 1,87 bilhão até 2031.
Qual segmento de aplicação detém a maior participação do mercado de nutrigenômica?
As intervenções para obesidade lideram com 35,10% de participação do mercado de nutrigenômica em 2025, refletindo a demanda de empregadores e seguradoras por soluções de saúde preventiva.
Qual é a velocidade de crescimento do segmento de probióticos e prebióticos dentro do setor de nutrigenômica?
Os probióticos e prebióticos estão se expandindo a uma CAGR de 12,18%, a mais rápida entre as categorias de produtos, à medida que a pesquisa vincula a modulação do microbioma a planos de nutrição baseados em genes.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atrativa?
A Ásia-Pacífico apresenta uma CAGR de 13,42% devido ao aumento da renda disponível, à adoção de saúde digital liderada por smartphones e às iniciativas proativas de nutrição de precisão dos governos.
Quais são as principais barreiras para uma adoção clínica mais ampla da nutrigenômica?
A falta de regulamentações harmonizadas e evidências limitadas de ensaios randomizados retardam o reembolso pelos seguros e a adoção pelos médicos, restringindo a penetração clínica no mercado de curto prazo.