
Tamanho e Participação do Mercado de Data Center da Bélgica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
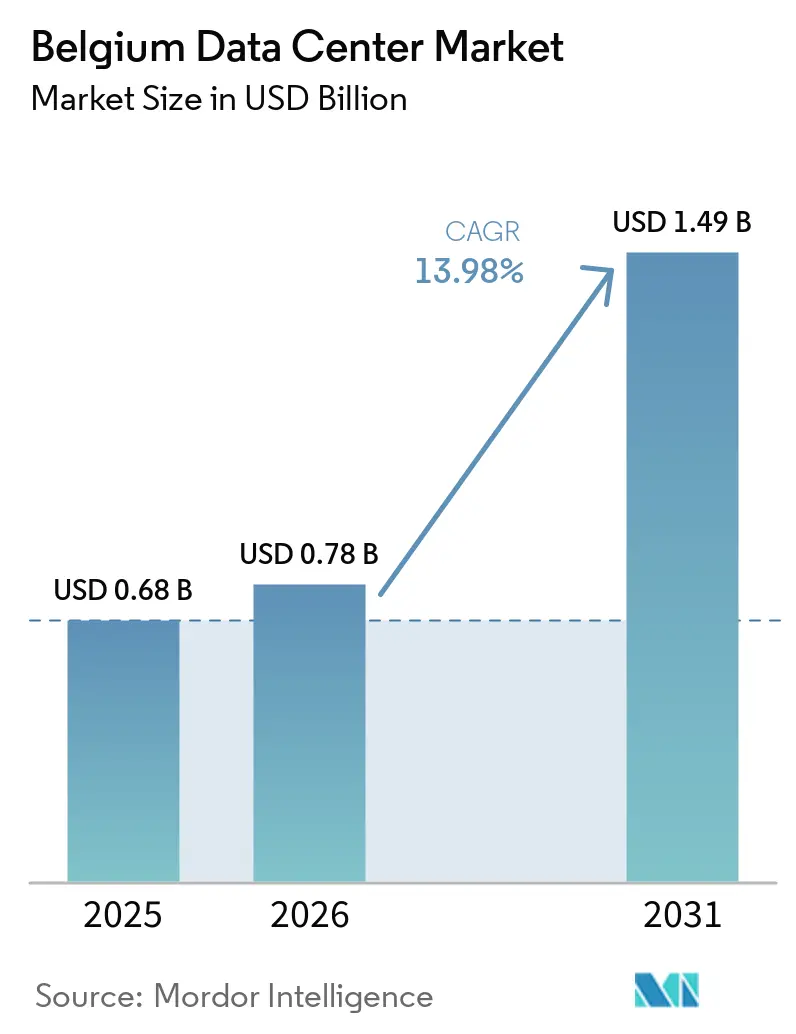
| Tamanho do mercado no ano base (2025) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.98 % |
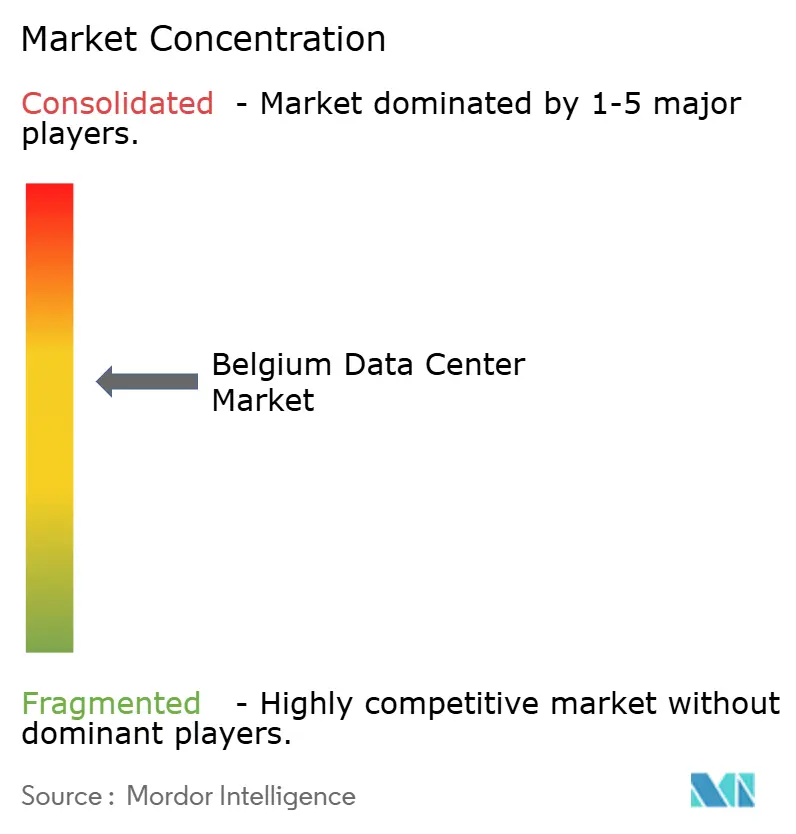
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center da Bélgica por Mordor Intelligence
O tamanho do mercado de data center na Bélgica deve crescer de 0,68 bilhões de USD em 2025 para 0,78 bilhões de USD em 2026 e tem previsão de atingir 1,49 bilhões de USD até 2031 a um CAGR de 13,98% no período de 2026-2031. Em termos de base instalada, o mercado foi avaliado em 0,42 mil megawatts em 2025 e deve crescer de 0,42 mil megawatts em 2026 para 0,62 mil megawatts até 2031, a um CAGR de 9,59% durante o período de previsão (2026-2031).
As participações e estimativas dos segmentos de mercado são calculadas e reportadas em termos de MW. A Flandres oferece tarifas de eletricidade industrial abaixo da média, Bruxelas proporciona conectividade subsarina densa em pontos de presença, e uma expansão nacional de fibra sustenta aplicações de alta largura de banda. Em conjunto, esses fatores posicionam o mercado de data center na Bélgica como um hub alternativo europeu em ascensão. A rápida adoção de inteligência artificial está elevando os requisitos de densidade de energia, o que, por sua vez, acelera as atualizações de projetos Tier 3 para Tier 4. Enquanto isso, os operadores de hiperescala preferem a Bélgica em detrimento de Amsterdã, já saturada, e os incentivos fiscais municipais para projetos de reutilização de calor ajudam a compensar os crescentes custos de rede. A consolidação permanece moderada à medida que os provedores globais de nuvem competem com especialistas regionais pela crescente reserva de cargas de trabalho empresariais repatriadas.
Principais Conclusões do Relatório
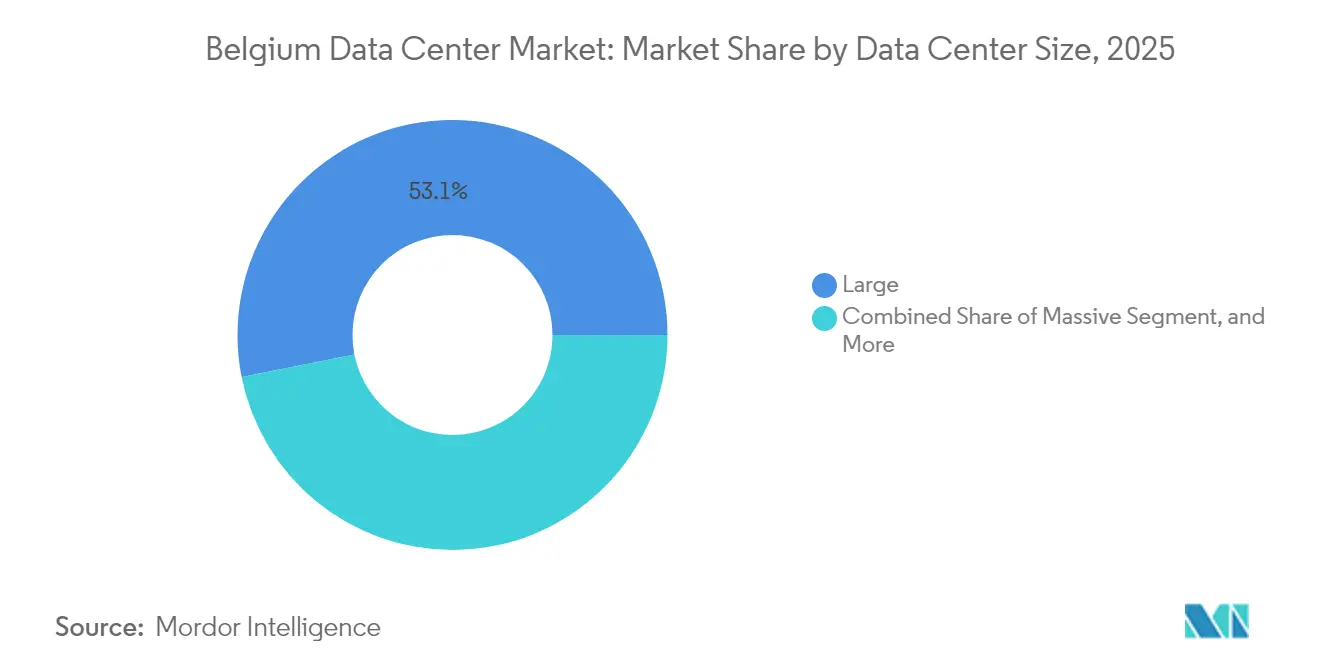
- Por tamanho de data center, as instalações de médio porte responderam por 53,12% da participação do mercado de data center belga em 2025, enquanto os sites de médio porte têm previsão de expansão a um CAGR de 14,64% até 2031.
- Por tipo de tier, o Tier 3 capturou 82,05% do tamanho do mercado de data center na Bélgica em 2025, enquanto o Tier 4 deve crescer a um CAGR de 15,12% até 2031.
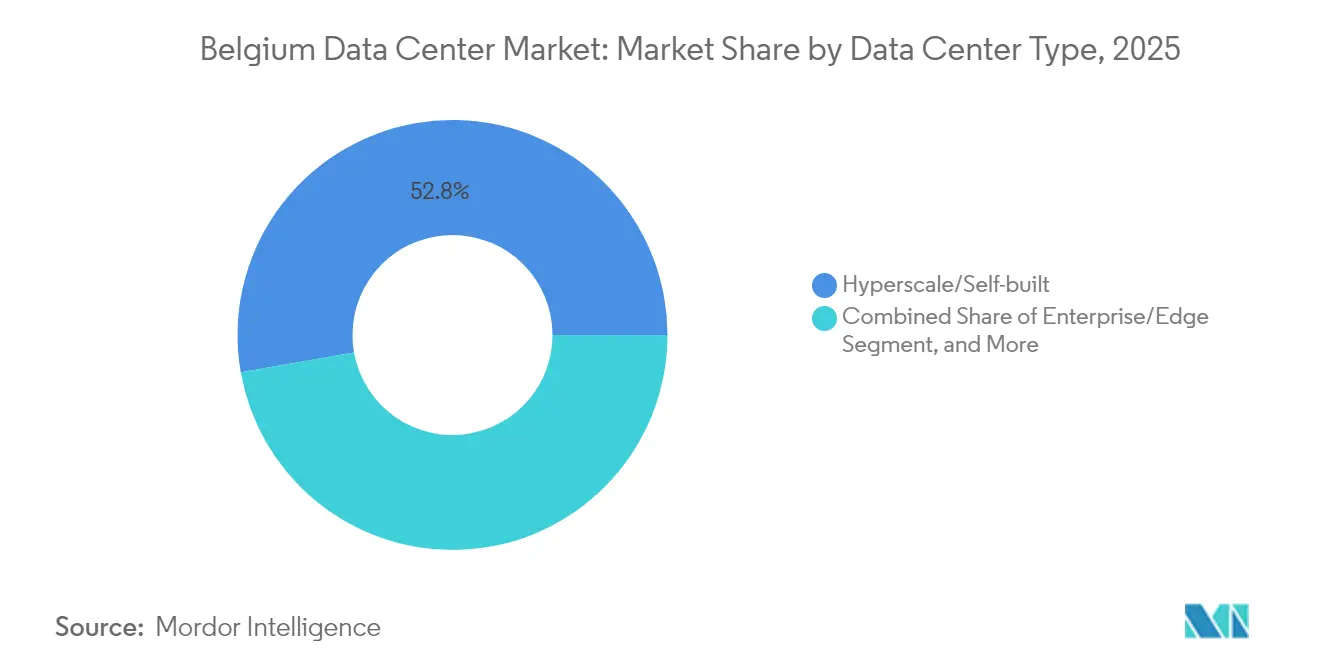
- Por tipo de data center, os sites de hiperescala e autoprovisionados responderam por 52,78% do mercado de data center belga em 2025 e devem crescer a um CAGR de 14,12% até 2031.
- Por usuário final, TI e telecomunicações lideraram o mercado de data center belga com uma participação de receita de 65,10% em 2025; serviços bancários, financeiros e de seguros têm previsão de expansão a um CAGR de 15,97% até 2031.
- Por hotspot, Bruxelas dominou a implantação de capacidade no mercado de data center belga em 2025, enquanto o restante da Bélgica tem projeção de registrar um CAGR de 14,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte densificação de backhaul de fibra | +2.1% | Nacional, concentrada em Bruxelas e Antuérpia | Médio prazo (2-4 anos) |
| Tarifa de eletricidade abaixo da média da UE para compradores industriais | +1.8% | Região de Flandres com isenções competitivas | Curto prazo (≤ 2 anos) |
| Crescente repatriação de nuvem empresarial para instalações de colocalização | +2.3% | Nacional, com ganhos iniciais em Bruxelas, Ghent e Antuérpia | Médio prazo (2-4 anos) |
| Adoção acelerada de cargas de trabalho de IA/AM entre empresas belgas | +2.9% | Nacional, com transbordamento para mercados vizinhos | Longo prazo (≥ 4 anos) |
| Redundância do cabo submarino Bruxelas-Frankfurt-Amsterdã | +1.6% | Área metropolitana de Bruxelas, estendendo-se ao corredor flamengo | Longo prazo (≥ 4 anos) |
| Incentivos fiscais discretos para projetos de reutilização de calor | +1.4% | Nível municipal, expandindo-se para programas regionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Forte Densificação de Backhaul de Fibra
A Proximus planeja investir entre 10 e 15 bilhões de EUR (10,8 a 16,2 bilhões de USD) em fibra para alcançar 95% das instalações até 2030, e já conectou 2,3 milhões de residências no início de 2025. [1] Unidades massivas de ponto de presença com peso superior a 25 toneladas exigem logística dedicada, de modo que a demanda está migrando da agregação em nível de gabinete para data centers de borda metropolitana. As instalações de médio porte, portanto, superam o ritmo geral do mercado de data center na Bélgica. O financiamento por meio de joint venture do Fundo de Infraestrutura Belga garante que as implantações rurais avancem paralelamente às construções urbanas, tornando as localizações de borda viáveis. O maior alcance da fibra também aumenta a densidade de interconexão, um critério fundamental para cargas de trabalho de inferência de IA que exigem latência inferior a 5 milissegundos.
Tarifa de Eletricidade Abaixo da Média da UE para Compradores Industriais
Os compradores industriais pagaram 13,1 eurocêntimos por kWh em fevereiro de 2025, o que é mais barato do que os valores de referência de Amsterdã e Frankfurt. [2] Flandres amplifica a vantagem por meio de isenções para usuários eletro-intensivos, reduzindo os custos totais de fornecimento que muitas vezes excedem 60% das despesas operacionais de data center. A Google LLC citou a previsibilidade dos preços de energia como um fator chave ao comprometer EUR 1 bilhão (USD 1,08 bilhão) para seu segundo campus belga. Embora as sobretaxas de rede tenham aumentado em 2025, as tarifas baseadas em capacidade continuam negociáveis para hiperescalas qualificados. A margem de preços sustenta os racks de alta densidade adicionais necessários para treinamento de IA, ajudando a Bélgica a preservar sua vantagem de custo à medida que as redes vizinhas se estreitam.
Crescente Repatriação de Nuvem Empresarial para Instalações de Colocalização
A Barclays constata que 86% dos diretores de informação globais pretendem migrar algumas cargas de trabalho para fora da nuvem pública. [3] As empresas belgas ecoam o sentimento, citando soberania de dados e espirais de custos de IA. Os provedores de colocalização relatam taxas crescentes de adoção para ocupações de meio rack e gaiola agrupadas com conexões diretas de nuvem, permitindo que as empresas ajustem arquiteturas híbridas sem possuir hardware. As instituições de BFSI, recentemente cobertas pela NIS2, priorizam módulos de criptografia em instalações próprias e zoneamento de recuperação de desastres. Esse pico de demanda eleva o segmento de instalações médias do mercado de data center da Bélgica e sustenta contratos atacadistas com blocos mínimos de 5 MW.
Adoção Acelerada de Cargas de Trabalho de IA-AM entre Empresas Belgas
A pesquisa da EY de 2024 mostra que 70,9% das empresas belgas implantam pelo menos um aplicativo de IA. Os modelos Transformer usados em serviços jurídicos e de tecnologia financeira requerem de 5 a 10 vezes a densidade de energia de pilhas web legadas, tornando as salas de servidores convencionais obsoletas. Os projetos de Nível 4 ganham tração porque o treinamento de IA não pode tolerar as janelas de manutenção de 1 hora permitidas no Nível 3. Os operadores, portanto, integram caminhos elétricos 2N+1 e resfriamento direto para chip. Os hiperescalas também constroem pods de IA menores próximos a campi industriais, atendendo às metas de latência para casos de uso de visão computacional na manufatura.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos mais lentos de licenciamento após o decreto de sustentabilidade de 2025 | -1.9% | Nacional, com aplicação mais rigorosa em Bruxelas | Curto prazo (≤ 2 anos) |
| Capacidade limitada da rede elétrica na região de Flandres | -2.4% | Flandres, afetando a expansão do corredor industrial | Médio prazo (2-4 anos) |
| Concorrência acirrada dos polos de hiperescala de Paris e Amsterdã | -1.7% | Nacional, pressão competitiva dos mercados vizinhos | Longo prazo (≥ 4 anos) |
| Crescentes restrições ao uso de água na área metropolitana de Bruxelas | -1.3% | Região da Capital de Bruxelas, estendendo-se aos municípios vizinhos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prazos Mais Lentos de Licenciamento Após o Decreto de Sustentabilidade de 2025
Flandres introduziu certificados de desempenho energético para novas salas de servidores em janeiro de 2025, estendendo os ciclos de aprovação em seis a doze meses. Bruxelas aplica limites mais rígidos sobre combustíveis fósseis sob seu plano climático PACE, exigindo estudos de carbono no ciclo de vida antes de qualquer escavação. Os sites de hiperescala de grande porte são os mais afetados, embora representem mais da metade do mercado de data center da Bélgica. Os mandatos municipais de reutilização de calor, como os do Corretor de Energia de Mechelen, exigem que os requerentes negociem contratos tripartites com concessionárias e planejadores municipais. Os pioneiros se beneficiam porque os campi existentes podem adicionar módulos de energia em fases sem reiniciar toda a sequência de licenciamento, uma barreira que desencoraja novos entrantes em campo virgem.
Capacidade Limitada da Rede Elétrica na Região de Flandres
O Plano de Desenvolvimento Federal da Elia 2024-2034 sinaliza congestionamento persistente nos cinturões industriais de Antuérpia e Ghent. A Fluvius, a distribuidora local, programa o reforço da rede em parcelas plurianuais, mas as conexões de data centers de 50 MW ainda aguardam até 36 meses. Os operadores dividem cada vez mais as implantações em blocos de 10 MW para escalonar as datas de energização. Alguns transferem novas construções para a Valônia, aceitando maiores distâncias de backhaul, mas filas de interconexão mais curtas. Os gargalos da rede, se não resolvidos, poderiam prejudicar o crescimento do mercado de data center da Bélgica ao eliminar parcelas brownfield privilegiadas que, de outra forma, estariam prontas para conversão rápida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
Instalações Médias Impulsionam o Crescimento DistribuídoOs grandes sites retiveram uma participação de 53,12% do mercado de data center na Bélgica em 2025, herança das primeiras implantações de hiperescala. A expansão modular de EUR 1 bilhão (1,08 bilhões de USD) do Google em St. Ghislain ilustra a contínua concentração de capital. No entanto, as instalações de médio porte — aquelas com carga de TI entre 2 MW e 10 MW — devem crescer a um CAGR de 14,64%, o dobro do ritmo geral. O tamanho do mercado de data center na Bélgica para sites de médio porte tem projeção de atingir 460 milhões de USD até 2031, refletindo a preferência empresarial por nós de proximidade que permanecem dentro dos limites jurisdicionais da NIS2. Footprints distribuídos também protegem contra limites de rede na Flandres, permitindo alocações de energia em etapas. Os operadores oferecem pacotes de arrendamento de curto prazo e bundles de acesso à nuvem, um perfil que ressoa com CFOs cautelosos em relação a contratos de hiperescala de vários anos e às crescentes necessidades de armazenamento em data center.
A tendência em direção a footprints de médio porte é reforçada pela agenda de fibra da Proximus, que instala abrigos de agregação de borda a cada poucos quilômetros, sustentando a demanda por construção de data center na Bélgica. Como cada abrigo pesa aproximadamente 25 toneladas, os desenvolvedores integram salas de micro data center em vez de armários de rua. Essas salas frequentemente se tornam inquilinas em parques industriais leves existentes, acelerando assim o tempo de entrada no mercado. Enquanto isso, megacampi superiores a 50 MW permanecem escassos porque a aquisição de terrenos próximos a subestações de 150 kV enfrenta resistência comunitária em relação ao uso de água e preocupações com o tráfego. Assim, os nós de médio porte integram o mercado de data center na Bélgica em uma malha nacional, ao mesmo tempo em que continuam ancorados em Bruxelas para roteamento financeiro de baixa latência.

Por Tipo de Nível:
A Aceleração do Nível 4 Reflete as Demandas de IAO Nível 3 respondeu por 82,05% da capacidade de 2025, oferecendo resiliência suficiente para a maioria das cargas de trabalho de SaaS e CDN. No entanto, os pipelines de inferência de IA exigem disponibilidade constante de GPU; qualquer interrupção planejada pode corromper pontos de verificação de treinamento, avaliados em milhões de ciclos de computação. Consequentemente, a CAGR do Nível 4 de 15,12% supera todos os outros níveis, e a participação do mercado de data center da Bélgica para o Nível 4 deverá exceder 10,00% até 2031. A construção da LCL Belgium NV no norte de Bruxelas de EUR 30 milhões (USD 32,4 milhões) apresenta anéis de UPS duplos 2N e armazenamento de energia em bateria no local para atender aos requisitos das mesas de negociação de BFSI. As instalações de Nível 1 e Nível 2 diminuem à medida que os ambientes de desenvolvimento e teste migram para a nuvem, eliminando o último refúgio onde o tempo de atividade abaixo de 99,95% era tolerado.
Os operadores também aproveitam as credenciais do Nível 4 para conquistar contratos de IA soberana de ministérios que precisam cumprir as regras europeias de nuvem confiável. Embora o prêmio de capital possa chegar a 25%, os clientes compensam o aumento ativando programas de resposta à demanda que monetizam geradores ociosos. A pressão regulatória é forte: a NIS2 declara os data centers parte da infraestrutura crítica, o que significa que as violações de disponibilidade atraem multas administrativas. Assim, o mercado de data center da Bélgica trata cada vez mais o Nível 4 não como um nicho, mas como o padrão arquitetônico para tudo o que envolve inferência de IA ou pagamentos em tempo real.
Por Tipo de Data Center:
A Dominância da Hiperescala PersisteOs sites de hiperescala e autoprovisionados responderam por 52,78% da receita de 2025 e devem continuar liderando a um CAGR de 14,12%. Eles ancoram as implantações de regiões de nuvem e reservam espaço para laboratórios internos de IA. A adição pela Microsoft de uma zona de disponibilidade Azure na Bélgica sublinha uma mudança mais ampla em direção à redundância multizonal dentro de um único país, uma estratégia viabilizada por anéis de fibra densos. Os atacadistas de colocation se beneficiam à medida que as empresas repatriam cargas de trabalho de IA; eles frequentemente pré-vendem 70% de um novo hall antes de a primeira laje ser concretada. A borda empresarial e a micro-borda formam uma longa cauda que se expande em consonância com a adoção de redes privadas 5G, mas sua contribuição absoluta para o tamanho do mercado de data center belga permanece modesta.
Ainda existe espaço não utilizado em halls de colocation, resíduo de construções especulativas pré-COVID. Os operadores, no entanto, mantêm-no ativo para capturar picos inesperados de contratos de treinamento de modelos. Por sua vez, os hiperescaladores firmam PPAs de energia renovável antes da demanda, fixando tetos de custo de energia. O PPA eólico de 118 MW do Google, finalizado em julho de 2024, redefine o benchmark do setor para energia livre de carbono na Bélgica. Esses acordos também influenciam as negociações de arrendamento, pois as empresas querem evidências de que sua locação está alinhada com as trajetórias de metas baseadas em ciência.
Por Usuário Final:
A Aceleração do BFSI Supera a Liderança de TITI e telecomunicações geraram 65,10% do faturamento de 2025, com a BNIX registrando um pico de tráfego de 13,2 Tbps. No entanto, o setor de serviços bancários, financeiros e de seguros, embora menor, crescerá mais rapidamente, a um CAGR de 15,97%. As plataformas de negociação algorítmica exigem simetria de latência em relação a Londres e Frankfurt, tornando Bruxelas um ponto de triangulação atraente. À medida que o mercado de data center na Bélgica adiciona mecanismos antifraude baseados em IA e sandboxes de tecnologia regulatória, os bancos buscam gaiolas com interconexões de baixo jitter. O setor manufatureiro ganha terreno à medida que fornecedores automotivos implantam detecção de defeitos baseada em visão, enquanto as cargas de trabalho do setor público aumentam após as diretivas federais de nuvem que determinam o processamento local de dados para identificações de cidadãos.
Empresas de telecomunicações como a Proximus preferem hubs neutros de rede a halls proprietários, uma reversão da prática anterior. A operadora vendeu seu portfólio de data centers por EUR 130 milhões (140,4 milhões de USD) para se concentrar em fibra e 5G, abrindo espaço para fornecedores independentes de colocation. Os picos de streaming de mídia durante grandes eventos esportivos ainda elevam o tráfego de 3 a 4 vezes acima da linha de base, mas os nós de cache absorvem grande parte dessa carga, moderando a demanda incremental por espaço nos principais centros metropolitanos.
Análise Geográfica
Bruxelas abriga a maioria das estações de aterrissagem de cabos submarinos e instituições da UE, de modo que naturalmente concentrou cargas de trabalho em 2025. No entanto, a escassez de terrenos e as regras de reutilização de água direcionam novos projetos para o corredor industrial flamengo. O restante do submercado belga registrará um CAGR de 14,02%, com Antuérpia e Ghent emergindo como loops secundários, ainda dentro de 25 milissegundos de Amsterdã. Os desenvolvedores visam brownfields recuperados onde os conselhos de zoneamento favorecem a infraestrutura digital em detrimento da manufatura pesada. A Valônia permanece uma fronteira, embora a expansão de fibra rural da Proximus possa viabilizar construções de micro-borda colocalizadas com arrays de sensores de tecnologia agrícola.
A expansão de data centers para zonas periurbanas também mitiga o risco de interrupções em uma única cidade, satisfazendo as cláusulas de redundância da NIS2. Bruxelas reterá os nós de comando e controle e os sistemas centrais bancários, mas as camadas de análise em lote e de arquivamento migrarão para fora. Essa dispersão geográfica marca a evolução do mercado de data center na Bélgica de um modelo hub-and-spoke para uma malha, espelhando as melhores práticas de arquitetura de rede.
Bruxelas permanece o eixo central do mercado de data center na Bélgica, graças ao seu duplo papel como capital política e hub para o intercâmbio de tráfego transfronteiriço. Cerca de 75% dos domicílios têm acesso à fibra, e a cidade está situada em links submarinos redundantes que alinham os caminhos de latência tanto para a América do Norte quanto para os países nórdicos. Os terrenos com zoneamento para uso industrial dentro do anel viário são escassos e caros, e as regras climáticas PACE restringem o uso de sistemas de backup a combustíveis fósseis. Os operadores, portanto, reformam parques de escritórios fechados, trocando custos mais elevados de reforma por janelas de licenciamento mais curtas. Os limites de uso de água introduzidos em 2025 estipulam o uso de resfriamento em circuito fechado ou reutilização de calor municipal, direcionando os construtores para tecnologias de imersão ou trocadores de calor de porta traseira.
A Flandres impulsiona o restante da história de crescimento da Bélgica. Isenções competitivas de eletricidade e a proximidade de grandes clientes industriais atraem desenvolvedores, mesmo com a Elia alertando sobre congestionamento em subestações. Os fundos direcionados para atualização de rede no plano 2024-2034 priorizam o fechamento de loops de 150 kV ao redor de Antuérpia. Cidades como Mechelen comercializam suas redes de aquecimento urbano, utilizando a receita de calor residual para compensar os orçamentos climáticos municipais. Os nós de borda próximos a novos clusters de energia eólica onshore combinam uma carga de TI de 6 a 8 MW com armazenamento atrás do medidor, oferecendo aos inquilinos acesso a energia diretamente proveniente de fontes renováveis. Esses atributos estão impulsionando o mercado de data center belga em direção a um modelo de dois núcleos: Bruxelas por sua alta densidade de interconexão e a Flandres por seus recursos escaláveis de terreno e energia.
A Valônia contribui com uma participação menor, mas crescente. As atualizações de transporte de fibra ao longo do corredor E42 reduzem a latência de ida e volta a Paris para menos de 4 milissegundos, tornando Charleroi atraente para sedes de recuperação de desastres vinculadas a matrizes francesas. Os incentivos do programa Digital Wallonia reembolsam até 25% dos custos de preparação do site para instalações que atendam aos requisitos de elegibilidade fiscal da UE. Embora a região fique atrás da Flandres em capacidade multilocatária, seus preços imobiliários mais baixos atraem operadores atacadistas que buscam se posicionar antecipadamente para a demanda futura de IA. Em nível nacional, o mercado de data center na Bélgica se beneficia da localização central do país, proporcionando alcance inferior a 30 milissegundos para 200 milhões de consumidores europeus.
Cenário Competitivo
O campo competitivo está moderadamente concentrado. Google LLC, Microsoft Corporation e Amazon Web Services Inc. operam campi autopropriados e detêm opções de terrenos de longo prazo para megawatts futuros. LCL Belgium NV, Datacenter United NV e Interxion (Digital Realty Trust Inc.) fornecem colocalização multi-inquilino focada em clientes sensíveis à conformidade. A última rodada de capital da Google LLC de EUR 1 bilhão (USD 1,08 bilhão) indica que os hiperescalas ainda veem a Bélgica como um nó de baixa latência e custo eficiente. A LCL Belgium NV aproveita o projeto de Nível 4 e 100% de mix renovável para conquistar contratos de IA governamentais. A Datacenter United NV atende médias empresas com salas de interconexão neutras em termos de operadora em oito cidades belgas.
A diferenciação estratégica gira em torno do fornecimento de energia e das métricas de sustentabilidade. A Google LLC garantiu um PPA de energia eólica de 118 MW em 2024, enquanto a Microsoft Corporation explora células de combustível de hidrogênio no local para backup. Os especialistas regionais respondem com projetos de reutilização de calor integrados às redes municipais. Os operadores de borda agrupam 5G privado e clusters locais de GPU para clientes do setor manufatureiro, um nicho ainda não totalmente explorado pelos hiperescalas. As fusões permanecem na mesa, pois a venda de ativos pela Proximus Group demonstra a disposição das operadoras de telecomunicações em alienar imóveis. Os entrantes estrangeiros, especialmente os da França, veem a Bélgica como um meio de alívio dos limites de rede de Paris, acrescentando pressão competitiva ao mesmo tempo em que validam as perspectivas de longo prazo do mercado.
O roteiro tecnológico está se deslocando em direção ao resfriamento líquido, interconexões quântico-seguras e links ópticos em chip. As empresas regionais fazem parcerias com laboratórios acadêmicos em Leuven e Ghent para prototipar tecidos de rede de próxima geração. Os contratos estão exigindo cada vez mais a conformidade com a ISO 14001 e, em breve, com o Alinhamento da Taxonomia do Acordo Verde da UE. Aqueles sem um plano claro de descarbonização correm o risco de exclusão de licitações blue-chip, acelerando uma fuga para a qualidade dentro do mercado de data center da Bélgica.
Líderes do Setor de Data Center da Bélgica
-
Google LLC
-
Datacenter United NV
-
SAP SE
-
EdgeConneX Inc.
-
Digital Realty Trust Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center da Bélgica Empresas cobertas neste relatório
- Google LLC
- Datacenter United NV
- SAP SE
- EdgeConneX Inc.
- Digital Realty Trust Inc.
- Kyndryl Holdings Inc.
- Orange SA
- Atos SE
- Cloudflare Inc.
- OVH Groupe SAS
- EXA Infrastructure Limited
- Colt Data Centre Services Holdings S.à r.l.
- LCL Belgium NV
- AtlasEdge Data Centres Ltd.
- Network Research Belgium NV
- Microsoft Corporation
- Amazon Web Services Inc.
- Equinix Inc.
- Proximus Group
- CyrusOne Inc.
Desenvolvimentos industriais recentes em Mercado de Data Center da Bélgica
- Outubro de 2025: Os preços de eletricidade industrial belga se estabilizaram em 13,1 cêntimos de euro por kWh após aumentos acentuados nos custos de rede no início do ano, criando pressões nos custos operacionais para operadores de data centers enquanto mantêm a posição competitiva da Bélgica em relação aos mercados de Amsterdã e Frankfurt.
- Setembro de 2025: O Grupo Elia publicou avaliações atualizadas de adequação da rede destacando restrições contínuas de transmissão nos corredores industriais flamengos, levando os operadores de data centers a explorar localizações alternativas e estratégias de capacidade distribuída; a avaliação influencia o planejamento de instalações de longo prazo e as decisões de investimento em todo o mercado belga.
- Agosto de 2025: O setor de data centers da Bélgica registrou taxas de utilização de capacidade no 1T 2025 acima de 85%, refletindo forte demanda da adoção de cargas de trabalho de IA e da repatriação de nuvem empresarial; a utilização sustentada apoia novos investimentos em instalações adicionais apesar das restrições regulatórias.
- Julho de 2025: Os requisitos de relatórios de sustentabilidade da CSRD entraram em pleno vigor para os operadores de data centers belgas, exigindo divulgações abrangentes de impacto ambiental que moldam o design das instalações e as estratégias operacionais, criando vantagens competitivas para empresas com programas de ESG estabelecidos e sistemas de reutilização de calor.
Escopo do Relatório do Mercado de Data Center da Bélgica
Bruxelas é coberta como segmento por Polo de Concentração. Grande, Massivo, Médio, Mega, Pequeno são cobertos como segmentos por Tamanho de Data Center. Nível 1 e 2, Nível 3, Nível 4 são cobertos como segmentos por Tipo de Nível. Não Utilizado, Utilizado são cobertos como segmentos por Absorção.Visão geral da segmentação
| Grande |
| Massivo |
| Médio |
| Mega |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Hiperescala/Autopropriado | ||
| Empresarial/Borda | ||
| Colocalização | Não Utilizado | |
| Utilizado | Colocalização de Varejo | |
| Colocalização Atacadista | ||
| BFSI |
| TI e ITES |
| Comércio Eletrônico |
| Governo |
| Manufatura |
| Mídia e Entretenimento |
| Telecomunicações |
| Outros Usuários Finais |
| Bruxelas |
| Restante da Bélgica |
| Por Tamanho de Data Center | Grande | ||
| Massivo | |||
| Médio | |||
| Mega | |||
| Pequeno | |||
| Por Tipo de Nível | Nível 1 e 2 | ||
| Nível 3 | |||
| Nível 4 | |||
| Por Tipo de Data Center | Hiperescala/Autopropriado | ||
| Empresarial/Borda | |||
| Colocalização | Não Utilizado | ||
| Utilizado | Colocalização de Varejo | ||
| Colocalização Atacadista | |||
| Por Usuário Final | BFSI | ||
| TI e ITES | |||
| Comércio Eletrônico | |||
| Governo | |||
| Manufatura | |||
| Mídia e Entretenimento | |||
| Telecomunicações | |||
| Outros Usuários Finais | |||
| Por Polo de Concentração | Bruxelas | ||
| Restante da Bélgica | |||
Definição de mercado
- CAPACIDADE DE CARGA DE TI - A capacidade de carga de TI, ou capacidade instalada, refere-se à quantidade de energia consumida por servidores e equipamentos de rede instalados em um rack. É medida em megawatt (MW).
- TAXA DE ABSORÇÃO - Denota a extensão em que a capacidade do data center foi locada. Por exemplo, se um data center de 100 MW locou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade locada.
- ESPAÇO DE PISO ELEVADO - É um espaço elevado construído sobre o piso. Essa lacuna entre o piso original e o piso elevado é usada para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados (pé²).
- TAMANHO DO DATA CENTER - O tamanho do data center é segmentado com base no espaço de piso elevado alocado para as instalações do data center. Data Center Mega - nº de racks deve ser superior a 9.000 ou o espaço de piso elevado (EPE) deve ser superior a 225.001 pés²; Data Center Massivo - nº de racks deve estar entre 9.000 e 3.001 ou EPE deve estar entre 225.000 pés² e 75.001 pés²; Data Center Grande - nº de racks deve estar entre 3.000 e 801 ou EPE deve estar entre 75.000 pés² e 20.001 pés²; Data Center Médio - nº de racks deve estar entre 800 e 201 ou EPE deve estar entre 20.000 pés² e 5.001 pés²; Data Center Pequeno - nº de racks deve ser inferior a 200 ou EPE deve ser inferior a 5.000 pés².
- TIPO DE NÍVEL - De acordo com o Instituto Uptime, os data centers são classificados em quatro níveis com base nas capacidades dos equipamentos redundantes da infraestrutura do data center. Neste segmento, os data centers são segmentados como Nível 1, Nível 2, Nível 3 e Nível 4.
- TIPO DE COLOCALIZAÇÃO - O segmento é segregado em 3 categorias: Colocalização de Varejo, Colocalização Atacadista e Colocalização de Hiperescala. A categorização é feita com base na quantidade de carga de TI locada a potenciais clientes. A Colocalização de Varejo tem capacidade locada inferior a 250 kW; a Colocalização Atacadista tem capacidade locada entre 251 kW e 4 MW; e a Colocalização de Hiperescala tem capacidade locada superior a 4 MW.
- CONSUMIDORES FINAIS - O Mercado de Data Center opera numa base B2B. BFSI, Governo, Operadores de Nuvem, Mídia e Entretenimento, Comércio Eletrônico, Telecomunicações e Manufatura são os principais consumidores finais no mercado estudado. O escopo inclui apenas operadores de serviços de colocalização que atendem à crescente digitalização das indústrias de usuários finais.
| Palavra-chave | Definição |
|---|---|
| Unidade de Rack | Geralmente referida como U ou RU, é a unidade de medida para a unidade de servidor alojada nos racks do data center. 1U equivale a 1,75 polegadas. |
| Densidade do Rack | Define a quantidade de energia consumida pelos equipamentos e servidores alojados em um rack. É medida em quilowatt (kW). Esse fator desempenha um papel crítico no design do data center e no planejamento de resfriamento e energia. |
| Capacidade de Carga de TI | A capacidade de carga de TI, ou capacidade instalada, refere-se à quantidade de energia consumida por servidores e equipamentos de rede instalados em um rack. É medida em megawatt (MW). |
| Taxa de Absorção | Denota quanto da capacidade do data center foi locada. Por exemplo, se um data center de 100 MW locou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade locada. |
| Espaço de Piso Elevado | É um espaço elevado construído sobre o piso. Essa lacuna entre o piso original e o piso elevado é usada para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados/metros. |
| Condicionador de Ar para Sala de Computadores (CRAC) | É um dispositivo usado para monitorar e manter a temperatura, a circulação de ar e a umidade dentro da sala de servidores no data center. |
| Corredor | É o espaço aberto entre as fileiras de racks. Esse espaço aberto é fundamental para manter a temperatura ideal (20-25 °C) na sala de servidores. Existem principalmente dois corredores dentro da sala de servidores: um corredor quente e um corredor frio. |
| Corredor Frio | É o corredor em que a frente do rack está voltada para o corredor. Aqui, o ar refrigerado é direcionado para o corredor de modo que possa entrar pela frente dos racks e manter a temperatura. |
| Corredor Quente | É o corredor em que a parte traseira dos racks está voltada para o corredor. Aqui, o calor dissipado pelos equipamentos no rack é direcionado para a saída de ar do CRAC. |
| Carga Crítica | Inclui os servidores e outros equipamentos de computação cujo tempo de atividade é crítico para a operação do data center. |
| Eficiência de Uso de Energia (PUE) | É uma métrica que define a eficiência de um data center. É calculada por: (𝑇𝑜𝑡𝑎𝑙 𝑑𝑒 𝐸𝑛𝑒𝑟𝑔𝑖𝑎 𝐶𝑜𝑛𝑠𝑢𝑚𝑖𝑑𝑎 𝑝𝑒𝑙𝑜 𝐷𝑎𝑡𝑎 𝐶𝑒𝑛𝑡𝑒𝑟)/(𝑇𝑜𝑡𝑎𝑙 𝑑𝑒 𝐸𝑛𝑒𝑟𝑔𝑖𝑎 𝐶𝑜𝑛𝑠𝑢𝑚𝑖𝑑𝑎 𝑝𝑒𝑙𝑜𝑠 𝐸𝑞𝑢𝑖𝑝𝑎𝑚𝑒𝑛𝑡𝑜𝑠 𝑑𝑒 𝑇𝐼). Além disso, um data center com PUE de 1,2-1,5 é considerado altamente eficiente, enquanto um data center com PUE >2 é considerado altamente ineficiente. |
| Redundância | É definida como um projeto de sistema no qual componentes adicionais (UPS, geradores, CRAC) são adicionados para que, em caso de falta de energia ou falha de equipamento, os equipamentos de TI não sejam afetados. |
| Fornecimento de Energia Ininterrupta (UPS) | É um dispositivo conectado em série com o fornecimento de energia da concessionária, armazenando energia em baterias de forma que o fornecimento pelo UPS seja contínuo para os equipamentos de TI mesmo durante uma interrupção da energia da concessionária. O UPS suporta principalmente apenas os equipamentos de TI. |
| Geradores | Assim como o UPS, os geradores são instalados no data center para garantir um fornecimento de energia ininterrupto, evitando o tempo de inatividade. As instalações de data center possuem geradores a diesel e, geralmente, 48 horas de diesel são armazenadas na instalação para evitar interrupções. |
| N+1 | Referido como 'Necessidade mais um', denota a configuração de equipamento adicional disponível para evitar tempo de inatividade em caso de falha. Um data center é considerado N+1 quando há uma unidade adicional para cada 4 componentes. Por exemplo, se um data center tiver 4 sistemas de UPS, para atingir N+1, um sistema de UPS adicional seria necessário. |
| 2N | Refere-se a um projeto totalmente redundante no qual dois sistemas de distribuição de energia independentes são implantados. Portanto, em caso de falha completa de um sistema de distribuição, o outro sistema ainda fornecerá energia ao data center. |
| Resfriamento em Fileira | É o sistema de projeto de resfriamento instalado entre racks em uma fileira, onde ele extrai o ar quente do corredor quente e fornece ar frio ao corredor frio, mantendo assim a temperatura. |
| Nível 1 | A classificação de nível determina a prontidão de uma instalação de data center para sustentar a operação do data center. Um data center é classificado como data center de Nível 1 quando possui um componente de energia não redundante (N) (UPS, geradores), componentes de resfriamento e sistema de distribuição de energia (da rede de energia da concessionária). O data center de Nível 1 tem um tempo de atividade de 99,67% e um tempo de inatividade anual de <28,8 horas. |
| Nível 2 | Um data center é classificado como data center de Nível 2 quando possui componentes de energia e resfriamento redundantes (N+1) e um único sistema de distribuição não redundante. Os componentes redundantes incluem geradores extras, UPS, resfriadores, equipamentos de rejeição de calor e tanques de combustível. O data center de Nível 2 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de <22 horas. |
| Nível 3 | Um data center com componentes de energia e resfriamento redundantes e múltiplos sistemas de distribuição de energia é referido como data center de Nível 3. A instalação é resistente a interrupções planejadas (manutenção da instalação) e não planejadas (falta de energia, falha de resfriamento). O data center de Nível 3 tem um tempo de atividade de 99,98% e um tempo de inatividade anual de <1,6 horas. |
| Nível 4 | É o tipo mais tolerante de data center. Um data center de Nível 4 possui múltiplos componentes redundantes independentes de energia e resfriamento e múltiplos caminhos de distribuição de energia. Todos os equipamentos de TI são com alimentação dupla, tornando-os tolerantes a falhas em caso de qualquer interrupção, garantindo assim a operação ininterrupta. O data center de Nível 4 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de <26,3 minutos. |
| Data Center Pequeno | Data center que tem área de espaço de piso de ≤ 5.000 pés² ou o número de racks que podem ser instalados é ≤ 200 é classificado como data center pequeno. |
| Data Center Médio | Data center que tem área de espaço de piso entre 5.001-20.000 pés², ou o número de racks que podem ser instalados está entre 201-800, é classificado como data center médio. |
| Data Center Grande | Data center que tem área de espaço de piso entre 20.001-75.000 pés², ou o número de racks que podem ser instalados está entre 801-3.000, é classificado como data center grande. |
| Data Center Massivo | Data center que tem área de espaço de piso entre 75.001-225.000 pés², ou o número de racks que podem ser instalados está entre 3.001-9.000, é classificado como data center massivo. |
| Data Center Mega | Data center que tem área de espaço de piso de ≥ 225.001 pés² ou o número de racks que podem ser instalados é ≥ 9.001 é classificado como data center mega. |
| Colocalização de Varejo | Refere-se aos clientes que têm um requisito de capacidade de 250 kW ou menos. Esses serviços são majoritariamente escolhidos por pequenas e médias empresas (PMEs). |
| Colocalização Atacadista | Refere-se aos clientes que têm um requisito de capacidade entre 250 kW e 4 MW. Esses serviços são majoritariamente escolhidos por médias e grandes empresas. |
| Colocalização de Hiperescala | Refere-se aos clientes que têm um requisito de capacidade superior a 4 MW. A demanda de hiperescala origina-se principalmente de grandes players de nuvem, empresas de TI, BFSI e players de OTT (como Netflix, Hulu e HBO+). |
| Velocidade de Dados Móveis | É a velocidade de internet móvel que um usuário experimenta em seu smartphone. Essa velocidade depende principalmente da tecnologia de operadora utilizada no smartphone. As tecnologias de operadora disponíveis no mercado são 2G, 3G, 4G e 5G, onde 2G fornece a velocidade mais lenta enquanto 5G é a mais rápida. |
| Rede de Conectividade de Fibra | É uma rede de cabos de fibra óptica implantada em todo o país, conectando regiões rurais e urbanas com conexão de internet de alta velocidade. É medida em quilômetro (km). |
| Tráfego de Dados por Smartphone | É uma medida do consumo médio de dados por um usuário de smartphone em um mês. É medido em gigabyte (GB). |
| Velocidade de Dados de Banda Larga | É a velocidade de internet fornecida pela conexão de cabo fixo. Comumente, cabo de cobre e cabo de fibra óptica são usados tanto para uso residencial quanto comercial. Aqui, o cabo de fibra óptica fornece velocidade de internet mais rápida do que o cabo de cobre. |
| Cabo Submarino | Um cabo submarino é um cabo de fibra óptica instalado em dois ou mais pontos de pouso. Por meio desse cabo, a comunicação e a conectividade à internet entre países ao redor do mundo é estabelecida. Esses cabos podem transmitir 100-200 terabits por segundo (Tbps) de um ponto para outro. |
| Pegada de Carbono | É a medida do dióxido de carbono gerado durante a operação regular de um data center. Uma vez que o carvão, o petróleo e o gás são as principais fontes de geração de energia, o consumo dessa energia contribui para as emissões de carbono. Os operadores de data centers estão incorporando fontes de energia renováveis para reduzir a pegada de carbono gerada em suas instalações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não é parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Projetos de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura




