
Tamanho e Participação do Mercado de Data Center de Oslo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
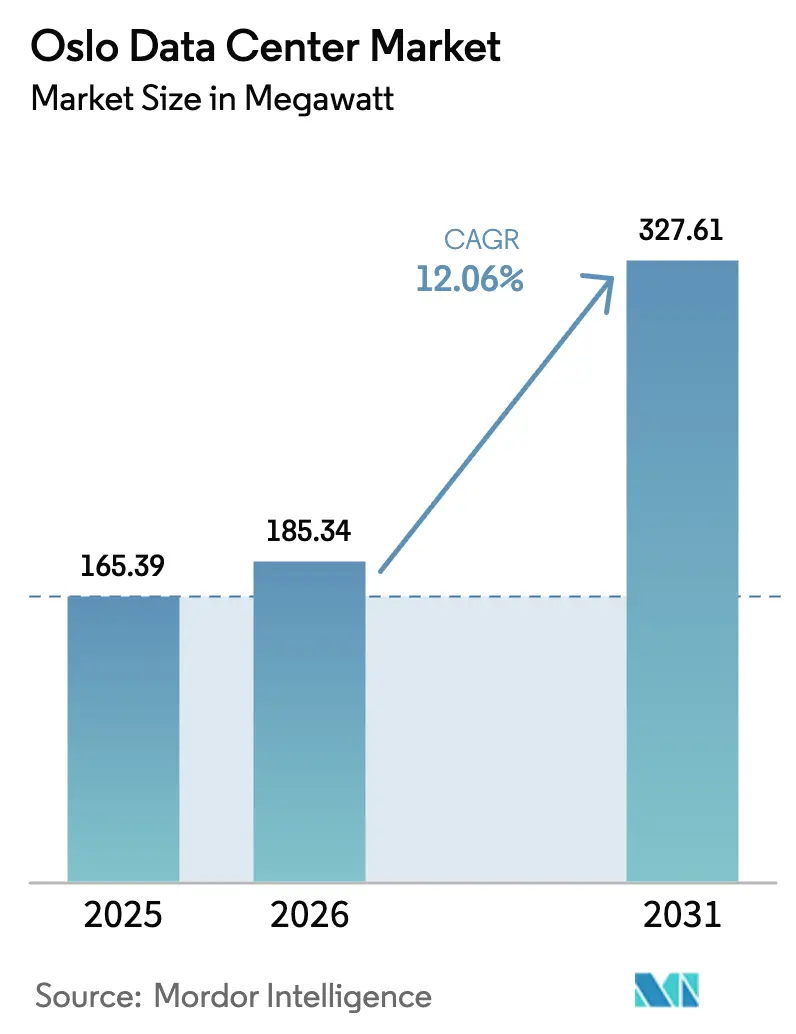
| Tamanho do mercado no ano base (2025) | 165.39 megawatt |
| Volume do Mercado (2026) | 185.34 megawatt |
| Volume do Mercado (2031) | 327.61 megawatt |
| Taxa de crescimento (2026 - 2031) | 12.06 % |
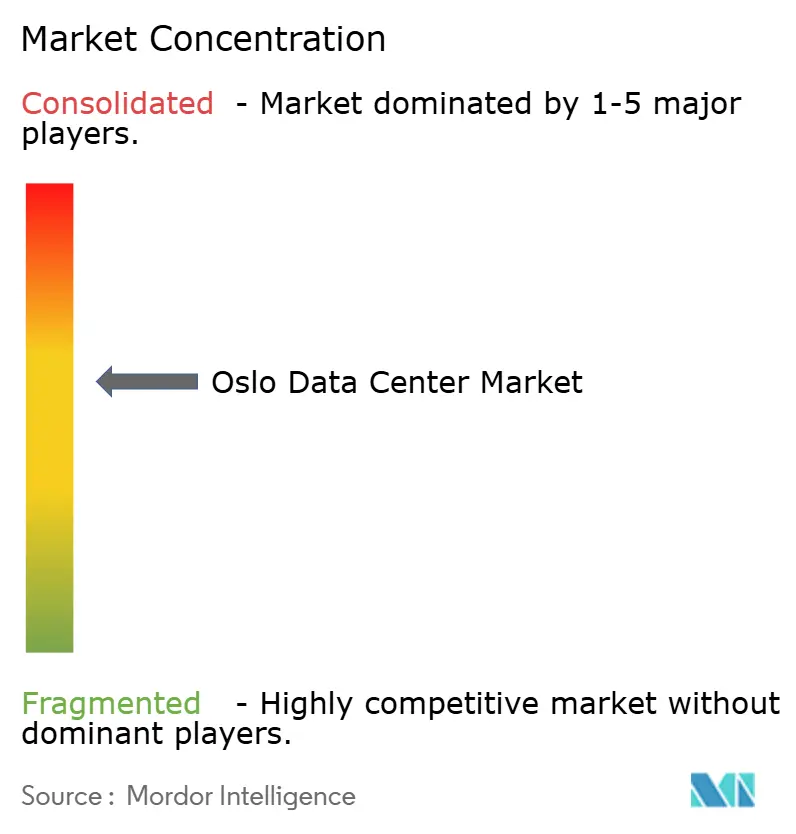
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center de Oslo pela Mordor Intelligence
Espera-se que o tamanho do mercado de data center de Oslo cresça de 165,39 MW em 2025 para 185,34 MW em 2026 e está previsto para atingir 327,61 MW até 2031 a um CAGR de 12,06% no período 2026-2031. O forte impulso vem da eletricidade hidroelétrica 100% renovável, de um clima naturalmente frio que impulsiona índices de PUE de classe mundial próximos a 1,1, e do papel crescente da cidade como portal digital que conecta a Europa continental com o Ártico e a América do Norte. Novos cabos submarinos, investimentos em larga escala em energias renováveis e incentivos fiscais favoráveis à eletricidade mantêm os preços da energia 30-40% abaixo de muitos centros continentais, preservando as vantagens de custo total. Os operadores também se beneficiam de mudanças políticas que priorizam o acesso à rede elétrica para instalações com sistemas de recuperação de calor, reforçando a narrativa de sustentabilidade de Oslo. Ao mesmo tempo, as cargas de trabalho de hiperescala e IA elevam as densidades médias de rack, criando demanda por megacampi, resfriamento líquido e interconexões flexíveis com a rede elétrica que sustentam a próxima onda de crescimento no mercado de data center de Oslo.
Principais Conclusões do Relatório
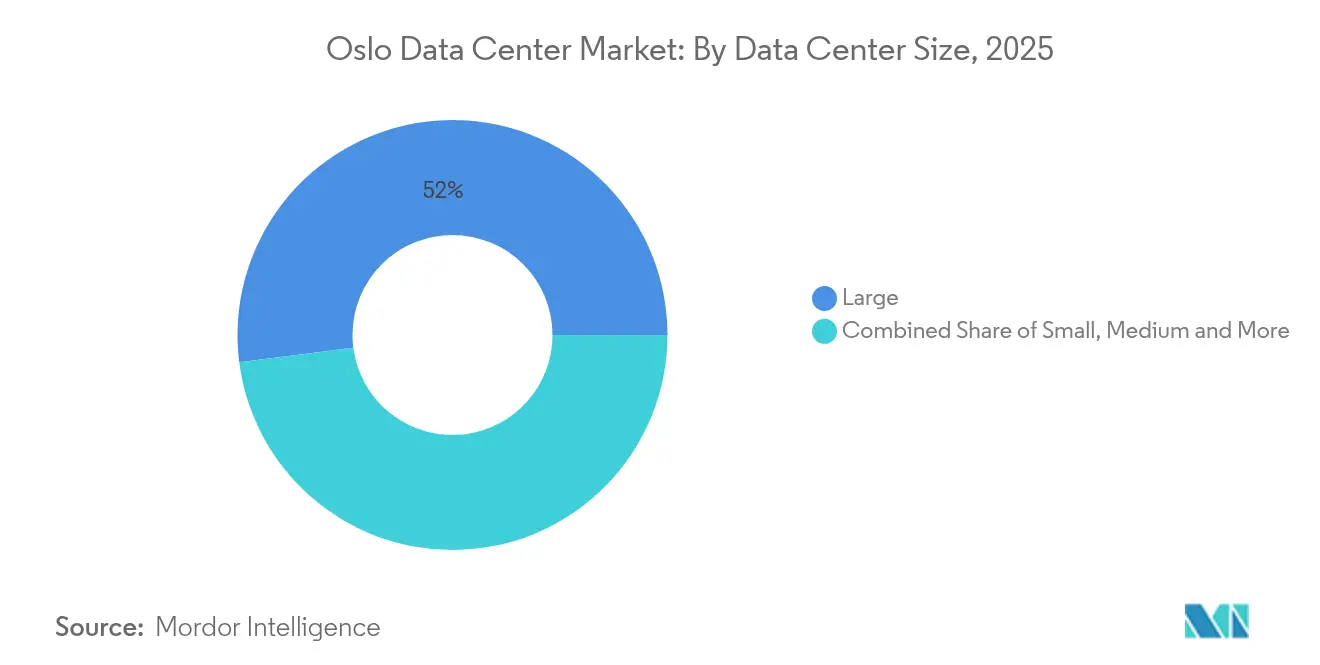
- Por tamanho de data center, as instalações de grande porte lideraram com 52,02% da participação do mercado de data center de Oslo em 2025, enquanto o segmento mega está projetado para se expandir a um CAGR de 14,93% até 2031.
- Por tipo de nível, as instalações de Nível 3 responderam por 70,65% da capacidade em 2025; o Nível 4 é a classe de crescimento mais rápido, com um CAGR de 19,05% até 2031.
- Por tipo de data center, os provedores de colocação responderam por 71,58% da receita em 2025, enquanto os Provedores de Serviços em Nuvem devem crescer a um CAGR de 18,32% até 2031.
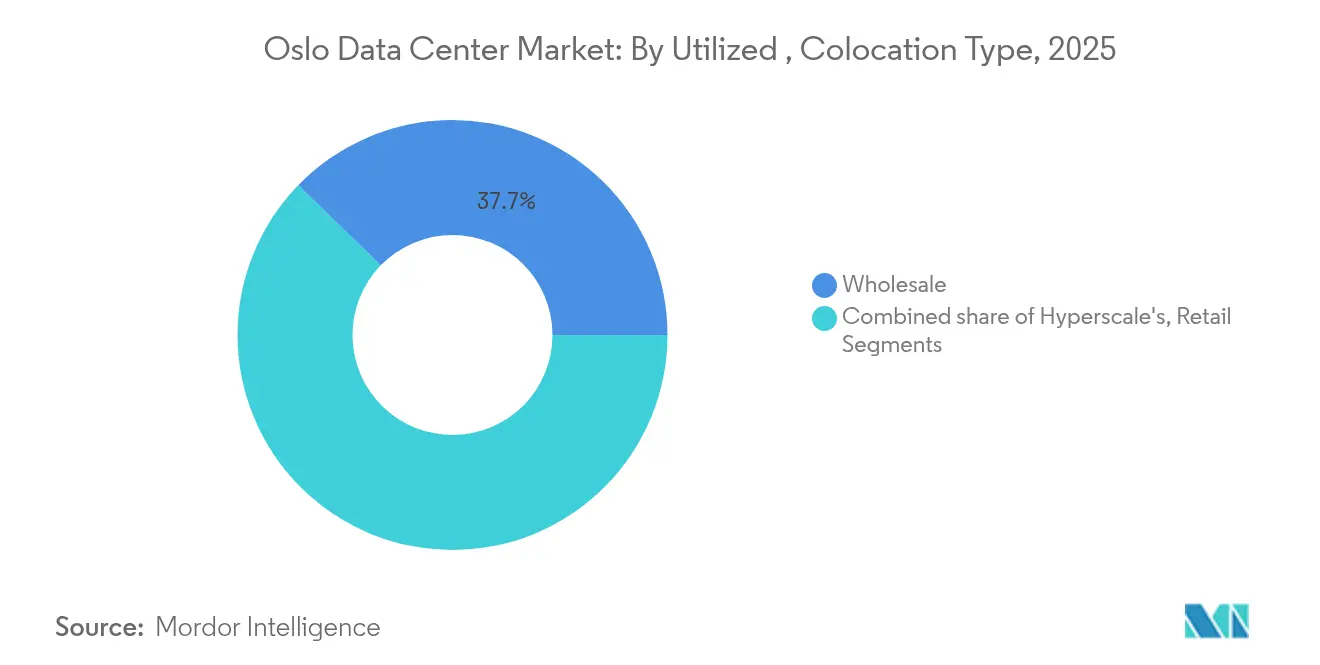
- Por modelo de colocação, o atacado detinha 37,74% do tamanho do mercado de data center de Oslo em 2025, e a colocação de hiperescala está avançando a um CAGR de 14,74% até 2031.
- Por usuário final, serviços em nuvem e de TI representavam 22,05% da capacidade em 2025; o setor manufatureiro apresenta a trajetória mais rápida com um CAGR de 15,34% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Data Center de Oslo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Matriz energética renovável e clima frio | +2.5% | Oslo e regiões adjacentes | Longo prazo (≥ 4 anos) |
| Isenção fiscal sobre eletricidade para data centers | +1.8% | Nacional | Médio prazo (2-4 anos) |
| Pico de demanda de hiperescala impulsionado por IA | +3.1% | Centrado em Oslo, atração global | Médio prazo (2-4 anos) |
| Novos cabos trans-Atlânticos e Árticos | +1.2% | Atracações no Fiordo de Oslo | Longo prazo (≥ 4 anos) |
| Modelo de aproveitamento de calor pelo aquecimento urbano | +1.0% | Região metropolitana de Oslo | Médio prazo (2-4 anos) |
| Capital de baixo custo "Dados para o Verde" da UE | +0.9% | Oslo e projetos da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Clima Favorável e Matriz Elétrica 100% Renovável
A Noruega abastece os data centers com energia hidráulica totalmente renovável, reduzindo as emissões operacionais a quase zero e diminuindo os custos de eletricidade em até 40% em comparação com os principais pares europeus.[1]Governo Norueguês, "Data Centers Noruegueses – Usinas Digitais Sustentáveis," regjeringen.no Um clima ambiente frio suporta resfriamento gratuito extensivo, possibilitando leituras típicas de PUE em torno de 1,1, muito abaixo da referência global de 1,57. Em fevereiro de 2025, o governo elevou a prioridade de alocação de rede para locais com recuperação de calor, recompensando operadores que se integram à rede de aquecimento urbano de Oslo. Esses fatores atraem empresas globais alinhando infraestrutura com metas corporativas de ESG, ao mesmo tempo em que protegem as margens. A vantagem combinada de sustentabilidade e custo é um catalisador de longo prazo para o mercado de data center de Oslo.
Pico de Demanda de Hiperescala Impulsionado por IA (2025–2030)
O aumento das cargas de trabalho de IA eleva as densidades de rack e impulsiona expansões de múltiplos megawatts. Até 2030, prevê-se que as salas prontas para IA representem 70% da capacidade nórdica. A instalação de EUR 600 milhões do Google em Skien, por si só, poderá consumir 5% do total de energia da Noruega quando entrar em operação em 2026.[2]ITPro, "Google Inicia Obras em Seu Primeiro Data Center Norueguês," itpro.com Os fabricantes de hardware respondem com SmartNICs de alta largura de banda e soluções de resfriamento líquido projetadas para tráfego de 200-400 Gbps. Para Oslo, o apetite de hiperescala significa campi maiores, resfriamento inovador e substanciais solicitações de conexão à rede que reformulam as discussões de planejamento de energia. Esta onda centrada em IA é um motor de crescimento central para o mercado de data center de Oslo.
Novos Cabos Trans-Atlânticos e Arctic Connect Atracando no Fiordo de Oslo
O Cabo Arctic Way (USD 250 milhões) conectará a Noruega continental a Jan Mayen e Svalbard, dando a Oslo o caminho submarino mais setentrional do mundo até 2028.[3]Space Norway e SubCom, "Contrato em Vigor para o Sistema de Cabos Arctic Way," subcom.com Far North Fiber adiciona uma ligação Europa-Ásia via América do Norte, enquanto o anel N0R5KE Viking conecta Bergen e Oslo com fibra de 192 núcleos até o final de 2025. A redução da latência, a diversidade de rotas e o roteamento soberano tornam Oslo mais atraente para cargas de trabalho sensíveis à latência e nós de recuperação de desastres. A conectividade aprimorada acelera ainda mais os investimentos no mercado de data center de Oslo.
Acordos de Aproveitamento de Calor Residual pelo Aquecimento Urbano
Stack Infrastructure exporta cerca de 3,5 MW de calor do OSL01 para a rede Hafslund Oslo Celsio, aquecendo 5.000 residências e deslocando 25 GWh de energia alternativa anualmente. Novas construções, como a Skygard em Hovinbyen, são projetadas para um modelo de energia circular semelhante. Esses projetos transformam o resíduo térmico em uma fonte de receita, alinham-se com as metas climáticas municipais e posicionam os operadores favoravelmente perante os reguladores. Tal monetização agrega profundidade ao mercado de data center de Oslo e ilustra como a sustentabilidade se torna uma alavanca competitiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Moratórias de uso do solo na Grande Oslo | −1.8% | Oslo metropolitana | Curto prazo (≤ 2 anos) |
| Aumento das taxas de conexão à rede Statnett | −1.2% | Nacional, foco em Oslo | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada para resfriamento líquido | −1.0% | Nacional | Médio prazo (2-4 anos) |
| Oposição local a subestações de transformadores | −0.6% | Oslo urbana e suburbana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Moratórias de Uso do Solo na Grande Oslo
Em julho de 2025, "data center" tornou-se uma categoria autônoma de uso do solo, adicionando escrutínio às revisões de zoneamento. O Orçamento Climático de 2024 da cidade estabelece uma meta de redução de 95% das emissões até 2030, tornando mais rigorosa a aprovação de empreendimentos próximos a zonas residenciais. Análises econômicas mostram maior atrito para terrenos em áreas agrícolas ou próximos a habitações, levando os operadores a migrar para projetos verticais ou locais suburbanos. Esses obstáculos de planejamento desaceleram temporariamente as expansões dentro do cinturão viário e influenciam os pipelines de projetos em todo o mercado de data center de Oslo.
Aumento das Taxas de Conexão à Rede Elétrica (Acúmulo de Pendências de Atualização da Statnett)
Uma única solicitação de hiperescala de 840 MW poderia equivaler a 5,5% do consumo nacional de energia, evidenciando o estresse na capacidade da rede. Em 2024, o governo eliminou o imposto reduzido sobre eletricidade para data centers, enquanto os preços no atacado permanecem voláteis após a crise de preços de energia de 2021. O acúmulo de pendências da Statnett prolonga os prazos de conexão, forçando os operadores a buscar ganhos de eficiência e acordos de compra de energia de longo prazo. Custos de entrada mais elevados moderam o crescimento de curto prazo em todo o mercado de data center de Oslo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center: Instalações Mega Reformulam o Cenário
As instalações de grande porte controlavam 52,02% da participação do mercado de data center de Oslo em 2025, refletindo a prevalência de longo prazo de construções de 5-20 MW. A classe mega, definida em 45 MW ou mais, está projetada para registrar um CAGR de 14,93% até 2031, o mais rápido entre todas as faixas de tamanho. Essa escalada está ancorada em economias de escala de IA e nuvem, com operadores consolidando capacidade em propriedades no estilo de campus que podem dobrar ou triplicar por meio de salas em fases. O projeto TikTok de 90-150 MW da Green Mountain e a expansão OS-IX da Bulk exemplificam esse caminho.
As construções mega estimulam a inovação em logística de cadeia de suprimentos, design de subestações modulares e implantações de resfriamento líquido em vários estágios. A escassez de terrenos dentro de Oslo impulsiona alguns projetos para municípios periféricos, mantendo a latência da fibra de backbone abaixo de 3 ms. Os operadores mantêm instalações de médio porte para implantações empresariais personalizadas, e os locais de pequeno porte migram cada vez mais para casos de uso de borda. Esse reequilíbrio posiciona os megacampi como o núcleo de crescimento do mercado de data center de Oslo.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Tipo de Nível: O Crescimento do Nível 4 Sinaliza uma Mudança para Missões Críticas
O Nível 3 manteve 70,65% de participação em 2025 graças ao seu equilíbrio entre redundância N+1 e disciplina de custos. No entanto, o Nível 4 está em ascensão com um CAGR de 19,05%, pois as cargas de trabalho de finanças e governo exigem topologia 2N e arquitetura tolerante a falhas. As instalações que buscam a certificação de Nível 4 enfatizam caminhos de energia ativos duplos, manutenção simultânea e circuitos de resfriamento isolados para falhas.
Projetos como o DigiPlex Fetsund visam um PUE de 1,1 por meio de sistemas de ar de evaporação indireta, atendendo aos requisitos do Nível 4. Alcançar o Nível 4 fortalece as credenciais de soberania de dados em um contexto da UE cada vez mais regulamentado. Com obrigações de tempo de atividade mais rígidas, o tamanho do mercado de data center de Oslo para construções de Nível 4 crescerá de forma constante, enquanto as pegadas do Nível 1/2 se reduzirão a requisitos de nicho.
Por Tipo de Data Center: CSPs Lideram a Trajetória de Crescimento
Os fornecedores de colocação entregaram 71,58% da capacidade de 2025, aproveitando contratos flexíveis e ecossistemas neutros de operadoras. No entanto, os Provedores de Serviços em Nuvem liderarão o campo com um CAGR de 18,32% à medida que as plataformas globais implantam zonas de disponibilidade nórdicas. A hiperescala do Google em Skien em 2026 é emblemática, visando combinações de energia 99% livres de carbono, itpro.com.
A expansão dos CSPs aumenta a densidade média de rack para 30-50 kW e acelera a adoção de resfriamento líquido e distribuição de energia CC de 48 V. As empresas ainda valorizam as suítes de colocação dedicadas para controle e conformidade, mas a migração de cargas de trabalho para a nuvem pública recalibra os padrões de demanda. Essas mudanças sustentam coletivamente altas taxas de utilização e reforçam a primazia das pegadas de CSP no mercado de data center de Oslo.
Por Tipo de Colocação Utilizada: A Demanda de Hiperescala Reformula o Mercado
A colocação no atacado representava 37,74% do tamanho do mercado de data center de Oslo em 2025, oferecendo suítes dedicadas pré-cabeadas para adaptação pelo locatário. A colocação de hiperescala cresce mais rapidamente, a um CAGR de 14,74%, porque os locatários de nuvem e IA preferem blocos de múltiplos megawatts com flexibilidade de SLA. As salas OS-IX da Bulk em maio de 2025, escalando até 50 kW por rack, visam esse perfil.
As pegadas de varejo permanecem relevantes para PMEs que necessitam de um a cinco racks com serviços gerenciados. Os operadores segmentam as instalações, dedicando condutores elétricos separados para clientes de hiperescala, a fim de isolar os perfis de carga das zonas de varejo. Essa bifurcação maximiza o rendimento dos ativos e ressalta a oportunidade centrada em hiperescala dentro do mercado de data center de Oslo.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Usuário Final Utilizado: Setor Manufatureiro Lidera o Crescimento
Os serviços em nuvem e de TI detinham 22,05% de participação em 2025, à medida que os operadores de SaaS e plataformas construíam clusters principais. A capacidade do setor manufatureiro está projetada para crescer a um CAGR de 15,34%, impulsionada por sensores da Indústria 4.0, controle de qualidade baseado em IA e manutenção preditiva. A "fábrica de IA" da Telenor em 2025 sublinha a demanda industrial por computação dedicada integrada a pilhas de tecnologia operacional.
Outros setores — telecomunicações, mídia, BFSI, governo e comércio eletrônico — continuam a implantar nós seguros, mas a digitalização industrial define o ritmo mais rápido. Microssites de borda aparecem perto das linhas de produção para reduzir a latência abaixo de 10 ms. Esse impulso industrial diversifica a receita e amplifica a resiliência setorial em todo o mercado de data center de Oslo.
Análise Geográfica
A cidade de Oslo concentra anéis de fibra, atracações de cabos submarinos e mão de obra qualificada, ancorando a maior parte da capacidade nacional. Projetos como o local urbano de NOK 2,4 bilhões da Skygard combinam salas de dados seguras com espaço verde público, ilustrando como os operadores se adaptam ao zoneamento urbano enquanto permanecem dentro de 5 km do centro da cidade. O efeito de agrupamento cultiva prestadores de serviços especializados, fornecedores de energia resilientes e provedores de fibra escura que reforçam a dominância de Oslo no mercado de data center de Oslo.
Os municípios periféricos de Akershus e Østfold emergem como zonas de transbordamento econômicas, oferecendo terrenos maiores e licenciamento mais fácil. Green Mountain e outros players de hiperescala preferem essas áreas para pegadas de campus, mantendo uma latência inferior a 3 ms em relação ao Oslo Internet Exchange. As atualizações da rede ficam aquém da demanda, de modo que os desenvolvedores frequentemente escalonam as construções em torno de conexões graduais da Statnett ou de energias renováveis atrás do medidor.
Os nós costeiros próximos ao Fiordo de Oslo ganham destaque com novos pontos de aterrissagem de cabos, como Arctic Way e N0R5KE Viking, que encurtam as rotas trans-Atlânticas. Esses locais combinam fibra direta para exchanges continentais com acesso à energia eólica offshore, tornando-os ideais para clusters de borda e nós de distribuição de conteúdo. Coletivamente, a configuração tri-regional — núcleo urbano, municípios suburbanos e zonas costeiras de atracação — cria uma topologia equilibrada que melhora a resiliência e a escalabilidade em todo o mercado de data center de Oslo.
Panorama regulatório
A Noruega fortaleceu o perímetro regulatório formal em torno dos data centers por meio do Regulamento de Data Centers (datasenterforskriften), adotado em 18 de dezembro de 2024. As regras introduziram o registro obrigatório junto à Autoridade de Comunicações da Noruega (Nkom) para operadores com capacidade elétrica contratada superior a 0,5 MW. As diretrizes associadas e o cronograma de conformidade em fases culminaram no registro obrigatório para operadores existentes até 1º de julho de 2025, juntamente com exigências relativas a sistemas de gestão de segurança, avaliações de risco e vulnerabilidade e planejamento de contingência, todos os quais afetam o design das instalações, os procedimentos operacionais e a seleção de fornecedores no mercado de Oslo.
O debate político também se concentrou em até que ponto o setor deve ser controlado além das obrigações de registro e preparação. Em 26 de fevereiro de 2026, o Parlamento norueguês rejeitou um esquema nacional de licenciamento, mantendo o modelo atual centrado no registro junto à Nkom e na preparação de segurança, em vez de um sistema completo de licenciamento. Ao mesmo tempo, a análise de planejamento local na Grande Oslo continua a moldar os caminhos de desenvolvimento por meio de revisões de zoneamento e uso do solo.
Análise da cadeia de valor
A cadeia de valor dos data centers de Oslo começa com o fornecimento de energia e o acesso à rede, apoiada pela eletricidade hidrelétrica renovável da Noruega e por um perfil climático que ajuda a proporcionar refrigeração de alta eficiência. A infraestrutura de rede e conexão molda o faseamento dos projetos e o momento dos investimentos de capital, com desenvolvedores e operadores estruturando pacotes elétricos de longo prazo em torno de subestações, transformadores, equipamentos de manobra e geração de backup para atender às metas de redundância de Tier 3 e Tier 4 observadas em todo o mercado.
À medida que as densidades de rack aumentam, as capacidades de refrigeração e gestão térmica upstream tornam-se mais centrais. Os campi noruegueses também vêm implantando cada vez mais abordagens avançadas de refrigeração, incluindo sistemas de circuito fechado com água do mar, como referenciado no modelo do Lefdal Mine Datacenter. No midstream, operadores de colocation e plataforma, como Green Mountain, STACK Infrastructure e Lefdal Mine Datacenter, agregam demanda de hyperscalers, empresas e cargas de trabalho do setor público, trabalhando com EPCs, fornecedores de componentes modulares e provedores de fibra para entregar capacidade em fases. No downstream, a interconexão e os pontos de acesso à nuvem, juntamente com a captação de calor para redes de aquecimento urbano, quando disponível, completam a cadeia, enquanto investidores de infraestrutura como a 3i Infrastructure têm se tornado mais visíveis como fornecedores de capital que apoiam o desenvolvimento e a expansão de campi de grande porte e alta densidade energética.
Cenário Competitivo
O mercado de data center de Oslo é moderadamente consolidado com vários players como Stack Infrastructure, Inc., Bulk Infrastructure Group AS, Blix Solutions AS, etc. As empresas investem continuamente em parcerias estratégicas e desenvolvimentos de produtos para ganhar participação substancial no mercado. Alguns dos desenvolvimentos recentes no mercado são:
Em maio de 2023, a DE-CIX anunciou que seus novos IXs da DE-CIX estavam disponíveis nos data centers Bulk em Oslo e Kristiansand. Seu serviço InterconnectionFLEX estará disponível por meio de uma colaboração com Bulk Infrastructure Group, fornecendo aos usuários um pacote de interconexão para peering, conectividade em nuvem e interconexões de rede privada (PNIs). Os clientes também terão acesso direto a mais de 50 nuvens, mais de 2.000 redes locais e internacionais e mais de 250 data centers na Alemanha, no sul da Europa e nos Estados Unidos.
Em janeiro de 2023, a Green Mountain concluiu a construção de um novo data center de 13,5 MW adjacente ao seu atual campus OSL1-Enebakk. Este é o terceiro data center do campus, projetado para colocação. Com essa adição, o campus de data center em Enebakk agora conta com três data centers. Os dois primeiros data centers de 4 MW abrigarão um único locatário, enquanto a terceira estrutura de 13,5 MW hospedará múltiplos locatários. O edifício de três andares com 10.000 m² é projetado de acordo com os padrões do Nível 3 e tem 1.300 m² de espaço branco em cada andar. A capacidade já foi reservada para vários clientes, embora ainda haja alguma capacidade disponível neste edifício e em futuras extensões planejadas do campus.
Líderes do Setor de Data Center de Oslo
Stack Infrastructure
Bulk Infrastructure
Green Mountain
DigiPlex (Stack EMEA)
Lefdal Mine Datacenter
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade fundamental no mercado de data centers de Oslo é a expansão do colocation de alta densidade orientado para IA, operando dentro do quadro regulatório de segurança e registro cada vez mais rigoroso da Noruega para operadores com capacidade elétrica contratada superior a 0,5 MW sob a Nkom. Essa combinação cria espaço para operadores e fornecedores capazes de industrializar a conformidade (sistemas de gestão de segurança, avaliações de risco e planejamento de contingência) juntamente com as necessidades de engenharia para refrigeração líquida, conexões de rede de maior tensão e integração de recuperação de calor. As prioridades de planejamento e acesso à rede na região de Oslo recompensam cada vez mais essa integração, particularmente quando os campi conseguem se alinhar aos requisitos de reutilização de calor.
A formação de capital e os pipelines de construção em toda a Noruega também indicam plataformas de crescimento investíveis que podem influenciar o ecossistema de Oslo por meio de efeitos indiretos em talentos, cadeia de suprimentos e clientes. Em março de 2026, a Lefdal Mine Datacenter relatou 37 MW de capacidade operacional, com 43 MW em construção, e a 3i Infrastructure concordou em investir cerca de 300 milhões de euros por uma participação majoritária, com conclusão prevista para o verão de 2026, apontando para financiamento institucional em apoio aos campi noruegueses. Paralelamente, o acompanhamento do setor indica que a Noruega liderou os países nórdicos em absorção de colocation em 2025, reforçando o apelo comercial por unidades wholesale e hyperscale adicionais, projetos ricos em interconexão e parcerias de reutilização de calor que se encaixam na narrativa de sustentabilidade e nas restrições urbanas de Oslo.
Desenvolvimentos recentes do setor
- Junho de 2026: Magnora Data Center ASA listada na Euronext Growth Oslo com um portfólio de 585 MW distribuído entre Noruega, Suécia, Finlândia e Itália. A listagem reflete um canal de mercado de capitais público para financiar a expansão de data centers europeus na região de Oslo e além, ampliando o acesso a capital de crescimento para o setor.
- Junho de 2026: Aprovação de planejamento recebida para o projeto de data center Norway 1 (36 MW) no sudoeste da Noruega, pela Green Horizon. Essa autorização regulatória permite o desenvolvimento em curto prazo e potenciais sinergias de reutilização de calor e interconexão de rede em um corredor-chave próximo a Oslo.
- Junho de 2026: Expansão da atNorth na Noruega com aquisição de terreno em Haugaland para um novo data center NOR01 (inicialmente 120 MW, com escalabilidade até 350 MW). A presença reforça a capacidade de data centers de IA da Noruega e apoia a expansão da infraestrutura regional de IA, aproveitando as vantagens da energia hidrelétrica e da refrigeração.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de data centers de Oslo abrange instalações comerciais e dedicadas que prestam serviços de computação e armazenamento na região de Oslo. Nós o medimos por meio dos gastos e receitas associados à construção, adequação e operação da capacidade de data center.
Exclusões de escopo: o mercado não inclui dispositivos de TI do usuário final fora do data center (por exemplo, laptops corporativos e equipamentos de rede de escritório) nem redes de acesso de telecomunicações.
Visão geral da segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Massivo
- Mega
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e de Borda
- Colocação
- Utilizado
- Tipo de Colocação
- Varejo
- Atacado
- Hiperescala
- Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Tipo de Colocação
- Não Utilizado
- Utilizado
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto específico de Oslo e ancorar o modelo com sinais públicos rastreáveis. Baseamo-nos principalmente em estatísticas oficiais de energia, notas de política sobre data centers e indicadores nacionais de TIC para entender como a demanda pode se traduzir em adições de MW e gastos relacionados.
Para verificações cruzadas, utilizamos fontes públicas como a Statistics Norway para tendências macro e setoriais, a Direção Norueguesa de Recursos Hídricos e Energia para o contexto de rede e energia, e a Autoridade de Comunicações da Noruega para indicadores de conectividade e telecomunicações. Também revisamos publicações sobre clima e energia em nível da UE para informar premissas de referência utilizadas no planejamento de infraestrutura nórdica. Paralelamente, revisamos registros corporativos, apresentações a investidores e documentos públicos relacionados a licenciamento, quando disponíveis, além de coberturas de imprensa confiáveis. Assinaturas de bases de dados pagas foram utilizadas de forma limitada para dados financeiros e inteligência empresarial, acompanhamento de notícias e finanças, e bases de dados de patentes para verificar a direção tecnológica. As fontes documentais listadas aqui são apenas ilustrativas. Muitos documentos adicionais foram utilizados para coletar dados, validar premissas e esclarecer pontos que não estavam explícitos em relatórios públicos.
Entrevistas primárias e pesquisas
Usamos entrevistas com especialistas e pesquisas com operadores de data centers, desenvolvedores, especialistas em energia, gerentes de tecnologia e usuários corporativos em toda a Noruega. Suas respostas ajudam a validar a capacidade ativa e planejada, utilização, taxas recorrentes de espaço e energia, demanda dos clientes e prazos de projetos. Os analistas usam esses resultados para preencher lacunas nos registros públicos e conciliar o modelo final de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a demanda por capacidade é reconstruída a partir do crescimento da carga dos data centers de Oslo, dos anúncios de pipeline e das restrições ligadas à disponibilidade de energia e à prontidão dos locais. Essa demanda é então traduzida em valor de mercado usando relações típicas de custo e receita. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, incluindo amostras de adições de MW por instalação, densidade de rack típica e faixas de preços amostradas para colocation e espaço wholesale.
As principais entradas neste mercado incluem carga de TI instalada e planejada em MW, premissas médias de eficácia no uso de energia utilizadas localmente, a direção dos preços de eletricidade e a disponibilidade de energia contratada, mudanças na densidade de rack ligadas a cargas de trabalho de IA e alto desempenho, e os prazos de construção para sistemas de energia e refrigeração. Quando a visibilidade bottom-up é incompleta, por exemplo, em projetos em estágio inicial sem design elétrico confirmado, utilizamos premissas conservadoras de utilização e cronograma e, em seguida, testamos a sensibilidade com cenários alternativos. As previsões são construídas por meio de análise de cenários, uma vez que o curto prazo depende de licenciamento, filas de conexão à rede e da velocidade dos compromissos de hyperscale. Os resultados dos cenários também são verificados em relação ao que os respondentes primários consideram viável ano a ano.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de verificações de consistência entre MW, gasto implícito por MW e o ritmo de adições de capacidade que Oslo pode praticamente absorver. Também realizamos verificações de variância em relação a sinais independentes, como conexões de energia relatadas, atividade de construção e anúncios públicos. Qualquer resultado que pareça fora do intervalo é revisado novamente antes da aprovação final.
Um segundo analista revisa as principais premissas, cálculos e conversões de unidades. Chamadas de acompanhamento são acionadas quando o feedback primário entra em conflito com indicadores públicos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes atrasos em projetos, novas mudanças na política de energia ou anúncios importantes de capacidade. Antes da entrega, uma última revisão atualizada é concluída para que os clientes recebam a visão mais recente.
Dimensionamento do mercado de data centers de Oslo pela Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para os data centers de Oslo podem variar substancialmente, em parte porque algumas fontes dimensionam o investimento em construção, outras se concentram na receita de colocation, e algumas combinam gastos em nível nacional com a demanda em nível municipal. As diferenças também decorrem do ano selecionado, da abordagem de conversão de moeda e de se a estimativa está vinculada a adições de MW ou a gastos mais amplos em infraestrutura digital.
A tabela de referência mostra uma dispersão que, em grande parte, resulta do que é contabilizado como valor de mercado. No modelo da Mordor Intelligence, o total está vinculado à expansão da capacidade em Oslo e às operações ligadas à base local de MW, e não a totais de toda a Noruega ou a anúncios pontuais de investimento nacional. Se outras estimativas utilizarem uma geografia maior, tratarem o capex como o valor total de mercado, ou assumirem uma progressão de preços mais rápida sem verificações de canal, seus totais podem aumentar rapidamente, mesmo quando a perspectiva de MW é amplamente semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,45 bilhão de USD (2025) | |
| Consultoria Global A | 1,55 bilhão de USD (2024) | Utiliza um ano-base diferente e tende a favorecer gastos de investimento nacional e capex comprometido, o que pode ultrapassar a receita e o valor operacional efetivamente realizados em Oslo naquele ano. |
| Rastreador Setorial B | 2,82 bilhões de USD (2023) | Combina a receita de colocation de toda a Noruega com anúncios de construção hyperscale e aplica uma lógica limitada de divisão para Oslo, o que pode sobrestimar o total em nível municipal quando os projetos de pipeline ainda estão em fase de pré-construção. |
Analisando a tabela, a forma mais reproduzível de manter a estimativa estável é separar o valor ligado à capacidade em nível municipal das manchetes de investimento em nível nacional. Em seguida, testamos o valor implícito em USD por MW em relação ao que operadores e fornecedores descrevem como viável. Com essas verificações, o tamanho do mercado permanece rastreável a um conjunto claro de demanda e pode ser atualizado de forma consistente quando novas capacidades, preços ou restrições de energia se alterarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de data center de Oslo em 2026?
O tamanho do mercado de data center de Oslo é de 185,34 MW em 2026, com uma alta projetada para 327,61 MW até 2031 a um CAGR de 12,06%.
Qual segmento de tamanho de instalação está se expandindo mais rapidamente?
Os data centers mega apresentam o maior crescimento, registrando um CAGR de 14,93% entre 2026 e 2031, à medida que as cargas de trabalho de hiperescala e IA se concentram.
Por que os data centers de Nível 4 estão ganhando impulso?
Obrigações mais rígidas de tempo de atividade, soberania de dados e necessidades de conformidade impulsionam as empresas em direção às redundâncias do Nível 4, conferindo a essa classe um CAGR de 19,05% até 2031.
O que torna Oslo atraente para operadores focados em sustentabilidade?
O acesso a energia hidráulica 100% renovável, um clima frio que possibilita baixos índices de PUE e incentivos para recuperação de calor residual combinam-se para reduzir os custos operacionais e as emissões.
Como a expansão de cabos submarinos está impactando a posição de Oslo?
Novos sistemas como Arctic Way, Far North Fiber e N0R5KE Viking reduzem a latência, melhoram a diversidade de rotas e fortalecem o papel de Oslo como portal digital do norte.
Quais desafios políticos poderiam desacelerar o crescimento de curto prazo?
As moratórias de uso do solo na Grande Oslo e o aumento das taxas de conexão à rede elétrica devido ao acúmulo de pendências de atualização da Statnett aumentam a complexidade de licenciamento e os custos de capital para os desenvolvedores.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Consumo de Água em Data Centers na Tailândia Demanda por uso de água na Tailândia, abrangendo tamanho da instalação e nível.
- Mercado de Rede de Data Centers da Nigéria Redes na Nigéria, divididas por componente, usuário final e tipo de data center.
- Mercado de Refrigeração de Data Centers dos Emirados Árabes Unidos Demanda por refrigeração nos Emirados Árabes Unidos, abrangendo tipo de instalação, nível e tecnologia de refrigeração.
- Mercado de Redes de Data Center da APAC Redes da Ásia-Pacífico, divididas por componente.
- Mercado de Data Center Hyperscale da Noruega Sites hyperscale na Noruega, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Transformação de Data Centers Modernização no mercado global, abrangendo serviços, nível do data center e usuário final.
- Mercado de Construção de Data Centers da Noruega Construção na Noruega, dividida por nível.
- Mercado de Consumo de Água de Data Center de Singapura Uso de água em Singapura, dividido por tamanho da instalação e nível (tier).
- Mercado de Armazenamento de Data Centers do Oriente Médio Armazenamento no Oriente Médio, dividido por tecnologia de armazenamento, tipo de armazenamento e usuário final.
- Mercado de Redes de Data Centers na América do Norte Redes na América do Norte, divididas por componente, utilizador final e tipo de data center.



