
Tamanho e Participação do Mercado de Phantoms de Imagem Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 215.32 Milhões de dólares |
| Tamanho do Mercado (2031) | 268.02 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.49 % |
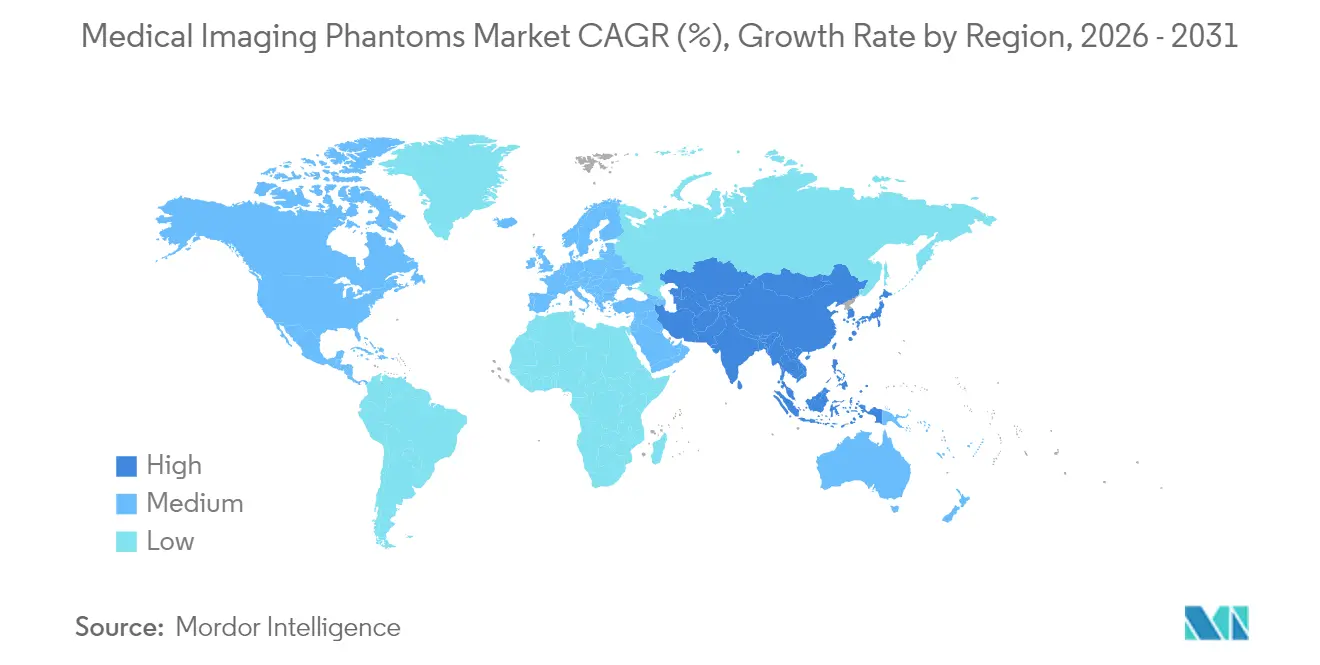
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
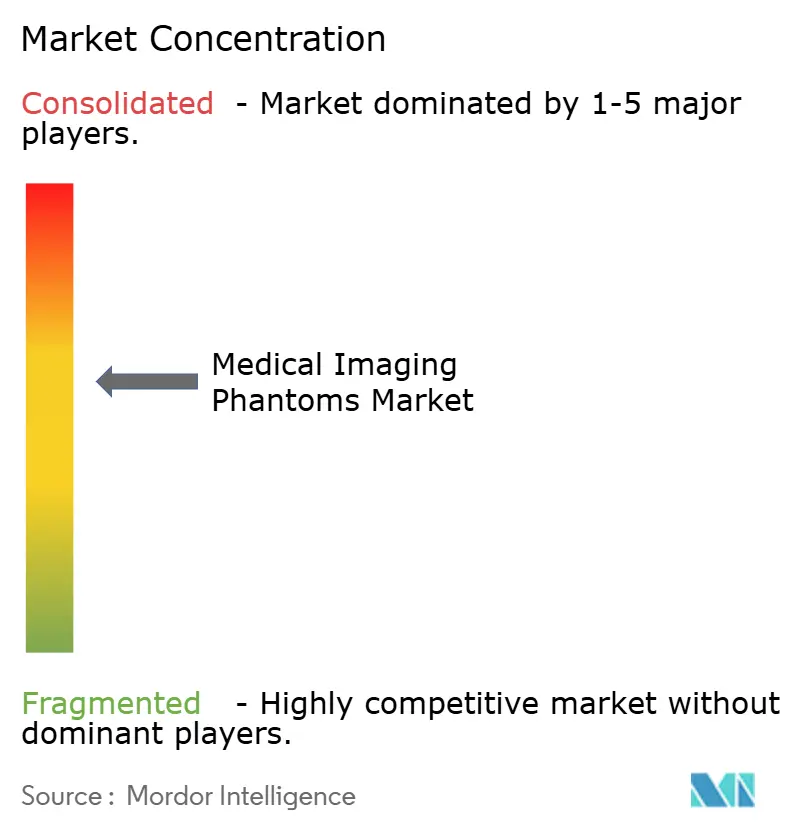
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Phantoms de Imagem Médica pela Mordor Intelligence
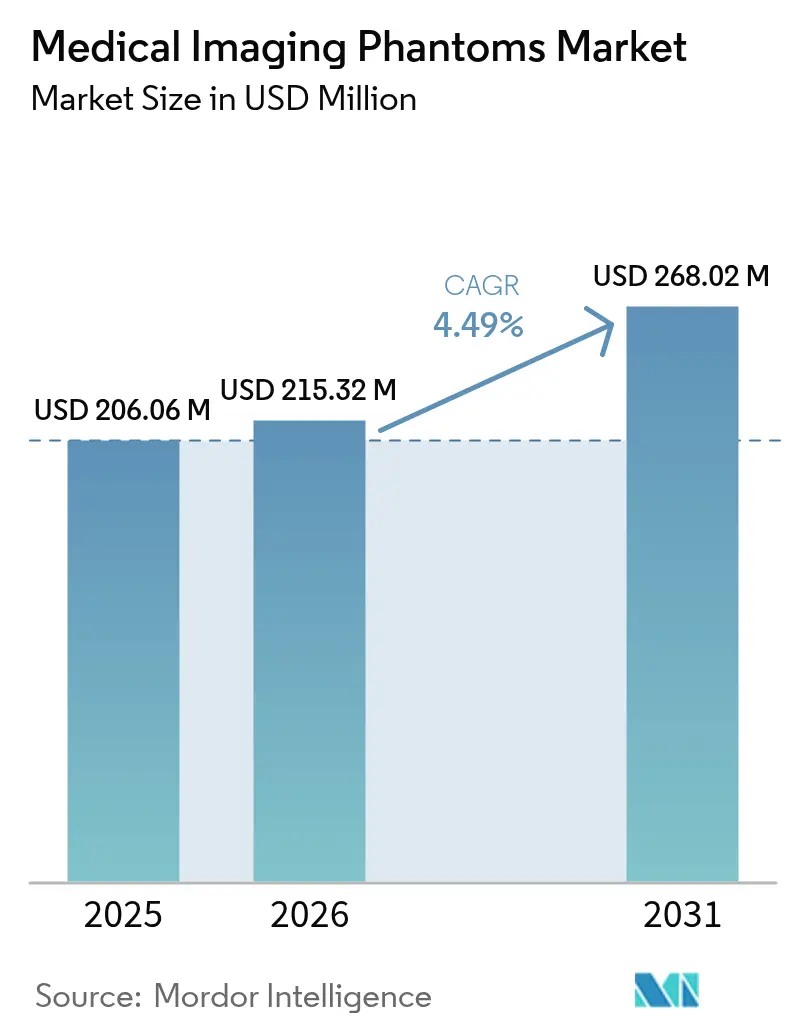
Espera-se que o tamanho do mercado de Phantoms de Imagem Médica cresça de USD 206,06 milhões em 2025 para USD 215,32 milhões em 2026 e está previsto que atinja USD 268,02 milhões até 2031 a um CAGR de 4,49% no período 2026-2031. Os crescentes requisitos de acreditação que vinculam o reembolso à qualidade de imagem documentada mantêm os orçamentos de aquisição estáveis, enquanto a impressão 3D e os polímeros inteligentes ampliam o alcance técnico dos fabricantes. Os hospitais ainda representam a maioria das compras, contudo os prestadores de imagem ambulatorial focados na qualidade estão a escalar rapidamente os seus pedidos à medida que os cuidados baseados em valor desviam volumes dos contextos de internamento. A rápida adoção de software de controlo automático de qualidade (auto-QA) com IA encurta os ciclos de teste e incentiva verificações de phantoms mais frequentes, elevando as taxas de substituição. A inovação de materiais que abrange TC, RMI e ultrassom num único objeto reduz os custos de inventário para os departamentos de radiologia, impulsionando a procura de phantoms multimodalidade. A escassez na cadeia de abastecimento de polímeros de grau elastográfico e géis radioativos continua a prolongar os prazos de entrega, mas as alternativas impressas em 3D compensam parcialmente essa lacuna.
Principais Conclusões do Relatório
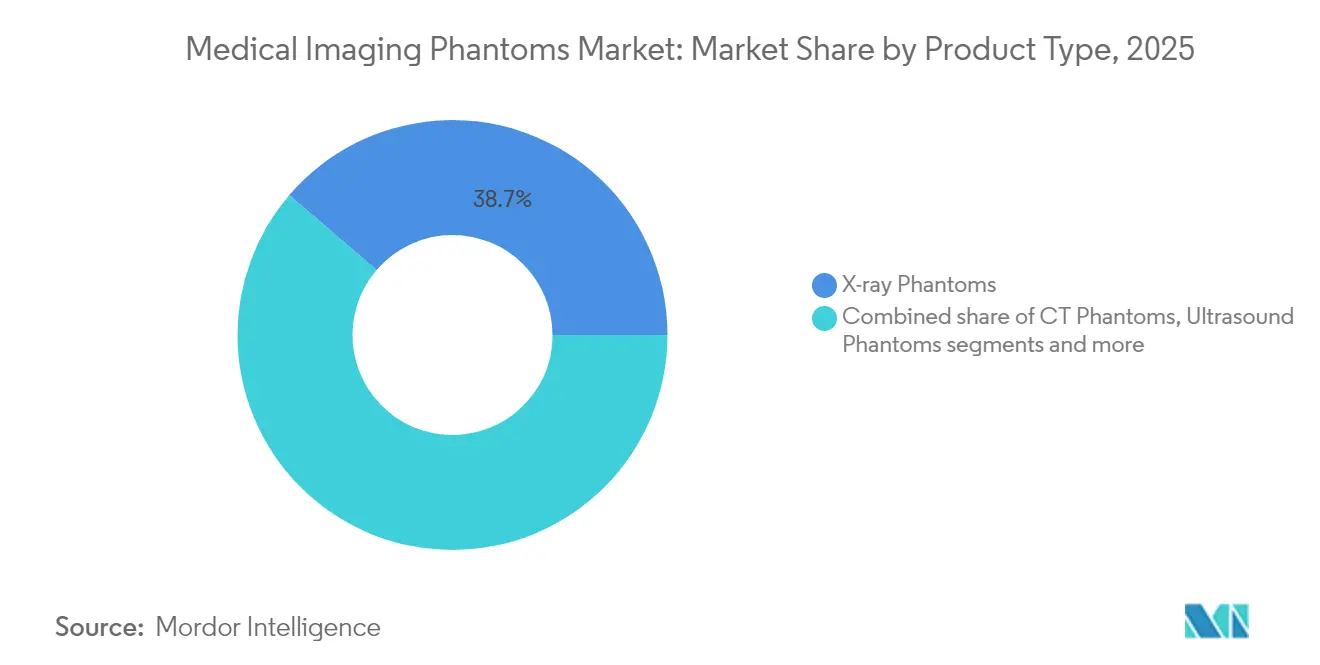
- Por tipo de produto, os phantoms de raios X lideraram com 38,72% da participação no mercado de phantoms de imagem médica em 2025, enquanto os phantoms de TC avançam a um CAGR de 6,14% até 2031.
- Por material, os dispositivos estimuladores representaram 56,14% do tamanho do mercado de phantoms de imagem médica em 2025; os phantoms de órgãos falsos (antropomórficos) registam o crescimento mais rápido com um CAGR de 5,17%.
- Por utilizador final, os hospitais capturaram 53,62% da participação nas receitas em 2025, ao passo que os centros de imagem de diagnóstico estão a expandir-se a um CAGR de 5,86% até 2031.
- Por geografia, a América do Norte dominou com 36,74% da participação no mercado de phantoms de imagem médica em 2025; a Ásia-Pacífico regista o CAGR projetado mais elevado de 6,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da exigência de controlo de qualidade nos programas de reembolso baseado em valor | +1.2% | América do Norte e UE | Médio prazo (2-4 anos) |
| Adoção crescente de phantoms impressos em 3D e agnósticos de modalidade | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Aumento da instalação de scanners híbridos PET/TC e PET/RMI | +0.6% | Núcleo da APAC, expansão para MEA | Médio prazo (2-4 anos) |
| Expansão da capacidade de radiologia em centros de imagem ambulatorial | +0.5% | América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Fluxos de trabalho de auto-QA com IA a reduzir o tempo de ciclo de teste | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Crescimento do financiamento por bolsas para a validação de tomografia fotoacústica | +0.3% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Exigência de Controlo de Qualidade nos Programas de Reembolso Baseado em Valor
As avaliações obrigatórias de phantoms de TC que os Centros de Serviços Medicare e Medicaid irão aplicar a partir de 2027 convertem os objetos de teste de acessórios de boas práticas em ferramentas centrais de conformidade. O programa ARCH-AI do Colégio Americano de Radiologia incorpora ainda mais execuções padronizadas de phantoms nos fluxos de trabalho de validação de IA, vinculando a fiabilidade dos algoritmos a métricas verificadas por phantoms. Os sistemas de saúde consideram agora as aquisições de phantoms como despesas de proteção de receitas, e não despesas discricionárias, ancorando o mercado de phantoms de imagem médica. Os conjuntos de bónus baseados na qualidade nos planos Medicare Advantage intensificam a adoção ao recompensar a consistência de imagem documentada.
Adoção Crescente de Phantoms Impressos em 3D e Agnósticos de Modalidade
A manufatura aditiva produz réplicas específicas de pacientes com tolerância geométrica de 0,1 mm, enquanto as novas composições PLA-PCL mantêm o contraste de TC, RMI e ultrassom numa única estrutura.[1]Fonte: 3D Printing in Medicine, "Implantes Específicos de Pacientes Feitos de Polímeros Bioreabsorvíveis Impressos em 3D no Ponto de Atendimento: Material, Tecnologia e Âmbito da Aplicação Cirúrgica," threedmedprint.biomedcentral.com O apoio dos Institutos Nacionais de Saúde (NIH) a um Centro de Investigação Cooperativa Indústria-Universidade focado em phantoms de imagem ótica sinaliza apoio federal sustentado. A produção de unidades antropomórficas complexas custa agora menos de USD 250 e conclui-se em dias em vez de meses.[2]Fonte: Pharmaceuticals, "Phantoms Organ-Realistas Impressos em 3D para Verificar a Precisão Quantitativa de SPECT/TC para o Planeamento do Tratamento com 177Lu-PSMA-617," mdpi.com Os sistemas híbridos PET/RMI e fotoacústicos que necessitam de calibração de múltipla energia impulsionam os desenvolventes a conceber phantoms agnósticos de modalidade, alargando a presença global do mercado de phantoms de imagem médica. O preço de entrada mais baixo das impressoras de estereolitografia de secretária também capacita grupos de radiologia de médio porte a fabricar no local, encurtando os ciclos de aquisição.
Aumento da Instalação de Scanners Híbridos PET/TC e PET/RMI
As redes hospitalares da Ásia-Pacífico aceleram a implementação de unidades PET/TC e PET/RMI em serviços de oncologia e cardiologia, aumentando a complexidade da calibração cruzada. Estes scanners integrados requerem phantoms que alinhem a distribuição do radiotraçador e a uniformidade do sinal de RMI com um erro espacial de 2 mm em todo o campo de visão.[3]Fonte: Journal of Nuclear Medicine, "Características de Desempenho do NeuroEXPLORER, um Imagiador PET/TC Cerebral Humano de Próxima Geração," snmjournals.org Os fornecedores que combinam plásticos de baixa atenuação com blindagem compatível com RMI capturam preços premium. Os reguladores referenciam agora os phantoms nos protocolos de teste de aceitação para sistemas híbridos, tornando-os um pré-requisito para o comissionamento de modalidades. A tendência alarga as margens no mercado de phantoms de imagem médica porque os sistemas híbridos incluem contratos de serviço maiores que integram consumíveis de controlo de qualidade.
Fluxos de Trabalho de Auto-QA com IA a Reduzir o Tempo de Ciclo de Teste
Os algoritmos de visão por computador localizam agora os marcadores dos phantoms e calculam métricas de distorção com precisão submilimétrica, reduzindo a revisão por parte do físico de horas para minutos. O controlo de qualidade contínuo incorporado no firmware do scanner transforma cada exame de paciente numa verificação de qualidade, aumentando as taxas de desgaste dos phantoms e impulsionando a frequência de reposição. Os primeiros utilizadores relatam 40% menos chamadas de manutenção de emergência porque as análises preditivas sinalizam a deriva gradual do desempenho. À medida que a IA se torna uma funcionalidade padrão, os phantoms de próxima geração serão fornecidos com conjuntos de dados de referência encriptados que sincronizam com os painéis de IA, garantindo a validação de hardware-software em sintonia.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Prototipagem de phantoms personalizados com uso intensivo de capital | -0.7% | Global | Médio prazo (2-4 anos) |
| Escassez de polímeros de imitação de tecidos de grau elastográfico | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Largura de banda limitada de físicos para protocolos avançados de controlo de qualidade | -0.4% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Volatilidade da cadeia de abastecimento para géis radioativos de alta pureza | -0.3% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prototipagem de Phantoms Personalizados com Uso Intensivo de Capital
O desenvolvimento de um phantom antropomórfico específico de paciente pode exceder USD 50.000 devido aos custos de imagem, segmentação, impressão multi-material e validação.[4]Fonte: EJNMMI Physics, "Otimização da Imagem de Substituição Total do Joelho: Um Novo Phantom Antropomórfico PET/TC Impresso em 3D para Simulação de Artefactos de Metal," springeropen.com Os pequenos fornecedores têm dificuldade em recuperar as despesas em modalidades de nicho, levando à consolidação e a uma inovação mais lenta. As equipas académicas frequentemente improvisam kits de fabrico próprio que variam no desempenho, prejudicando a comparabilidade entre locais. Esta barreira de capital limita a expansão do mercado de phantoms de imagem médica nos domínios de subespecialidade.
Escassez de Polímeros de Imitação de Tecidos de Grau Elastográfico
A replicação da rigidez tecidular de 1 a 200 kPa exige composições poliméricas personalizadas, contudo apenas alguns fornecedores oferecem lotes consistentes com pureza de grau médico. As perturbações nos químicos precursores obrigam os fabricantes a constituir reservas, imobilizando capital de exploração e prolongando os prazos de entrega. Os laboratórios de investigação experimentam silicones de produção própria, mas estas variantes frequentemente carecem de atenuação acústica estável, limitando a aceitação clínica. O crescimento em elastografia por ultrassom e por RMI supera, portanto, a disponibilidade de phantoms, criando um obstáculo ao volume do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Phantoms de Raios X Lideram Apesar da Aceleração do Crescimento da TCOs phantoms de raios X detinham 38,72% do mercado de phantoms de imagem médica em 2025, um testemunho dos regulamentos de mamografia que impõem a digitalização de rotina de objetos de teste. A procura mantém-se estável porque a base instalada global de salas de radiografia digital supera largamente a de outras modalidades. O segmento de TC está a crescer a um CAGR de 6,14% à medida que novas regras de monitorização de dose entram em vigor, refletindo como os quadros regulatórios em evolução reformulam continuamente o tamanho do mercado de phantoms de imagem médica para imagem baseada em cortes.
Os fabricantes inovam com phantoms de combinação que alojam inserções de raios X e TC numa única estrutura, reduzindo os requisitos de inventário para clínicas de menor dimensão. Os fabricantes de phantoms de ultrassom concentram-se em funcionalidades de elastografia para acompanhar a expansão clínica para avaliações hepáticas, tiroideias e musculoesqueléticas. A procura de phantoms de RMI mantém-se irregular à medida que os desafios de abastecimento de hélio atrasam as instalações de scanners, embora os biomarcadores de imagem quantitativa estimulem o interesse em conjuntos de calibração de difusão e T1/T2. Os phantoms de medicina nuclear registam encomendas estáveis ligadas ao crescimento da teranóstica, onde a dosimetria precisa se torna o padrão de cuidados.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Material:
Os Dispositivos Estimuladores Dominam Enquanto as Soluções Antropomórficas AceleramOs dispositivos estimuladores comandaram 56,14% da participação no mercado de phantoms de imagem médica em 2025 porque satisfazem as listas de verificação diárias de controlo de qualidade com alvos geométricos simples que são fáceis de posicionar e interpretar. Estes phantoms são rentáveis e duráveis, o que apela a centros de alto volume. As soluções antropomórficas, impulsionadas pelos rápidos avanços na impressão 3D, estão a expandir-se a um CAGR de 5,17% à medida que cirurgiões e radiologistas de intervenção requerem simulações realistas.
As formulações de filamentos híbridos combinam agora PLA com elastómeros termoplásticos macios, criando peças de dupla dureza que imitam osso e tecido mole numa única execução de impressão. Os consórcios académico-industriais aceleram os protocolos de teste padrão para que os dados recolhidos com novos materiais permaneçam comparáveis entre locais. Materiais de nicho como silicones com dopagem de grafite para imagem fotoacústica estão a entrar em produção piloto, alargando as opções mas acrescentando encargos de qualificação para os gestores de qualidade.
Por Utilizador Final:
Os Hospitais Mantêm a Liderança enquanto os Centros de Diagnóstico Crescem RapidamenteOs hospitais capturaram 53,62% do tamanho do mercado de phantoms de imagem médica em 2025, graças à ampla combinação de modalidades e às equipas internas de físicos que executam rotinas semanais de controlo de qualidade. A sua amplitude de equipamentos — desde fluoroscopia a PET/TC — exige vastos inventários de phantoms. Os centros de imagem de diagnóstico estão a crescer a um CAGR de 5,86% porque os pagadores direcionam os exames não agudos para contextos de menor custo, e tais instalações adotam phantoms precocemente para garantir a acreditação ACR necessária para os contratos com pagadores.
Os modelos de serviço integrado, em que os fornecedores de phantoms incluem análises em nuvem e calibração periódica, são apelativos para as redes de ambulatórios que preferem custos operacionais previsíveis. Os institutos de investigação e os fabricantes de equipamento original constituem uma fatia menor, mas impulsionam encomendas de alta especificação, como phantoms de RMI para estimulação cerebral profunda para testes de compatibilidade de dispositivos.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Fantomas para Imagem Médica na América do Norte
A América do Norte dominou com 36,74% do mercado de fantomas para imagem médica em 2025, refletindo as rigorosas normas de desempenho de equipamentos da FDA e uma densa rede de centros de imagem que realiza ciclos frequentes de garantia de qualidade. Os hospitais investem em fantomas vinculados à inteligência artificial para se alinhar ao programa ARCH-AI, ancorando a demanda por substituição. Os incentivos governamentais de qualidade compensam os custos de mão de obra mais elevados, preservando margens saudáveis para os fornecedores.
Mercado de Fantomas para Imagem Médica na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 6,05%, impulsionada por construções hospitalares em larga escala e pela transição de centros provinciais para imagem digital. A China financia a implantação de sistemas híbridos PET/RM que necessitam de fantomas multimodalidade complexos, enquanto o Conselho Nacional de Acreditação para Testes da Índia exige garantia de qualidade documentada antes do licenciamento. Clusters de fabricação local em Shenzhen e Osaka reduzem as tarifas de importação, embora os insertos premium ainda dependam de fontes norte-americanas e europeias, sustentando os fluxos de comércio internacional no mercado de fantomas para imagem médica.
Mercado de Fantomas para Imagem Médica na EMEA e América do Sul
A Europa registra ganhos constantes à medida que o Regulamento de Dispositivos Médicos impõe rastreabilidade para acessórios de garantia de qualidade. Alemanha e Reino Unido lideram parcerias de pesquisa e desenvolvimento que desenvolvem materiais de fantomas biorreabsorvíveis, enquanto clínicas escandinavas são pioneiras no monitoramento remoto de fantomas vinculado a centros de física centralizados. O Oriente Médio e a África registram demanda emergente à medida que os hospitais do Golfo se posicionam como centros regionais de turismo médico, elevando os padrões de qualidade de imagem. A América do Sul cresce mais lentamente devido a restrições fiscais, embora pedidos de nicho aumentem no setor de oncologia privada do Brasil.

Panorama regulatório
Os phantoms de imagem médica situam-se dentro de uma estrutura de conformidade em que órgãos reguladores e de acreditação utilizam testes baseados em phantoms para demonstrar a qualidade e o desempenho da imagem. Nos Estados Unidos, as expectativas da FDA para a caracterização do desempenho dos dispositivos e a documentação de garantia de qualidade apoiam o uso padronizado de phantoms junto com programas de qualidade específicos de cada modalidade, enquanto o American College of Radiology (ACR) incorpora exames com phantoms nos fluxos de trabalho de acreditação para modalidades como a medicina nuclear. O ACR atualizou seus requisitos de teste de phantoms de medicina nuclear e aprovou a lista de phantoms com vigência a partir de 30 de abril de 2026, reforçando a necessidade de os centros utilizarem modelos de phantoms especificados e manterem os protocolos atualizados conforme os critérios técnicos mudam.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) rege acessórios e ferramentas de garantia de qualidade relacionadas a dispositivos, com a classificação determinada pela finalidade prevista e por quaisquer componentes diagnósticos ativos referenciados no Anexo VIII (incluindo considerações da Regra 10). A rastreabilidade e a consistência de medição também moldam os requisitos de aquisição, com órgãos como o NIST apoiando a rastreabilidade nacional de medições para calibração baseada em phantoms e a consistência de imagem quantitativa entre modalidades. As diferenças na forma como os critérios de aceitabilidade de radiação e qualidade são implementados nos Estados-membros da UE aumentam a complexidade para fornecedores que atendem implantações em múltiplos países, elevando a importância da documentação, da rastreabilidade de lotes e de métodos de teste padronizados.
Panorama Competitivo
O mercado apresenta uma fragmentação moderada. Os operadores estabelecidos como CIRS, PTW Freiburg, Biodex Medical Systems e Kyoto Kagaku especializam-se em nichos distintos. Os participantes diferenciam-se através de materiais proprietários, integração de software e historial regulatório. Os phantoms informatizados integrados com análises de IA permitem às empresas cobrar prémios de serviço.
A impressão 3D abre pontos de entrada para startups ágeis que entregam produtos específicos de pacientes em 72 horas. A consolidação ocorre quando os especialistas em controlo de qualidade de radioterapia adquirem ativos de phantoms de nicho para completar as suas carteiras. A pressão sobre os preços mantém-se gerível porque a complexidade regulatória e os custos de validação criam fossos naturais, no entanto os fornecedores devem investir continuamente em ciência dos materiais e software ou enfrentar a comoditização.
A resiliência da cadeia de abastecimento torna-se um fator de diferenciação. As empresas que garantem polímeros de elastografia através de contratos plurianuais ou desenvolvem alternativas de silicone evitam atrasos de produção que prejudicam os concorrentes de menor dimensão. Os estrangulamentos estratégicos no aprovisionamento de gel radioativo levam alguns fornecedores a pivotar para substitutos não radioativos, posicionando-os para as escassezes das farmácias nucleares. No geral, a concorrência favorece as empresas que combinam inovação de materiais, conhecimento regulatório e software centrado em dados.
Líderes do Setor de Phantoms de Imagem Médica
Gold Standard Phantoms
Biodex Medical Systems
Computerized Imaging Reference Systems (CIRS)
PTW Freiburg
Kyoto Kagaku
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fantomas para Imagem Médica
- Bartec Technologies
- Biodex Medical Systems
- Carville
- Computerized Imaging Reference Systems (CIRS)
- Gold Standard Phantoms
- Kyoto Kagaku
- Leeds Test Objects
- Modus Medical Devices
- PTW Freiburg
- Pure Imaging Phantoms
- QUART
- True Phantom Solutions
- Dielectric Corporation
- The Phantom Laboratory
- QRM GmbH
- Capintec
- Radcal
- PhantomX

Oportunidades de mercado e perspectivas futuras
Iniciativas de padronização que ampliam o acesso a objetos de referência calibrados criam oportunidades para fornecedores que oferecem soluções de phantoms reprodutíveis e alinhadas a bibliotecas. A National Medical Phantom Library (NMPL), uma iniciativa conjunta envolvendo NIBIB, NIST e a FDA, apoia o acesso centralizado a phantoms calibrados, o que se alinha com o movimento mais amplo em direção à verdade de base baseada em phantoms na avaliação de dispositivos e nos fluxos de trabalho de imagem quantitativa. Esse contexto favorece pacotes de valor agregado que combinam phantoms com documentação rastreável, conjuntos de dados de referência digitais e serviços destinados a ajudar centros de imagem e desenvolvedores a demonstrar desempenho consistente entre scanners e locais.
Os requisitos impulsionados pela tecnologia também estão se expandindo além dos desenhos geométricos tradicionais para formatos modulares, heterogêneos e específicos para o paciente, que refletem melhor as condições clínicas reais. O trabalho da FDA sobre método e desenho de phantoms para avaliar a precisão da quantificação de materiais em TC espectral com contraste (junho de 2025) aponta para uma necessidade concreta e específica de modalidade de desenhos de phantoms adequados à finalidade em TC avançada. À medida que os fluxos de trabalho de multimodalidade e desenvolvimento de algoritmos se expandem, os fabricantes capazes de fornecer phantoms impressos em 3D, agnósticos em relação à modalidade ou específicos para aplicações, com prazos de entrega mais curtos, ao mesmo tempo que gerenciam restrições de fornecimento de polímeros e géis, podem se diferenciar em tempo de resposta, reprodutibilidade e compatibilidade com pipelines automatizados de garantia de qualidade e validação.
Recent Industry Developments in Mercado de Fantomas para Imagem Médica
- Abril de 2026: O American College of Radiology (ACR) revisou suas diretrizes de teste de phantoms de medicina nuclear e atualizou a lista de modelos de phantoms aprovados para acreditação, com a atualização datada de 30 de abril de 2026. A mudança torna mais rigorosa a conformidade específica por modelo e leva os provedores de imagem a atualizar os estoques de phantoms e os fluxos de trabalho de controle de qualidade para permanecerem alinhados aos requisitos de acreditação. Isso também aumenta o valor da documentação do fornecedor, da rastreabilidade e da disponibilidade dos phantoms referenciados nas listas de verificação de acreditação.
- Dezembro de 2025: A Stratasys expandiu a disponibilidade comercial total de seu material de impressão 3D radiopaco RadioMatrix para os Estados Unidos, visando a criação de phantoms de TC e fluxos de trabalho relacionados de pesquisa em imagem. O acesso mais amplo a um material radiopaco desenvolvido para essa finalidade reduz o atrito para laboratórios e equipes de imagem que fabricam phantoms internamente ou por meio de prestadores de serviços. A medida favorece uma iteração mais rápida de phantoms de TC específicos para pacientes e protocolos em comparação com os ciclos de fabricação tradicionais.
- Novembro de 2025: A IBA anunciou a aquisição da PhantomX GmbH, adicionando capacidades de phantoms antropomórficos ao seu portfólio de garantia de qualidade e fortalecendo seu posicionamento em casos de uso de garantia de qualidade e validação de imagem. Aproximar o desenho e a fabricação de phantoms da entrega de soluções de garantia de qualidade favorece ofertas em pacote que conectam objetos de teste físicos com ferramentas de análise e fluxo de trabalho. A transação também sinaliza uma consolidação contínua em torno de know-how especializado em phantoms e materiais diferenciados em segmentos orientados por desempenho.


Mercado de Fantomas para Imagem Médica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor de vendas de phantoms de imagem médica utilizados para testar, calibrar e verificar o desempenho da imagem diagnóstica, incluindo verificações de qualidade de rotina, treinamento e usos de pesquisa em modalidades de imagem comuns.
Exclusões de escopo: excluímos phantoms destinados apenas à verificação de dose em radioterapia de alta energia.
Visão geral da segmentação
- Por Tipo de Produto
- Phantoms de Raios X
- Phantoms de TC
- Phantoms de Ultrassom
- Phantoms de RMI
- Phantoms de Imagem Nuclear
- Outros
- Por Material
- Dispositivos Estimuladores
- Órgãos Falsos (Antropomórficos)
- Outros Materiais
- Por Utilizador Final
- Hospitais
- Centros de Imagem de Diagnóstico
- Outros Utilizadores Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho de pesquisa documental começa mapeando a base instalada de sistemas de imagem e os requisitos específicos de qualidade que impulsionam a demanda por phantoms em cada local. Utilizamos fontes públicas como os bancos de dados de dispositivos da Food and Drug Administration dos EUA, a documentação de qualidade e reembolso dos Centers for Medicare and Medicaid Services dos EUA, publicações da IAEA sobre qualidade e segurança de imagem, estatísticas de saúde da OCDE e artigos revisados por pares indexados no PubMed que discutem a frequência de garantia de qualidade e o uso de phantoms.
Em seguida, validamos como os phantoms são comprados e utilizados por meio de catálogos de fornecedores, licitações públicas quando disponíveis, estatísticas de importação e exportação de dispositivos médicos relevantes, e registros de empresas e apresentações a investidores que descrevem ferramentas de garantia de qualidade de imagem. Assinaturas pagas selecionadas são usadas apenas para dados financeiros e notícias de empresas, pesquisas de patentes para acompanhar tendências de materiais e impressão 3D, e visibilidade comercial em nível de embarque quando a codificação alfandegária do país é clara. Esta lista de pesquisa documental não é exaustiva, e fontes públicas adicionais foram revisadas para preencher lacunas e confirmar suposições.
Entrevistas e pesquisas primárias
As entradas primárias provêm de entrevistas e pesquisas breves com especialistas em garantia de qualidade de imagem, gerentes de departamento de radiologia, equipes de física médica, distribuidores e fabricantes que fornecem produtos de phantom. Para uma visão global, a cobertura é equilibrada entre APAC, EMEA e Américas, de modo que o mix de modalidades, a cadência de garantia de qualidade e os ciclos de aquisição reflitam a prática local, e então ajustamos as suposições antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 19% | APAC: 45% |
| Nível médio: 48% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Participantes menores: 19% | Gerentes: 52% | Américas: 19% |
Dimensionamento e previsão de mercado
O modelo principal utiliza uma construção top-down que reconstrói o conjunto de demanda a partir das instalações e do uso de sistemas de imagem, convertendo-o então em compras de phantoms por meio de cronogramas de substituição e garantia de qualidade. Para manter os totais realistas, corroboramos os resultados com verificações seletivas bottom-up, como pontos de preço amostrados por categoria de phantom e uma consolidação das receitas visíveis dos fornecedores onde os relatórios são claros, e então ajustamos para canais que não são totalmente observáveis.
As principais entradas incluem a base instalada de dispositivos de imagem e a intensidade de procedimentos, os requisitos de acreditação e garantia de qualidade que definem a frequência de testes, os ciclos de substituição por material de phantom e desgaste, o mix de modalidades (TC, RM, ultrassom, imagem nuclear) em cada região, e a progressão do preço médio de venda para phantoms padrão versus especializados. Onde a visibilidade bottom-up é incompleta, a lacuna é tratada por meio de suposições de participação de canal validadas por distribuidores e usuários finais, e então testadas sob estresse em relação a padrões de importação e sinais de atividade de patentes.
Para as previsões, utilizamos análise de cenários apoiada por modelos de tendência de curto prazo, de modo que as perspectivas reflitam mudanças nos volumes de imagem, no comportamento de capex hospitalar e na adoção de desenhos de phantoms mais recentes, incluindo produtos impressos em 3D. As suposições são revisadas com especialistas para que a trajetória de crescimento não dependa de um único ano de oscilações de aquisição.
Validação de dados e ciclo de atualização
Os resultados são verificados em mais de uma etapa, de modo que superestimativas e subestimativas evidentes sejam identificadas precocemente. Comparamos os totais finais de mercado com sinais independentes, como o crescimento da base de equipamentos de imagem, tendências de procedimentos e a frequência esperada de testes de garantia de qualidade, e então qualquer grande variação é rastreada até o dado que a causou.
Antes da aprovação final, anomalias são revisadas por um segundo analista, e as principais suposições são revisitadas com respondentes selecionados quando os números saem de uma faixa razoável. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, incluindo grandes mudanças regulatórias, restrições de fornecimento ou mudanças abruptas de capex. Imediatamente antes da entrega, uma nova rodada de dados é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de phantoms de imagem médica da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar valores de mercado diferentes publicados para phantoms de imagem médica, pois as empresas nem sempre contabilizam os mesmos produtos, anos e canais de compra. As diferenças também surgem da forma como os preços são calculados em média entre phantoms padrão e desenhos especializados, e da frequência com que o modelo é atualizado quando os padrões de aquisição mudam.
Algumas estimativas agrupam ferramentas de garantia de qualidade adjacentes ou itens mais amplos de treinamento e simulação, o que eleva o total, e também podem usar suposições de crescimento de preços mais rápidas sem verificar o comportamento de substituição por modalidade. Na Mordor Intelligence, a contagem é limitada a phantoms de imagem diagnóstica vinculados ao uso de calibração e garantia de qualidade, e phantoms exclusivos para radioterapia são excluídos, o que altera o valor endereçável mesmo antes de aplicar a matemática de crescimento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 206,06 milhões de USD (2025) | |
| Consultoria global A | 191,60 milhões de USD (2025) | Utiliza uma série de base e uma janela de crescimento diferentes, e não declara claramente as exclusões relativas a phantoms exclusivos de radioterapia nem a divisão de preços entre garantia de qualidade de rotina e desenhos especializados, o que pode comprimir o total de 2025. |
| Editora de dados setoriais B | 163,22 milhões de USD (2025) | Aplica uma visão de receita capturada mais restrita, que parece subestimar as vendas lideradas por distribuidores e os volumes de fabricantes menores, e as notas de escopo são limitadas, o que torna mais difícil validar as suposições sobre mix de modalidades e cadência de substituição. |
A comparação mostra que a variação é explicada principalmente pelo que é incluído junto com os phantoms centrais e pela forma como a cobertura de canais é tratada no ano atual. Ao manter as regras de escopo explícitas e vincular os volumes à base instalada e à cadência de garantia de qualidade, chegamos a um número que pode ser rastreado até fatores claros de demanda e repetido a cada ano com as mesmas etapas.


Principais Questões Respondidas no Relatório
Por que razão os phantoms impressos em 3D são cada vez mais preferidos em relação aos modelos convencionais?
Podem ser produzidos internamente em poucos dias, replicam de perto a anatomia do paciente e funcionam em TC, RMI e ultrassom, o que melhora as verificações de qualidade e a formação dos operadores enquanto reduz os obstáculos logísticos.
De que forma a inteligência artificial está a mudar o controlo de qualidade baseado em phantoms?
O software de IA automatiza agora a análise de imagem das digitalizações de phantoms, detetando distorções subtis em segundos e libertando os físicos para se concentrarem em questões de desempenho mais complexas.
Que papel desempenham os phantoms multimodais na adoção de scanners híbridos PET/TC e PET/RMI?
Estes phantoms validam o alinhamento espacial e a consistência de contraste entre modalidades integradas, ajudando as instalações a manter a acreditação à medida que a imagem híbrida se expande.
Por que razão os centros de imagem ambulatorial estão a investir fortemente nos testes com phantoms?
O reembolso baseado em valor vincula o pagamento à qualidade de imagem documentada, pelo que as instalações ambulatoriais dependem de digitalizações de rotina com phantoms para garantir contratos favoráveis com os pagadores.
Quais são os desafios da cadeia de abastecimento que mais impactam a disponibilidade de phantoms?
Fontes limitadas de polímeros de grau elastográfico e géis radioativos de alta pureza podem prolongar os prazos de entrega e levar os fabricantes a explorar materiais alternativos.
Como é que os phantoms antropomórficos melhoram a formação dos clínicos?
As suas texturas realistas e estruturas anatomicamente precisas permitem que radiologistas e cirurgiões pratiquem procedimentos complexos num ambiente controlado, reduzindo as curvas de aprendizagem e melhorando a segurança do paciente.
Página atualizada pela última vez em:



