
Tamanho e Quota do Mercado de Aprendizagem Móvel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 110.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 232.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aprendizagem Móvel por Mordor Intelligence
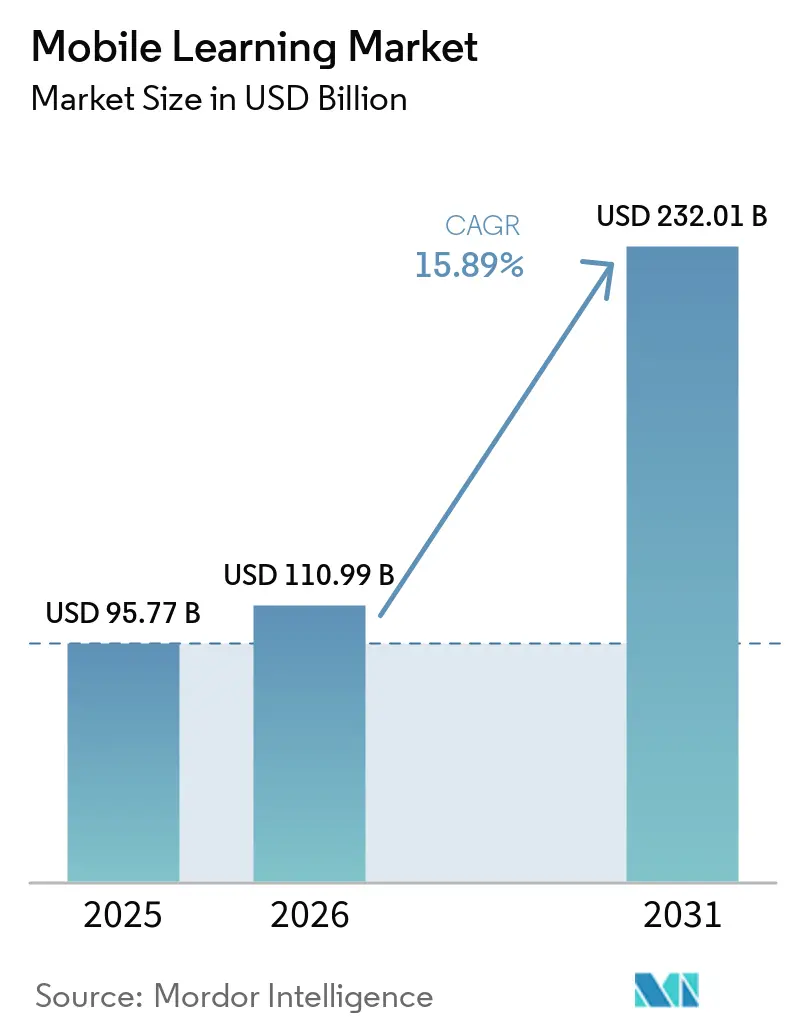
O tamanho do Mercado de Aprendizagem Móvel deve crescer de 95,77 bilhões de USD em 2025 para 110,99 bilhões de USD em 2026, com previsão de atingir 232,01 bilhões de USD até 2031, a um CAGR de 15,89% no período de 2026 a 2031. Essa trajetória robusta é sustentada pela ampla cobertura 5G, pela rápida adoção de smartphones e pelos mandatos corporativos de uso de dispositivos pessoais (BYOD) que reduzem os gastos com hardware enquanto mantêm a conformidade de segurança. A IA generativa agora personaliza micromódulos para cada aprendiz, elevando as taxas de conclusão e reduzindo o tempo de capacitação, enquanto credenciais portáteis e empilháveis atraem trabalhadores da economia gig que precisam de comprovação de habilidades independente do empregador. A adaptação de conteúdo existente, em vez do desenvolvimento do zero, atrai a maior parte do capital de curto prazo, pois a conversão de cursos desktop em formatos responsivos reduz os ciclos de implantação de meses para semanas. Fornecedores que agrupam curadoria, entrega e análise em uma única assinatura começaram a ganhar participação de mercado, mas o conjunto endereçável permanece fragmentado, deixando amplo espaço para especialistas de nicho em setores altamente regulamentados. Os avanços no streaming de taxa de bits adaptativa e na sincronização offline ampliam ainda mais o público, alcançando aprendizes em regiões com largura de banda limitada e garantindo que o mercado de aprendizagem móvel continue a superar as alternativas de e-learning tradicionais.
Principais Conclusões do Relatório
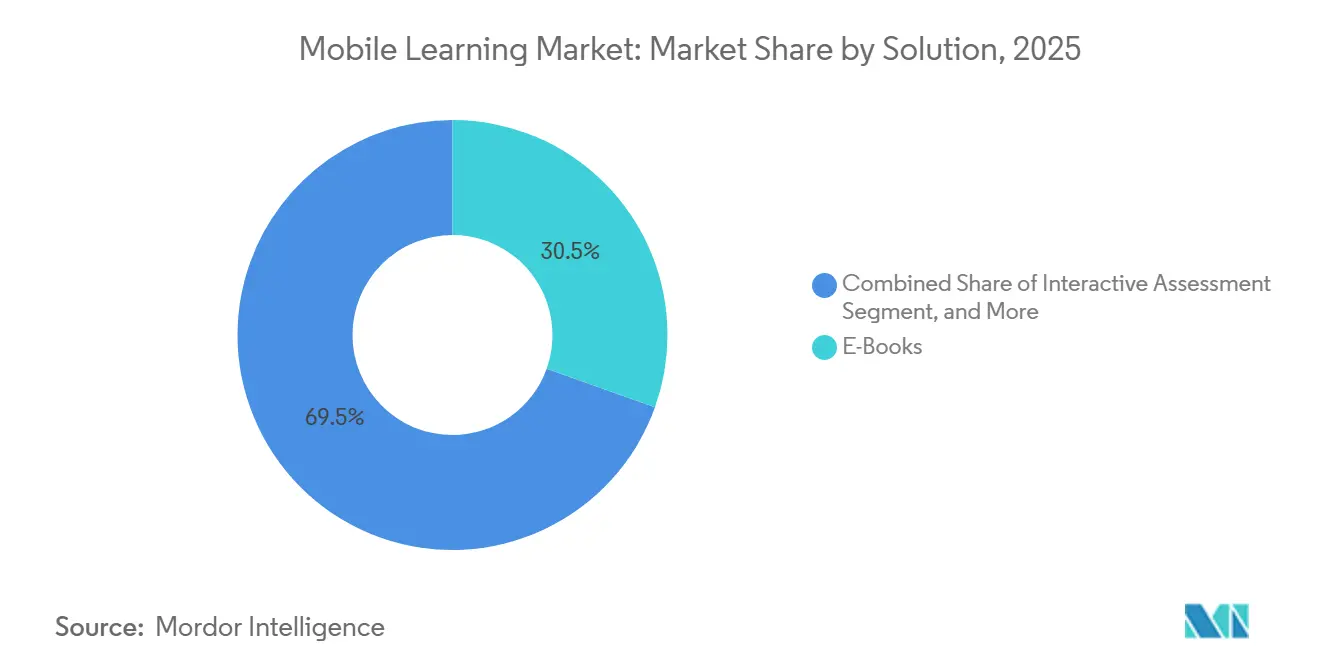
- Por solução, os e-books lideraram com uma quota de receita de 30,46% em 2025, enquanto a habilitação móvel deverá crescer a uma CAGR de 16,82% até 2031.
- Por aplicação, a aprendizagem em sala de aula representou 36,67% das despesas em 2025, enquanto a aprendizagem baseada em simulação está prevista para expandir a uma CAGR de 17,33% até 2031.
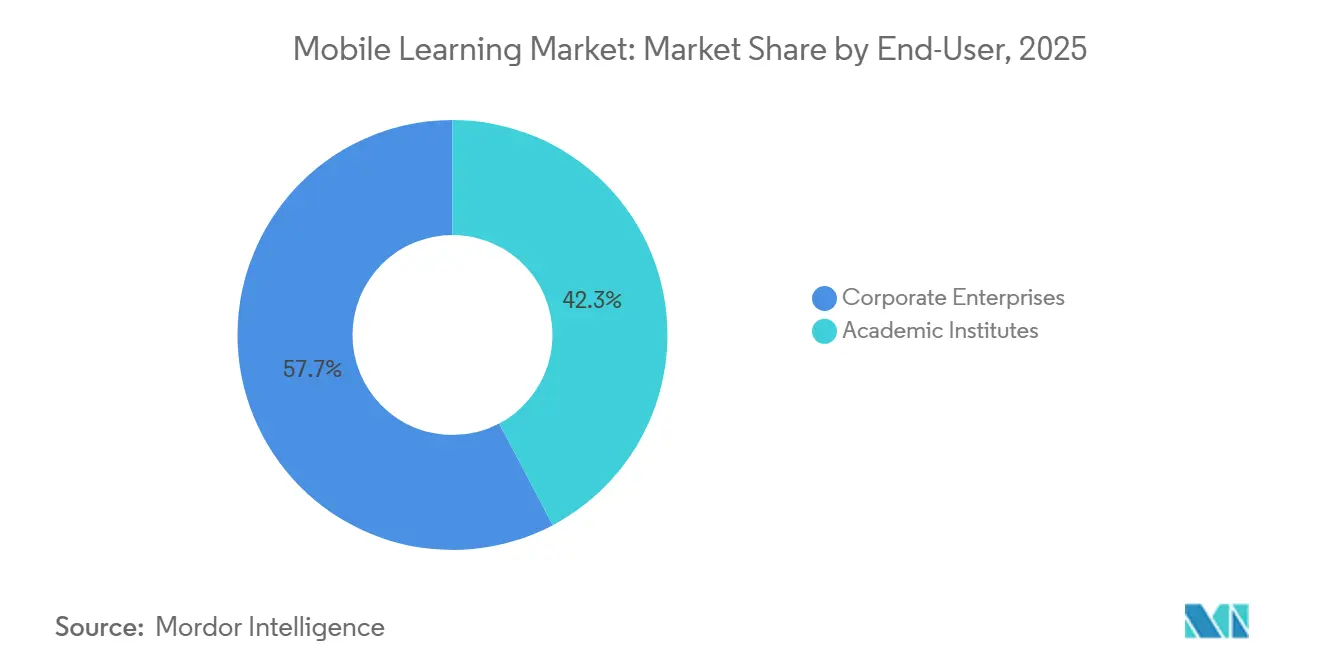
- Por utilizador final, os institutos académicos detinham 42,27% das despesas de 2025, enquanto as empresas corporativas estão a avançar a uma CAGR de 16,02% ao longo do horizonte de previsão.
- Por tipo de fornecedor, os fornecedores de conteúdo comandaram 36,59% da receita em 2025 e estão projetados para crescer a uma CAGR de 17,83% até 2031.
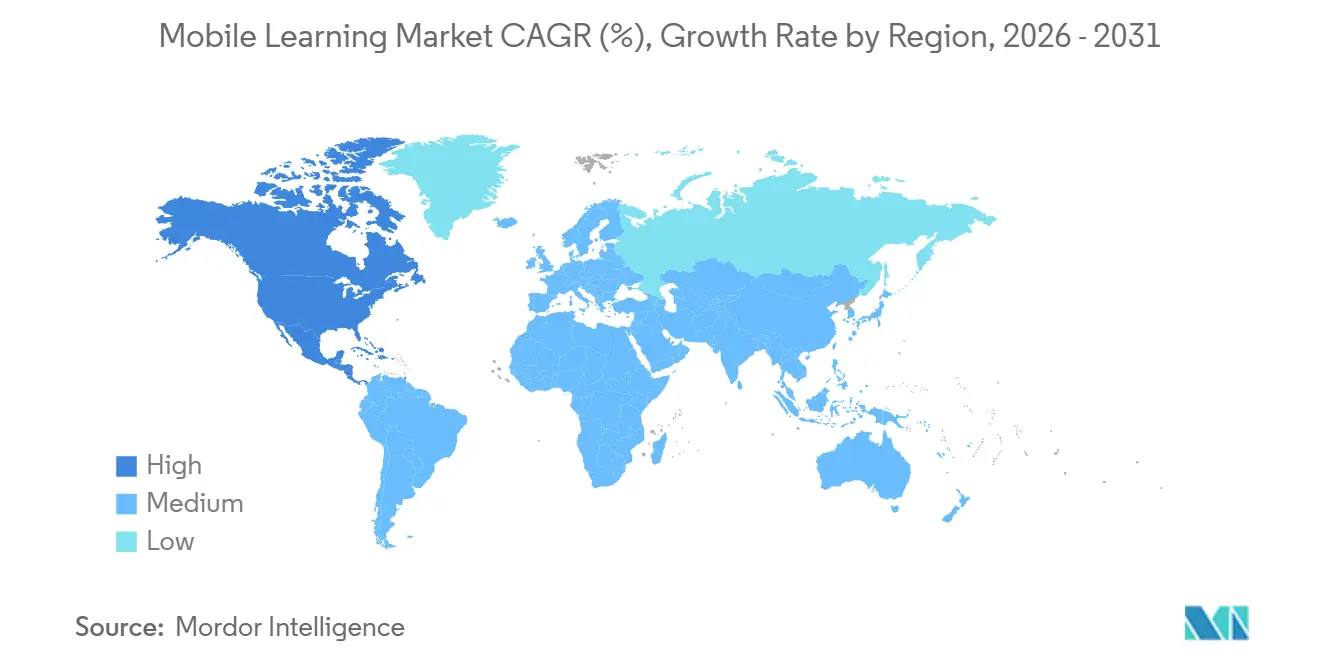
- Por geografia, a América do Norte detinha 31,36% da quota de receita de 2025, mas a Ásia-Pacífico lidera o campo com uma CAGR regional de 18,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adoção Rápida de Soluções de Aprendizagem Digital em Formação e Desenvolvimento Corporativo | +5.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Políticas de Utilização de Dispositivos Pessoais nas Empresas | +4.1% | América do Norte e Europa, em expansão para a APAC | Curto prazo (≤ 2 anos) |
| Crescente Penetração Global de Smartphones, Tablets e Computadores Portáteis | +6.3% | Global, com crescimento mais rápido na APAC e no Médio Oriente | Longo prazo (≥ 4 anos) |
| Implementação Global do 5G Permitindo Cursos Móveis em Vídeo de Alta Definição e em RA | +4.8% | Núcleo da APAC, América do Norte, mercados selecionados do Médio Oriente | Médio prazo (2-4 anos) |
| Análise de Micro-Aprendizagem Hiperpersonalizada Impulsionada por IA a Aumentar o ROI | +3.7% | Global, liderado pelos primeiros adotantes da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Portabilidade de Credenciais na Economia Gig a Catalisar Micro-credenciais Móveis | +2.9% | Global, com maior adoção na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Soluções de Aprendizagem Digital em Formação e Desenvolvimento Corporativo
Os orçamentos corporativos pivotaram para canais com prioridade móvel após o trabalho híbrido se ter consolidado em 2024. As empresas da Fortune 500 direcionam agora a maior parte das despesas de formação para módulos compatíveis com smartphones, uma posição validada quando o LinkedIn Learning registou 78% de utilização corporativa em 2024. Os programas com prioridade móvel publicam consistentemente métricas de conclusão e proficiência mais elevadas do que os equivalentes exclusivamente para desktop, proporcionando dividendos de produtividade mensuráveis. A aprendizagem just-in-time incorporada em ferramentas de fluxo de trabalho impulsiona o cumprimento de quotas, e o custo marginal de adicionar cada aprendente aproxima-se de zero assim que a plataforma está ativa, permitindo que a escala redefina a vantagem competitiva.
Políticas de Utilização de Dispositivos Pessoais nas Empresas
A aceitação da utilização de dispositivos pessoais acelerou em 2024 quando o NIST emitiu diretrizes de segurança passo a passo, reduzindo a hesitação dos diretores de sistemas de informação. Os trabalhadores preferem utilizar os seus telemóveis pessoais durante os deslocamentos, e as empresas obtêm poupanças de hardware de 40%-60%. No entanto, o risco transfere-se para a cibersegurança; o número de vulnerabilidades de endpoints aumenta, forçando investimentos em licenças de defesa contra ameaças móveis que custam em média USD 15-25 por utilizador anualmente. Mesmo com despesas de segurança adicionais, a economia permanece favorável, apoiando uma adoção mais ampla.
Crescente Penetração Global de Smartphones, Tablets e Computadores Portáteis
A União Internacional de Telecomunicações contabilizou 5,4 mil milhões de utilizadores únicos de internet móvel em 2024, aumentando significativamente a base total de aprendentes alcançáveis.[1] Os aprendentes rurais na Índia, Nigéria e Indonésia obtiveram acesso pela primeira vez a currículos estruturados sem infraestrutura de desktop. Os fornecedores de conteúdo que permitem downloads offline prosperam em regiões com largura de banda limitada, alargando o mercado de aprendizagem móvel enquanto mitigam os obstáculos relacionados com o custo dos dados que ainda limitam a utilização em alguns territórios de baixo rendimento.
Implementação Global do 5G Permitindo Cursos Móveis em Vídeo de Alta Definição e em Realidade Aumentada
Quase 1,9 mil milhões de ligações 5G estavam ativas no final de 2024, dois terços na Ásia-Pacífico. As ligações de alta largura de banda e baixa latência desbloqueiam simulações de realidade aumentada para tarefas complexas, como manutenção de aeronaves e prática cirúrgica. A normalização pelo ETSI garante a compatibilidade entre fornecedores, enquanto os inquéritos empresariais sinalizam implementações generalizadas até 2027 no setor da manufatura e da saúde. Os ganhos documentados, como a Boeing a reduzir erros de montagem em 90% utilizando exercícios de realidade virtual, consolidam os argumentos de investimento e empurram o mercado de aprendizagem móvel para formatos imersivos.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado Investimento Inicial em Infraestrutura Preparada para Dispositivos Móveis | -3.4% | Global, agudo em mercados emergentes e PME | Curto prazo (≤ 2 anos) |
| Riscos de Conformidade com a Segurança de Dados e Privacidade em Dispositivos Pessoais | -2.8% | Europa (RGPD), América do Norte (CCPA, FERPA), em expansão global | Médio prazo (2-4 anos) |
| Fragmentação de Dispositivos/SO a Aumentar os Custos de Manutenção de Conteúdo | -2.1% | Global, mais grave na APAC com diversas versões de Android | Longo prazo (≥ 4 anos) |
| Volatilidade das Tarifas de Smartphones e Restrições na Cadeia de Abastecimento a Aumentar o TCO | -1.6% | Global, com impacto agudo em mercados dependentes de importações | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Investimento Inicial em Infraestrutura Preparada para Dispositivos Móveis
As empresas de médio porte gastam entre USD 1,2 e 2,8 milhões na integração de sistemas de gestão de aprendizagem móvel com os stacks existentes de RH e autenticação. Quase metade desse total financia conectores de sistemas legados em vez da própria plataforma de aprendizagem. Embora os fornecedores nativos da nuvem ofereçam APIs pré-construídas, a personalização ainda demora em média seis a nove meses, atrasando o tempo de obtenção de valor. As empresas menores frequentemente adiam a adoção ou recorrem a ferramentas de nível de consumidor, aprofundando as lacunas de competências em relação aos pares maiores.
Riscos de Conformidade com a Segurança de Dados e Privacidade em Dispositivos Pessoais
O RGPD e os regimes relacionados amplificaram os custos de conformidade quando os reguladores impuseram EUR 1,8 mil milhões (USD 2 mil milhões) em multas em vários setores em 2024 - 7% visando fornecedores de educação e formação.[2] A Califórnia e a China acrescentam regras adicionais, forçando as multinacionais a gerir exigências variadas de residência de dados. A encriptação de conhecimento zero está a emergir como a salvaguarda padrão, mas acrescenta até USD 0,50 por utilizador por mês em custos de alojamento. As implicações reputacionais de uma violação mantêm a conformidade na vanguarda dos critérios de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
A Adaptação de Conteúdo Supera a Dominância dos E-BooksA habilitação móvel está a crescer a uma CAGR de 16,82% até 2031, à medida que as empresas aceleram as conversões de cursos de desktop em vez de encomendar produções novas e dispendiosas. O tamanho do mercado de aprendizagem móvel atribuído aos e-books representou 30,46% da receita total em 2025, confirmando a relação custo-eficácia do formato para conteúdo fundamental. As adaptações reduzem os ciclos de entrega de 12 meses para 3 meses, uma vantagem decisiva quando as competências tecnológicas agora expiram em metade de uma década. Os e-books, no entanto, permanecem vitais em ambientes com baixa largura de banda porque os aprendentes podem descarregar uma vez e estudar offline, mantendo o mercado de aprendizagem móvel acessível em geografias sensíveis ao custo dos dados.
As avaliações interativas, os questionários gamificados e os testes adaptativos impulsionados por IA complementam os formatos principais. As ferramentas formativas baseadas no Watson da IBM reduziram as cargas de trabalho de avaliação em 60%, libertando o corpo docente para orientar em vez de corrigir. Os fornecedores que suportam padrões de dados abertos como o xAPI têm uma vantagem porque os compradores podem combinar e combinar e-books, vídeo interativo e simulações sem dependência de um único fornecedor. As plataformas que impõem contentores proprietários arriscam a rotatividade de clientes à medida que as empresas favorecem a abertura para proteger as suas bibliotecas digitais no futuro.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Aplicação:
As Simulações Aceleram Onde os Erros São DispendiososA aprendizagem em sala de aula ainda detinha 36,67% da quota de receita em 2025 devido aos programas K-12 e de licenciatura enraizados, mas a aprendizagem baseada em simulação está a registar uma CAGR de 17,33% porque mitiga erros de alto risco na saúde, aviação e energia. Espera-se que a quota de mercado de aprendizagem móvel das simulações aumente à medida que os módulos de RA e RV se tornam comuns nas redes 5G. As equipas de Formação e Desenvolvimento Corporativo valorizam a redução mensurável de erros e tempo de inatividade, e os fornecedores de tecnologia educacional agrupam agora bibliotecas de simulação com painéis de análise, comprovando o ROI em meses em vez de anos.
As extensões de trabalhos de casa móveis esbatam a fronteira da sala de aula, transformando as noites em janelas de aprendizagem contínua. As cadeias de retalho e hotelaria implementam formação de cenários em pequenas doses que os novos colaboradores consomem em 48 horas, reduzindo para metade o tempo de integração. Os trabalhadores gig e os freelancers, entretanto, impulsionam a aprendizagem independente, frequentemente autofinanciando credenciais portáteis que transitam entre empregadores, uma tendência que reforça as plataformas móveis em detrimento dos portais de desktop.
Por Utilizador Final:
As Empresas Reduzem a Diferença de DespesasAs instituições acadêmicas responderam por 42,27% dos gastos de 2025, apoiadas por mandatos governamentais na Índia e na China que exigem que os currículos sejam acessíveis por dispositivos móveis. Essas políticas aceleraram a adoção de plataformas de aprendizagem móvel pelas universidades para atender aos padrões de conformidade e ampliar o acesso. Ao mesmo tempo, as instituições estão reconhecendo que a construção de sistemas proprietários é cara e de difícil escalabilidade. Como resultado, muitas estão firmando parcerias com provedores de plataformas estabelecidos para se manterem relevantes, oferecendo créditos de graduação que se integram a unidades de microaprendizagem modulares e empilháveis, em vez de depender de soluções digitais tradicionais e independentes.
Enquanto isso, as empresas corporativas, com previsão de crescimento a um CAGR de 16,02%, estão posicionadas para superar o setor acadêmico até 2031. Essa mudança é impulsionada pelas organizações que incorporam microcredenciais orientadas a habilidades diretamente nos critérios de promoção e nas estruturas de desenvolvimento de talentos, tornando a aprendizagem móvel um componente estratégico do avanço da força de trabalho. O crescimento é ainda amplificado pelas integrações de tecnologia de RH, que automatizam a inscrição de funcionários sempre que novos sistemas são lançados ou os requisitos regulatórios mudam. Essas automações ajudam as empresas a manter a conformidade enquanto reduzem a sobrecarga administrativa, fortalecendo o momentum do segmento corporativo no mercado de aprendizagem móvel.

Por Tipo de Fornecedor:
Os Especialistas em Conteúdo Mantêm Quota em Meio à Compressão de MargensOs fornecedores de conteúdo detinham 36,59% da receita de aprendizagem móvel em 2025 e estão projetados para crescer a uma CAGR de 17,83% até 2031, mas as suas margens enfrentam pressão à medida que a IA generativa permite às empresas criar materiais de aprendizagem internos a um custo dramaticamente mais baixo. Apesar desta mudança, os curadores de conteúdo continuam a manter a liderança onde a especialização em domínios específicos, como a regulamentação farmacêutica ou a segurança nuclear, não pode ser facilmente transformada em mercadoria. A sua capacidade de defesa assenta em conhecimentos profundos e intensivos em conformidade que as organizações não conseguem replicar com modelos de IA de uso geral.
Os fornecedores de plataformas, por sua vez, estão a responder a esta dinâmica adquirindo estúdios de conteúdo de nicho e integrando bibliotecas proprietárias com funcionalidades de entrega, análise e administração para garantir contratos agrupados de vários anos. À medida que o trabalho de integração se torna cada vez mais automatizado, os fornecedores de serviços também estão a subir no mercado, expandindo-se para ofertas de estratégia, medição e consultoria em vez de depender das horas de implementação tradicionais. Este reposicionamento em todo o ecossistema reflete mudanças mais amplas na forma como o valor da aprendizagem móvel é criado e capturado.
Análise Geográfica
Mercado de Aprendizagem Móvel da América do Norte
A América do Norte deteve 31,36% da receita global em 2025, apoiada por diretrizes claras da FERPA que facilitaram as preocupações com o compartilhamento de dados em implantações institucionais. As empresas da Fortune 500 gastam USD 1.200 por funcionário anualmente em aprendizagem e desenvolvimento móvel, e a diretiva federal do Canadá para migrar todo o treinamento do serviço público para plataformas móveis até 2027 acrescenta USD 330 milhões em aquisições incrementais. Os clusters automotivos do México seguem o mesmo caminho, implementando aplicativos em espanhol para trabalhadores de turno.
Mercado de Aprendizagem Móvel da Ásia-Pacífico
A Ásia-Pacífico é a arena de crescimento mais rápido, com CAGR de 18,15% até 2031, impulsionada pelas 6 bilhões de sessões da plataforma DIKSHA da Índia em 2024 e pelo prazo de 2027 da China para conteúdo de ensino básico compatível com dispositivos móveis.[3] O Japão destinou JPY 240 bilhões (USD 1,6 bilhão) para modernizar as escolas públicas, e a Coreia do Sul aproveita a força dos fabricantes de equipamentos originais domésticos — a Samsung reduziu os custos de treinamento de novos contratados em 35% utilizando ferramentas móveis internas. A infraestrutura desigual modera os ganhos na Indonésia e nas Filipinas, embora as capacidades de sincronização offline compensem parcialmente as lacunas de conectividade.
Mercado de Aprendizagem Móvel na EMEA e na América do Sul
A Europa apresenta crescimento na faixa intermediária de dois dígitos, em razão dos custos de conformidade com o GDPR, que somam em média EUR 2,3 milhões (USD 2,6 milhões) por implantação. O sistema de aprendizagem profissional da Alemanha integra módulos móveis, e o regime de pontos de visto do Reino Unido vinculado a credenciais digitais impulsionou um aumento de 40% nas inscrições em micro-certificações. A América do Sul, o Oriente Médio e a África permanecem como apostas de longo prazo, mas revelam momentum em projetos-piloto: o Brasil equipa 5.000 escolas rurais, a Arábia Saudita aloca SAR 18 bilhões (USD 4,8 bilhões) no âmbito da Visão 2030, e a Nigéria torna obrigatório o conteúdo móvel em 170 universidades.
Panorama regulatório
As implementações de aprendizagem móvel enfrentam regras sobreponíveis de privacidade, segurança e governança de plataforma, pois os dados dos alunos e o conteúdo de terceiros geralmente circulam por dispositivos de consumo e serviços em nuvem. Nos Estados Unidos, as implementações no setor educacional são moldadas pelas expectativas da FERPA e da PPRA, juntamente com bases de segurança para aquisições federais, incluindo os controles NIST SP 800-53 e a categorização de nível de impacto FIPS 199. O Departamento de Educação dos EUA publicou requisitos de segurança e privacidade em toda a agência (2024) e padrões de aquisição (2025), que influenciam a forma como os fornecedores são avaliados para uso institucional.
Na Europa, a Lei de Serviços Digitais (Regulamento (UE) 2022/2065) acrescenta obrigações para determinados serviços intermediários, incluindo plataformas de aprendizagem que hospedam ou moderam conteúdo de terceiros. Isso aumenta os requisitos em torno da transparência e da responsabilização das operações de plataformas na UE. No nível intergovernamental, UNESCO, UNICEF e UIT emitiram a Carta para Plataformas Públicas de Aprendizagem Digital em março de 2026, apontando para ecossistemas de aprendizagem digital de governança pública e interoperabilidade com a infraestrutura pública digital nacional. Essa direção política deve afetar os critérios de seleção de fornecedores para implementações no setor público.
Análise da cadeia de valor
A cadeia de valor da aprendizagem móvel abrange a criação e o licenciamento de conteúdo (editoras, universidades, estúdios de treinamento), software de plataforma (LMS/LXP e autoria móvel), ecossistemas de dispositivos e sistemas operacionais (smartphones e tablets), conectividade e entrega em nuvem (operadoras de telecomunicações, CDNs, nuvem e data centers) e integração e serviços (identidade, HRIS, análises, cibersegurança, parceiros de implementação). A distribuição geralmente segue processos de aquisição corporativa e licitações acadêmicas ou públicas, com parceiros de canal e integradores de sistemas empacotando implementação, autenticação única e governança de dados para atender aos requisitos dos compradores.
Padrões e programas públicos estão aumentando o peso do trabalho de conformidade e interoperabilidade dentro da cadeia. A China formalizou expectativas técnicas por meio da GB/T 46348-2025 (requisitos funcionais de terminais de aprendizagem móvel) e da GB/T 21644-2025 (requisitos gerais para plataformas de aprendizagem a distância em rede), ambas em vigor a partir de 1º de maio de 2026, levando fornecedores e parceiros de dispositivos a padronizar capacidades. Financiamento e diretrizes do setor público também moldam os modelos de entrega a jusante, incluindo as diretrizes do Mobile TAFE da Austrália de março de 2026 e o Programa de Financiamento de e-Learning do Quality Education Fund de Hong Kong para 2026/27, que enfatizam acesso equitativo, provisão de dispositivos e parcerias para comunidades remotas e carentes.
Panorama Competitivo
Concentração do Mercado
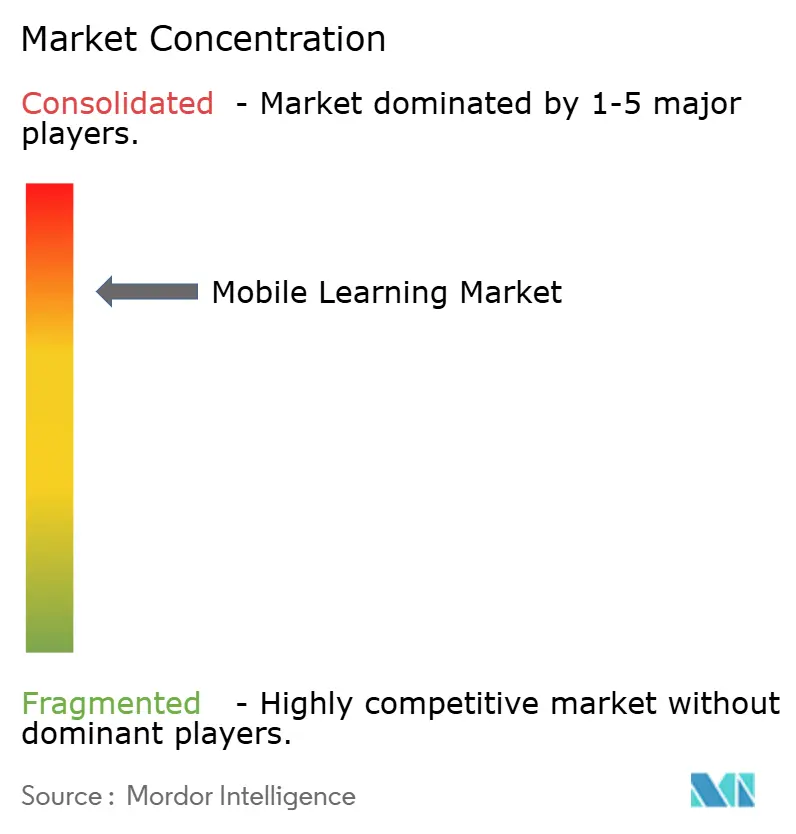
Os dez principais players, incluindo SAP, Microsoft, Adobe, Coursera, Skillsoft, Cisco, Udemy, Blackboard, Docebo e Cornerstone OnDemand, detêm aproximadamente 40% da receita, sinalizando uma concentração moderada. A consolidação de plataformas intensifica-se à medida que as suites agrupam autoria, entrega e análise em subscrições únicas, reduzindo a rotatividade ao aumentar os custos de mudança. A Microsoft incorporou o Copilot no Viva Learning em 2024, curando cursos com base em intervalos de calendário, enquanto os micro-cursos adaptativos em tempo real da Coursera ilustram uma viragem para a navegação ativa de carreira.
A expansão geográfica define outro eixo: os incumbentes da América do Norte estabelecem parcerias com distribuidores da Ásia-Pacífico para localizar conteúdo e cumprir as leis de residência de dados. A diferenciação tecnológica depende agora de modos offline e streaming adaptativo que sustentam o mercado de aprendizagem móvel em regiões com baixa largura de banda. Entretanto, os OEM de dispositivos como a Apple estão a patentear notificações sensíveis ao contexto, o que ameaça tornar a entrega de cursos uma funcionalidade nativa do sistema operativo, potencialmente transformando em mercadoria os front-ends de LMS autónomos.[4] Para se protegerem, os fornecedores concentram-se na curadoria de conteúdo, na análise de conformidade e na profundidade de domínio vertical que os fabricantes de hardware não conseguem replicar facilmente. A normalização em torno do xAPI reduz a dependência de fornecedores, mas alarga as oportunidades de análise de dados para os fornecedores que transformam registos de aprendizagem granulares em perspetivas sobre a força de trabalho.
Líderes do Setor de Aprendizagem Móvel
-
SAP SE
-
Microsoft Corporation
-
Adobe Inc.
-
Skillsoft Corporation
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aprendizagem Móvel Empresas cobertas neste relatório
- SAP SE
- Microsoft Corporation
- Adobe Inc.
- Skillsoft Corporation
- Cisco Systems, Inc.
- Citrix Systems, Inc.
- Dell Technologies Inc.
- International Business Machines Corporation
- AT&T Inc.
- Upside Learning Solutions Pvt. Ltd.
- Learning Technologies Group plc
- Coursera Inc.
- Udemy, Inc.
- D2L Corporation
- Blackboard Inc.
- Docebo Inc.
- Cornerstone OnDemand, Inc.
- Pluralsight, Inc.
- 360Learning SA
- Allen Interactions Inc.
- Instructure Holdings, Inc.
- Google LLC
- Apple Inc.
- Oracle Corporation
- Promethean Limited
- NetDimensions Limited
Oportunidades de mercado e perspectivas futuras
Um espaço branco fundamental é a digitalização do setor público e apoiada por doadores, em que a entrega móvel está ligada à equidade e a melhorias de infraestrutura, em vez de compras isoladas de software. Em junho de 2026, o Banco Asiático de Desenvolvimento assinou um pacote de financiamento de 10 milhões de dólares americanos com a Schoolnet India Limited para ampliar a infraestrutura de aprendizagem digital em 30.000 escolas públicas na Índia. Isso cria demanda de curto prazo por conteúdo pronto para dispositivos móveis, gerenciamento de dispositivos, sincronização offline e análises administrativas que precisam operar sob restrições de aquisições públicas e privacidade dos alunos. O Memorando Circular nº 73/2026 do Departamento de Educação de Hong Kong para o Programa de Financiamento de e-Learning do Quality Education Fund também reforça o acesso a dispositivos e o suporte à internet como gatilhos de aquisição para aprendizagem híbrida e móvel em escolas do setor público.
Outra oportunidade está na camada de computação e entrega necessária para experiências de aprendizagem assistidas por IA, particularmente onde as organizações priorizam personalização de baixa latência, assistência a estudos e geração de conteúdo em escala, mantendo controles de segurança. Em julho de 2026, a Nxtra (Bharti Airtel) anunciou planos de expandir a capacidade de data centers prontos para IA para 1 GW nas principais metrópoles indianas, fortalecendo as opções locais de hospedagem e desempenho para plataformas que atendem grandes bases de alunos e implementações sensíveis à residência de dados. Conforme a IA generativa se torna incorporada aos pacotes de aprendizagem, os fornecedores que combinam entrega móvel com integração de identidade, governança e análises têm um caminho mais claro para conquistar acordos de plataforma empacotados, especialmente em ambientes corporativos BYOD, onde a segurança e o tratamento de dados permanecem critérios centrais de seleção.
Desenvolvimentos industriais recentes em Mercado de Aprendizagem Móvel
- Maio de 2026: A SAP integrou o NotebookLM do Google Cloud ao SAP Learning Hub para gerar guias de estudo e podcasts a partir de materiais de curso. Essa integração fortalece os fluxos de trabalho de aprendizagem assistida por IA dentro de um importante ecossistema de treinamento corporativo e eleva o padrão de personalização e consumo de conteúdo em dispositivos móveis.
- Janeiro de 2025: A Pearson e a Microsoft anunciaram uma parceria de vários anos para aplicar IA a experiências de aprendizagem e trabalho. A colaboração conecta mais estreitamente ambientes de produtividade e aprendizagem, apoiando a entrega voltada para dispositivos móveis, em que o treinamento é consumido dentro das ferramentas diárias de fluxo de trabalho.
- Dezembro de 2024: A Skillsoft expandiu sua parceria com a SAP para apoiar o planejamento de força de trabalho baseado em competências e o desenvolvimento de talentos. A integração mais profunda entre conteúdo, dados de competências e processos de RH corporativo apoia implementações de aprendizagem móvel empacotadas que priorizam resultados mensuráveis de competências em vez de bibliotecas de cursos isoladas.
Mercado de Aprendizagem Móvel Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de aprendizagem móvel abrange as receitas obtidas com conteúdo de aprendizagem e serviços de aprendizagem concebidos para serem acessados principalmente por meio de smartphones e tablets para fins de formação académica e treinamento corporativo.
Exclusões de escopo: Excluímos as vendas de hardware de dispositivos de uso geral e as tarifas de conectividade de telecomunicações que não são precificadas como parte de uma oferta de aprendizagem.
Visão Geral da Segmentação
- Por Solução
- E-Books
- Avaliação Interativa
- Courseware Móvel e em Vídeo
- Habilitação Móvel
- Outras Soluções
- Por Aplicação
- Aprendizagem em Sala de Aula
- Aprendizagem Corporativa
- Aprendizagem Baseada em Simulação
- Formação Online no Local de Trabalho
- Aprendizagem Independente
- Por Utilizador Final
- Institutos Académicos
- Empresas Corporativas
- Por Tipo de Fornecedor
- Fornecedores de Conteúdo
- Fornecedores de Serviços
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Resto da Ásia-Pacífico
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
- África
- África do Sul
- Nigéria
- Resto de África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com sinais públicos que nos ajudam a dimensionar o conjunto de demanda e a manter as definições consistentes entre as regiões. Utilizamos fontes como os indicadores de conectividade da UIT, as estatísticas de educação da UNESCO, as séries macroeconômicas do Banco Mundial e as publicações de educação e competências da OCDE para compreender o acesso dos aprendizes, a prontidão digital e a capacidade de gasto.
Também consultamos registros de empresas, apresentações a investidores e cobertura jornalística confiável para fundamentar a composição de receitas, o comportamento de assinaturas e a exposição regional dos principais fornecedores. Quando necessário, são utilizadas assinaturas pagas que compilam dados financeiros de empresas, notícias e atividade de patentes para agilizar verificações cruzadas, especialmente quando as divulgações variam por geografia. As fontes aqui listadas são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar a lógica de precificação e as premissas de adoção que nem sempre são visíveis nas publicações públicas. Conversamos com uma combinação de fornecedores de conteúdo, prestadores de serviços e compradores nos setores de educação e aprendizagem corporativa, e verificamos como essas premissas se concretizam na APAC, EMEA e nas Américas, onde os ciclos de compra e os padrões de uso móvel diferem. O objetivo foi garantir que o modelo reflita como o momento de renovação e a adoção mobile-first afetam a receita realizada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 21% | APAC: 39% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 24% | EMEA: 35% |
| Participantes menores: 21% | Gestores: 55% | Américas: 26% |
Dimensionamento e Previsão de Mercado
Nosso modelo de mercado começa com uma construção de demanda de cima para baixo utilizando a base de aprendizes endereçável e a demanda por treinamento, filtrando em seguida pelo acesso móvel e pela disposição de pagar por formatos de aprendizagem pagos. Essa estrutura é corroborada por verificações seletivas de baixo para cima, principalmente por meio de receitas de fornecedores amostrados, verificações de canais e verificações de sanidade de volume multiplicado pelo preço médio de venda para ajustar os totais quando a visão de cima para baixo parece muito ampla.
Os principais insumos incluem a penetração de smartphones e o uso de banda larga móvel, a participação em treinamento corporativo e educação formal, os padrões de precificação por assinatura versus licença, as taxas típicas de adesão a cursos e avaliações, e o momentum das políticas regionais de aprendizagem digital. As previsões são construídas por meio de análise de cenários, em que as premissas de ritmo de adoção e progressão de preços são alinhadas com o que os entrevistados esperam para renovações, adições de novos grupos e conversão de freemium para pago. Quando as divulgações em nível de empresa são incompletas, as lacunas são tratadas por meio de benchmarking entre pares por região e caso de uso, seguido de uma etapa de reconciliação para que as partes somadas não superestimem o mercado total.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificaçes que comparam os resultados do modelo com sinais independentes, incluindo a direção dos gastos com software de aprendizagem, a intensidade de uso móvel e a exposição de receita dos fornecedores descrita em registros públicos. Valores discrepantes são revisados, as premissas são reavaliadas e ligações de acompanhamento são acionadas quando uma divisão regional ou uma variação implícita no preço médio de venda está fora de um intervalo razoável.
Antes da aprovação final, os resultados passam por uma revisão interna em múltiplas etapas para que as definições, os cálculos e as unidades permaneçam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, com atualizações intermediárias realizadas quando mudanças relevantes podem alterar as premissas de adoção ou precificação, seguidas de uma revisão final pré-entrega para garantir que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Aprendizagem Móvel da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para aprendizagem móvel podem parecer muito distantes entre si porque o momento da atualização, a janela de conversão cambial e a forma como as assinaturas recorrentes são anualizadas não são tratados da mesma maneira por todos os publicadores. As diferenças também surgem quando uma estimativa se apoia fortemente em premissas de crescimento acelerado sem verificações suficientes sobre o que os compradores efetivamente renovam e pagam.
Um fator comum de divergência é a forma como os fornecedores tratam a precificação, em que algumas estimativas elevam os preços médios de venda de forma uniforme mesmo quando descontos de renovação e o uso freemium reduzem a receita realizada. Outro motivo frequente é o alinhamento de escopo, uma vez que alguns números mesclam categorias adjacentes de aprendizagem digital ou aplicam taxas amplas de adoção sem vinculá-las ao acesso móvel e aos grupos de aprendizes pagantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 110,99 bilhões de USD (2026) | |
| Publicação Setorial A | 57,46 bilhões de USD (2024) | Utiliza um instantâneo de ano anterior com diferente momento de conversão cambial e uma janela de previsão mais curta, e o escopo e o tratamento de precificação para assinaturas versus licenças não são claramente reconciliados com os grupos de aprendizes pagantes. |
| Boletim Setorial B | 68,36 bilhões de USD (2023) | Frequentemente reportado a partir de resumos de estilo jornalístico que enfatizam o alto crescimento de curto prazo, com visibilidade limitada sobre como o preço médio de venda é anualizado e se o uso freemium é separado das receitas pagas entre as regiões. |
A diferença é explicada principalmente pela cadência de atualização e pelas escolhas de normalização de receita, especialmente em relação à anualização de assinaturas e à janela cambial utilizada para conversão, que são tratadas com verificações explícitas na Mordor Intelligence. Com as premissas vinculadas ao acesso móvel, à adoção paga e ao comportamento de precificação realista, o número resultante permanece rastreável até os insumos que podem ser revisados e reproduzidos.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de aprendizagem móvel em 2026 e o seu valor projetado até 2031?
Os gastos atingiram 110,99 bilhões de USD em 2026 e têm previsão de escalar para 232,01 bilhões de USD até 2031, refletindo um CAGR de 15,89%.
Qual região está a expandir-se mais rapidamente na aprendizagem móvel entre 2026 e 2031?
A Ásia-Pacífico lidera o campo com uma CAGR de 18,15%, impulsionada por programas nacionais de grande escala na Índia e na China.
A que velocidade se prevê que a aprendizagem baseada em simulação cresça no âmbito da aprendizagem móvel?
Espera-se que os casos de uso baseados em simulação avancem a uma CAGR de 17,33% até 2031, a taxa mais elevada entre os segmentos de aplicação.
Qual foi a quota dos e-books na categoria de soluções em 2025?
Os e-books representaram 30,46% da receita de soluções em 2025, permanecendo o maior formato individual devido aos benefícios de baixo custo de produção e leitura offline.
Quais são as principais empresas que representam aproximadamente 40% da receita de aprendizagem móvel?
SAP, Microsoft, Adobe, Coursera, Skillsoft, Cisco, Udemy, Blackboard, Docebo e Cornerstone OnDemand detêm coletivamente cerca de 40% da receita global.
Como é que uma política de utilização de dispositivos pessoais influencia os orçamentos de aprendizagem corporativa?
A utilização de dispositivos pessoais reduz as despesas com hardware em 40%-60%, transferindo as despesas para ferramentas de defesa contra ameaças móveis, mas ainda assim proporcionando uma vantagem de custo líquido que acelera a adoção da aprendizagem móvel.