
Tamanho e Participação do Mercado de Educação K 12
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
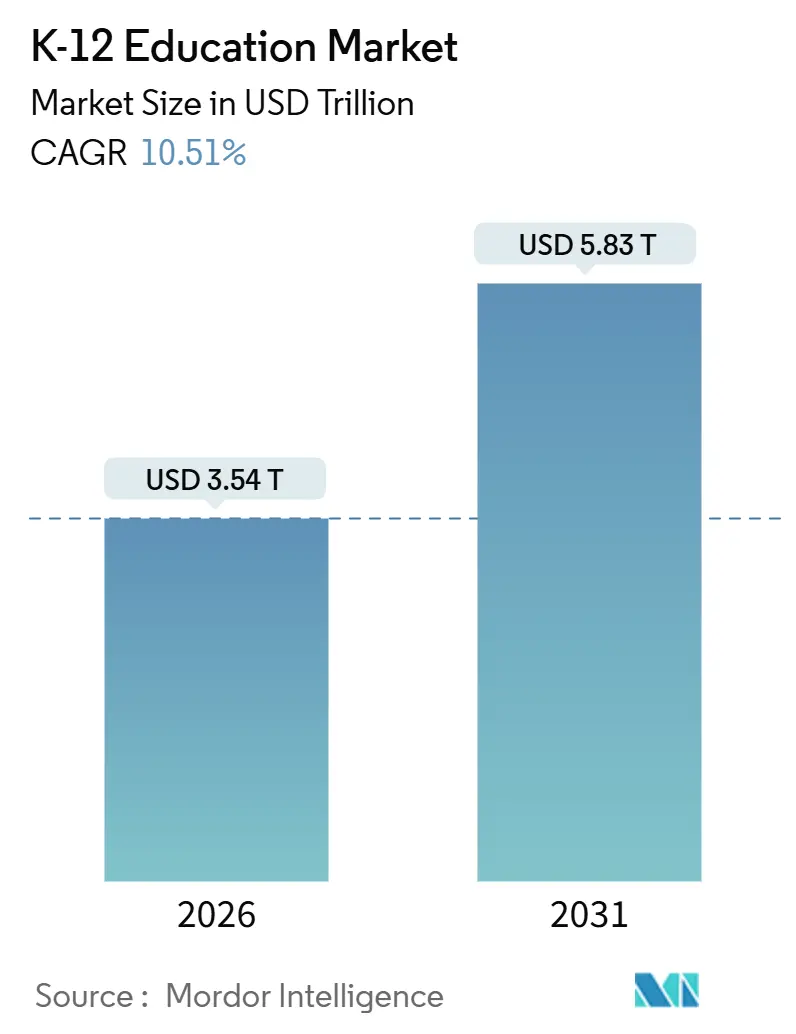
| Tamanho do Mercado (2026) | 3.54 Trilhões de dólares |
| Tamanho do Mercado (2031) | 5.83 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.51 % |
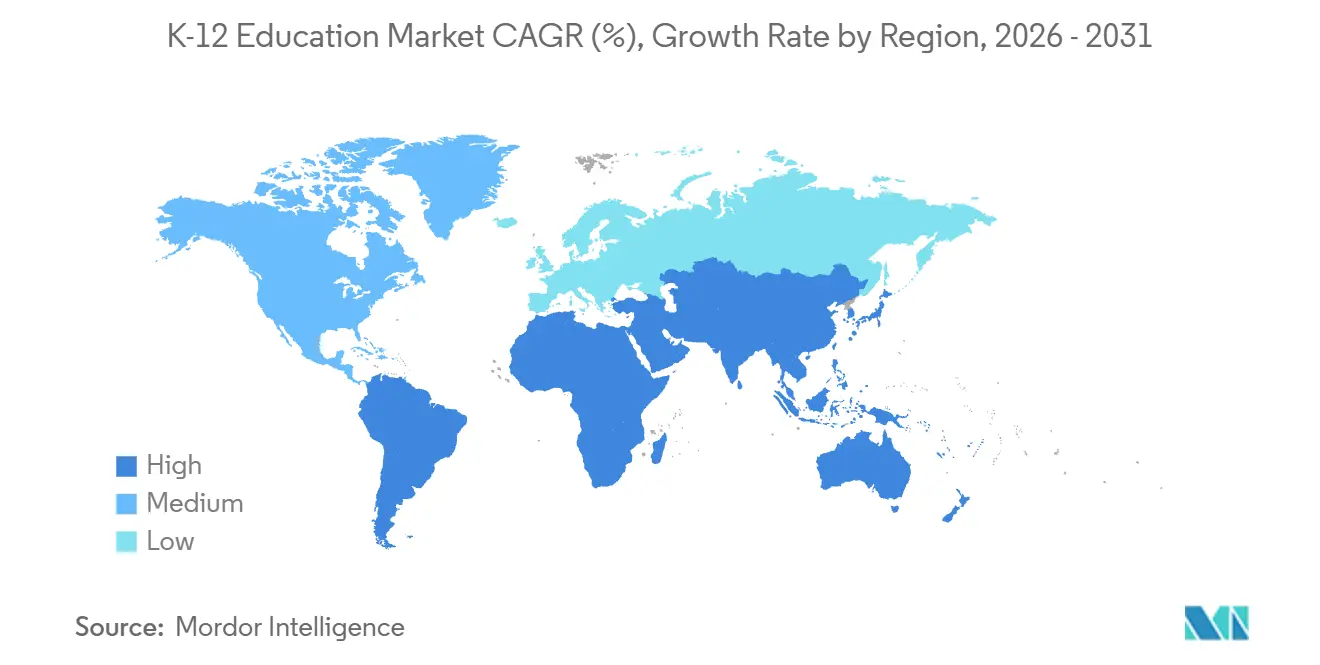
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
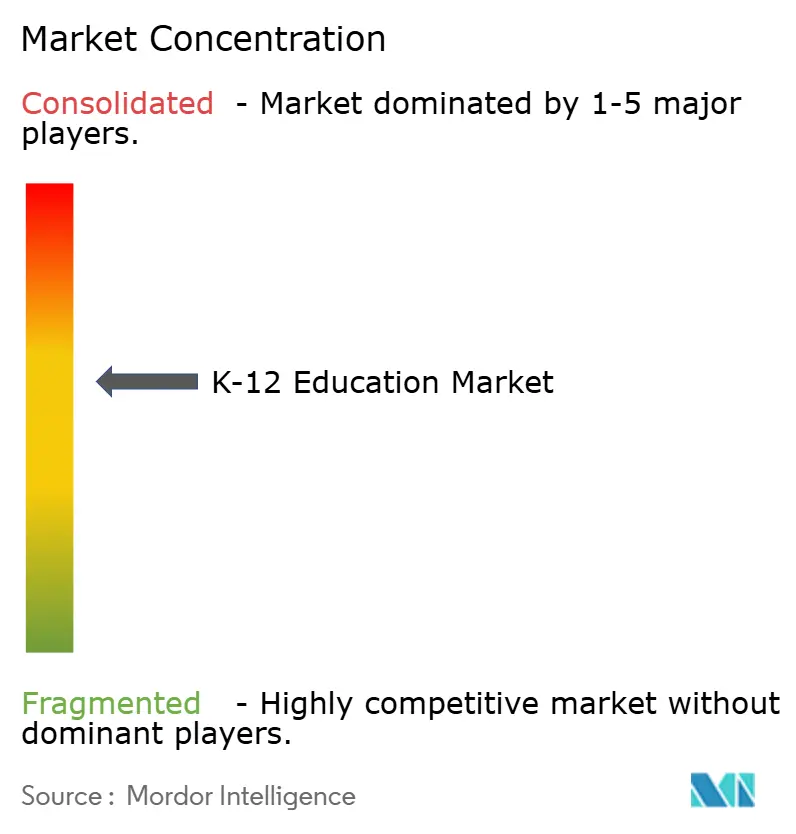
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação K 12 pela Mordor Intelligence
O tamanho do mercado de educação K 12 é de USD 3,54 trilhões em 2026 e está projetado para atingir USD 5,83 trilhões até 2031, expandindo-se a uma CAGR de 10,51%. A rápida digitalização está remodelando a experiência em sala de aula, entrelaçando análises de IA, ferramentas de simulação imersivas e infraestrutura baseada em nuvem com a instrução diária. Os preços de hardware estão caindo, a cobertura de banda larga está se ampliando e os mandatos governamentais continuam a subsidiar a compra de dispositivos, criando terreno fértil para a expansão de plataformas. Fornecedores de tecnologia estabelecidos agrupam suítes de produtividade de custo zero com assinaturas de hardware, corroendo a dominância de longa data das editoras tradicionais. Enquanto isso, as colaborações de currículo de código aberto estão comprimindo as margens de impressão, levando os editores de livros didáticos a se reposicionarem para programas de microcredencial direto ao consumidor e e-livros didáticos adaptativos. As barreiras de adoção permanecem — a divisão digital, a fragmentação das aquisições e as lacunas no treinamento de professores —, mas as perspectivas de médio prazo permanecem fortemente ascendentes à medida que os padrões de interoperabilidade amadurecem e o financiamento baseado em resultados ganha força.
Principais Conclusões do Relatório
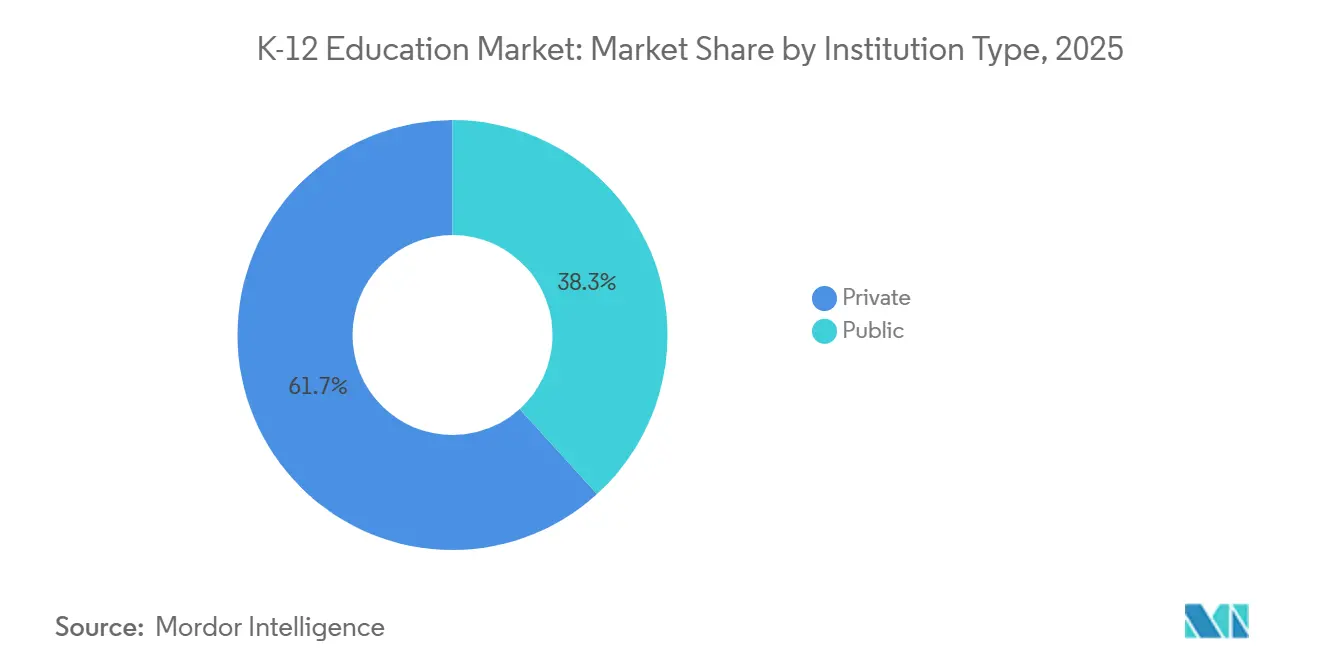
- Por tipo de instituição, as escolas públicas lideraram com 61,74% da participação do mercado de educação K 12 em 2025, enquanto as escolas privadas têm previsão de expansão a uma CAGR de 11,54% até 2031.
- Por modelo de aprendizagem, o ensino presencial respondeu por 60,32% da receita de 2025, ao passo que as escolas totalmente online e virtuais estão avançando a uma CAGR de 11,47% até 2031.
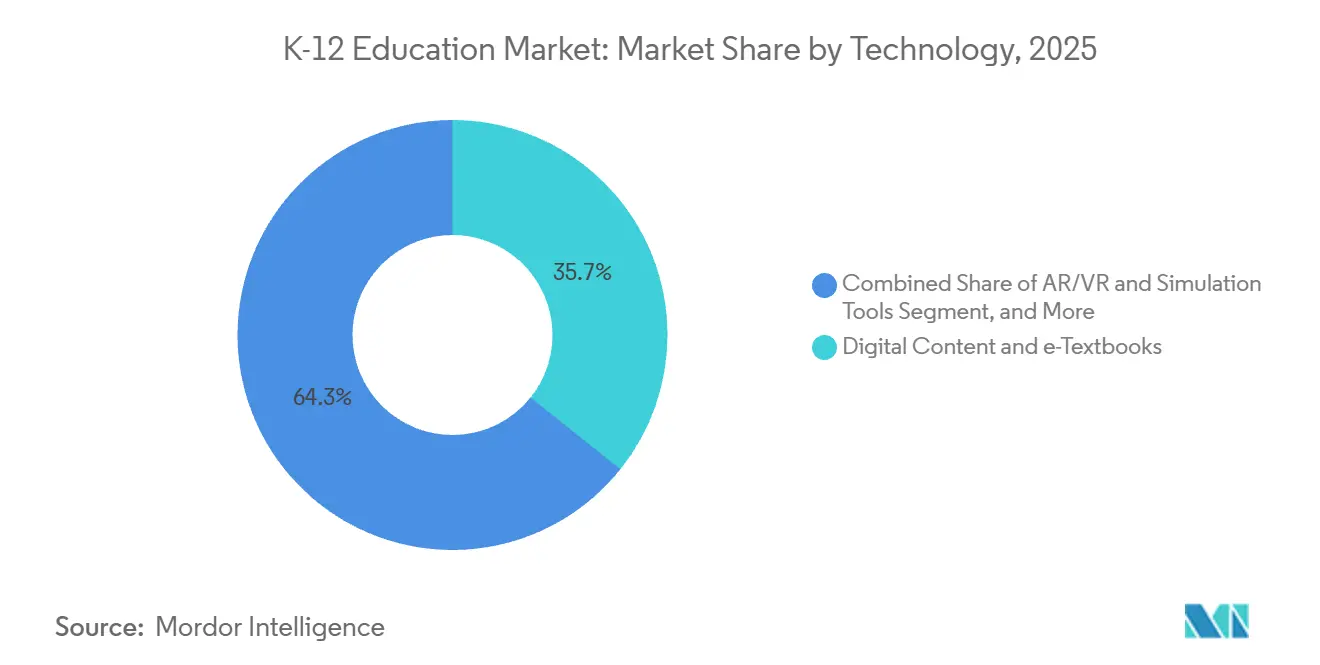
- Por tecnologia, o conteúdo digital e os e-livros didáticos responderam por 35,74% dos gastos de 2025, mas as ferramentas de AR/VR e simulação estão projetadas para crescer a uma CAGR de 11,83%.
- Por aplicação, os programas de ensino médio representaram 39,59% do valor de 2025, enquanto o segmento pré-primário e primário está no caminho de uma CAGR de 11,61%.
- Por geografia, a América do Norte contribuiu com 40,14% da receita global em 2025, enquanto a Ásia-Pacífico está prevista para crescer a uma CAGR de 11,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Análise de Aprendizagem Potencializada por IA | +2.1% | Global, adoção antecipada na América do Norte, China e Índia | Médio prazo (2 a 4 anos) |
| Mandatos Governamentais para a Digitalização das Salas de Aula | +1.9% | América do Norte, Europa, Ásia-Pacífico (China, Índia, Coreia do Sul) | Curto prazo (≤ 2 anos) |
| Crescente Penetração de Dispositivos Digitais e Acesso à Banda Larga | +1.7% | Global, acelerando na Ásia-Pacífico e na América do Sul | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Plataformas de Aprendizagem Personalizada e Adaptativa | +1.5% | América do Norte, Europa, Austrália, Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Surgimento da Microcredencialização para a Preparação Profissional | +0.8% | América do Norte, Europa, programas-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Colaborações de Currículo de Código Aberto em Nível Distrital | +0.6% | América do Norte, Europa, cidades selecionadas da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Análise de Aprendizagem Potencializada por IA Melhorando os Resultados dos Alunos
Os painéis preditivos agora identificam lacunas de domínio em tempo quase real, permitindo intervenções oportunas que elevam as taxas de aprovação trimestrais. Os distritos escolares dos Estados Unidos que utilizam modelos de alerta precoce identificaram alunos em risco com 78% de precisão em 2025, aumentando a proficiência em 12 pontos. A China seguiu o mesmo caminho, tornando obrigatórias as avaliações adaptativas em 50.000 escolas de ensino fundamental e médio naquele ano. A Índia reservou INR 50 bilhões (USD 600 milhões) para infraestrutura de inteligência artificial, e projetos-piloto em Karnataka melhoraram as notas de matemática em 15% até o final de 2025. Os fornecedores que oferecem sistemas de diagnóstico de circuito fechado que alimentam planos de aula automatizados estão conquistando contratos plurianuais, pressionando as editoras que dependem de bancos de questões estáticos. À medida que o treinamento avança e os padrões de dados se consolidam, esse fator impulsionará o maior crescimento no médio prazo, criando novas oportunidades para o mercado de avaliação e testes K-12.
Mandatos Governamentais para a Digitalização das Salas de Aula
O financiamento está cada vez mais vinculado a parâmetros de conectividade e índices de penetração de dispositivos. A Lei de Investimento em Infraestrutura e Empregos dos EUA direcionou USD 7,2 bilhões para a modernização da banda larga nas escolas, catalisando a adoção de plataformas em nuvem.[1]Comissão Federal de Comunicações, "Financiamento do Programa E-Rate para Escolas e Bibliotecas," fcc.gov O Plano de Ação para a Educação Digital da Europa comprometeu EUR 10 bilhões (USD 11,3 bilhões) para displays interativos, com auditorias de conformidade pela Comissão Europeia em 2026. A Coreia do Sul, a Austrália e outros pioneiros impuseram prazos para os livros didáticos digitais, desencadeando ondas de aquisição de vários bilhões de dólares. Embora os gastos impulsionem a receita de curto prazo, os distritos devem orçar para renovações recorrentes de software a fim de manter os ganhos.
Crescente Penetração de Dispositivos Digitais e Acesso à Banda Larga
Tablets robustos acessíveis e Chromebooks abaixo de USD 200 impulsionaram as remessas de dispositivos educacionais para 47 milhões de unidades em 2025. A BharatNet conectou 250.000 escolas de aldeias indianas à fibra óptica, preenchendo lacunas onde as vagas de professores ultrapassavam 20%. A expansão do 4G no Brasil alcançou 35.000 campi, desbloqueando a demanda por aulas em vídeo por streaming. O Reino Unido distribuiu 1,3 milhão de laptops a alunos em situação de desvantagem, reduzindo a lacuna nas tarefas escolares. À medida que a infraestrutura melhora, a fidelidade às plataformas e o consumo de conteúdo aumentam, adicionando um impulso sustentado à curva de crescimento.
Demanda Crescente por Plataformas de Aprendizagem Personalizada e Adaptativa
Os distritos agora se inclinam para softwares que calibram automaticamente a dificuldade, priorizando resultados em detrimento de contagens de licenças por usuário. A adoção nos EUA saltou para 18 milhões de alunos em 2025, com a receita de assinaturas crescendo 22%. Os usuários do DreamBox ganharam 1,5 nível escolar após sessões semanais de 60 minutos, persuadindo 450 distritos a renovar. Os modelos europeus baseados em competências emitem microcredenciais após o domínio, e os projetos-piloto em Nova Gales do Sul reduziram a remediação em 18%. A eficácia demonstrada manterá os distritos gastando, sustentando o momentum de médio prazo.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Divisão Digital em Distritos Rurais e de Baixa Renda | -1.3% | Global, aguda na América do Sul, África, Ásia-Pacífico rural e América do Norte | Curto prazo (≤ 2 anos) |
| Litígios de Privacidade de Dados de Alunos Restringindo Implementações | -1.1% | América do Norte, Europa (jurisdições do GDPR) | Curto prazo (≤ 2 anos) |
| Resistência dos Professores à Adoção de Tecnologia | -0.7% | Global, pronunciada na Europa e partes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Processos Fragmentados de Aquisição Prolongando os Ciclos de Vendas | -0.5% | América do Norte, Alemanha, Brasil, sistemas descentralizados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Divisão Digital em Distritos Rurais e de Baixa Renda
As lacunas de infraestrutura ameaçam ampliar as desigualdades de desempenho. Em 2024, 9,7 milhões de alunos norte-americanos não tinham banda larga doméstica confiável, principalmente na Apalachios, em terras tribais e no Delta do Mississippi. A África Subsaariana registrou apenas 28% das escolas eletrificadas, tornando as ferramentas online impraticáveis.[2]UNESCO, "Conectividade Escolar na África Subsaariana," unesco.org Os índices de dispositivos em zonas rurais da Índia chegaram a 40:1 em 2025, forçando o retorno ao uso do quadro-negro. Os distritos do Nordeste brasileiro ainda ficam 50% atrás da adoção urbana. Até que os subsídios e os programas de doação de dispositivos se ampliem, a divisão digital reduzirá 1,3 ponto do crescimento de curto prazo.
Litígios de Privacidade de Dados de Alunos Restringindo Implementações
Multas regulatórias e ações coletivas estão forçando pausas nas plataformas e redesenhos onerosos. A Comissão Federal de Comércio dos EUA aplicou uma multa de USD 6 milhões a um fornecedor em 2024 por rastreamento de geolocalização não autorizado.[3]Comissão Federal de Comércio, "Ações de Execução da COPPA em 2024," ftc.gov Três fornecedores europeus de LMS enfrentaram EUR 12 milhões (USD 13,6 milhões) em multas do GDPR durante 2025, levando a moratórias distritais. A lei de privacidade de dados de alunos atualizada da Califórnia agora exige auditorias de segurança anuais, elevando os custos de conformidade dos fornecedores em 18%. A Austrália introduziu regras de opt-in para o rastreamento comportamental, desacelerando as implementações de IA. Até que as estruturas de privacidade desde a concepção se tornem a norma, a incerteza jurídica pesará sobre a adoção de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instituição: Escolas Privadas Superam o Setor Público
As escolas públicas responderam por 61,74% do mercado de educação K 12 em 2025, refletindo a escala de matrículas e os subsídios federais para dispositivos. As instituições privadas, no entanto, estão crescendo a um ritmo de 11,54% à medida que agrupam assinaturas premium de aprendizagem adaptativa, laboratórios de AR/VR e programas de microcredencial que justificam o aumento das mensalidades. O tamanho do mercado de educação K 12 para as escolas privadas está crescendo mais rapidamente na Índia, onde redes como a Delhi Public School gastaram USD 4,2 bilhões em EdTech em 2025. As escolas charter fazem a ponte entre os dois mundos, combinando financiamento público com aquisições ágeis para testar a progressão baseada em competências. Os fornecedores que visam este segmento desfrutam de valores de contrato maiores, ciclos de vendas mais curtos e menos burocracia do que no setor público.
As pressões orçamentárias restringem muitos distritos públicos, levando-os a preferir livros didáticos de código aberto e subsídios únicos para hardware em vez de licenças SaaS de vários anos. Mesmo assim, suas enormes bases de usuários são fundamentais para a escala das plataformas. Os fornecedores devem, portanto, oferecer soluções interoperáveis e alinhadas a padrões, além de modelos de financiamento pacientes para vencer as licitações. No geral, o momentum das escolas privadas deverá continuar impulsionando a receita, enquanto os distritos públicos permanecem a âncora de volume do mercado de educação K 12.
Por Modelo de Aprendizagem: Escolas Virtuais Ganham Força
As salas de aula presenciais detinham 60,32% de participação em 2025, mas as academias virtuais estão se expandindo a uma CAGR de 11,47% à medida que as famílias priorizam a flexibilidade e os distritos enfrentam a escassez de professores. As escolas virtuais de marca K12 matricularam 185.000 alunos e geraram USD 1,6 bilhão em receita em 2025. A participação de mercado de educação K 12 dos modelos totalmente online cresce mais rapidamente na China, onde mudanças de políticas redirecionaram os orçamentos de tutoria extracurricular para currículos digitais durante o dia. Os formatos híbridos adicionam laboratórios de vídeo síncronos às salas de aula locais, maximizando os professores certificados escassos em grandes territórios.
As necessidades de socialização nas séries iniciais e as preferências de distritos mais abastados sustentam o núcleo presencial, mas a demanda das séries secundárias por cursos avançados e eletivas de nicho impulsiona a matrícula digital. Os provedores virtuais devem, portanto, investir em engajamento ao vivo, colaboração entre pares e orientação robusta para evitar riscos de isolamento e atender às métricas de responsabilização.
Por Tecnologia: AR/VR como Líder de Crescimento
O conteúdo digital e os e-livros didáticos capturaram 35,74% dos gastos com tecnologia em 2025, mas a desaceleração do crescimento expõe essas categorias à erosão de preços. Em paralelo, as soluções de AR/VR e simulação estão acelerando a uma CAGR de 11,83%, impulsionadas por headsets como o Meta Quest 3, que reduzem os limites de custo do hardware. O tamanho do mercado de educação K 12 para plataformas de AR/VR está crescendo acentuadamente à medida que os ganhos de retenção de 18 a 24% superam os resultados de livros didáticos estáticos. As escolas europeias adquiriram 85.000 headsets ClassVR em 2025, agrupando conteúdo alinhado ao currículo que reduz o tempo de preparação dos professores.
Os conjuntos legados de gestão de aprendizagem e avaliação permanecem indispensáveis, mas a diferenciação competitiva está se deslocando para a avaliação conduzida por IA e a análise preditiva. Os fornecedores que integram módulos imersivos com fluxos de dados de LMS terão preços premium, enquanto os fornecedores de e-livros didáticos puros correm risco de comoditização.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Aplicação (Nível Escolar): Educação Infantil em Ascensão
Os programas de ensino médio ainda dominaram os gastos com 39,59% de participação em 2025, sustentados por plataformas de preparação para o mercado de trabalho, cursos de crédito duplo e ferramentas de preparação para o ensino superior. Não obstante, o segmento pré-primário e primário está avançando a uma CAGR de 11,61% à medida que a neurociência valida aplicativos gamificados de fonética e numeracia. Os programas do Waterford.org proporcionaram 1,8 mês de crescimento adicional em leitura para alunos do Título I, atraindo novos subsídios. O tamanho do mercado de educação K 12 alocado para softwares de educação infantil está escalando rapidamente na China, onde os reguladores aprovaram 47 aplicativos de educação pré-escolar em 2025.
A demanda no ensino médio inicial cresce principalmente no Sul da Ásia e na África Subsaariana, onde a demografia permanece favorável. As ferramentas para séries secundárias agora competem na amplitude das eletivas e na integração com serviços de histórico escolar, exemplificado pelas recentes fusões entre LMS e credenciais. Os fornecedores devem, portanto, equilibrar a experiência do usuário adequada à idade, os controles parentais e o alinhamento com os padrões em diferentes faixas etárias.
Análise Geográfica
Mercado de Educação K-12 na América do Norte
A América do Norte reteve 40,14% da receita de 2025, sustentada por 7,2 bilhões de USD em subsídios de conectividade E-Rate e robustos mandatos estaduais para conteúdo digital. Os distritos escolares dos EUA alocam grandes rubricas orçamentárias para assinaturas em nuvem, painéis de análise e ciclos de atualização de dispositivos, consolidando a dominância dos fornecedores estabelecidos. O Canadá investiu 1,2 bilhão de CAD (880 milhões de USD) em 2025 para ampliar o acesso a salas de aula inteligentes para comunidades indígenas.
Mercado de Educação K-12 na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,97%, impulsionada pela implantação nacional de tutoria por inteligência artificial na China e pelo programa de fibra óptica rural da Índia. O tamanho do mercado de educação K-12 na Ásia-Pacífico superará o da América do Norte antes de 2031, caso o atual impulso político se mantenha. Os governos continuam subsidiando hardware e exigindo plataformas de avaliação adaptativa para mitigar a escassez de professores.
Mercado de Educação K-12 na Europa
A Europa avança mais lentamente devido a rígidas regras de soberania de dados que favorecem sistemas hospedados localmente ou de código aberto, prolongando os ciclos de aquisição. O programa DigitalPakt Schule da Alemanha injetou 6,5 bilhões de EUR (7,3 bilhões de USD) até 2024, mas a implementação nos distritos ainda está 18 meses atrás dos repasses de financiamento. O Reino Unido elevou a taxa de posse de dispositivos entre famílias de baixa renda para 81% em 2025, com o apoio de investimentos de 1,8 bilhão de GBP (2,3 bilhões de USD).
Mercado de Educação K-12 na América do Sul e no Oriente Médio e África
A América do Sul e o Oriente Médio e África permanecem fragmentados. O Brasil responde por 55% dos gastos com EdTech na América Latina, embora lacunas de conectividade persistam nos estados do Nordeste rural. No Oriente Médio e África, projetos-piloto de salas de aula inteligentes prosperam nos Emirados Árabes Unidos e na Arábia Saudita no âmbito da Visão 2030, enquanto a África do Sul e a Nigéria enfrentam deficiências de infraestrutura. Os fornecedores que buscam crescimento regional devem adaptar os preços ao poder de compra variável e oferecer funcionalidade off-line onde a largura de banda ainda é escassa.
Panorama regulatório
A digitalização do ensino K-12 está sendo cada vez mais moldada por exigências de proteção de dados de estudantes e por controles emergentes específicos para IA, que influenciam o design de produtos, a elegibilidade para aquisição e a velocidade de implementação. Nos Estados Unidos, a aquisição de TI educacional e a qualificação de fornecedores estão se tornando mais rígidas em torno de estruturas de controle de segurança, incluindo os padrões de aquisição do Departamento de Educação dos EUA que referenciam os controles do NIST SP 800-53, enquanto as expectativas federais e estaduais de privacidade de estudantes continuam a elevar os requisitos de auditoria e documentação.
Na Europa, o EU AI Act (Regulamento 2024/1689) estabelece uma estrutura em camadas relevante para fluxos de trabalho de avaliação, notas, admissões e monitoramento de provas habilitados por IA usados nas escolas. Certas práticas proibidas se tornaram aplicáveis a partir de 2 de fevereiro de 2025, e obrigações de transparência, como a rotulagem de conteúdo gerado por IA, se aplicam a partir de 2 de agosto de 2026, ampliando o alcance da conformidade para conteúdo digital, plataformas de colaboração e ferramentas de análise usadas em ambientes K-12. Junto a isso, iniciativas multissetoriais como a Carta da UNESCO, UNICEF e ITU para Plataformas Públicas de Aprendizagem Digital (lançada em março de 2026) reforçam os princípios de governança para ferramentas públicas de aprendizagem digital e mantêm a interoperabilidade, a transparência e a responsabilidade pública no centro da seleção de plataformas.
Cenário Competitivo
O setor é moderadamente fragmentado. O Google Workspace para Educação atendeu 170 milhões de alunos em 2025, com Chromebooks que representam 52% das remessas de dispositivos K 12 nos EUA. O Microsoft Teams para Educação contabilizou 200 milhões de usuários ativos, integrando progresso em leitura por IA e videoconferência. A Apple posiciona os iPads como soluções premium e centradas na privacidade, fortalecidas pelas implementações do ClassKit 2.0, que atraíram 120 aplicativos parceiros.
O Pearson+ para K 12 atraiu 1,2 milhão de usuários em seis semanas, sinalizando apetite pelos modelos direto ao consumidor. A McGraw-Hill vinculou a tutoria baseada em GPT ao seu sistema ALEKS, entregando ganhos de 19% em álgebra nos projetos-piloto. O OpenStax, por sua vez, distribuiu 3,8 milhões de livros didáticos digitais gratuitos, aumentando a pressão de preços sobre os provedores de conteúdo tradicionais.
Os disruptores especializados ocupam nichos. A Squirrel AI escalou a tutoria adaptativa para 3,2 milhões de alunos chineses, enquanto o aplicativo de comunicação ClassDojo conecta 50 milhões de usuários e está se expandindo para conteúdo de SEL (Aprendizagem Socioemocional). O Google está explorando a detecção de desengajamento habilitada por IA; a Microsoft foca na tradução multilíngue.
Para sobreviver, os fornecedores de médio porte devem integrar-se horizontalmente, oferecendo ecossistemas de pilha completa, ou aprofundar-se verticalmente em nichos de alto valor, como análise de educação especial ou credenciais baseadas em competências. O alcance de distribuição, a interoperabilidade e a conformidade com a privacidade decidirão os vencedores de longo prazo no mercado de educação K 12.
Líderes do Setor de Educação K 12
McGraw-Hill Education (Platinum Equity)
Pearson plc
Cengage Group
Stride Inc.
TAL Education Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Educação K-12
- McGraw-Hill Education
- Pearson plc
- Cengage Group
- Stride Inc.
- TAL Education Group
- Think and Learn Pvt Ltd (BYJU'S)
- Tata ClassEdge
- Next Education India Pvt Ltd
- Instructure Inc.
- Finalsite
- Google for Education (Alphabet)
- Microsoft Education
- Apple Education
- Kahoot ASA
- Blackboard Inc. (Anthology)
- DreamBox Learning
- ClassDojo
- Duolingo for Schools
- Seesaw Learning Inc.
- Desmos Studio PBC
- IXL Learning


Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço claro em torno da infraestrutura de IA e de bens públicos de licença aberta que podem ajudar os distritos a implantar análises e avaliações formativas, ao mesmo tempo em que atendem aos requisitos de responsabilidade em aquisições. A Digital Promise abriu o primeiro ciclo de concessão de seu K-12 AI Infrastructure Program em fevereiro de 2026, com foco em componentes de licença aberta para avaliação formativa. Isso abre caminhos comerciais para fornecedores e integradores oferecerem implementação, suporte e extensões compatíveis, em vez de depender apenas de aplicativos fechados e independentes.
As mudanças na aquisição em direção a compras baseadas em evidências também estão aprimorando as expectativas em relação aos produtos. Mais RFPs estão solicitando a classificação por nível de evidência da ESSA (Níveis 1-4), o que está direcionando os roteiros para impacto de aprendizagem mensurável, comportamento transparente dos modelos e ferramentas de avaliação mais robustas. Separadamente, a cibersegurança e a privacidade de dados estão adicionando gastos incrementais e diferenciando fornecedores, à medida que os distritos priorizam a gestão de riscos junto com a adoção de IA generativa. O relatório CoSNs U.S. State of EdTech 2026 identifica a cibersegurança como a principal prioridade para os líderes de tecnologia K-12, seguida pela privacidade de dados e pela integração de IA generativa, sustentando a demanda por identidade segura, gerenciamento de dispositivos, monitoramento e recursos de privacidade desde a concepção em LMS, plataformas de colaboração e ecossistemas de conteúdo digital. A modernização da conectividade continua sendo uma oportunidade fundamental, à medida que operadoras de rede e consórcios continuam a adquirir capacidade, incluindo a CENIC, que emitiu RFPs no nível de nó para circuitos estaduais em 2026, beneficiando provedores de banda larga, nuvem e plataformas que oferecem serviços confiáveis e alinhados a padrões para o aprendizado presencial e híbrido.
Recent Industry Developments in Mercado de Educação K-12
- Janeiro de 2026: a Cengage School lançou a Explore, posicionando-a como uma plataforma unificada de aprendizagem K-12 projetada para personalizar o ensino em escala. O lançamento apoia a consolidação de conteúdo, análises e fluxos de trabalho em sala de aula em menos sistemas, uma vantagem de aquisição para distritos que buscam simplificar a integração e a gestão de fornecedores.
- Novembro de 2025: o Cengage Group expandiu sua colaboração com a Amazon Web Services (AWS) para avançar em capacidades de aprendizagem com IA, incluindo ferramentas destinadas a ajudar educadores a ajustar conteúdo e instrução. A parceria reforça um padrão de grandes editoras educacionais utilizando infraestrutura de hyperscaler e serviços de IA para acelerar a entrega de produtos e atender a requisitos de segurança e escalabilidade.
- Julho de 2025: a McGraw Hill concluiu sua oferta pública inicial na Bolsa de Valores de Nova York, levantando aproximadamente 415 milhões de dólares americanos e sendo negociada sob o símbolo MH. A listagem melhora o acesso a capital que pode ser direcionado para investimento em plataformas digitais, desenvolvimento de conteúdo habilitado por IA e possível expansão de portfólio em segmentos K-12 e de aprendizagem adjacentes.


Mercado de Educação K-12 Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de educação K-12 é definido como o total de gastos vinculados à prestação de ensino formal desde o jardim de infância até o 12.º ano, abrangendo sistemas públicos e privados, incluindo despesas operacionais e insumos de aprendizagem pagos.
Exclusões de escopo: Excluímos programas de formação profissional e de ciclo curto pós-12.º ano, pois estes se situam fora da prestação formal de educação K-12.
Visão Geral da Segmentação
- Por Tipo de Instituição
- Pública
- Privada
- Por Modelo de Aprendizagem
- Ensino Presencial Tradicional
- Híbrido
- Escolas Totalmente Online / Virtuais
- Por Tecnologia
- Sistemas de Gestão de Aprendizagem (LMS)
- Conteúdo Digital e E-Livros Didáticos
- Ferramentas de Avaliação e Análise
- Plataformas de Colaboração e Comunicação
- Ferramentas de AR/VR e Simulação
- Outras Tecnologias
- Por Aplicação (Nível Escolar)
- Pré-Primário e Ensino Primário (K-5)
- Ensino Médio Inicial (6-8)
- Ensino Médio (9-12)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para ancorar o modelo à atividade educacional real e aos padrões de gastos antes que as premissas sejam testadas em trabalho de campo. Baseamo-nos em séries públicas de financiamento da educação e de matrículas para compreender o tamanho do universo endereçável e como ele varia por região e ao longo do tempo.
As fontes consultadas incluem referências de acesso livre, como o Instituto de Estatística da UNESCO, os indicadores de educação do Banco Mundial, o Panorama da Educação da OCDE, o NCES para os Estados Unidos e o Eurostat quando pertinente. Também realizamos verificações cruzadas com documentos orçamentários dos ministérios da educação, institutos nacionais de estatística e publicações auditadas de finanças públicas, seguidas de divulgações de redes escolares e apresentações a investidores de provedores privados pagos, quando disponíveis. Para aprimorar o panorama de empresas e transações, utilizamos seletivamente assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e contratos e licitações globais. Os exemplos aqui listados são meramente ilustrativos, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar o que efetivamente está sendo pago na prestação de educação K-12 e o que é registrado fora do mercado em razão de práticas contábeis. Conversamos com administradores escolares, equipes de compras em nível de distrito, operadores de escolas privadas, editoras e prestadores de serviços, além de especialistas em políticas e financiamento nas regiões APAC, EMEA e Américas. Em seguida, reconciliamos as diferenças de definição para que o modelo final possa ser consolidado de forma consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 16% | APAC: 44% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 31% | EMEA: 37% |
| Participantes menores: 16% | Gerentes: 53% | Américas: 19% |
Dimensionamento de Mercado e Previsão
Dimensionamos o mercado por meio de uma construção de cima para baixo que reconstrói os gastos a partir dos orçamentos de educação e dos desembolsos diretos das famílias, alinhando-os em seguida aos sinais de matrículas K-12 e de despesa por aluno. Após a primeira passagem, os totais são verificados por meio de aproximações seletivas de baixo para cima, como amostras de níveis de mensalidades e taxas por país, verificações do mix de receita dos provedores e benchmarks simples de volume multiplicado pelo gasto médio para insumos de aprendizagem, seguidos de ajustes onde lacunas são identificadas.
Os principais insumos do modelo incluem níveis de matrículas K-12, despesa pública com educação por nível, gastos das famílias com educação quando reportados, tendências de força de trabalho docente e remuneração (como proxy para a intensidade operacional) e indicadores de adoção de infraestrutura de aprendizagem digital. Quando os dados estão ausentes para um país ou ano, realizamos interpolação utilizando anos próximos ou razões de países pares, mantendo a premissa visível para que possa ser questionada nas chamadas de validação.
Para a previsão, utilizamos análise de cenários apoiada por regressão multivariada em um conjunto reduzido de fatores, principalmente crescimento de matrículas, alocações governamentais para educação e despesa por aluno ajustada pela inflação. Em seguida, revisamos os resultados com as expectativas dos especialistas para evitar saltos irrealistas. Quando os ciclos de políticas ou as mudanças de financiamento são irregulares, suavizamos a trajetória utilizando restrições simples para que a curva permaneça explicável em uma chamada com o cliente.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre sinais independentes, seguida de verificações estruturadas de variância nos níveis regional e global. Os valores discrepantes são sinalizados quando a despesa implícita por aluno ou as taxas de crescimento se afastam do que os planos de financiamento, a direção das matrículas ou as mudanças na capacidade escolar razoavelmente suportariam, e então revisamos os fatores subjacentes.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, e retornos de chamada são acionados quando o feedback das entrevistas discorda materialmente dos indicadores documentais, ou quando novos anúncios de políticas alteram o financiamento esperado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes que possam alterar orçamentos ou padrões de frequência. Imediatamente antes da entrega, realizamos uma revisão final para garantir que o conjunto de dados e as premissas reflitam as publicações públicas mais recentes disponíveis.
Tamanho do Mercado de Educação K-12 da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados para a educação K-12 frequentemente diferem porque o mercado não é uma única categoria de produto, e muitos estudos combinam fluxos de financiamento público com receitas privadas de maneiras distintas. As diferenças também decorrem de as estimativas serem expressas em dólares correntes ou constantes, e de como o ano-base é selecionado quando os orçamentos de educação são revisados.
Os principais fatores de divergência tendem a ser o tratamento do escopo e as regras de mapeamento de gastos, como se a folha de pagamento dos professores e as operações de instalações são totalmente contabilizadas como parte do mercado, ou se apenas bens e serviços instrucionais pagos são incluídos. Algumas estimativas também aplicam trajetórias de crescimento mais agressivas ao assumir uma digitalização mais rápida sem verificar se os ciclos de aquisição e as aprovações de financiamento podem sustentá-la, e o momento da conversão cambial pode ampliar a diferença nos totais multirregionais.
O alinhamento dos gastos operacionais aos orçamentos K-12 e às matrículas, expresso em dólares constantes de 2025, explica o valor mais elevado de 2026 apresentado aqui, que é tratado desta forma pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 3,54 T (2026) | |
| Consultoria Global A | USD 2,98 T (2025) | Utiliza um ano-base diferente e parece agrupar materiais didáticos, infraestrutura e treinamento, mas não está claro quanto da folha de pagamento escolar recorrente e das operações de instalações está incluído, o que pode comprimir o total. |
| Editora Setorial B | USD 2,65 T (2024) | O escopo do mercado parece mais próximo do gasto combinado dos sistemas público e privado mais serviços, mas o ano de referência e o tipo de dólar não são declarados de forma consistente, e a ponte dos dados orçamentários para os totais exclusivos de K-12 não está totalmente descrita. |
Em conjunto, a diferença é explicada principalmente pelo que cada fonte contabiliza dentro da prestação central de educação K-12, pelo ano utilizado para o valor inicial e pelo tratamento da moeda e da inflação. Ao manter a ponte de gastos rastreável aos orçamentos, às matrículas e às verificações de intensidade por aluno, a estimativa permanece reproduzível e mais fácil de auditar quando as premissas precisam ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de educação K 12 em 2026?
Totaliza USD 3,54 trilhões, com uma CAGR projetada de 10,51% até 2031.
Qual segmento está crescendo mais rapidamente nos gastos com EdTech K 12?
As ferramentas de AR/VR e simulação, expandindo-se a uma CAGR de 11,83% à medida que os preços dos headsets caem e os currículos imersivos ganham força.
Por que as escolas privadas estão adotando tecnologia mais rapidamente do que as escolas públicas?
A flexibilidade das mensalidades permite que as instituições privadas financiem plataformas adaptativas premium e laboratórios de AR/VR, impulsionando um ritmo de crescimento de 11,54% até 2031.
Qual região contribuirá com mais receita nova até 2031?
A Ásia-Pacífico, com previsão de crescimento de 11,97% ao ano, à medida que a China e a Índia escalam a tutoria por IA e a banda larga rural.
Qual é a maior barreira para a adoção digital no K 12?
A persistente divisão digital em distritos rurais e de baixa renda, que atualmente reduz 1,3 ponto percentual do crescimento geral até que as lacunas de infraestrutura sejam fechadas.
Como as regulamentações de privacidade estão afetando os fornecedores de EdTech?
O GDPR e as leis estaduais americanas desencadearam multas e pausas contratuais, elevando os custos de conformidade e atrasando as implementações, reduzindo o crescimento de curto prazo em cerca de 1,1 ponto percentual.
Página atualizada pela última vez em:


