
Tamanho e Participação do Mercado de Learning Analytics
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 43.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 20.90 % |
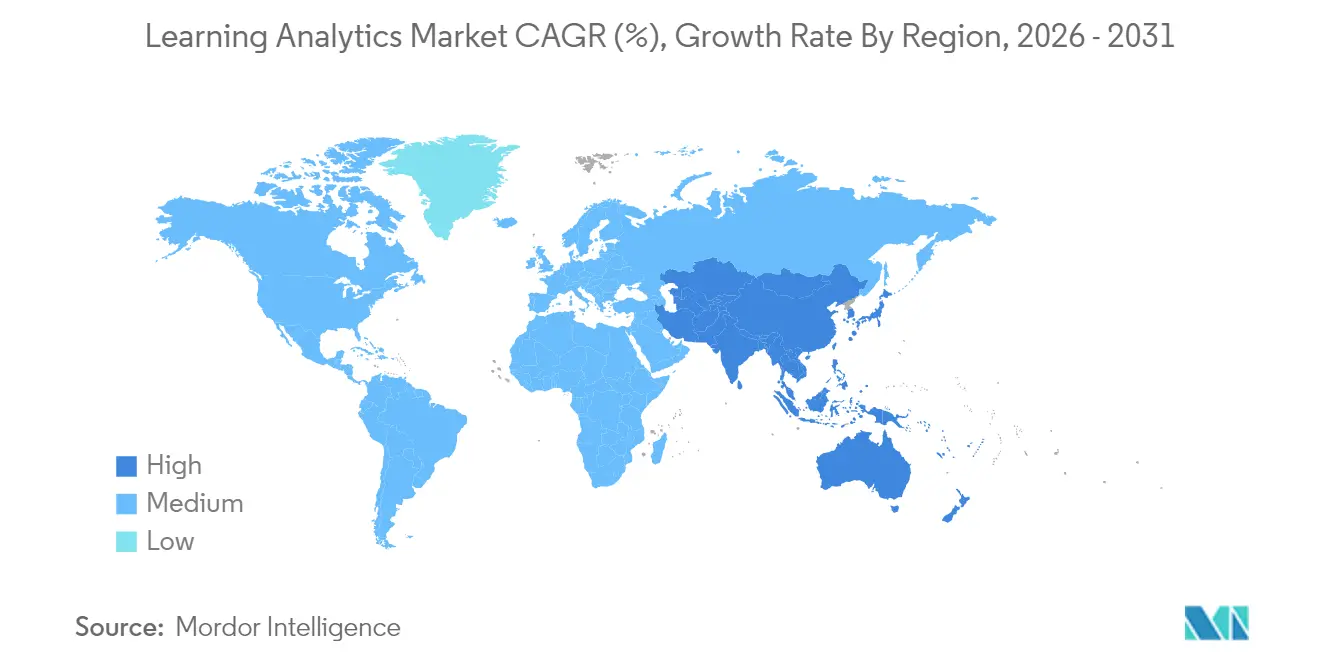
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
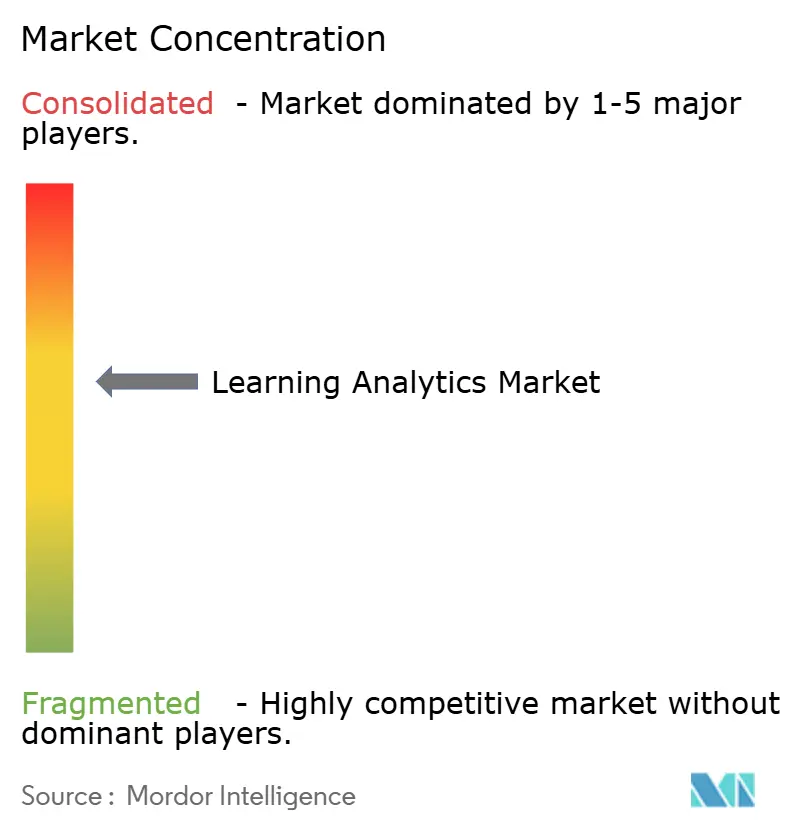
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Learning Analytics pela Mordor Intelligence
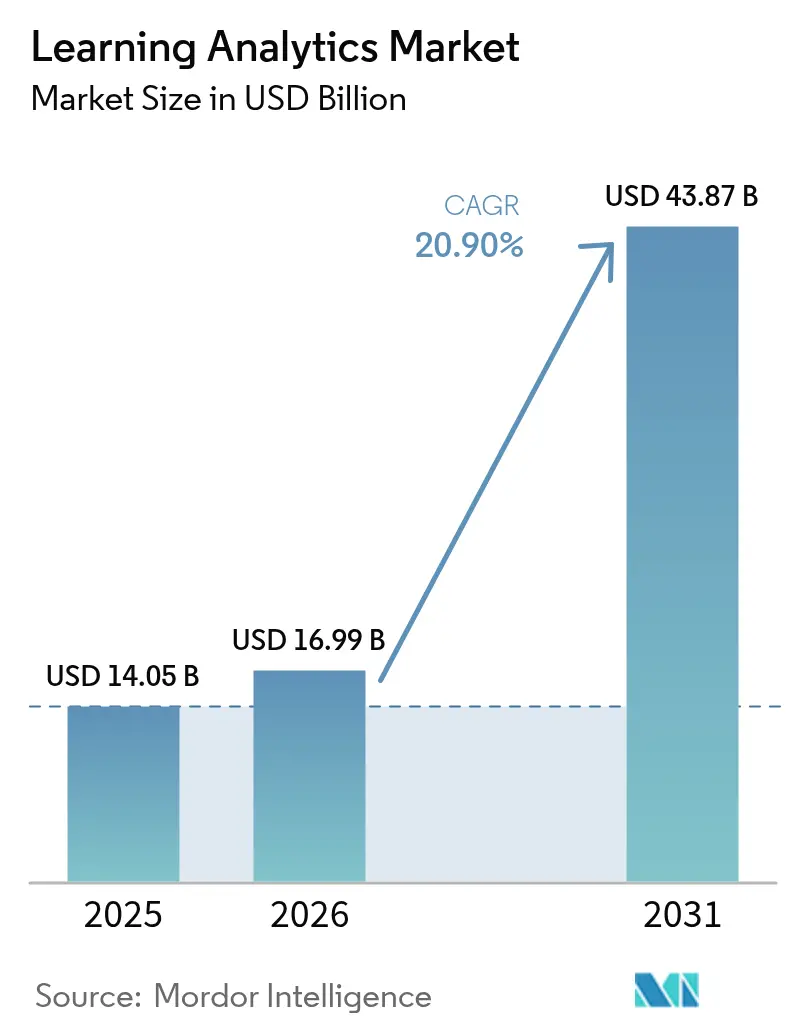
O tamanho do mercado de learning analytics deverá crescer de USD 14,05 bilhões em 2025 para USD 16,99 bilhões em 2026 e está previsto para atingir USD 43,87 bilhões até 2031, a um CAGR de 20,90% no período 2026-2031. A adoção acelerada reflete uma clara transição em direção à tomada de decisões orientada por dados em educação e treinamento corporativo. As instituições implantam painéis preditivos, sistemas de alerta precoce baseados em IA e plataformas em nuvem para elevar o sucesso dos alunos enquanto otimizam as operações. Programas de financiamento governamental, modelos de financiamento baseados em resultados e a expansão da capacidade de nuvem sustentam o impulso da demanda, enquanto a conformidade com a privacidade e a escassez de talentos moderam o ritmo de implementação. A intensidade competitiva permanece moderada à medida que os líderes de plataforma consolidam capacidades, e novos entrantes nativos de IA introduzem soluções de nicho que aprofundam a funcionalidade do mercado.
Principais Conclusões do Relatório
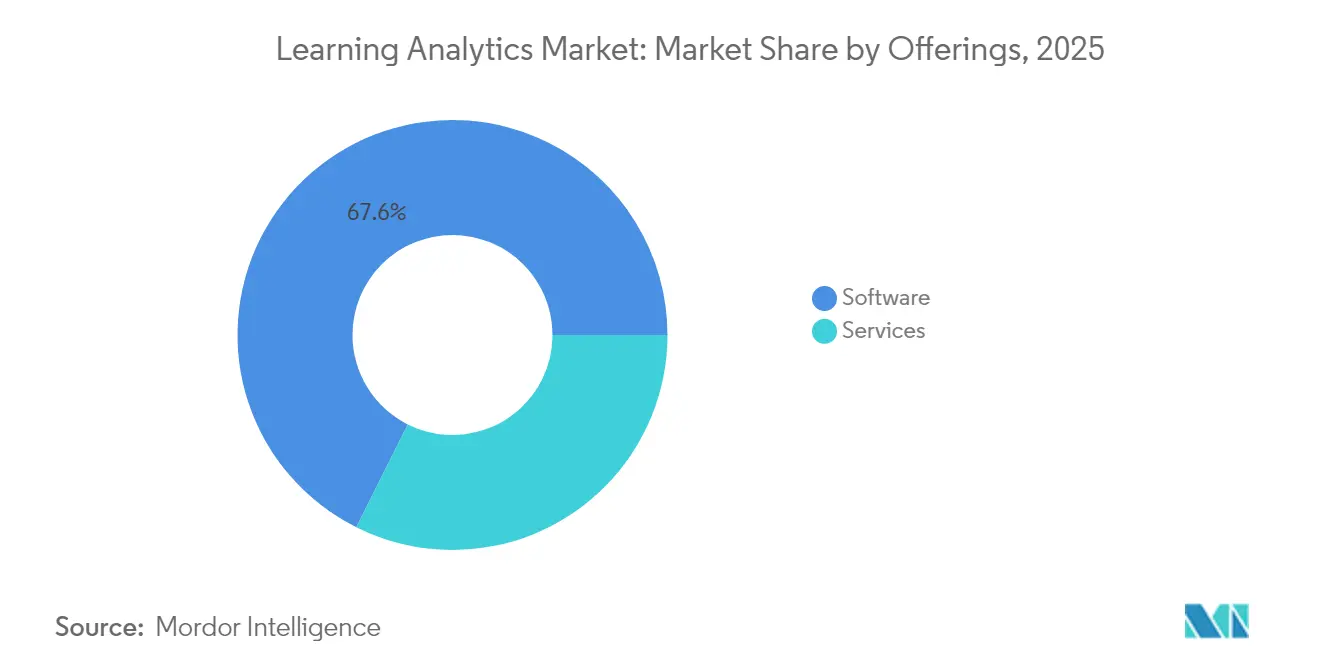
- Por ofertas, as soluções de software lideraram com 67,62% da participação do mercado de learning analytics em 2025, enquanto os serviços estão posicionados para o CAGR mais rápido de 22,52% até 2031.
- Por modo de implantação, as instalações on-premise detinham 70,35% do tamanho do mercado de learning analytics em 2025, mas as implantações em nuvem deverão registrar um CAGR de 22,96% até 2031.
- Por tipo de análise, as ferramentas preditivas capturaram 57,12% da participação do mercado de learning analytics em 2025, enquanto a análise prescritiva apresenta a perspectiva de CAGR mais elevada de 21,86%.
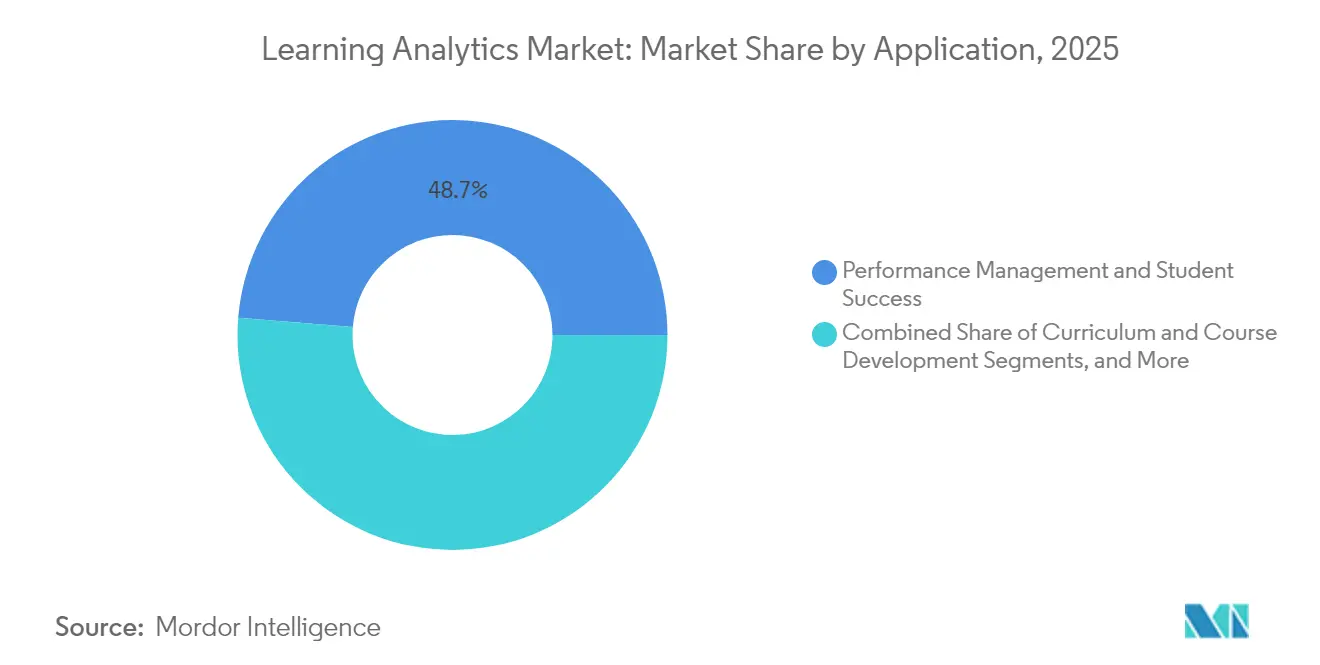
- Por aplicação, a gestão de desempenho e o sucesso do aluno comandaram 48,73% do tamanho do mercado de learning analytics em 2025, enquanto o desenvolvimento de currículo deverá expandir-se a um CAGR de 21,23%.
- Por usuário final, a academia respondeu por 66,48% da participação do mercado de learning analytics em 2025; o learning analytics corporativo representa o segmento de CAGR mais rápido de 22,14%.
- Por geografia, a América do Norte garantiu 38,12% da participação do mercado de learning analytics em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 21,62%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Learning Analytics
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente foco na melhoria dos resultados e da retenção dos alunos | +5.4% | Global, com adoção concentrada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de plataformas de learning analytics baseadas em nuvem e MOOCs | +4.7% | Global, acelerada na Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Aumento do financiamento governamental e institucional em EdTech | +3.9% | América do Norte, Europa, Índia, China | Médio prazo (2-4 anos) |
| Avanços em IA/ML possibilitando insights analíticos mais profundos | +4.3% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Integração de Repositórios de Registros de Aprendizagem com conteúdo de XR | +2.6% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Modelos de financiamento baseados em resultados impulsionando a adoção de analytics | +3.2% | Estados Unidos, Reino Unido, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco na Melhoria dos Resultados e da Retenção dos Alunos
As instituições agora vinculam a viabilidade financeira às métricas de conclusão, adotando suítes de analytics que sinalizam alunos em risco e recomendam intervenções oportunas. As pressões de matrícula pós-pandemia intensificaram a urgência, e as universidades que utilizam plataformas abrangentes registraram ganhos de 15-20% na retenção no primeiro ano. O financiamento baseado em desempenho em 28 estados vincula as dotações públicas ao sucesso dos alunos, transformando o analytics de uma inovação opcional em uma necessidade operacional. A mudança também atende às demandas de responsabilidade dos acreditadores e empregadores que equiparam o desempenho dos graduados à reputação institucional.
Expansão de Plataformas de Learning Analytics Baseadas em Nuvem e MOOCs
A entrega em nuvem remove barreiras de infraestrutura, permitindo que escolas menores obtenham insights de nível empresarial por meio de modelos de assinatura. Vínculos integrados com sistemas de gestão de aprendizagem encurtam os ciclos de implantação, enquanto o processamento em tempo real suporta ciclos de feedback personalizados em escala. Os provedores de Cursos Online Abertos e Massivos (MOOCs) refinam o conteúdo por meio de analytics contínuos em nuvem, e os consórcios agora compartilham conjuntos de dados anonimizados sob rigorosos padrões de criptografia[1]Departamento de Educação do Reino Unido, "Projeto-Piloto de Ferramentas de IA para Professores," gov.uk. A democratização resultante amplia o mercado de learning analytics muito além dos primeiros adotantes.
Aumento do Financiamento Governamental e Institucional em EdTech
Os formuladores de políticas enquadram a educação orientada por dados como uma alavanca de competitividade. O Instituto de Ciências da Educação dos Estados Unidos financia projetos-piloto de IA generativa, o Reino Unido destinou GBP 4 milhões (USD 5,43 milhões) para ferramentas de IA para professores, e o Orçamento 2025 da Índia alocou cerca de (USD 57,97 milhões) para um Centro de Excelência em IA. Essas subvenções cobrem aquisição de tecnologia, treinamento profissional e pesquisa, ancorando a demanda de longo prazo por plataformas de analytics que documentam ganhos mensuráveis de aprendizagem.
Avanços em IA/ML Possibilitando Insights Analíticos Mais Profundos
O aprendizado de máquina eleva o analytics de painéis descritivos para orientação preditiva e prescritiva. Os algoritmos detectam padrões sutis de engajamento, enquanto o processamento de linguagem natural avalia postagens em discussões para avaliar a compreensão. Ferramentas generativas como o PowerBuddy da PowerSchool transformam dados complexos em insights conversacionais para educadores não técnicos, ampliando a adoção pelos usuários. À medida que os modelos amadurecem, os sistemas adaptativos ajustarão continuamente os percursos dos cursos aos perfis individuais dos alunos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ônus de conformidade com privacidade e segurança de dados | -1.7% | Global, particularmente Europa (GDPR), Estados Unidos (FERPA) | Curto prazo (≤ 2 anos) |
| Escassez de talentos em analytics no setor educacional | -2.6% | Global, aguda em mercados desenvolvidos com alta demanda | Médio prazo (2-4 anos) |
| Dependência de fornecedor e lacunas de interoperabilidade no NGDLE | -1.3% | Global, afetando particularmente instituições com múltiplas plataformas | Médio prazo (2-4 anos) |
| Escrutínio de viés algorítmico desacelerando aquisições | -1.1% | América do Norte, Europa, Austrália com governança rigorosa de IA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ônus de Conformidade com Privacidade e Segurança de Dados
O GDPR e o FERPA impõem mandatos rigorosos de consentimento e tratamento de dados que elevam os custos legais e técnicos. As instituições devem modernizar os marcos de governança, criptografar registros detalhados dos alunos e justificar decisões algorítmicas para as partes interessadas, desacelerando os ciclos de aquisição. Os fornecedores, por sua vez, localizam soluções para atender às regras específicas de cada região, adicionando complexidade e custo que podem atrasar as implementações globais.
Escassez de Talentos em Analytics no Setor Educacional
Apenas 23% dos educadores acreditam que os graduados possuem as competências necessárias em ciência de dados, enquanto 69% dos empregadores classificam a proficiência em analytics como crítica, criando uma lacuna estrutural[2]Fórum de Negócios e Ensino Superior, "Relatório sobre a Lacuna de Talentos em Analytics," bhef.org. A educação enfrenta forte concorrência das empresas de tecnologia por cientistas de dados qualificados, o que infla os salários e prejudica a capacidade institucional. A dependência de consultores externos eleva as taxas de implementação e pode limitar a transferência de conhecimento, restringindo a velocidade com que o mercado de learning analytics escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Ofertas: Serviços Aceleram Enquanto o Software Mantém a Liderança
As soluções de software geraram 67,62% da receita de 2025, formando a espinha dorsal do mercado de learning analytics. Os painéis preditivos apresentam indicadores de alerta precoce, enquanto os mecanismos adaptativos personalizam o conteúdo. Ao longo do horizonte de previsão, os serviços superarão o software com um CAGR de 22,52%, refletindo a demanda por integração, treinamento e operações gerenciadas. As instituições dependem cada vez mais de parceiros para superar as lacunas técnicas e pedagógicas, ressaltando que a expertise humana permanece essencial para entregar valor integral.
O crescimento dos serviços também reflete a crescente complexidade: a ingestão de dados de múltiplas fontes, o ajuste de modelos de IA e as atualizações contínuas de conformidade exigem competências especializadas. As empresas de consultoria e serviços gerenciados asseguram, portanto, contratos de longo prazo à medida que as escolas buscam garantias de resultados, e não apenas licenças. Como resultado, o tamanho do mercado de learning analytics atribuível aos serviços deverá crescer de forma constante até 2031, acompanhando o aprofundamento da penetração das plataformas.


Por Modo de Implantação: Adoção de Nuvem Cresce Apesar da Base Legada On-Premise
As arquiteturas on-premise mantiveram 70,35% de participação do tamanho do mercado de learning analytics em 2025, sustentadas por políticas de soberania de dados e infraestrutura de campus consolidada. No entanto, as soluções em nuvem estão se expandindo a um CAGR de 22,96%, impulsionadas pela capacidade elástica e pelo modelo de preços por assinatura que reduz o custo total de propriedade. As instituições que migraram para a nuvem durante as interrupções da pandemia raramente revertem, citando acesso remoto integrado e atualizações de funcionalidades mais ágeis.
Frameworks híbridos estão surgindo agora, permitindo que as escolas mantenham conjuntos de dados sensíveis em servidores locais enquanto aproveitam a computação em nuvem para análises intensivas. Essa arquitetura em camadas concilia os mandatos de privacidade com a escalabilidade e incentiva caminhos de migração incremental que ampliam ainda mais o mercado de learning analytics. Os fornecedores que oferecem opções de implantação flexíveis atraem, assim, tanto clientes avessos ao risco quanto os mais inovadores.
Por Tipo de Análise: Dominância Preditiva Transita Rumo ao Crescimento Prescritivo
Os mecanismos preditivos comandaram 57,12% de participação em 2025, à medida que as instituições priorizaram a identificação precoce de alunos em risco. Esses modelos processam históricos de notas, registros de engajamento e dados demográficos para prever probabilidades de sucesso. A análise prescritiva, embora menor hoje, está crescendo mais rapidamente a um CAGR de 21,86%, pois vai além dos alertas para recomendar ações concretas, como cronogramas de tutoria ou avaliações adaptativas.
Os relatórios descritivos permanecem fundamentais, fornecendo as métricas de base que alimentam camadas mais avançadas. Com o tempo, melhorias contínuas na precisão dos modelos e na explicabilidade impulsionarão as ferramentas prescritivas para os fluxos de trabalho tradicionais, reformulando as expectativas dos educadores e impulsionando o mercado de learning analytics.
Por Aplicação: O Foco em Retenção se Mantém, a Otimização Curricular Avança
As aplicações de gestão de desempenho detiveram 48,73% de participação do mercado de learning analytics em 2025, sublinhando a primazia dos resultados de retenção e graduação. Os painéis em tempo real conferem aos orientadores visibilidade acionável sobre as tendências de engajamento, permitindo um alcance rápido. Enquanto isso, o analytics de desenvolvimento curricular deverá registrar um CAGR de 21,23%, à medida que os administradores aproveitam os insights no nível do curso para aprimorar o design pedagógico, reduzir a redundância e elevar a eficiência da aprendizagem.
O analytics de avaliação e os testes adaptativos complementam ambos os pilares, adaptando a dificuldade à competência individual e alimentando dados ricos de volta aos ciclos curriculares. Coletivamente, esses casos de uso demonstram como o mercado de learning analytics evolui do registro reativo de pontuações para o design instrucional proativo.
Por Usuário Final: Núcleo Acadêmico Persiste Enquanto Empresas Aceleram
As instituições acadêmicas geraram 66,48% da receita de 2025, beneficiando-se de sistemas de informação de alunos de longa data que fornecem fluxos de dados densos. As universidades integram o learning analytics para atender aos requisitos de acreditação e elevar o prestígio institucional. Os distritos de educação básica (K-12) implantam ferramentas similares para cumprir métricas de responsabilização e para personalizar o ensino.
O learning analytics corporativo está ganhando terreno a um CAGR de 22,14%, à medida que as empresas vinculam o analytics da força de trabalho à produtividade e à retenção. As grandes empresas lideram a adoção por meio de suítes sofisticadas de gestão de talentos, enquanto as pequenas e médias empresas recorrem a assinaturas em nuvem para obter insights acessíveis. Essa expansão diversifica o mercado de learning analytics e destaca sua relevância além das salas de aula tradicionais.
Análise Geográfica
A América do Norte manteve sua liderança com 38,12% de participação em 2025, graças a ecossistemas de EdTech maduros, canais de financiamento claros e frameworks de privacidade equilibrados que fomentam a confiança. Iniciativas federais como o programa U-GAIN canalizam recursos para soluções escaláveis, incentivando as instituições a incorporar o analytics nas operações diárias. As estratégias provinciais do Canadá ecoam esse impulso, reforçando a dominância regional.
A Ásia-Pacífico representa a arena mais dinâmica com uma previsão de CAGR de 21,62%. O Centro de Excelência em IA de ₹500 crore da Índia e as políticas de modernização da China canalizam capital e apoio político para o ensino orientado por dados. Mercados como Japão e Coreia do Sul contribuem por meio da adoção antecipada do 5G e da alta prontidão digital. Apesar das regulamentações heterogêneas, a escala demográfica da região e o apoio governamental impulsionam a expansão sustentada do mercado de learning analytics.
A Europa mantém um crescimento constante, impulsionado por soluções em conformidade com o GDPR que conciliam o valor do analytics com mandatos rigorosos de privacidade. O esquema de apoio a professores com IA do Reino Unido no valor de GBP 4 milhões (USD 5,43 milhões) ilustra a confiança no nível de políticas, enquanto a Alemanha e a França financiam transições digitais no nível institucional. Os fornecedores capazes de demonstrar conformidade rigorosa desfrutam de uma vantagem clara, reforçando uma subseção especializada, porém significativa, do mercado de learning analytics.

Panorama regulatório
As implementações de análise de aprendizagem são regidas por regras sobrepostas de privacidade de dados de estudantes e por uma governança de IA em rápida evolução. Na Europa, a Lei de IA da UE (Regulamento 2024/1689) cria novos deveres de transparência para sistemas de IA que interagem com estudantes, com obrigações que entram em vigor a partir de 2 de agosto de 2026, como informar os usuários quando estiverem interagindo com IA e rotular conteúdo gerado por IA; a Lei também classifica determinados usos educacionais (por exemplo, admissões, avaliação e criação de perfis de estudantes) como de alto risco, elevando o padrão de documentação e controles ao longo do ciclo de vida do sistema. Nos Estados Unidos, a FERPA continua a moldar o tratamento de registros educacionais por escolas e fornecedores, enquanto estados e distritos adicionam requisitos operacionais de política de IA, como Ohio exigindo que distritos escolares públicos, escolas comunitárias e escolas STEM adotem uma política formal de uso de IA até 1º de julho de 2026.
No nível estadual, estatutos emergentes reforçam as restrições ao uso de dados por fornecedores, refletindo uma sensibilidade maior em torno do treinamento de IA generativa. O projeto de lei californiano AB 1159 (sessão 2025-2026) propõe uma estrutura de Higher Education Student Information Protection Act (HESIPA) que inclui proibições para operadores de EdTech quanto ao uso de dados de estudantes para treinar sistemas de IA generativa, reforçando um padrão de conformidade que se estende além da segurança para limitações de uso permitido. Além da regulamentação, a padronização técnica está se tornando um facilitador de conformidade, com a ISO/IEC TR 9858:2026 (publicada em janeiro de 2026) e a ISO/IEC/IEEE 39274-1-1:2025 (padronização de modelo de dados JSON e API REST orientada a xAPI) apoiando práticas de dados de aprendizagem mais auditáveis e interoperáveis entre fornecedores e instituições.
Análise da cadeia de valor
A cadeia de valor de análise de aprendizagem abrange geração de dados, transporte e normalização de dados, análise e desenvolvimento de modelos, fluxos de trabalho da camada de aplicação e serviços que operacionalizam resultados. Os dados upstream se originam de sistemas de gestão de aprendizagem, ferramentas de avaliação e monitoramento, e sistemas de informação estudantil, fluindo então por conectores e repositórios do tipo Learning Record Store, onde os eventos são padronizados, governados e preparados para análise. Os órgãos de interoperabilidade desempenham um papel desproporcional na camada de integração: padrões da 1EdTech (antiga IMS Global), como Caliper Analytics e EDU-API, são usados para estruturar a troca segura de dados e reduzir o esforço de integração personalizada, o que é um requisito frequente em RFPs para instituições que gerenciam ecossistemas de aprendizagem digital multifornecedor.
O valor midstream é criado por motores de análise (do descritivo ao prescritivo), camadas de painéis e alertas, e recursos de governança (consentimento, acesso baseado em funções, trilhas de auditoria) que permitem o uso em ambientes educacionais regulados. Downstream, serviços profissionais e serviços gerenciados oferecem implementação, modelagem de dados, gestão de mudanças e otimização contínua, especialmente onde as instituições não têm talento em análise ou precisam de evidências de resultados vinculadas a objetivos de retenção e gestão de desempenho. Os pontos de estrangulamento se concentram em lacunas de interoperabilidade de dados, restrições de privacidade e segurança, e a dificuldade de demonstrar impacto de aprendizagem atribuível; fornecedores que oferecem conformidade com padrões, integrações empacotadas e medição incorporada ao fluxo de trabalho reduzem o atrito ao longo da cadeia e melhoram o tempo até a geração de valor.
Cenário Competitivo
A consolidação define a dinâmica atual. A privatização de USD 5,6 bilhões da PowerSchool pela Bain Capital e a aquisição de USD 4,8 bilhões da Instructure pela KKR injetam capital para roteiros de IA generativa e alcance internacional. Essas movimentações elevam as barreiras de entrada, mas também validam o potencial do mercado, atraindo novos investimentos para nichos especializados.
Os líderes de plataforma integram sistemas de informação de alunos, gestão de aprendizagem e analytics em suítes unificadas. A personalização baseada em IA torna-se um diferenciador-chave, com interfaces conversacionais simplificando a interpretação de dados para educadores de linha de frente. Os players de médio porte disputam espaços em branco como analytics aprimorado por XR e módulos de conformidade específicos por setor, garantindo que o mercado de learning analytics permaneça inovador apesar da concentração moderada.
O excesso financeiro pode expor vulnerabilidades; a reestruturação da Anthology ilustra os riscos de estratégias agressivas de consolidação sem ganhos de receita proporcionais. Esse ambiente recompensa a execução disciplinada, modelos robustos de sucesso do cliente e salvaguardas transparentes de privacidade, moldando os contornos competitivos até 2030.
Líderes do Setor de Learning Analytics
Domoscio
Unicon Inc
Blackboard Inc.
D2L Corporation
Instructure Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco central está na medição de resultados incorporada ao fluxo de trabalho, que reduz a carga de professores e administradores e, ao mesmo tempo, amplia a profundidade da análise. Por exemplo, a Boston College (maio de 2026) descreveu a implementação de uma abordagem de avaliação de resultados baseada no Canvas que gera análises de Resultados de Aprendizagem do Programa como subproduto da correção normal de trabalhos, apontando para uma demanda por designs que capturem evidências sem novas etapas de entrada de dados. Arquiteturas institucionais semelhantes, que combinam atividade do LMS com registros de sistemas de informação estudantil, também destacam oportunidades para fornecedores e prestadores de serviços que possam operacionalizar fluxos de trabalho de alerta precoce e intervenção em múltiplos sistemas, como ilustrado por uma apresentação da University of Cape Town (abril de 2026) descrevendo um Sistema de Alerta Precoce que integra conjuntos de dados do Brightspace com registros do PeopleSoft para produzir painéis preditivos.
No lado corporativo, produtos e serviços de análise de aprendizagem enfrentam demanda visível por conectar a atividade de aprendizagem a resultados de capacidade e KPIs de negócios, em vez de apenas métricas de participação. A D2L enfatizou publicamente uma abordagem de roteiro para programas de dados de aprendizagem corporativa (janeiro de 2026) que começa com auditoria e alinhamento de dados, avançando depois para personalização habilitada por IA, reforçando a oportunidade comercial para plataformas que unificam dados de L&D com sistemas de RH e desempenho e fornecem governança adequada para ambientes regulados. Ao mesmo tempo, lacunas de produtos impulsionadas pela conformidade criam oportunidades de construção e compra no curto prazo, incluindo transparência e documentação alinhadas à Lei de IA da UE para IA voltada à educação e restrições em nível estadual que limitam o uso de dados de estudantes para treinar modelos generativos; provedores que combinam interoperabilidade (para ecossistemas multifornecedor) com controles de IA auditáveis estão posicionados para vencer processos de aquisição onde as instituições desejam intervenções prescritivas sem aumentar o risco à privacidade.
Desenvolvimentos recentes do setor
- Março de 2026: A Blackboard (antiga Anthology) concluiu uma reestruturação financeira e saiu do Chapter 11, reapresentando-se como uma empresa livre de dívidas. A medida reorientou as prioridades de produto e de mercado em torno dos fluxos de trabalho centrais de ensino e aprendizagem, e apoiou o investimento contínuo em capacidades habilitadas por IA relevantes para a análise de aprendizagem.
- Julho de 2025: A Anthology revelou inovações de próxima geração em IA e aprendizagem imersiva no Blackboard. O anúncio sinalizou uma incorporação mais profunda de experiências impulsionadas por IA dentro da camada do LMS, aumentando a quantidade e a riqueza dos dados de interação dos estudantes disponíveis para casos de uso de análise, como sucesso do estudante e gestão de desempenho.
- Abril de 2024: A Rise Up adquiriu a Domoscio para integrar tecnologia de aprendizagem adaptativa e trajetórias personalizadas ao seu portfólio de plataformas. O negócio acelerou a convergência entre a entrega de experiências de aprendizagem e a personalização orientada por análise, fortalecendo a capacidade dos fornecedores de empacotar conteúdo, entrega e medição em uma única oferta comercial.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de análise de aprendizagem abrange softwares pagos e serviços relacionados que capturam dados de atividade dos estudantes, os analisam e apresentam insights que melhoram os resultados de aprendizagem e as decisões de treinamento em contextos educacionais e de trabalho.
Exclusões de escopo: excluímos plataformas de LMS independentes ou repositórios de conteúdo quando não possuem motores nativos de análise e relatórios integrados.
Visão geral da segmentação
- Por Ofertas
- Software
- Ferramentas de Análise Preditiva
- Painéis Descritivos e Diagnósticos
- Plataformas de Aprendizagem Adaptativa
- Serviços
- Serviços Profissionais
- Serviços Gerenciados
- Software
- Por Modo de Implantação
- On-Premise
- Nuvem
- Por Tipo de Análise
- Análise Descritiva
- Análise Preditiva
- Análise Prescritiva
- Por Aplicação
- Gestão de Desempenho e Sucesso do Aluno
- Desenvolvimento de Currículo e Cursos
- Avaliação e Aprendizagem Adaptativa
- Recrutamento, Marketing e Retenção
- Por Usuário Final
- Academia
- Escolas de Educação Básica (K-12)
- Instituições de Ensino Superior
- Corporativo
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Academia
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento do conjunto de demanda por aprendizagem digital e medição, restringindo-o depois a ferramentas vendidas especificamente para análise. Baseamo-nos em estatísticas e padrões públicos para manter as definições consistentes, como os indicadores educacionais da UNESCO, dados educacionais da OCDE, o National Center for Education Statistics (NCES) dos EUA, as séries de TIC e educação do Eurostat, e os indicadores de educação e adoção digital do Banco Mundial.
Também analisamos relatórios de empresas, apresentações a investidores, documentação de produtos e imprensa respeitável para entender a direção de preços, mudanças de implantação e requisitos comuns dos compradores (como acompanhamento de resultados, pontuação de risco e medição de engajamento). Bases de dados de patentes são usadas seletivamente para entender onde os recursos de análise estão evoluindo, e uma assinatura paga para dados financeiros e notícias de empresas ajuda a validar divulgações de receita e prazos. Esta lista não é exaustiva, e muitas outras fontes foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário foca em validar pelo que os compradores realmente pagam, como os contratos são estruturados e quais funções de análise são tratadas como produtos separados versus recursos empacotados. Conversamos com fornecedores de soluções, parceiros de canal, partes interessadas do ensino superior e K-12, equipes de aprendizagem corporativa e integradores de sistemas em várias regiões, para que as suposições da pesquisa documental possam ser corrigidas e depois verificadas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 15% | APAC: 39% |
| Nível médio: 59% | Líderes funcionais/de unidade: 29% | EMEA: 37% |
| Empresas menores: 15% | Gerentes: 56% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os sinais de gastos com tecnologia educacional e de aprendizagem corporativa são reconstruídos em um conjunto de demanda pronto para análise, sendo depois filtrados por taxas de adoção e monetização de ferramentas de análise de aprendizagem. Os resultados são posteriormente corroborados usando verificações bottom-up seletivas, como preços médios de assinatura amostrados por instituição ou porte da empresa, e divisões de receita de fornecedores onde as divulgações estão disponíveis.
As principais entradas usadas no modelo incluem a combinação nuvem versus local, contagens de assentos pagos ou volumes de estudantes vinculados a plataformas de aprendizagem, duração típica de contrato e comportamento de renovação, a parcela de análise que é empacotada versus vendida como módulo, e a progressão de preços observada para assinaturas e serviços. Quando as visões bottom-up estão incompletas, as lacunas são tratadas por meio de intervalos acordados em entrevistas, seguidos pela seleção conservadora do ponto médio, a menos que múltiplos sinais apoiem um cenário mais agressivo.
Para a previsão, é utilizada análise de cenários, pois a adoção e os preços podem se mover rapidamente à medida que os recursos de IA se tornam padrão e os ciclos de aquisição se estreitam. As premissas de crescimento só são mantidas após se alinharem ao feedback das entrevistas sobre planos orçamentários, roteiros de recursos e penetração esperada em regiões pouco atendidas.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final dos resultados, os totais são verificados em relação a sinais independentes, como orçamentos de TIC educacional, indicadores de gastos com treinamento corporativo e intervalos de preços de assinatura observados, e então os valores atípicos são investigados um a um. Se uma variação não puder ser explicada por escopo, prazo ou moeda, revisamos a cadeia de suposições e recontatamos as fontes para confirmar o que mudou.
Uma revisão interna em várias etapas é seguida para que a lógica de unidades, os cálculos e a narrativa sejam consistentes entre regiões. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como grandes mudanças de política, choques de demanda ou alterações em modelos de precificação comuns. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Análise de Aprendizagem da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para análise de aprendizagem podem variar muito porque o limite de escopo nem sempre é tratado da mesma forma, e as suposições de preços podem ser tratadas de maneira diferente entre os estudos. O momento também importa, já que o ano usado para conversão de moeda, e se as assinaturas são contadas com base em receita reconhecida ou valor de contrato, pode alterar o total.
Uma lacuna liderada por atualização aparece quando o preço por usuário e o aumento de assinaturas em nuvem são atualizados com mais frequência, e quando verificações são feitas em relação aos ciclos de renovação dos compradores e às taxas de módulos empacotados versus complementares, o que é como a Mordor Intelligence mantém o modelo alinhado ao que é realmente cobrado e reconhecido durante o ano indicado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 16,99 bilhões de USD (2026) | |
| Periódico Setorial A | 29,85 bilhões de USD (2025) | Usa um limite mais amplo, rotulado como análise educacional e de aprendizagem, que pode incorporar receitas adjacentes de análise educacional e de análise de plataformas, e o ano anterior também desloca o momento cambial em relação às referências de anos posteriores. |
| Agência de Notícias Setoriais B | 35,50 bilhões de USD (2023) | Parte de um guarda-chuva mais amplo de análise educacional com um ano-base diferente, e o caminho de precificação e adoção implícito pode incluir valor de análise empacotado que nem sempre é precificado como um produto de análise de aprendizagem separado. |
A dispersão na tabela é explicada principalmente pela amplitude da definição e pela forma como a precificação é tratada quando a análise está empacotada dentro de plataformas de aprendizagem maiores. Quando o escopo é mantido restrito a ofertas pagas de análise de aprendizagem e as suposições são atualizadas em torno da precificação e das renovações de assinaturas, o total do mercado torna-se mais fácil de rastrear até fatores de demanda claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de learning analytics?
O mercado de learning analytics foi avaliado em USD 16,99 bilhões em 2026 e está projetado para atingir USD 43,87 bilhões até 2031.
Qual segmento domina o mercado de learning analytics?
As plataformas de software lideram, com 67,62% de participação em 2025, embora os serviços estejam se expandindo mais rapidamente a um CAGR de 22,52%.
Com que rapidez a adoção de nuvem está crescendo no setor de learning analytics?
As implantações em nuvem estão previstas para avançar a um CAGR de 22,96% até 2031, superando o crescimento on-premise à medida que as instituições privilegiam modelos escaláveis e econômicos.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico apresenta a expansão mais rápida com um CAGR de 21,62%, sustentada por investimentos governamentais em larga escala em tecnologia educacional.
Quais são as principais restrições que o mercado de learning analytics enfrenta?
Regulamentações rígidas de privacidade e a escassez global de talentos em analytics são os dois desafios mais significativos, reduzindo coletivamente o CAGR previsto em cerca de 4,3 pontos percentuais.
Como a inteligência artificial está moldando o futuro do learning analytics?
A IA transforma o analytics de relatórios descritivos em ferramentas preditivas e prescritivas, possibilitando intervenções proativas, conteúdo personalizado e painéis conversacionais que ampliam a adoção pelos educadores.
Página atualizada pela última vez em:



