
Marktgröße und Marktanteil für mobiles Lernen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 110.99 Milliarden US-Dollar |
| Marktgröße (2031) | 232.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
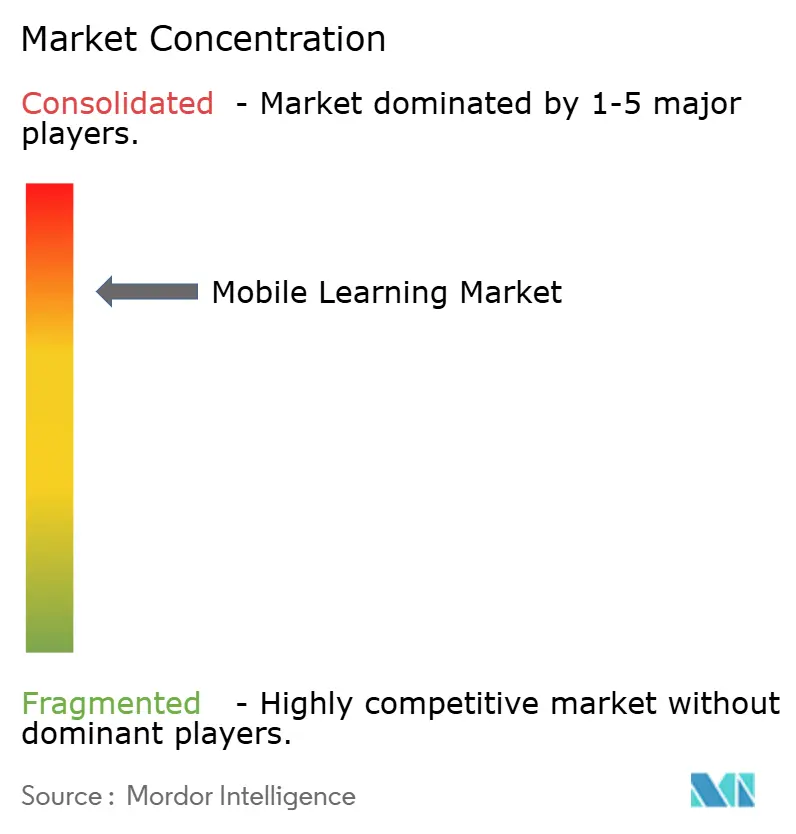
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für mobiles Lernen von Mordor Intelligence
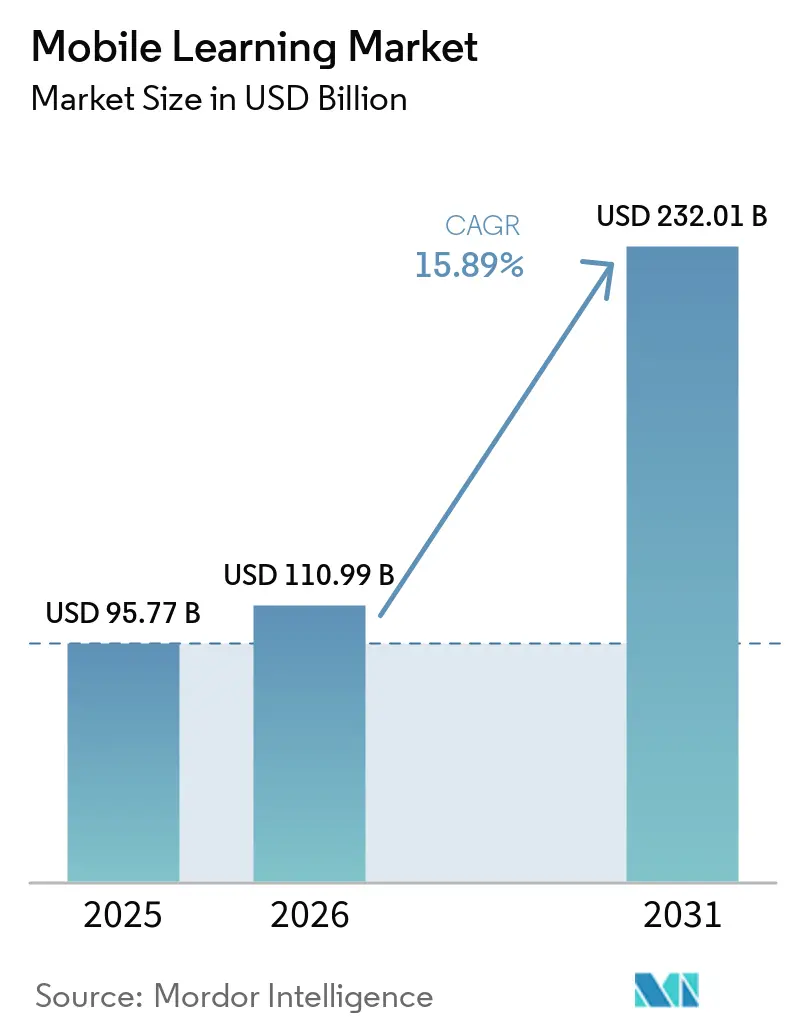
Die Größe des Mobile-Learning-Markts wird voraussichtlich von 95,77 Milliarden USD im Jahr 2025 auf 110,99 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 232,01 Milliarden USD erreichen, bei einer CAGR von 15,89 % über den Zeitraum 2026–2031. Diese starke Entwicklung wird durch eine breite 5G-Abdeckung, die rasche Verbreitung von Smartphones und unternehmensweite Bring-your-own-device-Vorgaben unterstützt, die den Hardwareaufwand reduzieren und gleichzeitig die Sicherheitskonformität gewährleisten. Generative KI passt Mikromodule nun individuell an jeden Lernenden an, erhöht die Abschlussquoten und verkürzt die Zeit bis zur Kompetenzerlangung, während portable, stapelbare Zertifikate Beschäftigte in der Gig-Economy ansprechen, die arbeitgeberunabhängige Kompetenznachweise benötigen. Die Umrüstung bestehender Inhalte zieht anstelle von Neuentwicklungen den Großteil des kurzfristigen Kapitals an, da die Umwandlung vorhandener Desktop-Kurse in responsive Formate die Bereitstellungszyklen von Monaten auf Wochen verkürzt. Anbieter, die Kuratierung, Bereitstellung und Analyse in einem einzigen Abonnement bündeln, beginnen Marktanteile zu gewinnen, doch der adressierbare Pool bleibt fragmentiert, was Nischenspezialisten in stark regulierten Branchen ausreichend Raum lässt. Fortschritte beim adaptiven Bitraten-Streaming und bei der Offline-Synchronisierung erweitern das Publikum zusätzlich, indem sie Lernende in bandbreitenbeschränkten Regionen erreichen und sicherstellen, dass der Mobile-Learning-Markt weiterhin schneller wächst als herkömmliche E-Learning-Alternativen.
Wichtigste Erkenntnisse des Berichts
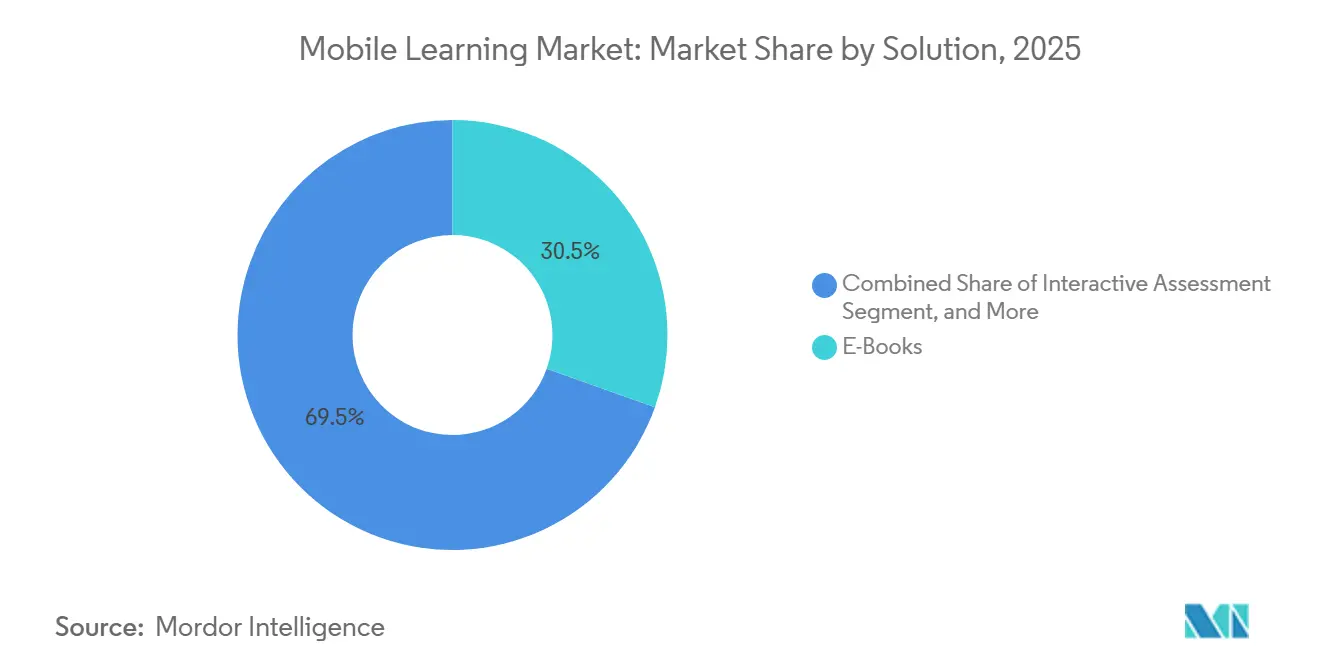
- Nach Lösung führten E-Books im Jahr 2025 mit einem Umsatzanteil von 30,46 %, während M-Enablement bis 2031 mit einer CAGR von 16,82 % wachsen soll.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 36,67 % der Ausgaben auf das Lernen im Unterricht, während simulationsbasiertes Lernen bis 2031 voraussichtlich mit einer CAGR von 17,33 % wachsen wird.
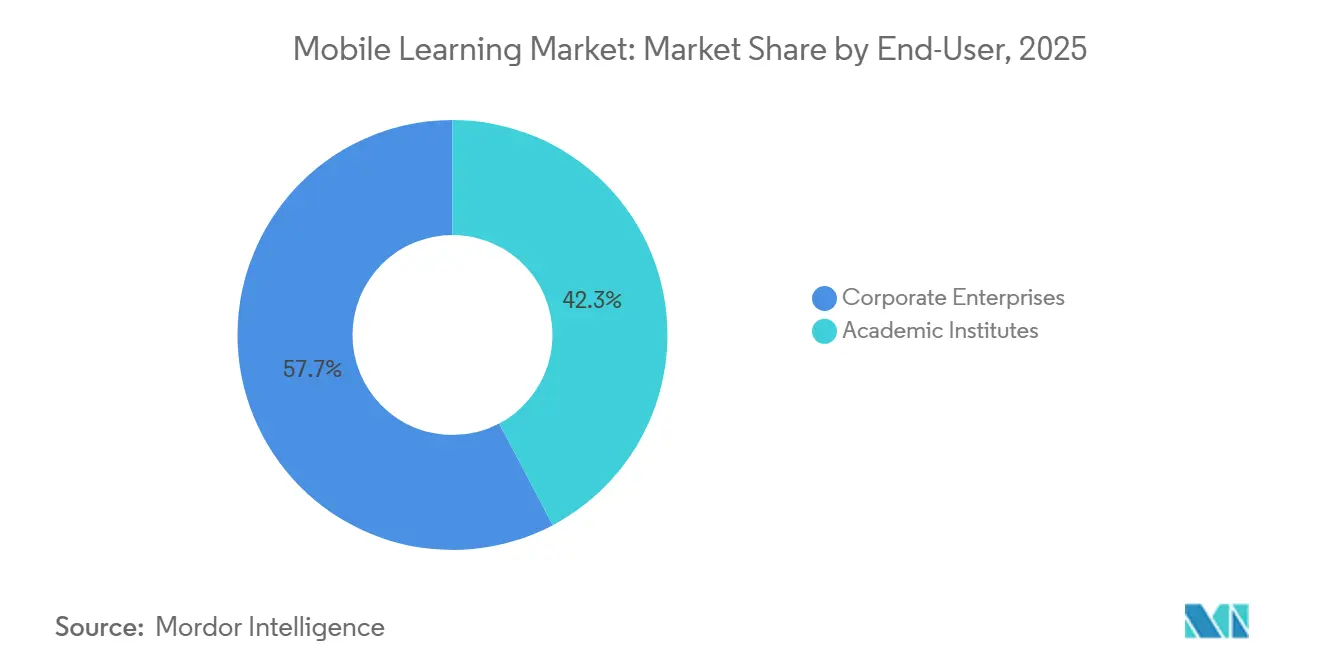
- Nach Endnutzer hielten akademische Einrichtungen im Jahr 2025 einen Anteil von 42,27 % der Ausgaben, während Unternehmen im Prognosezeitraum mit einer CAGR von 16,02 % wachsen.
- Nach Anbietertyp erzielten Inhaltsanbieter im Jahr 2025 einen Umsatzanteil von 36,59 % und sollen bis 2031 mit einer CAGR von 17,83 % wachsen.
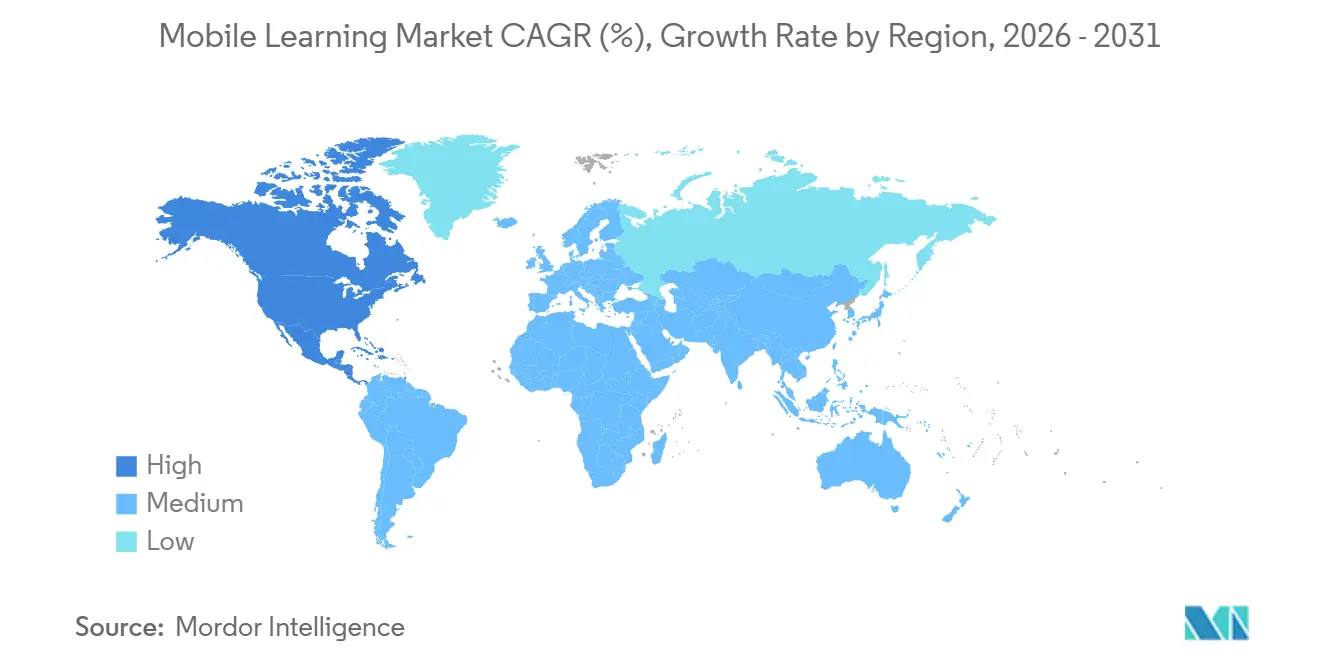
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 31,36 %, während der asiatisch-pazifische Raum mit einer regionalen CAGR von 18,15 % bis 2031 das Feld anführt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung digitaler Lernlösungen im betrieblichen Lernen und Entwickeln | +5.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bring-your-own-Device-Richtlinien (BYOD) in Unternehmen | +4.1% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende globale Verbreitung von Smartphones, Tablets und Laptops | +6.3% | Global, mit dem stärksten Wachstum im asiatisch-pazifischen Raum und im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Globaler 5G-Ausbau ermöglicht hochauflösende Video- und AR-Mobilkurse | +4.8% | Schwerpunkt asiatisch-pazifischer Raum, Nordamerika, ausgewählte Märkte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte, hyperpersonalisierte Mikrolern-Analysen zur Steigerung des ROI | +3.7% | Global, angeführt von frühen Anwendern in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Portabilität von Zertifikaten in der Gig-Economy als Katalysator für mobile Mikrozertifikate | +2.9% | Global, mit der höchsten Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung digitaler Lernlösungen im betrieblichen Lernen und Entwickeln
Unternehmensbudgets schwenkten nach der Etablierung hybrider Arbeit im Jahr 2024 auf mobile Kanäle um. Fortune-500-Unternehmen lenken den Großteil ihrer Trainingsausgaben nun in smartphone-fähige Module – eine Haltung, die bestätigt wurde, als LinkedIn Learning im Jahr 2024 eine Unternehmensnutzung von 78 % verzeichnete. Mobile-First-Programme erzielen durchgängig höhere Abschluss- und Kompetenzmetriken als reine Desktop-Alternativen und liefern messbare Produktivitätsgewinne. Just-in-time-Lernen, das in Workflow-Tools eingebettet ist, steigert die Zielerreichung, und die Grenzkosten für das Hinzufügen jedes weiteren Lernenden nähern sich null, sobald die Plattform in Betrieb ist – so kann Skalierung den Wettbewerbsvorteil neu definieren.
Bring-your-own-Device-Richtlinien in Unternehmen
Die Akzeptanz von BYOD beschleunigte sich im Jahr 2024, als das Nationale Institut für Standards und Technologie (NIST) schrittweise Sicherheitsrichtlinien herausgab und damit die Zurückhaltung von Chief Information Officers verringerte. Mitarbeiter bevorzugen die Nutzung persönlicher Telefone auf dem Arbeitsweg, und Unternehmen erzielen Hardwareeinsparungen von 40–60 %. Das Risiko verlagert sich jedoch auf die Cybersicherheit; die Anzahl der Endpunktschwachstellen steigt, was Investitionen in Lizenzen für mobile Bedrohungsabwehr erzwingt, die durchschnittlich 15–25 USD pro Nutzer und Jahr kosten. Selbst mit den zusätzlichen Sicherheitsausgaben bleibt die Wirtschaftlichkeit günstig und unterstützt eine breitere Einführung.
Zunehmende globale Verbreitung von Smartphones, Tablets und Laptops
Die Internationale Fernmeldeunion zählte im Jahr 2024 5,4 Milliarden eindeutige mobile Internetnutzer und hob damit die insgesamt erreichbare Lernerbasis deutlich an.[1] Lernende im ländlichen Raum in Indien, Nigeria und Indonesien erhielten erstmals Zugang zu strukturierten Lehrplänen ohne Desktop-Infrastruktur. Inhaltsanbieter, die Offline-Downloads ermöglichen, gedeihen in bandbreitenbeschränkten Regionen, erweitern den Markt für mobiles Lernen und mildern gleichzeitig den Gegenwind durch Datenkosten, der die Nutzung in einigen einkommensschwachen Gebieten noch immer bremst.
Globaler 5G-Ausbau ermöglicht hochauflösende Video- und AR-Mobilkurse
Ende 2024 waren fast 1,9 Milliarden 5G-Verbindungen aktiv, zwei Drittel davon im asiatisch-pazifischen Raum. Hochbandbreiten- und Niedriglatenzverbindungen erschließen Augmented-Reality-Simulationen für komplexe Aufgaben wie Flugzeugwartung und chirurgische Übungen. Die Standardisierung durch das Europäische Institut für Telekommunikationsnormen (ETSI) gewährleistet die herstellerübergreifende Kompatibilität, während Unternehmensumfragen bis 2027 auf einen Mainstream-Rollout in der Fertigungs- und Gesundheitsbranche hindeuten. Dokumentierte Erfolge – wie die Reduzierung von Montagefehlern bei Boeing um 90 % durch VR-Übungen – festigen die Investitionsargumente und treiben den Markt für mobiles Lernen in Richtung immersiver Formate.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen in mobile Infrastruktur | -3.4% | Global, besonders ausgeprägt in Schwellenmärkten und kleinen und mittleren Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und Datenschutz-Compliance-Risiken auf persönlichen Geräten | -2.8% | Europa (DSGVO), Nordamerika (CCPA, FERPA), globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Geräte- und Betriebssystemfragmentierung erhöht die Kosten für die Inhaltspflege | -2.1% | Global, am stärksten im asiatisch-pazifischen Raum mit diversen Android-Versionen | Langfristig (≥ 4 Jahre) |
| Volatilität der Smartphone-Zölle und Lieferkettenengpässe erhöhen die Gesamtbetriebskosten | -1.6% | Global, mit starken Auswirkungen auf importabhängige Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen in mobile Infrastruktur
Mittelgroße Unternehmen geben 1,2–2,8 Millionen USD für die Integration mobiler Lernmanagementsysteme in bestehende Personal- und Authentifizierungssysteme aus. Fast die Hälfte dieser Summe fließt in Konnektoren für Altsysteme und nicht in die Lernplattform selbst. Obwohl Cloud-native Anbieter vorgefertigte APIs anbieten, dauert die Anpassung im Durchschnitt sechs bis neun Monate, was die Zeit bis zur Wertschöpfung verlangsamt. Kleinere Unternehmen verschieben die Einführung häufig oder greifen auf Verbrauchertools zurück, was die Qualifikationslücken gegenüber größeren Wettbewerbern vertieft.
Datensicherheits- und Datenschutz-Compliance-Risiken auf persönlichen Geräten
Die Datenschutz-Grundverordnung (DSGVO) und verwandte Regelwerke erhöhten den Compliance-Aufwand, als Regulierungsbehörden im Jahr 2024 branchenübergreifend Bußgelder in Höhe von 1,8 Milliarden EUR (2 Milliarden USD) verhängten – davon 7 % gegen Bildungs- und Schulungsanbieter.[2] Kalifornien und China fügen zusätzliche Vorschriften hinzu, sodass multinationale Unternehmen unterschiedliche Anforderungen an den Datenspeicherort jonglieren müssen. Zero-Knowledge-Verschlüsselung entwickelt sich zur Standardschutzmaßnahme, verursacht jedoch bis zu 0,50 USD pro Nutzer und Monat an Hosting-Kosten. Der Reputationsschaden durch einen Datenschutzverstoß hält Compliance an der Spitze der Beschaffungskriterien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Umrüstung von Inhalten übertrifft die Dominanz von E-BooksM-Enablement wächst bis 2031 mit einer CAGR von 16,82 %, da Unternehmen die Umwandlung von Desktop-Kursen beschleunigen, anstatt teure Neuentwicklungen in Auftrag zu geben. Die dem Markt für mobiles Lernen zugeschriebene Marktgröße für E-Books entsprach im Jahr 2025 30,46 % des Gesamtumsatzes und bestätigt die Kosteneffizienz des Formats für grundlegende Inhalte. Umrüstungen verkürzen die Bereitstellungszyklen von 12 Monaten auf 3 Monate – ein entscheidender Vorteil, wenn technische Fähigkeiten heute in einem halben Jahrzehnt veralten. E-Books bleiben jedoch in Umgebungen mit geringer Bandbreite unverzichtbar, da Lernende sie einmalig herunterladen und offline lernen können, was den Markt für mobiles Lernen in datenkostensensiblen Regionen zugänglich hält.
Interaktive Bewertungen, gamifizierte Quiz und KI-gesteuerte adaptive Tests ergänzen die Kernformate. IBMs Watson-gestützte formative Tools reduzierten den Bewertungsaufwand um 60 % und ermöglichten es Lehrkräften, zu coachen statt zu korrigieren. Anbieter, die offene Datenstandards wie xAPI unterstützen, haben einen Vorteil, da Käufer E-Books, interaktive Videos und Simulationen ohne Anbieterabhängigkeit kombinieren können. Plattformen, die proprietäre Container erzwingen, riskieren Kundenverluste, da Unternehmen Offenheit bevorzugen, um ihre digitalen Bibliotheken zukunftssicher zu gestalten.

Nach Anwendung:
Simulationen beschleunigen sich dort, wo Fehler kostspielig sindDas Lernen im Unterricht hielt im Jahr 2025 noch immer einen Umsatzanteil von 36,67 % aufgrund etablierter K-12- und Hochschulprogramme, doch simulationsbasiertes Lernen verzeichnet eine CAGR von 17,33 %, da es folgenschwere Fehler in den Bereichen Gesundheitswesen, Luftfahrt und Energie mindert. Der Marktanteil von Simulationen im Markt für mobiles Lernen wird voraussichtlich steigen, da AR- und VR-Module in 5G-Netzen zum Mainstream werden. Betriebliche Lern- und Entwicklungsteams schätzen den messbaren Rückgang von Fehlern und Ausfallzeiten, und Bildungstechnologieanbieter bündeln nun Simulationsbibliotheken mit Analyse-Dashboards und beweisen den ROI in Monaten statt Jahren.
Mobile Hausaufgabenerweiterungen verwischen die Klassenzimmergrenze und verwandeln Abende in kontinuierliche Lernfenster. Einzelhandels- und Gastgewerbeketten setzen kompakte Szenariotrainings ein, die neue Mitarbeiter innerhalb von 48 Stunden absolvieren, was die Einarbeitungszeit halbiert. Gig-Worker und Freiberufler treiben derweil das unabhängige Lernen voran und finanzieren häufig selbst portable Zertifikate, die bei verschiedenen Arbeitgebern anerkannt werden – ein Trend, der mobile Plattformen gegenüber Desktop-Portalen stärkt.
Nach Endnutzer:
Unternehmen verringern den AusgabenabstandAkademische Einrichtungen machten 42,27 % der Ausgaben im Jahr 2025 aus, unterstützt durch staatliche Vorgaben in Indien und China, die eine mobile Zugänglichkeit der Lehrpläne vorschreiben. Diese Richtlinien haben die Einführung von Mobile-Learning-Plattformen an Universitäten beschleunigt, um Compliance-Standards zu erfüllen und den Zugang zu erweitern. Gleichzeitig erkennen die Einrichtungen, dass der Aufbau proprietärer Systeme kostspielig und schwer skalierbar ist. Infolgedessen kooperieren viele mit etablierten Plattformanbietern, um wettbewerbsfähig zu bleiben, und bieten Studienleistungen an, die auf modularen, stapelbaren Mikrolerneinheiten aufbauen, anstatt auf herkömmliche, eigenständige digitale Lösungen zu setzen.
Unterdessen sind Unternehmenskunden, die voraussichtlich mit einer CAGR von 16,02 % wachsen werden, auf dem Weg, den akademischen Bereich bis 2031 zu überholen. Dieser Wandel wird dadurch vorangetrieben, dass Organisationen kompetenzorientierte Mikro-Badges direkt in Beförderungskriterien und Talententwicklungsrahmen integrieren und Mobile Learning so zu einem strategischen Bestandteil der Personalentwicklung machen. Das Wachstum wird durch HR-Tech-Integrationen weiter verstärkt, die die Einschreibung von Mitarbeitenden automatisieren, sobald neue Systeme eingeführt oder regulatorische Anforderungen geändert werden. Diese Automatisierungen helfen Unternehmen, die Compliance aufrechtzuerhalten und den Verwaltungsaufwand zu senken, was den Schwung des Unternehmenssegments im Mobile-Learning-Markt stärkt.
Nach Anbietertyp:
Inhaltsspezialisten halten Marktanteile trotz MargendrucksInhaltsanbieter hielten im Jahr 2025 36,59 % des Umsatzes im Markt für mobiles Lernen und sollen bis 2031 mit einer CAGR von 17,83 % wachsen, doch ihre Margen geraten unter Druck, da generative KI es Unternehmen ermöglicht, interne Lernmaterialien zu deutlich geringeren Kosten zu erstellen. Trotz dieses Wandels behalten Inhaltskuratoren die Führung dort, wo spezialisiertes Fachwissen – etwa in der Pharmaregulierung oder der Kernsicherheit – nicht leicht zu standardisieren ist. Ihre Verteidigungsfähigkeit beruht auf tiefem, compliance-intensivem Wissen, das Organisationen nicht mit allgemeinen KI-Modellen replizieren können.
Plattformanbieter reagieren auf diese Dynamik ihrerseits, indem sie Nischeninhalts-Studios akquirieren und proprietäre Bibliotheken mit Bereitstellungs-, Analyse- und Verwaltungsfunktionen integrieren, um mehrjährige Bündelverträge zu sichern. Da Integrationsarbeiten zunehmend automatisiert werden, steigen auch Dienstleister in höhere Marktsegmente auf und erweitern ihr Angebot um Strategie-, Mess- und Beratungsleistungen, anstatt sich auf traditionelle Implementierungsstunden zu verlassen. Diese Neupositionierung im gesamten Ökosystem spiegelt umfassendere Veränderungen in der Art und Weise wider, wie Wert im Bereich mobiles Lernen geschaffen und erfasst wird.
Geografische Analyse
Markt für mobiles Lernen in Nordamerika
Nordamerika erzielte 31,36 % des globalen Umsatzes im Jahr 2025, unterstützt durch klare FERPA-Leitlinien, die Bedenken hinsichtlich der Datenweitergabe bei institutionellen Implementierungen ausräumten. Fortune-500-Unternehmen geben jährlich 1.200 USD pro Mitarbeiter für mobiles Lernen und Entwicklung aus, und die kanadische Bundesrichtlinie zur Migration aller Beamtenschulungen auf mobile Plattformen bis 2027 generiert ein zusätzliches Beschaffungsvolumen von 330 Millionen USD. Mexikos Automobilcluster ziehen nach und führen spanischsprachige Apps für Schichtarbeiter ein.
Markt für mobiles Lernen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 18,15 % bis 2031, angetrieben durch 6 Milliarden Sitzungen der indischen DIKSHA-Plattform im Jahr 2024 und Chinas bevorstehendem Termin 2027 für mobile K-12-Inhalte.[3] Japan stellte 240 Milliarden JPY (1,6 Milliarden USD) für die Nachrüstung öffentlicher Schulen bereit, und Südkorea nutzt seine inländische OEM-Stärke – Samsung senkte die Schulungskosten für neue Mitarbeiter um 35 % durch interne mobile Tools. Eine ungleichmäßige Infrastruktur dämpft die Fortschritte in Indonesien und auf den Philippinen, obwohl Offline-Synchronisierungsfunktionen Netzwerklücken teilweise ausgleichen.
Markt für mobiles Lernen in EMEA und Südamerika
Europa verzeichnet ein Wachstum im mittleren Zehnerprozentbereich, bedingt durch DSGVO-Compliance-Kosten, die im Durchschnitt 2,3 Millionen EUR (2,6 Millionen USD) pro Einführung betragen. Das deutsche Berufsausbildungssystem integriert mobile Module, und das britische Punktesystem für Visa, das an digitale Nachweise geknüpft ist, führte zu einem Anstieg der Micro-Badge-Einschreibungen um 40 %. Südamerika, der Nahe Osten und Afrika sind längerfristige Märkte, zeigen jedoch Pilotmomentum: Brasilien stattet 5.000 ländliche Schulen aus, Saudi-Arabien stellt im Rahmen von Vision 2030 18 Milliarden SAR (4,8 Milliarden USD) bereit, und Nigeria schreibt mobile Inhalte an 170 Universitäten vor.
Regulatorisches Umfeld
Mobile-Learning-Implementierungen sind mit sich überschneidenden Datenschutz-, Sicherheits- und Plattform-Governance-Vorschriften konfrontiert, da Lernendendaten und Inhalte Dritter häufig über Verbrauchergeräte und Cloud-Dienste laufen. In den Vereinigten Staaten werden Implementierungen im Bildungssektor durch FERPA- und PPRA-Vorgaben sowie bundesstaatliche Beschaffungssicherheitsgrundlagen geprägt, einschließlich der NIST SP 800-53-Kontrollen und der FIPS 199-Wirkungsstufenklassifizierung. Das U.S. Department of Education veröffentlichte behördenweite Sicherheits- und Datenschutzanforderungen (2024) sowie Beschaffungsstandards (2025), die beeinflussen, wie Anbieter für den institutionellen Einsatz bewertet werden.
In Europa fügt das Gesetz über digitale Dienste (Verordnung (EU) 2022/2065) Verpflichtungen für bestimmte Vermittlungsdienste hinzu, darunter Lernplattformen, die Inhalte Dritter hosten oder moderieren. Dies erhöht die Anforderungen an Transparenz und Rechenschaftspflicht für den Plattformbetrieb in der EU. Auf zwischenstaatlicher Ebene veröffentlichten UNESCO, UNICEF und die ITU im März 2026 die Charter for Public Digital Learning Platforms, die auf öffentlich verwaltete digitale Lernökosysteme und Interoperabilität mit nationaler digitaler öffentlicher Infrastruktur hinweist. Diese politische Richtung dürfte die Auswahlkriterien für Anbieter bei Ausschreibungen im öffentlichen Sektor beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des mobilen Lernens umfasst Inhaltserstellung und -lizenzierung (Verlage, Universitäten, Trainingsstudios), Plattformsoftware (LMS/LXP und mobile Autorenwerkzeuge), Geräte- und Betriebssystem-Ökosysteme (Smartphones und Tablets), Konnektivität und Cloud-Bereitstellung (Telekommunikationsanbieter, CDNs, Cloud und Rechenzentren) sowie Integration und Dienstleistungen (Identität, HRIS, Analytik, Cybersicherheit, Implementierungspartner). Der Vertrieb folgt typischerweise Unternehmensbeschaffung und akademischen oder öffentlichen Ausschreibungen, wobei Vertriebspartner und Systemintegratoren Implementierung, Single Sign-On und Datenverwaltung bündeln, um Käuferanforderungen zu erfüllen.
Standards und öffentliche Programme erhöhen das Gewicht von Compliance- und Interoperabilitätsarbeit innerhalb der Kette. China formalisierte technische Erwartungen durch GB/T 46348-2025 (funktionale Anforderungen an mobile Lernendgeräte) und GB/T 21644-2025 (allgemeine Anforderungen an Netzwerk-Fernlernplattformen), beide gültig ab dem 1. Mai 2026, was Anbieter und Gerätepartner zu standardisierten Fähigkeiten drängt. Öffentliche Finanzierung und Leitlinien prägen auch nachgelagerte Bereitstellungsmodelle, darunter Australiens Mobile-TAFE-Richtlinien vom März 2026 und Hongkongs Quality Education Fund E-Learning Funding Programme 2026/27, die gerechten Zugang, Gerätebereitstellung und Partnerschaften für abgelegene und unterversorgte Gemeinschaften betonen.
Wettbewerbslandschaft
Die zehn größten Anbieter, darunter SAP, Microsoft, Adobe, Coursera, Skillsoft, Cisco, Udemy, Blackboard, Docebo und Cornerstone OnDemand, halten zusammen rund 40 % des Umsatzes, was auf eine moderate Konzentration hindeutet. Die Plattformkonsolidierung nimmt zu, da Suiten Authoring, Bereitstellung und Analyse in einzelne Abonnements bündeln und die Abwanderung durch höhere Wechselkosten eindämmen. Microsoft integrierte Copilot im Jahr 2024 in Viva Learning und kuratiert Kurse auf Basis von Kalenderslots, während Courseras adaptive Echtzeit-Mikrokurse einen Schwenk hin zur aktiven Karrierenavigation verdeutlichen.
Geografische Expansion definiert eine weitere Achse: Nordamerikanische Marktführer kooperieren mit Distributoren im asiatisch-pazifischen Raum, um Inhalte zu lokalisieren und Datenspeichergesetze einzuhalten. Die technologische Differenzierung hängt nun von Offline-Modi und adaptivem Streaming ab, die den Markt für mobiles Lernen in bandbreitenbeschränkten Regionen aufrechterhalten. Unterdessen patentieren Gerätehersteller wie Apple kontextbewusste Benachrichtigungen, die die Kursbereitstellung zu einer nativen Betriebssystemfunktion machen könnten und damit eigenständige LMS-Frontends potenziell zur Massenware machen.[4] Als Absicherung konzentrieren sich Anbieter auf Inhaltskuratierung, Compliance-Analysen und vertikale Domänentiefe, die Hardwarehersteller nicht leicht replizieren können. Die Standardisierung rund um xAPI verringert die Anbieterabhängigkeit, erweitert jedoch die Datenanalysemöglichkeiten für Anbieter, die granulare Lerndatensätze in Erkenntnisse zur Belegschaft umwandeln.
Marktführer im Bereich mobiles Lernen
-
SAP SE
-
Microsoft Corporation
-
Adobe Inc.
-
Skillsoft Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mobile-Learning-Markt Unternehmen in diesem Bericht
- SAP SE
- Microsoft Corporation
- Adobe Inc.
- Skillsoft Corporation
- Cisco Systems, Inc.
- Citrix Systems, Inc.
- Dell Technologies Inc.
- International Business Machines Corporation
- AT&T Inc.
- Upside Learning Solutions Pvt. Ltd.
- Learning Technologies Group plc
- Coursera Inc.
- Udemy, Inc.
- D2L Corporation
- Blackboard Inc.
- Docebo Inc.
- Cornerstone OnDemand, Inc.
- Pluralsight, Inc.
- 360Learning SA
- Allen Interactions Inc.
- Instructure Holdings, Inc.
- Google LLC
- Apple Inc.
- Oracle Corporation
- Promethean Limited
- NetDimensions Limited
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum ist die Digitalisierung im öffentlichen Sektor und durch Geber unterstützte Digitalisierung, bei der mobile Bereitstellung an Gerechtigkeit und Infrastrukturaufrüstungen gebunden ist, anstatt an eigenständige Softwarekäufe. Im Juni 2026 unterzeichnete die Asiatische Entwicklungsbank ein Finanzierungspaket über 10 Millionen USD mit Schoolnet India Limited, um die digitale Lerninfrastruktur in 30.000 öffentlichen Schulen in Indien auszubauen. Dies schafft kurzfristige Nachfrage nach mobilfähigen Inhalten, Geräteverwaltung, Offline-Synchronisation und Administrator-Analytik, die unter öffentlichen Beschaffungs- und Datenschutzbeschränkungen für Schüler funktionieren müssen. Auch das Rundschreiben Nr. 73/2026 des Education Bureau von Hongkong für das Quality Education Fund E-Learning Funding Programme bekräftigt Gerätezugang und Internetunterstützung als Beschaffungsauslöser für Blended- und Mobile-Learning in öffentlichen Schulen.
Eine weitere Chance liegt in der Rechen- und Bereitstellungsebene, die für KI-gestützte Lernerfahrungen benötigt wird, insbesondere dort, wo Organisationen latenzarme Personalisierung, Lernunterstützung und Inhaltserstellung im großen Maßstab priorisieren und dabei Sicherheitskontrollen aufrechterhalten. Im Juli 2026 gab Nxtra (Bharti Airtel) Pläne bekannt, die KI-fähige Rechenzentrumskapazität auf 1 GW in großen indischen Metropolen auszubauen, wodurch lokale Hosting- und Leistungsoptionen für Plattformen mit großen Lernendenbasis und datenresidenz-sensiblen Implementierungen gestärkt werden. Da generative KI zunehmend in Lernsuiten integriert wird, haben Anbieter, die mobile Bereitstellung mit Identität, Governance und Analyseintegration verbinden, einen klareren Weg, um gebündelte Plattformgeschäfte zu gewinnen, insbesondere für Unternehmens-BYOD-Umgebungen, in denen Sicherheit und Datenhandhabung zentrale Auswahlkriterien bleiben.
Neueste Industrielle Entwicklungen in Mobile-Learning-Markt
- Mai 2026: SAP integrierte Google Clouds NotebookLM in SAP Learning Hub, um Lernleitfäden und Podcasts aus Kursmaterialien zu erstellen. Diese Integration stärkt KI-gestützte Lernworkflows innerhalb eines großen Unternehmensschulungs-Ökosystems und hebt den Maßstab für Personalisierung und Inhaltskonsum auf Mobilgeräten.
- Januar 2025: Pearson und Microsoft gaben eine mehrjährige Partnerschaft bekannt, um KI auf Lern- und Arbeitserfahrungen anzuwenden. Die Zusammenarbeit verknüpft Produktivitäts- und Lernumgebungen enger und unterstützt Mobile-First-Bereitstellung, bei der Schulungen in den täglichen Arbeitsablauf-Tools konsumiert werden.
- Dezember 2024: Skillsoft erweiterte seine Partnerschaft mit SAP, um kompetenzbasierte Personalplanung und Talententwicklung zu unterstützen. Die tiefere Integration zwischen Inhalten, Kompetenzdaten und Unternehmens-HR-Prozessen unterstützt gebündelte Mobile-Learning-Implementierungen, die messbare Kompetenzergebnisse gegenüber eigenständigen Kursbibliotheken priorisieren.
Mobile-Learning-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Mobile-Learning-Markt Erlöse aus Lerninhalten und Lerndienstleistungen, die hauptsächlich über Smartphones und Tablets für akademische und berufliche Weiterbildung konzipiert sind.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Allzweck-Gerätehardware und Telekommunikations-Verbindungsgebühren aus, die nicht als Teil eines Lernangebots bepreist werden.
Segmentierungsübersicht
- Nach Lösung
- E-Books
- Interaktive Bewertung
- Mobile und videobasierte Kursmaterialien
- M-Enablement
- Weitere Lösungen
- Nach Anwendung
- Lernen im Unterricht
- Betriebliches Lernen
- Simulationsbasiertes Lernen
- Online-Lernen am Arbeitsplatz
- Unabhängiges Lernen
- Nach Endnutzer
- Akademische Einrichtungen
- Unternehmen
- Nach Anbietertyp
- Inhaltsanbieter
- Dienstleister
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Recherche beginnt mit öffentlichen Signalen, die uns helfen, den Nachfragepool zu bemessen und Definitionen über Regionen hinweg konsistent zu halten. Wir verwenden Quellen wie ITU-Konnektivitätsindikatoren, UNESCO-Bildungsstatistiken, Weltbank-Makroreihen und OECD-Veröffentlichungen zu Bildung und Kompetenzen, um Lernerzugang, digitale Bereitschaft und Ausgabenkapazität zu verstehen.
Wir beziehen uns auch auf Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung, um den Umsatzmix, das Abonnementverhalten und die regionale Präsenz wichtiger Anbieter zu fundieren. Bei Bedarf werden kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten, Nachrichten und Patentaktivitäten bündeln, um Querprüfungen zu beschleunigen, insbesondere wenn die Offenlegungspflichten je nach Geografie variieren. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Preislogik und Adoptionsannahmen zu überprüfen, die in öffentlichen Veröffentlichungen nicht immer sichtbar sind. Wir haben mit einer Mischung aus Inhaltsanbietern, Dienstleistern und Käufern aus den Bereichen Bildung und betriebliches Lernen gesprochen und anschließend geprüft, wie sich diese Annahmen in APAC, EMEA und Amerika auswirken, wo sich Beschaffungszyklen und mobile Nutzungsmuster unterscheiden. Ziel war es sicherzustellen, dass das Modell widerspiegelt, wie Verlängerungszeitpunkte und Mobile-First-Adoption den realisierten Umsatz beeinflussen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 21 % | APAC: 39 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 24 % | EMEA: 35 % |
| Kleinere Akteure: 21 % | Manager: 55 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Unser Marktmodell beginnt mit einem Top-down-Nachfrageaufbau auf Basis des adressierbaren Lernerpools und der Trainingsbedarfe, gefiltert nach mobilem Zugang und der Zahlungsbereitschaft für kostenpflichtige Lernformate. Diese Struktur wird durch selektive Bottom-up-Prüfungen bestätigt, hauptsächlich durch Stichproben von Anbieterumsätzen, Kanalprüfungen sowie Plausibilitätsprüfungen von Volumen mal Durchschnittspreis, um die Gesamtwerte dort anzupassen, wo die Top-down-Sicht zu großzügig erscheint.
Zu den wichtigsten Eingabegrößen zählen Smartphone-Durchdringung und mobile Breitbandnutzung, Beteiligung an betrieblicher Weiterbildung und formaler Bildung, Abonnement- versus Lizenzpreismuster, typische Kursware- und Bewertungs-Attach-Raten sowie regionale Dynamik in der digitalen Lernpolitik. Prognosen werden mithilfe von Szenarioanalysen erstellt, bei denen Annahmen zu Adoptionsgeschwindigkeit und Preisentwicklung mit den Erwartungen der Befragten zu Verlängerungen, neuen Kohortenzugängen und der Konversion von Freemium zu kostenpflichtigen Angeboten abgestimmt werden. Wenn Offenlegungen auf Unternehmensebene unvollständig sind, werden Lücken durch Peer-Benchmarking nach Region und Anwendungsfall geschlossen, gefolgt von einem Abstimmungsdurchlauf, damit die summierten Teile den Gesamtmarkt nicht überschätzen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die die Modellausgaben mit unabhängigen Signalen vergleichen, darunter die Richtung der Ausgaben für Lernsoftware, die Intensität der mobilen Nutzung und die in öffentlichen Einreichungen beschriebene Umsatzexposition der Anbieter. Ausreißer werden überprüft, Annahmen werden neu bewertet, und Folgegespräche werden ausgelöst, wenn eine regionale Aufteilung oder eine implizierte Durchschnittspreisänderung außerhalb eines vertretbaren Rahmens liegt.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige interne Prüfung, damit Definitionen, Berechnungen und Einheiten über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Änderungen die Adoptions- oder Preisannahmen verschieben könnten, gefolgt von einer abschließenden Prüfung vor der Lieferung, um sicherzustellen, dass die Kunden die aktuellste Einschätzung erhalten.
Schätzung des Mobile-Learning-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Mobile Learning können weit auseinanderliegen, da der Aktualisierungszeitpunkt, das Währungsumrechnungsfenster und die Art der Annualisierung wiederkehrender Abonnements nicht von jedem Herausgeber auf dieselbe Weise gehandhabt werden. Unterschiede treten auch auf, wenn eine Schätzung stark auf Wachstumsannahmen setzt, ohne ausreichend zu prüfen, was Käufer tatsächlich verlängern und zahlen.
Ein häufiger Treiber von Abweichungen ist die Behandlung von Preisen durch die Anbieter: Einige Schätzungen erhöhen den Durchschnittspreis gleichmäßig, auch wenn Verlängerungsrabatte und Freemium-Nutzung den realisierten Umsatz mindern. Ein weiterer häufiger Grund ist die Umfangsabstimmung, da einige Zahlen angrenzende digitale Lernkategorien vermischen oder breite Adoptionsraten anwenden, ohne diese an mobilen Zugang und zahlende Lernerkohorten zurückzubinden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 95,77 Milliarden USD (2026) | |
| Fachzeitschrift A | 57,46 Milliarden USD (2024) | Verwendet eine Momentaufnahme aus einem früheren Jahr mit unterschiedlichem Währungszeitpunkt und einem kürzeren Prognosefenster; die Umfangs- und Preisbehandlung für Abonnements gegenüber Lizenzen ist nicht klar auf zahlende Lernerkohorten abgestimmt. |
| Branchenkurzinfo B | 68,36 Milliarden USD (2023) | Häufig aus pressestilartigen Zusammenfassungen berichtet, die kurzfristiges Wachstum betonen, mit begrenzter Transparenz darüber, wie der Durchschnittspreis annualisiert wird und ob die Freemium-Nutzung von den bezahlten Umsätzen über Regionen hinweg getrennt wird. |
Die Abweichung erklärt sich hauptsächlich durch den Aktualisierungsrhythmus und die Entscheidungen zur Umsatznormalisierung, insbesondere hinsichtlich der Abonnement-Annualisierung und des für die Umrechnung verwendeten Währungsfensters, die bei Mordor Intelligence mit expliziten Prüfungen gehandhabt werden. Da die Annahmen an mobilen Zugang, bezahlte Adoption und realistisches Preisverhalten zurückgebunden sind, bleibt die resultierende Zahl auf Eingaben zurückverfolgbar, die überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mobiles Lernen im Jahr 2026 und welchen Wert wird er bis 2031 erreichen?
Die Ausgaben erreichten im Jahr 2026 110,99 Milliarden USD und sollen bis 2031 auf 232,01 Milliarden USD anwachsen, was einer CAGR von 15,89 % entspricht.
Welche Region wächst zwischen 2026 und 2031 im Bereich mobiles Lernen am schnellsten?
Der asiatisch-pazifische Raum führt das Feld mit einer CAGR von 18,15 % an, angetrieben durch groß angelegte nationale Programme in Indien und China.
Wie schnell wird simulationsbasiertes Lernen im Bereich mobiles Lernen voraussichtlich wachsen?
Simulationsbasierte Anwendungsfälle sollen bis 2031 mit einer CAGR von 17,33 % wachsen – die höchste Rate unter den Anwendungssegmenten.
Welchen Anteil hatten E-Books im Jahr 2025 in der Lösungskategorie?
E-Books machten im Jahr 2025 30,46 % des Lösungsumsatzes aus und blieben aufgrund ihrer geringen Produktionskosten und der Möglichkeit zum Offline-Lesen das größte Einzelformat.
Welche Unternehmen sind die führenden Anbieter, die zusammen rund 40 % des Umsatzes im Bereich mobiles Lernen auf sich vereinen?
SAP, Microsoft, Adobe, Coursera, Skillsoft, Cisco, Udemy, Blackboard, Docebo und Cornerstone OnDemand halten zusammen rund 40 % des globalen Umsatzes.
Wie beeinflusst eine Bring-your-own-Device-Richtlinie die betrieblichen Lernbudgets?
BYOD reduziert die Hardwareausgaben um 40–60 %, verlagert die Ausgaben auf mobile Bedrohungsabwehr-Tools und liefert dennoch einen Nettokostenvorteil, der die Einführung von mobilem Lernen beschleunigt.