
Tamanho e Participação do Mercado de Sistemas de Captura de Aulas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 27.77 % |
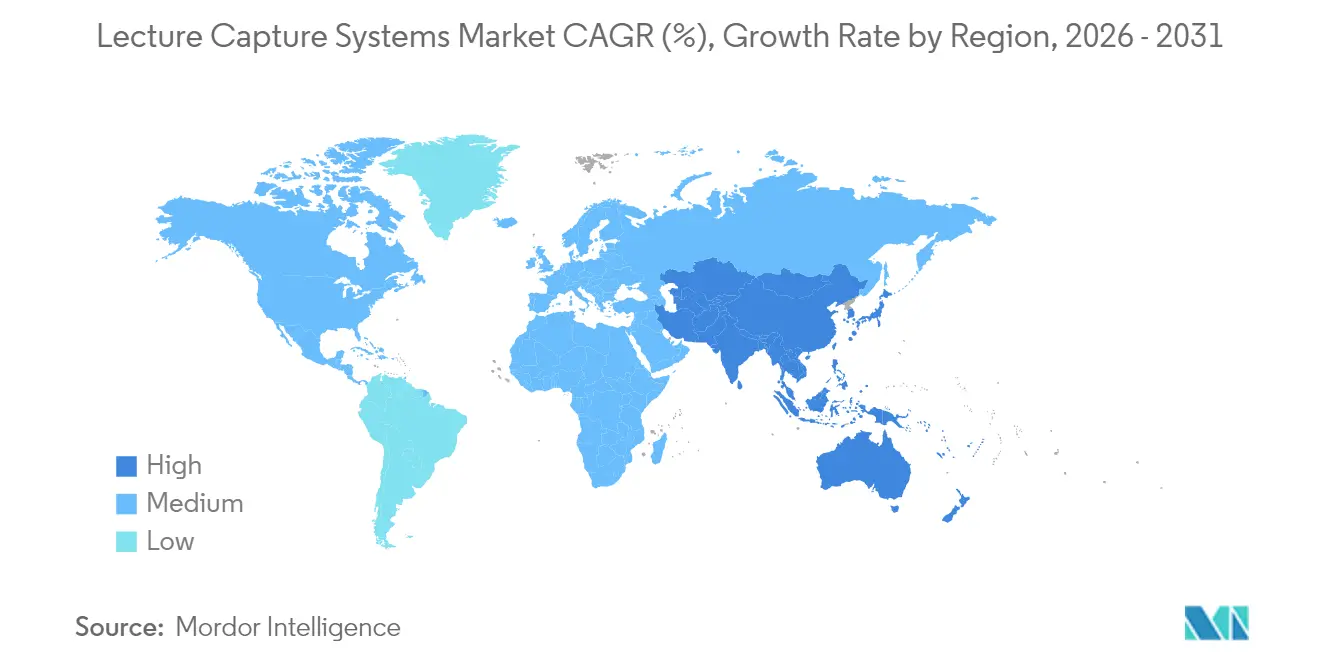
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Captura de Aulas por Mordor Intelligence
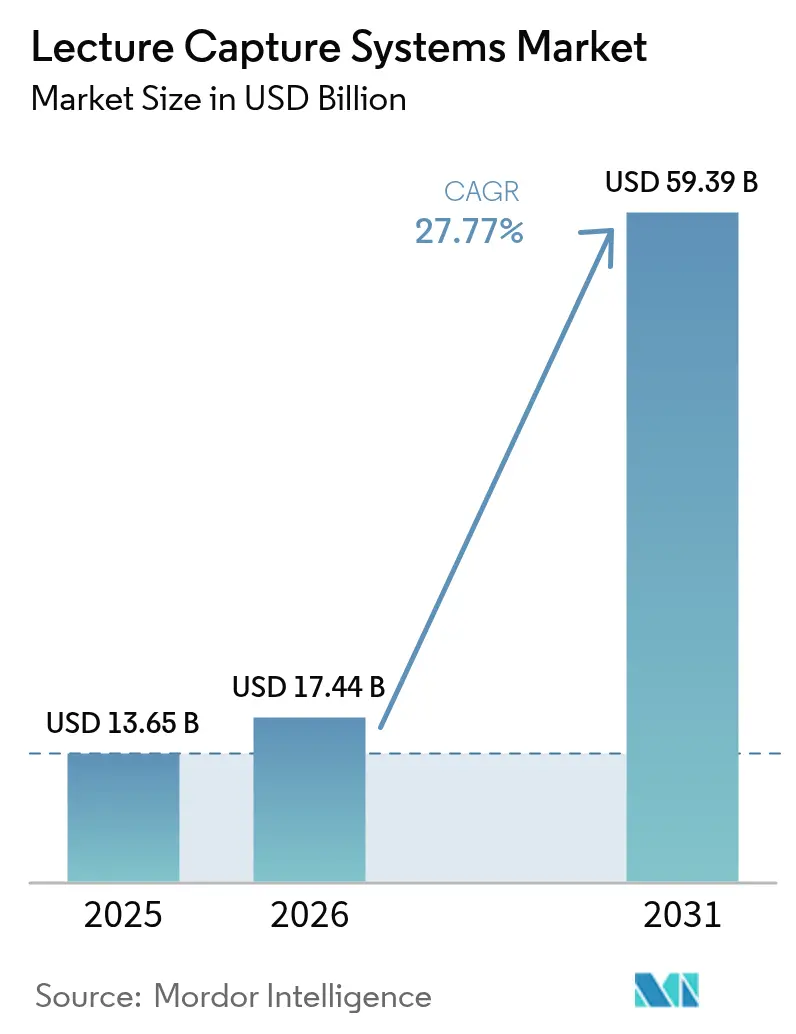
O tamanho do mercado de sistemas de captura de aulas foi avaliado em USD 13,65 bilhões em 2025 e estima-se que cresça de USD 17,44 bilhões em 2026 para atingir USD 59,39 bilhões até 2031, a uma CAGR de 27,77% durante o período de previsão (2026-2031). Mudanças rápidas em direção à pedagogia híbrida, a digitalização de salas de aula financiada pelo governo e o surgimento de análises baseadas em IA estão sustentando uma expansão de dois dígitos. As implantações centradas em software estão cada vez mais substituindo o hardware proprietário, à medida que as instituições demandam plataformas nativas de nuvem que incorporam legendagem automática, análise de sentimentos e rastreamento de microcredenciais. Os mandatos de conformidade sob FERPA, GDPR e regulamentações similares elevam os recursos de segurança de dados de opcionais a pré-requisitos de compra. Enquanto isso, as grandes empresas intensificam os gastos com treinamento de conformidade assíncrono, ampliando a base de compradores além dos tradicionais clientes de ensino superior.
Principais Conclusões do Relatório
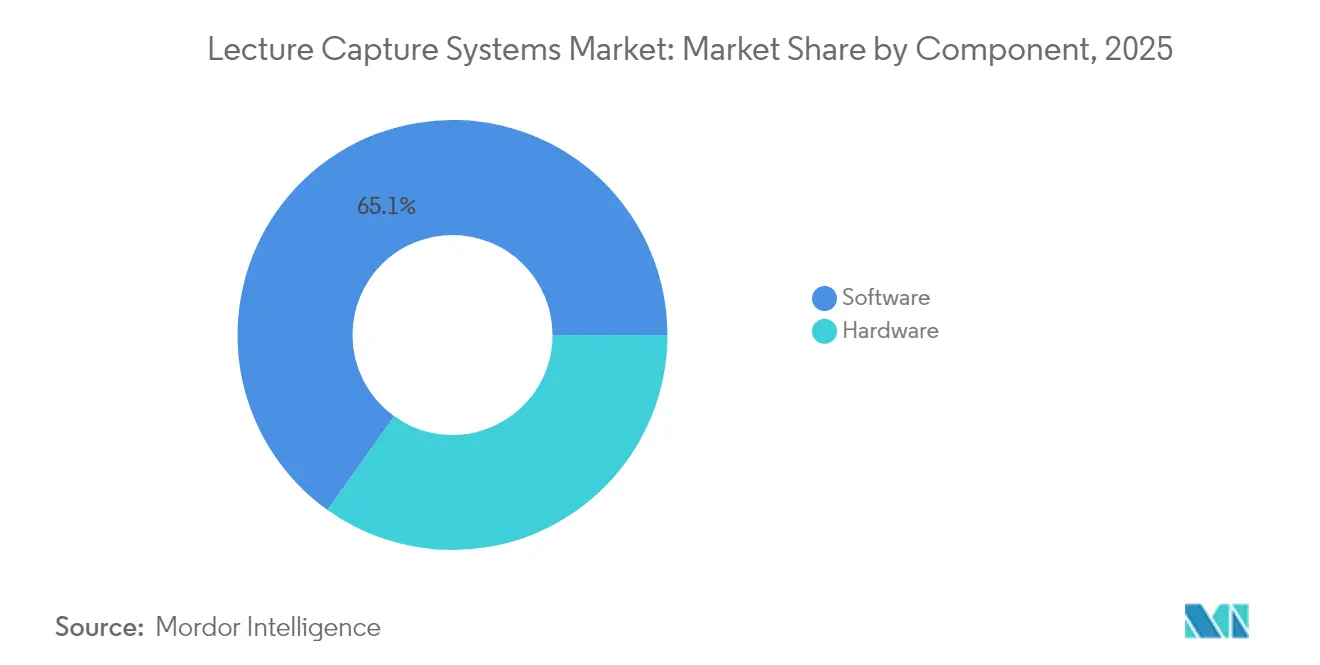
- Por componente, o software capturou 65,12% da participação de mercado de sistemas de captura de aulas em 2025. A entrega via nuvem está prevista para expandir a uma CAGR de 28,67% até 2031.
- Por modelo de implantação, as instalações on-premise detinham 53,85% do tamanho do mercado de sistemas de captura de aulas em 2025, enquanto as soluções baseadas em nuvem estão projetadas para avançar a uma CAGR de 28,95% até 2031.
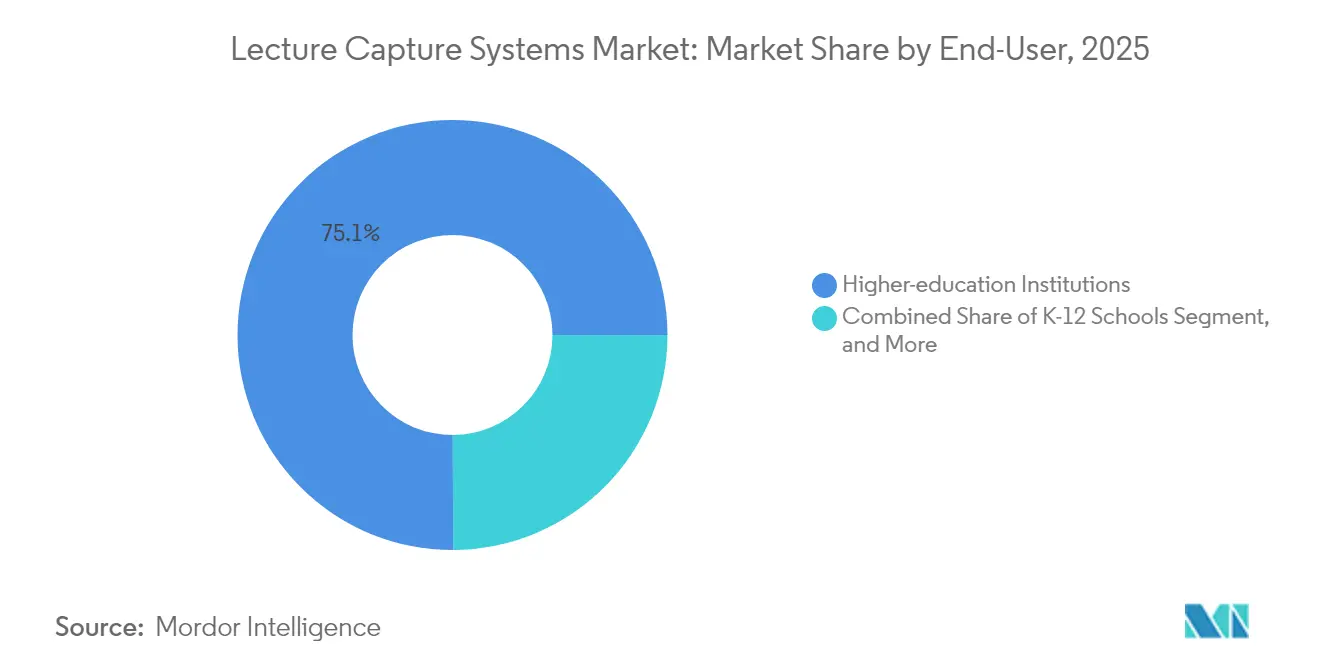
- Por usuário final, as instituições de ensino superior comandaram 75,05% da receita em 2025, e os compradores corporativos estão configurados para crescer a uma CAGR de 29,10% entre 2026 e 2031.
- Por tipo de serviço, os serviços profissionais representaram 46,20% da receita em 2025, enquanto os serviços de treinamento crescerão mais rapidamente a uma CAGR de 28,40% até 2031.
- Por geografia, a América do Norte representou 38,10% da receita em 2025, enquanto a Ásia-Pacífico crescerá mais rapidamente a uma CAGR de 28,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Sistemas de Captura de Aulas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por educação a distância e híbrida | +6.2% | Global, com concentração na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Iniciativas de aprendizagem digital lideradas pelo governo | +5.8% | Global, com ganhos iniciais na Coreia do Sul, Alemanha, Japão e EUA | Curto prazo (≤ 2 anos) |
| Gastos corporativos com capacitação e treinamento de conformidade | +7.1% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção de análises de microcredenciais baseadas em IA | +4.3% | América do Norte e UE, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento da microaprendizagem e do vídeo de formato curto | +3.9% | Global, mercados mobile-first na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Integração de plataformas de talentos com LMS desbloqueando ROI | +4.6% | Global, com concentração empresarial na América do Norte | Curto prazo (≤ 2 |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Educação a Distância e Híbrida
A maioria dos diretores de aprendizagem online relata a preferência contínua dos estudantes por percursos de aprendizagem flexíveis, e 52% dos programas online geram receita líquida, acima dos 47% em 2020. Os alunos agora esperam vídeo de qualidade de estúdio, transcrições interativas e reprodução otimizada para dispositivos móveis como requisitos mínimos. Os fornecedores respondem integrando legendagem automática multilíngue baseada no OpenAI Whisper e APIs de análise de sentimentos que sinalizam desengajamento.[1]Panopto Inc., "Panopto Adquire a Elai para Expandir as Capacidades de Criação de Vídeo Impulsionadas por IA," panopto.com Os modelos híbridos, portanto, geram um fluxo de receita distinto que exige fluxos de trabalho especializados de produção de conteúdo. As instituições que ignoram os limites de qualidade correm o risco de erosão das matrículas para concorrentes que oferecem instrução de forma assíncrona.
Iniciativas de Aprendizagem Digital Lideradas pelo Governo
A Lei de Equidade Digital dos EUA direciona USD 811 milhões para conectividade, o Pacto Digital 2.0 da Alemanha aloca EUR 2,5 bilhões e a Coreia do Sul destina USD 276 milhões para a digitalização de salas de aula.[2]Departamento de Comércio dos EUA, "Alocação de Financiamento da Lei de Equidade Digital," commerce.gov O Japão realiza projetos piloto de conteúdo de IA generativa em 52 escolas, indicando uma mudança do provisionamento de dispositivos para a instrução baseada em algoritmos.[3]Ministério da Educação, Cultura, Esporte, Ciência e Tecnologia do Japão, "Programa Piloto de IA Generativa," mext.go.jp Os subsídios reduzem o risco de adoção, mas introduzem mandatos de conformidade específicos por região, como FERPA ou GDPR, obrigando os fornecedores a manter SKUs localizadas. Essa fragmentação aumenta os custos de desenvolvimento, mas expande a demanda endereçável.
Gastos Corporativos com Capacitação e Treinamento de Conformidade
As grandes empresas intensificam seus investimentos em aprendizagem digital para mitigar a exposição regulatória. A Accenture registrou 13 milhões de horas de treinamento no terceiro trimestre do ano fiscal de 2024 como parte de sua iniciativa de desenvolvimento de força de trabalho de USD 1 bilhão. As organizações que não documentam certificações arriscam penalidades de vários milhões de dólares, uma realidade sublinhada pelas recentes ações de fiscalização da FTC. As necessidades de conformidade, portanto, ancoram assinaturas recorrentes mesmo durante congelamentos de orçamento. As plataformas que se integram com Workday ou SAP SuccessFactors ganham preferência porque automatizam os gatilhos de recertificação quando os módulos gravados expiram.
Adoção de Análises de Microcredenciais Baseadas em IA
A maioria das equipes de aprendizagem acadêmica e corporativa agora implanta ou realiza projetos piloto de ferramentas de IA que transformam transcrições de vídeo em mapas de competências. A aquisição da Elai pela Panopto em outubro de 2024 incorpora geração de texto para vídeo, permitindo que os instrutores atualizem o conteúdo sem regravar material. As microcredenciais demandam métricas de engajamento verificáveis, mas algoritmos opacos correm o risco de supervalorizar o tempo de tela. As instituições, portanto, examinam minuciosamente a transparência dos fornecedores em relação à precisão do modelo e à mitigação de vieses.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos de privacidade de dados e conformidade | -3.8% | Global, com pressão aguda na UE e na Califórnia | Curto prazo (≤ 2 anos) |
| Altos custos iniciais de hardware e integração | -4.2% | Global, com concentração em mercados K-12 com orçamento restrito e mercados emergentes | Médio prazo (2-4 anos) |
| Resistência do corpo docente à fiscalização de desempenho | -2.7% | América do Norte e Europa, instituições com forte presença sindical | Médio prazo (2-4 anos) |
| Padrões de AV fragmentados e lacunas de interoperabilidade | -3.1% | Global, com infraestrutura legada na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Obstáculos de Privacidade de Dados e Conformidade
A FTC aplicou uma multa de USD 91,5 milhões contra a Universidade de Phoenix em 2024 e de USD 5,8 milhões contra a Chegg em 2022, demonstrando apetite por fiscalização rigorosa. A maioria das instituições de ensino superior sofreu violações em 2024, incorrendo em custos médios de USD 3,86 milhões. A Lei de IA da UE restringe a vigilância biométrica, obrigando os fornecedores a desativar o reconhecimento facial. Essas pressões prolongam os ciclos de aquisição e inclinam a preferência para fornecedores que oferecem cláusulas de indenização.
Altos Custos Iniciais de Hardware e Integração
Os dispositivos dedicados de captura de aulas variam de USD 5.000 a USD 50.000 por sala, enquanto a integração frequentemente consome até 30% dos orçamentos de implantação. A fadiga de assinaturas também se avizinha, à medida que as instituições alocam uma parcela crescente dos orçamentos de aprendizagem para software, impulsionando a consolidação em direção a fornecedores multifuncionais. Embora a entrega via nuvem reduza o capex, os requisitos de residência de dados forçam alguns campi a manter infraestruturas on-premise dispendiosas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Crescimento Centrado em Software Supera o Hardware
Em 2025, o software dominou o mercado de sistemas de captura de aulas, detendo uma participação de 65,12%. Enquanto isso, a entrega via nuvem está projetada para crescer a uma CAGR robusta de 28,67%, continuando até 2031. Essa trajetória reflete as instituições priorizando suítes de gerenciamento de vídeo nativas de nuvem que incluem legendagem por IA e análises de engajamento. O hardware contribuiu com os restantes USD 4,76 bilhões e enfrenta pressão da comoditização, à medida que webcams baratas e dispositivos móveis satisfazem as necessidades de captura de nível básico. As ofertas orientadas por software entregam margens brutas de 70% a 80%, sustentando o reinvestimento agressivo em P&D, enquanto o hardware apresenta margens mais estreitas, limitadas pela volatilidade da cadeia de suprimentos. Os fornecedores, portanto, defendem roteiros "software em primeiro lugar" que transferem a codificação e o armazenamento para a nuvem, ancorando fluxos de receita recorrentes que sustentam avaliações mais altas.
A demanda moderada por hardware persiste em auditórios de aulas principais, onde a comutação de múltiplas câmeras, áudio balanceado e gravação redundante permanecem essenciais. O codificador em rack Pearl Nexus da Epiphan, certificado com a Panopto em janeiro de 2024, ilustra a mudança do hardware em direção a instalações empresariais de alta densidade. No entanto, os ganhos rápidos do software confirmam que as instituições valorizam a agilidade em detrimento da propriedade de dispositivos, reforçando o prêmio do software no mercado de sistemas de captura de aulas.


Por Modelo de Implantação: Expansão da Nuvem Diante de Restrições de Residência
As implantações on-premise representaram 53,85% da receita de 2025, mas agora crescem em dígitos simples. As plataformas hospedadas na nuvem estão projetadas para crescer a uma CAGR de 28,95% até 2031, impulsionadas por escalabilidade elástica, custos de manutenção mais baixos e integrações estreitas com LMS que reduzem a carga de trabalho de TI. Instituições com matrículas imprevisíveis, especialmente durante períodos de picos de MOOC ou educação executiva, aproveitam a precificação baseada em uso para evitar gastos excessivos de capital. No entanto, o GDPR e a Lei de Proteção de Informações Pessoais da China exigem centros de dados localizados, o que atrasa a migração total. Os modelos híbridos que combinam captura on-premise com arquivamento em nuvem ganharam, portanto, preferência, ajudando os campi a cumprir os mandatos de residência enquanto aproveitam os serviços de IA baseados em nuvem para transcrição e análises.
À medida que os fornecedores reforçam as arquiteturas de confiança zero e obtêm certificações SOC 2 Tipo II, a apreensão em relação à nuvem diminui gradualmente. Ainda assim, os compromissos sensíveis à latência, como a votação ao vivo, preservam um nicho on-premise. O equilíbrio entre custo, conformidade e experiência do usuário ditará as escolhas de implantação à medida que o mercado de sistemas de captura de aulas amadurece.
Por Usuário Final: O Segmento Corporativo Acelera
As instituições de ensino superior mantiveram uma participação dominante em 2025; no entanto, a adoção empresarial é o segmento de crescimento mais rápido, com uma CAGR prevista de 29,10%. As corporações substituem arquivos fragmentados de webinars por hubs de vídeo centralizados que se integram com suítes de capital humano, automatizando assim as renovações de conformidade.
A escala da Accenture — 13 milhões de horas de treinamento registradas em um trimestre — sinaliza a magnitude da demanda empresarial. Os distritos K-12 aproveitaram USD 811 milhões em fundos da Lei de Equidade Digital para equipar salas de aula com soluções de nível básico, mas os orçamentos operacionais restritos moderam o crescimento. As agências governamentais permanecem cautelosas, insistindo em certificações FedRAMP ou equivalentes de segurança antes de migrar conteúdo sensível para repositórios hospedados na nuvem.
Por Tipo de Serviço: Os Serviços de Treinamento Ganham Impulso
Os serviços profissionais lideraram a receita de serviços em 2025, à medida que as instituições contrataram consultorias para mapeamento de fluxo de trabalho e integração de API. No entanto, os serviços de treinamento registrarão a maior CAGR em 28,40% até 2031, porque a aceitação do corpo docente é fundamental.
As plataformas agora incluem workshops para instrutores e emblemas de microcredenciais que incentivam a adoção pedagógica. O processo de integração multissemestral da YuJa para o Sistema Universitário de Montana melhorou a utilização em menos de seis meses. Esses programas convertem professores hesitantes em defensores, garantindo que os investimentos em sistemas de captura de aulas gerem resultados mensuráveis de engajamento dos estudantes.
Análise Geográfica
A América do Norte representou 38,10% da receita em 2025, apoiada por USD 811 milhões da Lei de Equidade Digital dos EUA e pelo investimento CanCode de CAD 39,2 milhões do Canadá. A demanda contínua por aprendizagem híbrida sustenta as renovações de licenças; no entanto, muitas instituições entram agora em ciclos de atualização em vez de expansão. As restrições orçamentárias — 61% das organizações relataram alocações de Aprendizagem e Desenvolvimento estagnadas ou em declínio — limitam as oportunidades de upsell. Enquanto isso, o reforço da fiscalização da privacidade de dados após o acordo com a Universidade de Phoenix obriga os fornecedores a incorporar controles alinhados ao FERPA no núcleo das arquiteturas de produtos.
A região Ásia-Pacífico está projetada para crescer a uma CAGR de 28,60%, a mais rápida do mundo. A iniciativa de digitalização de salas de aula de USD 276 milhões da Coreia do Sul, os projetos piloto de IA generativa do Japão e a Política Nacional de Educação 2020 da Índia impulsionam coletivamente o volume. Os desafios de localização são abundantes: a China exige hospedagem de dados em território nacional sob seu estatuto de informações pessoais, enquanto o Japão favorece zonas de nuvem doméstica licenciada. Os fornecedores devem, portanto, disponibilizar instâncias específicas por região e pacotes de idiomas para capturar participação, aumentando a complexidade operacional no mercado de sistemas de captura de aulas.
A Europa demonstra impulso constante com base no Pacto Digital 2.0 de EUR 2,5 bilhões da Alemanha e no financiamento da Europa Digital da UE. No entanto, os rigorosos requisitos do GDPR suprimem a rápida migração para a nuvem. A Lei de IA da UE proíbe certas funções biométricas em salas de aula, forçando reversões de funcionalidades que retardam a implantação. As regiões emergentes, incluindo a América do Sul e o Oriente Médio, ganham tração por meio de subsídios de educação digital financiados pelo Banco Mundial, embora a inconsistência da banda larga e da confiabilidade de energia sustente a preferência pelo fluxo de trabalho de download antecipado.

Panorama regulatório
A aquisição de sistemas de captura de aulas e o design de produtos são moldados por regras de acessibilidade, privacidade e direitos autorais nas principais regiões. Nos Estados Unidos, o Departamento de Justiça emitiu uma regra final em março de 2024, sob o ADA Título II, exigindo que entidades governamentais estaduais e locais, incluindo instituições educacionais públicas, tornem o conteúdo web e aplicativos móveis acessíveis conforme WCAG 2.1 Nível AA, elevando o padrão de legendagem, transcrições e disponibilidade de audiodescrição de uma escolha de recurso para uma exigência de conformidade. Junto a isso, proteções de dados de estudantes como FERPA, o GDPR da UE e a Lei de Proteção de Informações Pessoais da China afetam modelos de hospedagem, controles de retenção e obrigações de resposta a incidentes, o que reforça a demanda por controles de acesso auditáveis, criptografia e opções de residência de dados.
A Europa adiciona restrições de uso de conteúdo e de IA que influenciam como os materiais gravados são criados, armazenados e reutilizados no ensino. A Diretiva de Direitos Autorais no Mercado Único Digital da UE (Diretiva (UE) 2019/790) inclui uma exceção obrigatória de ensino digital condicionada ao uso dentro de um ambiente digital seguro, o que leva as plataformas a fortalecer a autenticação, a gestão de direitos e os fluxos de trabalho de compartilhamento controlado para gravações de aulas. Os padrões também estão se tornando mais rigorosos em torno da entrega de mídia inclusiva: a ISO/IEC 20071-20:2025 estabelece requisitos para o desenvolvimento de conteúdo audiovisual acessível (incluindo temporização, localização e componentes de acessibilidade), fornecendo às instituições e fornecedores globais uma referência comum ao alinhar fluxos de trabalho de captura de aulas com políticas focadas em acessibilidade.
Análise da cadeia de valor
A cadeia de valor dos sistemas de captura de aulas abrange hardware de captura, plataformas de software, infraestrutura em nuvem e serviços de integração para campi e empresas. As entradas a montante incluem câmeras, microfones, dispositivos de captura e componentes de codec e sensores, com peças especializadas de codificador e ópticas normalmente obtidas por meio de cadeias de suprimento de semicondutores e imagem do Leste Asiático. Os agentes intermediários combinam captura em sala (codificadores, câmeras PTZ, sistemas DSP e de controle) com software de gestão de vídeo que lida com agendamento, ingestão, indexação, armazenamento, busca e ferramentas de acessibilidade. Esses recursos são cada vez mais entregues como serviços em nuvem, mas as implantações ainda tendem para arquiteturas híbridas para atender a requisitos de residência e segurança.
A criação de valor a jusante concentra-se na interoperabilidade e na execução da implantação. Grandes sistemas de ensino superior e empresas são normalmente atendidos por vendas diretas e engenharia de soluções, enquanto instituições de nível intermediário dependem de integradores de AV e revendedores de valor agregado para construção de salas, programação de sistemas de controle e conectividade com LMS/SIS. Os fornecedores de plataformas estão cada vez mais fazendo parcerias com fornecedores de hardware para reduzir riscos de implantação e ampliar a base instalada, como refletido na parceria da Echo360 com a Epiphan Video para integrar o EchoVideo aos dispositivos de captura Pearl, e no co-desenvolvimento entre Panopto e Epiphan da câmera PTZ EC20 certificada pela Panopto. Serviços profissionais e de treinamento também permanecem importantes para a adoção, já que as implantações de captura de aulas frequentemente exigem mapeamento de fluxo de trabalho, integração de identidade e LMS, e capacitação docente para transformar instalações em nível de sala em operações de conteúdo repetíveis.
Panorama Competitivo
O mercado de sistemas de captura de aulas permanece moderadamente fragmentado, com os cinco principais fornecedores detendo coletivamente a maior parte da participação. Panopto, YuJa, Echo360 e os ativos Mediasite da Enghouse lideram entre os especialistas em software, enquanto Zoom, Microsoft Teams e Cisco Webex oferecem recursos de gravação integrados que competem com os preços autônomos. A Panopto aprimorou suas capacidades de IA por meio da aquisição da Elai em outubro de 2024 e obteve certificações para o hardware NewTek CaptureCast e Q-SYS para facilitar implantações multissala perfeitas. A compra da Mediasite pela Enghouse em fevereiro de 2024 eliminou um concorrente em dificuldades, mas os atrasos na integração adiaram as atualizações do roteiro de funcionalidades. A queda na avaliação da Kaltura de USD 10 para USD 1,78 ilustra os desafios de crescimento de receita quando os custos de armazenamento de conteúdo crescem mais rápido do que a expansão de assinaturas.
A interoperabilidade com LMS e as garantias de governança de dados agora superam a fidelidade de vídeo como diferenciais. Os fornecedores correm para entregar conectores plug-and-play para Canvas, Google Classroom e Schoology, enquanto publicam bibliotecas de API para Workday e Oracle. Os guias de estudo gerados automaticamente pelo AccessNotes.AI da YuJa, que impulsionam as métricas de tempo em tarefa, e o suporte ao codec AV1 da Epiphan para implantações com largura de banda limitada abordam pontos de dor de nicho. Oportunidades não atendidas persistem na personalização de microaprendizagem e na sincronização móvel offline, especialmente em mercados emergentes.
Líderes do Setor de Sistemas de Captura de Aulas
Panopto Inc.
YuJa Corporation
TechSmith Corporation
Echo360 Inc.
Cisco Systems Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A governança de acessibilidade é uma área-chave de espaço em branco, avançando além da legendagem básica em direção a fluxos de trabalho de monitoramento e remediação em toda a instituição. A regra de acessibilidade web e móvel do DOJ dos EUA sob o ADA Título II (março de 2024) e a ISO/IEC 20071-20:2025 sobre conteúdo audiovisual acessível aumentam a demanda por plataformas que identifiquem lacunas de conformidade em escala e simplifiquem correções em grandes bibliotecas de vídeo. Atualizações de produtos em 2026 indicam que os fornecedores estão incorporando essa supervisão em suas ofertas, incluindo o lançamento do Mediasite 8.51 da Enghouse Videos em abril de 2026, com um Painel de Acessibilidade para identificar lacunas de conteúdo que afetam políticas alinhadas ao WCAG, e as atualizações de implantação da Echo360 em abril de 2026, que incluem integrações que suportam serviços de audiodescrição.
Hardware de sala padronizado e certificado, estreitamente vinculado a ecossistemas de software, é outra área de oportunidade, especialmente onde as instituições impõem padrões de design de AV e buscam interoperabilidade plug-and-play entre auditórios, salas de aprendizagem ativa e espaços de treinamento corporativo. Os padrões de AV universitários geralmente indicam requisitos de controle e proteção de conteúdo (como controle VISCA e conformidade com HDCP), além de captura confiável em 1080p ou superior, o que leva os fornecedores a catálogos de dispositivos certificados e comissionamento previsível. O lançamento em maio de 2026 do EC20 da Panopto e Epiphan Video, posicionado como um gravador remoto Panopto com rastreamento automático por IA e captura 4K, mostra como o mercado está empacotando hardware mais integração de plataforma para reduzir o atrito de instalação e aumentar a utilização. À medida que o treinamento de conformidade corporativa e as aquisições do setor público expandem os segmentos de compradores, as parcerias de distribuição que simplificam a contratação também criam espaço para que os fornecedores de captura de aulas combinem gestão segura de vídeo, ferramentas de acessibilidade e captura de sala em uma única arquitetura suportável.
Desenvolvimentos recentes do setor
- Maio de 2026: Panopto e Epiphan Video lançaram a EC20, uma câmera PTZ 4K certificada pela Panopto, posicionada como um gravador remoto com modos de rastreamento automático alimentados por IA para captura automatizada de aulas. O lançamento fortalece o acoplamento entre hardware e software necessário para construções de salas padronizadas e reduz o risco de integração para instituições que migram de pilhas de AV sob medida para ecossistemas de dispositivos certificados.
- Março de 2026: a Echo360 firmou parceria com a Epiphan Video para integrar a plataforma EchoVideo com os dispositivos de captura Epiphan Pearl. A medida amplia as opções de interoperabilidade para campi e empresas que desejam preservar o hardware de sala existente enquanto consolidam gravações em uma única plataforma de aprendizagem em vídeo.
- Outubro de 2024: a Panopto adquiriu a Elai para expandir as capacidades de criação de vídeo alimentadas por IA dentro de sua plataforma de vídeo. A aquisição ampliou o roteiro da Panopto além da captura e gestão, avançando para fluxos de trabalho de atualização de conteúdo mais rápidos, apoiando casos de uso de microaprendizagem e treinamento orientado por análises sem exigir novas gravações completas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Escopo do Mercado
Para este estudo, o mercado de sistemas de captura de aulas abrange soluções usadas para gravar sessões de instrução ou treinamento ao vivo, e então armazenar, gerenciar e entregar o conteúdo para visualização posterior, incluindo as plataformas e serviços relacionados vendidos para esses fluxos de trabalho.
Exclusões de escopo: excluímos ferramentas gerais de videoconferência e hospedagem de vídeo genérica quando não são adquiridas ou configuradas para casos de uso de captura de aulas.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Por Modelo de Implantação
- On-Premise
- Nuvem
- Por Usuário Final
- Instituições de Ensino Superior
- Escolas K-12
- Corporações e Empresas
- Órgãos Governamentais e Agências Públicas
- Por Tipo de Serviço
- Serviços Profissionais
- Integração e Manutenção
- Serviços de Treinamento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- México
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual básica sobre a digitalização da educação e do treinamento, a penetração de dispositivos e os gastos de TI em campus. Utilizamos principalmente fontes públicas, como o Departamento de Educação dos EUA, o National Center for Education Statistics, a UNESCO, os indicadores educacionais da OCDE, e padrões e diretrizes publicados por órgãos como o NIST para linhas de base de segurança que frequentemente moldam as aquisições.
Para traduzir esses sinais em dados de mercado, também analisamos registros de empresas, apresentações a investidores, documentação de produtos, cobertura de imprensa de veículos respeitados e portais de compras públicas, quando disponíveis. Em alguns casos, referenciamos assinaturas pagas para dados financeiros e inteligência empresarial, pesquisas de patentes e licitações globais para entender ciclos de compra e direção de recursos. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras fontes foram verificadas para coleta de dados, checagem cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar faixas de preços, o mix de implantação e o que está realmente incluído em um negócio típico de captura de aulas (kits de hardware, licenças de software e suporte). Conversamos com partes interessadas do ensino superior, ensino fundamental e médio (K-12) e treinamento corporativo, e também incluímos integradores de sistemas e parceiros de canal para validar padrões de adoção regional em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 46% |
| Nível médio: 56% | Líderes funcionais/de unidade: 34% | EMEA: 36% |
| Players menores: 18% | Gerentes: 54% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma combinação de verificações top-down e bottom-up para que o total final permaneça realista. No lado top-down, os sinais de digitalização da educação e do treinamento foram convertidos em um conjunto endereçável de instalação e atualização, rastreando quantas salas e programas provavelmente adotarão a gravação, e então aplicando ciclos de adoção e substituição por tipo de instituição. Os totais foram então corroborados com aproximações seletivas bottom-up, usando faixas amostradas de preço médio de venda por implantação, conteúdos típicos de pacotes e feedback de canais sobre volumes anuais para ajustar qualquer superdimensionamento ou subdimensionamento.
Algumas entradas que importaram neste mercado incluem o mix de implantações no local versus em nuvem, o número médio de salas habilitadas para captura por campus ou site, padrões de assinatura versus licença perpétua, ciclos de renovação de hardware de captura, taxas de adesão a serviços de integração e manutenção, e a parcela de uso que se desloca para legendagem automatizada e análises. Para as previsões, utilizamos análise de cenários apoiada por opiniões de especialistas, pois a adoção pode mudar rapidamente com base em políticas de aprendizagem híbrida, requisitos de segurança e cronogramas orçamentários. Onde havia lacunas nas verificações bottom-up, preenchemo-las usando faixas conservadoras e depois reverificamos o resultado em relação aos sinais de aquisição e ao mix de implantação observado compartilhado pelos entrevistados.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas passagens de verificações para que os valores atípicos não influenciem discretamente o resultado. Comparamos o resultado do modelo com sinais independentes, como a direção dos gastos com TI educacional, benchmarks de adoção de nuvem e o ritmo das atualizações de tecnologia em sala de aula, e então revisamos quaisquer grandes variações por região e usuário final antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram as expectativas de demanda ou preço. Antes da entrega, uma revisão final do analista é concluída para que os números e as premissas de mercado reflitam as informações mais recentes disponíveis.
Tamanho do Mercado de Sistemas de Captura de Aulas da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de captura de aulas podem variar bastante, mesmo quando o mesmo termo é usado. As diferenças geralmente vêm do que é contado como um sistema de captura de aulas em comparação com uma pilha mais ampla de vídeo ou ferramentas de aprendizagem, e de como preços e contratos plurianuais são tratados.
A tabela mostra um valor de 2026 mais alto do que alguns números de 2024 a 2025, e no modelo da Mordor Intelligence, o total inclui software, hardware e serviços relacionados no ensino superior, K-12, corporativo e agências públicas, excluindo plataformas de vídeo genéricas que não são compradas para fluxos de trabalho de captura de aulas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,44 bilhões de USD (2026) | |
| Consultoria Global A | 11,30 bilhões de USD (2024) | Utiliza um ano-base mais antigo e uma visão de usuário final mais restrita, que agrupa a demanda principalmente entre compradores educacionais e corporativos, o que pode subestimar a adoção por agências públicas e expansões contratuais posteriores. |
| Editora do Setor B | 11,16 bilhões de USD (2025) | Baseia-se mais na cobertura de dispositivos de captura e software principal, com tratamento menos explícito da receita de serviços e do avanço de assinaturas em nuvem de longo prazo, o que pode reduzir os totais no curto prazo. |
Em conjunto, a diferença reflete principalmente o momento e quais fluxos de receita estão incluídos no valor de negócio contabilizado. Ao manter o escopo vinculado a fluxos de trabalho específicos de captura de aulas e, em seguida, verificar os totais em relação ao mix de implantação, faixas de preço e padrões de adesão a serviços, podemos apresentar uma visão de mercado fácil de rastrear e repetir quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que o mercado de sistemas de captura de aulas cresça até 2031?
O mercado está projetado para expandir a uma CAGR de 27,77%, crescendo de USD 13,65 bilhões em 2025 para USD 59,39 bilhões até 2031.
Qual componente representa a maior participação de receita hoje?
As plataformas de software respondem por 65,12% da receita de 2025, confirmando a mudança do hardware para soluções nativas de nuvem.
Por que as empresas estão adotando plataformas de captura de aulas?
As corporações precisam de registros verificáveis do treinamento de conformidade e preferem sistemas que se integrem com suítes de RH para automatizar os cronogramas de recertificação.
Qual é a maior oportunidade de crescimento geográfico?
A Ásia-Pacífico está prevista para registrar uma CAGR de 28,60% até 2031, impulsionada por programas de digitalização governamentais na Coreia do Sul, Japão e Índia.
Quais estruturas regulatórias mais afetam o design dos produtos?
O FERPA nos EUA, o GDPR na Europa e a Lei de Proteção de Informações Pessoais da China moldam os roteiros de hospedagem de dados, privacidade e funcionalidades de IA.
Página atualizada pela última vez em:



