
Tamanho e Participação do Mercado de Gestão de Instalações no Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 88.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 167.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.53 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações no Oriente Médio por Mordor Intelligence
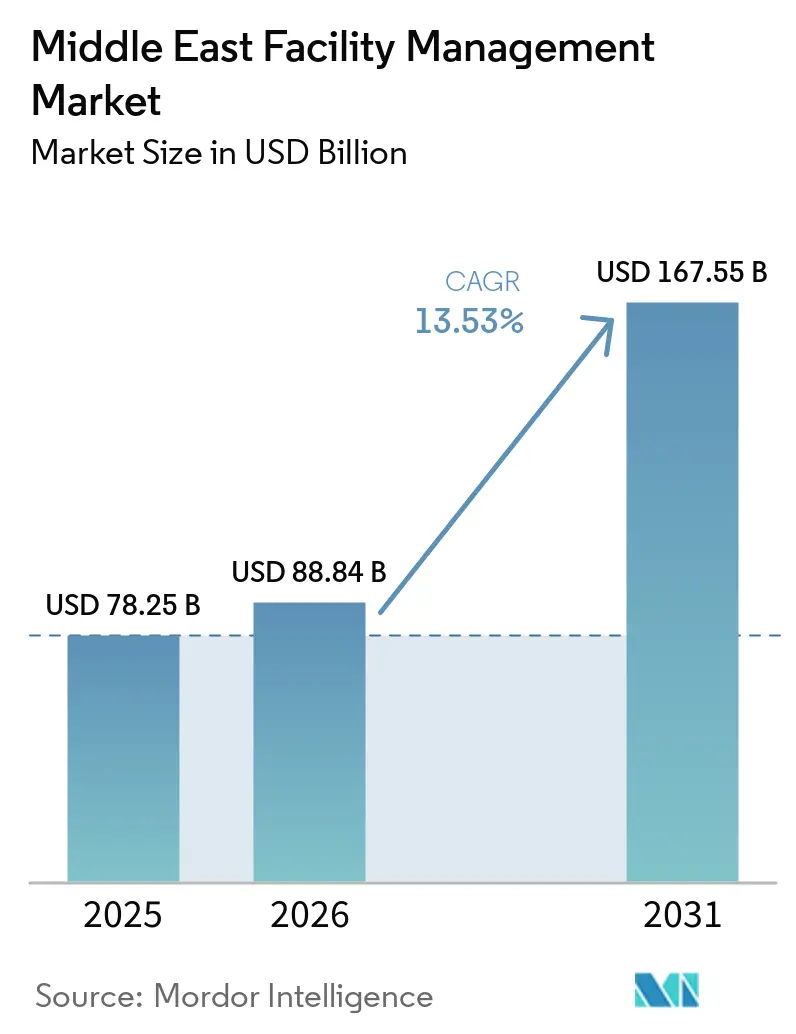
O tamanho do mercado de gestão de instalações do Oriente Médio está projetado para se expandir de 78,25 bilhões de USD em 2025 e 88,84 bilhões de USD em 2026 para 167,55 bilhões de USD até 2031, registrando um CAGR de 13,53% entre 2026 e 2031. O mercado de gestão de instalações do Oriente Médio está superando o crescimento global, transitando da construção para operações de longo prazo em setores como comercial, hotelaria, saúde e ativos públicos. A diversificação econômica no Golfo está impulsionando essa demanda, pois novos ativos em imóveis, transporte, serviços públicos e turismo agora exigem manutenção estruturada e gestão do ciclo de vida após a entrega. Incorporadores e entidades públicas estão cada vez mais favorecendo modelos terceirizados e integrados, buscando menos fornecedores, maior responsabilização e desempenho mensurável em seus portfólios de ativos. A conformidade com critérios ESG é agora parte integrante do design dos contratos, com proprietários monitorando de perto as emissões, o consumo de energia e o desempenho dos edifícios em consonância com as regulamentações emergentes. Apesar de desafios como licitações orientadas por preço, escassez de mão de obra e riscos de cibersegurança em edifícios conectados, o mercado prospera com um robusto pipeline de ativos recém-operacionais e um apetite crescente por serviços habilitados por tecnologia.
Principais Conclusões do Relatório
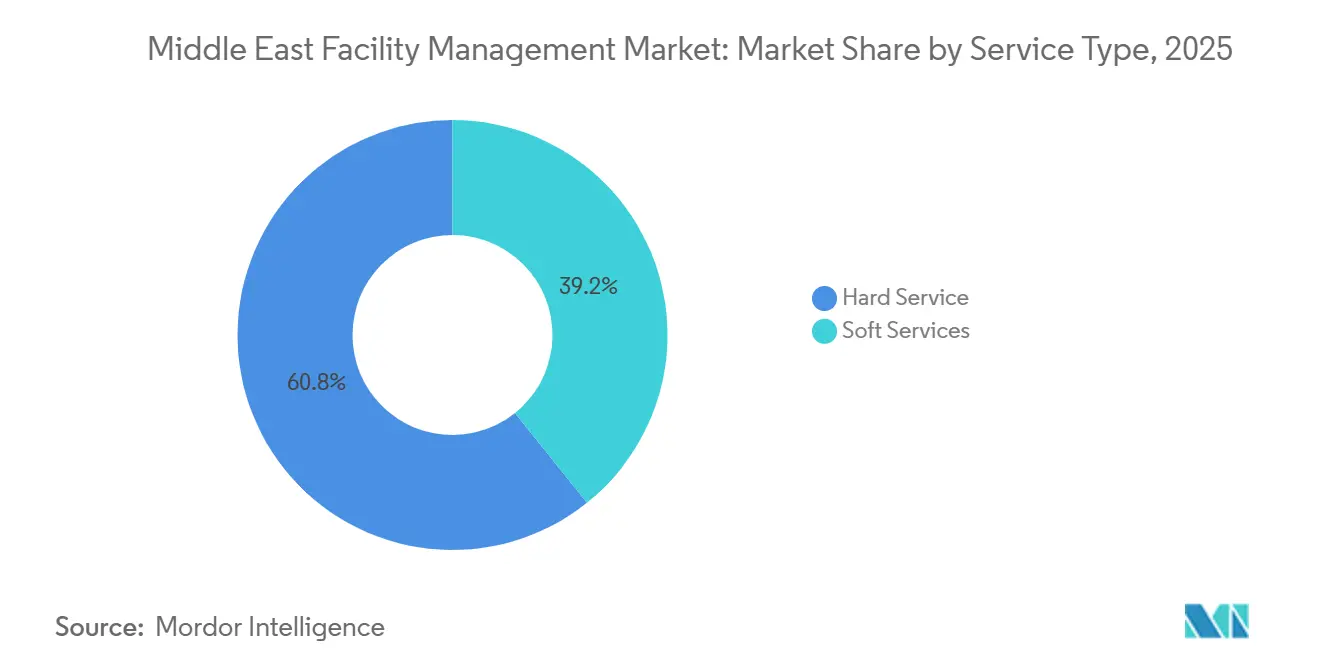
- Por tipo de serviço, os serviços técnicos (hard services) detinham 60,76% da participação no tamanho do mercado de gestão de instalações do Oriente Médio em 2025, enquanto os serviços de suporte (soft services) têm previsão de expansão a um CAGR de 14,76% até 2031.
- Por tipo de oferta, a entrega terceirizada detinha 68,65% da participação no tamanho do mercado de gestão de instalações do Oriente Médio em 2025, enquanto a gestão integrada de instalações tem previsão de crescer a um CAGR de 14,98% até 2031.
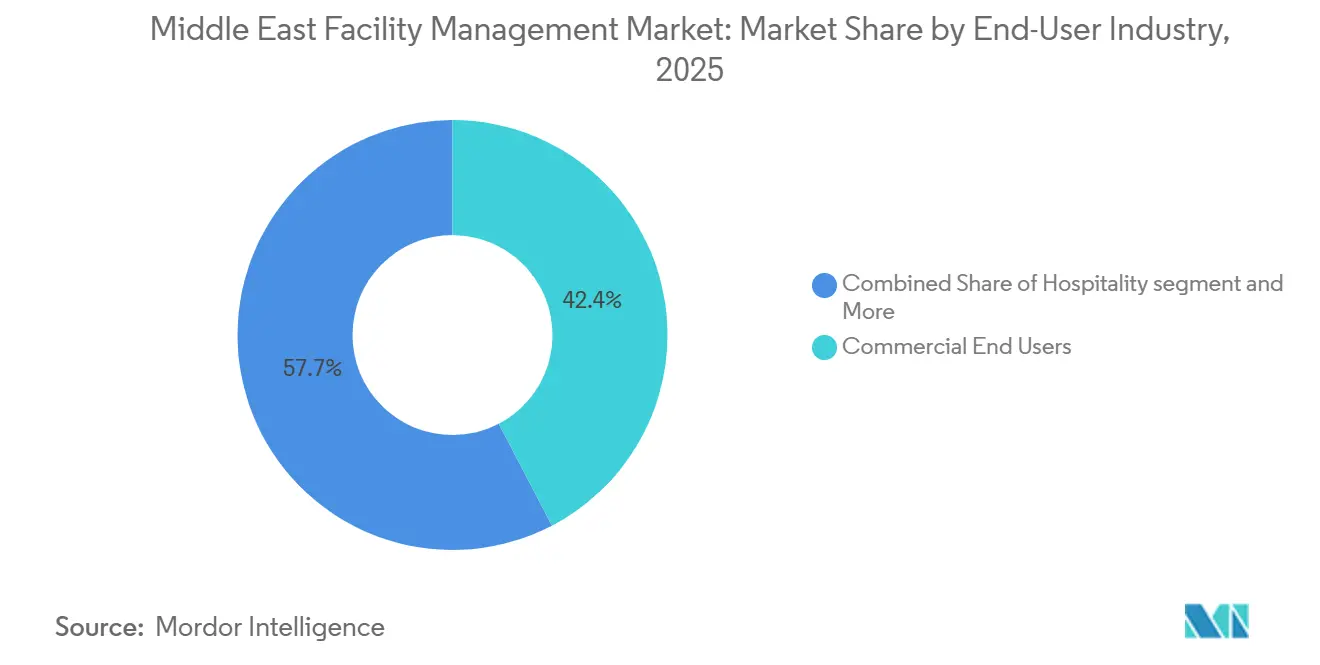
- Por setor de usuário final, os ativos comerciais responderam por 42,35% da participação no tamanho do mercado de gestão de instalações do Oriente Médio em 2025, enquanto o segmento industrial e de processos está projetado para avançar a um CAGR de 16,85% até 2031.
- Por geografia, a Arábia Saudita detinha 38,00% da participação no mercado de gestão de instalações do Oriente Médio em 2025, enquanto o Bahrein tem previsão de registrar o CAGR mais rápido, de 17,01%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Visão 2030 e Entregas de Ativos de Gigaprojetos | +4.2% | Principalmente Arábia Saudita, com transbordamento para os Emirados Árabes Unidos e Bahrein | Curto prazo (≤ 2 anos) |
| Transição para Contratos Integrados e Baseados em Resultados na Terceirização | +2.8% | Em todo o CCG, liderado pela Arábia Saudita e pelos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Adoção de Edifícios Inteligentes, CAFM e Manutenção Preditiva | +2.1% | Núcleo dos Emirados Árabes Unidos, com transbordamento para a Arábia Saudita e o Bahrein | Médio prazo (2-4 anos) |
| Demanda por Eficiência Energética e Conformidade com Edifícios Verdes | +1.5% | Emirados Árabes Unidos e Arábia Saudita como primários, CCG mais amplo como secundário | Longo prazo (≥ 4 anos) |
| Demanda por Gestão de Instalações de Missão Crítica em Data Centers e Infraestrutura Digital | +1.2% | Emirados Árabes Unidos, especialmente Abu Dhabi e Dubai, e Arábia Saudita, especialmente Riade | Curto prazo (≤ 2 anos), Médio prazo (2-4 anos) |
| Necessidades de Transição Suave do Comissionamento para as Operações em Megaempreendimentos | +0.9% | Arábia Saudita, especialmente NEOM, Diriyah, Mar Vermelho e Qiddiya | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Visão 2030 e Entregas de Ativos de Gigaprojetos
A transição da Arábia Saudita da construção para a gestão operacional de ativos está remodelando o cenário de gestão de instalações do Oriente Médio, particularmente em seus ambiciosos gigaprojetos. Com um pipeline de projetos que ultrapassa 1 trilhão de USD, iniciativas como NEOM, Red Sea Global e o Aeroporto Internacional Rei Salman não são apenas marcos, mas catalisadores. Cada entrega amplifica a demanda por serviços que vão desde suporte de engenharia até supervisão do ciclo de vida.[1] Essa evolução sublinha uma mudança fundamental: o trabalho pós-ocupação agora se estende a contratos de serviço de longo prazo, alinhando-se ao ciclo de vida completo do ativo. Além disso, à medida que as entregas ocorrem, as expectativas dos desenvolvedores evoluem. Há uma mudança pronunciada em direção a parceiros habilidosos no gerenciamento de dados, garantia de disponibilidade e cumprimento de metas de desempenho. O NEOM, por exemplo, enfatiza requisitos avançados, como integração de gêmeo digital e troca contínua de dados, estabelecendo um alto padrão para fornecedores que carecem de capacidades digitais robustas. Consequentemente, à medida que esses projetos evoluem, provedores maiores e com domínio tecnológico estão posicionados para dominar o cenário de gestão de instalações do Oriente Médio, colhendo os frutos de seu posicionamento estratégico.
Transição para Contratos Integrados e Baseados em Resultados na Terceirização
No Oriente Médio, o mercado de gestão de instalações está testemunhando uma mudança notável. Tradicionalmente, os contratos eram frequentemente fragmentados, com foco em serviços únicos. No entanto, há uma tendência clara em direção a soluções terceirizadas e integradas. Em 2025, 68,65% significativos da receita do mercado foram gerados por entregas terceirizadas, destacando seu domínio, especialmente para grandes ativos na região. O que está evoluindo é o formato desses contratos. Os proprietários agora favorecem um único provedor capaz de gerenciar tudo, desde serviços técnicos e de suporte até necessidades de sustentabilidade e obrigações de relatórios. Essa tendência é particularmente pronunciada em megaprojetos e contratações vinculadas ao governo. Aqui, as licitações estão cada vez mais enfatizando a integração de múltiplos serviços, soluções digitais e resultados tangíveis, indo além do simples fornecimento de mão de obra. Como resultado, os contratos não estão apenas crescendo em valor, mas também em duração. Há uma preferência marcada por provedores que possuem sistemas e governança estabelecidos. Mesmo com os clientes apertando os cintos nos custos, essa mudança está ampliando as oportunidades no cenário de gestão de instalações do Oriente Médio.
Adoção de Edifícios Inteligentes, CAFM e Manutenção Preditiva
Os proprietários de edifícios no Oriente Médio estão adotando cada vez mais operações digitais na gestão de instalações, transitando da manutenção reativa para modelos de serviço preditivos. No Distrito Financeiro Rei Abdullah, a detecção e o diagnóstico de falhas baseados em inteligência artificial levaram a uma redução de 30% a 45% no tempo de inatividade não planejado, sublinhando os benefícios tangíveis das ferramentas digitais nas operações. A Imdaad integrou sua plataforma de Gestão de Instalações Assistida por Computador (CAFM) com o centro de comando do Sistema de Gestão Predial no Oracle Fusion Cloud, alcançando uma redução de 50% nos esforços manuais em seu portfólio. A implantação do CAFMTEK pela Farnek no Circuito de Yas Marina resultou em uma diminuição de 17% nos custos de mão de obra e uma queda de 30% nas despesas com serviços públicos, reforçando o argumento para modelos de serviço orientados por tecnologia em ativos de alto padrão. Esses avanços melhoram a disponibilidade, aumentam a produtividade da mão de obra e elevam a qualidade dos relatórios. À medida que os edifícios conectados ganham força e os contratos de serviço incorporam cada vez mais cláusulas de desempenho vinculadas à visibilidade de dados, o mercado de gestão de instalações do Oriente Médio está preparado para uma adoção digital mais ampla durante o período de previsão.
Demanda por Eficiência Energética e Conformidade com Edifícios Verdes
O desempenho energético e a conformidade com os padrões de construção sustentável estão a impulsionar uma procura crescente no mercado de gestão de instalações do Médio Oriente. Os edifícios, um contribuinte significativo para as emissões globais relacionadas com a energia, têm registado um aumento nos investimentos. A Agência Internacional de Energia destacou esta tendência, assinalando um investimento global de 380 mil milhões de USD em 2024, com foco na eficiência dos edifícios, eletrificação e energias renováveis, sublinhando o potencial deste setor de serviços em crescimento. Numa conquista notável, a Etihad ESCO, em Dubai, executou o primeiro contrato de desempenho de poupança de energia da cidade. Ao longo de seis anos, esta iniciativa não só poupou 35,2 GWh de eletricidade, como também conduziu a uma redução de quase 1.452 toneladas de dióxido de carbono. Entretanto, no Bahrein, a Autoridade de Eletricidade e Água alargou, em 2025, o seu programa Kafa'a. Abrangendo agora 20 edifícios governamentais e 14 privados, o programa tem como objetivo ambicioso: 308 GWh em poupanças de eletricidade e uma redução de quase 154.000 toneladas de emissões até 2040. Evidenciando a crescente importância das regulamentações, o Decreto-Lei Federal dos Emirados Árabes Unidos n.º 11 de 2024 obriga os operadores com emissões significativas a monitorizar, reportar e reduzir as emissões de gases com efeito de estufa. Como resultado, os contratos de gestão de instalações estão a evoluir. São cada vez mais encarados como instrumentos de conformidade, monitorização energética e avaliação de desempenho, indo além do seu papel tradicional de simples manutenção de rotina.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Licitações Orientadas por Preço e Compressão de Margens | -1.5% | Em todo o CCG, mais agudo nas licitações do setor público da Arábia Saudita | Curto prazo (≤ 2 anos), Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Qualificada e Pressões de Nacionalização | -1.3% | Arábia Saudita, Emirados Árabes Unidos e o CCG mais amplo | Médio prazo (2-4 anos), Longo prazo (≥ 4 anos) |
| Risco de Cibersegurança e Interoperabilidade de Sistemas em Edifícios Conectados | -0.8% | Emirados Árabes Unidos, Arábia Saudita e mercados com alta concentração de data centers | Médio prazo (2-4 anos), Longo prazo (≥ 4 anos) |
| Atrasos de Pagamento do Setor Público e Fricção em Contratações Multi-Agências | -0.6% | Arábia Saudita, Kuwait e mercados mais amplos do setor público em todo o CCG | Curto prazo (≤ 2 anos), Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Licitações Orientadas por Preço e Compressão de Margens
No mercado de gestão de instalações do Oriente Médio, os contratos do setor público e de grandes desenvolvedores frequentemente favorecem a proposta de menor preço, criando um desafio recorrente de precificação. Os provedores de médio porte enfrentam esse problema, pois equilibram custos de mão de obra, conformidade e tecnologia enquanto lidam com preços agressivos em linhas de serviço padronizadas. A consequência imediata é a redução das margens, mas a consequência mais ampla é a hesitação em investir em plataformas, automação e manutenção preditiva. Essa dinâmica resulta em um mercado dividido: operadores bem capitalizados perseguem contratos premium, enquanto empresas menores se veem ancoradas a tarefas intensivas em mão de obra, sufocando seu potencial de inovação. Além disso, a contratação orientada por preço complica a transição para modelos de serviço baseados em resultados, mesmo quando os benefícios das economias de ciclo de vida de longo prazo são evidentes. Sem uma mudança nos marcos de contratação em direção à priorização de qualidade, disponibilidade e métricas de desempenho, o mercado de gestão de instalações do Oriente Médio terá dificuldades para elevar seu valor.
Escassez de Mão de Obra Qualificada e Pressões de Nacionalização
O mercado de gestão de instalações do Oriente Médio também enfrenta pressão de mão de obra à medida que as regras de localização se expandem ao mesmo tempo em que a demanda técnica aumenta. A Arábia Saudita e os Emirados Árabes Unidos estão ambos impulsionando uma participação mais forte da força de trabalho nacional, o que eleva as expectativas de conformidade para os empregadores em funções de engenharia, técnicas e de suporte. Essa mudança é importante porque o setor ainda depende fortemente de mão de obra expatriada, especialmente em disciplinas de manutenção especializada de MEP, HVAC e outras. Substituir ou reequilibrar essa força de trabalho não é simples, pois o pipeline de treinamento para técnicos certificados e supervisores prontos para o campo ainda está se atualizando com a escala da nova demanda de ativos. Os provedores, portanto, enfrentam custos de pessoal mais elevados, condições de recrutamento mais rígidas e maior risco de execução de contratos em mandatos intensivos em mão de obra. Com o tempo, essa restrição favorecerá operadores com sistemas de treinamento mais robustos, maior profundidade de equipe e melhor capacidade de gerenciar o planejamento da força de trabalho em vários países.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços Técnicos Mantêm a Base de Receita Principal Enquanto os Serviços de Suporte Expandem RapidamenteEm 2025, os serviços técnicos responderam por 60,76% do mercado de gestão de instalações do Oriente Médio, sublinhando a base de ativos centrada em engenharia da região. Torres comerciais do Golfo, hospitais, aeroportos, hotéis, instalações industriais e empreendimentos de uso misto dependem fortemente de sistemas MEP, HVAC, segurança contra incêndio e suporte ao desempenho de ativos. Dado o clima da região, há uma demanda elevada em sistemas de resfriamento e mecânicos, levando a ciclos de manutenção mais frequentes e falhas mais custosas em comparação com climas mais amenos. A especificação de novos projetos incorpora cada vez mais dados de ativos, padrões de comissionamento e obrigações de monitoramento no modelo operacional mesmo antes da ocupação. Um exemplo claro dessa evolução é o requisito de gêmeo digital do NEOM, vinculando as responsabilidades de serviços técnicos à visibilidade de ativos em tempo real e à gestão de desempenho de longo prazo.
Os serviços de suporte estão emergindo como o segmento de crescimento mais rápido do mercado de gestão de instalações do Oriente Médio, com um CAGR projetado de 14,76% até 2031. Esse crescimento é impulsionado por um setor de hotelaria em expansão, terceirização em campi educacionais e governamentais, e uma demanda mais ampla por limpeza, segurança, catering e suporte ao ambiente de trabalho. Demonstrando a mudança do setor, a Farnek introduziu uma unidade de limpeza híbrida que combina equipes humanas com limpadores robóticos autônomos, alcançando uma cobertura de até 5.000 pés quadrados por hora. A iniciativa de sustentabilidade da Emrill, com 143 medidas de melhoria contínua em 2024, reduziu com sucesso as emissões em 640 tCO2e e conservou 2,25 milhões de litros de água, destacando a tendência de agrupar serviços de suporte com compromissos de desempenho ambiental, em vez de limitá-los a tarefas de rotina.[2]


Por Tipo de Oferta:
A Terceirização Lidera Enquanto a Gestão Integrada de Instalações Redefine o Valor dos ContratosEm 2025, o mercado de gestão de instalações do Oriente Médio viu 68,65% de suas operações migrarem para a entrega terceirizada. Isso marca uma mudança notável em relação ao modelo tradicional interno, favorecido pelos principais proprietários de ativos regionais. Os clientes estão cada vez mais terceirizando, não apenas por conveniência, mas para aproveitar a expertise técnica, simplificar a coordenação de fornecedores, manter padrões rigorosos de relatórios e expandir a cobertura de serviços, tudo sem o ônus de desenvolver essas capacidades internamente. Entre os diversos formatos de terceirização, a gestão integrada de instalações está liderando o grupo, com um CAGR projetado de 14,98% até 2031. Esse crescimento se deve principalmente à preferência dos proprietários de ativos por uma abordagem consolidada, unindo serviços técnicos, serviços de suporte, relatórios de conformidade e gestão de energia em um único contrato. Em essência, a gestão integrada de instalações está subindo na hierarquia de valor no cenário de gestão de instalações do Oriente Médio, fornecendo aos clientes um único operador para métricas de desempenho, uma estrutura de rastreamento coesa e uma rota de escalonamento eficiente.
Apesar do crescimento da gestão integrada de instalações, a gestão de instalações única e a gestão de instalações agrupada permanecem fundamentais, especialmente para clientes que estão iniciando a terceirização ou aqueles com uma estratégia de contratação específica por serviço. Instalações de varejo, armazéns e certas propriedades comerciais de médio mercado frequentemente adotam uma abordagem gradual, adicionando serviços incrementalmente em vez de pular para a integração total. No entanto, os designs de contratos estão mudando, inclinando-se para provedores prontos para ampliar suas ofertas à medida que os clientes evoluem em sua jornada de terceirização. Essa tendência reforça a vantagem competitiva para empresas com vastas plataformas operacionais. Por outro lado, o segmento interno mantém seu domínio em ambientes de missão crítica, onde a supervisão direta de disponibilidade, resiliência e segurança é primordial. Destacando essa inclinação, o lançamento do Khazna NexOps em 2026 sinaliza que alguns operadores de data centers priorizam o desenvolvimento de capacidades internas especializadas, especialmente quando a criticidade do ativo está em jogo.
Por Setor de Usuário Final:
Os Ativos Comerciais Lideram Enquanto a Demanda Industrial Cresce RapidamenteEm 2025, os usuários finais comerciais dominaram o mercado de gestão de instalações do Oriente Médio, detendo uma participação de 42,35%. Esses usuários abrangiam setores como TI e telecomunicações, varejo, armazenagem e ativos de uso misto com predominância de escritórios. A expansão das sedes regionais em Dubai e Riade, aliada a um setor imobiliário logístico em expansão, impulsionou a demanda por manutenção de alta especificação, suporte ao ambiente de trabalho, segurança contra incêndio e gestão de energia em edifícios comerciais. Armazéns e extensos nós logísticos apresentam um perfil operacional único, exigindo intensidades de serviço variadas em sistemas MEP, supressão de incêndio, controle de acesso e infraestrutura de carregamento. Essa extensa presença posiciona os ativos comerciais na vanguarda dos volumes de contratos, impulsionando uma parcela significativa da receita de serviços recorrentes no cenário de gestão de instalações do Oriente Médio. Consequentemente, provedores com modelos operacionais flexíveis para múltiplos locais se encontram mais bem equipados para gerenciar portfólios que abrangem escritórios, varejo e locais logísticos.
Com previsão de crescimento a um CAGR de 16,85% até 2031, o segmento industrial e de processos está superando todos os outros grupos de usuários finais no setor de gestão de instalações do Oriente Médio. Esse segmento exige capacidades especializadas de operação e manutenção, pois qualquer tempo de inatividade em setores como petróleo e gás, mineração, logística e manufatura avançada pode ter repercussões imediatas na produção e na segurança. Como resultado, o perfil de demanda aqui é mais técnico, altamente sensível à disponibilidade e menos tolerante a interrupções de serviço em comparação com contratos comerciais padrão. Um testemunho dessa tendência, a subsidiária HITEK da Farnek conquistou um contrato vinculado às operações da Maaden em 2024, sublinhando a preferência do setor industrial por provedores que combinam expertise técnica com capacidades de monitoramento digital. Enquanto isso, os setores de saúde e hotelaria também estão em ascensão. Os hospitais estão enfatizando controles rigorosos sobre ambientes estéreis, gases medicinais e sistemas relacionados a infecções. Ao mesmo tempo, os hotéis estão expandindo seu foco tanto em serviços de suporte voltados para os hóspedes quanto em serviços técnicos com consciência energética.

Análise Geográfica
Mercado de Gestão de Instalações da Arábia Saudita
Em 2025, a Arábia Saudita detinha uma participação dominante de 38,00% no mercado de gestão de instalações do Médio Oriente, consolidando a sua posição como o principal contribuinte nacional para a procura regional. A dimensão do país espelha a magnitude dos seus setores imobiliário, de infraestruturas, turismo e industrial, especialmente à medida que os seus ambiciosos gigaprojetos transitam da mera construção para a ocupação ativa e operações. Esta mudança não só alarga o horizonte temporal de receitas para os prestadores de serviços, como também reorienta o foco dos contratos para a disponibilidade operacional, gestão do ciclo de vida dos ativos, conformidade e qualidade do serviço após a entrega. No entanto, o mercado saudita está em evolução, com padrões mais exigentes para a participação em contratos de grande envergadura, com ênfase no licenciamento, localização e capacidades digitais. Assim, a Arábia Saudita afirma-se como o principal motor do crescimento contratual e como um campo de prova para modelos operacionais integrados no panorama da gestão de instalações do Médio Oriente.
Mercado de Gestão de Instalações dos Emirados Árabes Unidos
Entretanto, os Emirados Árabes Unidos (EAU) emergiram como o líder regional na prestação de serviços orientados para a tecnologia e para a sustentabilidade no âmbito da gestão de instalações. As rigorosas leis climáticas dos EAU estão a criar uma ligação mais estreita entre as operações dos edifícios e a responsabilidade pelas emissões, elevando a importância do desempenho energético e da elaboração de relatórios nas negociações contratuais. Um testemunho disso é o primeiro contrato de desempenho de poupança de energia do Dubai, que sublinha a capacidade do mercado para converter iniciativas de eficiência em poupanças tangíveis de eletricidade e na redução das pegadas de carbono ao nível dos ativos. A Emrill Services LLC, um interveniente-chave, registou um aumento de receitas de 9% em 2025, impulsionado por mais de 70 novos contratos, expandindo o seu portefólio para 265 contratos ativos, um indicador claro da robustez da procura nos serviços de hotelaria e de gestão digital.[3] Assim, os EAU consolidam o seu estatuto como o principal mercado regional para a prestação de gestão de instalações centrada em plataformas, manutenção inteligente e conceção de serviços orientada para a conformidade.
Mercado de Gestão de Instalações do Barém
O Barém está a emergir como o mercado de crescimento mais rápido no setor de gestão de instalações do Médio Oriente, perspetivando um CAGR robusto de 17,01% até 2031. Este crescimento é impulsionado por uma rápida adoção de modelos integrados e por uma ênfase política concertada na eficiência dos edifícios e na redução das emissões. Em particular, a expansão do programa Kafa'a em 2025 para abranger tanto edifícios governamentais como privados oferece aos prestadores de gestão de instalações e aos operadores associados a ESCO uma via concreta para reforçar os seus pipelines de projetos centrados em melhorias de desempenho. Entretanto, outros intervenientes regionais estão a assistir a um crescimento gradual à medida que os padrões de sustentabilidade, a modernização dos ativos públicos e a externalização profissional ganham terreno nos mercados nacionais.
Panorama Competitivo
Concentração do Mercado
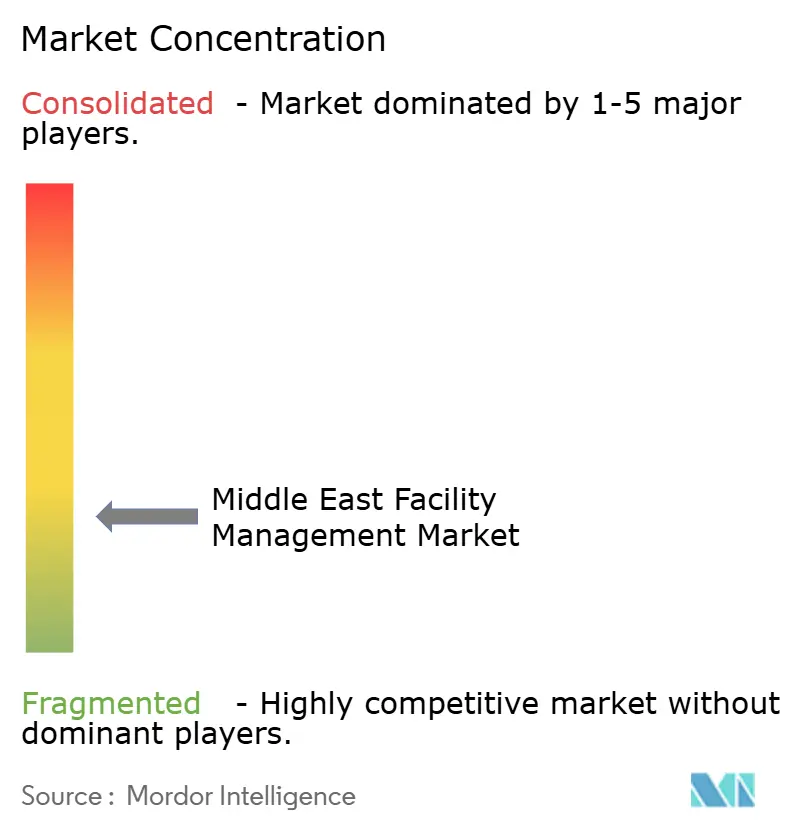
No mercado de gestão de instalações do Oriente Médio, embora o cenário permaneça moderadamente fragmentado, os players maiores estão ganhando uma vantagem distinta, particularmente em contratos integrados premium. Grandes operadores como Emrill, EFS Facilities Services, Farnek, Imdaad e plataformas vinculadas ao Estado estão competindo efetivamente, especialmente onde os clientes priorizam sistemas digitais, execução de múltiplos serviços e governança robusta. Por outro lado, empresas menores, ativas em limpeza, segurança e manutenção de rotina, enfrentam pressões de margem em tarefas intensivas em mão de obra e acham desafiador investir em plataformas ou modelos de serviço avançados. Essa lacuna está se ampliando à medida que portfólios maiores valorizam cada vez mais relatórios aprofundados, controle de disponibilidade, rastreamento de sustentabilidade e contratos transparentes. Consequentemente, embora o mercado de gestão de instalações do Oriente Médio permaneça fragmentado em termos de número de empresas, está se consolidando com base em capacidades.
A tecnologia se destaca como um diferenciador fundamental nessa arena competitiva. A plataforma HITEK da Farnek facilitou operações conectadas em milhares de edifícios, e sua implantação do CAFMTEK no Circuito de Yas Marina gerou melhorias notáveis na eficiência de mão de obra e serviços públicos. O ecossistema Techsphere da Emrill rastreia eficientemente um vasto conjunto de ativos e gerencia a manutenção digitalmente em seus contratos. A integração de CAFM e BMS da Imdaad reduziu os esforços manuais em 50%, sublinhando como os principais provedores aproveitam o software e a visibilidade do centro de comando para vantagens operacionais. Nesse segmento do mercado de gestão de instalações do Oriente Médio, os compradores estão cada vez mais favorecendo plataformas em detrimento de fornecedores de serviços tradicionais.
As manobras estratégicas desde 2025 destacam o posicionamento das empresas para a próxima fase competitiva.[4] A BEEAH introduziu uma nova linha de serviços de gestão de instalações, combinando serviços técnicos com serviços de suporte ecologicamente corretos, monitoramento CAFM e gestão ambiental, direcionando suas ofertas para operações prontas para o net-zero. Na Arábia Saudita, a aliança estratégica entre OPTIMA e FMTECH visa fornecer soluções de gestão de instalações orientadas por tecnologia abrangendo operação e manutenção, serviços públicos e consultoria, sinalizando um apetite crescente por capacidades locais estruturadas entrelaçadas com planejamento digital. A apresentação do NexOps pela Khazna em data centers de missão crítica sugere que esses ambientes especializados podem fomentar modelos de serviço distintos, separados da terceirização convencional. Esses desenvolvimentos indicam que os futuros líderes no cenário de gestão de instalações do Oriente Médio serão aqueles habilidosos em harmonizar escala de execução local, supervisão digital e conformidade regulatória.
Líderes do Setor de Gestão de Instalações no Oriente Médio
-
EFS Facilities Services Group LLC
-
Emrill Services LLC
-
Farnek Services LLC
-
Imdaad LLC
-
Khidmah LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Instalações do Médio Oriente Empresas cobertas neste relatório
- Emrill Services LLC
- EFS Facilities Services Group LLC
- Farnek Services LLC
- Imdaad LLC
- Khidmah LLC
- Enova Facilities Management Services LLC
- Transguard Group LLC
- Musanadah Facilities Management Company
- Saudi Facility Management Company (FMTECH)
- Muheel Services for Maintenance and Operations LLC
- Initial Saudi Group
- Al Shirawi Facilities Management LLC
- Etisalat Facilities Management LLC
- United Facilities Management
- QBG Facilities Management Group
- ENGIE Cofely Energy Services LLC
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Serco Group plc
- ISS A/S
Desenvolvimentos industriais recentes em Mercado de Gestão de Instalações do Médio Oriente
- Janeiro de 2026: A Shalfa Facilities Management assinou um contrato no valor de SAR 52.101.511 (13,9 milhões de USD) para serviços integrados de gestão de instalações com a Companhia Nacional de Água. Este acordo, cobrindo os edifícios da NWC no setor sul da Arábia Saudita, tem duração de 36 meses, com impactos financeiros previstos a partir do segundo semestre de 2026.
- Janeiro de 2026: A Emrill anunciou um aumento de 9% na receita em 2025, superando suas metas anuais. Esse crescimento resultou da conquista de mais de 70 novos contratos, expandindo seu portfólio ativo para mais de 265. A expansão do setor de hotelaria foi identificada como um fator-chave, e a plataforma digital Techsphere da Emrill concluiu com sucesso mais de 2 milhões de tarefas de manutenção.
- Outubro de 2025: A BEEAH, um player proeminente no setor ambiental, apresentou seus novos serviços de gestão de instalações. Esses serviços combinam perfeitamente a expertise ambiental com ofertas tradicionais, como HVAC e infraestrutura de segurança. Além disso, a BEEAH enfatiza serviços de suporte ecologicamente corretos, gestão ambiental avançada e utiliza tecnologias de ponta como inteligência artificial e IoT. Suas operações, agora prontas para o net-zero, abrangem os Emirados Árabes Unidos, a Arábia Saudita e o Egito.
- Agosto de 2025: Em um movimento significativo, a OPTIMA e a FMTECH uniram forças, forjando uma parceria estratégica. Sua colaboração visa implementar soluções integradas de gestão de instalações orientadas por tecnologia em toda a Arábia Saudita. Ao combinar a expertise da OPTIMA em estratégia de gestão de instalações e operações centradas em dados com a robusta infraestrutura nacional e os sistemas certificados pela ISO da FMTECH, elas cobrem um amplo espectro, desde gestão de energia até serviços de consultoria.
- Fevereiro de 2025: Em 2024, a Farnek conquistou contratos avaliados em mais de AED 690 milhões (187,9 milhões de USD) em mais de 460 compromissos. Este portfólio incluiu AED 240 milhões (65,4 milhões de USD) em novos negócios em Abu Dhabi, com projetos notáveis abrangendo a Zayed Sport City, a Etihad Airways Engineering e a Usina Nuclear de Barakah. Além disso, a empresa reforçou sua força de trabalho, expandindo seu quadro total para mais de 9.000 funcionários.
Escopo do Relatório do Mercado de Gestão de Instalações no Oriente Médio
O Relatório de Gestão de Instalações do Oriente Médio é Segmentado por Tipo de Serviço (Serviços Técnicos, Serviços de Suporte), Tipo de Oferta (Interno, Terceirizado [Gestão de Instalações Única, Gestão de Instalações Agrupada, Gestão Integrada de Instalações]), Setor de Usuário Final (Comercial, Hotelaria, Institucional e Infraestrutura Pública, Saúde, Industrial e de Processos, Outros) e Geografia (Arábia Saudita, EAU, Kuwait, Bahrein, Restante do Oriente Médio).
Visão geral da segmentação
| Serviços Técnicos | Gestão de Ativos |
| Serviços de MEP e Climatização | |
| Sistemas de Proteção contra Incêndio e Segurança | |
| Outros Serviços Técnicos de Gestão de Instalações | |
| Serviços de Suporte | Suporte de Escritório e Segurança |
| Serviços de Limpeza | |
| Serviços de Catering | |
| Outros Serviços de Suporte de Gestão de Instalações |
| Interno | |
| Terceirizado | Gestão de Instalações Única |
| Gestão de Instalações em Pacote | |
| Gestão de Instalações Integrada |
| Comercial (Tecnologia da Informação e Telecomunicações, Varejo e Armazéns, etc.) |
| Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala) |
| Infraestrutura Institucional e Pública (Governo, Educação, Transporte) |
| Saúde (Instalações Públicas e Privadas) |
| Industrial e de Processos (Manufatura, Energia, Mineração) |
| Outros Setores do Usuário Final (Habitação Multifamiliar, Entretenimento, Esportes e Lazer) |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Kuwait |
| Bahrein |
| Restante do Oriente Médio |
| Por Tipo de Serviço | Serviços Técnicos | Gestão de Ativos |
| Serviços de MEP e Climatização | ||
| Sistemas de Proteção contra Incêndio e Segurança | ||
| Outros Serviços Técnicos de Gestão de Instalações | ||
| Serviços de Suporte | Suporte de Escritório e Segurança | |
| Serviços de Limpeza | ||
| Serviços de Catering | ||
| Outros Serviços de Suporte de Gestão de Instalações | ||
| Por Tipo de Oferta | Interno | |
| Terceirizado | Gestão de Instalações Única | |
| Gestão de Instalações em Pacote | ||
| Gestão de Instalações Integrada | ||
| Por Setor do Usuário Final | Comercial (Tecnologia da Informação e Telecomunicações, Varejo e Armazéns, etc.) | |
| Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala) | ||
| Infraestrutura Institucional e Pública (Governo, Educação, Transporte) | ||
| Saúde (Instalações Públicas e Privadas) | ||
| Industrial e de Processos (Manufatura, Energia, Mineração) | ||
| Outros Setores do Usuário Final (Habitação Multifamiliar, Entretenimento, Esportes e Lazer) | ||
| Por Região | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Kuwait | ||
| Bahrein | ||
| Restante do Oriente Médio | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de instalações do Oriente Médio em 2026?
O mercado de gestão de instalações do Oriente Médio está avaliado em 88,84 bilhões de USD em 2026 e tem previsão de atingir 167,55 bilhões de USD até 2031, crescendo a um CAGR de 13,53%.
Qual categoria de serviço lidera a demanda na região?
Os serviços técnicos lideraram em 2025 com 60,76% da receita total, pois MEP, HVAC, segurança contra incêndio e gestão de ativos permanecem centrais em propriedades com forte componente de engenharia.
Qual segmento de serviço está se expandindo mais rapidamente?
Os serviços de suporte, como limpeza, segurança e catering, estão crescendo a um CAGR de 14,76% devido à automação no local de trabalho e a padrões de higiene mais elevados.
Qual modelo de oferta está se expandindo mais rapidamente em todo o Oriente Médio?
A gestão integrada de instalações é o tipo de oferta de crescimento mais rápido, com um CAGR previsto de 14,98% até 2031, à medida que os proprietários buscam contratos de responsabilidade única.
Qual grupo de usuários finais está criando a oportunidade de novo crescimento mais forte?
O segmento industrial e de processos deve crescer a um CAGR de 16,85% até 2031, apoiado por instalações de petróleo e gás, mineração, logística e manufatura que exigem operações de alta disponibilidade.
Qual país lidera a demanda regional por serviços de gestão de instalações?
A Arábia Saudita detinha 38,00% da receita regional em 2025, tornando-a o maior mercado nacional à medida que os gigaprojetos avançam para a ocupação e as operações.
Por que o ESG está se tornando mais importante nas operações de edifícios em todo o Golfo?
Proprietários e operadores estão enfrentando pressão crescente para monitorar emissões, melhorar a eficiência e manter o desempenho pós-ocupação, o que está transformando os contratos de gestão de instalações em instrumentos de conformidade e relatórios, além de acordos de serviço.