
- África
- África do Sul
- Albânia
- Alemanha
- América do Sul
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Vietnã
Análise do Mercado de Gestão de Instalações da Arábia Saudita pela Mordor Intelligence
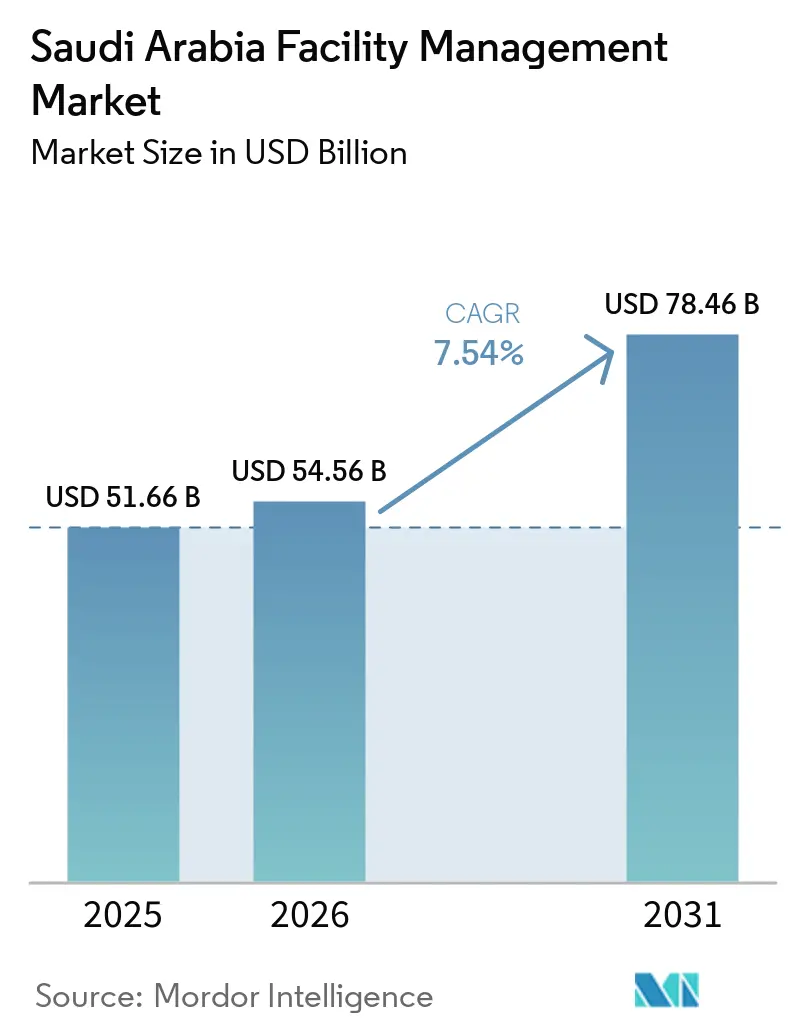
O tamanho do mercado de gestão de instalações da Arábia Saudita foi avaliado em 54,56 bilhões de USD em 2026 e estima-se que cresça de 58,67 bilhões de USD em 2027 para atingir 83,1 bilhões de USD até 2032, a um CAGR de 7,21% durante o período de previsão (2027-2032).
A expansão da infraestrutura da Arábia Saudita e os mandatos integrados de serviços escolares ampliam as responsabilidades operacionais disponíveis para os prestadores de gestão de instalações (FM). Os requisitos de sustentabilidade e as iniciativas de adoção de software também favorecem os prestadores que conectam a manutenção técnica com a execução prática no local. No entanto, a exposição ao recrutamento e os direitos de retenção de pagamento podem tornar a capacidade de contratar pessoal e financiar a entrega um limite para a expansão. As respostas competitivas variam desde a manutenção móvel para empresas menores até a integração internacional entre prestadores que atendem instalações complexas. Os prestadores que combinam escopo integrado, pessoal mobilizável e condições de cobrança estão mais bem posicionados para atender a complexos patrimônios comerciais e de saúde do que os fornecedores que buscam apenas ganhar contratos.
Principais Conclusões do Relatório
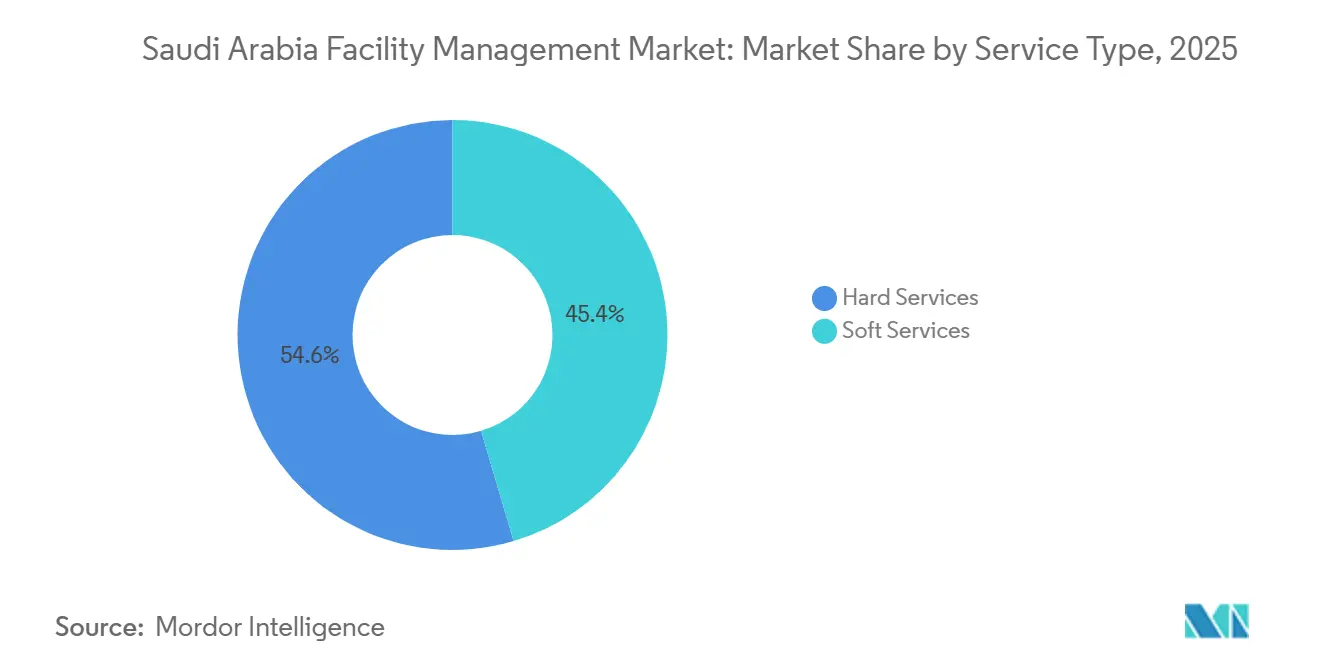
- Por tipo de serviço, os serviços técnicos detinham 54,31% da participação do mercado de gestão de instalações da Arábia Saudita em 2026, enquanto os serviços de suporte têm previsão de crescimento mais rápido, com um CAGR de 7,86% durante 2027-2032.
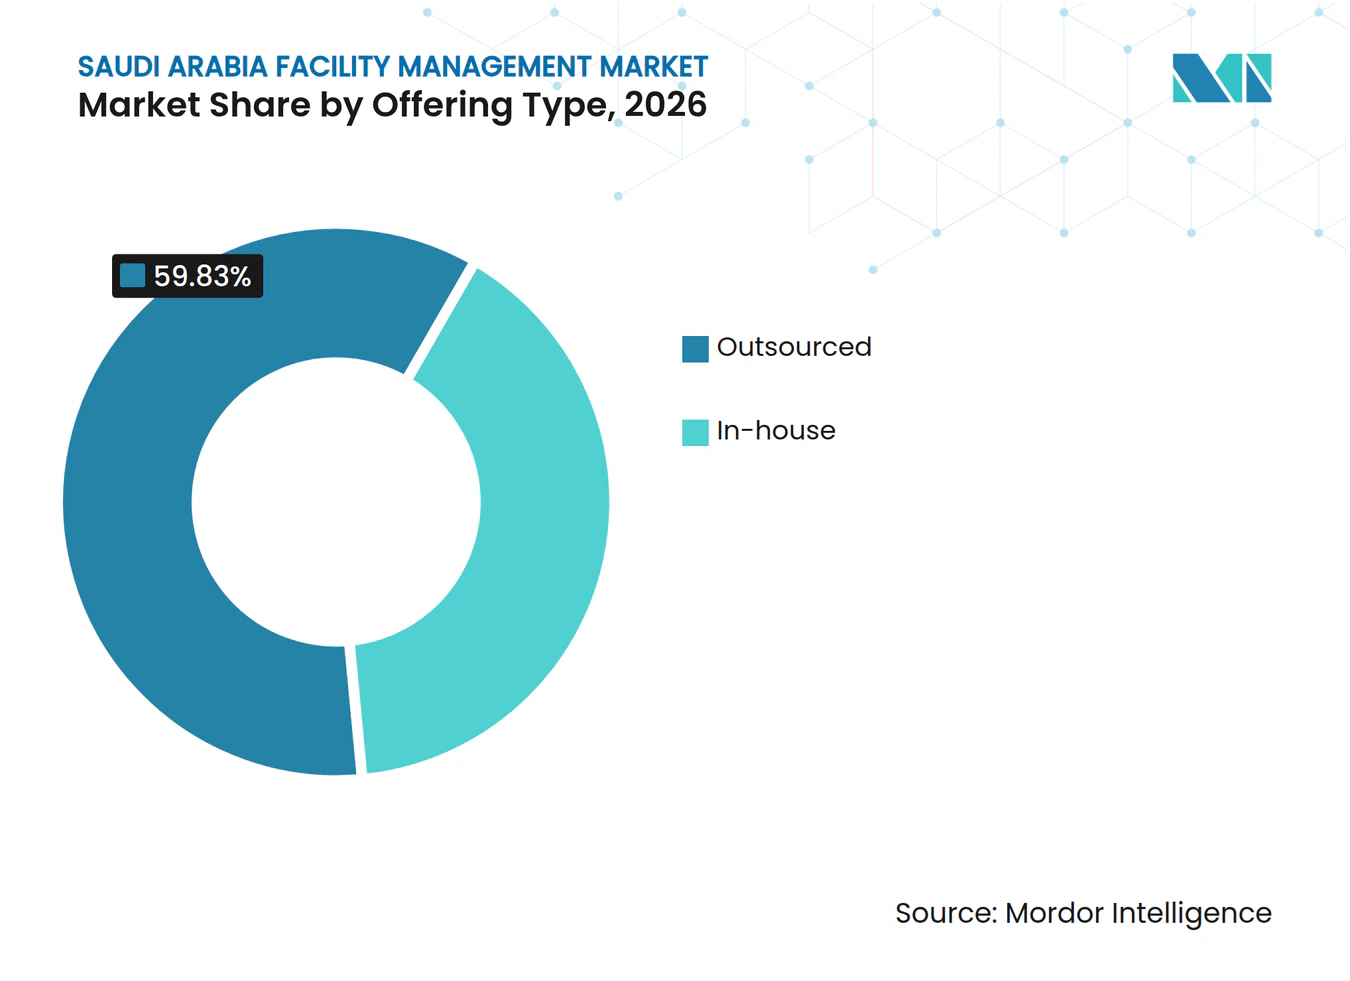
- Dentro dos tipos de oferta, os serviços terceirizados detinham 59,83% do tamanho do mercado de gestão de instalações da Arábia Saudita em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 8,05% durante 2027-2032.
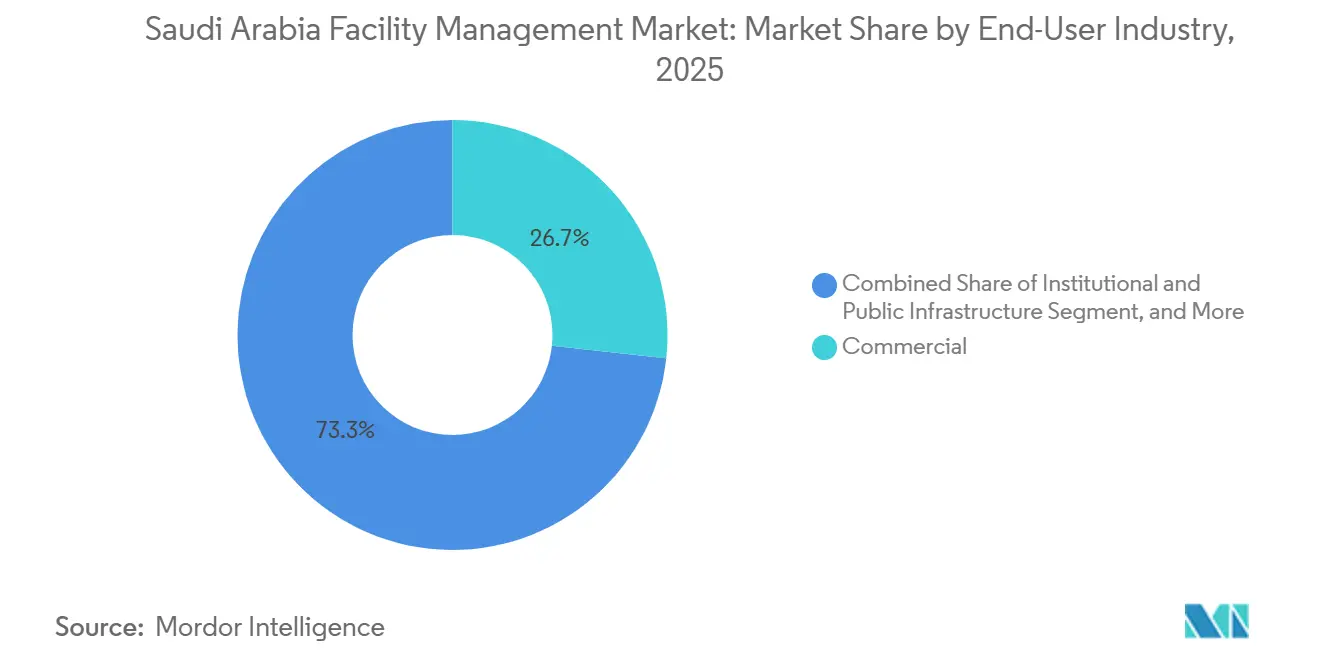
- Entre os setores de usuário final, as instalações comerciais lideraram com uma participação de 26,62% em 2026, enquanto a saúde tem previsão de crescimento mais rápido, com um CAGR de 9,18% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da infraestrutura da Visão 2030 | +2.4% | Em todo o país | Longo prazo (≥ 4 anos) |
| Adoção de tecnologia na gestão de edifícios | +1.8% | Em todo o país | Médio prazo (2-4 anos) |
| Terceirização e integração de serviços | +1.7% | Região Central e Qassim | Curto prazo (≤ 2 anos) |
| Sustentabilidade e conformidade ESG | +1.5% | Em todo o país | Médio prazo (2-4 anos) |
| Gigaprojetos (NEOM, Mar Vermelho, Qiddiya) impulsionando a demanda integrada de FM | +1.1% | Espaço público de Qiddiya City | Médio prazo (2-4 anos) |
| Privatização de serviços municipais liderada pelo governo | +0.6% | Jeddah, Qassim, Al-Jouf, Região Oriental e Fronteiras do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de infraestrutura da Visão 2030
A expansão da infraestrutura amplia a área de atuação operacional que os gestores de instalações devem ser capazes de manter após a entrega da construção. O comprimento da rede de adução de água da Arábia Saudita expandiu 150%, de 7.400 quilômetros em 2016 para 18.500 quilômetros em 2025.[1] Uma rede mais extensa cria um território de manutenção potencial mais amplo, tornando a cobertura de serviços uma consideração comercial importante. A Comissão Real para a Cidade de Riade começou a implementar 12 projetos de infraestrutura no exercício fiscal de 2025, incluindo os desenvolvimentos da Segunda Rodovia do Anel Sul e da Estrada de Dirab. Esses inícios acrescentam uma fonte separada de trabalho operacional prospectivo relacionado ao transporte à medida que os ativos entram em operação. A oportunidade, portanto, favorece a capacidade de manutenção que pode acompanhar a infraestrutura dispersa, em vez de depender de uma única entrega de construção.
Adoção de tecnologia na gestão de edifícios
A adoção de tecnologia pode ampliar a demanda por serviços de FM ao tornar a operação digital parte do escopo do serviço. Em janeiro de 2026, a prestadora saudita de FM Muheel selecionou a solução integrada de gesto de instalações da MRI Software e anunciou planos para implantá-la e adotá-la em seus contratos de FM. O papel atribuído à MRI incluiu implementação, configuração, treinamento e suporte técnico contínuo, enquanto a Muheel lideraria a implantação e adoção operacional. Uma implantação abrangendo contratos de FM pode vincular a aquisição de tecnologia a um requisito contínuo de operação de instalações com capacidade digital. Para um prestador de FM, a oportunidade é conectar o suporte de software com a execução consistente em todo o patrimônio contratado.
Terceirização e integração de serviços
A combinação de serviços de suporte escolar pode oferecer ao comprador uma rota definida para coordenar a manutenção com as operações cotidianas das instalações. Em 7 de julho de 2026, a Shalfa Facilities Management assinou uma ordem de serviço de 26 meses cobrindo serviços de limpeza, manutenção e portaria em edifícios escolares em Qassim. O trabalho se enquadrou em um framework integrado de FM cobrindo edifícios escolares e institutos privados na região Central. O agrupamento dessas tarefas cria uma oportunidade comercial para um prestador capaz de conectar a manutenção técnica com as responsabilidades de controle de acesso ao local e limpeza. Também torna importantes os limites entre essas responsabilidades quando o comprador avalia a entrega em seu patrimônio escolar. A terceirização integrada pode, portanto, aprofundar o papel do prestador dentro de um relacionamento de serviço existente, desde que a coordenação esteja incorporada ao escopo contratado.
Sustentabilidade e conformidade com ESG
A conformidade com a sustentabilidade conecta a capacidade de manutenção com os requisitos operacionais associados aos edifícios cobertos. O Código de Construção Verde Saudita de 2024 abrange conservação de energia e água, eficiência de recursos, requisitos de resíduos e redução de emissões de carbono em design, implementação e operação.[2] O código integrado de construção da Arábia Saudita aplica-se a obras de construção pública e privada classificadas, incluindo operação e manutenção. Para edifícios existentes submetidos a renovação, mudanças de uso, expansão, modificação ou demolição, a aplicação depende do relatório de viabilidade técnica de um escritório de engenharia credenciado, cobrindo possíveis soluções de engenharia. Essas condições tornam os requisitos aplicáveis ao edifício centrais para definir um serviço de sustentabilidade credível. Os prestadores de FM podem capturar trabalho operacional traduzindo esses requisitos específicos em um escopo de serviço sustentável, com a avaliação de engenharia estabelecendo o limite prático.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada vinculada à Saudização | -0.8% | Em todo o país | Médio prazo (2-4 anos) |
| Estabilidade contratual e pressão sobre o capital de giro | -0.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Baixa maturidade digital entre pequenos prestadores de FM | -0.3% | Em todo o país | Médio prazo (2-4 anos) |
| Atrasos nos pagamentos em contratos do setor público | -0.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra qualificada vinculada à Saudização
As necessidades de recrutamento podem restringir a expansão do FM quando as competências operacionais exigidas são difíceis de obter localmente. Em seu prospecto de 2025, a EFSIM afirmou que pode enfrentar dificuldades para recrutar cidadãos sauditas qualificados para determinadas funções operacionais, potencialmente aumentando os prazos de recrutamento, os custos de treinamento e as despesas com mão de obra. A empresa também identificou forte concorrência por talentos sauditas qualificados em gestão de instalações, onde a demanda por pessoal especializado frequentemente supera a oferta. Essa combinação pode tornar a disponibilidade de mão de obra um limite para a capacidade operacional que um fornecedor pode comprometer de forma responsável. Em 7 de agosto de 2025, a EFSIM lançou treinamento móvel para suas próprias equipes de limpeza e FM de linha de frente, incluindo módulos de tecnologia e automação. O treinamento tem como alvo as equipes existentes, enquanto a oferta de talentos sauditas qualificados pode prolongar o recrutamento e aumentar os custos de mão de obra.
Estabilidade contratual e pressão sobre o capital de giro
Os direitos de pagamento contratuais podem fazer com que a capacidade de um fornecedor de FM de financiar a entrega dependa de mais do que a conclusão do trabalho de serviço. Em seu prospecto de 2025, a EFSIM afirmou que a maioria de seus contratos permitia que os clientes retivessem pagamentos em circunstâncias específicas. Essas circunstâncias incluíam disputas de nível de serviço, termos contratuais, supostas violações da empresa e requisitos de faturamento, com atraso prolongado ou não pagamento como possível consequência. Esse mecanismo vincula a aceitação operacional e a conformidade de faturas ao caixa disponível de um contrato. Para um fornecedor que considera atribuições adicionais, o risco é que a capacidade de entrega deva ser financiada enquanto uma disputa de pagamento não estiver resolvida. O crescimento contratual pode, consequentemente, ampliar os fundos vinculados a faturas contestadas antes de produzir caixa operacional utilizável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Responsabilidades Técnicas Ancoram o Trabalho RecorrenteOs serviços técnicos representaram 54,31% do tamanho do mercado de gestão de instalações da Arábia Saudita em 2026. Em 15 de agosto de 2026, a Muheel Facilities Management anunciou um contrato plurianual de FM total para a sede da Autoridade de Interconexão do Conselho de Cooperação do Golfo em Dammam, cobrindo serviços técnicos, de suporte e especializados. Esse arranjo pode tornar a entrega técnica central para a avaliação do comprador de um contratante integrado, porque o pacote de serviços mais amplo depende do funcionamento dos ativos das instalações.
Os serviços de suporte são o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 7,86% durante 2027-2032. Em 3 de junho de 2026, a Shalfa Facilities Management assinou um contrato de 36 meses com o Ministério do Turismo para operar, manter e limpar seu complexo de edifícios e armazém principal em Riade. A limpeza formou o componente de serviço de suporte de um pacote que também incluiu operação e manutenção. O contrato coloca tanto o complexo de edifícios quanto o armazém principal dentro desse escopo agrupado. O acesso a esse trabalho, portanto, depende de combinar a entrega de limpeza com as responsabilidades técnicas do contrato.



Por Tipo de Oferta:
Mandatos Integrados Apoiam Prestadores ExternosOs serviços terceirizados representaram 59,83% da participação do mercado de gestão de instalações da Arábia Saudita em 2026 e formaram o maior e mais rápido segmento em crescimento, com um CAGR previsto de 8,05% durante 2027-2032. A Facilities Management Company (FMCO) anunciou em setembro de 2026 que havia recebido um contrato de gestão total de instalações com a Saudi Aramco. Esse contrato ilustra como um prestador externo pode receber um mandato operacional de um grande proprietário de ativos, criando uma rota comercial para entrega integrada. Para o contratante, a atratividade é a amplitude de responsabilidade disponível sob um relacionamento de FM total, que pode reunir várias capacidades de serviço em uma única conta de cliente.
A entrega terceirizada também cria uma rota para operadores estabelecidos expandirem o valor de seus negócios em relacionamentos com clientes. O prestador integrado de FM EFSIM reportou crescimento de 21% ano a ano na receita total da empresa no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025. Em setembro de 2026, o CEO da EFSIM afirmou que o backlog de projetos da empresa proporcionava forte visibilidade sobre ganhos e fluxos de caixa futuros. Um prestador terceirizado pode, portanto, usar seu trabalho futuro contratado para sequenciar a capacidade de serviço além do período de receita mais recente.

Por Setor de Usuário Final:
Escala Comercial e Mandatos Operacionais de SaúdeAs instalações comerciais foram o maior segmento de usuário final, representando 26,62% dos gastos de mercado em 2026. Em 14 de abril de 2026, a Saudi Real Estate Company assinou um contrato integrado de FM de 12 meses com sua subsidiária de 60% de participação, a Saudi-Korean Company for Maintenance and Properties Management (Mumtalakat), cobrindo suas propriedades residenciais e comerciais em Riade. A afiliação da Mumtalakat torna este um modelo de entrega entre partes relacionadas, com o proprietário do imóvel utilizando um prestador de FM afiliado para atender seu patrimônio. Para compradores comerciais, o exemplo destaca um limite organizacional entre possuir propriedades e organizar seu trabalho de FM. A demanda por FM comercial pode, portanto, situar-se dentro das operações imobiliárias recorrentes do proprietário, mesmo quando o prestador de serviços pertence ao mesmo grupo.
A saúde (instalações públicas e privadas) é o segmento de crescimento mais rápido, com previsão de registrar um CAGR de 9,18% durante 2027-2032. Em julho de 2026, o Ministério da Saúde informou que o consórcio SEH Healthcare gerenciaria, operaria e manteria o Hospital Especializado de Saúde Comportamental SABIC de 150 leitos em Riade e forneceria serviços médicos e não médicos por 15 anos. Esperava-se que as operações começassem no início de 2027 sob indicadores de desempenho acordados com o Ministério. Tal mandato operacional pode tornar o desempenho das instalações parte do compromisso de serviço de saúde, conferindo à manutenção um papel permanente ao lado da prestação clínica. O longo prazo operacional favorece os prestadores capazes de precificar a manutenção do ciclo de vida antes do início dos serviços, uma vez que os custos de manutenção acompanham o compromisso de desempenho do consórcio.
Análise Geográfica
Os ativos da cidade industrial de Jeddah fornecem um exemplo da região Ocidental no qual um mandato de FM pode se estender por propriedades individuais e a infraestrutura que conecta um patrimônio mais amplo. Em 1º de junho de 2025, a Shalfa Facilities Management assinou um contrato de 24 meses com a Autoridade Saudita para Cidades Industriais e Zonas Tecnológicas (MODON), cobrindo a operação e manutenção de edifícios e ativos de propriedade da MODON em Jeddah. O contrato de Jeddah incluiu fábricas, armazéns pré-fabricados não arrendados, instalações externas e infraestrutura compartilhada da cidade industrial. Essa combinação torna a responsabilidade por ativos compartilhados parte do escopo comercial, porque um operador deve organizar o trabalho no nível do edifício juntamente com a manutenção das instalações comuns do patrimônio.
Em abril de 2026, a Muheel Facilities Management adicionou 2 hotéis Rotana ao seu portfólio de controle de pragas, atingindo 4 propriedades e cobertura em todos os hotéis operados pela Rotana em Riade. O exemplo da região Central ilustra o alcance de múltiplas propriedades por meio de um serviço especializado. Em janeiro de 2025, a Muheel anunciou um contrato integrado de serviços técnicos e de suporte para o condomínio residencial Rabwa em Riade. Esse contrato incluiu manutenção mecânica, elétrica e hidráulica, serviços de limpeza, paisagismo, controle de pragas, gestão de resíduos, segurança e manutenção de áreas comuns. Os fornecedores de Riade podem, portanto, buscar um serviço específico em vários hotéis ou um escopo operacional amplo em uma única comunidade residencial.
Em abril de 2026, a Muheel Facilities Management obteve um contrato plurianual de serviços de suporte com a Saudi Aramco Total Refining and Petrochemical Company (SATORP) para instalações na Cidade Industrial de Jubail. O exemplo da Província Oriental coloca a demanda por serviços de suporte dentro de um patrimônio de refino e petroquímica, conferindo-lhe um contexto operacional diferente da infraestrutura compartilhada da cidade industrial de Jeddah. Para os prestadores da Província Oriental, a entrada nessa base de clientes industriais pode, portanto, ocorrer por meio de serviços de suporte especializados sem exigir um mandato de operações de refinaria.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um prestador de FM que emprega trabalhadores técnico-engenheiros cobertos e conduz atividades comerciais aprovadas pelo Ministério. A comparação nacional abrange as condições da força de trabalho, enquanto a coluna de Riade aplica o mesmo manual nacional e o processo de licenciamento Balady a estabelecimentos cobertos localizados em Riade. Em conjunto, esses requisitos afetam as permissões de pessoal e operação que um prestador deve reunir para seu negócio de serviços.
Tabela Regulatória
| Fator de decisão | Arábia Saudita | Riade |
|---|---|---|
| Autoridade principal | Ministério de Recursos Humanos e Desenvolvimento Social (HRSD) | Ministério dos Municípios e Habitação; Diretoria Geral de Defesa Civil |
| Instrumentos ou diretrizes principais | Localização técnico-engenheira com credenciamento e condições salariais | Licenciamento comercial Balady e permissão de segurança para atividades aprovadas; localização da força de trabalho coberta |
| Efeito comercial | Requisitos de composição de pessoal e qualificação para empregadores cobertos | Processo de licença comercial e permissão de segurança juntamente com obrigações de pessoal de empregador coberto |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
As condições nacionais da força de trabalho sustentam uma classificação Média, e a classificação de Riade também reflete o processo de licença comercial Balady e permissão de segurança para atividades aprovadas pelo Ministério. O manual de 2025 do HRSD implementa gradualmente 30% de Saudização ao longo de 5 anos a partir de 27 de julho de 2025, para estabelecimentos privados que empregam pelo menos 5 trabalhadores técnico-engenheiros listados, com credenciamento profissional e salários mínimos registrados para sauditas contabilizados. O manual nacional também se aplica a estabelecimentos cobertos localizados em Riade, de modo que ambos os julgamentos de Endurecimento refletem sua progressão programada da força de trabalho. Para um prestador coberto em Riade, o licenciamento e a permissão de segurança estabelecem o caminho para as instalações, enquanto a composição da força de trabalho cria uma carga de conformidade separada.
Etapas da Cadeia de Valor
A cadeia de valor compara como o escopo contratado se torna capacidade operacional com pessoal e, em seguida, entrega de serviço recorrente. A EFSIM relatou que sua receita provém principalmente de serviços de FM, incluindo serviços técnicos e de suporte, gestão de contas e trabalho adicional. Essa estrutura de receita coloca a captura de valor tanto na obrigação de serviço principal quanto no trabalho adicionado além do escopo original. O desafio comercial é traduzir esse escopo em capacidade mobilizável sem perder o controle das responsabilidades de entrega.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Escopo do contrato e gestão de contas | Prestadores integrados de FM como a EFSIM | Receita de serviços de FM e gestão de contas | Limites ambíguos entre trabalho incluído e adicional | Definir responsabilidades de serviço e aprovações de variação |
| Mobilização da força de trabalho | Empregadores de FM como a EFSIM | Receita de serviços de FM contratados | Ritmo de contratação de pessoal em relação ao escopo de entrega comprometido | Sequenciar a integração da equipe com o início do trabalho contratado |
| Operações e manutenção de instalações | Prestadores de entrega de FM como a SATCO e prestadores de serviços de suporte como a Muheel | Receita de contratos de manutenção e serviços de suporte | Coordenação de tarefas técnicas e de serviços de suporte nas instalações | Alinhar o cronograma do local com a supervisão específica por função |
| Fonte: Mordor Intelligence | ||||
A EFSIM integrou mais de 800 profissionais no primeiro semestre de 2025 para apoiar a entrega em seus projetos principais. Essa ação ilustra por que um contrato precisa de uma capacidade de mobilização correspondente antes que seu escopo de serviço possa se tornar receita operacional. Para a entrega integrada, a resiliência depende de conectar a responsabilidade da conta, a prontidão da força de trabalho e a execução no local.
Cenário Competitivo
Concentração do Mercado
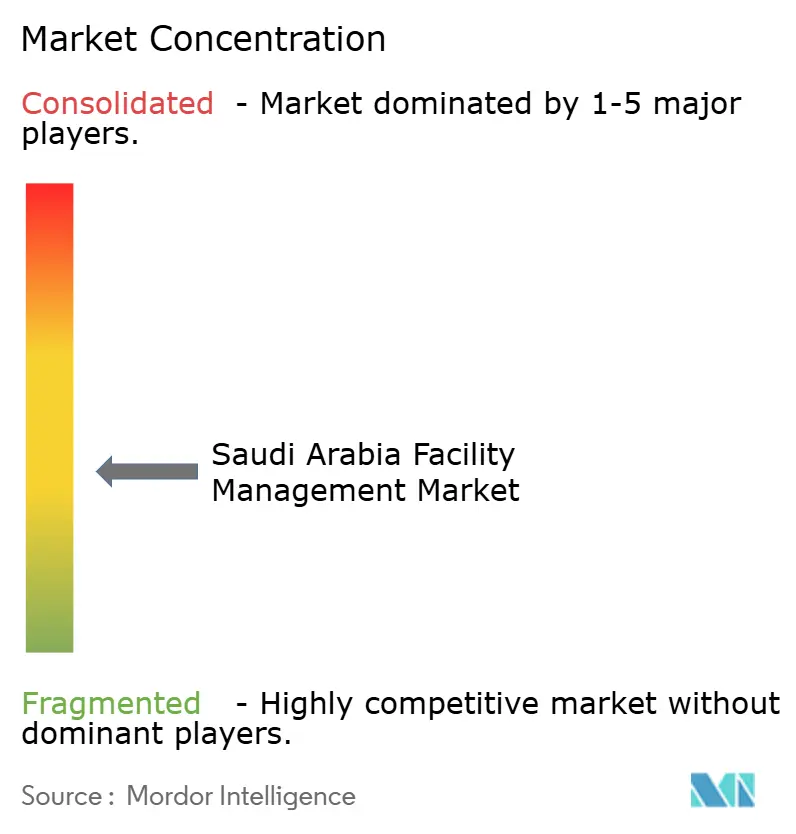
A concorrência é fragmentada entre operadores integrados e fornecedores com diferentes modelos de entrega, tornando a capacidade operacional uma fonte significativa de diferenciação. A SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia) fornece FM total, enquanto a ZOMCO (Zamil Operations and Maintenance), uma subsidiária integralmente pertencente ao Grupo Zamil, fornece FM integrado e operações e manutenção em toda a Arábia Saudita. A Almajal G4S fornece FM, a Initial Saudi Group oferece FM integrado e a EFSIM Facilities Management Company fornece soluções de FM. Em 2025, a ZOMCO informou que havia recebido o contrato de gestão integrada de instalações para a Torre SPPC no Distrito Financeiro King Abdullah de Riade. O contrato posiciona a ZOMCO para competir por mandatos integrados nas propriedades comerciais do distrito financeiro de Riade.
Em novembro de 2025, a Initial Saudi Group lançou um serviço de engenharia móvel para pequenas e médias empresas (PMEs), descrito como o primeiro serviço desse tipo na Arábia Saudita.[3] O serviço substituiu os arranjos tradicionais estáticos no local por equipes de engenharia de resposta rápida que prestam manutenção profissional de edifícios. Para clientes PME, o apelo comercial é o acesso à manutenção especializada por meio de uma equipe móvel, tornando o design de cobertura uma alternativa ao compromisso de pessoal residente. Os fornecedores que competem nessa base precisam corresponder aos tempos de resposta prometidos com capacidade de engenharia mobilizável, porque a disponibilidade tem valor comercial apenas quando a equipe pode chegar às instalações.
Em 2026, a FMTECH relatou integração com a JLL após a JLL adquirir uma participação estratégica na FMTECH. O escopo operacional declarado da FMTECH na Arábia Saudita abrange instalações de missão crítica, comerciais, de hotelaria, de saúde, de centros de dados e de manufatura avançada. A combinação cria uma rota potencial para competir por instalações complexas por meio de especialização técnica, bem como recursos de entrega mais amplos. A SBC 801 estabelece requisitos de proteção contra incêndio e explosão em edifícios, incluindo planos de emergência e evacuação e sistemas de combate a incêndio. Para os prestadores que concorrem a instalações de saúde e centros de dados dentro desse escopo, o teste comercial é como seus compromissos de entrega abordam a prontidão do plano de emergência e dos sistemas de combate a incêndio.
Líderes do Setor de Gestão de Instalações da Arábia Saudita
-
SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia)
-
ZOMCO (Zamil Operations and Maintenance)
-
Almajal G4S
-
Initial Saudi Group
-
EFSIM Facilities Management Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Instalações da Arábia Saudita Empresas cobertas neste relatório
- SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia)
- ZOMCO (Zamil Operations and Maintenance)
- Almajal G4S
- Initial Saudi Group
- EFSIM Facilities Management Company
- SAMAMA Holding Group
- Olive Arabia Co. Ltd
- AL-YAMAMA Group
- Khidmah Sole Proprietorship LLC
- ENGIE Solutions (Engie Group)
- Abdulmohsen Al Tamimi Contracting
- Facilities Management Company (FMCO)
- Al Suwaidi Holding Company, KSA
- Enova Facilities Management Services LLC
- Saudi Binladin Group – Operation and Maintenance
- Zahran Facilities Management
- AMNCO Facility Management
- Muheel Facilities Management
- Al-Hajry Overseas
- Shalfa Facilities Management
- SAMAYA FM
- Safari FM
- Serco Middle East (Serco Group PLC)
Principais Oportunidades para Participantes do Mercado
A comparação examina as oportunidades de FM durante a transição proposta do Hospital Universitário Umm Al-Qura da reabilitação para a operação sustentada. Em junho de 2026, a Universidade Umm Al-Qura e o Centro Nacional de Privatização convidaram manifestações de interesse para concluir e operar o hospital de 391 leitos em Meca, incluindo assistência clínica, FM e serviços médicos de apoio. Após o prazo de 21 de julho de 2026 para manifestações de interesse, os resultados de 28 de setembro registraram 73 respondentes, incluindo 13 na categoria combinada de contratação e gestão de instalações. A oportunidade de FM é traduzir esse amplo mandato de desenvolvimento em responsabilidades operacionais específicas que um prestador qualificado possa entregar.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Prontidão de FM durante a reabilitação hospitalar | As obras restantes e a ativação do hospital fazem parte do escopo proposto | Desenvolvedor do projeto hospitalar e equipe operacional | Definir ativos mantidos, registros de entrega e responsabilidades de FM durante o planejamento de conclusão | Coordenação entre a conclusão da construção e a prontidão operacional | Operadores de FM de saúde como a SAMAMA O&M |
| Manutenção de longo prazo de ativos hospitalares | Contrato hospitalar integrado proposto de 30 anos | Equipe operacional do hospital | Incorporar responsabilidades de manutenção do ciclo de vida no escopo do serviço de instalações | Recursos e responsabilização ao longo de um longo compromisso operacional | Prestadores de manutenção técnica de saúde como a SAMAMA O&M |
| Entrega de suporte a instalações não clínicas | O FM situa-se ao lado das responsabilidades clínicas e de serviços de apoio no modelo proposto | Líder de operações hospitalares | Oferecer capacidades definidas de limpeza, controle de pragas e suporte à segurança | Limites claros entre funções clínicas e suporte de FM | Prestadores de serviços de suporte à saúde como a SAMAMA O&M |
| Fonte: Mordor Intelligence | |||||
A SAMAMA O&M fornece operações de instalações de saúde juntamente com serviços de limpeza, controle de pragas, segurança contra incêndio e segurança na Arábia Saudita. Tais capacidades ilustram como um prestador de FM poderia atender às necessidades técnicas e não técnicas dentro de um modelo operacional hospitalar. A abertura central é a entrega de manutenção e suporte projetada em torno da transição da reabilitação para o uso rotineiro, com as responsabilidades clínicas e de instalações claramente alocadas.
Desenvolvimentos industriais recentes em Mercado de Gestão de Instalações da Arábia Saudita
- Set 2026: A Facilities Management Company (FMCO) anunciou que havia recebido um contrato de gestão total de instalações com a Saudi Aramco.
- Ago 2026: A Muheel Facilities Management anunciou um contrato plurianual de gestão total de instalações para a sede da Autoridade de Interconexão do Conselho de Cooperação do Golfo em Dammam, cobrindo serviços técnicos, de suporte e especializados.
- Jul 2026: A Shalfa Facilities Management assinou uma ordem de serviço de 26 meses para serviços de limpeza, manutenção e portaria em edifícios escolares em Qassim, sob um framework integrado de FM cobrindo escolas e institutos privados na região Central.
Mercado de Gestão de Instalações da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de gestão de instalações da Arábia Saudita mede os gastos anuais em serviços que operam, mantêm e apoiam edifícios e infraestrutura na Arábia Saudita. Abrange serviços técnicos e de suporte fornecidos internamente ou terceirizados em instalações comerciais, de hotelaria, institucionais e públicas, de saúde, industriais e de outros usuários finais.
Exclusões do escopo: Construção de edifícios e grandes reformas de capital, vendas independentes de equipamentos de FM e sistemas prediais, aluguel de imóveis e vendas ou transferências de propriedade, contas de commodities de utilidades e serviços de gestão de instalações realizados fora da Arábia Saudita estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e HVAC
- Sistemas de Proteção contra Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor de Usuário Final
- Comercial (TI e Telecomunicações, Varejo e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transporte)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Usuário Final (Habitação Multifamiliar, Entretenimento, Esportes e Lazer)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes oficiais sauditas, como as estimativas populacionais da Autoridade Geral de Estatística, o Relatório Anual da Visão 2030, o Manual Nacional de Ativos e Gestão de Instalações da EXPRO e o Código de Construção Verde do Centro do Código de Construção Saudita, descrevem a demanda demográfica, a atividade de infraestrutura, as operações de ativos públicos e os requisitos operacionais que informam os impulsionadores do mercado e os insumos de previsão. Essas fontes ajudam a distinguir a base de instalações recorrentes e as responsabilidades de manutenção da atividade de construção e das aquisições independentes de ativos.
Prospectos e relatórios anuais de empresas, avisos de licitação governamental e relatórios empresariais sauditas de boa reputação podem complementar essas linhas de base públicas, verificando escopos de serviço, cronogramas de contratos, valores divulgados e atividade dos prestadores. Essas fontes são ilustrativas e não exaustivas, e fontes adicionais informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados teriam como alvo proprietários de instalações da Arábia Saudita, ocupantes, responsáveis por compras, executivos de prestadores de FM e gerentes de linha de serviço em instalações comerciais, públicas, de saúde, de hotelaria e industriais. As respostas testariam estimativas secundárias de escopo de contrato, entrega interna versus terceirizada, preços de serviços e o cronograma de entregas de ativos, com cada insumo verificado em relação a licitações públicas, divulgações de empresas e evidências no nível das instalações. Quando um segmento ou insumo de preço permanecer escasso, os analistas buscariam um acompanhamento direcionado e documentariam o proxy e o intervalo utilizado antes de incorporá-lo ao modelo de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos anuais da Arábia Saudita em operação, manutenção e suporte de instalações, depois verifica totais selecionados com consolidações de fornecedores e valor de contrato amostrado por instalação ou local. Os insumos principais incluem estoque de instalações ocupadas e recém-entregues, indicadores de população e atividade por grupo de usuário final, valores de contratos e licitações públicas, custos de mão de obra e insumos de serviço e a combinação de entrega interna versus terceirizada. Em conjunto, eles indicam o tamanho e o valor anual do trabalho que pode entrar no limite de FM. Os analistas usam as fontes para construir participações por tipo de serviço, tipo de oferta e usuário final a partir de escopos de contratos relatados e padrões de despesas por instalação, depois aplicam análise de cenários a entregas de ativos, terceirização e mudanças de custo de serviço ao longo do período de previsão. Se um valor de contrato ou contagem de instalações estiver ausente, contratos divulgados comparáveis e intervalos de intensidade por tipo de instalação documentados sustentam uma estimativa delimitada, que é verificada em relação ao total de cima para baixo. Os respondentes primários testariam a direção e a sensibilidade de cada previsão de variável-chave, com discordâncias provocando acompanhamento direcionado ou um intervalo de cenário mais amplo, em vez de um consenso presumido.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam o modelo de gastos em relação a sinais independentes de instalações, licitações, fornecedores e investimentos públicos, depois verificam se as estimativas de serviço, entrega e usuário final se reconciliam com o total do mercado. Eles investigam mudanças incomuns de ano a ano, valores de contratos inconsistentes e mudanças nas participações de segmento, resolvendo anomalias com revisão de fontes e recontato direcionado de respondentes quando evidências de escopo, cronograma ou precificação mudam. Um segundo analista revisa as reconciliações e explicações antes da aprovação, seguida de uma atualização anual, uma revisão intermediária após eventos materiais de política ou projeto e uma nova verificação pré-entrega.
Tamanho do Mercado de Gestão de Instalações da Arábia Saudita da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de gestão de instalações da Arábia Saudita mede os gastos anuais em serviços que operam, mantêm e apoiam edifícios e infraestrutura na Arábia Saudita.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os insumos principais incluem estoque de instalações ocupadas e recém-entregues, indicadores de população e atividade por grupo de usuário final, valores de contratos e licitações públicas, custos de mão de obra e insumos de serviço e a combinação de entrega interna versus terceirizada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 58,67 bilhões de USD (2027) | |
| Consultoria Regional A | 52 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 11,4% abaixo do valor de 2027 deste relatório de 58,67 bilhões de USD, 2 anos depois. O ano base de 2025 da Consultoria Regional A precede o valor de 2027 do relatório em dois anos. |
| Consultoria Global B | 51,23 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 12,7% abaixo do valor de 2027 deste relatório de 58,67 bilhões de USD, 2 anos depois. O ano base de 2025 da Consultoria Global B precede o valor de 2027 do relatório em dois anos. |
Os analistas da Mordor Intelligence triangulam o modelo de gastos em relação a sinais independentes de instalações, licitações, fornecedores e investimentos públicos, depois verificam se as estimativas de serviço, entrega e usuário final se reconciliam com o total do mercado.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de gestão de instalações da Arábia Saudita?
O mercado é estimado em 58,67 bilhões de USD em 2027 e tem previsão de atingir 83,1 bilhões de USD até 2032, a um CAGR de 7,21% durante 2027-2032.
Quais fatores sustentam a demanda por serviços de gestão de instalações na Arábia Saudita?
A expansão da infraestrutura, os contratos integrados, os requisitos de sustentabilidade e a adoção de software sustentam a demanda. A Shalfa assinou uma ordem de serviço de 26 meses para serviços escolares em Qassim em julho de 2026.
Qual categoria de serviço lidera os gastos com gestão de instalações na Arábia Saudita?
Os serviços técnicos detinham 54,31% dos gastos em 2026, enquanto os serviços de suporte têm previsão de crescimento mais rápido, com um CAGR de 7,86% durante 2027-2032.
Quais empresas competem na gestão de instalações da Arábia Saudita?
Os principais prestadores incluem a SETE Energy Saudia for Industrial Projects Ltd (SETE Saudia), a ZOMCO (Zamil Operations and Maintenance), a Almajal G4S, a Initial Saudi Group e a EFSIM Facilities Management Company.
Quais desafios moldam as perspectivas para os prestadores de gestão de instalações da Arábia Saudita?
Os riscos de recrutamento e cobrança podem limitar a expansão. O prospecto de 2025 da EFSIM identificou possíveis atrasos e custos mais elevados no recrutamento de cidadãos sauditas qualificados para determinadas funções operacionais.
O que distingue a demanda regional por gestão de instalações dentro da Arábia Saudita?
O contrato MODON de 2025 da Shalfa em Jeddah cobriu ativos da cidade industrial. Em abril de 2026, a Muheel anunciou cobertura de controle de pragas em todos os 4 hotéis Rotana operados em Riade.