
Tamaño y Participación del Mercado de Gestión de Instalaciones en Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
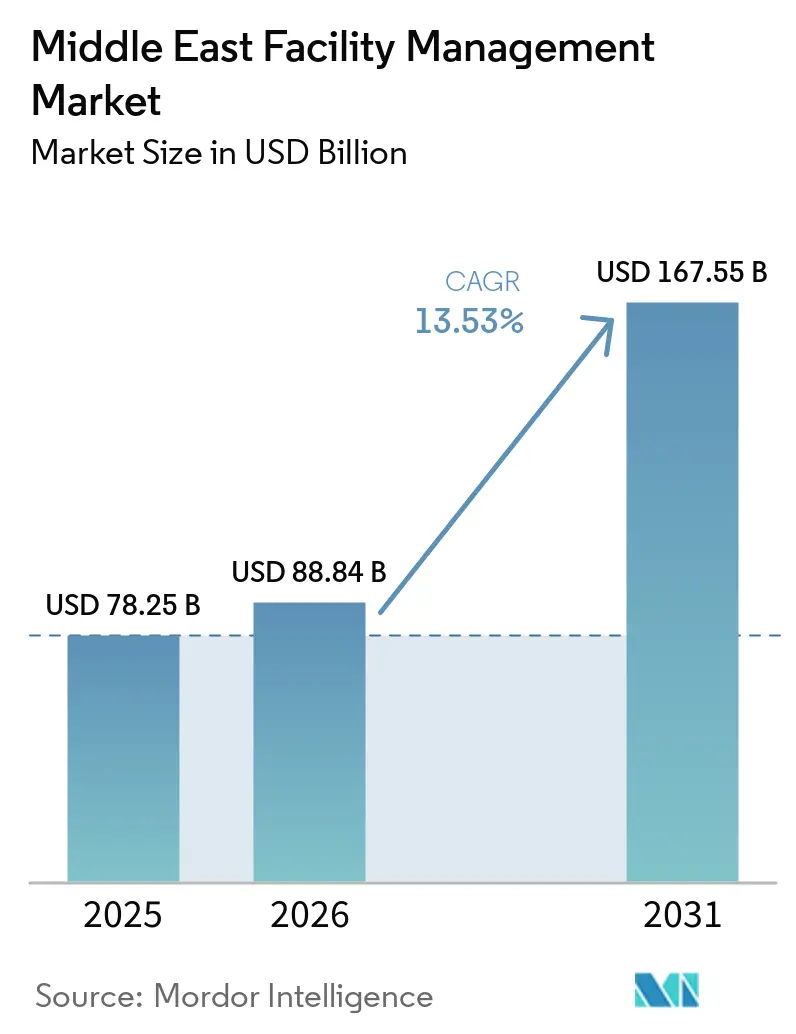
| Tamaño del Mercado (2026) | 88.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 167.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.53 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Instalaciones en Oriente Medio por Mordor Intelligence
Se proyecta que el tamaño del mercado de gestión de instalaciones en Oriente Medio se expanda desde 78,25 mil millones de USD en 2025 y 88,84 mil millones de USD en 2026 hasta 167,55 mil millones de USD en 2031, registrando una CAGR del 13,53% entre 2026 y 2031. El mercado de gestión de instalaciones en Oriente Medio supera el crecimiento global, transitando de la construcción hacia operaciones a largo plazo en sectores como el comercial, la hostelería, la sanidad y los activos públicos. La diversificación económica en el Golfo impulsa esta demanda, ya que los nuevos activos en bienes raíces, transporte, servicios públicos y turismo requieren ahora un mantenimiento estructurado y una gestión del ciclo de vida tras la entrega. Los promotores y las entidades públicas favorecen cada vez más los modelos externalizados e integrados, buscando menos proveedores, mayor responsabilidad y un rendimiento medible en sus carteras de activos. El cumplimiento de los criterios ESG es ahora parte integral del diseño de contratos, con propietarios que supervisan de cerca las emisiones, el consumo energético y el rendimiento de los edificios en consonancia con las regulaciones emergentes. A pesar de los desafíos como la licitación basada en el precio, la escasez de mano de obra y los riesgos de ciberseguridad en los edificios conectados, el mercado prospera gracias a una sólida cartera de activos recién operativos y a una creciente demanda de servicios habilitados por la tecnología.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios técnicos representaron el 60,76% del tamaño del mercado de gestión de instalaciones de Oriente Medio en 2025, mientras que se prevé que los servicios blandos se expandan a un CAGR del 14,76% hasta 2031.
- Por tipo de oferta, la prestación externalizada representó el 68,65% del tamaño del mercado de gestión de instalaciones de Oriente Medio en 2025, mientras que se prevé que la gestión integrada de instalaciones crezca a un CAGR del 14,98% hasta 2031.
- Por industria de usuario final, los activos comerciales representaron el 42,35% del tamaño del mercado de gestión de instalaciones de Oriente Medio en 2025, mientras que se proyecta que el segmento industrial y de procesos avance a un CAGR del 16,85% hasta 2031.
- Por geografía, Arabia Saudita mantuvo el 38,00% de la participación del mercado de gestión de instalaciones de Oriente Medio en 2025, mientras que se prevé que Baréin registre el CAGR más rápido del 17,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Visión 2030 y Entregas de Activos de Gigaproyectos | +4.2% | Arabia Saudita principalmente, con efecto secundario en los Emiratos Árabes Unidos y Baréin | Corto plazo (≤ 2 años) |
| Transición hacia Contratos Integrados y Basados en Resultados en la Externalización | +2.8% | En todo el CCG, liderado por Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Adopción de Edificios Inteligentes, CAFM y Mantenimiento Predictivo | +2.1% | Núcleo de los Emiratos Árabes Unidos, con efecto secundario en Arabia Saudita y Baréin | Mediano plazo (2-4 años) |
| Demanda de Cumplimiento de Eficiencia Energética y Edificios Verdes | +1.5% | Emiratos Árabes Unidos y Arabia Saudita como mercados primarios, el CCG más amplio como secundario | Largo plazo (≥ 4 años) |
| Demanda de Gestión de Instalaciones de Misión Crítica desde Centros de Datos e Infraestructura Digital | +1.2% | Emiratos Árabes Unidos, especialmente Abu Dabi y Dubái, y Arabia Saudita, especialmente Riad | Corto plazo (≤ 2 años), Mediano plazo (2-4 años) |
| Necesidades de Transición Suave de Puesta en Marcha a Operaciones en Megadesarrollos | +0.9% | Arabia Saudita, especialmente NEOM, Diriyah, Mar Rojo y Qiddiya | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Visión 2030 y Entregas de Activos de Gigaproyectos
La transición de Arabia Saudita de la construcción a la gestión operativa de activos está redefiniendo el panorama de la gestión de instalaciones de Oriente Medio, particularmente en sus ambiciosos gigaproyectos. Con una cartera de proyectos que supera el billón de USD, iniciativas como NEOM, Red Sea Global y el Aeropuerto Internacional Rey Salmán no son solo hitos, sino catalizadores. Cada entrega amplifica la demanda de servicios que van desde el soporte de ingeniería hasta la supervisión del ciclo de vida.[1] Esta evolución subraya un cambio fundamental: el trabajo posterior a la ocupación se extiende ahora hacia contratos de servicio a largo plazo, alineándose con el ciclo de vida completo del activo. Además, a medida que se producen las entregas, las expectativas de los promotores evolucionan. Existe un marcado giro hacia socios hábiles en la gestión de datos, garantizando el tiempo de actividad y cumpliendo los objetivos de rendimiento. NEOM, por ejemplo, enfatiza requisitos avanzados como la integración de gemelos digitales y el intercambio continuo de datos, estableciendo un alto estándar para los proveedores que carecen de capacidades digitales sólidas. En consecuencia, a medida que estos proyectos evolucionan, los proveedores más grandes y con conocimientos tecnológicos están preparados para dominar el ámbito de la gestión de instalaciones de Oriente Medio, cosechando las recompensas de su posicionamiento estratégico.
Transición hacia Contratos Integrados y Basados en Resultados en la Externalización
En Oriente Medio, el mercado de gestión de instalaciones está siendo testigo de un cambio notable. Tradicionalmente, los contratos solían estar fragmentados, centrándose en servicios individuales. Sin embargo, existe una clara tendencia hacia soluciones externalizadas e integradas. Para 2025, un significativo 68,65% de los ingresos del mercado provenía de prestaciones externalizadas, lo que pone de relieve su predominio, especialmente para grandes activos en la región. Lo que está evolucionando es el formato de estos contratos. Los propietarios ahora prefieren un único proveedor capaz de gestionar todo, desde los servicios técnicos y blandos hasta las necesidades de sostenibilidad y las obligaciones de reporte. Esta tendencia es particularmente pronunciada en los megaproyectos y las licitaciones vinculadas al gobierno. Aquí, las licitaciones enfatizan cada vez más la integración de múltiples servicios, las soluciones digitales y los resultados tangibles, yendo más allá del simple suministro de mano de obra. Como resultado, los contratos no solo crecen en valor, sino también en duración. Existe una marcada preferencia por los proveedores que cuentan con sistemas y gobernanza establecidos. Incluso cuando los clientes ajustan sus presupuestos en costos, este cambio está ampliando las oportunidades dentro del panorama de la gestión de instalaciones de Oriente Medio.
Adopción de Edificios Inteligentes, CAFM y Mantenimiento Predictivo
Los propietarios de edificios en Oriente Medio están adoptando cada vez más las operaciones digitales en la gestión de instalaciones, transitando del mantenimiento reactivo a los modelos de servicio predictivo. En el Distrito Financiero Rey Abdullah, la detección y el diagnóstico de fallos impulsados por inteligencia artificial condujeron a una reducción del 30%-45% en el tiempo de inactividad no planificado, subrayando los beneficios tangibles de las herramientas digitales en las operaciones. Imdaad integró su plataforma de Gestión de Instalaciones Asistida por Computadora (CAFM) con el centro de comando del Sistema de Gestión de Edificios en Oracle Fusion Cloud, logrando una reducción del 50% en los esfuerzos manuales en toda su cartera. El despliegue de CAFMTEK por parte de Farnek en el Circuito de Yas Marina resultó en una disminución del 17% en los costos de mano de obra y una caída del 30% en los gastos de servicios públicos, reforzando el argumento a favor de los modelos de servicio impulsados por tecnología en activos de alta gama. Estos avances mejoran el tiempo de actividad, aumentan la productividad laboral y elevan la calidad de los informes. A medida que los edificios conectados ganan terreno y los contratos de servicio incorporan cada vez más cláusulas de rendimiento vinculadas a la visibilidad de los datos, el mercado de gestión de instalaciones de Oriente Medio está preparado para una adopción digital más amplia durante el período de pronóstico.
Demanda de Cumplimiento de Eficiencia Energética y Edificios Verdes
El rendimiento energético y el cumplimiento de las normativas de edificios verdes están impulsando una mayor demanda en el mercado de gestión de instalaciones de Oriente Medio. Los edificios, un contribuyente significativo a las emisiones globales relacionadas con la energía, han experimentado un aumento en las inversiones. La Agencia Internacional de Energía destacó esta tendencia, señalando una inversión global de 380 mil millones de USD en 2024, centrada en la eficiencia de los edificios, la electrificación y las energías renovables, lo que subraya el potencial de este floreciente sector de servicios. En un logro notable, Etihad ESCO, en Dubái, ejecutó el primer contrato de rendimiento de ahorro energético de la ciudad. A lo largo de seis años, esta iniciativa no solo ahorró 35,2 GWh de electricidad, sino que también condujo a una reducción de casi 1.452 toneladas de dióxido de carbono. Mientras tanto, en Baréin, la Autoridad de Electricidad y Agua amplió en 2025 su programa Kafa'a. Abarcando ahora 20 edificios gubernamentales y 14 privados, el programa apunta a un ambicioso objetivo: 308 GWh en ahorros de electricidad y una reducción de casi 154.000 toneladas de emisiones para 2040. Destacando la creciente importancia de las regulaciones, el Decreto-Ley Federal N.º 11 de 2024 de los Emiratos Árabes Unidos obliga a los operadores con emisiones significativas a monitorear, reportar y reducir las emisiones de gases de efecto invernadero. Como resultado, los contratos de gestión de instalaciones están evolucionando. Se los considera cada vez más como instrumentos de cumplimiento normativo, monitoreo energético y evaluación del rendimiento, superando su función tradicional de simple mantenimiento rutinario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Licitación Basada en el Precio y Compresión de Márgenes | -1.5% | En todo el CCG, más aguda en las licitaciones del sector público de Arabia Saudita | Corto plazo (≤ 2 años), Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada y Presiones de Nacionalización | -1.3% | Arabia Saudita, los Emiratos Árabes Unidos y el CCG en general | Mediano plazo (2-4 años), Largo plazo (≥ 4 años) |
| Riesgo de Ciberseguridad e Interoperabilidad de Sistemas en Edificios Conectados | -0.8% | Emiratos Árabes Unidos, Arabia Saudita y mercados con alta concentración de centros de datos | Mediano plazo (2-4 años), Largo plazo (≥ 4 años) |
| Retrasos en Pagos del Sector Público y Fricción en la Contratación Multiagencial | -0.6% | Arabia Saudita, Kuwait y mercados del sector público más amplios en todo el CCG | Corto plazo (≤ 2 años), Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Licitación Basada en el Precio y Compresión de Márgenes
En el mercado de gestión de instalaciones de Oriente Medio, los contratos del sector público y de grandes promotores suelen favorecer la oferta más baja, lo que genera un desafío recurrente en materia de precios. Los proveedores de nivel medio lidian con este problema, ya que equilibran los costos de mano de obra, cumplimiento y tecnología mientras compiten con precios agresivos en líneas de servicio estandarizadas. La consecuencia inmediata es la reducción de márgenes, pero la consecuencia más amplia es la reticencia a invertir en plataformas, automatización y mantenimiento predictivo. Esta dinámica resulta en un mercado dividido: los operadores con mayor capital persiguen contratos premium, mientras que las empresas más pequeñas se encuentran ancladas a tareas intensivas en mano de obra, frenando su potencial de innovación. Además, la contratación basada en el precio complica la transición hacia modelos de servicio basados en resultados, incluso cuando los beneficios de los ahorros en el ciclo de vida a largo plazo son evidentes. Sin un cambio en los marcos de contratación hacia la priorización de la calidad, el tiempo de actividad y las métricas de rendimiento, el mercado de gestión de instalaciones de Oriente Medio tendrá dificultades para elevar su valor.
Escasez de Mano de Obra Calificada y Presiones de Nacionalización
El mercado de gestión de instalaciones de Oriente Medio también enfrenta presión laboral a medida que las normas de localización se amplían al mismo tiempo que aumenta la demanda técnica. Arabia Saudita y los Emiratos Árabes Unidos están impulsando una mayor participación de la fuerza laboral nacional, lo que eleva las expectativas de cumplimiento para los empleadores en roles de ingeniería, técnicos y de apoyo. Este cambio es relevante porque el sector aún depende en gran medida de la mano de obra expatriada, especialmente en las disciplinas de mantenimiento especializado de MEP, HVAC y otras. Reemplazar o reequilibrar esa fuerza laboral no es sencillo, ya que el proceso de formación de técnicos certificados y supervisores listos para el trabajo en campo todavía está alcanzando la escala de la nueva demanda de activos. Por lo tanto, los proveedores enfrentan mayores costos de personal, condiciones de contratación más estrictas y mayor riesgo de ejecución de contratos en mandatos intensivos en mano de obra. Con el tiempo, esta restricción favorecerá a los operadores con sistemas de formación más sólidos, mayor profundidad de plantilla y mejor capacidad para gestionar la planificación de la fuerza laboral en múltiples países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
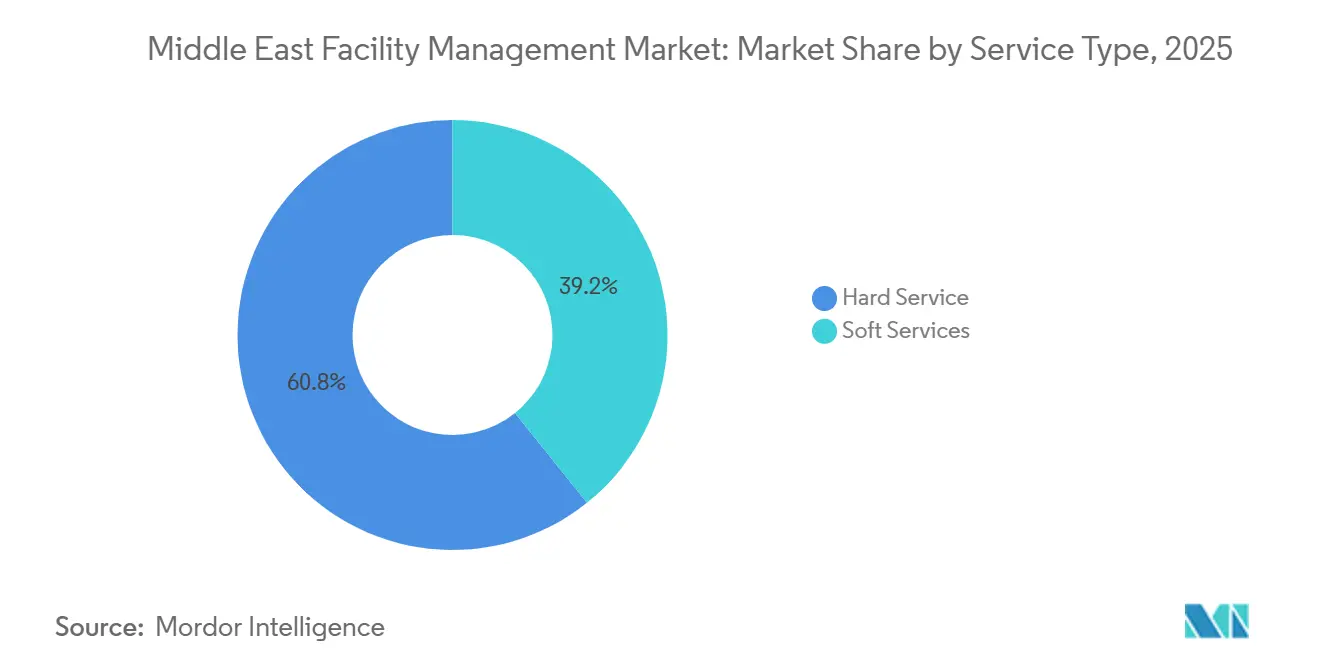
Los Servicios Técnicos Mantienen la Base de Ingresos Principal Mientras los Servicios Blandos se Expanden RápidamenteEn 2025, los servicios técnicos representaron el 60,76% del mercado de gestión de instalaciones de Oriente Medio, subrayando la base de activos centrada en la ingeniería de la región. Las torres comerciales del Golfo, los hospitales, los aeropuertos, los hoteles, los sitios industriales y los desarrollos de uso mixto dependen en gran medida de los sistemas MEP, HVAC, la seguridad contra incendios y el soporte al rendimiento de los activos. Dado el clima de la región, existe una mayor demanda en los sistemas de refrigeración y mecánicos, lo que lleva a ciclos de mantenimiento más frecuentes y fallos más costosos en comparación con climas más templados. Las especificaciones de los nuevos proyectos incorporan cada vez más datos de activos, estándares de puesta en marcha y obligaciones de monitoreo en el modelo operativo incluso antes de la ocupación. Un ejemplo destacado de esta evolución es el requisito de gemelo digital de NEOM, que vincula las responsabilidades de los servicios técnicos con la visibilidad de los activos en tiempo real y la gestión del rendimiento a largo plazo.
Los servicios blandos están emergiendo como el segmento de crecimiento más rápido del mercado de gestión de instalaciones de Oriente Medio, con un CAGR proyectado del 14,76% hasta 2031. Este crecimiento está impulsado por un sector de hospitalidad en expansión, la externalización en campus educativos y gubernamentales, y una demanda más amplia de limpieza, seguridad, catering y soporte en el lugar de trabajo. Demostrando el cambio de la industria, Farnek introdujo una unidad de limpieza híbrida que fusiona equipos humanos con robots de limpieza autónomos, logrando una cobertura de hasta 5.000 pies cuadrados por hora. La iniciativa de sostenibilidad de Emrill, con 143 medidas de mejora continua en 2024, redujo con éxito las emisiones en 640 tCO2e y conservó 2,25 millones de litros de agua, destacando la tendencia de agrupar los servicios blandos con compromisos de rendimiento ambiental en lugar de limitarlos a tareas rutinarias.[2]


Por Tipo de Oferta:
La Externalización Lidera Mientras la Gestión Integrada de Instalaciones Redefine el Valor del ContratoEn 2025, el mercado de gestión de instalaciones de Oriente Medio vio cómo el 68,65% de sus operaciones se trasladaban a la prestación externalizada. Esto marca un giro notable respecto al modelo tradicional interno, favorecido por los principales propietarios de activos regionales. Los clientes externalizan cada vez más, no solo por conveniencia, sino para aprovechar la experiencia técnica, agilizar la coordinación de proveedores, mantener estrictos estándares de reporte y ampliar la cobertura de servicios, todo sin la carga de desarrollar estas capacidades internamente. Entre los diversos formatos de externalización, la gestión integrada de instalaciones lidera el grupo, con un CAGR proyectado del 14,98% hasta 2031. Este crecimiento se debe principalmente a la preferencia de los propietarios de activos por un enfoque consolidado, que fusiona los servicios técnicos, los servicios blandos, el reporte de cumplimiento y la gestión energética bajo un único contrato. En esencia, la gestión integrada de instalaciones está escalando en la jerarquía de valor en el ámbito de la gestión de instalaciones de Oriente Medio, proporcionando a los clientes un único operador para las métricas de rendimiento, un marco de seguimiento cohesivo y una ruta de escalada eficiente.
A pesar del auge de la gestión integrada de instalaciones, la gestión de instalaciones individual y la gestión de instalaciones agrupada siguen siendo fundamentales, especialmente para los clientes que se inician en la externalización o aquellos con una estrategia de contratación específica por servicio. Las instalaciones minoristas, los almacenes y ciertas propiedades comerciales de mercado medio suelen adoptar un enfoque gradual, añadiendo servicios de forma incremental en lugar de optar por la integración completa. Sin embargo, los diseños de contratos están cambiando, inclinándose hacia proveedores dispuestos a ampliar sus ofertas a medida que los clientes evolucionan en su proceso de externalización. Esta tendencia refuerza la ventaja competitiva de las empresas con amplias plataformas operativas. Por otro lado, el segmento interno mantiene su predominio en entornos de misión crítica, donde la supervisión directa del tiempo de actividad, la resiliencia y la seguridad es primordial. Destacando esta inclinación, el lanzamiento de Khazna NexOps en 2026 señala que algunos operadores de centros de datos priorizan el desarrollo de capacidades internas especializadas, especialmente cuando la criticidad de los activos está en juego.
Por Industria de Usuario Final:
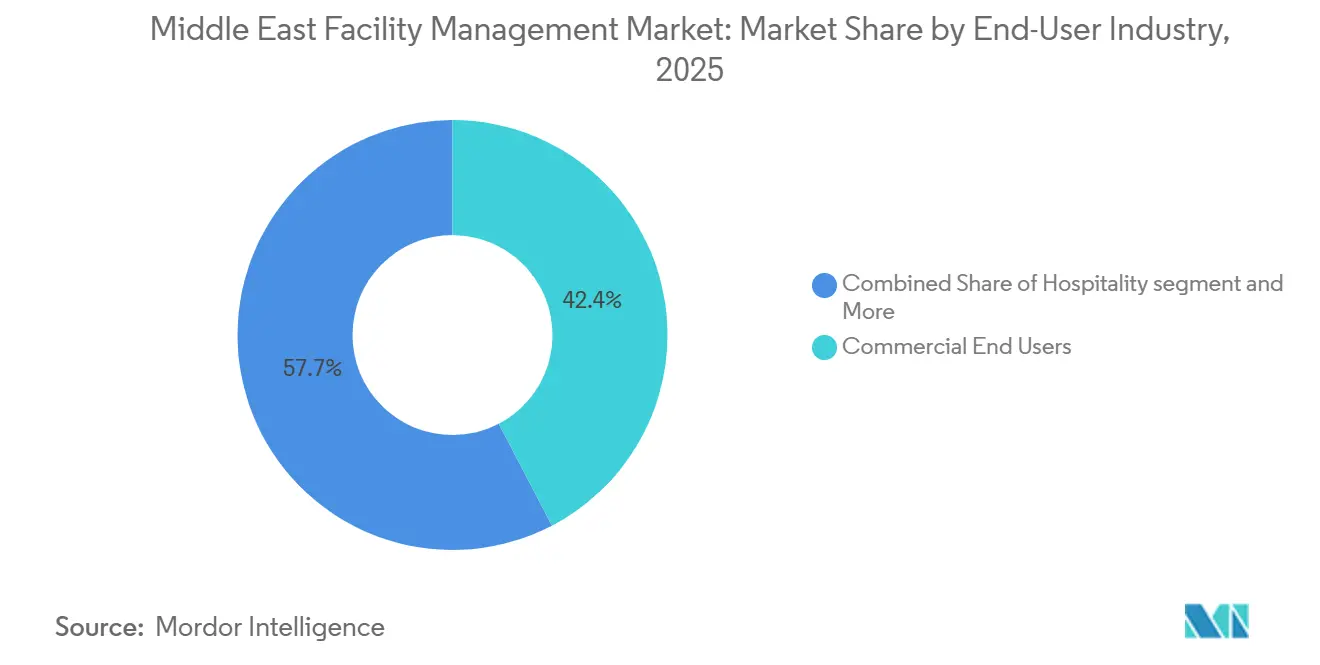
Los Activos Comerciales Lideran Mientras la Demanda Industrial Crece RápidamenteEn 2025, los usuarios finales comerciales dominaron el mercado de gestión de instalaciones de Oriente Medio, con una participación del 42,35%. Estos usuarios abarcaron sectores como tecnología de la información y telecomunicaciones, comercio minorista, almacenamiento y activos de uso mixto orientados a oficinas. La expansión de las sedes regionales en Dubái y Riad, junto con un floreciente sector inmobiliario logístico, ha impulsado la demanda de mantenimiento de alta especificación, soporte en el lugar de trabajo, seguridad contra incendios y gestión energética en edificios comerciales. Los almacenes y los extensos nodos logísticos presentan un perfil operativo único, que requiere intensidades de servicio variadas en sistemas MEP, supresión de incendios, control de acceso e infraestructura de carga. Esta amplia huella posiciona a los activos comerciales a la vanguardia de los volúmenes de contratos, impulsando una parte significativa de los ingresos recurrentes por servicios en el panorama de la gestión de instalaciones de Oriente Medio. En consecuencia, los proveedores con modelos operativos flexibles en múltiples sitios se encuentran mejor equipados para gestionar carteras que abarcan oficinas, comercio minorista y sitios logísticos.
Con una previsión de crecimiento a un CAGR del 16,85% hasta 2031, el segmento industrial y de procesos está superando a todos los demás grupos de usuarios finales en la industria de gestión de instalaciones de Oriente Medio. Este segmento exige capacidades especializadas de operación y mantenimiento, ya que cualquier tiempo de inactividad en sectores como el petróleo y el gas, la minería, la logística y la fabricación avanzada puede tener repercusiones inmediatas en la producción y la seguridad. Como resultado, el perfil de demanda aquí es más técnico, muy sensible al tiempo de actividad y menos tolerante a las interrupciones del servicio en comparación con los contratos comerciales estándar. Un testimonio de esta tendencia es el contrato obtenido por la subsidiaria HITEK de Farnek vinculado a las operaciones de Maaden en 2024, subrayando la preferencia del sector industrial por proveedores que combinan experiencia técnica con capacidades de monitoreo digital. Mientras tanto, los sectores de atención sanitaria y hospitalidad también están en auge. Los hospitales están enfatizando controles estrictos sobre entornos estériles, gases medicinales y sistemas relacionados con infecciones. Al mismo tiempo, los hoteles están ampliando su enfoque tanto en los servicios blandos orientados al huésped como en los servicios técnicos conscientes de la energía.

Análisis Geográfico
Mercado de Gestión de Instalaciones en Arabia Saudita
En 2025, Arabia Saudita ostentó una participación dominante del 38,00% en el mercado de gestión de instalaciones de Oriente Medio, consolidando su posición como el principal contribuyente nacional a la demanda regional. La vastedad del país refleja la magnitud de sus sectores inmobiliario, de infraestructura, turismo e industrial, especialmente a medida que sus ambiciosos gigaproyectos transitan de la mera construcción a la ocupación activa y las operaciones. Este cambio no solo extiende el horizonte de ingresos para los proveedores de servicios, sino que también reorienta el enfoque de los contratos hacia el tiempo de actividad, el mantenimiento del ciclo de vida de los activos, el cumplimiento normativo y la calidad del servicio tras la entrega. Sin embargo, el mercado saudita está evolucionando, con estándares más exigentes para la participación en contratos importantes, haciendo hincapié en la obtención de licencias, la localización y las capacidades digitales. Así, Arabia Saudita se erige como el principal motor del crecimiento contractual y un campo de pruebas para modelos operativos integrados en el panorama de la gestión de instalaciones de Oriente Medio.
Mercado de Gestión de Instalaciones en los Emiratos Árabes Unidos
Por su parte, los Emiratos Árabes Unidos (EAU) se han consolidado como el referente regional en la prestación de servicios orientados a la tecnología y la sostenibilidad dentro del ámbito de la gestión de instalaciones. La estricta legislación climática de los EAU está forjando un vínculo más estrecho entre las operaciones de los edificios y la responsabilidad en materia de emisiones, elevando la importancia del rendimiento energético y la presentación de informes en las negociaciones contractuales. Un testimonio de ello es el primer contrato de rendimiento de ahorro energético de Dubái, que subraya la capacidad del mercado para convertir las iniciativas de eficiencia en ahorros tangibles de electricidad y en la reducción de la huella de carbono a nivel de activos. Emrill, un actor clave, registró un incremento del 9% en sus ingresos en 2025, impulsado por más de 70 nuevos contratos, ampliando su cartera a 265 contratos activos, un claro indicador de la sólida demanda en los servicios de hostelería y gestión digital.[3] Así, los EAU consolidan su estatus como el mercado de referencia de la región para la prestación de servicios de gestión de instalaciones centrada en plataformas, el mantenimiento inteligente y el diseño de servicios orientado al cumplimiento normativo.
Mercado de Gestión de Instalaciones en Baréin
Baréin está emergiendo como el mercado de más rápido crecimiento en el sector de la gestión de instalaciones de Oriente Medio, con miras a un sólido CAGR del 17,01% hasta 2031. Este auge está impulsado por una rápida adopción de modelos integrados y un énfasis decidido en políticas de eficiencia en edificios y reducción de emisiones. En particular, la expansión en 2025 del programa Kafa'a para abarcar tanto edificios gubernamentales como privados ofrece a los proveedores de gestión de instalaciones y a los operadores vinculados a ESCO una vía tangible para mejorar las carteras de proyectos centradas en mejoras de rendimiento. Mientras tanto, otros actores regionales están experimentando un crecimiento gradual a medida que los estándares de sostenibilidad, la modernización de los activos públicos y la externalización profesional ganan terreno en los mercados nacionales.
Panorama Competitivo
Concentración del Mercado
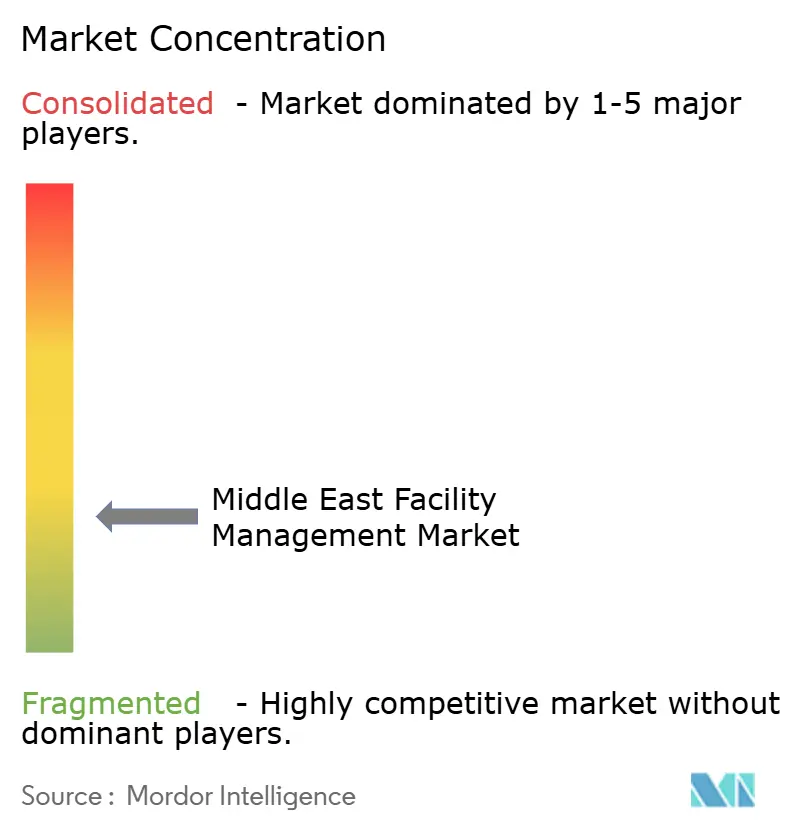
En el mercado de gestión de instalaciones de Oriente Medio, si bien el panorama sigue siendo moderadamente fragmentado, los actores más grandes están obteniendo una ventaja distintiva, particularmente en los contratos integrados premium. Los principales operadores como Emrill, EFS Facilities Services, Farnek, Imdaad y las plataformas vinculadas al Estado compiten eficazmente, especialmente donde los clientes priorizan los sistemas digitales, la ejecución de múltiples servicios y una gobernanza sólida. Por otro lado, las empresas más pequeñas, activas en limpieza, seguridad y mantenimiento rutinario, lidian con las presiones de márgenes en tareas intensivas en mano de obra y encuentran difícil invertir en plataformas o modelos de servicio avanzados. Esta brecha se está ampliando a medida que las carteras más grandes valoran cada vez más los informes detallados, el control del tiempo de actividad, el seguimiento de la sostenibilidad y los contratos transparentes. En consecuencia, si bien el mercado de gestión de instalaciones de Oriente Medio sigue fragmentado en términos de número de empresas, se está consolidando en función de las capacidades.
La tecnología destaca como un diferenciador fundamental en este competitivo ámbito. La plataforma HITEK de Farnek ha facilitado operaciones conectadas en miles de edificios, y su despliegue de CAFMTEK en el Circuito de Yas Marina ha producido mejoras notables en la eficiencia laboral y de servicios públicos. El ecosistema Techsphere de Emrill realiza un seguimiento eficiente de una vasta gama de activos y gestiona el mantenimiento digitalmente en todos sus contratos. La integración de CAFM y BMS por parte de Imdaad ha reducido los esfuerzos manuales en un 50%, subrayando cómo los principales proveedores aprovechan el software y la visibilidad del centro de comando para obtener ventajas operativas. En este segmento del mercado de gestión de instalaciones de Oriente Medio, los compradores favorecen cada vez más las plataformas sobre los proveedores de servicios tradicionales.
Las maniobras estratégicas desde 2025 destacan el posicionamiento de las empresas para la próxima fase competitiva.[4] BEEAH introdujo una nueva línea de servicios de gestión de instalaciones, fusionando los servicios técnicos con servicios blandos ecológicos, monitoreo CAFM y gestión ambiental, orientando sus ofertas hacia operaciones preparadas para la neutralidad de carbono. En Arabia Saudita, la alianza estratégica de OPTIMA y FMTECH tiene como objetivo proporcionar soluciones de gestión de instalaciones impulsadas por la tecnología que abarcan operación y mantenimiento, servicios públicos y consultoría, señalando un creciente apetito por capacidades locales estructuradas entrelazadas con la planificación digital. La presentación de NexOps por parte de Khazna en centros de datos de misión crítica sugiere que dichos entornos especializados podrían fomentar modelos de servicio distintos, separados de la externalización convencional. Estos desarrollos indican que los futuros líderes en el ámbito de la gestión de instalaciones de Oriente Medio serán aquellos hábiles en armonizar la escala de ejecución local, la supervisión digital y el cumplimiento normativo.
Líderes de la Industria de Gestión de Instalaciones en Oriente Medio
-
EFS Facilities Services Group LLC
-
Emrill Services LLC
-
Farnek Services LLC
-
Imdaad LLC
-
Khidmah LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Instalaciones de Oriente Medio Empresas cubiertas en este informe
- Emrill Services LLC
- EFS Facilities Services Group LLC
- Farnek Services LLC
- Imdaad LLC
- Khidmah LLC
- Enova Facilities Management Services LLC
- Transguard Group LLC
- Musanadah Facilities Management Company
- Saudi Facility Management Company (FMTECH)
- Muheel Services for Maintenance and Operations LLC
- Initial Saudi Group
- Al Shirawi Facilities Management LLC
- Etisalat Facilities Management LLC
- United Facilities Management
- QBG Facilities Management Group
- ENGIE Cofely Energy Services LLC
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Serco Group plc
- ISS A/S
Desarrollos recientes de la industria en Mercado de Gestión de Instalaciones de Oriente Medio
- Enero de 2026: Shalfa Facilities Management firmó un contrato por valor de SAR 52.101.511 (USD 13,9 millones) para servicios de gestión integrada de instalaciones con la Compañía Nacional del Agua. Este acuerdo, que cubre los edificios de la NWC en el sector sur de Arabia Saudita, tiene una duración de 36 meses, con impactos financieros previstos a partir del segundo semestre de 2026.
- Enero de 2026: Emrill anunció un aumento de ingresos del 9% en 2025, superando sus objetivos anuales. Este crecimiento fue resultado de la obtención de más de 70 nuevos contratos, expandiendo su cartera activa a más de 265. La expansión del sector de hospitalidad fue identificada como un factor clave, y la plataforma digital Techsphere de Emrill completó con éxito más de 2 millones de tareas de mantenimiento.
- Octubre de 2025: BEEAH, un actor destacado en el sector ambiental, presentó sus nuevos servicios de gestión de instalaciones. Estos servicios combinan a la perfección la experiencia ambiental con las ofertas tradicionales como HVAC e infraestructura de seguridad. Además, BEEAH enfatiza los servicios blandos ecológicos, la gestión ambiental avanzada y utiliza tecnologías de vanguardia como la inteligencia artificial y el IoT. Sus operaciones, ahora preparadas para la neutralidad de carbono, se extienden por los Emiratos Árabes Unidos, Arabia Saudita y Egipto.
- Agosto de 2025: En un movimiento significativo, OPTIMA y FMTECH unieron fuerzas, forjando una asociación estratégica. Su colaboración tiene como objetivo implementar soluciones de gestión de instalaciones integradas e impulsadas por la tecnología en toda Arabia Saudita. Al fusionar la experiencia de OPTIMA en estrategia de gestión de instalaciones y operaciones centradas en datos con la sólida infraestructura nacional y los sistemas certificados por ISO de FMTECH, cubren un amplio espectro que va desde la gestión energética hasta los servicios de consultoría.
- Febrero de 2025: En 2024, Farnek obtuvo contratos por un valor superior a AED 690 millones (USD 187,9 millones) en más de 460 compromisos. Esta cartera incluyó AED 240 millones (USD 65,4 millones) en nuevos negocios en Abu Dabi, con proyectos notables que abarcan Zayed Sport City, Etihad Airways Engineering y la Central Nuclear de Barakah. Además, la empresa reforzó su plantilla, ampliando su número total de empleados a más de 9.000.
Alcance del Informe del Mercado de Gestión de Instalaciones en Oriente Medio
El Informe de Gestión de Instalaciones de Oriente Medio está segmentado por Tipo de Servicio (Servicios Técnicos, Servicios Blandos), Tipo de Oferta (Interno, Externalizado [Gestión de Instalaciones Individual, Gestión de Instalaciones Agrupada, Gestión Integrada de Instalaciones]), Industria de Usuario Final (Comercial, Hospitalidad, Institucional e Infraestructura Pública, Atención Sanitaria, Industrial y de Procesos, Otros) y Geografía (Arabia Saudita, EAU, Kuwait, Baréin, Resto de Oriente Medio).
Resumen de la segmentación
| Servicios Técnicos | Gestión de Activos |
| Servicios MEP y HVAC | |
| Sistemas de Protección contra Incendios y Seguridad | |
| Otros Servicios Técnicos de Gestión de Instalaciones | |
| Servicios Blandos | Soporte de Oficina y Seguridad |
| Servicios de Limpieza | |
| Servicios de Catering | |
| Otros Servicios Blandos de Gestión de Instalaciones |
| Interno | |
| Externalizado | Gestión de Instalaciones Única |
| Gestión de Instalaciones Integrada en Paquete | |
| Gestión de Instalaciones Integrada |
| Comercial (Tecnologías de la Información y Telecomunicaciones, Comercio Minorista y Almacenes, etc.) |
| Hospitalidad (Hoteles, Restaurantes, Restaurantes a Gran Escala) |
| Institucional e Infraestructura Pública (Gobierno, Educación, Transporte) |
| Salud (Instalaciones Públicas y Privadas) |
| Industrial y de Procesos (Manufactura, Energía, Minería) |
| Otras Industrias de Usuario Final (Vivienda Múltiple, Entretenimiento, Deportes y Ocio) |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Kuwait |
| Baréin |
| Resto de Oriente Medio |
| Por Tipo de Servicio | Servicios Técnicos | Gestión de Activos |
| Servicios MEP y HVAC | ||
| Sistemas de Protección contra Incendios y Seguridad | ||
| Otros Servicios Técnicos de Gestión de Instalaciones | ||
| Servicios Blandos | Soporte de Oficina y Seguridad | |
| Servicios de Limpieza | ||
| Servicios de Catering | ||
| Otros Servicios Blandos de Gestión de Instalaciones | ||
| Por Tipo de Oferta | Interno | |
| Externalizado | Gestión de Instalaciones Única | |
| Gestión de Instalaciones Integrada en Paquete | ||
| Gestión de Instalaciones Integrada | ||
| Por Industria de Usuario Final | Comercial (Tecnologías de la Información y Telecomunicaciones, Comercio Minorista y Almacenes, etc.) | |
| Hospitalidad (Hoteles, Restaurantes, Restaurantes a Gran Escala) | ||
| Institucional e Infraestructura Pública (Gobierno, Educación, Transporte) | ||
| Salud (Instalaciones Públicas y Privadas) | ||
| Industrial y de Procesos (Manufactura, Energía, Minería) | ||
| Otras Industrias de Usuario Final (Vivienda Múltiple, Entretenimiento, Deportes y Ocio) | ||
| Por Región | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Kuwait | ||
| Baréin | ||
| Resto de Oriente Medio | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de instalaciones de Oriente Medio en 2026?
El mercado de gestión de instalaciones en Oriente Medio se sitúa en 88,84 mil millones de USD en 2026 y se prevé que alcance los 167,55 mil millones de USD en 2031, con un crecimiento a una CAGR del 13,53%.
¿Qué categoría de servicio lidera la demanda en la región?
Los servicios técnicos lideraron en 2025 con el 60,76% de los ingresos totales, ya que MEP, HVAC, la seguridad contra incendios y la gestión de activos siguen siendo fundamentales en propiedades con alta carga de ingeniería.
¿Qué segmento de servicios se está expandiendo más rápidamente?
Los servicios blandos, como la limpieza, la seguridad y el catering, están creciendo a una CAGR del 14,76% debido a la automatización en el lugar de trabajo y los mayores estándares de higiene.
¿Qué modelo de oferta se está expandiendo más rápidamente en Oriente Medio?
La gestión integrada de instalaciones es el tipo de oferta de más rápido crecimiento, con un CAGR previsto del 14,98% hasta 2031, ya que los propietarios buscan contratos de responsabilidad única.
¿Qué grupo de usuarios finales está creando la mayor oportunidad de nuevo crecimiento?
Se espera que el segmento industrial y de procesos crezca a un CAGR del 16,85% hasta 2031, respaldado por instalaciones de petróleo y gas, minería, logística y fabricación que requieren operaciones de alto tiempo de actividad.
¿Qué país lidera la demanda regional de servicios de gestión de instalaciones?
Arabia Saudita mantuvo el 38,00% de los ingresos regionales en 2025, convirtiéndola en el mayor mercado nacional a medida que los gigaproyectos avanzan hacia la ocupación y las operaciones.
¿Por qué los criterios ESG están adquiriendo mayor importancia en las operaciones de los edificios en todo el Golfo?
Los propietarios y operadores enfrentan una presión cada vez mayor para monitorear las emisiones, mejorar la eficiencia y mantener el rendimiento posterior a la ocupación, lo que está convirtiendo los contratos de gestión de instalaciones en instrumentos de cumplimiento y reporte, además de acuerdos de servicio.