
Tamanho e Participação do Mercado de Private Equity do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
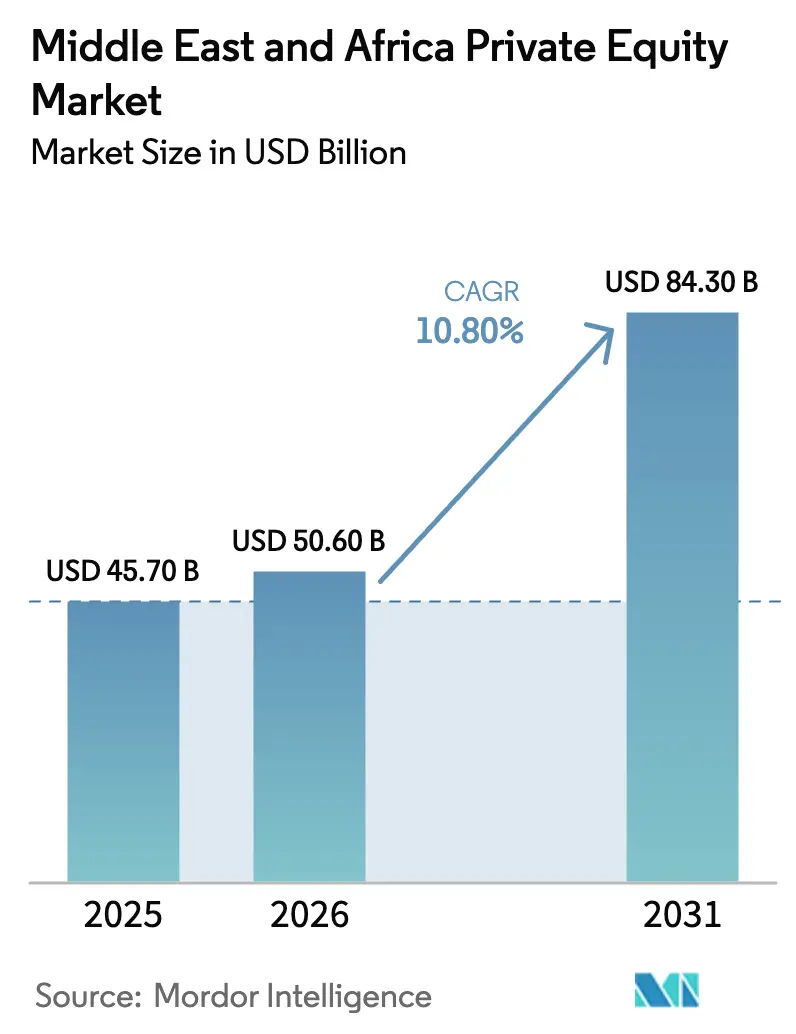
| Tamanho do mercado no ano base (2025) | 45.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 50.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 84.30 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.80 % |
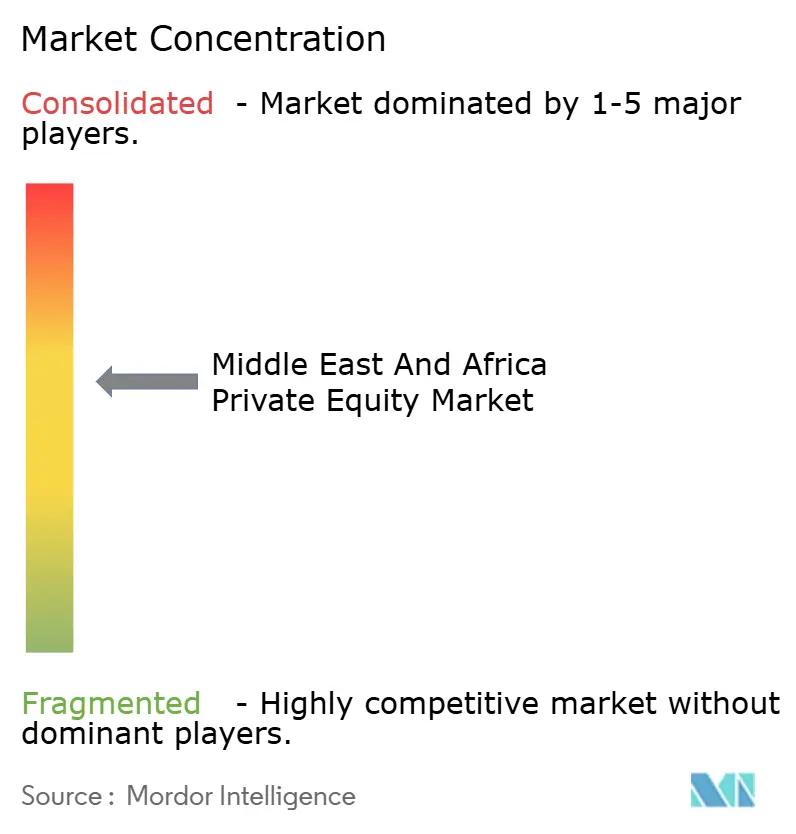
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Private Equity do Oriente Médio e África por Mordor Intelligence
Espera-se que o tamanho do Mercado de Private Equity do Oriente Médio e África aumente de USD 45,70 bilhões em 2025 para USD 50,60 bilhões em 2026 e atinja USD 84,30 bilhões até 2031, crescendo a um CAGR de 10,80% ao longo de 2026-2031.
A formação estratégica de capital nos fundos soberanos do Golfo e nas plataformas africanas direcionadas está moldando o fluxo de negócios, com investidores soberanos atuando como âncoras em grandes transações e como catalisadores para ecossistemas domésticos. As reformas do mercado de capitais na Arábia Saudita e os regimes de fundos em evolução nos Emirados Árabes Unidos estão ampliando o acesso estrangeiro e criando estruturas mais previsíveis para fundos privados. As startups no CCG e em centros africanos selecionados continuam a atrair participação de capital de risco e capital de risco corporativo, enquanto os pipelines de infraestrutura oferecem fluxos de caixa duráveis e retornos indexados à inflação. Os gargalos de saída e os riscos cambiais persistem em vários mercados africanos, o que está direcionando os gestores para crédito privado, soluções secundárias e co-investimentos estruturados que preservam a opcionalidade para distribuições e repatriação. A participação estrangeira em ações sauditas acelerou antes da reforma de 2026 e continua a aprofundar as condições de liquidez que suportam saídas em estágios mais avançados e consolidações estratégicas.
Principais Conclusões do Relatório
- Por setor, a tecnologia liderou com 18,9% da participação de mercado de private equity do Oriente Médio e África em 2025 e está projetada para expandir a um CAGR de 11,3% até 2031.
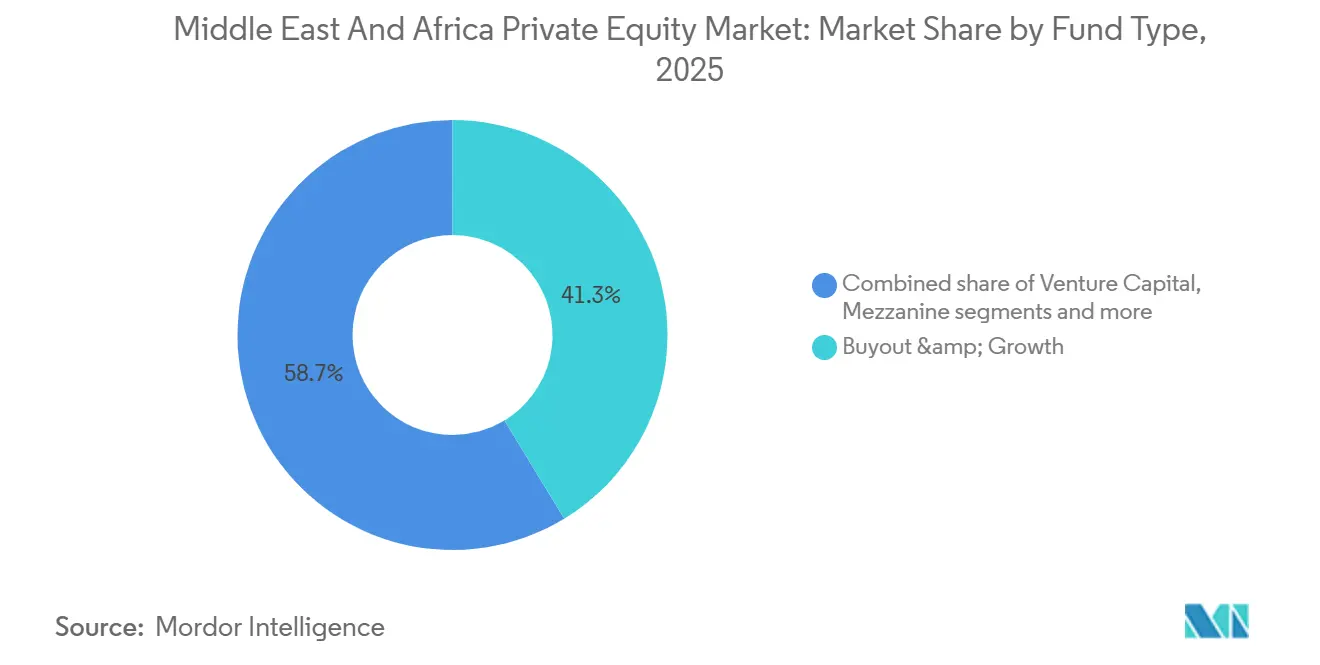
- Por tipo de fundo, buyout e crescimento detinham 41,3% do mercado de private equity do Oriente Médio e África em 2025, enquanto o capital de risco registrou a perspectiva mais rápida com um CAGR de 10,9% até 2031.
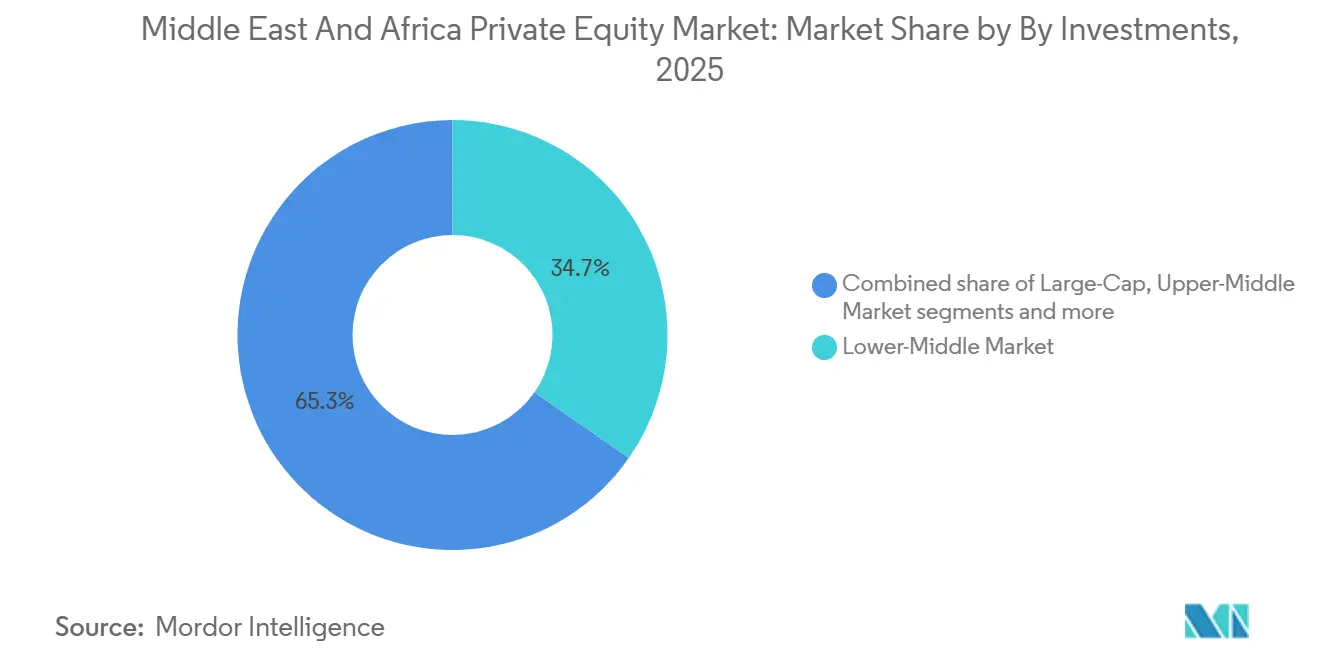
- Por tamanho de investimento, o mercado médio-inferior representou 34,7% do mercado de private equity do Oriente Médio e África em 2025, e os veículos small e SMID-cap estão previstos para crescer a um CAGR de 11,5% até 2031.
- Por geografia, a Arábia Saudita capturou 30,6% da participação de mercado de private equity do Oriente Médio e África em 2025, enquanto a África do Sul está projetada para registrar o crescimento mais rápido com um CAGR de 10,9% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Abundante capital seco de fundos soberanos | +3.2% | Núcleo do CCG com transbordamento para o Egito e co-investimentos africanos selecionados | Médio prazo (2-4 anos) |
| Liberalização gradual das leis de propriedade estrangeira | +2.8% | Arábia Saudita e Emirados Árabes Unidos, efeitos de segunda ordem no Egito e em Marrocos | Curto prazo (≤ 2 anos) |
| Ecossistemas de startups em crescimento no CCG e na África | +1.9% | Emirados Árabes Unidos e Arábia Saudita no CCG, Nigéria, Quênia, África do Sul, Egito na África | Médio prazo (2-4 anos) |
| Aceleração dos pipelines de PPP de infraestrutura | +1.5% | Arábia Saudita, Emirados Árabes Unidos, África do Sul | Longo prazo (≥ 4 anos) |
| Estruturas de co-investimento em conformidade com a Sharīʿah | +0.8% | Em todo o CCG, com Kuwait e Bahrein atrás da Arábia Saudita e dos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Crescimento dos negócios em clube de family offices | +0.5% | Emirados Árabes Unidos e Arábia Saudita | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Abundante Capital Seco de Fundos Soberanos
Os fundos soberanos do CCG aumentaram sua implantação em 2025, com múltiplas plataformas de Abu Dhabi e da Arábia Saudita intensificando transações diretas e co-ancorando grandes veículos em IA, infraestrutura de dados e crédito privado. A atividade da Mubadala reflete essa mudança, incluindo sua agenda de transações de 2025 e a contínua construção de plataformas adjacentes que se estendem para alocações de crédito, infraestrutura e tecnologia vinculadas à demanda de computação de IA[1]. As parcerias formadas entre instituições do Golfo e gestores globais, como Stonepeak e The Arab Energy Fund, estão canalizando capital de longa duração para modernização de redes elétricas e ativos de transição energética que oferecem visibilidade sobre os fluxos de caixa. Essas iniciativas lideradas por soberanos proporcionam estabilidade quando os ciclos globais de capital de risco esfriaram e ajudam a fechar lacunas de financiamento em rodadas de estágio avançado por meio de co-investimentos e estratégias de continuação. Grandes alocações em fundos relacionados à IA e plataformas de data centers ressaltam uma intenção estratégica de moldar a infraestrutura de próxima geração, em vez de seguir passivamente a exposição a benchmarks. O efeito líquido é um pool mais profundo de liquidez regional para o mercado de private equity do Oriente Médio e África, adicionando resiliência contra choques externos e amplificando o efeito multiplicador do capital soberano âncora na formação de fundos de terceiros.
Liberalização Gradual das Leis de Propriedade Estrangeira
A abolição pela Arábia Saudita do regime de Investidor Estrangeiro Qualificado em fevereiro de 2026 permite que todos os investidores estrangeiros acessem diretamente o Mercado Principal da Tadawul, sujeito a limites agregados e individuais, e remove uma fricção operacional fundamental que restringia as instituições de médio porte. Espera-se que a reforma amplie a participação e aumente os fluxos à medida que fundos de índice globais e plataformas de varejo que não conseguiam atender aos limites anteriores entrem no mercado. Em paralelo, o DIFC e o ADGM dos Emirados Árabes Unidos simplificaram o licenciamento de gestores de fundos e introduziram estruturas de ativos digitais que comprimem os prazos de lançamento de fundos e atraem gestores transfronteiriços que buscam domicílios centrais para o MENA e a África[2]. Essas mudanças melhoram a confiança dos investidores e reduzem a fricção estrutural para os sócios gerais que estabelecem veículos do mercado de private equity do Oriente Médio e África direcionados à região. Com o tempo, o efeito regulatório cumulativo é uma base de patrocinadores mais ampla, maior capacidade de co-investimento e opções de saída mais credíveis por meio de listagens locais ou adquirentes estratégicos regionais.
Ecossistemas de Startups em Crescimento no CCG e na África
O financiamento de capital de risco no CCG resistiu melhor do que os benchmarks globais ao longo de 2024, impulsionado por iniciativas apoiadas pelo governo, braços de capital de risco corporativo e fundos de IA direcionados que se alinham com as prioridades digitais nacionais. A Arábia Saudita e os Emirados Árabes Unidos respondem pela maioria da atividade de negócios regional, apoiados por incentivos que comprimem os custos de estágio inicial e tornam as rodadas da Série A mais investíveis para LPs internacionais. Na África, surgiu um quadro bifurcado, com os quatro principais centros absorvendo a maior parte do capital, enquanto o restante do continente enfrenta pipelines mais escassos e uma crescente dependência de veículos apoiados por IFDs para preencher lacunas de financiamento. Gestores de seed e SMID apoiados por IFDs, como LoftyInc e Seedstars Africa Ventures, estão direcionando-se para finanças incorporadas, conectividade e modelos vinculados ao clima que atingem a lucratividade mais rapidamente e suportam eventos de liquidez mais antecipados. Essas correntes estão criando um alimentador mais robusto para o mercado de private equity do Oriente Médio e África para estratégias de crescimento e buyout, embora a escassez de capital próprio em estágio avançado na África ainda prolongue os períodos de detenção para modelos intensivos em capital.
Aceleração dos Pipelines de PPP de Infraestrutura
O pipeline de PPP da Arábia Saudita abrange transporte, serviços públicos e infraestrutura social e está construindo um ritmo constante de grandes transações que se adequam a investidores de longa duração. As parcerias transfronteiriças que incluem The Arab Energy Fund com Stonepeak e uma iniciativa separada com I Squared Capital ressaltam o apetite por ativos regulados com estruturas de receita mais claras. A estrutura federal de PPP dos Emirados Árabes Unidos apoiou projetos em saúde, educação e energias renováveis, enquanto rodadas independentes de energia na África do Sul continuam a atrair capital onde o risco de crédito pode ser isolado. Os prêmios de rendimento em relação aos mercados desenvolvidos refletem uma combinação de risco de execução percebido e heterogeneidade regulatória, mas oferecem impulsionadores de retorno diversificados para o mercado de private equity do Oriente Médio e África. À medida que os empréstimos bancários permanecem seletivos, o crédito privado e o capital próprio de infraestrutura híbrida cresceram ao lado dos pipelines de PPP para fornecer estruturas de capital flexíveis que atendem às necessidades dos patrocinadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos persistentes de rotas de saída | -2.1% | África, com impacto secundário nas estratégias de continuação lideradas por sócios gerais do CCG | Médio prazo (2-4 anos) |
| Riscos de conversibilidade cambial e repatriação | -1.6% | Nigéria, Egito, Zimbábue, Líbano | Curto prazo (≤ 2 anos) |
| Histórico limitado de sócios gerais fora de buyouts | -0.9% | África Subsaariana e mercados francófonos | Médio prazo (2-4 anos) |
| Divulgações regulatórias fragmentadas | -0.7% | 54 jurisdições da África e regimes heterogêneos do MENA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos Persistentes de Rotas de Saída
Os volumes de saída africanos caíram acentuadamente em 2023, e as listagens públicas permanecem limitadas por regras de free float, períodos de bloqueio e lacunas de avaliação que atrasam a prontidão para IPO[3]. Fatores globais também pesaram sobre os IPOs do MENA em 2025, o que direcionou mais saídas para fusões e aquisições e soluções lideradas por sócios gerais. Os mercados secundários na África são mais rasos do que as normas globais, o que limita as negociações de PE para PE e prolonga os períodos de detenção para muitos ativos de crescimento. Os fundos de continuação e os negócios baseados em NAV fornecem liquidez intermediária, mas introduzem considerações de avaliação e governança para os LPs. Nesse cenário, os compradores estratégicos permanecem seletivos e exigem escala, demonstrações financeiras auditadas e estruturas denominadas em dólares antes de se engajar, o que restringe o universo imediato de ativos prontos para saída.
Riscos de Conversibilidade Cambial e Repatriação
As desvalorizações acentuadas na Nigéria e no Egito durante 2024-2025 prejudicaram os retornos em moeda forte quando as distribuições foram atrasadas ou mantidas no país devido a restrições cambiais. Os controles de capital do Líbano e as perdas do setor bancário continuam a restringir as saídas de capital, com limites de longa data sobre saques e transferências. Mesmo em mercados com regimes flexíveis, limites administrativos periódicos podem surgir durante períodos de estresse, o que introduz imprevisibilidade no planejamento de saída e nos fluxos de caixa no nível do fundo. Os patrocinadores mitigam por meio de holdings offshore, precificação em dólares pré-acordada e vendas seletivas de ativos para adquirentes estrangeiros dispostos a assumir riscos de conversibilidade. Essas medidas preservam o valor, mas adicionam custo e tempo às realizações, o que pesa sobre o perfil de distribuição do mercado de private equity do Oriente Médio e África para LPs globais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fundo:
Buyouts Ancoram a Escala, Capital de Risco Captura a VelocidadeAs estratégias de buyout e crescimento representaram 41,3% em 2025, refletindo a formação constante de plataformas, carve-outs e desinvestimentos liderados por soberanos que se encaixam nos manuais de criação de valor operacional na região. Essa participação ressalta como grandes pools de capital âncora e pipelines constantes apoiaram o tamanho do mercado de private equity do Oriente Médio e África para negócios de controle central e transações de minoria estruturada em 2025. Os exemplos incluem movimentos de escala por campeões regionais e carve-outs corporativos transfronteiriços, com vários gestores adicionando segmentos de crédito privado para suportar aquisições eficientes em capital. O desenvolvimento contínuo de veículos de pool cego na Arábia Saudita e nos Emirados Árabes Unidos aumentou a base de patrocinadores locais e melhorou a certeza das transações para vendedores familiares e empresas estatais. À medida que as taxas de juros se normalizam, os gestores estão combinando capital próprio com soluções de crédito privado para proteger os retornos e manter o ritmo em um ambiente competitivo. O resultado geral é um mercado médio mais espesso para o mercado de private equity do Oriente Médio e África, com fontes de financiamento mais diversificadas e um banco mais profundo de parceiros operacionais que podem gerenciar a integração em múltiplos países.
O capital de risco é o tipo de fundo de crescimento mais rápido com uma perspectiva de CAGR de 10,9%, apoiado por programas públicos do CCG, braços de capital de risco corporativo e veículos focados em IA que se vinculam diretamente aos planos soberanos de computação e dados. A construção de pontes de financiamento em estágio avançado em 2026 tem como objetivo facilitar as lacunas pré-IPO para empresas que superaram o tamanho tradicional de capital de risco, mas ainda estão escalando em direção aos limites de listagem. A atividade inicial do fundo de IA Presight-Shorooq ilustra o ritmo das implantações em modelos de fronteira alinhados com a demanda empresarial e as necessidades de digitalização do setor público. Na África, os fundos de seed e SMID apoiados por IFDs continuam a fornecer capital de aceleração crítico onde os bancos comerciais permanecem seletivos, o que ajuda a alimentar um pipeline de ativos para rodadas subsequentes de capital de crescimento. Esse impulso combinado apoia a diversificação dentro do setor de private equity do Oriente Médio e África sem deslocar o papel central dos buyouts e do crescimento na criação de valor.

Por Setor:
Supremacia do Software, Transição Energética em AscensãoA tecnologia representou 18,9% em 2025, o maior setor individual, e está projetada para crescer a um CAGR de 11,3% até 2031, impulsionada pela expansão de data centers, cargas de trabalho de IA e mandatos digitais soberanos. É aqui que o tamanho do mercado de private equity do Oriente Médio e África se intersecta com a política pública, à medida que os governos visam capacidades nacionais de nuvem, governo eletrônico e cibersegurança que requerem capex sustentado e parcerias estratégicas. Os investidores do Golfo implantaram pesadamente em segmentos de tecnologia da informação em 2025 e lançaram veículos de infraestrutura de IA que combinam computação com ativos de energia e rede elétrica. Saúde, imóveis e serviços financeiros também registraram fluxos fortes, refletindo temas de demografia, turismo e inclusão financeira que são duráveis ao longo dos ciclos. Especialistas setoriais e parceiros corporativos estão se alinhando em estratégias de plataforma onde roll-ups e digitalização podem desbloquear alavancagem operacional no médio prazo.
Os investimentos em saúde aceleraram em todo o CCG em 2025 e continuaram em 2026, enquanto a África viu novos fundos direcionados a cadeias de suprimentos, atenção primária e saúde digital, ampliando o universo investível. Em imóveis, os desenvolvimentos focados em Riade e projetos orientados ao trânsito criaram novas estruturas de private equity e perfis de fluxo de caixa de longa duração. As alocações em serviços financeiros dispararam no terceiro trimestre de 2025 para investidores do CCG, incluindo grandes movimentos de plataformas de riqueza e crédito vinculados à consolidação norte-americana. Os temas de transição energética permeiam os setores, com capital privado parceiro em grandes ativos renováveis e de rede elétrica sob estruturas regulatórias claras.
Por Investimentos:
Profundidade do Mercado Médio, Aceleração do SMID-CapOs negócios do mercado médio-inferior representaram 34,7% em 2025, um reflexo da base de PMEs da região, empresas controladas por famílias e subsidiárias de empresas estatais que buscam parceiros operacionais para expansão regional. Essa camada é fundamental para o mercado de private equity do Oriente Médio e África, pois as estratégias de plataforma e os roll-ups podem escalar em múltiplas jurisdições sem depender de financiamento de mega-rodadas. Os fundos de pool cego na Arábia Saudita e os crescentes registros de gestores nos Emirados Árabes Unidos continuam a fornecer capital flexível para estruturas de controle e minoria que desbloqueiam o crescimento. As transações maiores de infraestrutura e core-plus permanecem ativas, mas frequentemente são ancoradas por soberanos, o que pode comprimir o acesso para gestores de menor escala em processos concorridos.
Os veículos small e SMID-cap estão previstos para crescer mais rapidamente a um CAGR de 11,5%, com IFDs catalisando a formação de fundos que visam o "meio ausente" de tickets de USD 300.000 a USD 10 milhões. Gestores como LoftyInc e XSML estão combinando instrumentos flexíveis de dívida e capital próprio com suporte prático ao portfólio para encurtar o tempo até a lucratividade e reduzir o risco das saídas. As transações de mercado médio-superior e large-cap permanecem episódicas e frequentemente ancoradas por soberanos, com mega-veículos dedicados do CCG buscando apostas concentradas em saúde, tecnologia e industriais. Essa combinação de tamanhos de tickets e instrumentos amplia o universo investível para o mercado de private equity do Oriente Médio e África e cria caminhos variados para a liquidez ao longo dos ciclos econômicos.
Análise Geográfica
Mercado de Private Equity da Arábia Saudita
A Arábia Saudita liderou com uma participação de 30,6% em 2025, sustentada pela escala do Fundo de Investimento Público e pelas reformas do mercado de capitais que ampliaram o acesso estrangeiro às ações locais. Essa alocação reforça o papel de âncora da Arábia Saudita no tamanho do mercado de private equity do Oriente Médio e África, dado o pipeline de projetos do Reino e a integração de patrocinadores privados nos ecossistemas de gigaprojetos. A reforma de 2026 que encerrou o regime QFI abre caminho para uma base mais ampla de instituições estrangeiras e plataformas de varejo, o que deverá aprofundar a liquidez para saídas futuras[4]. À medida que o ambiente de transações amadurece, os gestores estão combinando capital acionário com crédito privado e soluções estruturadas para manter as metas de retorno enquanto apoiam o crescimento sob as prioridades da Visão 2030. Os sinais de política e a visibilidade do pipeline permanecem favoráveis à atividade de patrocinadores e à expansão de plataformas nos segmentos de consumo, logística, transição energética e adjacências de saúde.
Mercado de Private Equity dos Emirados Árabes Unidos
Os Emirados Árabes Unidos continuam como um hub financeiro regional com regimes de fundos simplificados, forte crescimento de family offices e uma base ativa de investidores soberanos. Dubai e Abu Dhabi competem com domicílios globais ao reduzir os prazos de licenciamento e esclarecer as regras de ativos digitais para fundos que visam o MENA e a África. As estratégias ativas abrangem buyouts, crescimento, venture em estágio avançado e crédito privado, enquanto afiliadas soberanas e investidores corporativos co-ancoram plataformas e negócios transfronteiriços. Os gestores de plataformas ampliaram sua escala em 2025 e 2026, com grandes fundos captados para portfólios do GCC e veículos separados focados em tecnologia e crédito na América do Norte e na Europa. Essa amplitude ressalta o papel dos Emirados Árabes Unidos como ponto de partida para patrocinadores que participam do mercado de private equity do Oriente Médio e África e em estratégias transatlânticas.
Mercado de Private Equity da África do Sul
A África do Sul registra o crescimento projetado mais rápido, com um CAGR de 10,9% até 2031 a partir de uma base menor, refletindo aprimoramentos de governança para esquemas de investimento coletivo e um pipeline seletivo em saúde, serviços ao consumidor e conectividade. A modernização regulatória sob o Padrão de Conduta 3 de 2025 apoia a gestão de riscos e a proteção dos investidores, preservando a proporcionalidade para gestores de menor porte. A volatilidade cambial, a escassez de energia e o congestionamento portuário continuam sendo desafios, mas oportunidades setoriais direcionadas e gestores especializados estão se posicionando para novas plataformas. Os DFIs e os fundos regionais continuam a ancorar transações de médio mercado que podem atingir a rentabilidade e apoiar resultados de M&A mais antecipados. Esse impulso, combinado com reformas seletivas, ajuda a África do Sul a contribuir com uma fatia crescente do mercado de private equity do Oriente Médio e África ao longo do período de previsão.
Cenário Competitivo
As plataformas soberanas do Golfo moldam o topo da implantação com programas de vários bilhões de dólares e parcerias transfronteiriças, enquanto a África permanece mais fragmentada em 54 jurisdições. Os investidores vinculados a soberanos consolidaram capacidades em capital próprio, crédito e infraestrutura, incluindo movimentos de alto perfil em plataformas de riqueza e crédito que criam franquias de múltiplos ativos. Novos fundos do CCG levantados por gestores emergentes estão escalando rapidamente, e veículos complementares focados em tecnologia visam IA e computação avançada em mercados desenvolvidos. Essa bifurcação entre concentração soberana e fragmentação africana informa a formação de fundos, os estilos de subscrição e o planejamento de saída para o mercado de private equity do Oriente Médio e África.
Três arquétipos competitivos se destacam. As plataformas apoiadas por soberanos estão se integrando verticalmente em estratégias e geografias para garantir fluxo de negócios proprietário, incluindo parcerias de infraestrutura de IA e transição energética. Os especialistas setoriais constroem fossos em saúde, consumo e logística por meio de alavancagem operacional e familiaridade regulatória, enquanto gestores oportunistas exploram assimetrias de informação em finanças incorporadas e modelos digitais de ativos leves. Novos veículos também estão abordando restrições de liquidez por meio de secundários, fundos de continuação e soluções baseadas em NAV que aliviam a pressão de prazos de saída prolongados, especialmente em portfólios africanos. O crescimento do crédito privado em toda a região está reforçando o conjunto de ferramentas disponíveis para os patrocinadores, apoiando o financiamento de aquisições e o crescimento estruturado com menor diluição.
Os requisitos de acesso no CCG, como presença local e compromissos de talentos, estão mudando os gestores internacionais de um modelo de "visita esporádica" para operações incorporadas, o que fortalece a capacidade regional e melhora a originação. Os negócios em clube de family offices e a atividade de capital de risco corporativo adicionam concorrência por ativos de médio e estágio avançado, especialmente nos Emirados Árabes Unidos e na Arábia Saudita. Em todo o mercado de private equity do Oriente Médio e África, a combinação de âncoras soberanas, gestores especializados e provedores de crédito flexíveis está ampliando a gama de estruturas de transação e melhorando a resiliência a choques macroeconômicos.
Líderes do Setor de Private Equity do Oriente Médio e África
-
Investcorp
-
Actis
-
AfricInvest
-
Gulf Capital
-
EFG Hermes PE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Private Equity do Oriente Médio e África Empresas cobertas neste relatório
- Investcorp
- Actis
- AfricInvest
- Gulf Capital
- EFG Hermes PE
- Helios Investment Partners
- Development Partners International (DPI)
- Qalaa Holdings
- Amethis Finance
- Partech Africa
- BlueOrchard
- LeapFrog Investments
- Abraaj Investment Management (legacy)
- Adenia Partners
- Kingsway Capital
- Endeavor Energy
- Carlyle Group (MEA)
- STV (Saudi Technology Ventures)
- TPG Growth (EMEA)
Desenvolvimentos industriais recentes em Mercado de Private Equity do Oriente Médio e África
- Fevereiro de 2026: A CedarBridge Partners começou a implantar capital de seu fundo CedarBridge High Growth III de USD 150 milhões, visando investimentos em plataformas de educação, saúde, beleza, bem-estar, cuidados com animais de estimação e serviços essenciais ao consumidor em todo o CCG, após seu primeiro fechamento em novembro de 2025, com até 35% alocados para oportunidades selecionadas no Reino Unido e na Europa.
- Fevereiro de 2026: A BlueFive Capital, com sede em Abu Dhabi, levantou um Fundo Onyx de USD 3 bilhões para investimentos em tecnologia e capital de crescimento em IA, biotecnologia e computação avançada nos Estados Unidos e na Europa, ancorado por investidores soberanos do Golfo, expandindo a plataforma da empresa para USD 5 bilhões em ativos totais após seu Fundo I de Mercados Privados Reef de USD 2 bilhões em julho de 2025.
- Janeiro de 2026: The Arab Energy Fund adquiriu uma participação minoritária na APSCO, uma fornecedora saudita de soluções de energia, expandindo seu portfólio em combustíveis de aviação, lubrificantes e serviços de varejo automotivo.
- Outubro de 2025: A Mubadala Capital fechou o Fundo IV de Private Equity em USD 3,1 bilhões, superando sua meta de USD 2 bilhões, para visar empresas de mercado médio em mídia, esportes, serviços ao consumidor e serviços financeiros.
Escopo do Relatório do Mercado de Private Equity do Oriente Médio e África
Este relatório tem como objetivo fornecer uma análise detalhada do mercado de private equity do Oriente Médio e África. Ele se concentra na dinâmica do mercado, nas tendências emergentes nos segmentos e mercados regionais, e nas perspectivas sobre vários tipos de produtos e aplicações. Além disso, analisa os principais players e o cenário competitivo no mercado de private equity do Oriente Médio e África. O mercado de private equity do Oriente Médio e África é segmentado por setor (serviços públicos, petróleo e gás, serviços financeiros, tecnologia, saúde, bens e serviços de consumo e outros), por tipo de investimento (capital de risco, crescimento, buyout e outros), por país (Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, África do Sul e restante do Oriente Médio e África).
Visão geral da segmentação
| Buyout e Crescimento |
| Capital de Risco |
| Mezanino e Distressed |
| Secundários e Fundo de Fundos |
| Tecnologia (Software) |
| Saúde |
| Imóveis e Serviços |
| Serviços Financeiros |
| Industriais |
| Consumo e Varejo |
| Energia e Energia Elétrica |
| Mídia e Entretenimento |
| Telecomunicações |
| Outros (Transporte, etc.) |
| Large-Cap |
| Mercado Médio-Superior |
| Mercado Médio-Inferior |
| Small e SMID |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Nigéria |
| Restante do Oriente Médio e África |
| Por Tipo de Fundo | Buyout e Crescimento |
| Capital de Risco | |
| Mezanino e Distressed | |
| Secundários e Fundo de Fundos | |
| Por Setor | Tecnologia (Software) |
| Saúde | |
| Imóveis e Serviços | |
| Serviços Financeiros | |
| Industriais | |
| Consumo e Varejo | |
| Energia e Energia Elétrica | |
| Mídia e Entretenimento | |
| Telecomunicações | |
| Outros (Transporte, etc.) | |
| Por Investimentos | Large-Cap |
| Mercado Médio-Superior | |
| Mercado Médio-Inferior | |
| Small e SMID | |
| Por Geografia | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o CAGR para 2026-2031 para o espaço de private equity do Oriente Médio e África?
O CAGR previsto é de 10,8% ao longo de 2026-2031, levando o mercado de USD 45,7 bilhões em 2025 para USD 84,3 bilhões até 2031.
Quais setores estão liderando o fluxo de negócios no ecossistema de private equity do Oriente Médio e África?
A tecnologia liderou com 18,9% em 2025 e está projetada para crescer a um CAGR de 11,3% até 2031, com saúde, imóveis e serviços financeiros também atraindo fortes alocações.
Quais estratégias de fundo são mais proeminentes no conjunto de oportunidades de private equity do Oriente Médio e África?
Buyout e crescimento comandaram 41,3% em 2025, enquanto o capital de risco é a estratégia de crescimento mais rápido com uma perspectiva de CAGR de 10,9%.
Quais tamanhos de investimento são mais ativos em toda a região?
O mercado médio-inferior deteve 34,7% em 2025, e os veículos small e SMID-cap devem crescer mais rapidamente a um CAGR de 11,5% até 2031.
Quais geografias são mais significativas neste contexto regional de private equity?
A Arábia Saudita liderou com 30,6% em 2025, e a África do Sul tem o crescimento projetado mais rápido com um CAGR de 10,9% até 2031.
Quais desafios estruturais poderiam afetar as realizações no cenário de private equity do Oriente Médio e África?
Os gargalos persistentes de rotas de saída e os riscos de conversibilidade cambial em vários mercados africanos podem estender os períodos de detenção e afetar os retornos em moeda forte, o que está impulsionando um maior uso de crédito privado e soluções lideradas por sócios gerais.