
Tamanho e Participação do Mercado de Sistemas de Execução de Manufatura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Execução de Manufatura por Mordor Intelligence
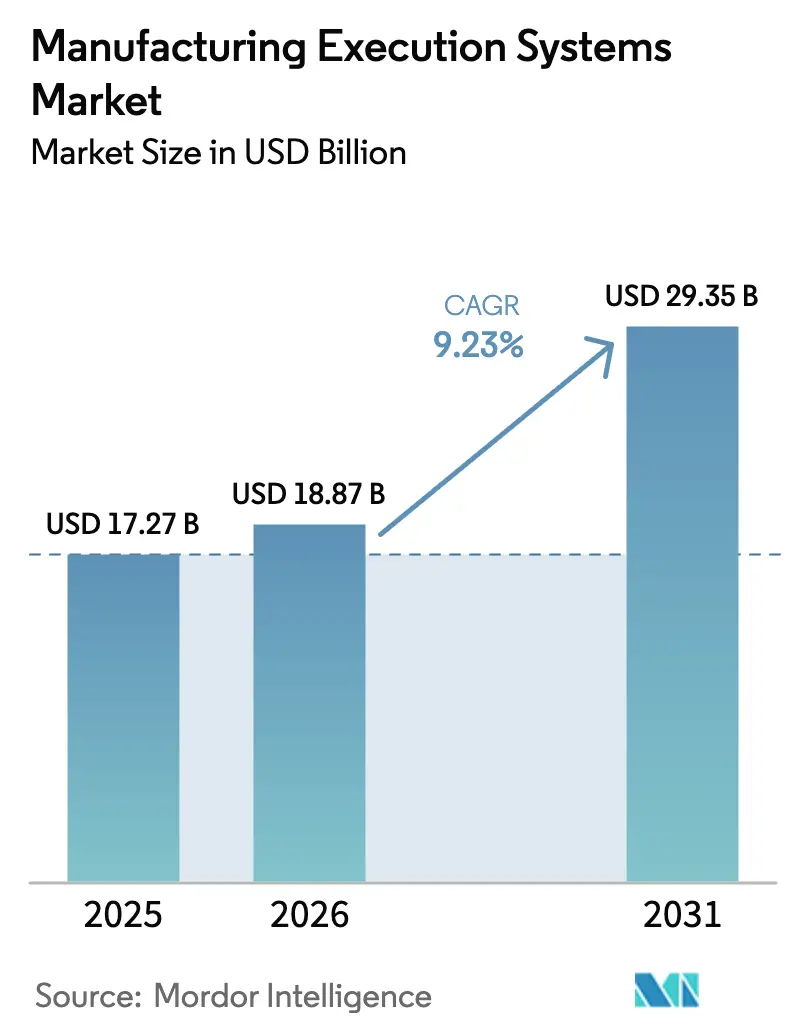
O tamanho do Mercado de Sistemas de Execução de Manufatura deve crescer de USD 17,27 bilhões em 2025 para USD 18,87 bilhões em 2026 e está previsto para atingir USD 29,35 bilhões até 2031 a um CAGR de 9,23% no período 2026-2031. Essa trajetória é ancorada por políticas industriais soberanas, como a Lei CHIPS e Ciência dos Estados Unidos, no valor de USD 52,7 bilhões, e os esquemas de Incentivo Vinculado à Produção da Índia, no valor de USD 30 bilhões, ambos convertendo intenção política em pedidos de equipamentos de capital que exigem orquestração de produção em tempo real. As empresas também estão correndo para atender aos mandatos de rastreabilidade vinculados à serialização farmacêutica, passaportes de baterias de veículos elétricos e protocolos de segurança alimentar, estimulando ainda mais o mercado de sistemas de execução de manufatura (MES). Plataformas de baixo código e modelos de preços por assinatura estão reduzindo as barreiras de adoção para fábricas menores, enquanto certificações de cibersegurança como a IEC 62443 estão moldando as listas de fornecedores selecionados. No front tecnológico, arquiteturas nativas de edge que se sincronizam com análises em nuvem estão emergindo como a escolha padrão para plantas que buscam controle de latência sem abrir mão da visibilidade remota.
Principais Conclusões do Relatório
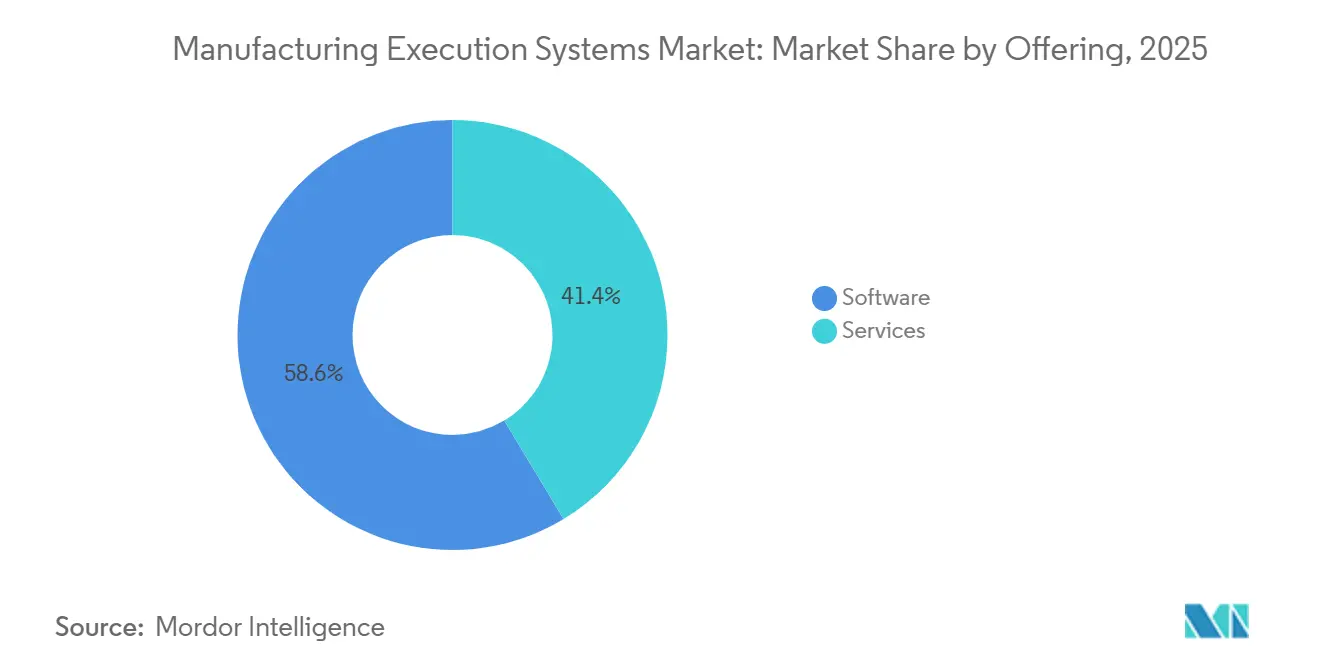
- Pelo eixo de oferta, o software capturou 58,64% da receita de 2025, enquanto os serviços estão projetados para expandir a um CAGR de 11,78% até 2031.
- Pelos modos de implantação, as instalações locais comandaram 62,46% dos gastos de 2025, enquanto as soluções em nuvem avançam a um CAGR de 10,12%.
- Pelas indústrias de usuários finais, o setor automotivo liderou com 27,68% de participação de receita em 2025, mas farmacêutico e ciências da vida estão previstos para crescer a um CAGR de 10,78%.
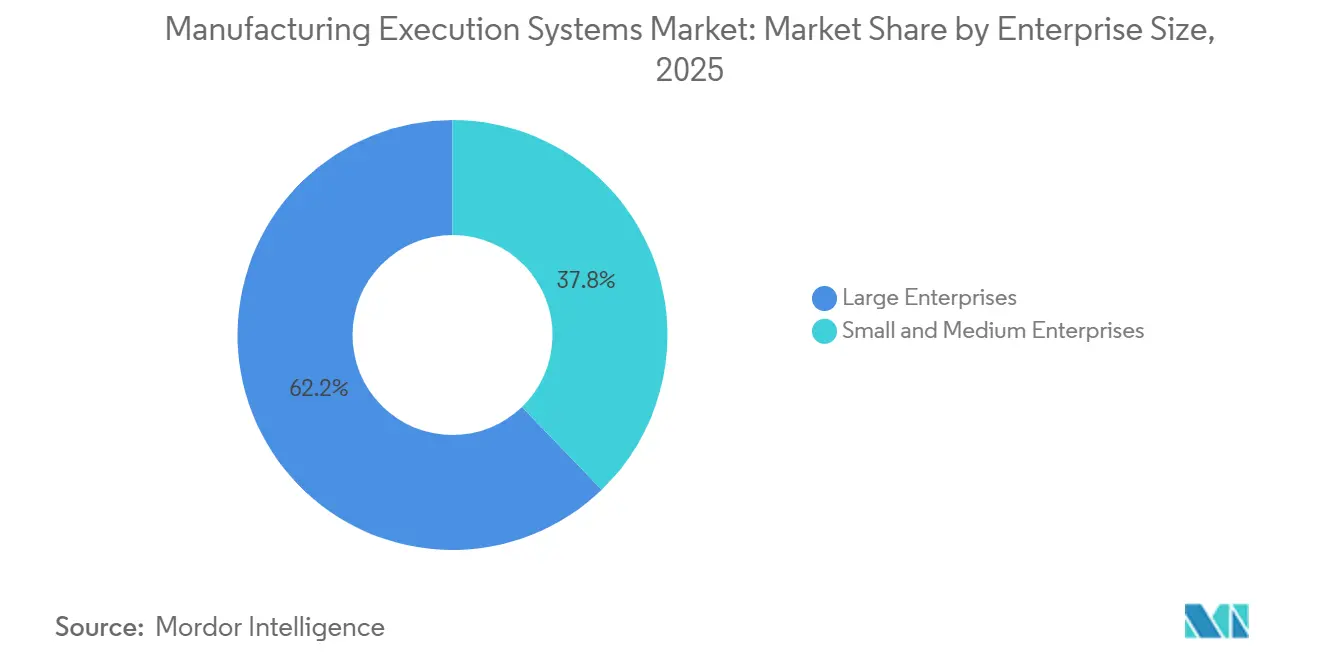
- Pelo tamanho de empresa, as grandes empresas detiveram 62,22% da receita de 2025, enquanto as pequenas e médias empresas avançam a um CAGR de 12,46%.
- Pelo tipo de processo, a manufatura discreta representou 50,76% dos gastos de 2025, enquanto os ambientes híbridos estão expandindo a um CAGR de 10,49%.
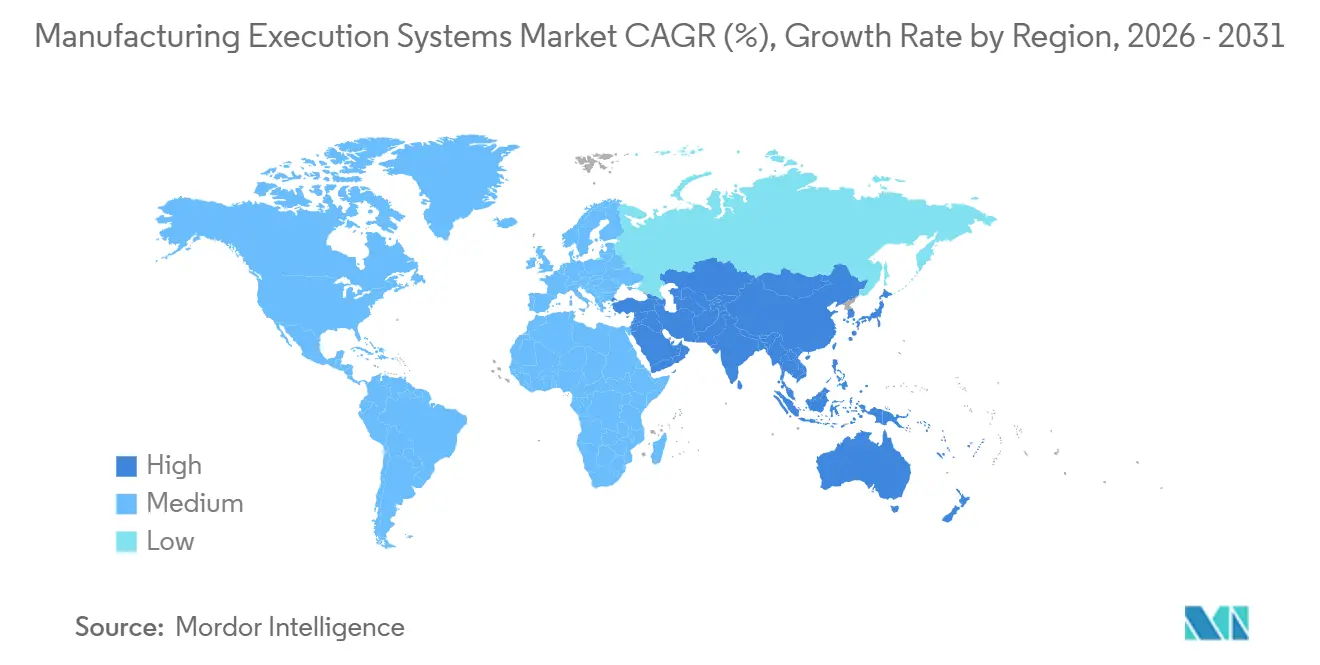
- Por geografia, a América do Norte controlou 36,74% do valor de 2025, mas a Ásia-Pacífico está no caminho para um CAGR de 11,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações da Indústria 4.0 e de Fábricas Inteligentes | +2.1% | Alemanha, Estados Unidos, China, Japão | Médio prazo (2-4 anos) |
| Necessidade de Visibilidade da Produção em Tempo Real | +1.8% | Clusters automotivos e de semicondutores da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Rastreabilidade Digital Orientada por Conformidade | +1.6% | Farmacêutico na América do Norte e Europa, bateria automotiva na Europa, Alimentos e Bebidas global | Médio prazo (2-4 anos) |
| Preços de SaaS Reduzem Barreiras de Investimento de Capital | +1.3% | PMEs da Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Ascensão do MES Composável de Baixo Código | +1.0% | Polos de PMEs da América do Norte e Europa | Médio prazo (2-4 anos) |
| Eficiência Global de Equipamentos como Serviço Vinculada à Análise de IIoT | +0.9% | Manufatura discreta global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações da Indústria 4.0 e de Fábricas Inteligentes
As agendas nacionais de manufatura continuam a reduzir os riscos dos investimentos em gêmeos digitais. Nos Estados Unidos, o Instituto de Inovação em Manufatura Inteligente do Departamento de Energia financiou testes de produção ao vivo em 2025 que reduziram a intensidade energética em percentuais de dois dígitos.[1]Departamento de Energia dos Estados Unidos, "Prêmios do Instituto de Inovação em Manufatura Inteligente," energy.gov O framework Manufacturing-X da Alemanha exige shells de administração de ativos interoperáveis, garantindo que cada máquina conectada possa publicar status sem revelar conhecimento proprietário. A Irlanda destinou subsídios para clusters farmacêuticos em Cork e Limerick, levando fabricantes contratados a trocar planilhas por plataformas de execução modulares. O Reino Unido vinculou vouchers de inovação a reduções verificáveis na taxa de refugo, levando fornecedores de médio porte a adotar modelos de dados agnósticos de plataforma. Coletivamente, essas iniciativas convertem política abstrata em demanda direta para o mercado de sistemas de execução de manufatura (MES).
Necessidade de Visibilidade da Produção em Tempo Real
As interrupções na cadeia de suprimentos em 2024 expuseram o custo dos dados atrasados do chão de fábrica. As montadoras automotivas agora exigem intercâmbio eletrônico de dados por hora de fornecedores de primeiro nível, uma expectativa que registros em papel não conseguem atender. As fábricas de semicondutores implantam gateways de edge que transmitem leituras de metrologia para algoritmos avançados de controle de processo, reduzindo as janelas de detecção de desvios de horas para segundos. Em 2025, os custos de sensores caíram abaixo de USD 5 por nó, permitindo que oficinas de alta variedade justifiquem o monitoramento contínuo. As camadas de gestão de energia agora vinculam a utilização de máquinas às tarifas de uso por tempo, reduzindo 15%-20% das cobranças de pico em regiões com medição por intervalo. Como resultado, os painéis ao vivo estão se tornando requisitos básicos em vez de diferenciais no mercado de sistemas de execução de manufatura.
Rastreabilidade Digital Orientada por Conformidade
Os reguladores estão codificando trilhas de auditoria eletrônicas. O 21 CFR Parte 11 da Agência de Alimentos e Medicamentos dos Estados Unidos exige registros à prova de adulteração e receitas versionadas. As fases da Lei de Segurança da Cadeia de Suprimentos de Medicamentos culminaram em 2024, obrigando identificadores únicos até o nível unitário. O Regulamento de Baterias da Europa introduziu passaportes digitais de produtos obrigatórios em 2024, forçando os fabricantes de células de veículos elétricos a revelar composição química, pegada de carbono e conteúdo reciclado. A partir de janeiro de 2026, a Lei de Modernização da Segurança Alimentar obriga os processadores de alimentos a fornecer genealogia de lotes em até 24 horas após a notificação de recall. Tais estatutos expandem diretamente o tamanho do mercado de sistemas de execução de manufatura endereçável, pois ferramentas manuais ou legadas não conseguem satisfazer os requisitos de dados serializados e com carimbo de data e hora.
Preços de SaaS Reduzem Barreiras de Investimento de Capital
Níveis de assinatura mensal de fornecedores como Plex e AVEVA começam abaixo de USD 100 por usuário, eliminando as licenças iniciais de USD 500.000 a USD 2 milhões típicas de suítes locais. Fornecedores de segundo nível no México e no Sudeste Asiático agora implantam módulos principais de ordens de trabalho e qualidade em 8 a 12 semanas, aproveitando arquiteturas multilocatário mantidas pelo fornecedor. As atualizações automáticas de versão entregam detecção de anomalias por aprendizado de máquina sem renegociar contratos, reduzindo as lacunas de capacidade entre pequenas oficinas e pares multinacionais. Como resultado, o mercado de sistemas de execução de manufatura está se expandindo além dos compradores tradicionais com capital abundante.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial de Integração com OT e ERP Legados | -1.4% | Plantas brownfield da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Riscos de Cibersegurança em Plantas Conectadas à Nuvem | -1.1% | Setores farmacêutico e de defesa em todo o mundo | Médio prazo (2-4 anos) |
| Lacuna de Competências em OT e TI Atrasando Implantações | -0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Temores de Exposição de Propriedade Intelectual entre Fabricantes Contratados | -0.6% | Polos de fabricantes contratados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial de Integração com OT e ERP Legados
As instalações brownfield frequentemente dependem de redes fieldbus proprietárias, como Modbus ou Profibus, que antecedem as APIs modernas. A conexão dessas ilhas requer gateways de protocolo e scripts personalizados, inflando os orçamentos dos projetos em 40%-60%, de acordo com uma pesquisa da MESA de 2025.[2]Associação de Soluções Empresariais de Manufatura, "Pesquisa de Custo de Integração 2025," mesa.org Os sites farmacêuticos adicionam sobrecarga de validação, onde cada alteração aciona qualificações de instalação, operacionais e de desempenho que consomem meses e centenas de milhares de dólares. Tais encargos de integração podem esgotar o primeiro ano dos modelos de retorno sobre investimento, atrasando a aprovação do conselho para módulos incrementais e moderando o crescimento no mercado de sistemas de execução de manufatura (MES).
Riscos de Cibersegurança em Plantas Conectadas à Nuvem
Em 2025, a Agência de Cibersegurança e Segurança de Infraestrutura dos Estados Unidos emitiu 14 avisos cobrindo vulnerabilidades da Siemens, Schneider Electric, Rockwell e ABB que permitiam execução remota de código.[3]Agência de Cibersegurança e Segurança de Infraestrutura dos Estados Unidos, "Avisos de Sistemas de Controle Industrial 2025," cisa.gov As configurações incorretas de nuvem agravam o problema, podendo vazar cronogramas de produção ou formulações proprietárias. Menos de 30% dos sistemas instalados atendem às regras de segmentação por zona e conduto da IEC 62443. Empresas primárias de defesa e aeroespacial, vinculadas ao ITAR e ao CMMC, frequentemente optam por redes com isolamento físico, sacrificando análises em nuvem para contenção de riscos. Esse déficit de confiança restringe a adoção em escala total apesar das vantagens funcionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Capturando Momentum em um Cenário ComplexoA receita de serviços está definida para superar a de software até 2031, à medida que os fabricantes terceirizam integração, validação e análises. Em 2025, o software gerou 58,64% da demanda total, mas a crescente complexidade das implantações em múltiplas plantas está desbloqueando expansão de dois dígitos para serviços gerenciados. Os pacotes de validação como serviço encurtam as fases de qualificação farmacêutica de nove meses para doze semanas, ilustrando por que o suporte profissional está eclipsando as taxas de licença no tamanho do mercado de sistemas de execução de manufatura (MES). Os pacotes de monitoramento remoto que incorporam manutenção preditiva e otimização de troca são especialmente populares entre os fornecedores automotivos de segundo nível que carecem de cientistas de dados internos.
Os serviços gerenciados também atuam como uma ponte de talentos. A escassez de arquitetos ISA-95 e engenheiros DevOps nativos em nuvem leva as fábricas a contratar acordos baseados em resultados. Os fornecedores assumem a responsabilidade pelo tempo de atividade, correções e atualizações, convertendo efetivamente compras de capital em linhas de despesas operacionais. Esse realinhamento alinha as preferências de fluxo de caixa corporativo com ciclos de melhoria contínua, fortalecendo o mercado de sistemas de execução de manufatura.


Por Modo de Implantação:
A Nuvem Avança Apesar da Inércia de ValidaçãoOs sistemas locais detinham 62,46% da participação de mercado de sistemas de execução de manufatura em 2025 devido às rígidas regras de validação farmacêutica e de semicondutores. As plataformas em nuvem, no entanto, estão crescendo 10,12% ao ano, à medida que PMEs e fabricantes contratados preferem configuração rápida à propriedade de servidores. Os híbridos nativos de edge satisfazem as preocupações com latência e soberania de dados ao executar loops críticos de tempo localmente enquanto sincronizam métricas agregadas com painéis em nuvem. A Lei CHIPS e Ciência agora vincula o financiamento a painéis de rendimento de gêmeos digitais acessíveis a equipes distribuídas, catalisando a adoção de nuvem em novas fábricas nos Estados Unidos.
A cibersegurança continua sendo o principal obstáculo. A certificação IEC 62443 para serviços em nuvem fica atrás das normas locais, e os fabricantes contratados farmacêuticos negociam cláusulas de residência de dados para fixar localizações de servidores. Mesmo assim, o Passaporte Digital de Produto da Europa e regulamentos similares exigem APIs seguras que a infraestrutura em nuvem entrega de forma mais econômica do que os portais locais. À medida que o arcabouço regulatório se consolida, a combinação de implantação no mercado de sistemas de execução de manufatura está se inclinando para a nuvem híbrida.
Por Indústria do Usuário Final:
A Conformidade Farmacêutica Impulsiona o Maior CrescimentoO setor automotivo contribuiu com 27,68% da receita de 2025, impulsionado pela rastreabilidade de células de bateria e sincronização em múltiplos níveis. No entanto, os clientes farmacêuticos e de ciências da vida exibem a expansão mais rápida, a 10,78% até 2031, sustentados pelas leis de serialização e pela adoção de manufatura contínua. As plantas de terapia celular e gênica exigem genealogia de lotes com precisão em nível de paciente, uma capacidade que apenas os sistemas de execução conseguem entregar em escala. Os fabricantes de eletrônicos investem pesadamente para correlacionar parâmetros de processo em nanoescala com densidades de defeitos, ampliando ainda mais o tamanho do mercado de sistemas de execução de manufatura.
Os processadores de alimentos e bebidas são adotantes tardios, mas rápidos, porque a Lei de Modernização da Segurança Alimentar agora obriga o rastreamento em nível de lote em até 24 horas após o recall. As indústrias de processo contínuo, como petróleo e gás, implantam módulos centrados em historiadores para redução da intensidade energética em vez de controle discreto de ordens de trabalho. Aeroespacial e defesa enfatizam o gerenciamento de configuração para manter a procedência das peças, sublinhando as nuances verticais nos padrões de adoção.
Por Tamanho de Empresa:
As PMEs Fecham a Divisão DigitalAs grandes corporações obtiveram 62,22% da demanda de 2025, mas as PMEs estão crescendo a um ritmo de 12,46%, superando seus pares maiores em 3,23 pontos percentuais. Os modelos de assinatura abaixo de USD 100 por usuário por mês transformam projetos de capital proibitivamente grandes em linhas de despesas operacionais gerenciáveis, ampliando o mercado de sistemas de execução de manufatura endereçável. Os ambientes de baixo código capacitam os supervisores de produção a criar painéis e alertas sem escrever código, removendo os gargalos dos integradores de sistemas.
Os catalisadores de política amplificam essa tendência. Os esquemas de Incentivo Vinculado à Produção da Índia vinculam a elegibilidade para subsídios a marcos de digitalização, levando fornecedores de eletrônicos de segundo nível em Ahmedabad e Coimbatore a adotar rapidamente o MES em nuvem. A onda de nearshoring do México está gerando uma base de PMEs greenfield no Bajío, cada uma buscando conformidade com a IATF 16949 dentro de prazos apertados incompatíveis com implementações legadas. Juntas, essas forças democratizam o acesso em todos os tamanhos de empresa.
Por Tipo de Processo:
Arquiteturas Híbridas ProliferamAs operações discretas detinham 50,76% dos gastos em 2025, com linhas de montagem automotiva e de montagem em superfície dominando. Os processos híbridos estão registrando um CAGR de 10,49% à medida que biorreatores modulares e reatores contínuos de pequenas moléculas reformulam a produção farmacêutica. A orientação de 2024 da Agência de Alimentos e Medicamentos dos Estados Unidos elevou a manufatura contínua de piloto para mainstream, provocando retrofits que aumentam os gastos com software por linha. As plantas híbridas de alimentos que combinam extrusão e embalagem em lotes acrescentam mais impulso ao mercado de sistemas de execução de manufatura (MES).
As unidades de processo modulares precisam de camadas de execução que possam alternar entre modos de campanha e contínuo sem perder registros de genealogia ou de validação de limpeza. Os fornecedores agora oferecem kits de ferramentas de microsserviços para lidar com essas trocas de contexto em tempo real. Essa agilidade funcional diferencia os fornecedores e impulsiona novas receitas de licença e serviço, particularmente em ciências da vida e produtos químicos especiais.
Análise Geográfica
Mercado de Sistemas de Execução de Manufatura da América do Norte
A liderança da América do Norte decorre de 52,7 bilhões de USD em incentivos para semicondutores e de uma robusta base farmacêutica. As fábricas da Intel em Ohio e Arizona e o site da TSMC em Phoenix incorporam painéis de rendimento com gêmeos digitais, ancorando os orçamentos de execução. Os polos farmacêuticos de Nova Jersey e Porto Rico estão reformulando suas instalações de produção em lotes com reatores de fluxo contínuo para atender às exigências de serialização e verificação de processos da FDA. O corredor automotivo de Ontário, no Canadá, agora integra a rastreabilidade de pacotes de baterias à medida que os volumes de veículos elétricos crescem, enquanto as PMEs do Bajío, no México, implantam suítes em nuvem para atender rapidamente às auditorias da IATF 16949.
Mercado de Sistemas de Execução de Manufatura da Ásia-Pacífico
O CAGR previsto de 11,94% para a Ásia-Pacífico reflete mudanças nas políticas e nas cadeias de suprimentos. O Ministério da Indústria e Tecnologia da Informação da China apoia projetos-piloto de internet industrial que evoluem para implantações em escala completa. Os subsídios da Índia estão condicionados à comprovação de digitalização, impulsionando a adoção entre PMEs dos setores eletrônico e farmacêutico. O Sudeste Asiático absorve linhas de eletrônicos e automotivas que se transferem de geografias de fonte única, e cada OEM exige a conformidade com sistemas de execução como critério de entrada para fornecedores. O Japão concentra-se na manutenção preditiva para compensar a escassez de mão de obra, enquanto Austrália e Nova Zelândia incorporam rastreabilidade para proteger as marcas de exportação de alimentos.
Mercado de Sistemas de Execução de Manufatura da Europa e Rússia
A Europa avança sob o peso da regulamentação. A Alemanha moderniza suas linhas de células de bateria para atender às exigências de passaporte digital. Os centros farmacêuticos do Reino Unido financiam projetos-piloto de manufatura contínua para compensar as pressões de custo relacionadas ao Brexit. As fábricas de defesa da França favorecem implantações locais com isolamento de rede para conformidade com o ITAR. Os processadores de alimentos com PDO na Itália utilizam camadas de execução para autenticar a procedência, e os fornecedores automotivos tier-1 da Espanha adotam plataformas em nuvem para sincronizar plantas transfronteiriças. As otimizações de refinarias na Rússia dependem de integrações com sistemas de historiadores, mesmo com as sanções limitando as licenças ocidentais.

Panorama regulatório
Os requisitos de conformidade e padrões estão se tornando mais rígidos em relação a registros eletrônicos, rastreabilidade e controles de sistemas computadorizados, o que está aumentando a necessidade de capacidades validadas de MES em setores regulados. Nos Estados Unidos, exigências da FDA como a 21 CFR Part 11 para registros e assinaturas eletrônicas continuam a ancorar as expectativas de validação de MES. Separadamente, o Food Safety Modernization Act introduz uma exigência a partir de janeiro de 2026 para que processadores de alimentos forneçam a genealogia do lote dentro de 24 horas após um aviso de recall, aumentando a ênfase em genealogia com registro de data/hora e à prova de adulteração capturada na camada de execução.
Na Europa, as obrigações de rastreabilidade digital se expandem com o Regulamento de Baterias de 2024, que exige passaportes digitais de produtos e requer que as cadeias de suprimento de baterias e automotivas divulguem atributos de produção e materiais por meio de trocas de dados interoperáveis. No lado de cibersegurança e integração, a ISA/IEC 62443 continua sendo uma referência de fato em muitas solicitações de propostas industriais, e a IEC 62264 (alinhada à ISA-95) continua a padronizar o modelo de integração entre empresa e controle que sustenta os modelos de dados e interfaces de MES, reduzindo a dependência de mapeamentos personalizados entre operações de chão de fábrica e sistemas de negócios.
Análise da cadeia de valor
A cadeia de valor de MES começa com o desenvolvimento de padrões e da plataforma central, incluindo modelos alinhados à ISA-95/IEC 62264, conectores e controles de cibersegurança. Em seguida, avança para o empacotamento de soluções por fornecedores de MES e fornecedores de automação industrial que agrupam software de execução com bases instaladas de PLC/DCS/SCADA. A implementação e a realização de valor são normalmente entregues por integradores de sistemas e especialistas de domínio que lidam com conectividade OT, integração com ERP, documentação de validação (notadamente em farmacêutica e dispositivos médicos) e governança de implantação em múltiplos sites. Esses serviços estão cada vez mais sendo monetizados por meio de serviços gerenciados e complementos de assinatura, como monitoramento remoto, atualizações e análises.
Rio abaixo, os fabricantes e seus fornecedores de níveis inferiores operacionalizam o MES por meio de implantações no nível da planta que dependem da disponibilidade confiável de hardware OT, incluindo controladores, gateways e sensores, e de uma infraestrutura de rede estável para sincronização de borda à nuvem. Evidências da Rockwell Automation apontam para uma lacuna de maturidade em que muitas plantas têm uma instância de MES, mas ainda não possuem integração em toda a empresa, deslocando os gastos para ferramentas de integração, camadas de dados comuns e programas de modernização que unificam sites em vez de adicionar novas implantações pontuais. Restrições persistentes nas cadeias de suprimento de componentes de automação industrial, especialmente para semicondutores de nós legados usados em controladores, podem prolongar cronogramas e aumentar a demanda por implantações em fases, gateways de retrofit e arquiteturas interoperáveis que reduzem retrabalho quando ocorrem substituições de hardware.
Cenário Competitivo
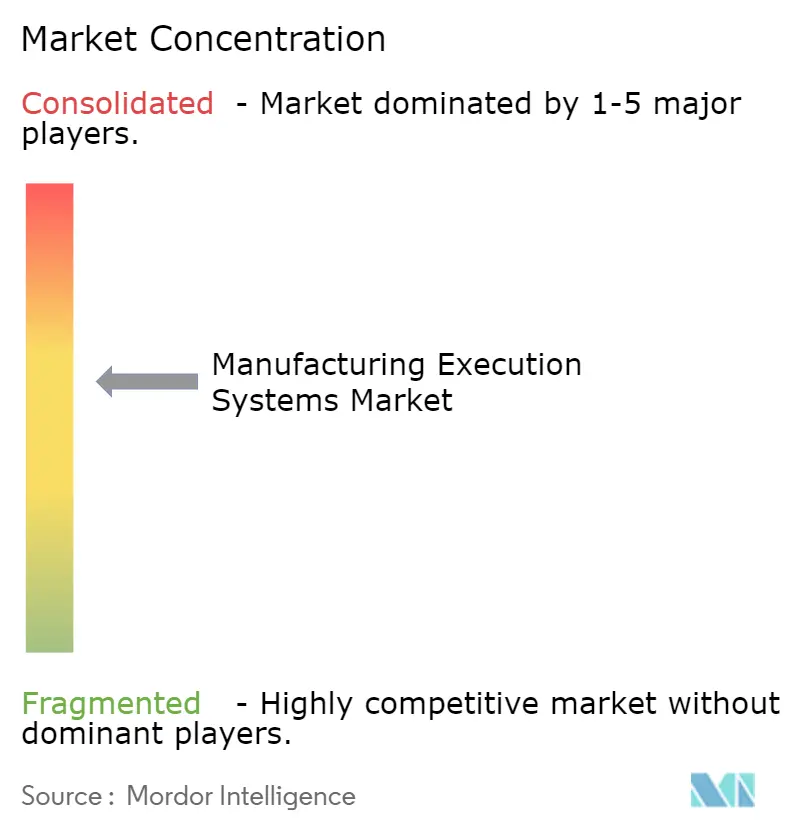
Os dez maiores fornecedores detêm aproximadamente 55% da receita global, colocando a concentração geral na faixa intermediária. Siemens, Rockwell Automation, Schneider Electric, ABB e Honeywell exploram seus footprints de controladores para agrupar software de execução nativo de edge, simplificando a integração para clientes brownfield. Os grandes fornecedores de software empresarial SAP, Oracle e Dassault Systèmes apresentam a execução como a espinha dorsal operacional dentro de suítes mais amplas de cadeia de suprimentos, uma mensagem que ressoa com os diretores de tecnologia da informação encarregados de harmonizar as camadas de ERP e MES.
Os especialistas mantêm poder de precificação ao incorporar modelos regulatórios. O Syncade da Emerson domina os registros de lotes farmacêuticos, enquanto a Applied Materials automatiza fábricas de semicondutores com restrições de posicionamento em escala submicrométrica. Os insurgentes de baixo código Critical Manufacturing e iBASEt cortejam nichos aeroespaciais e de semicondutores com portfólios de microsserviços, reduzindo os ciclos de implementação de 18 meses para menos de 12 semanas. Os módulos de inteligência artificial de edge que oferecem manutenção preditiva e programação dinâmica constituem o próximo campo de batalha, evidenciado pelos mais de 200 registros de 2025 do Escritório de Patentes dos Estados Unidos sobre sincronização de gêmeos digitais. A postura de cibersegurança agora é coequivalente à profundidade funcional, e a certificação IEC 62443 aparece em quase todas as solicitações de proposta.
Líderes do Setor de Sistemas de Execução de Manufatura
Siemens AG
Rockwell Automation Inc.
SAP SE
ABB Ltd.
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Execução de Manufatura
- Siemens AG
- Rockwell Automation Inc.
- SAP SE
- ABB Ltd.
- Honeywell International Inc.
- Dassault Systèmes SE
- Schneider Electric SE
- Applied Materials Inc.
- Oracle Corporation
- GE Vernova
- Emerson Electric Co.
- Epicor Software Corp.
- Yokogawa Electric Corp.
- AVEVA Group plc
- Körber AG (Werum)
- MPDV Mikrolab GmbH
- Plex Systems
- iBASEt
- Parsec Automation Corp.
- Critical Manufacturing SA
- Aegis Software
- Aspen Technology Inc.
- Mitsubishi Electric Corp.
- Infor Inc.
- Tata Consultancy Services
- LandT Technology Services

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é a integração e harmonização de MES em toda a empresa em redes de múltiplas plantas. A Rockwell Automation relatou em 2026 que, embora 93% dos fabricantes tenham implantado MES, apenas 23% o integraram totalmente às operações, sugerindo que muitas organizações ainda estão financiando integração, modelos de trabalho padronizados e visibilidade entre sites, em vez de substituir os sistemas de execução centrais. Essa lacuna sustenta oportunidades para fornecedores e integradores que oferecem módulos de MES combináveis, modelos padronizados e camadas de contextualização de dados de TI/OT que reduzem os ciclos de implantação e melhoram a portabilidade entre plantas.
Outra área de oportunidade é a expansão da rastreabilidade e auditabilidade regulamentadas para mais categorias de produtos e níveis de fornecedores, onde fluxos de trabalho de execução manuais ou parcialmente digitalizados não conseguem atender a janelas de resposta reduzidas e às exigências de genealogia serializada. A exigência de rastreabilidade de 24 horas da FSMA, a partir de janeiro de 2026, para processadores de alimentos, combinada com os requisitos de passaporte digital de produtos para baterias na Europa, aumenta a demanda por capacidades de MES que vinculem eventos de produção a registros seguros e com registro de data/hora e exponham dados por meio de APIs a clientes e reguladores. Ao mesmo tempo, a postura de cibersegurança é cada vez mais tratada como um critério de compra, favorecendo ofertas de MES alinhadas aos controles ISA/IEC 62443 e que suportem arquiteturas híbridas que mantenham ciclos críticos de latência na borda enquanto sincronizam conjuntos de dados governados com análises em nuvem.
Recent Industry Developments in Mercado de Sistemas de Execução de Manufatura
- Maio de 2026: a Advantive adquiriu a Insequence para expandir sua presença em software de manufatura automotiva e cadeia de suprimentos, adicionando capacidades de sequenciamento e MES estreitamente ligadas à execução no nível da planta e à sincronização de linha. O movimento fortalece sua posição em programas automotivos onde rastreabilidade, agendamento e entrega just-in-sequence exigem um acoplamento mais estreito entre dados de execução e fluxos de trabalho da cadeia de suprimentos.
- Fevereiro de 2025: a Siemens iniciou a entrega e implementação do Opcenter Execution Pharma para a ZF Polpharma S.A. em múltiplos sites de manufatura na Polônia. O escopo em múltiplos sites reforça a demanda por MES em ciências da vida, onde registros de lote eletrônicos validados, genealogia e execução controlada de receitas impulsionam implantações de longa duração e receita de serviços.
- Maio de 2024: a Siemens lançou o Opcenter X, posicionando uma abordagem de MES habilitada para nuvem que suporta implantação mais rápida e atualizações contínuas de software, mantendo os requisitos de conectividade de chão de fábrica. O lançamento suporta arquiteturas de execução híbridas em que as plantas mantêm operações sensíveis à latência locais e sincronizam dados operacionais para visibilidade e análises corporativas.


Mercado de Sistemas de Execução de Manufatura Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange as receitas geradas por sistemas de execução de manufatura usados para monitorar, orientar e otimizar a produção no chão de fábrica, incluindo software e os serviços afiliados que geralmente estão vinculados a uma licença de MES autônoma em manufatura discreta, de processo e híbrida.
Exclusões de escopo: módulos incorporados de gestão de produção agrupados apenas dentro de ferramentas PLC ou CNC, sem licença de MES separada, são excluídos dos totais de mercado.
Visão geral da segmentação
- Por Oferta
- Software
- Serviços
- Por Modo de Implantação
- Local
- Nuvem
- Baseado em Edge
- Por Indústria do Usuário Final
- Alimentos e Bebidas
- Petróleo e Gás
- Farmacêutico e Ciências da Vida
- Automotivo
- Eletrônicos e Semicondutores
- Produtos Químicos
- Metais e Mineração
- Celulose e Papel
- Aeroespacial e Defesa
- Outras Indústrias do Usuário Final
- Por Tamanho de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Tipo de Processo
- Manufatura Discreta
- Manufatura de Processo
- Híbrido
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando os sinais do lado da demanda que impulsionam a adoção e os ciclos de substituição de MES, e então alinhando-os a um escopo comercial realista que possa ser acompanhado ano a ano. Recorremos a indicadores públicos de produção e investimento na manufatura, além de orientações práticas sobre manufatura digital, para manter as premissas fundamentadas no que as plantas realmente estão fazendo.
Insumos comuns vêm de fontes sem paywall, como o US Census Bureau (estatísticas de manufatura), o Eurostat (produção industrial), o Banco Mundial e a OCDE (séries macro e setoriais), a UN Comtrade (fluxos comerciais de equipamentos relacionados à automação) e publicações do NIST sobre manufatura inteligente e padrões. Também usamos relatórios anuais de empresas, apresentações a investidores, cobertura de imprensa confiável, bases de dados de patentes e, quando necessário, assinaturas pagas para dados financeiros de empresas e contexto de notícias, e para verificações de importação e exportação no nível de embarque. A lista de fontes é ilustrativa, e muitas outras referências também são usadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Verificações primárias são usadas para validar o que está incluído em um contrato de MES, como os serviços são precificados e reconhecidos, e como a entrega em nuvem versus on-premises altera os padrões de ASP e renovação. Conversamos com uma combinação de fornecedores de software, integradores de sistemas, líderes de TI de manufatura e equipes de operações de plantas na APAC, EMEA e Américas, de modo que o modelo reflita diferenças por porte de planta e maturidade de adoção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 16% | APAC: 39% |
| Nível médio: 50% | Líderes funcionais/de unidade: 37% | EMEA: 36% |
| Players menores: 16% | Gerentes: 47% | Américas: 25% |
Dimensionamento de mercado e previsão
O dimensionamento é construído principalmente a partir de um pool de demanda top-down, no qual a atividade de manufatura e os sinais de digitalização da automação são traduzidos em uma camada de gastos endereçáveis com MES, depois divididos por região usando indicadores de adoção e base instalada. Para manter os totais confiáveis, os validamos cruzadamente com aproximações bottom-up seletivas, como divulgações amostradas de receita de fornecedores, feedback de canal de integradores e uma lógica simples de volume vezes ASP para pacotes comuns de licença e assinatura.
O modelo usa marcadores de mercado que podem ser rastreados e atualizados, incluindo a combinação de produção de manufatura discreta versus de processo, o ritmo de implantação de programas de fábrica inteligente e IIoT, a prontidão para migração para a nuvem nas plantas, os requisitos de conformidade e rastreabilidade que elevam o uso de MES, e a taxa típica de anexação de serviços em implantações. Quando os sinais bottom-up são incompletos, as lacunas são tratadas por meio de interpolação conservadora usando faixas de grupos de pares e verificações de consistência no nível regional.
Para a previsão, recorremos a regressão multivariada com verificações de cenário. Fatores como as perspectivas de produção industrial, os ciclos de capex de manufatura e a penetração de assinaturas de software são projetados e depois testados sob estresse com feedback de especialistas. As premissas são ajustadas quando os insumos das entrevistas indicam mudanças claras no comportamento de compra, incluindo projetos adiados, conversões mais rápidas para a nuvem ou gastos mais altos em cibersegurança ligados à conectividade do chão de fábrica.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas passagens que comparam o modelo com sinais independentes, como a direção dos gastos em automação, as tendências de produção de manufatura e a movimentação de preços observada para assinaturas de software corporativo. Variações grandes são sinalizadas e, então, revisamos definições, conversões de moeda e divisões regionais antes de finalizar os números.
Uma segunda revisão por analista é concluída antes da aprovação final, e novos contatos são acionados quando surgem oscilações inusuais nas taxas de crescimento, nas participações de serviços ou na contribuição regional. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é feita para que os clientes recebam a visão mais atual disponível no momento do lançamento.
Tamanho do mercado de sistemas de execução de manufatura da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para MES frequentemente diferem, mesmo quando todos estão observando o mesmo tema amplo, porque os limites em torno de software, serviços e do que conta como MES não são definidos da mesma forma. As diferenças também aparecem quando os provedores usam anos-base diferentes, momentos de conversão de moeda distintos e premissas diferentes sobre migração para a nuvem e taxas de anexação de serviços.
A tabela de referência mostra uma variação em torno do ponto de partida de 2026. No modelo da Mordor Intelligence, o total é construído a partir das receitas de software de MES autônomo mais serviços afiliados, enquanto módulos de produção incorporados dentro de ferramentas PLC ou CNC sem uma licença de MES separada não são contabilizados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,87 bilhões de USD (2026) | |
| Editora de Pesquisa Global A | 17,57 bilhões de USD (2025) | Usa um ano-base de 2025 e não separa claramente a receita de MES autônomo do software adjacente de operações de manufatura, o que pode alterar os totais dependendo de quais módulos são agrupados sob MES. |
| Editora de Pesquisa do Setor B | 16,57 bilhões de USD (2025) | Parte de um ano-base diferente e aplica uma trajetória de crescimento mais rápida, mas o resumo público não detalha como serviços, atualizações e assinaturas recorrentes são tratados nas diferentes regiões, o que pode alterar o conjunto de receita contabilizado. |
No geral, a dispersão é explicada principalmente pelo que é incluído na licença de MES, pela proximidade com que os serviços estão ligados ao escopo contabilizado, e por se categorias adjacentes de software de chão de fábrica são combinadas no mesmo número. Ao manter as premissas vinculadas a sinais de adoção observáveis e revalidá-las com feedback de entrevistas, a estimativa permanece transparente e pode ser reproduzida quando novos dados se tornarem disponíveis.


Principais Perguntas Respondidas no Relatório
Qual CAGR está projetado para o mercado de sistemas de execução de manufatura (MES) de 2026 a 2031?
O mercado está previsto para crescer a 9,23% ao ano, aumentando de USD 18,87 bilhões em 2026 para USD 29,35 bilhões em 2031.
Qual modo de implantação está se expandindo mais rapidamente?
As soluções baseadas em nuvem estão avançando a um CAGR de 10,12%, pois os preços por assinatura e a configuração rápida atraem PMEs e sites greenfield.
Por que as empresas de ciências da vida estão acelerando os investimentos em MES?
As pressões regulatórias para registros eletrônicos de lotes e fluxos de trabalho de manufatura contínua levam as plantas de ciências da vida a adotar plataformas avançadas de MES para garantir conformidade e liberação em tempo real.
Por que os fabricantes farmacêuticos estão investindo pesadamente em sistemas de execução?
As plataformas de MES apoiam a conformidade ao habilitar registros eletrônicos de lotes, trilhas de auditoria, receitas controladas e genealogia em tempo real para atender aos requisitos de serialização, expectativas de manufatura contínua e fluxos de trabalho de controle de contaminação do Anexo 1.
Como as plataformas de baixo código afetam a adoção entre pequenas fábricas?
As ferramentas de baixo código permitem que os supervisores criem fluxos de trabalho sem escrever código, reduzindo drasticamente os ciclos de implementação e diminuindo a dependência de integradores externos.
Qual é o principal padrão de cibersegurança que influencia as aquisições?
A IEC 62443, que especifica a segmentação por zonas e controles de acesso baseados em funções, é agora um requisito de fato na maioria das solicitações de proposta industriais.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico está projetada para liderar com um CAGR de 11,94%, impulsionada por incentivos de política na China e na Índia e pela diversificação da cadeia de suprimentos para o Sudeste Asiático.
Página atualizada pela última vez em:


