
Tamanho e Participação do Mercado de Laringoscópios
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
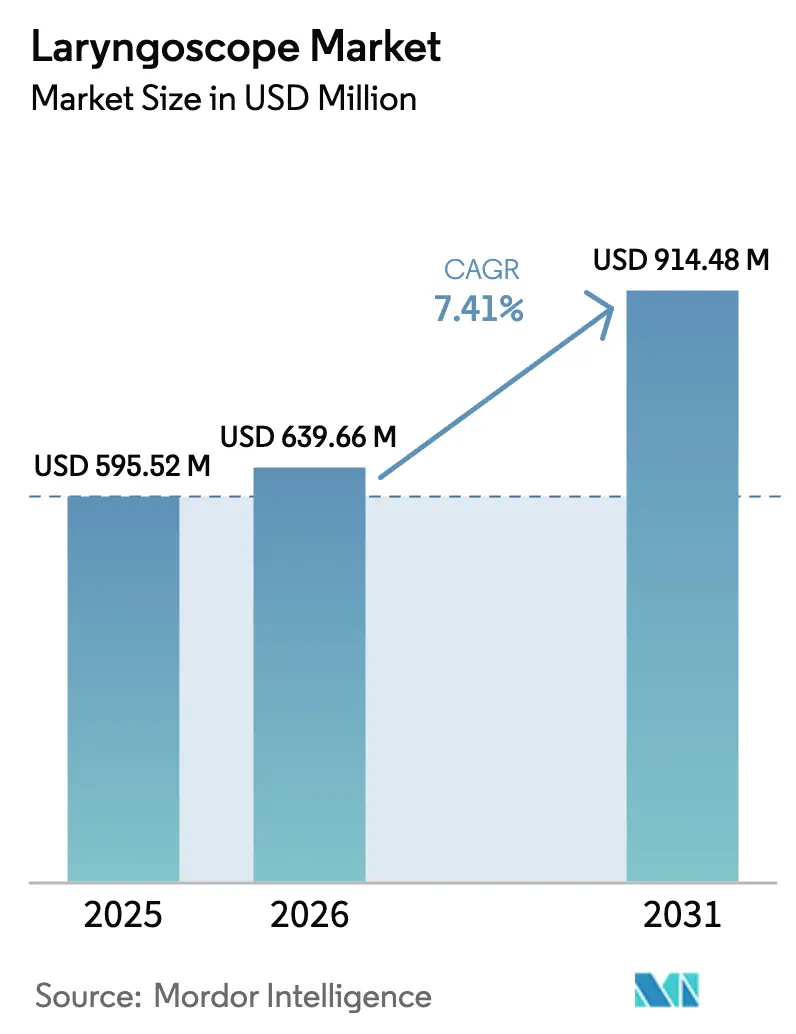
| Tamanho do Mercado (2026) | 639.66 Milhões de dólares |
| Tamanho do Mercado (2031) | 914.48 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
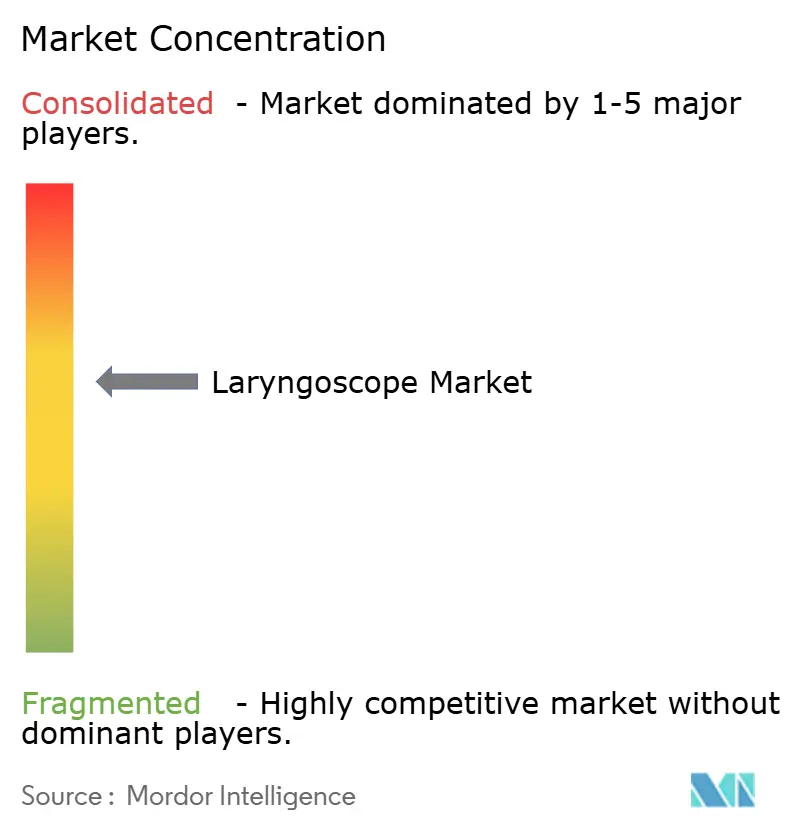
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laringoscópios por Mordor Intelligence
O tamanho do mercado global de laringoscópios em 2026 é estimado em USD 639,66 milhões, crescendo a partir do valor de 2025 de USD 595,52 milhões, com projeções para 2031 indicando USD 914,48 milhões, crescendo a uma CAGR de 7,41% no período de 2026 a 2031. O aumento nos volumes de procedimentos, os protocolos obrigatórios assistidos por vídeo e os sistemas de orientação habilitados por IA impulsionam coletivamente a demanda. Os hospitais ainda dominam as aquisições, porém os centros cirúrgicos ambulatoriais favorecem cada vez mais as unidades portáteis de uso único para agilizar os tempos de rotatividade. Os clínicos norte-americanos continuam a definir padrões de adoção para plataformas de vídeo-CMOS, mas os sistemas de saúde da Ásia-Pacífico agora registram as vendas incrementais mais rápidas, à medida que as populações em envelhecimento ampliam as cargas de casos de gestão de vias aéreas. A vigilância da cadeia de fornecimento em relação a sensores CMOS e à capacidade de esterilização permanece crítica, enquanto o escrutínio ambiental impulsiona os fabricantes em direção a descartáveis à base de materiais biológicos e programas de reciclagem.
Principais Conclusões do Relatório
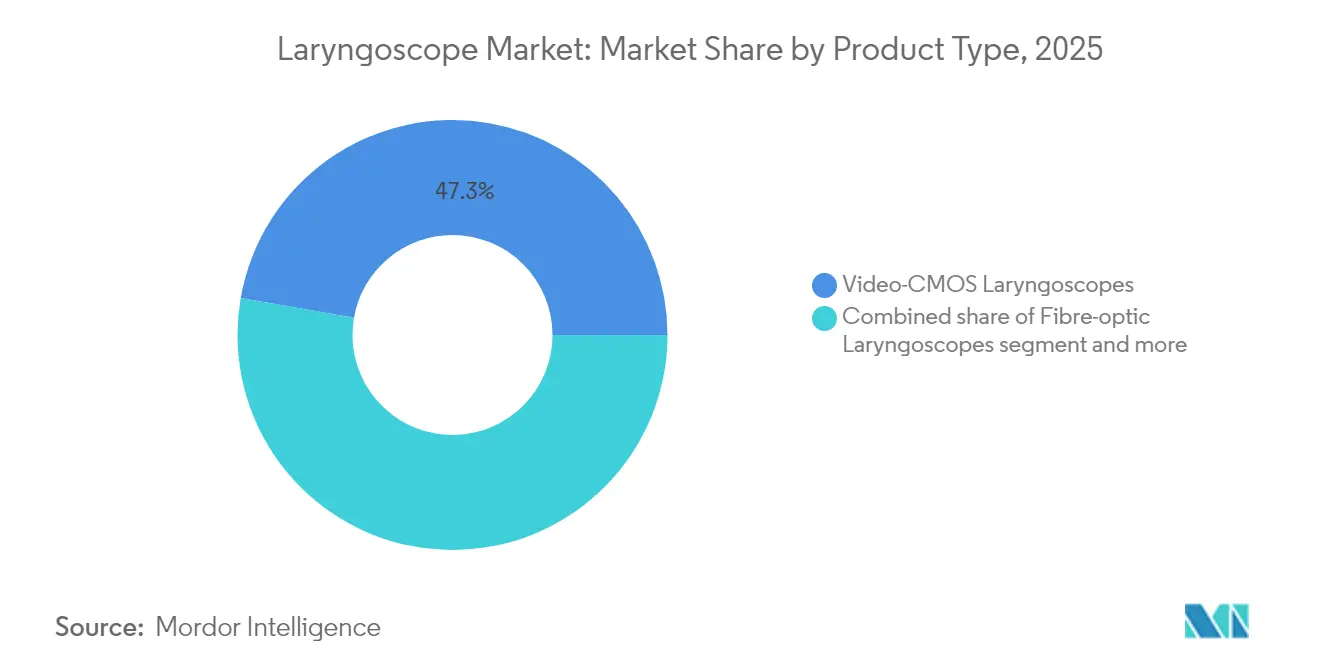
- Por tipo de produto, os laringoscópios de vídeo-CMOS lideraram com 47,25% da participação de mercado de laringoscópios em 2025 e está previsto que se expandam a uma CAGR de 8,02% até 2031.
- Por componente, as lâminas capturaram 43,85% de participação no tamanho do mercado de laringoscópios em 2025, enquanto os consumíveis e acessórios avançam a uma CAGR de 8,44% até 2031.
- Por usabilidade, as plataformas reutilizáveis representaram 59,05% da participação de mercado de laringoscópios em 2025; os dispositivos descartáveis devem crescer a uma CAGR de 8,28% até 2031.
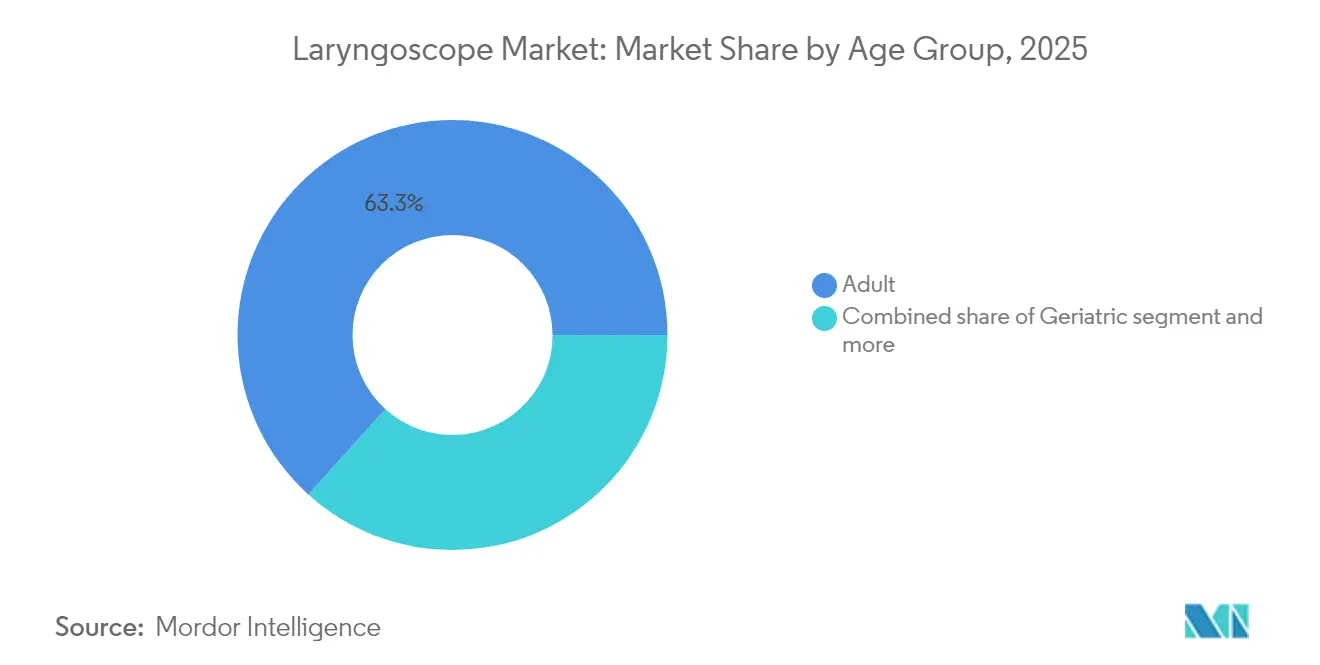
- Por faixa etária, os pacientes adultos representaram 63,30% da demanda do mercado de laringoscópios em 2025; os dispositivos neonatal e pediátrico apresentam uma CAGR de 8,20% até 2031.
- Por usuário final, os hospitais detinham 65,90% do tamanho do mercado de laringoscópios em 2025, enquanto os centros cirúrgicos ambulatoriais avançam a uma CAGR de 9,07% até 2031.
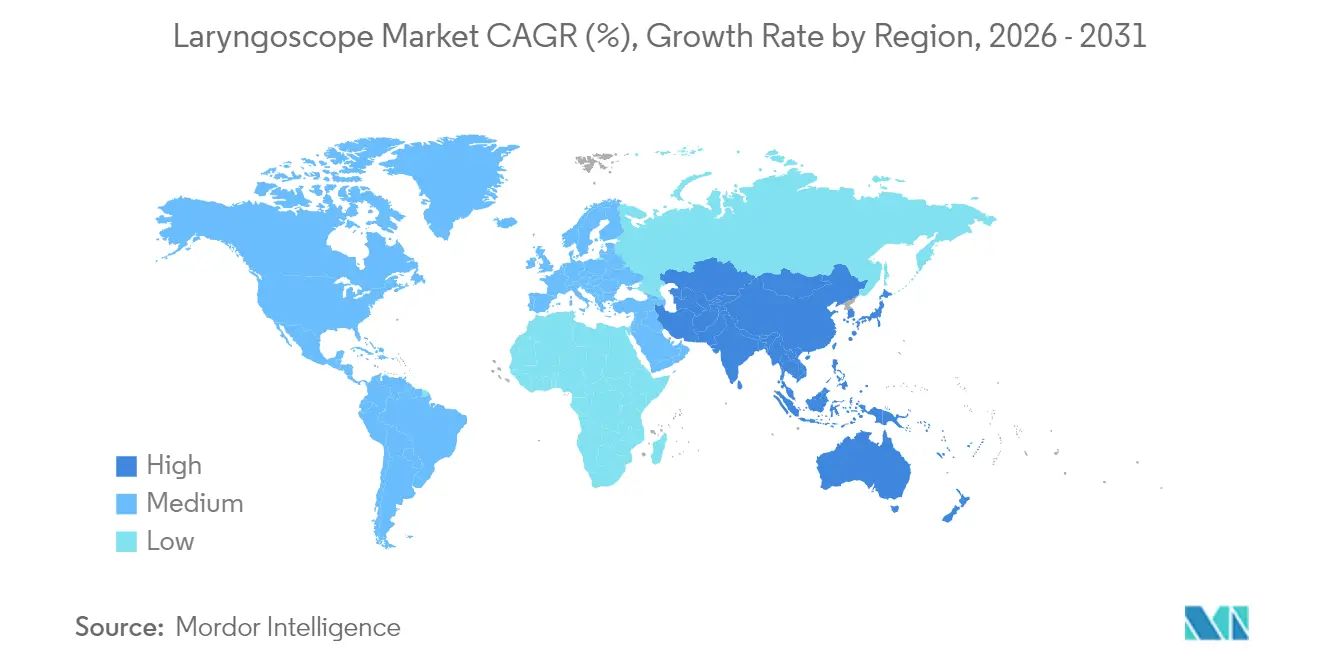
- Por geografia, a América do Norte comandou 39,10% do tamanho do mercado de laringoscópios em 2025, enquanto a Ásia-Pacífico registra a maior CAGR regional de 9,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de distúrbios laríngeos e procedimentos de gestão de vias aéreas | +1.8% | Global, amplificado em sociedades em envelhecimento | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em sistemas de vídeo e fibra óptica | +2.1% | Liderança da América do Norte e da UE, adoção na Ásia-Pacífico em aceleração | Médio prazo (2-4 anos) |
| Mudança para dispositivos de uso único para controle de infecções pós-COVID-19 | +1.4% | Global, com mandatos rígidos em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Sistemas de orientação de intubação em tempo real habilitados por IA | +0.9% | Adoção antecipada na América do Norte e na UE, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Protocolos obrigatórios de vídeo em cuidados pré-hospitalares e militares | +0.6% | Mandatos regulatórios da América do Norte e da UE | Médio prazo (2-4 anos) |
| Expansão de centros cirúrgicos ambulatoriais | +0.7% | América do Norte liderando, difusão global em andamento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Distúrbios Laríngeos e Procedimentos de Gestão de Vias Aéreas
A rouquidão após anestesia geral afetou 11,77% de 104.720 pacientes revisados em 2024, ressaltando quão comum se tornou o acompanhamento baseado em laringoscopia. Os custos diretos dos procedimentos têm uma média de USD 842 por laringoscopia diagnóstica, e as despesas auxiliares com consultas e terapia multiplicam o ônus total. As populações geriátricas enfrentam maiores riscos de disfagia e malignidade, levando os clínicos a adotarem estratégias de visualização precoce. A videoendoscopia de alta velocidade combinada com IA agora detecta lesões orgânicas com 93% de precisão, reformulando os protocolos diagnósticos. Essas realidades clínicas sustentam a demanda de longo prazo tanto por plataformas reutilizáveis quanto de uso único em ambientes ambulatoriais e hospitalares.
Avanços Tecnológicos em Sistemas de Vídeo e Fibra Óptica
A laringoscopia por vídeo oferece 74% de sucesso na primeira tentativa em casos neonatais versus 45% para técnicas diretas, demonstrando claras vantagens de desempenho. Os sensores CMOS aprimorados trazem imagens mais nítidas e menor ruído, enquanto os cabos de bateria de conexão rápida reduzem os tempos de configuração. Os escopos flexíveis de fibra óptica com perfis esbeltos navegam em anatomias irregulares em cenários de otorrinolaringologia e trauma. Os designs de visão dupla permitem que os operadores mantenham as linhas de visão tradicionais enquanto capturam vídeos de alta resolução para documentação e ensino. As sobreposições de IA em tempo real podem marcar a epiglote, as cordas vocais e os anéis traqueais, apoiando profissionais menos experientes e reduzindo complicações.
Mudança para Dispositivos de Uso Único para Controle de Infecções Pós-COVID-19
Até 2024, 21,7% dos hospitais haviam migrado para lâminas descartáveis e 8,7% adotaram cabos de uso único para reduzir a contaminação cruzada. Um estudo de custo de ciclo de vida mostra despesas por uso de USD 171,82 para rinolaingoscópios de uso único em comparação com USD 238,17 para unidades reutilizáveis quando a mão de obra de esterilização e o capital são incluídos. A eliminação das etapas de reprocessamento libera o tempo da equipe e evita atrasos em departamentos de emergência e centros cirúrgicos ambulatoriais. Os fabricantes agora lançam laringoscópios de plástico à base de materiais biológicos, como o Spectrum QC eco, que reduz a pegada de carbono em 74% enquanto preserva a conveniência do uso único.
Sistemas de Orientação de Intubação em Tempo Real Habilitados por IA
Os modelos de aprendizado de máquina analisam imagens de vias aéreas quadro a quadro, elevando a precisão do posicionamento do tubo endotraqueal de 73,6% para 77,4% e aumentando a detecção de posicionamento incorreto crítico para 89,0%. Braços robóticos experimentais guiados por IA navegam pelas cordas vocais de forma autônoma, embora o uso convencional aguarde caminhos mais claros de reembolso e regulatórios. Os adotantes iniciais relatam tomadas de decisão mais rápidas em prontos-socorros, e os hospitais universitários aproveitam as gravações de sobreposição de IA para a educação de residentes. Combinado com vídeo de alta velocidade, o mapeamento de rigidez ajuda a diferenciar lesões benignas de malignas com 83% de precisão, adicionando valor oncológico à imagem de vias aéreas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lesões das vias aéreas relacionadas a dispositivos e complicações pós-operatórias | -0.8% | Global, com maior risco de litígio em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Alto custo de capital e manutenção de sistemas avançados | -1.2% | Principalmente mercados emergentes, segmentos sensíveis ao custo | Médio prazo (2-4 anos) |
| Escrutínio ambiental sobre resíduos de dispositivos descartáveis (pressão ESG) | -0.6% | Foco regulatório da UE e da América do Norte | Longo prazo (≥ 4 anos) |
| Interrupções na cadeia de fornecimento de sensores de imagem CMOS | -0.9% | Fabricação global, concentrada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lesões das Vias Aéreas Relacionadas a Dispositivos e Complicações Pós-Operatórias
O trauma dentário, a perfuração esofágica e o edema laríngeo continuam a gerar exposição a processos por má prática. O recall de Classe I da FDA dos laringoscópios de vídeo McGrath MAC por risco de explosão de bateria ressalta como os eventos de segurança podem perturbar os padrões de aquisição.[1]GlobalData Analysts, "FDA Designa Recall de Classe I dos Laringoscópios McGrath Mac," Medical Device Network, medicaldevice-network.com As intubações pediátricas apresentam riscos adicionais devido às vias aéreas estreitas e à disponibilidade limitada de tamanhos de lâminas, exigindo credenciamento mais rigoroso e treinamento por simulação. As plataformas de vídeo mitigam muitos riscos ao aprimorar a visualização da glote, mas falhas no equipamento ou uso indevido ainda impulsionam litígios e prêmios de seguro. Os departamentos de gestão de riscos hospitalares, portanto, ponderam fortemente os dados de segurança ao aprovar solicitações de capital.
Alto Custo de Capital e Manutenção de Sistemas Avançados
As plataformas de vídeo de alto nível custam entre USD 15.000 e USD 25.000, enquanto os laringoscópios diretos custam entre USD 200 e USD 500. A manutenção anual — calibração de sensores, atualizações de software, reparos de tela — pode acrescentar 15% do preço de compra. Os centros rurais de baixo volume têm dificuldade em justificar a despesa na ausência de financiamento direcionado ou planos de arrendamento. O arrendamento baseado em utilização e os modelos de pagamento por procedimento surgiram para distribuir os custos, mas o reembolso permanece estático em muitos mercados. O cálculo econômico frequentemente pende para lâminas de uso único em cabos reutilizáveis como um compromisso entre segurança, acessibilidade e throughput.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância do Vídeo-CMOS se AceleraOs sistemas de vídeo-CMOS detinham 47,25% da participação de mercado de laringoscópios em 2025 graças à visualização incomparável e à integração digital. Os ganhos de sucesso na primeira tentativa de quase 30 pontos percentuais em relação às técnicas diretas conquistam adoção em salas de trauma e UTIs neonatais. Os designs diretos de Macintosh e Miller persistem em ambientes com recursos limitados pela sua familiaridade e baixo custo. Os escopos de fibra óptica atendem às vias aéreas de otorrinolaringologia e às previstas de difícil acesso, onde a flexibilidade é indispensável.
As plataformas de vídeo devem crescer 8,02% ao ano até 2031, à medida que os sistemas de saúde codificam a intubação por vídeo nas diretrizes. À medida que a adoção se aprofunda, as sobreposições de IA em tempo real e o arquivamento de vídeo na nuvem tornam-se padrão. Os clínicos valorizam a capacidade de registrar procedimentos para melhoria da qualidade e documentação médico-legal. Enquanto isso, os protótipos de pesquisa que mesclam óptica rígida com pistas de realidade aumentada incorporadas sugerem o próximo salto de desempenho.


Por Componente:
A Inovação em Lâminas Impulsiona o Crescimento de ConsumíveisAs lâminas representaram 43,85% do tamanho do mercado de laringoscópios em 2025, refletindo seu papel central e alta rotatividade. Os designs de borda em metal e polímero agora apresentam iluminação LED de maior intensidade e revestimentos antiembaçamento. As lâminas Mac dominam a cirurgia em adultos, enquanto as variantes Miller são preferidas para vias aéreas neonatais.
Os consumíveis e acessórios mostram uma CAGR de 8,44%, impulsionados pela adoção de uso único e sensores modulares tipo clipe. Os fabricantes buscam receita recorrente por meio de cartuchos de lâminas proprietários e tubos de luz descartáveis. Os hospitais aprovam prontamente esses gastos porque o custo unitário é baixo em relação à receita da sala de operações e os benefícios do controle de infecções são quantificáveis.
Por Usabilidade:
O Impulso dos Descartáveis Desafia a Economia dos ReutilizáveisAs plataformas reutilizáveis ainda comandavam 59,05% da participação de mercado de laringoscópios em 2025 porque os centros de alto volume alcançam o menor custo por uso. Os cabos de aço inoxidável suportam milhares de ciclos e fazem interface com um amplo portfólio de lâminas.
Os modelos descartáveis, no entanto, crescem 8,28% ao ano, pois a COVID-19 alterou o cálculo do risco de infecção. Os departamentos de emergência apreciam a conveniência de pegar e usar, enquanto os centros cirúrgicos ambulatoriais evitam filas de esterilização que retardariam a rotatividade rápida de casos. Os plásticos à base de materiais biológicos e as iniciativas de recolhimento para reciclagem ajudam a conciliar os mandatos ambientais com a praticidade do uso único.
Por Faixa Etária:
A Especialização Pediátrica Impulsiona a InovaçãoOs adultos geraram 63,30% da receita de 2025, refletindo os volumes de cirurgia e as chamadas de emergência. A seleção de dispositivos é ampla, desde as clássicas lâminas Mac até as unidades de vídeo de visão dupla.
Os segmentos neonatal e pediátrico avançam a uma CAGR de 8,20% porque a óptica miniaturizada e as lâminas de curvatura suave agora alcançam 74% de sucesso na primeira tentativa versus 45% para os métodos diretos. As matrizes de tamanho codificadas por cores simplificam o estoque e reduzem erros. O crescente reconhecimento do trauma das vias aéreas a longo prazo em bebês incentiva a adoção precoce de vídeo de alta definição para minimizar múltiplas passagens.
Por Usuário Final:
A Migração para Centros Cirúrgicos Ambulatoriais Reformula a Dinâmica do MercadoOs hospitais mantiveram 65,90% do controle de mercado em 2025 por meio do amplo escopo de procedimentos e orçamentos de capital. Os centros universitários padronizam o uso de vídeo-CMOS para documentação, instrução de residentes e trilhas de auditoria.
Os centros cirúrgicos ambulatoriais expandem-se a uma CAGR de 9,07%, impulsionados pela migração de procedimentos ambulatoriais. Oito de cada dez cirurgias ambulatoriais nos Estados Unidos ocorrem agora em centros cirúrgicos ambulatoriais, e as equipes de liderança preferem unidades de vídeo compactas e portáteis com lâminas de uso único que suportam rotatividade rápida. Os contratos de arrendamento alinham os custos dos dispositivos com os volumes de casos flutuantes.
Análise Geográfica
Mercado de Laringoscópios da América do Norte
A América do Norte deteve 39,10% da receita global em 2025. As agências de serviços médicos de emergência exigem kits de videolaringoscopia em unidades de suporte avançado de vida, e os hospitais integram as imagens aos prontuários eletrônicos de saúde. As orientações da FDA sobre resiliência da cadeia de suprimentos e esterilização influenciam as decisões de compra. O Canadá segue padrões semelhantes, enquanto a modernização dos hospitais públicos do México impulsiona a adoção de produtos de nível intermediário.
Mercado de Laringoscópios da Ásia-Pacífico
A Ásia-Pacífico registra o maior crescimento, com CAGR de 9,25%. A China financia amplas atualizações de dispositivos, impulsionando seu mercado de dispositivos médicos em direção a 210 bilhões de USD até 2025. O envelhecimento acelerado da população japonesa estimula taxas de intubação per capita mais elevadas. Índia e Sudeste Asiático investem em redes de atenção secundária à saúde e turismo médico, priorizando lâminas de vídeo avançadas e com boa relação custo-benefício. Conjuntos de cabo reutilizável com lâmina descartável têm grande aceitação nesses mercados.
Mercado de Laringoscópios da Europa
A Europa cresce de forma constante sob rigorosas diretrizes de redução de resíduos e prevenção de infecções. As regulamentações de economia circular aceleram o lançamento de produtos de base biológica. Alemanha e França equipam suas frotas de ambulâncias com videoscópios compactos, enquanto o Reino Unido direciona recursos do Serviço Nacional de Saúde para plataformas preparadas para inteligência artificial. Os novos membros da Europa Central e Oriental utilizam os fundos de coesão da UE para modernizar salas de otorrinolaringologia e carrinhos de anestesia.

Panorama regulatório
Os laringoscópios enquadram-se em estruturas estabelecidas de dispositivos médicos que afetam os controles de projeto do produto, a qualificação de fornecedores e as obrigações pós-comercialização. Nos Estados Unidos, a FDA classifica os laringoscópios sob vias do 21 CFR que incluem categorias de Classe I para laringoscópios não rígidos (código de produto CAL) e laringoscópios rígidos (código de produto CCW), com escopos de visualização relacionados, como nasofaringoscópios, em classificações de maior risco (por exemplo, Classe II sob o código de produto EQN). Essas classificações moldam a rotulagem, as expectativas de sistema de qualidade e o grau de escrutínio pré-comercialização, especialmente para plataformas habilitadas para vídeo que introduzem eletrônicos, baterias e recursos de software.
O reconhecimento de normas e as ações de fiscalização dos órgãos reguladores criam âncoras de conformidade de curto prazo para os fabricantes globais. A FDA reconheceu a ISO 7376:2020 (incluindo a AMD1:2025) como norma de consenso para laringoscópios com lâminas não flexíveis, e o período de transição para versões anteriores vai até 19 de dezembro de 2027, o que estabelece uma janela definida para atualizações de documentação e histórico de projeto. Separadamente, os alertas de importação da FDA que cobrem certos dispositivos médicos da Olympus fabricados no Japão (conforme comunicado em cartas de junho de 2025 aos provedores de saúde) destacam como as constatações do sistema de qualidade podem interromper a disponibilidade de fornecimento e os planos de aquisição. A Olympus indicou publicamente que a remediação teria como meta a conclusão até o final de seu exercício fiscal encerrado em 31 de março de 2026, reforçando o impacto no mercado da conformidade sustentada com o QSR para a continuidade do fornecimento multinacional.
Análise da cadeia de valor
A cadeia de valor dos laringoscópios vai desde a concepção do produto e validação clínica até o sourcing de componentes (óticas, sensores CMOS, LEDs, baterias, plásticos/metais), montagem final e liberação de qualidade, e distribuição em canais hospitalares e ambulatoriais. O suporte ao ciclo de vida também importa, incluindo treinamento, reparo, atualizações de software e gestão de garantia. Os sistemas de vídeo-CMOS adicionam camadas de eletrônica e firmware, o que aumenta a dependência de fornecedores de componentes qualificados e protocolos de teste/validação. Lâminas descartáveis e cabos de uso único deslocam o foco para capacidade de moldagem de alto rendimento, embalagem e esterilização, quando aplicável.
A resiliência do fornecimento depende da logística transfronteiriça para eletrônicos e peças de precisão, com a Ásia-Pacífico desempenhando papel importante na disponibilidade upstream de sensores de imagem e outros subconjuntos eletrônicos. Como as regulamentações de dispositivos médicos exigem processos validados e status de fornecedor aprovado, a troca de fontes de componentes é mais lenta do que na eletrônica de consumo. Para gerenciar a continuidade, os fabricantes frequentemente adotam dupla fonte para peças críticas, mantêm estoque de segurança ou integram subsistemas-chave (por exemplo, baterias e módulos de imagem) quando a escala permite. A jusante, hospitais e organizações de compras em grupo influenciam as escolhas de configuração, como plataformas reutilizáveis mais lâminas descartáveis versus kits totalmente de uso único, com base no custo total de propriedade, políticas de controle de infecção e restrições de reprocessamento. A infraestrutura de serviço e o treinamento tornam-se, portanto, parte material da diferenciação entre fornecedores, junto com o desempenho do hardware.
Cenário Competitivo
O mercado de laringoscópios exibe fragmentação moderada, com os principais fornecedores combinando vantagem tecnológica e aquisições estratégicas para fortalecer suas posições. A Medtronic aproveita a integração vertical em sensores e baterias para lançar cabos de vídeo de alta luminância que sobrevivem aos ciclos de autoclave. A Ambu, pioneira na broncoscopia de uso único, estende seu modelo para laringoscópios de vídeo de uso único e garante acordos de estrutura plurianuais com a Administração de Veteranos de Saúde dos Estados Unidos. A KARL STORZ concluiu sua aquisição da medi-G em fevereiro de 2025, trazendo expertise em fresagem de precisão para lâminas pediátricas internamente e ampliando a resiliência da cadeia de fornecimento.
A Olympus fez parceria com a Proximie em outubro de 2024 para lançar uma plataforma de sala de operações digital agnóstica ao dispositivo que transmite feeds de laringoscópio HD para preceptoria remota e anotação por IA. Os clínicos podem sobrepor indicações de orientação em tempo real, encurtando as curvas de aprendizado e padronizando a técnica em sistemas de saúde multi-site. Os eventos de segurança intensificam a rivalidade: o recall de Classe I da FDA do McGrath MAC em setembro de 2024 por risco de explosão de bateria levou à substituição rápida por concorrentes que anunciavam químicas de lítio-ferro-fosfato mais seguras, e vários sistemas conquistaram contratos de aquisição de emergência como substitutos.
Os disruptores emergentes atacam a sustentabilidade e as lacunas clínicas de nicho. A Verathon introduziu o Spectrum QC eco, feito com 80% de plástico à base de materiais biológicos, afirmando uma redução de 74% na pegada de carbono sem comprometer a rigidez ou a clareza óptica. Startups como a InovScope, com sede em Bath, prototipam lâminas modulares impressas em 3D que permitem curvatura personalizada para anomalias craniofaciais, enquanto a Airmate, de Seul, integra IA que prevê o tamanho do tubo com base em medições ao vivo das pregas vocais. Oportunidades em espaços inexplorados surgem em protocolos pediátricos e militares, onde a miniaturização das lâminas, a robustez e a eletrônica blindada contra interferência eletromagnética atendem a padrões especializados. Os reguladores elevam os requisitos de cibersegurança, obrigando os fornecedores a incorporar chips de criptografia que protegem os vídeos de vias aéreas gravados. Coletivamente, essas forças garantem que a dinâmica competitiva dependa não apenas do desempenho óptico, mas também da sustentabilidade do ciclo de vida, da sofisticação do software e do treinamento pós-venda que os clínicos agora esperam de seus parceiros no mercado de laringoscópios em evolução.
Líderes do Setor de Laringoscópios
Medtronic plc
Olympus Corporation
Teleflex Incorporated
Baxter (Hill-Rom Co., Inc.)
Nihon Kohden Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Laringoscópios
- Medtronic
- Ambu
- Karl Storz
- Verathon
- Teleflex
- Olympus
- Baxter (Hill-Rom Co., Inc.)
- Nihon Kohden
- Penlon Ltd (BPL Medical Technologies)
- Flexicare Medical
- Smiths Group
- Venner Medical International
- UE Medical Devices, Inc.
- Timesco Healthcare Ltd.
- Vivid Medical, Inc.
- Intersurgical Ltd.
- Clarus Medical

Oportunidades de mercado e perspectivas futuras
A oportunidade concentra-se em aprimorar a visualização das vias aéreas ao mesmo tempo em que simplifica o fluxo de trabalho, o treinamento e a documentação. O lançamento pela Medtronic, em junho de 2026, do videolaringoscópio McGRATH MAC+, que destaca visualização aprimorada, gravação retrospectiva e um sistema de bateria recarregável sem fio, aponta para investimento contínuo em recursos que atendem hospitais universitários (captura de procedimentos para educação e revisão de qualidade) e ambientes agudos de alta rotatividade (centro cirúrgico, UTI, pronto-socorro, atendimento pré-hospitalar). À medida que os sistemas de saúde ampliam o uso de vídeo, o fluxo de trabalho digital agnóstico em relação ao dispositivo e o suporte remoto também surgem como uma via de comercialização. Isso é apoiado pela parceria da Olympus com a Proximie em outubro de 2024 para transmitir feeds em HD para proctoria remota e anotação por IA.
Uma segunda área de espaço em branco está na interseção entre controle de infecção e sustentabilidade. Até 2024, uma parcela mensurável de hospitais havia migrado para lâminas descartáveis e cabos de uso único, e os fabricantes responderam com opções de uso único de base biológica, como o Spectrum QC eco da Verathon (plástico 80% de base biológica, com uma redução declarada de 74% na pegada de carbono). Essas escolhas de produto se alinham com o escrutínio de compras na Europa e na América do Norte em torno do descarte de resíduos. A robustez de fornecedores e conformidade também continua sendo um diferencial. O recall de Classe I da FDA em 2024 das unidades McGrath MAC (risco de explosão de bateria) e as ações de alerta de importação da FDA de junho de 2025 que afetam certos dispositivos da Olympus fabricados no Japão mostram que eventos de segurança e qualidade podem rapidamente redirecionar as compras para fornecedores com baterias validadas, fornecimento estável de sensores e forte vigilância pós-comercialização e execução de ações corretivas.
Recent Industry Developments in Mercado de Laringoscópios
- Junho de 2026: O lançamento expande as opções de gestão de vias aéreas ricas em dados em diversos ambientes. O lançamento do videolaringoscópio McGRATH MAC+, com tela de alta resolução maior, gravação retrospectiva e bateria recarregável sem fio para uso em centro cirúrgico/UTI/pronto-socorro/atendimento pré-hospitalar, fortalece o portfólio de vias aéreas e as capacidades de dados clínicos da Medtronic.
- Junho de 2026: A colaboração conecta a visualização em endoscopia com soluções de otorrinolaringologia para otimizar fluxos de trabalho. A colaboração estratégica com a KARL STORZ integra a visualização em endoscopia com as soluções de otorrinolaringologia da Medtronic nos EUA, deslocando a dinâmica de compras rumo a ecossistemas combinados e soluções multifornecedor.
- Maio de 2026: A introdução expande os instrumentos de otorrinolaringologia de uso único na América do Norte. A Olympus Corporation lança rinolaringoscópios de uso único E-Steriscope no Canadá, diversificando o portfólio da Olympus e acelerando a adoção de uso único na região.


Mercado de Laringoscópios Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado é definido como a receita obtida com laringoscópios e seus componentes relacionados, usados para visualizar a laringe e apoiar a gestão de vias aéreas em ambientes clínicos, e então vendidos através de canais de compra de saúde padrão em diversos países.
Exclusões de escopo: exclui taxas de procedimentos de laringoscopia diagnóstica e outros dispositivos de vias aéreas que não sejam laringoscópios.
Visão geral da segmentação
- Por Tipo de Produto
- Laringoscópios Diretos (Macintosh / Miller)
- Laringoscópios de Fibra Óptica
- Laringoscópios de Vídeo-CMOS
- Indiretos Rígidos e Outros
- Por Componente
- Lâminas
- Lâminas Mac
- Lâminas Miller
- Cabos
- Consumíveis e Acessórios
- Lâminas
- Por Usabilidade
- Descartável
- Reutilizável
- Por Faixa Etária
- Neonatal e Pediátrico
- Adulto
- Geriátrico
- Por Usuário Final
- Hospitais
- Clínicas
- Centros Cirúrgicos Ambulatoriais (CCAs)
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa construindo o panorama de demanda e o contexto regulatório e de segurança para a gestão de vias aéreas e intubação, e depois mapeando como os tipos de dispositivos são adotados em hospitais e ambientes ambulatoriais. Revisamos fontes públicas sem paywall, como dados de saúde do CDC, estatísticas de saúde da OMS, indicadores de saúde da OCDE, séries de dados de população e envelhecimento do Banco Mundial e bancos de dados de dispositivos da FDA (incluindo comunicações de segurança e recalls), para entender sinais de uso que podem influenciar os ciclos de substituição e atualização.
Para conectar sinais de demanda a gastos reais, o trabalho secundário também incluiu registros de empresas, apresentações a investidores, avisos de licitação e publicações clínicas e de associações respeitáveis que discutem padrões de prática e migração tecnológica em direção ao uso de vídeo. Bases de dados pagas selecionadas que acompanham finanças e notícias de empresas, atividade de patentes e fluxos comerciais em nível de remessa foram usadas para verificar cruzadamente a exposição dos fornecedores e evitar dupla contagem de componentes vendidos com sistemas completos. As fontes de pesquisa documental listadas aqui são ilustrativas, e muitas outras referências públicas também foram usadas para validação e esclarecimento durante a análise.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão as premissas de dimensionamento que são difíceis de confirmar a partir de dados públicos, especialmente as mudanças de mix entre unidades diretas e de vídeo, penetração de descartáveis e faixas de preço médio de venda por ambiente de atendimento. Conversamos com uma variedade de entrevistados entre fabricantes, distribuidores, clínicos e partes interessadas em compras nas Américas, EMEA e APAC, de modo que normas de prática regionais e restrições de compra pudessem ser refletidas no modelo final.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 38% |
| Nível médio: 49% | Líderes funcionais/de unidade: 40% | EMEA: 35% |
| Participantes menores: 20% | Gerentes: 48% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado é construído usando uma estrutura top-down, na qual indicadores de intensidade de procedimentos e capacidade de atendimento são usados para reconstruir o pool de demanda endereçável por região, que é então convertido em demanda de unidades e gastos usando premissas de adoção e substituição. Ancoramos o modelo em variáveis que os entrevistados puderam confirmar com detalhes práticos, e algumas verificações simples e agradáveis são mantidas para que a matemática permaneça explicável.
As principais entradas usadas incluem a tendência de volume anual de intubações cirúrgicas e de emergência, o crescimento da capacidade de UTI e centro cirúrgico, a participação da videolaringoscopia usada em protocolos de vias aéreas difíceis, a adoção de lâminas descartáveis para controle de infecção e os ciclos típicos de substituição de cabos reutilizáveis e conjuntos de imagem. Para preços, o modelo usa uma abordagem de ASP em faixas por tipo de produto e usuário final, com conversão de moeda tratada de forma consistente usando a mesma convenção de tempo entre regiões. Aproximações seletivas bottom-up são então usadas para corroborar os totais, como divulgações de receita de fornecedores amostrados, verificações de parceiros de canal sobre volumes de unidades e uma verificação de sanidade do consumo de lâminas e cabos versus instalações estimadas de sistemas.
A previsão usa análise de cenários apoiada por regressão leve sobre os fatores de procedimento e capacidade, e então ajustada com feedback primário sobre ciclos de compra e o momento de renovação tecnológica. Onde uma proxy bottom-up está incompleta em países menores, as lacunas são preenchidas usando proporções de mercados equivalentes com base na infraestrutura hospitalar e no nível de renda, e depois reverificadas na etapa de validação antes de finalizar a série.
Validação de dados e ciclo de atualização
A validação é realizada por meio de triangulação repetida entre os resultados do modelo e sinais independentes, e depois por verificações de variância entre regiões, tipos de produto e usuários finais, para que os totais não se afastem de uma demanda plausível. Os valores discrepantes são sinalizados quando as unidades implícitas por instalação, o consumo de lâminas por intubação ou a progressão do ASP parecem inconsistentes com o que os entrevistados descreveram, e então as premissas são revisadas.
Antes da aprovação final, o trabalho é revisado em múltiplas etapas, primeiro no nível do analista quanto à aritmética e lógica, e depois por meio de uma segunda revisão focada na consistência ao longo da série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças regulatórias significativas, interrupções no fornecimento e mudanças notáveis na adoção de descartáveis. Imediatamente antes da entrega, uma nova rodada de atualização é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado de laringoscópios da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para laringoscópios podem variar bastante porque as linhas de escopo são traçadas de forma diferente, e porque entradas iguais, como adoção de vídeo e mix de descartáveis, nem sempre são tratadas da mesma forma. As diferenças também vêm da escolha do ano-base, do momento da conversão de moeda e da frequência com que o modelo é atualizado após mudanças nos padrões de preços ou compras.
A receita de serviços de procedimentos e os insumos hospitalares de intubação que não são lâminas de laringoscópio são itens comuns que puxam os valores para cima, e podem ser difíceis de separar claramente em fontes públicas. Neste estudo, esses itens ficam fora do escopo da Mordor Intelligence, o que mantém o total vinculado apenas às vendas de dispositivos e componentes, e depois verificado em relação à base instalada e ao comportamento de substituição, em vez de gastos amplos com vias aéreas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 595,52 milhões de USD (2025) | |
| Consultoria Global A | 1,10 bilhão de USD (2024) | Utiliza um guarda-chuva de dispositivos mais amplo e pode misturar ferramentas adjacentes de otorrinolaringologia e visualização de vias aéreas, o que infla o pool de gastos em comparação com um modelo de receita exclusivo de laringoscópios. O ano-base e o momento da conversão de moeda também diferem, tornando o valor convertido em USD menos comparável. |
| Editora do Setor B | 387,40 milhões de USD (2025) | Parece se basear em uma definição de produto mais restrita e pode subestimar a receita de componentes agrupados por meio de canais, especialmente lâminas e cabos vendidos junto com sistemas. A visibilidade limitada sobre a penetração de descartáveis e a cadência de substituição também pode reduzir a estimativa. |
A tabela mostra que a diferença é explicada principalmente pelo que é contabilizado como receita dentro do escopo e como o mix e os preços são transportados ano a ano. Ao fundamentar os totais em sinais de procedimentos e capacidade, e depois verificá-los cruzadamente com checagens práticas de fornecedores e canais, a estimativa permanece rastreável a variáveis claras que podem ser repetidas quando o mercado se transforma.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de laringoscópios deve crescer entre 2026 e 2031?
Prevê-se que suba de USD 639,66 milhões em 2026 para USD 914,48 milhões em 2031, uma CAGR de 7,41%.
Qual tipo de produto detém a maior participação atualmente?
Os laringoscópios de vídeo-CMOS lideram com 47,25% de participação de mercado de laringoscópios em 2025.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico registra uma CAGR de 9,25% até 2031, graças ao investimento em infraestrutura e à demografia de envelhecimento.
O que está impulsionando a adoção nos centros cirúrgicos ambulatoriais?
A migração de procedimentos ambulatoriais favorece escopos de vídeo portáteis de uso único que reduzem os atrasos de esterilização e se alinham com as metas de throughput dos centros cirúrgicos ambulatoriais.
Página atualizada pela última vez em:



