
Tamanho e Participação do Mercado de Otoscópios
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
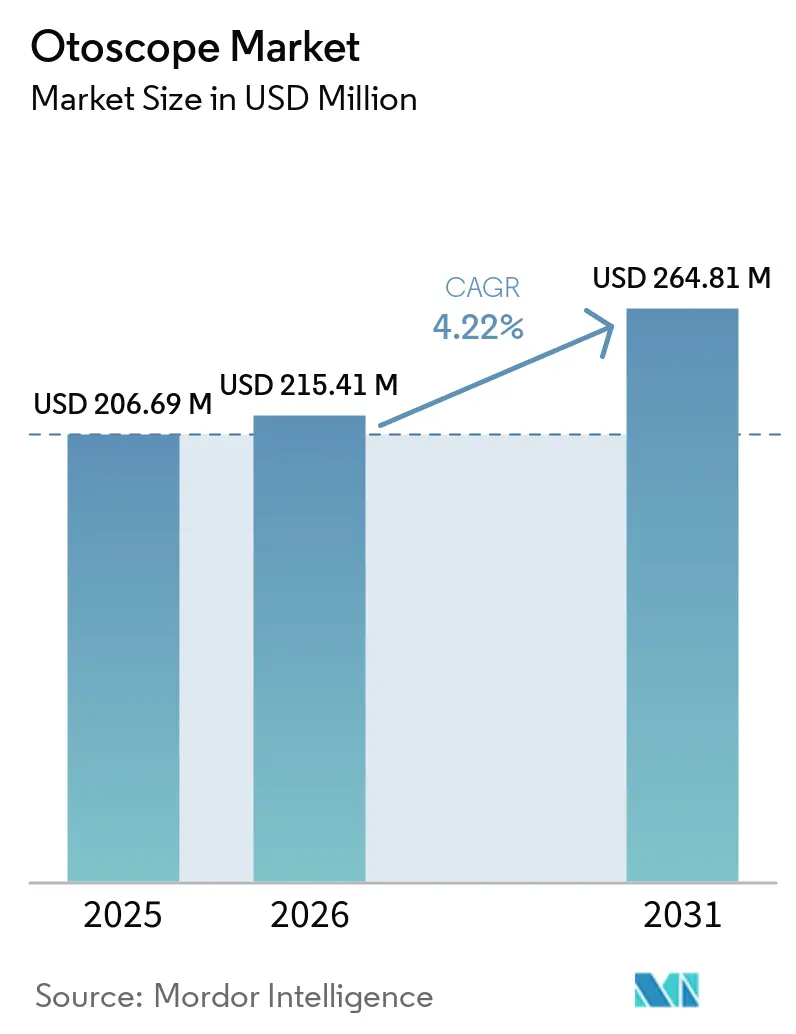
| Tamanho do Mercado (2026) | 215.41 Milhões de dólares |
| Tamanho do Mercado (2031) | 264.81 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.22 % |
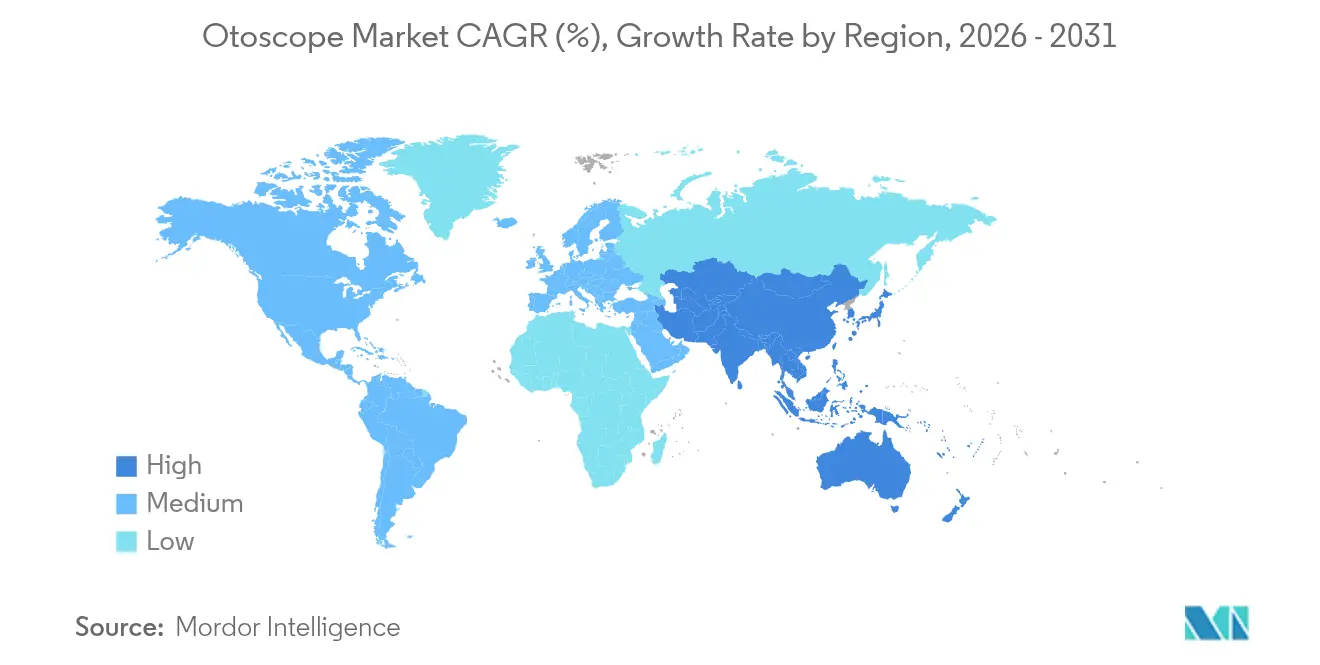
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Otoscópios por Mordor Intelligence
O tamanho do mercado de otoscópios foi avaliado em USD 206,69 milhões em 2025 e estima-se que cresça de USD 215,41 milhões em 2026 para atingir USD 264,81 milhões até 2031, a uma CAGR de 4,22% durante o período de previsão (2026-2031). A expansão é sustentada por atualizações de imagem digital, conectividade com smartphones e algoritmos de inteligência artificial (IA) que aumentam a sensibilidade de detecção de otite média aguda para 93,8% e a especificidade para 93,5%. A inovação de produtos permanece intensa, conforme demonstrado pela entrada do otoscópio ultrassônico da OtoNexus Medical Technologies no Programa de Tecnologias Mais Seguras (STeP) da Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) em 2024-2025, um passo que valida a diferenciação não invasiva de infecções do ouvido médio bacterianas das virais.[1] A demanda dos consumidores acompanha essa tendência: o otoscópio digital Anykit com tela de alta definição de 4,5 polegadas e giroscópio adiciona imagens de nível profissional ao monitoramento domiciliar, reforçando uma mudança em direção ao autocuidado da saúde auricular. Os fundamentos macroeconômicos ampliam a oportunidade. O setor de dispositivos médicos da Índia, avaliado em USD 11 bilhões em 2025, deve quintuplicar até o final da década, impulsionado por um plano de incentivo vinculado à produção de USD 400 milhões e parques de dispositivos médicos em nível estadual. Enquanto isso, o envelhecimento da população global aumenta a prevalência de distúrbios auditivos, exercendo demanda diagnóstica sustentada sobre o mercado de otoscópios.
Principais Conclusões do Relatório
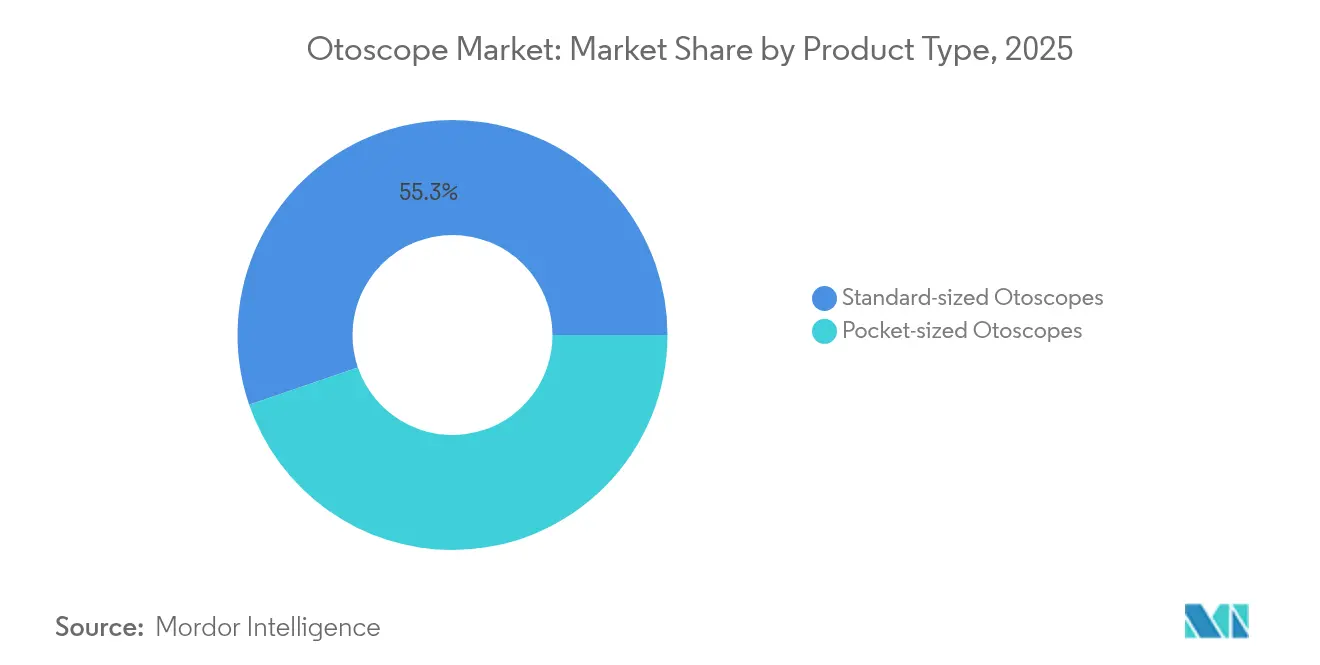
- Por tipo de produto, os dispositivos de tamanho padrão lideraram com uma participação de mercado de otoscópios de 55,26% em 2025, enquanto as variantes de bolso devem expandir a uma CAGR de 5,09% até 2031.
- Por portabilidade, as unidades portáteis controlaram 72,12% do tamanho do mercado de otoscópios em 2025 e crescerão mais rapidamente a 5,36% até 2031.
- Por fonte de energia, os modelos alimentados pela rede elétrica detinham 52,88% da participação do mercado de otoscópios em 2025; as unidades a bateria registram a CAGR mais rápida de 4,98% no período de 2026-2031.
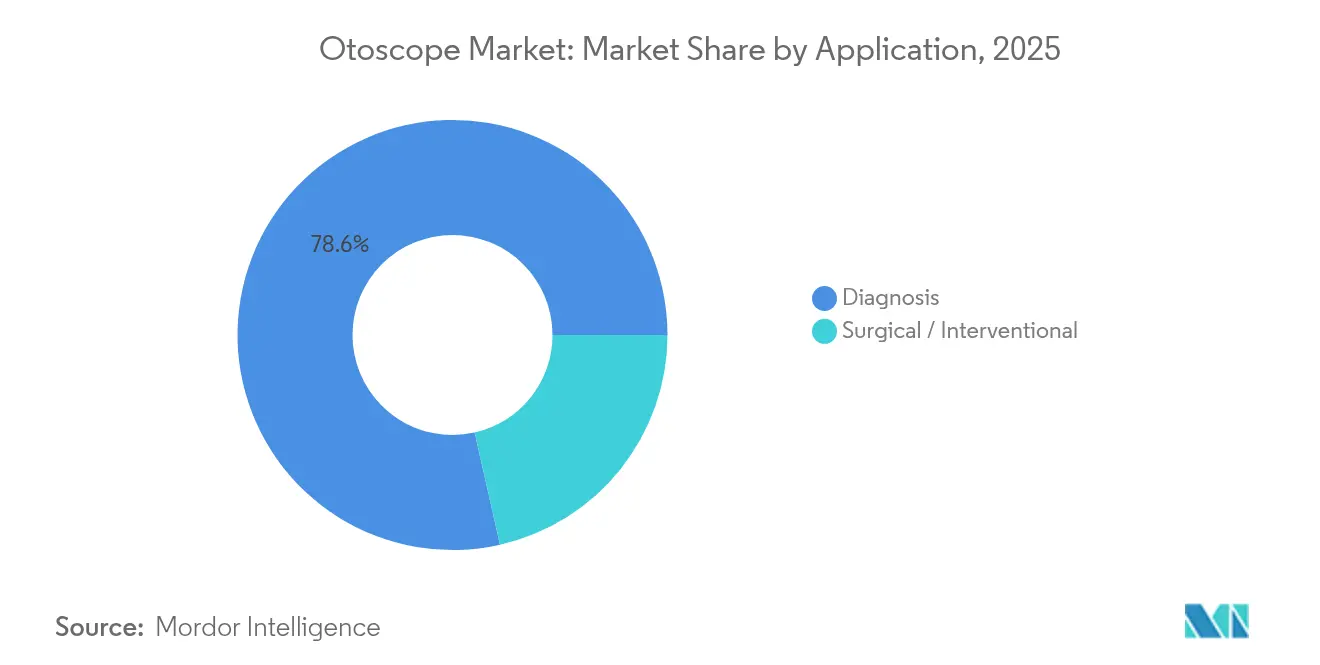
- Por aplicação, o uso diagnóstico representou 78,55% do tamanho do mercado de otoscópios em 2025, enquanto o segmento cirúrgico registrará uma CAGR de 5,49% até 2031.
- Por usuário final, os hospitais capturaram 62,08% da participação do mercado de otoscópios em 2025, mas as clínicas de ORL devem avançar a uma CAGR de 4,72%.
- Por geografia, a América do Norte dominou com 37,15% de participação na receita em 2025; a Ásia-Pacífico exibe uma CAGR de 5,92% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de doenças relacionadas à ORL | +1.2% | Global, maior na Ásia-Pacífico e na África Subsaariana | Médio prazo (2-4 anos) |
| Avanço tecnológico em otoscópios digitais e de vídeo | +1.5% | América do Norte e Europa lideram; adoção acelerada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Distúrbios auditivos associados ao crescimento da população idosa | +0.8% | Mundial, com ênfase na América do Norte, Europa e Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Expansão dos gastos com saúde em economias emergentes | +1.1% | Central na Ásia-Pacífico; transbordamento para o Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Adoção de tele-otoscopia na atenção primária e triagem remota | +0.9% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico rural | Curto prazo (≤ 2 anos) |
| Iniciativas de rastreio da saúde auricular em âmbito escolar | +0.6% | Global, mais forte em regiões em desenvolvimento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente carga de doenças relacionadas à ORL
Imagens otológicas mais precisas reduzem em 50% o uso desnecessário de antibióticos, conforme demonstrado pela plataforma OtoSight da PhotoniCare.[2] Apesar das vacinas conjugadas antipneumocócicas, a prevalência de otite média permanece persistente, destacando necessidades diagnósticas não atendidas. Otoscópios OTO Endoscopes de alta definição introduzidos em 2024 oferecem visuais superiores para avaliação de otite média crônica, aprimorando a precisão diagnóstica em clínicas como o Hospital Mallige. As autoridades de saúde agora vinculam a perda auditiva infantil evitável ao desempenho educacional, fortalecendo os orçamentos de aquisição de otoscópios avançados em distritos com menos recursos.
Avanço tecnológico em otoscópios digitais e de vídeo
A tomografia por coerência óptica (TCO) permite imagens transversais da membrana timpânica por meio do dispositivo portátil da Universidade do Sul da Califórnia, revelando patologias como miringite anteriormente ocultas aos instrumentos tradicionais. Redes neurais residuais recorrentes profundas atingem classificação de otite média aguda em nível de clínico especialista, sustentando o crescimento do mercado de otoscópios aprimorado por IA. No horizonte da pesquisa, endoscópios de terahertz em desenvolvimento na Universidade de Waseda prometem visualização não invasiva da cóclea, sugerindo um salto futuro no manejo de doenças auditivas.
Distúrbios auditivos associados ao crescimento da população idosa
A perda auditiva relacionada à idade já afeta 1,5 bilhão de indivíduos em todo o mundo. Classificadores automatizados que empregam redes de memória de longo e curto prazo bidirecionais atingem 99,33% de precisão diagnóstica, compensando a escassez de profissionais de audiologia. As regras para aparelhos auditivos de venda livre que entraram em vigor em 2022 democratizaram o acesso a dispositivos assistivos, incentivando adultos mais velhos a buscar confirmação profissional por meio de otoscopia, impulsionando diretamente o mercado de otoscópios.
Adoção de tele-otoscopia na atenção primária e triagem remota
As consultas de telessaúde nos Estados Unidos saltaram de 1% dos atendimentos antes da pandemia para 17% em 2023. Testes auditivos baseados em smartphones atingem 94,3% de precisão para detecção de audição normal, validando a triagem móvel em ambientes com poucos profissionais. Os reembolsos de monitoramento remoto de pacientes pelos Centros de Serviços Medicare e Medicaid dos EUA (CMS) incentivam as clínicas a integrar a tele-otoscopia em programas de cuidados crônicos, posicionando o mercado de otoscópios para crescimento distribuído.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estigma social associado a distúrbios de ORL | –0.4% | Global, mais forte em partes da Ásia-Pacífico e do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Escassez de profissionais de ORL qualificados em países de baixa e média renda | –0.7% | África Subsaariana, Ásia-Pacífico rural, América Latina | Longo prazo (≥ 4 anos) |
| Atrasos regulatórios para dispositivos conectados a smartphones | –0.3% | Mundial, varia por regulador | Curto prazo (≤ 2 anos) |
| Dependência da cadeia de suprimentos de óptica de alta precisão | –0.5% | Global, economias sensíveis ao custo mais afetadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Estigma social associado a distúrbios de ORL
Preocupações estéticas retardam a adoção de assistência auditiva em sociedades tradicionais, apesar dos movimentos regulatórios nos Estados Unidos para ampliar o acesso sem receita médica. Designs inovadores como os óculos Nuance Audio incorporam aparelhos auditivos em armações elegantes, mas a adesão depende de campanhas de conscientização pública e opções diagnósticas discretas.
Escassez de profissionais de ORL qualificados em países de baixa e média renda
Uma recente análise de residência em Uganda confirmou 76% de emprego de graduados, mas destacou a concentração urbana.[3] Na Índia, as proporções médico-população ficam aquém das recomendações da Organização Mundial da Saúde, forçando as clínicas rurais a recorrer à otoscopia assistida por IA. A telessaúde facilita o acesso a consultores, mas exige treinamento em literacia digital e infraestrutura estável de internet.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Inovação em Otoscópios de Bolso Impulsiona a Evolução do MercadoOs instrumentos de tamanho padrão controlaram 55,26% do mercado de otoscópios em 2025, refletindo a preferência clínica por óptica de alta qualidade e construção durável. Os departamentos de compras favorecem essas unidades em ambientes de alto volume, especialmente onde a compatibilidade com acessórios e os contratos de serviço de longo prazo são relevantes. No entanto, os modelos de bolso superarão esse ritmo com um CAGR de 5,09%, impulsionados pela mobilidade na atenção primária e pelas iniciativas de saúde comunitária. Os dispositivos de tamanho de bolso estão ganhando uso na atenção primária e em ações comunitárias, apoiando o mercado de otoscópios de bolso. Os otoscópios OCT portáteis da Universidade do Sul da Califórnia combinam imagens de alta qualidade com a praticidade dos dispositivos portáteis. Os subsegmentos vinculados a smartphones integram inteligência artificial para oferecer 93,8% de sensibilidade diagnóstica, reduzindo as curvas de aprendizado e ampliando o acesso. As economias na cadeia de suprimentos em um período em que os custos de produção subiram para cerca de 20% da receita favorecem construções compactas e eficientes em materiais, reforçando a adoção dos modelos de bolso.



Por Portabilidade:
A Transformação dos Cuidados de Saúde Móveis Acelera o CrescimentoOs modelos portáteis contribuíram com 72,12% do tamanho do mercado de otoscópios em 2025 e também registrarão a CAGR mais rápida de 5,36%. Sua posição de liderança dupla sinaliza uma mudança estrutural em direção a cuidados distribuídos, em vez de penetração em fase inicial do ciclo. A adoção aumentou quando otoscópios habilitados para vídeo, como o OtoSpec, permitiram a educação do paciente em tempo real. Os avanços em baterias reduzem as lacunas de desempenho em relação aos sistemas fixos na parede e diminuem os custos de instalação, tornando as unidades portáteis a escolha padrão para redes de telemedicina e triagens escolares.
Por Fonte de Energia:
A Tecnologia de Baterias Impulsiona a IndependênciaOs dispositivos alimentados pela rede elétrica detinham 52,88% da participação do mercado de otoscópios em 2025, refletindo os fluxos de trabalho hospitalares estabelecidos. As variantes operadas por bateria, no entanto, ampliarão a penetração por meio de uma CAGR de 4,98% até 2031. As atualizações de design com baterias de íon de lítio sustentam o uso prolongado enquanto minimizam o peso, o que é crítico para veículos de atendimento rural e departamentos de emergência durante falhas na rede elétrica. As preocupações com cibersegurança também se amenizam com designs de bateria autossuficientes que limitam a exposição à rede.
Por Aplicação:
Aplicações Cirúrgicas Emergem como Impulsionador de CrescimentoO uso diagnóstico compreendeu 78,55% do tamanho do mercado de otoscópios de 2025, devido aos exames de ouvido de rotina em todos os níveis de cuidado. A categoria cirúrgica, embora menor, lidera o crescimento a uma CAGR de 5,49%, impulsionada por procedimentos minimamente invasivos e imagem de alta resolução. A plataforma OtoSight da PhotoniCare reduziu as prescrições de antibióticos à metade ao melhorar a visualização intraoperatória, demonstrando economias de custos a jusante. O sistema ultrassônico da OtoNexus, reconhecido pelo programa STeP do FDA, ilustra como novas modalidades expandem as indicações procedimentais.

Por Usuário Final:
Clínicas de ORL Ganham Impulso por meio da EspecializaçãoOs hospitais acumularam 62,08% da participação do mercado de otoscópios em 2025, com base em orçamentos de capital consideráveis e serviços abrangentes de ORL. Não obstante, as clínicas de ORL exibem uma CAGR mais elevada de 4,72% até 2031. Os centros especializados aproveitam a agilidade e a tele-otoscopia para alcançar pacientes remotos, enquanto os centros de cirurgia ambulatorial utilizam ambientes de custo controlado para atrair procedimentos ambulatoriais. A aquisição de ORL de USD 1 bilhão da Integra LifeSciences sublinha o valor comercial das redes baseadas em clínicas.
Análise Geográfica
Mercado de Otoscópios da América do Norte
A América do Norte respondeu por 37,15% da receita de 2025, impulsionada pela cobertura de seguros, protocolos padronizados de otorrinolaringologia e vias de aprovação aceleradas pela FDA dos EUA, que agora incluem uma rota De Novo mais clara para otoscópios inovadores. A cobertura universal canadense incorpora a otoscopia nas consultas de atenção primária, enquanto o México amplia as cotas de importação de dispositivos para modernizar os hospitais públicos.
Mercado de Otoscópios da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais acelerado de 5,92% durante 2026-2031. Projeta-se que a China gaste 210 bilhões de USD em dispositivos médicos até 2025, impulsionada por prioridades de envelhecimento saudável e regras favoráveis de reembolso. A Política Nacional de Dispositivos Médicos da Índia de 2023 e seu sistema de aprovação de janela única simplificam o licenciamento, embora atrasos apontados por um painel parlamentar de 2025 tenham levado alguns fabricantes a considerar a realocação para o Vietnã ou a Malásia. As redes avançadas de médicos do Japão, o sistema universal da Austrália e os incentivos de saúde digital da Coreia do Sul complementam o impulso regional.
Mercado de Otoscópios da Europa
A Europa sustenta crescimento de dígito único médio apesar do mais rigoroso Regulamento de Dispositivos Médicos (MDR) UE 2017/745, que eleva as exigências de evidências clínicas e o escrutínio pós-comercialização. Alemanha, Reino Unido e França lideram a adoção, enquanto Itália e Espanha modernizam as unidades de otorrinolaringologia com recursos de modernização da saúde. O apelo do Parlamento Europeu em 2025 por revisões do MDR busca evitar escassez de fornecimento mediante o estabelecimento de prazos vinculantes para avaliação de conformidade.
Panorama regulatório
A regulamentação para otoscópios continua dividida entre dispositivos ópticos tradicionais e analisadores de ORL emergentes habilitados por software. Nos Estados Unidos, os otoscópios padrão/manuais são classificados sob o 21 CFR 874.4770 (código de produto ERA) e geralmente são Classe I e isentos de 510(k), o que favorece a ampla disponibilidade entre os ambientes de atendimento, embora ainda exija que os fabricantes cumpram os controles gerais. A atividade da FDA em 2026 também destacou uma supervisão mais rigorosa para interpretação habilitada por IA: a TytoCare recebeu uma classificação De Novo para um analisador de imagens de ORL habilitado por IA, criando uma nova categoria Classe II sob o 21 CFR 874.4775 (código de produto SHL) com controles especiais que os concorrentes subsequentes podem referenciar.
Na Europa, a conformidade continua sob o Regulamento (UE) 2017/745 (MDR), com ações de 2026 reforçando os requisitos operacionais para acesso ao mercado. A Comissão Europeia emitiu o Regulamento de Execução (UE) 2026/977 para estabelecer requisitos mais uniformes de gestão da qualidade e procedimentos para organismos notificados, e publicou atualizações de normas harmonizadas no Jornal Oficial durante 2026. Essas medidas reforçam a necessidade de documentação técnica atualizada e mapeamento de normas, enquanto as etapas de adoção obrigatória dos módulos EUDAMED aumentam a importância do UDI estruturado, do registro de agentes/dispositivos e dos fluxos de dados pós-comercialização para fabricantes que vendem para a UE.
Análise da cadeia de valor
A cadeia de valor dos otoscópios começa com componentes e materiais upstream, passando depois pela fabricação de precisão, sistemas de qualidade regulatória e distribuição multicanal para hospitais, clínicas de ORL e outros prestadores ambulatoriais. Para dispositivos ópticos e de fibra óptica, os fornecedores de vidro óptico, módulos de iluminação LED e carcaças mecânicas (latão, aço inoxidável, policarbonato) permanecem centrais. Para otoscópios digitais/de vídeo, a lista de materiais se expande para incluir sensores de imagem CMOS e componentes de processamento de imagem, além de elastômeros termoplásticos de grau médico usados em pegas e vedações de toque suave.
Essa combinação mantém a economia unitária sensível ao conteúdo de mão de obra óptica em dispositivos tradicionais e à disponibilidade e preços de semicondutores para modelos digitais. A fabricação e a montagem normalmente exigem etapas de alinhamento e inspeção de alta precisão, incluindo tolerâncias rígidas de concentricidade, além de práticas validadas de limpeza, embalagem e rastreabilidade alinhadas aos sistemas de qualidade de dispositivos médicos. No downstream, marcas globais e empresas especializadas dependem de redes de distribuidores, canais de compras em grupo e licitações, e vendas diretas para clínicas para dispositivos conectados que se integram a aplicativos ou sistemas de TI. A consolidação e a formatação de capacidade podem ocorrer na camada de fabricação, ilustrada pela aquisição da Luxamed pelo Spengler Group em junho de 2024, que fortaleceu uma base europeia de fornecimento e produção em otoscópios e instrumentos de diagnóstico adjacentes.
Cenário Competitivo
Concentração do Mercado
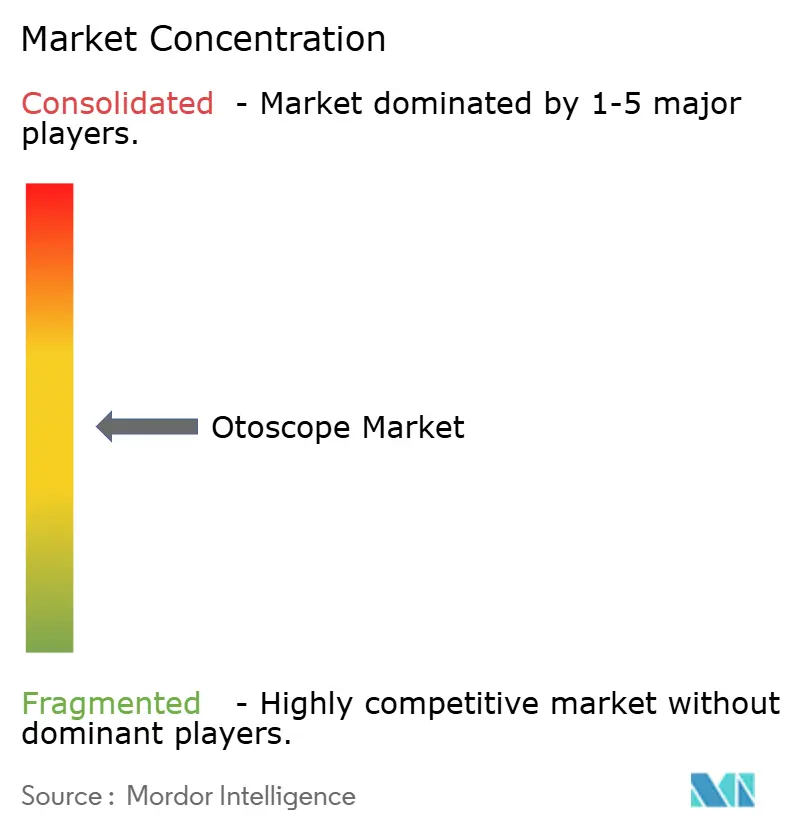
O mercado de otoscópios permanece moderadamente fragmentado. Fabricantes tradicionais como Heine Optotechnik, Welch Allyn e Rudolf Riester defendem participação por meio de contratos de serviço e distribuição global. Os entrantes digitais enfatizam IA, compatibilidade com smartphones e análise em nuvem. O otoscópio compatível com iPhone da OtoSpec ilustra vendas diretas ao prestador de serviços que contornam as licitações hospitalares. A Olympus expandiu a distribuição na América Latina em 2024 para capturar o crescimento em mercados emergentes, enquanto a aquisição dos ativos de ORL da Cook Medical pela C2Dx sinaliza consolidação em nichos.
A colaboração entre academia e indústria representa um acelerador de pipeline. A parceria de TCO da Universidade do Sul da Califórnia e a pesquisa de terahertz da Universidade de Waseda prenunciam novas modalidades visuais. Desenvolvedores de IA implantam algoritmos com 93,5% de especificidade, democratizando avaliações de nível especialista sem supervisão de especialistas.
A resiliência da cadeia de suprimentos molda a estratégia. Empresas com fornecedores de óptica diversificados e plantas de montagem regionais mitigam perturbações geopolíticas que elevaram os custos de componentes para 20% da receita em 2024. Esse ambiente favorece produtores verticalmente integrados ou aqueles que utilizam designs modulares que aceitam múltiplos fornecedores de componentes.
Líderes do Setor de Otoscópios
-
Welch Allyn
-
American Diagnostic Corporation
-
Heine Optotechnik GmbH
-
Rudolf Riester GmbH
-
Sync Vision
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Otoscópios Empresas cobertas neste relatório
- HEINE Optotechnik
- Welch Allyn (Hill-Rom / Baxter)
- Rudolf Riester
- American Diagnostic
- Kirchner & Wilhelm (KaWe)
- Midmark
- Luxamed
- Olympus
- Sync Vision
- Adam Rouilly
- Fazzini
- AUG Medical
- orlvision GmbH
- OtoNexus Medical Technologies
- Firefly Global
- Spengler SA
- Inventis SRL
- Interacoustics
Oportunidades de mercado e perspectivas futuras
Caminhos regulatórios mais claros e financiamento dedicado para imagens de ouvido habilitadas por IA estão abrindo espaço além das atualizações ópticas convencionais. Nos Estados Unidos, a classificação De Novo da FDA para o Tyto Insights for ENT Suite da TytoCare estabeleceu uma categoria definida para analisadores de imagens de ORL sob o 21 CFR 874.4775, criando uma rampa de acesso prática para submissões 510(k) subsequentes que se baseiam nos mesmos controles especiais. Essa mudança apoia estratégias de plataforma em que a otoscopia digital é agrupada com verificações automatizadas de qualidade de imagem e suporte à decisão, enquanto os otoscópios básicos Classe I sob o 21 CFR 874.4770 continuam a servir como a espinha dorsal de volume para exames de rotina.
As oportunidades também se estendem a fluxos de trabalho escaláveis de atenção primária e triagem comunitária que reduzem a dependência de especialistas em ORL escassos. No Reino Unido, a TympaHealth garantiu um empréstimo de 2 milhões de GBP da Innovate UK em junho de 2026 para expandir sua plataforma Otoscopy Assist com IA para uso por profissionais não especialistas, reforçando a demanda por soluções que padronizam a captura de imagens e a triagem. No lado tecnológico, trabalhos publicados demonstrando triagem por IA no próprio dispositivo em hardware de classe microcontrolador apontam para designs de inferência de borda de menor custo, adequados para ações de divulgação, iniciativas de triagem escolar e programas de triagem remota, onde restrições de largura de banda e integração de TI limitam implantações centradas em nuvem.
Desenvolvimentos industriais recentes em Mercado de Otoscópios
- Julho de 2026: a American Diagnostic Corporation lançou o aplicativo ADC at Home para apoiar a integração com dispositivos de diagnóstico conectados para monitoramento domiciliar. Embora não se limite ao exame de ouvido, a atualização fortalece a camada de software da empresa e pode apoiar fluxos de trabalho multiparamétricos que complementam a otoscopia conectada em modelos de atendimento domiciliar e híbrido.
- Setembro de 2025: a Baxter lançou o Welch Allyn Connex 360 Vital Signs Monitor nos Estados Unidos após a autorização 510(k) da FDA. O lançamento reforça ecossistemas de ponto de atendimento conectados, nos quais imagens de otoscópio e outras medições podem ser consolidadas em documentação clínica e fluxos de trabalho de monitoramento.
- Janeiro de 2024: a Hillrom lançou o Welch Allyn MacroView Plus Otoscope com óptica de visão ampla e conectividade via aplicativo iExaminer Pro. Essa atualização de produto avançou a captura de imagem digital assistida por smartphone em exames de ouvido de rotina e apoiou a educação do paciente e fluxos de trabalho de tele-otoscopia na atenção primária.
Mercado de Otoscópios Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por otoscópios utilizados para exame auricular em ambientes de saúde humana, contabilizadas como valor de vendas de dispositivos. Incluímos modelos padrão e de bolso, bem como otoscópios com vídeo que são comercializados por meio de canais de distribuição médica.
Exclusões do escopo (para maior clareza): Excluímos torres de diagnóstico ENT integradas de grande porte, sistemas gerais de endoscopia e acessórios de baixo valor para fixação em smartphones vendidos principalmente como gadgets de consumo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Otoscópios de Tamanho Padrão
- Otoscópios de Tamanho de Bolso
- Por Portabilidade
- Portátil
- Fixo na Parede
- Por Fonte de Energia
- Operado por Bateria
- Alimentado pela Rede Elétrica
- Por Aplicação
- Diagnóstico
- Cirúrgico / Intervencionista
- Por Usuário Final
- Hospitais
- Clínicas de ORL
- Centros de Cirurgia Ambulatorial
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo em sinais de demanda observáveis e faixas de preço realistas antes que as premissas fossem levadas a entrevistas. Consultamos fontes públicas como a Organização Mundial da Saúde para o contexto de doenças auriculares e perda auditiva, o CDC dos EUA para sinais relacionados à carga de infecções, e a classificação de produtos e comunicações de segurança da FDA dos EUA para compreender as categorias de dispositivos e o comportamento de substituição.
Também analisamos fontes como a Comissão de Comércio Internacional dos EUA e o UN Comtrade para fluxos comerciais que ajudam a verificar se as tendências de consumo regional estão alinhadas com os padrões de importação, além de periódicos clínicos revisados por pares sobre a adoção da otoscopia por vídeo no diagnóstico de rotina. Relatórios anuais de empresas, apresentações para investidores e sites de associações médicas de renome foram utilizados para compreender os canais de distribuição e os ciclos de compra típicos. Adicionalmente, uma assinatura paga de bases de dados de finanças corporativas e patentes apoiou verificações direcionadas sobre a exposição de receita dos fabricantes e a intensidade de inovação em produtos. Essas fontes de pesquisa documental são ilustrativas, e muitos outros materiais públicos também foram utilizados para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores e usuários clínicos (incluindo profissionais de compras e especialistas em ENT) para que pudéssemos validar faixas de preço, ciclos de substituição e a divisão de participação entre otoscópios convencionais e de vídeo. Por se tratar de um mercado global, os dados foram verificados nas principais regiões de demanda, de modo que o comportamento de reembolso local, a densidade de clínicas e os padrões de compras públicas pudessem ser refletidos nas premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 45% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 43% | EMEA: 34% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com a construção de um conjunto de demanda de cima para baixo que utiliza sinais de prestação de serviços de saúde e, em seguida, converte esse conjunto em valor de dispositivos por meio de premissas realistas de uso e atualização. Reconstruímos a demanda vinculando a intensidade de consultas ambulatoriais e de atenção primária, a densidade de clínicas de ENT, a composição da população pediátrica e a frequência de consultas relacionadas a infecções auriculares ao número provável de exames que requerem um otoscópio, que é então traduzido em necessidades de unidades e valor por meio de faixas de preço.
Para manter os totais fundamentados, os resultados foram corroborados com aproximações seletivas de baixo para cima, incluindo o preço médio de venda amostrado por classe de produto (convencional versus vídeo) e uma consolidação de verificações de fornecedores e canais nos países prioritários. Onde a visibilidade direta de unidades era limitada, as lacunas foram tratadas com o uso de indicadores substitutos, como ciclos de substituição de dispositivos, contagens de instalações e direcionalidade dos fluxos comerciais, seguidos de uma etapa de ajuste baseada no que os entrevistados relataram como comportamento prático de compra.
Para as previsões, foi utilizada uma análise de cenários, com um caso base que reflete o crescimento esperado nas consultas clínicas, uma mudança gradual na composição em direção à otoscopia por vídeo e uma progressão normal de preços, em vez de descontos agressivos. A curva prospectiva foi testada sob estresse variando dois ou três fatores por vez, e o panorama final foi alinhado ao consenso de especialistas sobre o ritmo de adoção e o momento de substituição.
Ciclo de Validação e Atualização de Dados
Antes da finalização, nossas estimativas são verificadas em relação a sinais independentes, como a direção dos fluxos comerciais, contagens razoáveis de dispositivos por instalação e gastos implícitos por prestador, para que os valores discrepantes possam ser identificados precocemente. Quando uma variação é detectada, as premissas subjacentes são reavaliadas, e o ciclo de entrevistas é reaberto quando a lacuna parece relevante.
Uma revisão analítica em múltiplas etapas é seguida para que a aritmética, as regras de escopo e a lógica de crescimento sejam consistentes entre regiões e períodos de tempo. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças de política, grandes alterações de produtos ou movimentos repentinos de preços. Imediatamente antes da entrega, uma revisão final é realizada para garantir que os números reflitam as informações públicas mais recentes disponíveis e as premissas validadas.
Tamanho do Mercado de Otoscópios da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para otoscópios podem parecer muito diferentes mesmo quando todos estão tentando medir a mesma coisa, porque o limite do produto e o ponto de avaliação nem sempre são tratados da mesma forma. Diferenças no ano base, no momento da conversão cambial e na forma como os otoscópios de vídeo são combinados com os modelos convencionais também tendem a ampliar a dispersão.
Na prática, as maiores lacunas geralmente decorrem de adições ao escopo, como sistemas de diagnóstico ENT integrados, a contagem de acessórios para smartphones de consumo como dispositivos, ou o uso de preços de varejo em vez da receita no nível do fabricante, e essas escolhas podem elevar o total rapidamente. A tabela também reflete diferenças de tempo, uma vez que algumas fontes se baseiam em 2024 ou 2025, enquanto este estudo utiliza 2026 como ano de tamanho atual, e o modelo mantém o valor de fatura exclusivo de otoscópios consistente, um tratamento aplicado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 215,41 M (2026) | |
| Consultoria Global A | USD 189,03 M (2024) | Utiliza um ano base anterior e pode incluir agrupamentos de dispositivos mais amplos em torno dos fluxos de trabalho de exame auricular, o que afeta a comparabilidade quando a progressão de preços e a mudança de composição são aplicadas a partir de um ponto de partida diferente. |
| Editora do Setor B | USD 179,00 M (2024) | Aplica uma curva de crescimento mais baixa e pode depender mais de resumos de vendas reportados sem validar completamente os ciclos de substituição e a composição convencional versus vídeo por região, o que pode comprimir o nível de gasto implícito. |
Em conjunto, a dispersão é explicada principalmente pela seleção do ano, pelo que é contabilizado como produto otoscópio e pelo tratamento do preço no nível de fatura ou mais próximo do varejo. Ao manter os dados rastreáveis aos sinais de uso clínico, faixas de preço e comportamento de substituição, a estimativa permanece reproduzível e mais fácil de ajustar pelos tomadores de decisão para suas próprias escolhas de escopo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de otoscópios?
O mercado de otoscópios está avaliado em USD 215,41 milhões em 2026 e deve atingir USD 264,81 milhões até 2031.
Qual região detém a maior participação no mercado de otoscópios?
A América do Norte lidera com 37,15% de participação na receita em 2025, impulsionada pela infraestrutura avançada de saúde e pelas aprovações regulatórias em fase inicial.
Qual segmento está crescendo mais rapidamente no mercado de otoscópios?
Os otoscópios portáteis operados por bateria estão expandindo a uma CAGR de 5,36% devido à expansão da telessaúde e às necessidades de cuidados no ponto de atendimento.
Como as ferramentas de IA estão influenciando o diagnóstico por otoscópio?
Os modelos de aprendizado profundo aumentam a sensibilidade diagnóstica para 93,8% e a especificidade para 93,5% para otite média aguda, possibilitando avaliações precisas sem supervisão de especialistas.
Quais mudanças regulatórias estão impactando os novos lançamentos de otoscópios?
A via simplificada 510(k) do FDA e as classificações De Novo encurtam os ciclos de aprovação, enquanto o MDR europeu alongou os prazos de avaliação de conformidade para dispositivos novos.