
Tamanho e Participação do Mercado Global de Estetoscópios
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 692.16 Milhões de dólares |
| Tamanho do Mercado (2031) | 855.33 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Estetoscópios por Mordor Intelligence
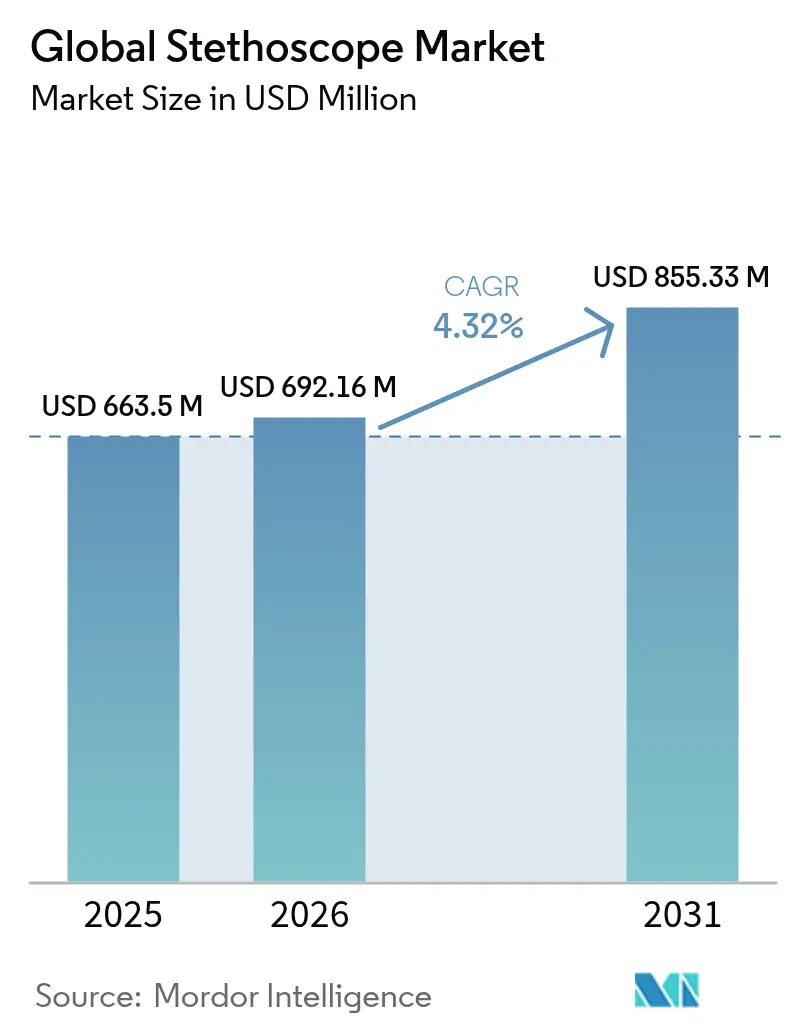
O tamanho do Mercado de Estetoscópios foi avaliado em USD 663,50 milhões em 2025 e estimado em crescer de USD 692,16 milhões em 2026 para atingir USD 855,33 milhões até 2031, a um CAGR de 4,32% durante o período de previsão (2026-2031). O crescimento é moldado pela transição de dispositivos puramente acústicos para instrumentos conectados que incorporam algoritmos capazes de sinalizar sopros, baixa fração de ejeção e estertores pulmonares em segundos. A prevalência de doenças cardiovasculares, responsável por 80% das mortes em nações de baixa e média renda, sustenta a demanda básica, enquanto a adoção da telemedicina abre novos canais para vendas em locais de atendimento (point-of-care). A aprovação pela FDA do algoritmo de baixa fração de ejeção da Eko Health aumentou a confiança dos médicos na ausculta inteligente e impulsionou o financiamento de risco em direção a soluções portáteis que sincronizam com plataformas de prontuários eletrônicos de saúde [1]Food and Drug Administration, "Eko Low Ejection Fraction Algorithm Decision Summary," fda.gov. Ventos contrários paralelos incluem a substituição por ultrassom portátil, escassez de componentes e regulamentação de materiais, no entanto, as marcas estabelecidas alavancam sua escala para conter a inflação de custos e proteger suas áreas de distribuição. As oportunidades regionais são mais visíveis na Ásia-Pacífico, onde os gastos do setor público em atenção primária e clínicas móveis coincidem com o aumento da incidência de doenças crônicas, tornando o mercado de estetoscópios um ponto focal para programas de localização de tecnologias médicas.
Principais Conclusões do Relatório
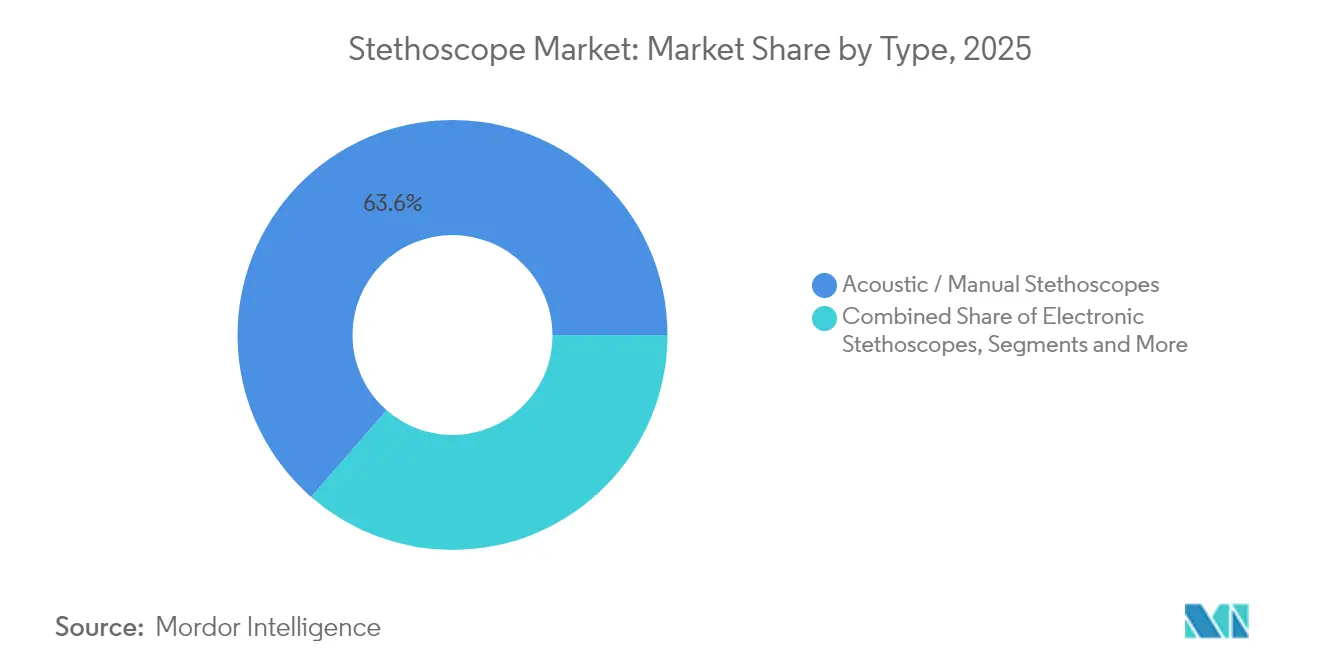
- Por tipo, as unidades acústicas/manuais retiveram 63,58% da participação no mercado de estetoscópios em 2025, enquanto os modelos inteligentes/habilitados para IA estão no caminho para um CAGR de 5,27% até 2031.
- Por usuário final, os hospitais detiveram 59,22% da participação da receita do tamanho do mercado de estetoscópios em 2025; o atendimento domiciliar (home healthcare) está prestes a crescer a um CAGR de 4,81% até 2031.
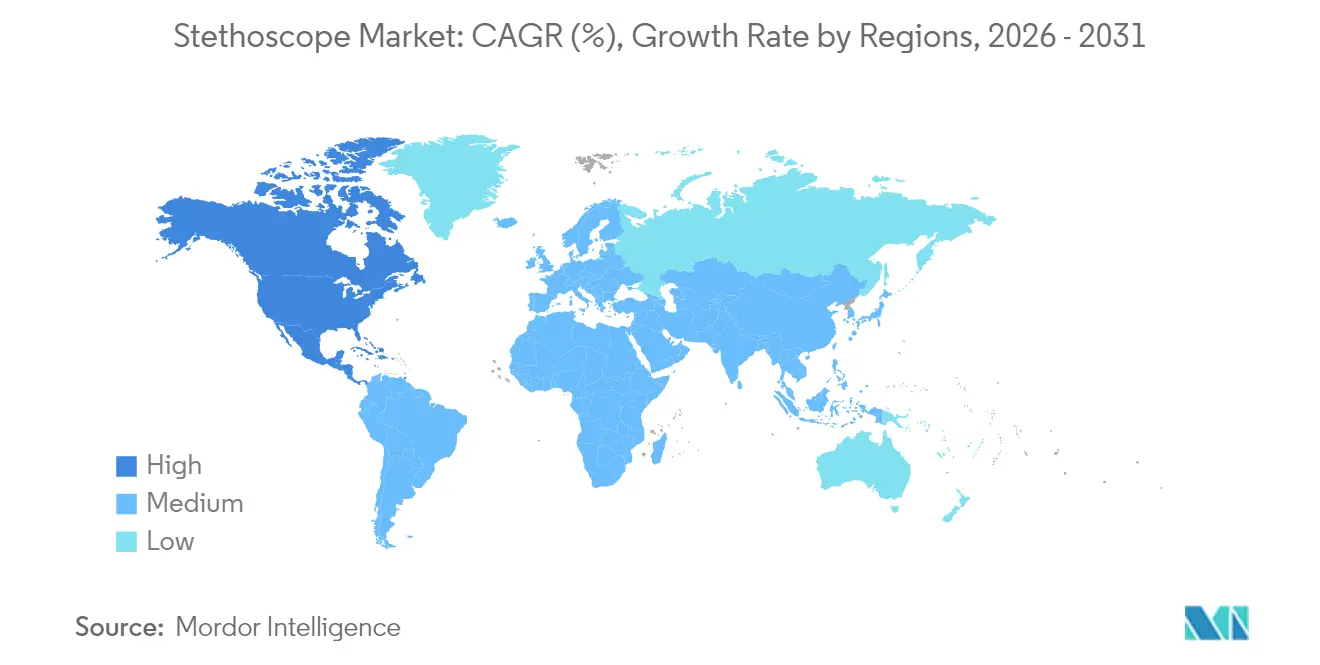
- Por geografia, a América do Norte liderou com 44,78% do tamanho do mercado de estetoscópios em 2025, mas a Ásia-Pacífico apresenta a previsão de CAGR mais rápida de 5,49% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto do Impulsionador*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Aumento da prevalência de doenças cardiovasculares e pulmonares | +2.1% | Global, mais forte na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Aumento nas visitas de rotina e exames físicos de pacientes | +1.8% | América do Norte e Europa, estendendo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aceleração da adoção de estetoscópios digitais e habilitados para IA | +2.3% | América do Norte e Europa lideram, seguidas pela Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos modelos de atendimento domiciliar e monitoramento remoto | +1.9% | Estados Unidos, Canadá, Alemanha, expandindo-se globalmente | Curto prazo (≤ 2 anos) |
| Demanda de controle de infecção por acessórios descartáveis | +0.8% | Global, mais intenso em nações com alta densidade de hospitais | Curto prazo (≤ 2 anos) |
| Boom de cuidados veterinários impulsionando estetoscópios especializados | +0.6% | América do Norte e Europa, incipiente nas metrópoles asiáticas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Doenças Cardiovasculares e Pulmonares
A doença cardíaca isquêmica manteve uma taxa padronizada por idade de 108,8 mortes por 100.000 em todo o mundo em 2023, e o total de mortes por DCV subiu para 19,8 milhões em 2022. Esses dados elevam a ausculta contínua, passando da prática episódica à beira do leito para o monitoramento contínuo durante todo o ano em ambientes ambulatoriais e comunitários. Um ensaio da Mayo Clinic na Nigéria mostrou que escopos preparados para IA dobraram a detecção de cardiomiopatia periparto em relação aos métodos tradicionais, ressaltando o valor em regiões com escassez de cardiologistas. As estratégias de doenças não transmissíveis da OMS agora incentivam a triagem cardiopulmonar em estágio inicial na atenção primária, institucionalizando ainda mais o mercado de estetoscópios dentro dos orçamentos de saúde pública. Nos Estados Unidos, o manejo da insuficiência cardíaca já movimenta mais de USD 30 bilhões em gastos anuais, posicionando dispositivos equipados com algoritmos como ferramentas para se evitar custos para os pagadores.
Aceleração da Adoção de Estetoscópios Digitais e Habilitados para IA
A liberação pela FDA em abril de 2024 para o algoritmo de baixa fração de ejeção da Eko Health validou que a triagem de insuficiência cardíaca de 15 segundos pode se encaixar na coleta de rotina de sinais vitais. A decisão coincidiu com a rodada de financiamento Série D de USD 41 milhões da Eko, expandindo a base instalada para mais de 500.000 clínicos em todo o mundo [2]Eko Health, "Series D Funding Announcement," ekohealth.com. Modelos de aprendizado de máquina treinados em décadas de bibliotecas de sons cardíacos agora revelam sopros estruturais no nível da atenção primária, reduzindo os atrasos no encaminhamento. A conectividade de dispositivos via Bluetooth e Wi-Fi canaliza fonocardiogramas brutos para painéis na nuvem, permitindo que cardiologistas remotos verifiquem achados de forma assíncrona. O impulso regulatório, incluindo a orientação atualizada de segurança cibernética da FDA, reduz o atrito de adoção, mas eleva o padrão de manutenção de software - favorecendo fornecedores com capacidade dedicada de MLOps.
Expansão dos Modelos de Atendimento Domiciliar e Monitoramento Remoto
O reembolso permanente da telemedicina nos Estados Unidos permite visitas virtuais assistidas por estetoscópio, impulsionando os dispositivos para kits de saúde domiciliar comercializados por meio de pagadores e redes de farmácias. Escopos digitais operados por cuidadores alcançaram fidelidade sonora equivalente à de hospitais em estudos de telecardiologia pediátrica, comprovando a usabilidade por leigos. A integração com plataformas de vídeo em conformidade com a HIPAA reduz os encargos de viagens rurais para coortes de insuficiência cardíaca crônica e DPOC. Escopos USB aprovados pela FDA com recursos de compartilhamento de tela são agora adquiridos por redes de vida assistida e programas de saúde escolar, ampliando categorias de usuários finais anteriormente ausentes do mercado de estetoscópios.
Demanda de Controle de Infecção por Acessórios Descartáveis
Os protocolos de prevenção de infecções pós-pandemia elevam o escrutínio da higiene dos estetoscópios. Auditorias clínicas mostram contaminação de superfície em 85% dos estetoscópios de pacientes internados, levando as instalações a testarem diafragmas automatizados e coberturas de uso único [3]Aseptiscope, "Clinical Audit on Stethoscope Contamination," aseptiscope.com. Protetores auriculares e forros de tubo descartáveis adicionam camadas de receita recorrente para os fabricantes (OEMs) e fornecedores terceirizados. As equipes de melhoria da qualidade dos hospitais alocam cada vez mais orçamentos separados para descartáveis que reduzem o trabalho de reprocessamento e mitigam as penalidades de readmissão do Medicare ligadas a infecções hospitalares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Ultrassom portátil reduzindo a dependência da ausculta | -1.4% | Adoção inicial na América do Norte e Europa, expansão global | Médio prazo (2-4 anos) |
| Pressão de preços e comoditização de modelos manuais | -0.9% | Global, particularmente agudo em mercados sensíveis a preços | Curto prazo (≤ 2 anos) |
| Escassez de PVC e elastômeros interrompendo o fornecimento de tubos | -1.1% | Global, com impacto agudo nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preocupações com a privacidade de dados em dispositivos vinculados à nuvem | -0.7% | Foco regulatório na América do Norte e Europa, expandindo globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ultrassom Portátil Reduzindo a Dependência da Ausculta
Um estudo com 250 pacientes mostrou que o ultrassom de bolso detectou 82% das anormalidades cardíacas contra 47% do exame padrão e reduziu os gastos com testes subsequentes de USD 707,44 para USD 644,43 por paciente. Os departamentos de emergência adotam fluxos de trabalho baseados em sondas que contornam a ausculta, especialmente para a triagem de dispneia. Grupos de pesquisa na Universidade de Cambridge aprimoraram sensores de adesivos flexíveis que gravam os sons cardíacos através da roupa, combinando imagens de ultrassom e análises de aprendizado de máquina para triagem de válvulas. Embora os custos dos dispositivos e os requisitos de treinamento ainda bloqueiem a substituição em atacado, eles comprimem o ciclo de atualização para escopos tradicionais e desafiam o crescimento em configurações de alta complexidade.
Pressão de Preços e Comoditização de Modelos Manuais
Os estetoscópios acústicos de nível de entrada enfrentam um aperto nas margens, à medida que fabricantes sob contrato no Vietnã e na Índia oferecem lotes OEM abaixo dos pisos de custo anteriores. Interrupções no fornecimento empurraram os gastos logísticos para quase 20% da receita de alguns fornecedores em 2024, ampliando a sensibilidade às oscilações dos preços do níquel, do cobre e do PVC de grau médico. Os segmentos de educação continuam a ser orientados pelos preços; hospitais de ensino compram instrumentos básicos em grandes volumes para estudantes a cada semestre, favorecendo a proposta qualificada de menor preço. Sem atrativos de IA ou telessaúde, as linhas intermediárias correm o risco de erosão, a menos que sejam combinadas com acessórios de controle de infecções ou garantias estendidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Variantes Inteligentes Desafiam a Dominância AcústicaEm 2025, os dispositivos acústicos/manuais controlavam 63,58% do mercado de estetoscópios, ressaltando o legado e a vantagem de custo da categoria. O segmento ainda serve como base para os currículos médicos do primeiro ano e domina os kits de ajuda humanitária, beneficiando-se da operação sem baterias e da simplicidade de reparo. Modelos eletrônicos fornecem ausculta amplificada para equipes de UTI e pneumologistas que precisam de faixas de frequência média mais nítidas. Estetoscópios de ensino de nicho integram fones de ouvido que transmitem os sons de um único paciente para vários estagiários simultaneamente. Edições veterinárias surfam no boom da saúde de animais de estimação, já que os proprietários alocam orçamentos maiores para check-ups de cardiologia canina.
Os estetoscópios inteligentes, embora representem uma base menor, crescem a um CAGR composto de 5,27% até 2031. O tamanho do mercado de estetoscópios para dispositivos inteligentes está previsto para subir em conjunto com subsídios de digitalização de hospitais e projetos piloto de telemonitoramento de seguradoras. Produtos como o CORE 500™ sobrepõem a visualização de ECG à ausculta, acelerando a tomada de decisão durante a triagem de dor torácica. A clareza regulatória em dispositivos conectados, juntamente com a queda dos custos dos microfones MEMS, reduzem a lista de materiais, permitindo que os fornecedores posicionem recursos de IA em faixas de preço aceitáveis para clínicas de atenção primária. Painéis na nuvem adicionam receita de assinatura, transformando vendas únicas de hardware em contratos de software anualizados.
Nota: Participações de segmentos individuais disponíveis na compra do relatório


Por Usuário Final:
Hospitais Dominam Enquanto o Atendimento Domiciliar AceleraOs hospitais capturaram 59,22% do mercado de estetoscópios em 2025, graças às compras centralizadas e à rotatividade de pacientes 24 horas por dia. As rodadas de cardiologia, emergência e enfermaria impulsionam coletivamente a alta utilização por instrumento. Centros acadêmicos suplementam a demanda com laboratórios de simulação que exigem modelos de ensino extras para avaliações OSCE. Centros cirúrgicos ambulatoriais de pacientes externos espelham as preferências dos hospitais, mas valorizam tubos antimicrobianos e estações de desinfecção automática que minimizam o tempo de inatividade da sala de cirurgia.
O uso em atendimento domiciliar cresce mais rapidamente com um CAGR de 4,81%. O tamanho do mercado de estetoscópios que atende a agências de enfermagem domiciliar aumentará, à medida que as fontes pagadoras reembolsam a ausculta remota durante as visitas de gerenciamento de cuidados crônicos. Estetoscópios habilitados para Bluetooth transmitem fonogramas para painéis de médicos que disparam alertas quando os sopros se intensificam ou os estertores surgem — evitando transportes desnecessários para a emergência. As regras de paridade de telessaúde do Medicare, adotadas permanentemente em 2024, consolidam vias de receita para fabricantes de dispositivos sintonizados aos protocolos domésticos. Kits de monitoramento de asma pediátrica e pacotes de insuficiência cardíaca enviados por meio de farmácias de varejo ampliam ainda mais os canais de consumo sem canibalizar as vendas institucionais.

Nota: Participações de segmentos individuais disponíveis na compra do relatório
Análise Geográfica
Mercado de Estetoscópios da América do Norte
A América do Norte reteve 44,78% do mercado de estetoscópios em 2025, impulsionada por um robusto reembolso para ferramentas de saúde digital, uma força de trabalho madura em cardiologia e vias de aprovação acelerada da FDA que reduzem o tempo de comercialização de algoritmos de inteligência artificial. Os compradores dos Estados Unidos absorvem SKUs premium, enquanto os sistemas provinciais de saúde do Canadá padronizam as aquisições por meio de organizações de compras coletivas, mantendo o volume estável. A expansão dos hospitais públicos do México no âmbito das reformas do INSABI impulsiona levemente a demanda por estetoscópios acústicos, ainda que em faixas de preço mais baixas. Os desafios regionais advêm da difusão de ultrassom portátil em consórcios de emergência, onde o financiamento por subsídios compensa os custos de aquisição.
Mercado de Estetoscópios da Europa
A Europa apresenta um cenário estável, porém sensível ao preço. O envelhecimento demográfico impulsiona os volumes de rastreamento cardíaco, mas as medidas de austeridade nas nações do sul limitam os orçamentos para dispositivos. A Alemanha e o Reino Unido conduzem projetos-piloto de estetoscópios com inteligência artificial na atenção primária para cumprir metas de diagnóstico precoce, ao passo que a França e a Itália apostam em formatos híbridos acústico-eletrônicos que se adequam aos protocolos de treinamento existentes. O adiamento da proibição de DEHP pela União Europeia concede aos fornecedores de tubos de PVC mais cinco anos, mas acelera a pesquisa e o desenvolvimento de alternativas à base de silicone. Os gargalos dos organismos notificados sob o Regulamento de Dispositivos Médicos prolongam os ciclos de certificação, criando barreiras de entrada para marcas menores.
Mercado de Estetoscópios da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais acelerado, de 5,49%, até 2031, ancorado pela China, Índia e Indonésia. O Japão fomenta a adoção precoce por meio de projetos-piloto de hospitais inteligentes que integram dados de ausculta nos prontuários eletrônicos de saúde nacionais, enquanto a Coreia do Sul combina capacidade de fabricação local com subsídios à exportação, intensificando a competitividade. O programa Ayushman Bharat da Índia direciona recursos para diagnósticos de atenção primária em áreas rurais, embora a extrema sensibilidade ao preço favoreça unidades eletrônico-acústicas híbridas. Os governos do Sudeste Asiático, liderados pela Indonésia, canalizam os aumentos dos orçamentos de saúde da era pandêmica para infraestruturas de telemedicina alinhadas a estetoscópios prontos para uso remoto.

Panorama regulatório
Nos Estados Unidos, os estetoscópios se enquadram nas regras de dispositivos de diagnóstico cardiovascular da FDA, com estetoscópios manuais geralmente tratados como Classe I (frequentemente isentos de 510(k)) e estetoscópios eletrônicos ou digitais como dispositivos de Classe II que normalmente exigem autorização 510(k) sob o código de produto DQD (21 CFR 870.1875). Autorizações recentes reforçam a via de nível clínico para auscultação conectada, incluindo uma autorização 510(k) da FDA (K252915) em maio de 2026 para o estetoscópio eletrônico de modo duplo AiSteth da Ai Health Highway India Pvt., Ltd.
Na Europa, a classificação geralmente é dividida por uso pretendido e funcionalidade: os estetoscópios manuais costumam ser Classe I sob o Regulamento (UE) 2017/745, enquanto os estetoscópios eletrônicos que monitoram parâmetros fisiológicos frequentemente se enquadram na Regra 10 do MDR e podem ser tratados como Classe IIa, trazendo o envolvimento de Organismo Notificado ao ciclo de certificação e vigilância. Na China, a norma YY/T 1035-2021 estabelece requisitos tanto para estetoscópios manuais quanto eletrônicos sob o arcabouço da National Medical Products Administration, moldando os testes de produtos e a documentação de conformidade para fornecedores que vendem em canais nacionais e orientados à exportação.
Análise da cadeia de valor
A cadeia de valor dos estetoscópios vai de insumos de commodities e especialidades até a produção de componentes em várias etapas, montagem final e distribuição regulada. Os principais materiais upstream incluem ligas de alumínio ou aço inoxidável para as peças de tórax, polímeros de grau médico (PVC ou silicone) para os tubos e peças elastoméricas menores para pontas de orelha e vedações. Para modelos eletrônicos e inteligentes, os fornecedores também adicionam microfones MEMS, PCBs, baterias e módulos Bluetooth ou Wi-Fi. A fabricação normalmente combina conformação de metal ou fundição sob pressão e acabamento, extrusão de polímero e moldagem por injeção, e montagem manual ou semimanual (encaixe do diafragma, conexão do tubo ao binaural e verificações acústicas), com o controle de qualidade focado em transmissão de som, durabilidade e biocompatibilidade.
No downstream, os OEMs vendem por meio de canais de aquisição de hospitais e clínicas, organizações de compras em grupo, distribuidores de e-commerce e varejo, e integradores de kits de telessaúde que combinam dispositivos com acesso a software e acessórios. A cadeia permanece exposta à volatilidade de polímeros e logística, com choques de custo de plásticos e restrições de disponibilidade afetando a economia de tubos e acessórios. Por exemplo, relatos de 2026 sobre aumentos de preço do polipropileno na Índia destacaram como a inflação de resina ligada à geopolítica pode perturbar os componentes plásticos de dispositivos médicos. Para estetoscópios inteligentes, a captura de valor tem se deslocado cada vez mais para a validação de software, interoperabilidade com plataformas de EHR e telessaúde, manutenção de cibersegurança e vendas recorrentes de acessórios (como capas descartáveis e peças de reposição) somadas à distribuição de hardware.
Cenário Competitivo
O mercado de estetoscópios apresenta uma concentração moderada onde a 3M Littmann, a Eko Health, a Thinklabs e alguns OEMs regionais comandam coletivamente uma participação estimada em dois dígitos na extremidade superior. A 3M defende sua franquia por meio do valor da marca (brand equity), patentes de diafragmas de dupla frequência e redes globais de revendedores. A Eko Health avança em escopos inteligentes conectados à nuvem, apoiados por algoritmos proprietários; sua rodada da Série D de 2024 injeta capital para expansão de equipes de software embarcado e ampliação da presença de serviços na Europa e na Ásia. A Thinklabs tem como alvo nichos de amplificação de grau de audiologia valorizados por neurologistas e médicos de UTI.
A tensão competitiva aumenta à medida que os fabricantes de ultrassom portátil — Butterfly Network, GE Vscan — cortejam os mesmos clínicos de linha de frente. Dispositivos portáteis de ultrassom oferecem afirmação visual de sopros, posicionando-os como alternativas premium, em vez de substitutos diretos, devido ao custo mais alto e à complexidade do treinamento. Os fabricantes respondem integrando condutores de ECG, microfones de frequência mais ampla e acessórios de controle de infecção na próxima geração de estetoscópios, ampliando a funcionalidade sem alterações significativas no fluxo de trabalho.
A resiliência da cadeia de suprimentos agora determina lances de substituição de frota dentro de grandes sistemas de saúde. O Office of Supply Chain Resilience da FDA sinalizou escassez de estetoscópios pediátricos durante 2024, o que levou as organizações de compras em grupo a buscarem fontes de componentes multirregionais. Fornecedores com produção verticalmente integrada de tubos, diafragmas e PCBs absorvem melhor as interrupções, dando-lhes alavancagem em acordos-quadro de três anos. As exigências de segurança cibernética em dispositivos conectados adicionam custos de conformidade que participantes menores têm dificuldades em cumprir, empurrando o mercado para parcerias ou aquisições visando unir recursos.
Líderes da Indústria Global de Estetoscópios
3M
GF HEALTH PRODUCTS, INC
American Diagnostic Corporation
ICU Medical, Inc.
Baxter (Hill-Rom)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Estetoscópios
- 3M
- Baxter
- GF Health Products
- Medline Industries
- American Diagnostic
- Rudolf Riester
- Cardionics
- ICU Medical
- Heine Optotechnik
- Eko Health
- Meditech Equipment Co.
- Contec Medical Systems
- Thinklabs Medical
- MDF Instruments
- Welch Allyn
- OMRON
- Koninklijke Philips
- HD Medical Group
- A&D Medical
- Edan Instruments

Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara é a auscultação habilitada por IA e clinicamente validada que se encaixa nos fluxos de trabalho de cuidados primários e apoia a triagem cardiopulmonar mais precoce sem alterar o paradigma do exame físico. Evidências do mundo real e atividade regulatória se aproximaram: o estudo TRICORDER da Eko Health, publicado na The Lancet em janeiro de 2026, relatou maior detecção em ambientes de cuidados primários quando estetoscópios habilitados por IA foram usados, e múltiplas autorizações 510(k) da FDA em 2025-2026 (incluindo a Tyto Care para o Tyto Stethoscope (G3), a Ai Health Highway India Pvt., Ltd. para o AiSteth e a Csd Labs para o eMurmur Heart AI) indicam a expansão do escopo para dispositivos digitais e software associado. Uma autorização de Plano de Controle de Alterações Predeterminado para atualizações de IA/SaMD (eMurmur Heart AI, dezembro de 2025) também cria espaço operacional para os fornecedores manterem e refinarem algoritmos enquanto permanecem alinhados às expectativas da FDA para gestão de mudanças.
Uma segunda área de espaço em branco é a estruturação de cuidados descentralizados, em que pagadores, agências de atendimento domiciliar e provedores de telessaúde adquirem estetoscópios conectados como parte de kits de monitoramento remoto e fluxos de trabalho de consultas virtuais. O mercado também está abrindo espaço para algoritmos focados em condições específicas (insuficiência cardíaca, fibrilação atrial, doença valvar), e para abordagens que reduzem a fricção de adoção por meio de redução de ruído, apoio ao treinamento e conectividade mais simples com EHR. Ao mesmo tempo, a pressão competitiva do ultrassom portátil em ambientes de alta acuidade eleva a exigência por casos de uso clínico diferenciados e custo total de propriedade, favorecendo fornecedores que combinam confiabilidade de hardware com tratamento de dados compatível, manutenção de cibersegurança e ecossistemas de acessórios para controle de infecção.
Recent Industry Developments in Mercado Global de Estetoscópios
- Maio de 2026: a Ai Health Highway India Pvt., Ltd. recebeu autorização 510(k) da FDA (K252915) para o estetoscópio eletrônico de modo duplo AiSteth. A autorização amplia o conjunto de opções regulamentadas de auscultação digital para hospitais, cuidados primários e fluxos de telessaúde, e aumenta a pressão competitiva sobre os fornecedores estabelecidos de estetoscópios inteligentes e eletrônicos.
- Dezembro de 2025: a Csd Labs recebeu autorização 510(k) da FDA (K252284) para o eMurmur Heart AI, incluindo autorização para um Plano de Controle de Alterações Predeterminado para gerenciar certas atualizações de software de IA. Isso apoia uma via mais estruturada para melhorias iterativas de SaMD em produtos de auscultação, fortalecendo o caso para fornecedores que investem em manutenção contínua de modelos e gestão de desempenho clínico.
- Abril de 2024: a FDA dos EUA autorizou o algoritmo de baixa fração de ejeção da Eko Health, validando uma abordagem regulamentada para triagem assistida por IA durante a coleta rotineira de sinais vitais. A decisão elevou a confiança dos clínicos na auscultação inteligente e reforçou a diferenciação orientada por resultados, além da acústica de hardware isoladamente.


Mercado Global de Estetoscópios Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por estetoscópios usados para auscultação clínica e avaliação rotineira de pacientes em ambientes de saúde. Inclui modelos acústicos e variantes eletrônicas ou inteligentes vendidas por canais médicos formais, medidas em USD correntes no nível de fabricante e distribuidor.
Exclusões de escopo: excluímos itens de brinquedo ou novidade, sensores autônomos não relacionados que não são vendidos como estetoscópios, e valores de revenda de dispositivos usados ou recondicionados.
Visão geral da segmentação
- Por Tipo
- Estetoscópios Acústicos / Manuais
- Estetoscópios Eletrônicos
- Estetoscópios Inteligentes / Habilitados para IA
- Estetoscópios de Ensino e Treinamento
- Estetoscópios Veterinários
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Atendimento Domiciliar
- Provedores de Telessaúde
- Práticas Veterinárias
- Instituições Acadêmicas e de Treinamento
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Oriente Médio
- CCG
- África do Sul
- Resto do Oriente Médio
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa fundamentando a base de demanda em padrões de prestação de cuidados de saúde e prática clínica, e depois vinculando esses padrões aos ciclos de substituição de dispositivos e ao comportamento de aquisição. Usamos fontes públicas como a Organização Mundial da Saúde, o Banco Mundial, estatísticas de saúde da OCDE e indicadores de saúde do CDC dos EUA para entender a densidade de prestadores, a utilização de cuidados e a carga de doenças que normalmente impulsiona os volumes de auscultação.
No lado da oferta e do comércio, revisamos materiais de reguladores e órgãos normativos, como os bancos de dados de dispositivos da FDA dos EUA e publicações da ISO, além de estatísticas alfandegárias e comerciais quando relevante. Relatórios anuais de empresas, apresentações a investidores e cobertura confiável da imprensa foram usados para mapear lançamentos de produtos e mudanças no mix de canais. Assinaturas pagas selecionadas para dados financeiros de empresas e bancos de dados de patentes ajudaram a verificar cruzadamente os portfólios ativos e o momento das atualizações de produtos. Esses exemplos não são exaustivos, e também consultamos outras fontes públicas para coleta de dados, validação e esclarecimento durante a análise.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para validar como é uma compra típica, com que frequência os dispositivos são substituídos e como os preços diferem entre produtos acústicos e eletrônicos. Conversamos com uma combinação de fabricantes, distribuidores, equipes de aquisição hospitalar, clínicos e profissionais biomédicos em várias regiões, de modo que as premissas pudessem ser ajustadas onde os padrões de prática e orçamentos diferem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 50% |
| Nível médio: 54% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Participantes menores: 17% | Gerentes: 47% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a força de trabalho de saúde e os volumes de consultas são convertidos em uma base de usuários endereçável, e depois reconciliados com o comportamento típico de propriedade e substituição de dispositivos. Na prática, começamos com indicadores como o número de médicos e enfermeiros, a contagem de hospitais e clínicas, as consultas ambulatoriais e os volumes de procedimentos que normalmente exigem exames cardiovasculares e respiratórios. Esses dados são então combinados com as taxas de estetoscópios por clínico, ciclos de substituição e o mix de compras acústicas versus eletrônicas, o que gera a estimativa principal de demanda.
Depois que essa estrutura está em vigor, os resultados são corroborados com aproximações bottom-up seletivas, baseadas em verificações com fornecedores e canais, junto com pontos de preço amostrados por tipo de produto e região. Quando os volumes diretos são difíceis de observar, as lacunas são tratadas por meio de regras de aproximação conservadoras, como o uso de normas de ciclos de aquisição para hospitais públicos e a aplicação de premissas de propriedade menores em ambientes de menores recursos. Para a previsão, foi usada a análise de cenários para refletir diferentes trajetórias de adoção para modelos eletrônicos, e a trajetória de curto prazo foi verificada cruzadamente com suavização exponencial em séries históricas de gastos e força de trabalho em saúde discutidas nas entrevistas.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como o crescimento da força de trabalho em saúde, a atividade de expansão hospitalar e as faixas de preço observadas nos canais. Quando uma região apresenta uma mudança acentuada, os fatores subjacentes são reverificados, e os valores atípicos são revisados em uma análise separada antes da aprovação interna.
O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, interrupções de fornecimento ou mudanças significativas de preços. Antes da entrega, realizamos uma varredura final de atualização para que os números reflitam os dados públicos mais recentes e qualquer novo retorno de entrevistas.
Tamanho do mercado de estetoscópios da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para estetoscópios podem diferir mesmo quando parecem próximos, porque a linha de escopo nem sempre é traçada no mesmo lugar e a lógica de preços pode ser tratada de forma diferente. As diferenças também vêm do ano escolhido como ponto de partida, de como a inflação e a conversão de moeda são tratadas, e da rapidez com que as premissas são atualizadas.
Ao acompanhar os insumos do ciclo de substituição e as faixas de preço no nível de canal, a Mordor Intelligence mantém o modelo do mercado de estetoscópios vinculado às necessidades de propriedade dos clínicos e separa a receita de dispositivos do hardware de monitoramento adjacente que às vezes é incluído em estimativas mais amplas. Um segundo fator é o enquadramento temporal, em que algumas fontes ancoram seu dimensionamento em 2024 e projetam uma adoção eletrônica mais rápida, enquanto nosso ano-base e as premissas de mix de produtos seguem o escopo do relatório e são reverificados com o comportamento de aquisição atual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 692,16 milhões de USD (2026) | |
| Consultoria Global A | 671,08 milhões de USD (2024) | Usa um ano-base diferente e uma mudança de mix implícita mais rápida em direção a modelos digitais, o que pode elevar a receita de curto prazo quando os preços são calculados com uma participação maior de unidades eletrônicas. |
| Editora do Setor B | 673,20 milhões de USD (2024) | Ancora o mercado em 2024 e estende uma janela de previsão mais longa, o que pode amplificar as premissas de crescimento em torno da adoção de estetoscópios inteligentes e da progressão de preços por canal. |
No geral, a dispersão é explicada menos pela aritmética e mais pelo que é contabilizado, quando é contabilizado e como o mix de produtos e os preços avançam ano a ano. Nossa abordagem permanece rastreável a indicadores claros de demanda, comportamento prático de substituição e verificações simples que podem ser repetidas conforme novos dados públicos e informações de entrevistas se tornem disponíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Estetoscópios?
O mercado de estetoscópios está avaliado em USD 692,16 milhões em 2026 e está projetado para atingir USD 855,33 milhões até 2031 a um CAGR de 4,32%.
Quem são os principais participantes do Mercado Global de Estetoscópios?
3M, GF HEALTH PRODUCTS, INC, American Diagnostic Corporation, ICU Medical, Inc. e Baxter (Hill-Rom) são as principais empresas operando no Mercado Global de Estetoscópios.
Qual é a região de crescimento mais rápido no Mercado Global de Estetoscópios?
A Ásia-Pacífico apresenta o CAGR mais rápido de 5,49%, à medida que China, Índia e Indonésia expandem a capacidade de atendimento primário e adotam políticas de telessaúde que favorecem ferramentas de diagnóstico conectadas.
Como o ultrassom portátil afeta a demanda por estetoscópios?
O ultrassom portátil captura uma parcela dos fluxos de trabalho de diagnóstico — particularmente em cuidados de emergência — no entanto, custos mais altos, necessidades de treinamento e dependência de bateria impedem a substituição completa.
Como o ultrassom portátil afeta a demanda por estetoscópios?
O ultrassom portátil captura uma parcela dos fluxos de trabalho de diagnóstico — particularmente em cuidados de emergência — no entanto, custos mais altos, necessidades de treinamento e dependência de bateria impedem a substituição completa.
Página atualizada pela última vez em:



