
Tamanho e Participação do Mercado de Próteses Ortopédicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
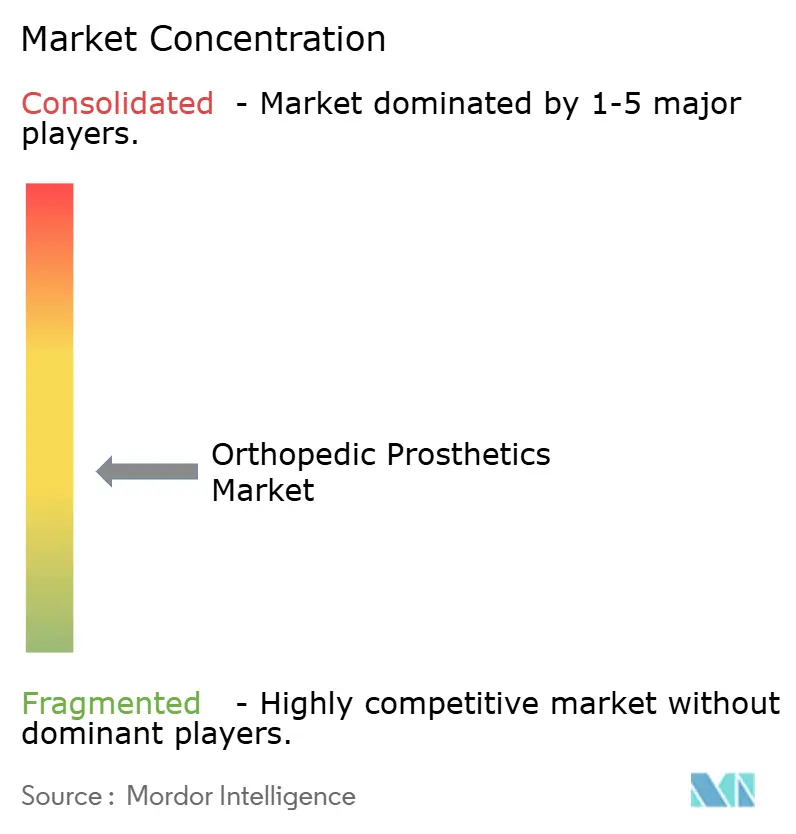
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Próteses Ortopédicas por Mordor Intelligence
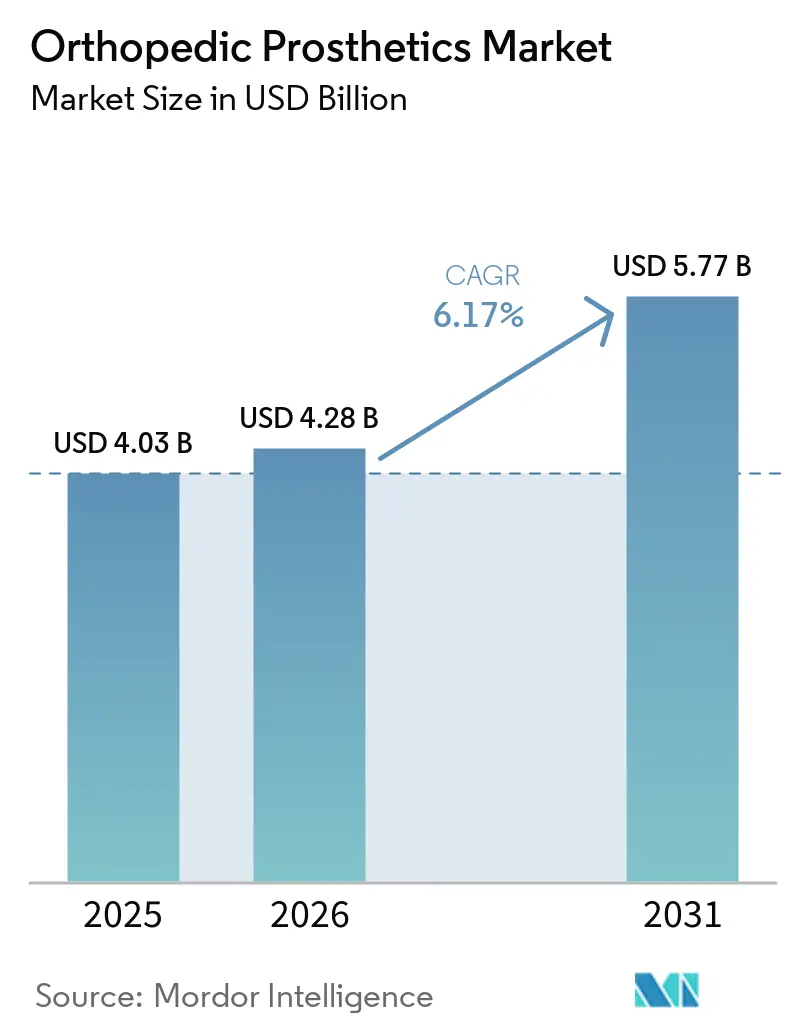
O tamanho do mercado de próteses ortopédicas em 2026 é estimado em USD 4,28 bilhões, crescendo a partir do valor de 2025 de USD 4,03 bilhões, com projeções para 2031 mostrando USD 5,77 bilhões, crescendo a um CAGR de 6,17% no período 2026-2031.
O crescimento contínuo é sustentado pelo aumento das amputações relacionadas ao diabetes, por membros com interface neural inovadora e pela ampliação do acesso a capacidades de impressão 3D de menor custo que encurtam os ciclos de produção e melhoram a personalização. O envelhecimento demográfico, aliado à prevalência de osteoartrite, amplia a base de usuários potenciais, enquanto os programas de reabilitação de veteranos de defesa na Ásia-Pacífico aceleram a difusão tecnológica nas economias emergentes. A diferenciação competitiva agora gira em torno do feedback sensorial em tempo real, alternativas em fibra de carbono e prontidão em cibersegurança para dispositivos conectados, criando um cenário dinâmico no qual empresas estabelecidas e startups buscam integração vertical e especialização em nichos. Ambientes de reembolso restritivos e escassez de titânio moderam as margens de curto prazo, mas também motivam os fabricantes a otimizar as cadeias de suprimentos e a localizar centros de manufatura aditiva.
Principais Conclusões do Relatório
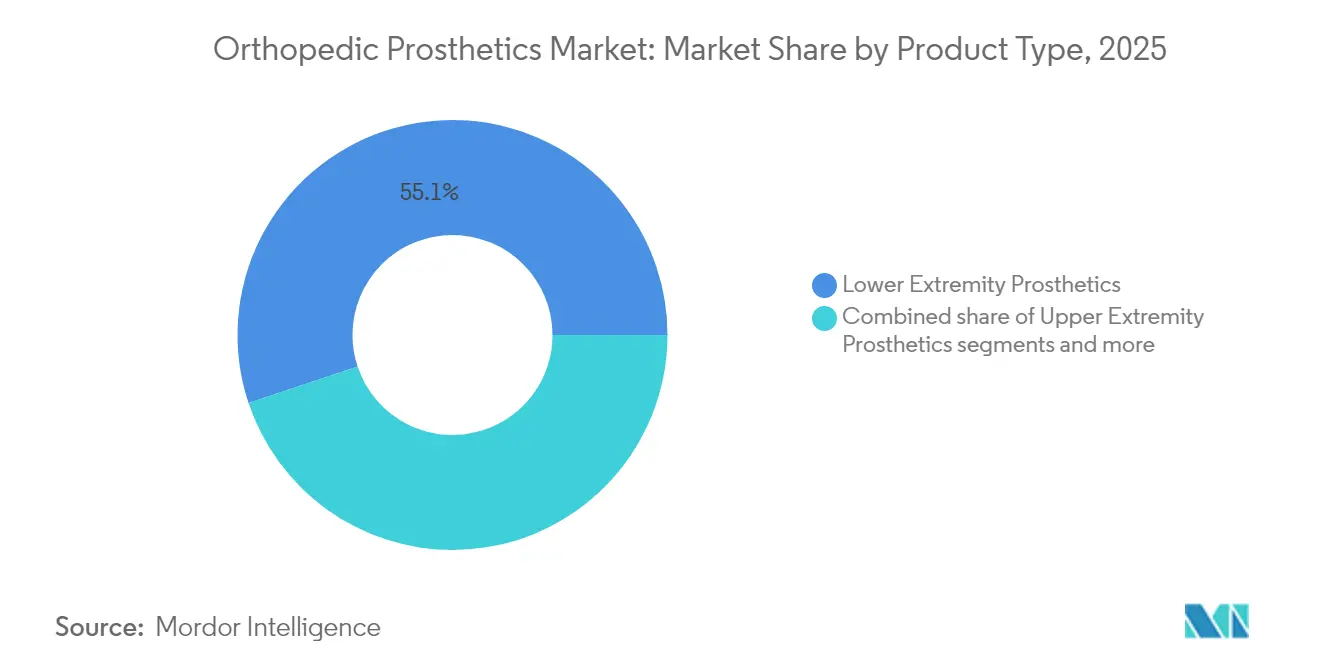
- Por categoria de produto, as próteses de membros inferiores detinham 55,12% da participação do mercado de próteses ortopédicas em 2025; os revestimentos devem registrar o CAGR mais rápido de 9,52% até 2031.
- Por tecnologia, os sistemas convencionais lideraram com 45,10% de participação na receita em 2025, enquanto os dispositivos robóticos e controlados por microprocessador devem se expandir a um CAGR de 9,91% até 2031.
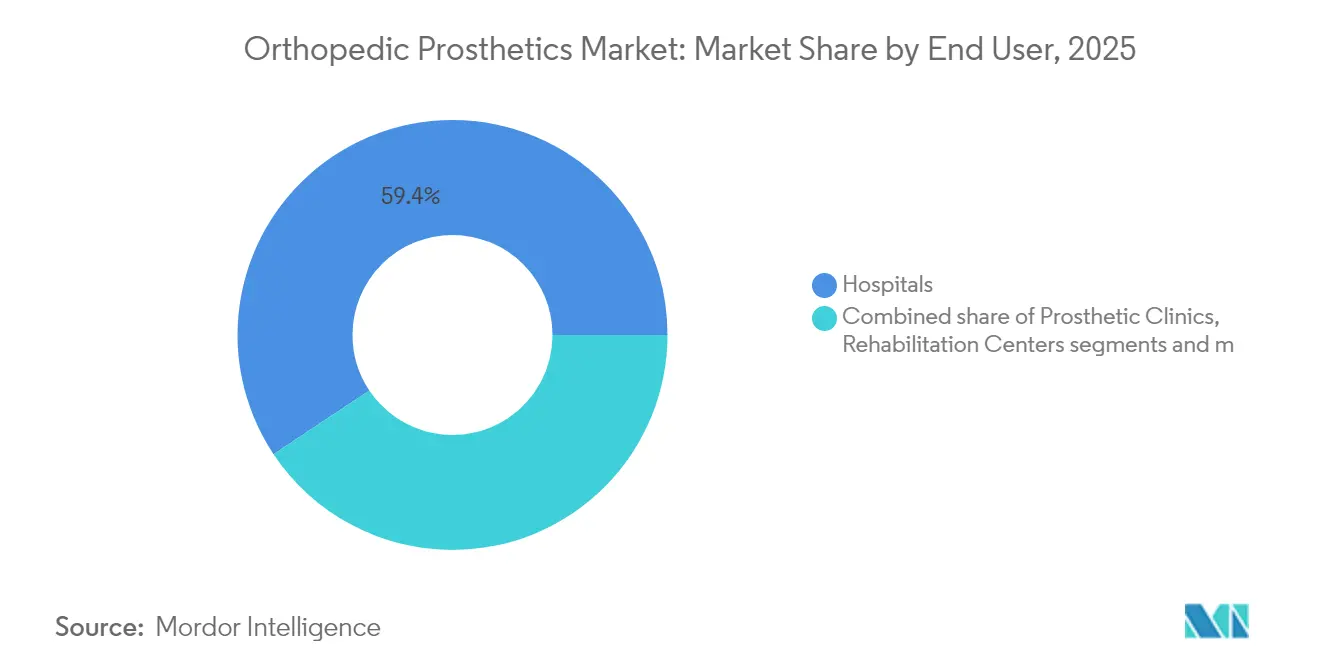
- Por usuário final, os hospitais detinham 59,35% do tamanho do mercado de próteses ortopédicas em 2025, enquanto os ambientes de cuidados domiciliares crescerão mais rapidamente a um CAGR de 10,32% entre 2026 e 2031.
- Por geografia, a América do Norte representou 41,88% da participação regional em 2025; a Ásia-Pacífico deve registrar um CAGR de 10,71% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das amputações relacionadas ao diabetes | +2.1% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Envelhecimento da população e prevalência de osteoartrite | +1.8% | Global, particularmente em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Avanços em membros com microprocessador e mioelétricos | +1.5% | América do Norte, Europa, mercados centrais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de centros de serviços de impressão 3D em mercados emergentes | +1.2% | Ásia-Pacífico, América Latina, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Aumento do financiamento para reabilitação de veteranos de defesa na Ásia-Pacífico | +0.9% | Ásia-Pacífico, com repercussão em outras regiões | Curto prazo (≤ 2 anos) |
| Crescimento das vendas de componentes de pós-venda por comércio eletrônico | +0.7% | Global, com adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento das Amputações Relacionadas ao Diabetes Impulsiona a Expansão do Mercado
Mais de 1 milhão de amputações de membros inferiores relacionadas ao diabetes ocorrem anualmente, elevando acentuadamente a demanda por designs sofisticados de soquetes que reduzem as forças de cisalhamento e melhoram o controle de infecções em superfícies de pele frágeis. Vias especializadas de cuidados com os pés nos Estados Unidos, China e Índia agora encaminham os pacientes para intervenção protética mais precoce, antecipando os ciclos de substituição e ampliando as vendas recorrentes de componentes. Os fabricantes que respondem a esse aumento de volume estão investindo em pilões de compósito de carbono mais leves que acomodam padrões de marcha neuropática e reduzem o gasto de energia. O fenômeno é particularmente agudo na Ásia-Pacífico urbana, onde mudanças rápidas no estilo de vida impulsionam maior prevalência de diabetes, alinhando a expansão do mercado regional com as prioridades de saúde pública e iniciativas de perda de membros financiadas por doadores.
O Envelhecimento da População Amplifica a Demanda Relacionada à Osteoartrite
As idades medianas estão subindo acima de 40 anos no Norte da Europa, no Japão e na Austrália, ampliando o grupo de idosos que necessitam de substituições articulares e, em cenários de revisão, próteses parciais de membros. As coortes dos baby boomers diferem das gerações anteriores por insistirem em joelhos protéticos de alta atividade que suportem golfe, caminhadas e corrida leve. Consequentemente, as prioridades de design mudaram para unidades de microprocessador com amortecimento adaptativo que modulam a fase de balanço em tempo real. Os pagadores reembolsam cada vez mais esses dispositivos de maior valor quando vinculados a evidências de redução de quedas, reforçando o ciclo de atualização para atletas idosos. Os hospitais introduziram programas de ortopedia geriátrica que integram triagem de densidade óssea com seleção de próteses, apoiando ainda mais a rotatividade sustentada de dispositivos.
Avanço Tecnológico em Microprocessadores e Dispositivos Mioelétricos
A cirurgia de interface mioneuronal agonista-antagonista (AMI) do MIT permite uma deambulação 41% mais rápida, sinalizando uma mudança de paradigma em que as interfaces cérebro-computador fornecem feedback proprioceptivo incomparável aos membros mecânicos convencionais. Startups estão incorporando classificadores de IA que preveem a intenção da passada milissegundos antes, suavizando as transições em terrenos irregulares. Códigos de reembolso piloto para joelhos motorizados, como o HCPCS L5827, estabelecem vias de pagamento mais claras e incentivam a adoção pelos fornecedores. À medida que o ajuste algorítmico ocorre na nuvem, a resiliência em cibersegurança torna-se obrigatória; a orientação da FDA de 2025 agora trata a documentação de modelagem de ameaças como um item de controle para aprovação pré-mercado.
A Impressão 3D Democratiza o Acesso em Mercados Emergentes
A manufatura aditiva de baixo custo reduz os tempos de produção de soquetes de semanas para horas, permitindo que clínicas rurais mantenham bibliotecas de design digital em vez de estoques físicos. Laboratórios de fabricação comunitária no Vietnã e na Indonésia utilizam fluxos de trabalho de fabricação de próteses de baixo custo que alcançam resultados de conforto comparáveis aos das importações estrangeiras. Municípios latino-americanos agora adquirem mãos pediátricas por USD 50 a USD 500, substituindo doações convencionais que antes ultrapassavam USD 50.000. Fornecedores multinacionais estão fazendo parcerias com agências locais para validar a resistência dos polímeros e criar redes de distribuição de última milha, incorporando-se assim em cadeias de valor nascentes muito antes que os limiares de renda justifiquem importações premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos dispositivos e reembolso inconsistente | -1.4% | Global, com maior impacto em mercados emergentes | Médio prazo (2 a 4 anos) |
| Escassez de protesistas certificados em países em desenvolvimento | -0.8% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Gargalos no fornecimento de titânio e fibra de carbono | -0.6% | Global, com impacto particular na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escrutínio de cibersegurança em próteses inteligentes | -0.4% | América do Norte, Europa, mercados centrais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Inconsistências no Reembolso Restringem o Acesso ao Mercado
Os beneficiários do Medicare nos Estados Unidos ainda pagam USD 3.580 do próprio bolso por membro, apesar do seguro, uma barreira que leva ao abandono do dispositivo, reduzindo os ciclos de substituição e as vendas de pós-venda. O corte de 25% no reembolso da França em 2025 levou à saída de fornecedores e a escassez esporádica de implantes, evidenciando como as mudanças de política reformulam a disponibilidade de suprimentos. As startups contrariam a pressão sobre as margens alugando, em vez de vendendo, joelhos com microprocessador, agrupando atualizações de software e manutenção em planos de assinatura alinhados com os ciclos orçamentários dos pagadores.
A Escassez de Mão de Obra Limita a Capacidade de Prestação de Serviços
A Austrália registra apenas 1,62 protesistas por 100.000 habitantes, uma proporção ainda menor no Sudeste Asiático e na África Subsaariana, limitando assim o volume de procedimentos independentemente do estoque de dispositivos. Plataformas de ajuste remoto que utilizam scanners 3D de membros atenuam as lacunas rurais, mas os marcos regulatórios para alinhamento remoto ainda são imaturos. Bolsas governamentais e módulos de certificação acelerada estão sendo testados na Indonésia e no Quênia, mas o impacto se materializará a longo prazo. Os fornecedores estão, portanto, incorporando tutoriais em vídeo guiados por clínicos e análises de mapa de pressão baseadas em IA em suas ofertas de serviços para simplificar certas tarefas de ajuste para agentes comunitários de saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância dos Membros Inferiores Enfrenta a Inovação em RevestimentosAs soluções de membros inferiores representaram 55,12% do tamanho do mercado de próteses ortopédicas em 2025, ancoradas por procedimentos transtibiais e transfemorais de alta incidência. A concentração da demanda cria economias de escala que os fabricantes aproveitam para financiar P&D para adaptadores rotativos de próxima geração que toleram cargas de torção mais elevadas durante a prática esportiva. Os revestimentos, embora representem um conjunto de receitas menor, entregam um CAGR de 9,52% até 2031 ao abordar o gerenciamento do suor da pele e a flutuação do volume do membro residual, dois fatores fortemente correlacionados com o abandono do dispositivo. Novos géis de elastômero termoplástico infundidos com nanopartículas antimicrobianas estendem os intervalos de substituição dos revestimentos, gerando vendas recorrentes com supervisão clínica mínima. As próteses especiais para esportes, embora de nicho, atraem preços premium e atuam como vitrines de marca que inspiram atualizações convencionais de membros superiores. A participação do mercado de próteses ortopédicas para soquetes cresce gradualmente à medida que as treliças impressas em 3D personalizadas substituem as conchas de fibra de vidro laminadas à mão, reduzindo o peso em 30% e melhorando o fluxo de ar para corredores de maratona.

Por Tecnologia:
Sistemas Convencionais Cedem Espaço à Inovação RobóticaOs membros passivos convencionais mantiveram 45,10% da participação na receita em 2025 devido à acessibilidade e à confiabilidade amplamente comprovada em usuários de baixa mobilidade. No entanto, as plataformas robóticas e controladas por microprocessador estão acelerando a um CAGR de 9,91%, expandindo o tamanho do mercado de próteses ortopédicas para dispositivos de alto desempenho. Joelhos algorítmicos, como o modelo da BionicM, comercializado por cerca de 51.000 USD, integram firmware atualizável via nuvem, permitindo aprimoramentos funcionais sem substituição de hardware. Construções híbridas combinam punhos mioelétricos com travas de cotovelo passivas para ajustar a relação custo-benefício por classe de atividade, apoiando uma adoção mais ampla de próteses robóticas. Enquanto isso, a manufatura aditiva reduz o custo dos materiais em até 40% para pés de nível básico, permitindo que distribuidores regionais pratiquem preços competitivos enquanto protegem as margens por meio do fornecimento local de resinas.
A miniaturização de sensores e a malha Bluetooth de baixo consumo integram ainda mais os membros aos ecossistemas de IoT hospitalares, possibilitando análises remotas de marcha, mas também aumentando a vulnerabilidade a intrusões cibernéticas abordadas nas mais recentes diretrizes da FDA.
Por Usuário Final:
A Dominância Hospitalar Migra para os Cuidados DomiciliaresHospitais e unidades de pesquisa farmacêutica e biotecnológica detinham 59,35% das receitas de usuários finais em 2025, refletindo a concentração de expertise cirúrgica e ensaios clínicos financiados por subsídios. No entanto, os ambientes de cuidados domiciliares capturarão crescimento incremental desproporcional a um CAGR de 10,32%, à medida que o software de tele-reabilitação desbloqueia sessões remotas de fisioterapia e ajuste de marcha baseado na nuvem. As clínicas de próteses continuam sendo fundamentais para ajustes personalizados, mas seu mix de serviços adiciona pacotes de calibração de sensores por assinatura que impulsionam a receita recorrente.
Os centros de reabilitação se diferenciam por meio de módulos de treinamento de equilíbrio habilitados por realidade virtual que encurtam as internações. Os centros cirúrgicos ambulatoriais expandem a capacidade de revisão em cinturões urbanos, ajudando a descongestionar os hospitais terciários. As agências militares e de veteranos continuam a investir recursos em P&D — USD 150 milhões aprovados para o exercício fiscal de 2025 — moldando diretamente as especificações dos componentes para operabilidade em terrenos acidentados e impermeabilização.
Análise Geográfica
Mercado de Próteses Ortopédicas da América do Norte
A América do Norte reteve 41,88% da participação regional na receita em 2025, impulsionada pela cobertura de seguros que reembolsa joelhos e braços com microprocessadores de alta tecnologia, bem como por densas redes de profissionais certificados. Os Estados Unidos lideram a inovação regional, sediando pesquisas de referência em AMI e OMP que garantem efeitos de liderança tecnológica em todo o mercado de próteses ortopédicas. O Canadá utiliza plataformas de tele-órteses interprovinciais para ampliar o acesso às comunidades do norte, enquanto o México integra clusters de maquiladoras para cofabricar pilões leves destinados à exportação.
Mercado de Próteses Ortopédicas da Ásia-Pacífico
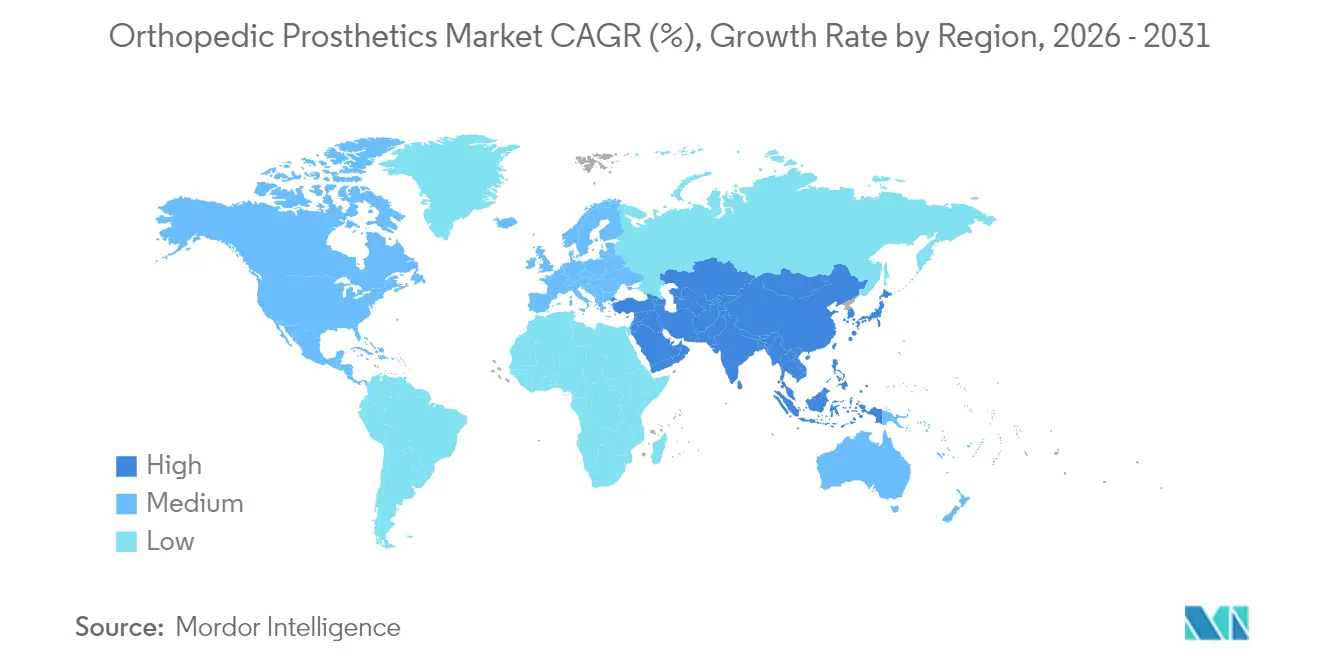
A Ásia-Pacífico, com previsão de crescimento a um CAGR de 10,71%, combina uma prevalência expressiva de diabetes com ambiciosas implementações de cobertura universal de saúde. Os inovadores locais da China aceleram a produção de encaixes impressos em 3D a baixo custo, que superam as importações em 35%. A aquisição pública de pés modulares pela Índia para centros de trauma em nível distrital impulsiona ainda mais o volume. O Japão e a Coreia do Sul avançam na fronteira do feedback sensorial, gerando demanda regional por atualizações avançadas de firmware. A Austrália, apesar da escassez de profissionais, mantém alta adoção de ferramentas de alinhamento guiadas por inteligência artificial que compensam as lacunas na força de trabalho. Projetos humanitários regionais, como a assistência remota com próteses em zonas de conflito, ilustram a disseminação transfronteiriça de arquivos de design por meio de redes de satélite. A Europa apresenta um ambiente maduro e de regulamentação intensa, onde tetos de preços comprimem as margens, mas os padrões de prática clínica permanecem rigorosos. A Alemanha lidera iniciativas de reciclagem de fibra de carbono para mitigar a escassez de materiais, enquanto o Reino Unido acelera projetos-piloto de ortopedia digital no âmbito do Plano de Longo Prazo do NHS. Os cortes de reembolso na França criam escassez localizada, estimulando canais de importação paralela e gerando debate sobre precificação sustentável. A América do Sul, o Oriente Médio e a África respondem coletivamente por uma participação modesta atualmente, mas registram crescimento de dígito único elevado à medida que hubs de impressão 3D emergem no Brasil e nos Emirados Árabes Unidos, reduzindo gradualmente os prazos de entrega de capas cosméticas culturalmente adaptadas e pés com absorção de impacto.
Panorama regulatório
A regulamentação de próteses ortopédicas abrange a classificação de dispositivos, a avaliação de conformidade e as normas de desempenho e materiais. Nos Estados Unidos, as próteses de membro inferior montadas externamente enquadram-se no 21 CFR 890.3500 (Classe II), e os sistemas conectados ou de maior risco podem trazer exigências mais rigorosas quanto à documentação de software e aos controles pós-comercialização. Em março de 2026, a FDA registrou a aprovação de um suplemento de PMA (P190009/S010) para o OPRA Implant System da Integrum AB, com alterações na rotulagem vinculadas ao seu Estudo Pós-Aprovação.
Atualizações de normas também afetam globalmente a verificação de projeto e a qualificação de fornecedores. A ISO 22675:2024 (publicada em dezembro de 2024) atualizou os testes cíclicos e estáticos para dispositivos protéticos de pé e tornozelo. A ISO/DIS 22523.2 concluiu sua fase de consulta/votação em 24 de abril de 2026, avançando nos requisitos e métodos de teste para próteses e órteses de membros externos, o que eleva o padrão de evidência de integridade mecânica e pode aumentar a carga de documentação no âmbito do processo de avaliação de conformidade do Regulamento de Dispositivos Médicos da UE (MDR 2017/745).
Análise da cadeia de valor
A cadeia de valor começa com insumos como fibra de carbono, silicone e elastômeros, e metais. Em seguida, passa pela fabricação de componentes (usinagem, moldagem por injeção e eletrônicos e sensores para unidades microprocessadas) e avança para a montagem de pés, joelhos, encaixes, revestimentos e componentes modulares. A criação final de valor tende a se concentrar a jusante, na adaptação específica ao paciente, alinhamento e reabilitação, oferecidos por hospitais, clínicas de prótese e centros de reabilitação, onde protéticos certificados traduzem objetivos clínicos de marcha em configuração de dispositivo, ajuste de software e manutenção contínua.
O fluxo comercial para as clínicas usa uma combinação de vendas diretas à clínica, distribuição atacadista via depósitos regionais e modelos de consignação para configurações de maior valor que precisam de disponibilidade em múltiplos tamanhos para adaptação oportuna. A cadeia está se dividindo entre componentes de nível de valor produzidos em massa, apoiados por sourcing global e envio em grandes volumes, e dispositivos premium ou personalizados, nos quais a manufatura aditiva favorece a fabricação regionalizada e prazos de entrega mais curtos. O lançamento em junho de 2026 do iconiq pela Ottobock, um revestimento de silicone impresso em 3D, é um exemplo de personalização se aproximando do ponto de atendimento, ao mesmo tempo em que aumenta a ênfase no controle digital de design, validação de materiais e treinamento de clínicos.
Cenário Competitivo
O mercado de próteses ortopédicas permanece moderadamente fragmentado, com especialistas regionais atendendo às preferências locais. A Össur registrou 9% de crescimento orgânico em próteses no quarto trimestre de 2023, impulsionado pela aquisição da empresa de neuro-órteses FIOR & GENTZ, que expande a integração vertical para acessórios de estimulação de nervos periféricos[1]. A Ottobock aprofundou seu pipeline de robótica ao adquirir participações minoritárias em startups de exoesqueletos, alinhando seus portfólios de membros e vestuário de suporte para licitações agrupadas. A Zimmer Biomet obteve aprovação da FDA para seu joelho parcial sem cimento, validando processos aditivos de titânio poroso que podem posteriormente migrar para hastes transfemorais[2]. A Stryker inaugurou um ampliado Centro Global de Tecnologia na Índia para co-projetar tornozelos com microprocessador de custo reduzido voltados para formulários de seguros da ASEAN. A cibersegurança emergiu como o novo campo de batalha: os fornecedores fazem parcerias com provedores de software como serviço para incorporar arquiteturas de confiança zero antes que os reguladores formalizem os mandatos de lista de materiais de software.
Entrantes menores exploram espaços em branco: a empresa japonesa BionicM comercializa joelhos robóticos a preços premium para amputados ativos, enquanto uma empresa norte-americana, Unlimited Tomorrow, financia coletivamente braços impressos em 3D de baixo custo personalizados por meio de digitalizações por smartphone. Os fornecedores de componentes diversificam as ligas, afastando-se do titânio em direção a aços de alto manganês para mitigar choques de fornecimento geopolíticos. Em todos os níveis, as aquisições estratégicas continuam sendo o veículo preferido para extensão de portfólio, ilustrado pela aquisição da Artelon pela Stryker para obter exposição a aumentos de tecidos moles que estabilizam a integração de membros protéticos.
Líderes do Setor de Próteses Ortopédicas
-
Blatchford Ltd
-
Fillauer LLC
-
Willow Wood Global LLC
-
Ossur
-
Mobius Bionics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Próteses Ortopédicas Empresas cobertas neste relatório
- Ossur
- Ottobock
- Zimmer Biomet
- Stryker
- Smiths Group
- DePuy Synthes (J&J)
- Medtronic
- Enovis (DJO)
- Blatchford
- Willow Wood
- Freedom Innovations
- Touch Bionics
- Steeper Group
- College Park Industries
- Ultraflex Systems
- Fillauer
- SHL Medical
- ReWalk Robotics
- Proteor
- Ability Dynamics
- Mobius Bionics, LLC
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a transição de dispositivos mecanicamente separados para sistemas anatomicamente integrados e neuralmente informados, em que a evidência clínica e a atividade de P&D estão convergindo para osseointegração, controle neural e feedback sensorial. Um trabalho revisado por pares de 2026 (Journal of NeuroEngineering and Rehabilitation) que compara uma prótese de joelho ancorada em osso e controlada neuralmente com joelhos convencionais controlados por microprocessador destaca uma diferenciação ligada ao controle volitivo e à corporificação, criando espaço para fabricantes e redes de atendimento agruparem ofertas de terapia e dispositivos. Esse enquadramento conecta a seleção de hardware, o ajuste de software e os protocolos de reabilitação em uma linha de serviço mais integrada.
As lacunas de acesso e acessibilidade financeira são outra área para investimento, especialmente onde a escassez de clínicos e modelos de serviço fragmentados restringem o fluxo e a continuidade dos dispositivos. A impressão 3D e novos materiais apoiam personalização de menor custo e ciclos de substituição mais rápidos, e uma pesquisa de impressão 3D de 2025 sobre mãos protéticas discute abordagens de articulação flexível baseadas em TPU. Ao mesmo tempo, um trabalho de posicionamento de 2026 no Journal of Prosthetics and Orthotics aponta a fragmentação e as barreiras regulatórias como restrições em ambientes com recursos limitados, apoiando abordagens escaláveis como fluxos de trabalho digitais de escaneamento para ajuste, plataformas padronizadas de revestimento e encaixe, e parcerias de capacitação de clínicas que reduzem a variabilidade de adaptação sem exigir hardware premium em cada etapa.
Desenvolvimentos industriais recentes em Mercado de Próteses Ortopédicas
- Junho de 2026: a CVC Catalyst III concordou em adquirir uma participação majoritária na WillowWood Holdings Inc. da Blue Sea Capital, da família Arbogast e da administração, com fechamento comunicado para o terceiro trimestre de 2026. A transação apoia o investimento contínuo na plataforma de encaixes, revestimentos e sistemas de componentes e acrescenta capacidade financeira para escala de fabricação e P&D nos Estados Unidos.
- Maio de 2026: a Blatchford vendeu seu negócio de atendimento a pacientes na Noruega, incluindo a Blatchford Ortopedi e a Ortopro, para a Ottobock, como parte da expansão da rede de atendimento a pacientes da Ottobock. O negócio estreita a integração entre a prestação de cuidados e os portfólios de produtos e fortalece a presença clínica da Ottobock na Escandinávia, o que pode influenciar a penetração de produtos e a padronização de serviços.
- Fevereiro de 2024: a Hanger Inc. concluiu a aquisição da Fillauer. A combinação de uma grande rede de atendimento com um fabricante de componentes protéticos fortalece a integração vertical e pode acelerar a distribuição de componentes de membros superiores e inferiores pelo canal de clínicas da Hanger.
Mercado de Próteses Ortopédicas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por dispositivos de próteses ortopédicas e componentes relacionados utilizados para substituir um membro ausente e restaurar a mobilidade e a função básicas, desde o ajuste clínico até o uso de longo prazo. Dimensionamos o mercado no ponto em que os sistemas protéticos e os principais consumíveis são vendidos nos canais de atendimento ao paciente.
Exclusões de escopo: Exclui órteses e suportes, cadeiras de rodas e auxiliares de mobilidade em geral, e implantes puramente cirúrgicos que não fazem parte de um sistema de prótese de membro externo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Próteses de Membros Superiores
- Próteses de Membros Inferiores
- Revestimentos
- Soquetes
- Componentes Modulares
- Próteses Especiais e Esportivas
- Por Tecnologia
- Convencional
- Elétrica / Mioelétrica
- Híbrida
- Impressa em 3D / Fabricada Aditivamente
- Robótica / Controlada por Microprocessador
- Por Usuário Final
- Hospitais
- Clínicas de Próteses
- Centros de Reabilitação
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção do conjunto de demanda e do percurso de cuidado, para então correlacioná-los com as categorias de dispositivos e os ciclos de substituição observados na prática. Recorremos a fontes públicas como a Organização Mundial da Saúde, o CDC e publicações do Serviço Nacional de Saúde para epidemiologia e fatores determinantes de amputação, além de fontes como o Banco Mundial e a OCDE para indicadores de gastos em saúde e dados demográficos.
Para embasar volumes e preços, também analisamos fontes como os bancos de dados de dispositivos e avisos de segurança da FDA dos EUA, estatísticas de comércio do UN Comtrade para fluxos relevantes de dispositivos, e periódicos revisados por pares que relatam a utilização e os resultados de próteses. Relatórios anuais de empresas, apresentações a investidores e sites confiáveis de associações médicas ajudam a validar a estrutura dos canais e o mix típico de produtos. Também utilizamos uma assinatura paga para dados financeiros e notícias de empresas, a fim de verificar faixas de receita e ações corporativas. Esses exemplos não são exaustivos, e outras fontes públicas e pagas também foram utilizadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar a consistência da construção de demanda, confirmar intervalos de substituição realistas e alinhar os preços ao que é efetivamente cobrado em clínicas e hospitais. Conversamos com uma combinação de clínicas de próteses, partes interessadas em reabilitação, distribuidores e especialistas do setor de manufatura na APAC, EMEA e nas Américas, o que nos ajudou a corrigir premissas discrepantes e a finalizar a narrativa de previsão que apresentamos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 15% | APAC: 38% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 40% | EMEA: 36% |
| Participantes menores: 17% | Gerentes: 45% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma reconstrução do conjunto de demanda de cima para baixo, que parte da prevalência e incidência anual de amputados em nível de país e, em seguida, aplica uma taxa de tratamento endereçável para refletir o acesso ao atendimento protético. A partir daí, o modelo é traduzido em demanda anual de unidades combinando taxas de ajuste com ciclos médios de substituição de soquetes, liners e sistemas completos, seguido de uma estrutura de preço médio de venda que reflete o mix de produtos e a realidade do reembolso.
Para manter os números práticos, utilizamos alguns indicadores de referência do mercado como insumos centrais, como a proporção entre membros inferiores e superiores, a participação de sistemas convencionais versus sistemas elétricos, o tempo de substituição de componentes, o volume médio de atendimento por clínica e a direção da cobertura de reembolso regional. A previsão é executada por meio de análise de cenários apoiada por opiniões de especialistas sobre a velocidade de penetração de tecnologias avançadas e componentes impressos em 3D, sendo então verificada por meio de suavização de tendências em sinais históricos de adoção.
Os resultados são corroborados por aproximações seletivas de baixo para cima, como verificações de preço médio de venda amostrado multiplicado pelo volume em países-chave e verificações de consistência de receita usando divulgações financeiras públicas. Onde os dados em nível de país são escassos, são utilizadas proporções de referência de sistemas de saúde similares, ajustadas após entrevistas para evitar a extrapolação excessiva de um único mercado de referência.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de triangulação entre a construção de demanda, a estrutura de preços e sinais independentes, como tendências de procedimentos, movimentação comercial quando relevante e indicadores de acesso ao atendimento. Se grandes variações aparecerem, os fatores determinantes são isolados, as premissas são verificadas novamente e os especialistas são recontactados quando um único insumo é responsável por uma variação material.
Antes da aprovação final, o modelo e a narrativa passam por múltiplas revisões de analistas para que a lógica de unidades, o tratamento de moedas e os totais regionais permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças de reembolso, lançamentos importantes de produtos ou ações regulatórias, sendo então realizada uma revisão final de atualidade imediatamente antes da entrega.
Estimativa do Mercado de Próteses Ortopédicas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para próteses ortopédicas podem parecer muito diferentes porque as fontes frequentemente não se alinham quanto ao que está sendo contabilizado ou qual ano é utilizado como ponto de referência. As diferenças geralmente decorrem da inclusão de categorias, da forma como os preços são calculados em média entre dispositivos básicos e avançados, e se a estimativa está ancorada em sinais de demanda dos pacientes ou em padrões de receita do lado dos fornecedores.
Órteses e imobilizadores são adições comuns em alguns totais publicados, mas estão fora do escopo da Mordor Intelligence para este mercado de próteses ortopédicas, que mantém o valor vinculado a sistemas de próteses de membros externos e seus principais componentes. A dispersão também aumenta quando uma estimativa utiliza uma mudança agressiva no mix tecnológico para dispositivos elétricos, ou quando o momento da conversão cambial não está alinhado à mesma média do ano civil.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,28 bilhões de USD (2026) | |
| Industry Publisher A | 2,51 bilhões de USD (2024) | Utiliza um ano-base anterior e pode aplicar uma captura de canal mais restrita, o que pode deixar de fora a receita impulsionada pela substituição de componentes e subestimar mercados com maior penetração de clínicas. |
| Market Tracker B | 1,60 bilhão de USD (2024) | Frequentemente reportado como um conjunto de receita menor, com pouca clareza sobre se liners, soquetes e componentes modulares estão totalmente incluídos, e o horizonte mais curto também pode atenuar os efeitos do mix tecnológico. |
No geral, as diferenças na tabela são explicadas principalmente pelo que está incluído, pelo ano escolhido para o dimensionamento e pela forma como os ciclos de substituição e o mix de produtos são traduzidos em receita. Ao manter as premissas rastreáveis aos volumes de pacientes, ao tempo de substituição e às faixas de preço realistas, podemos oferecer uma visão de mercado mais fácil de reconciliar e atualizar quando os insumos mudam.
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de próteses ortopédicas em 2026 e com que velocidade está se expandindo?
O mercado de próteses ortopédicas deve atingir aproximadamente 4,28 bilhões de USD até 2026, e deve se expandir a um CAGR de 6,17% até 2031.
Qual região apresenta o crescimento mais rápido no mercado de próteses ortopédicas?
A Ásia-Pacífico, com um CAGR projetado de 10,71%, enfrenta alta prevalência de diabetes enquanto busca ambiciosamente a cobertura universal de saúde.
Qual é o valor da participação do mercado de próteses ortopédicas na América do Norte em 2026?
A participação norte-americana no mercado de próteses ortopédicas deve ser de aproximadamente 41,88% do mercado global.
Qual restrição principal pode desacelerar a expansão do mercado?
As inconsistências no reembolso restringem o acesso ao mercado de próteses ortopédicas