
Taille et parts du marché des réseaux de centres de données en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
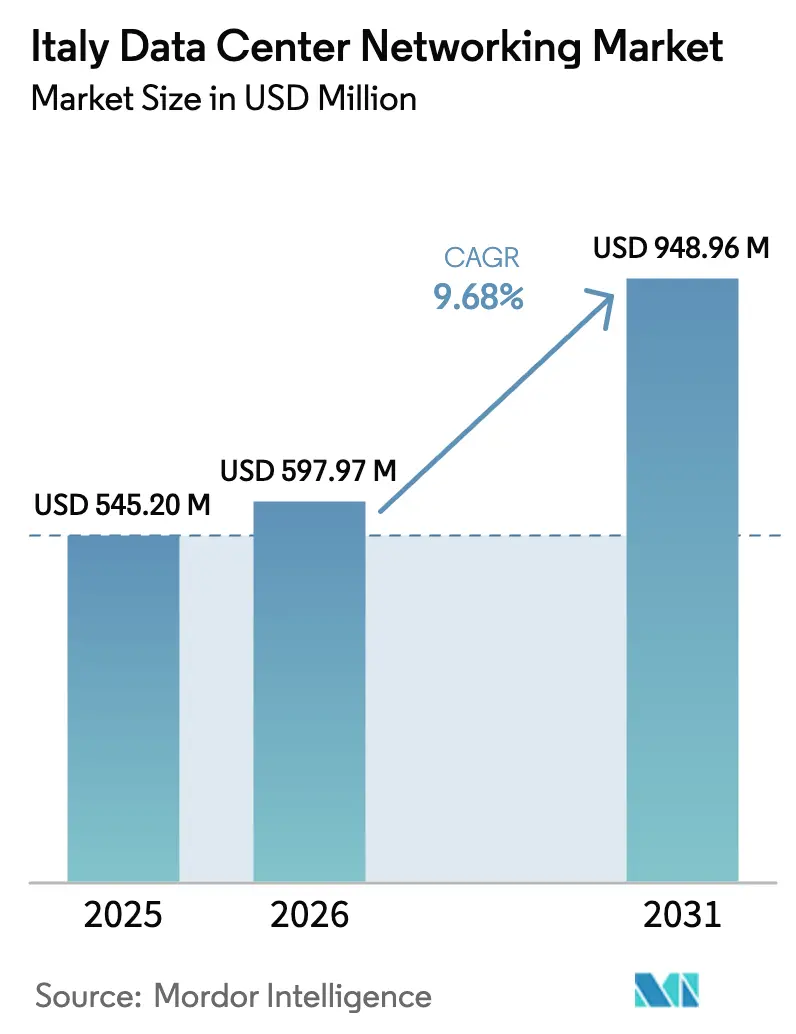
| Taille du marché de l'année de base (2025) | 545.20 Millions de dollars américains |
| Taille du Marché (2026) | 597.97 Millions de dollars américains |
| Taille du Marché (2031) | 948.96 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 9.68 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Italie par Mordor Intelligence
La taille du marché des réseaux de centres de données en Italie devrait passer de 545,20 millions USD en 2025 à 597,97 millions USD en 2026 et atteindre 948,96 millions USD d'ici 2031, à un CAGR de 9,68 % sur la période 2026-2031.
Le marché des réseaux de centres de données en Italie s'établit à 545,2 millions USD en 2025 et devrait atteindre 870,4 millions USD d'ici 2030, progressant à un CAGR de 9,81 %. Le marché des réseaux de centres de données en Italie bénéficie du rôle du pays en tant que pont numérique reliant l'Europe au Moyen-Orient et à l'Afrique, une position renforcée par le Plan national de relance et de résilience d'un montant de 194,4 milliards EUR, qui consacre 25,6 % des dépenses à des objectifs numériques. Les investissements dans des régions cloud à grande échelle par Microsoft, AWS et Google, combinés aux atterrissages de câbles sous-marins le long de la côte tyrrhénienne, accélèrent la demande de structures hyperscale et de dorsales optiques à haute capacité. Parallèlement, le nombre d'interconnexions de centres de données italiens a été multiplié par 40 depuis 2021, soulignant une évolution structurelle vers des flux de travail à faible latence axés sur le cloud. Les installations de périphérie dans les districts industriels, la numérisation du secteur public financée par le PNRR et une stratégie nationale de cybersécurité imposant des réseaux segmentés et surveillés propulsent davantage le marché des réseaux de centres de données en Italie. La dynamique concurrentielle reste modérée, les fournisseurs établis protégeant leurs parts de marché tandis que les spécialistes des réseaux ouverts défient les architectures propriétaires.
Points clés du rapport
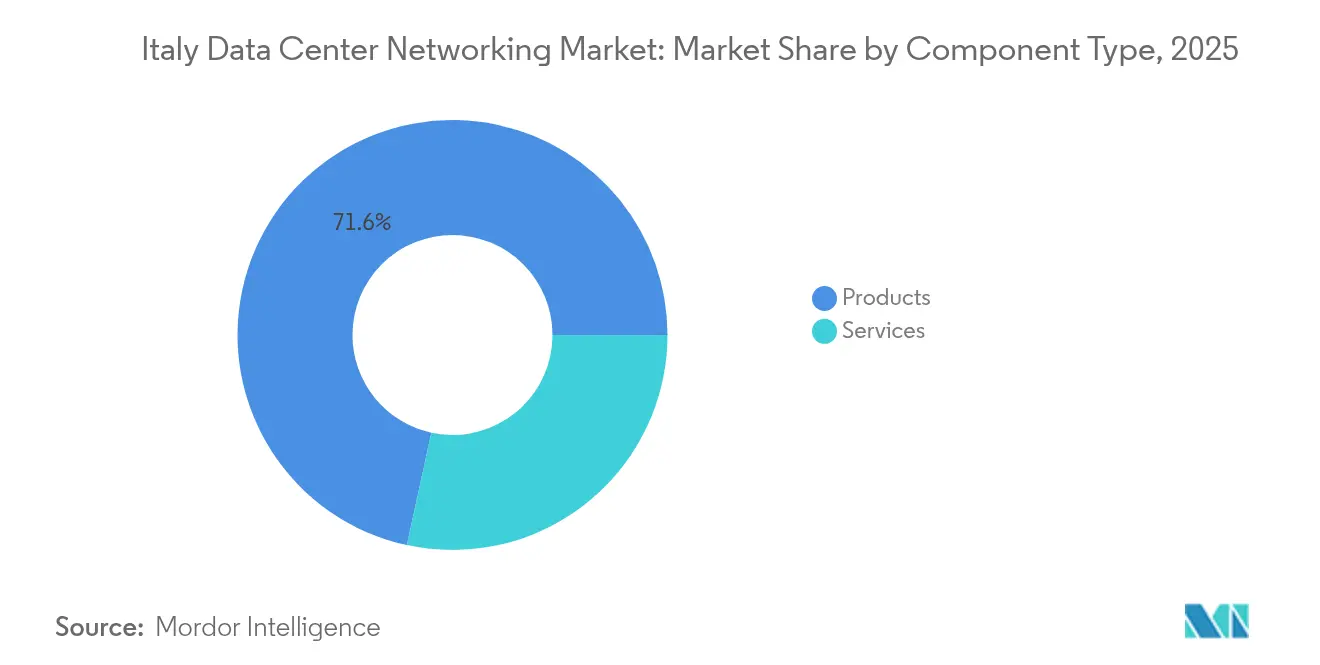
- Par composant, les produits ont dominé avec 71,60 % de la part du marché des réseaux de centres de données en Italie en 2025, tandis que les services devraient s'étendre à un CAGR de 12,02 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications détenaient 31,85 % de la part des revenus en 2025, tandis que les soins de santé et les sciences de la vie progressent à un CAGR de 13,12 % jusqu'en 2031.
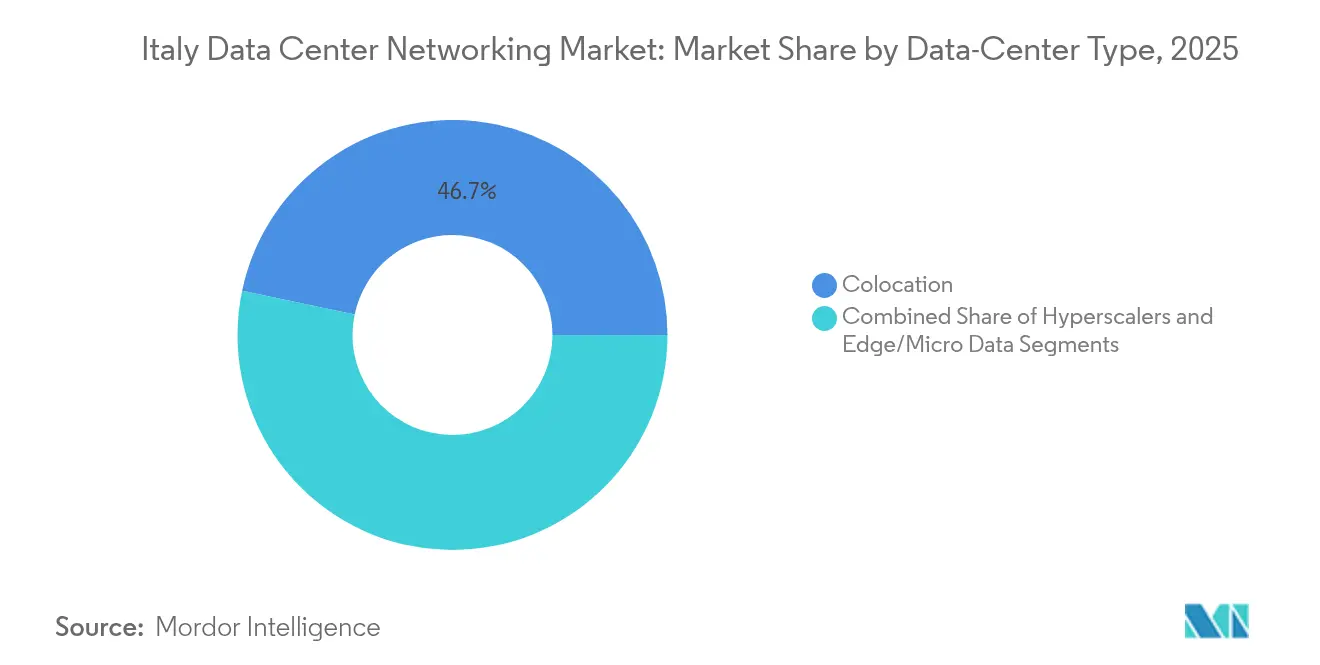
- Par type de centre de données, les installations de colocation représentaient 46,70 % de la taille du marché des réseaux de centres de données en Italie en 2025, mais les hyperscaleurs/fournisseurs de services cloud enregistrent le CAGR projeté le plus élevé à 14,07 % jusqu'en 2031.
- Par bande passante, le segment 50-100 GbE a capturé 35,95 % de la part de la taille du marché des réseaux de centres de données en Italie en 2025 ; le segment >100 GbE connaît la croissance la plus rapide à un CAGR de 13,96 % en raison de la montée des charges de travail liées à l'IA.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Utilisation croissante du stockage cloud et développement des infrastructures hyperscale | +2.1% | National (pôles de Milan, Rome) | Moyen terme (2-4 ans) |
| Besoin croissant de sauvegarde des données et de conservation imposée par le RGPD | +1.8% | National ; secteurs réglementés | Long terme (≥ 4 ans) |
| Explosion du trafic lié au calcul en périphérie et à l'IoT | +1.5% | Nord industriel | Court terme (≤ 2 ans) |
| Adoption des réseaux ouverts (boîtiers blancs, SONiC) | +1.2% | Grappes hyperscale | Moyen terme (2-4 ans) |
| Financement PNRR pour l'infrastructure numérique du secteur public | +1.7% | Régions insuffisamment desservies | Court terme (≤ 2 ans) |
| Structures à haute bande passante compatibles avec le refroidissement par liquide | +0.9% | Grands campus | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante du stockage cloud et développement des infrastructures hyperscale
Les fournisseurs cloud mondiaux se précipitent pour établir des régions cloud souveraines à Milan et à Rome afin de desservir les charges de travail italiennes et paneuropéennes. Le partenariat de Google avec TIM, la prochaine région Azure de Microsoft et l'expansion de l'empreinte d'AWS nécessitent tous des structures Ethernet à feuilles et à épines en 100 G/400 G, des commutateurs optiques croisés et des contrôleurs de superposition définis par logiciel capables d'orchestrer le trafic multi-locataires à grande échelle. Le campus de 3,4 milliards USD à cinq bâtiments d'Apto au sud de Milan illustre la profondeur des capitaux hyperscale affluant vers le marché des réseaux de centres de données en Italie. L'initiative nationale cloud, financée à hauteur de 950 millions EUR, stimule davantage la demande d'interconnexions souveraines et sécurisées à mesure que les ensembles de données du secteur public migrent hors site vers des installations accréditées.
Explosion du trafic lié au calcul en périphérie et à l'IoT
Les incitations à l'Industrie 4.0 ont aidé les fabricants italiens à dépenser 7,1 milliards EUR en machines numériques avancées en 2022.[1]Administration du commerce international, "Italie - Fabrication avancée", trade.gov Les boucles de contrôle en temps réel - rendues possibles par les réseaux sensibles au temps, les bus de terrain Gigabit Ethernet et les centres de données micro-modulaires - génèrent une vague de trafic est-ouest qui n'atteint jamais les cœurs hyperscale. Le partenariat de Cellnex avec Everynet pour déployer une couverture nationale LoRaWAN et la stratégie de points de présence en périphérie d'Open Fiber fournissent des liaisons du dernier kilomètre qui doivent être sécurisées, segmentées et surveillées via des commutateurs-routeurs compacts à 100 G. Ces déploiements soulignent comment le calcul en périphérie maintient le marché des réseaux de centres de données en Italie ancré aux grappes industrielles régionales.
Financement PNRR pour l'infrastructure numérique du secteur public
Plus de 5,3 milliards EUR du PNRR sont affectés aux réseaux fixes et mobiles à très haute capacité. Les projets vont de la connexion de 23 300 écoles à la fibre optique jusqu'au domicile (FTTH) à l'équipement des hôpitaux municipaux avec des liaisons WAN à 10 G. Le prêt de 50 millions EUR de la BEI accordé à FibreConnect étend les anneaux de fibre noire aux parcs industriels où moins de 20 % bénéficiaient d'une couverture de qualité opérateur. Le financement comprime les calendriers de réduction de la fracture numérique et engage les entités publiques à adopter des routeurs de niveau entreprise, des pare-feux de nouvelle génération et des plateformes de contrôle d'accès au réseau conformes aux lignes directrices zéro confiance de l'ACN.
Adoption des réseaux ouverts (boîtiers blancs, SONiC)
Les opérateurs cloud italiens se tournent vers des commutateurs désagrégés exécutant le logiciel open source pour les réseaux ouverts dans le cloud (SONiC), attirés par l'indépendance vis-à-vis des fournisseurs et un rythme de renouvellement des circuits intégrés spécifiques aux applications (ASIC) plus rapide. Dell Technologies a certifié sa distribution Enterprise SONiC sur les derniers commutateurs à 25,6 T, offrant un contrôle des micro-rafales adapté aux grappes d'IA.[2]Dell Technologies, "Enterprise SONiC Distribution for modern workloads", dell.com Les hyperscaleurs citent la réduction des dépenses d'investissement, la simplification de l'automatisation et la capacité d'innover au niveau de la couche NOS comme raisons de contourner les architectures propriétaires. Cette tendance récompense les fournisseurs de matériel de style ODM et stimule l'adoption de contrôleurs basés sur les intentions qui inventorient et programment des structures multi-fournisseurs à travers le marché des réseaux de centres de données en Italie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de professionnels qualifiés en réseaux | −1.4% | Pôles industriels du Nord | Long terme (≥ 4 ans) |
| Dépenses d'investissement élevées pour la migration vers le 100 G/400 G | −1.1% | Grands campus | Moyen terme (2-4 ans) |
| Volatilité des prix de l'énergie impactant le coût total de possession | −0.8% | Grandes installations | Court terme (≤ 2 ans) |
| Perturbations de la chaîne d'approvisionnement en ASIC | −0.7% | Approvisionnement mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels qualifiés en réseaux
Seulement 46 % des Italiens possèdent des compétences numériques de base, bien en dessous de la moyenne européenne, créant un déficit de talents récurrent. Environ 184 000 postes vacants dans les technologies de l'information et de la communication (TIC) ont été publiés entre janvier 2023 et août 2024, mais de nombreux rôles - ingénieurs en automatisation des réseaux, testeurs de pénétration, ingénieurs en fiabilité des sites (SRE) - restent non pourvus. Le Piano Nuove Competenze prévoit que jusqu'à 3,6 millions de travailleurs auront besoin d'une montée en compétences numériques d'ici 2028. Pour les opérateurs de centres de données, la pénurie fait gonfler les salaires, prolonge les délais de déploiement et accroît le recours aux services gérés, tempérant le rythme auquel le marché des réseaux de centres de données en Italie peut adopter des architectures de pointe.
Dépenses d'investissement élevées pour la migration vers le 100 G/400 G
La migration de 10 G/40 G vers 100 G ou 400 G implique de nouvelles optiques, des topologies à feuilles et à épines à plus haute densité, et des mises à niveau des installations en matière d'alimentation et de refroidissement. Le commutateur Cisco 8111-32EH à 25,6 T promet une économie d'énergie de 77 % par bit, mais nécessite des baies et une installation de fibre repensées pour réaliser ces économies. La hausse des droits de douane sur les équipements ODM chinois gonfle encore davantage les prix d'acquisition. Les acheteurs du secteur public et les entreprises de taille intermédiaire étalent souvent leurs déploiements optiques sur plusieurs cycles budgétaires, ralentissant la courbe de revenus adressables pour le marché des réseaux de centres de données en Italie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les produits mènent tandis que les services accélèrent
Les produits représentent 71,60 % des dépenses de 2025, ancrés par les commutateurs Ethernet, les routeurs et les pare-feux de nouvelle génération qui constituent l'épine dorsale physique des campus de colocation et cloud en Italie. La taille du marché des réseaux de centres de données en Italie pour le seul matériel de commutation approche 292,7 millions USD en 2025, soutenu par la demande des hyperscaleurs pour des plateformes de commutation haut de rack (ToR) à 100 G et par le déploiement de commutateurs de périphérie compacts à 1 U avec alimentations AC/DC redondantes. Les dispositifs de sécurité se développent également à mesure que l'ACN impose une inspection intégrée à chaque point de démarcation.
Les services, bien que moins importants, croissent à un CAGR de 12,02 % parce que la pénurie de talents contraint les opérateurs à externaliser la conception, le déploiement et la gestion du centre d'opérations réseau (NOC) 24×7. Les contrats de SD-WAN géré, de réseau en tant que service (NaaS) et d'optimisation du cycle de vie regroupent le conseil, l'augmentation des effectifs et la surveillance pilotée par l'IA. Les locataires de colocation demandent de plus en plus un provisionnement de connexions croisées de haute qualité et des audits de micro-segmentation, faisant croître les revenus des services plus rapidement que le matériel sur le marché des réseaux de centres de données en Italie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final : les soins de santé perturbent la domination de l'informatique
L'informatique et les télécommunications détenaient 31,85 % de la part de la taille du marché des réseaux de centres de données en Italie en 2025, soutenues par les mises à niveau des cœurs des opérateurs et la densification du transport de la 5G. Néanmoins, les soins de santé et les sciences de la vie dépasseront tous les autres secteurs verticaux à un CAGR de 13,12 % jusqu'en 2031, propulsés par la télémédecine, l'archivage d'images PACS et les passerelles IoT médicales qui exigent des interconnexions déterministes à faible latence. Les outils de diagnostic basés sur l'IA générative poussent le trafic vers des grappes GPU, augmentant encore le nombre de ports de commutation.
Les banques et les assureurs maintiennent une croissance à un chiffre moyen à mesure que les règles PSD2 et DORA imposent la journalisation au niveau des transactions et des topologies de reprise après sinistre actif-actif. L'industrie manufacturière suit de près, intégrant des robots compatibles avec les réseaux sensibles au temps (TSN) avec Ethernet industriel à 25 G et déployant des nœuds de brouillard à l'intérieur des usines. Les obligations de sécurité de chaque secteur vertical convergent vers l'accès réseau zéro confiance, aidant le secteur des réseaux de centres de données en Italie à intégrer des frameworks d'inspection approfondie des paquets et d'assurance continue dans plusieurs segments de clientèle.
Par type de centre de données : les hyperscaleurs défient le leadership de la colocation
Les opérateurs de colocation ont commandé 46,70 % des revenus en 2025, tirant parti de salles de rencontre neutres vis-à-vis des opérateurs et d'économies d'échelle dans l'approvisionnement en énergie. Plusieurs ont prépayé des salles entières à des fournisseurs de services cloud cherchant une entrée rapide sur le marché. Pourtant, les hyperscaleurs enregistreront un CAGR de 14,07 %, modifiant le paysage des parts du marché des réseaux de centres de données en Italie à mesure que les régions cloud souveraines entrent en ligne. Leur préférence pour les architectures à feuilles et à épines exécutant SONiC et des optiques ZR+ à 400 G remodèle les tableaux de bord des fournisseurs.
Les installations de périphérie et micro se multiplient près des pôles logistiques et des villes universitaires, apportant des modules à rack unique avec des collecteurs de refroidissement par liquide intégrés. Cette topologie oblige les plateformes d'orchestration à gérer des milliers de réseaux locaux miniatures tout en maintenant des plafonds de latence déterministes. Les fournisseurs qui regroupent la découverte des actifs, l'automatisation des structures et l'analyse énergétique gagnent du terrain auprès des opérateurs qui manquent de personnel sur site et ont besoin de contrôles de remédiation à distance.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par bande passante : le segment supérieur à 100 GbE prend de l'élan
Le niveau 50-100 GbE reste le pilier de travail, mais le segment >100 GbE affichera les gains les plus rapides à un CAGR de 13,96 % à mesure que les pipelines d'inférence d'IA et les grappes de calcul haute performance (HPC) dépassent les dorsales plus anciennes. L'usine d'IA NeXXt de Fastweb, dotée d'un NVIDIA DGX SuperPOD, relie chaque nœud avec des interfaces à 400 G, soulignant le rythme de l'inflation de la bande passante ilsole24ore.com. Les réseaux de recherche nationaux tels que GARR testent déjà des longueurs d'onde à 800 G, démontrant que l'installation optique évolue en tandem garr.it.
La cohorte ≤10 GbE subsiste dans les enceintes de périphérie, les salles de serveurs des petites et moyennes entreprises et les points de présence métropolitains rénovés où les contraintes budgétaires ou le câblage cuivre hérité dominent encore. Pendant ce temps, le segment 25-40 GbE continue de desservir les couches d'agrégation de niveau intermédiaire mais atteindra son pic avant 2027 à mesure que les opérateurs sauteront directement vers les optiques à 100 G une fois la parité des prix atteinte. Les fournisseurs d'optiques capables de fournir des modules QSFP112 et QSFP-DD en volume sans perturbations de la chaîne d'approvisionnement sont en mesure de capter une part de portefeuille disproportionnée sur le marché des réseaux de centres de données en Italie.
Analyse géographique
Le nord de l'Italie, dirigé par la Lombardie et sa capitale Milan, abrite environ 26 % de l'espace blanc national des centres de données et reste le nœud des dorsales transfrontalières entrant via Marseille et Barcelone. La densité des centres de données à Milan favorise le peering local, attirant les hyperscaleurs qui préfèrent la proximité avec les points d'échange Internet (IXP) et les grappes de technologie financière. Rome suit en tant que lieu de cloud souverain, desservant les ministères et les locataires de niveau défense ; sa zone métropolitaine bénéficie de subventions PNRR qui financent des extensions de fibre noire vers les campus gouvernementaux.
Les régions centrales comme la Toscane et l'Émilie-Romagne cultivent des campus durables exploitant les réservoirs géothermiques et hydroélectriques. Une installation alimentée par la géothermie à Larderello illustre comment les profils d'énergie verte différencient la sélection des sites sur le marché des réseaux de centres de données en Italie. Les consortiums de recherche en IA générative liés à l'Institut national de physique nucléaire et aux universités régionales nécessitent en outre des dorsales de recherche et d'éducation multi-térabits.
Le Sud reste moins bancarisé et moins industrialisé, mais les allocations du PNRR donnent la priorité au comblement de la fracture numérique d'ici 2026. Les déploiements de fibre optique jusqu'au domicile (FTTH) en Pouilles et en Campanie, ainsi que les atterrissages de câbles sous-marins en Sicile, améliorent la latence vers les marchés d'Afrique du Nord et du Moyen-Orient. Neuf zones métropolitaines italiennes - de Bari à Trieste - ont été sélectionnées pour le programme européen des 100 villes neutres en carbone, stimulant les installations de périphérie qui soutiennent les plateformes de mobilité intelligente, les réseaux de surveillance et les capteurs environnementaux en temps réel. Chaque déploiement étend le marché des réseaux de centres de données en Italie à des provinces auparavant insuffisamment desservies par des infrastructures de qualité opérateur.
Paysage réglementaire
L'environnement réglementaire des centres de données et des réseaux en Italie s'est renforcé et clarifié tout au long de 2026, avec un accent mis sur les délais d'autorisation, l'intégration au réseau électrique et la conformité en matière de cybersécurité. Le décret-loi n° 21/2026 (en vigueur depuis le 21 février 2026 et converti en loi en avril 2026) a introduit une procédure d'autorisation nationale unique pour la construction/extension des centres de données et le raccordement au réseau électrique, avec un délai maximal ciblé de 10 mois (extensible à 13 mois). Pour les très grands projets, le ministère de l'Environnement et de la Sécurité énergétique est l'autorité compétente lorsque la capacité électrique installée atteint 300 MW ou plus, ce qui relie les constructions à l'échelle des campus à des approbations de niveau national.
Sur le plan de la cybersécurité et de la gouvernance opérationnelle, l'Agence nationale italienne de cybersécurité (ACN) a publié les déterminations 127434/2026 et 127437/2026 en avril 2026, mettant à jour les règles de mise en œuvre liées aux obligations de la NIS2 et aux processus de la plateforme. En pratique, les entités concernées doivent communiquer et mettre à jour leur liste catégorisée d'activités et de services via le portail de l'ACN chaque année entre le 1er mai et le 30 juin, ce qui renforce les exigences de conformité continue et accroît la demande d'architectures réseau segmentées, surveillées et auditables pour les centres de données, qu'il s'agisse de colocation, d'hyperscale ou de sites en périphérie.
Analyse de la chaîne de valeur
La chaîne de valeur du réseau de centres de données en Italie commence par le silicium, l'optique et les plateformes de commutateurs/routeurs, y compris le matériel de réseau ouvert et les piles NOS. À partir de là, elle passe par les distributeurs italiens et paneuropéens, les intégrateurs de systèmes, ainsi que les opérateurs de télécommunications et de colocation qui conçoivent et déploient les couches leaf-spine, DCI et sécurité. Les services d'installation et d'intégration couvrent la construction au niveau des baies, le câblage, les interconnexions optiques, ainsi que la configuration et l'automatisation, suivis d'opérations de cycle de vie telles que le NOC géré, la télémétrie et la surveillance de la sécurité. Ces services se développent à mesure que les opérateurs gèrent les contraintes locales en compétences et les environnements multifournisseurs.
Les décisions en amont et en aval dépendent de plus en plus de l'énergie et des autorisations, ce qui façonne à la fois le calendrier de la demande réseau et la nomenclature des matériaux. Les contraintes d'accès au réseau électrique et le séquençage des autorisations sont devenus des dépendances essentielles pour les déploiements de réseaux, soutenues par les dispositions du décret-loi 21/2026 qui visent à intégrer les centres de données dans le système électrique et à réduire la congestion virtuelle du réseau. Du côté de la demande, les modèles de livraison public-privé montrent comment les partenaires de l'écosystème influencent les achats : le projet Trentino DataMine réunit l'Université de Trente, Covi Costruzioni, Dedagroup, GPI et l'Istituto Atesino di Sviluppo, reliant les constructions d'installations aux exigences sécurisées d'interconnexion et d'exploitation, tandis que les politiques de la Lombardie soutenant la réhabilitation des friches industrielles influencent la concentration géographique des clusters de fibre métropolitaine, d'interconnexion et de réseau de campus.
Paysage concurrentiel
Le marché des réseaux de centres de données en Italie équilibre les fournisseurs traditionnels à pile complète face aux challengers des réseaux ouverts. Cisco, Dell Technologies et Hewlett-Packard Enterprise protègent leur terrain d'opérateurs établis en regroupant matériel, logiciels et services de cycle de vie ; Cisco à lui seul emploie plus de 600 personnes localement et exploite un centre de co-innovation à Milan axé sur les réseaux à sécurité quantique. Dell exploite sa distribution SONiC pour séduire les constructeurs cloud en quête de flexibilité de type boîtier blanc, tandis que l'acquisition de Juniper Networks par HPE en 2025 positionne l'entité fusionnée comme une alternative crédible aux structures d'IA face à Cisco.
La plateforme Apstra basée sur les intentions de Juniper séduit les opérateurs de colocation multi-fournisseurs ayant besoin d'une télémétrie uniforme sur les boîtiers basés sur Arista, Cisco et Broadcom. Extreme Networks se différencie par une structure gérée dans le cloud qui intègre le Wi-Fi, la commutation et l'analyse, déclarant 1,1 milliard USD de revenus pour l'exercice 2024 et se classant deuxième dans le monde en termes de revenus récurrents annuels (ARR) pour les réseaux cloud. Les intégrateurs italiens de plus petite taille tels qu'Unidata mettent l'accent sur le réseau en tant que service (NaaS) et la vente en gros d'IoT, visant une croissance à deux chiffres en déchargeant les dépenses d'investissement des petites et moyennes entreprises numériquement sous-desservies.
L'adoption de l'open source tempère le pouvoir de fixation des prix des opérateurs établis. Les fournisseurs ODM de Taïwan expédient des boîtiers à métal nu exécutant SONiC, Cumulus ou des images NOS maison, réduisant les cycles d'approvisionnement. Simultanément, les pénuries d'ASIC et les pressions tarifaires poussent les opérateurs vers un approvisionnement multiple, amplifiant la demande de fournisseurs de composants optiques capables de garanties de source alternative. Les volumes de cyberattaques ayant augmenté de 65 % en 2024 maintiennent la pertinence des fournisseurs de pare-feux de nouvelle génération et de passerelles zéro confiance dans chaque appel d'offres, renforçant un marché des réseaux de centres de données en Italie équilibré mais intensément disputé.
Leaders du secteur des réseaux de centres de données en Italie
Cisco Systems Inc.
Juniper Networks Inc.
Arista Networks Inc.
Hewlett Packard Enterprise Company
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les constructions prêtes pour l'IA et les ajouts de capacité à l'échelle des campus créent un espace blanc à court terme pour les infrastructures à haut débit, les interconnexions optiques et les opérations automatisées en Italie, en particulier autour de Milan et de la Lombardie. Le pipeline d'investissement 2026 mis en évidence dans le contexte de la R&D comprend l'estimation de la Lombardie de 10 à 12 milliards d'EUR d'investissement dans les centres de données au cours des cinq prochaines années, ainsi que des discussions impliquant EdgeConneX avec le ministère des Entreprises et du Made in Italy autour d'un plan de 6 milliards d'EUR pour trois nouveaux centres de données à Lodi et dans le sud de Milan. Ces programmes accroissent la demande de commutation 100G/400G, d'optiques DCI et de contrôles de sécurité multi-locataires pouvant être déployés parallèlement aux jalons de construction et de raccordement au réseau.
Il existe également une opportunité claire dans les installations régionales et soutenues par le secteur public, qui renforcent les attentes en matière de souveraineté, de résilience et de segmentation réseau axée sur la conformité. Trentino DataMine, une installation souterraine bénéficiant de 18 millions d'EUR de financement PNRR, a achevé sa construction en juillet 2026, indiquant des voies de financement public continues pour une infrastructure numérique résiliente au-delà de Milan. Avec des autorisations simplifiées grâce à la procédure d'autorisation unique de 2026 et des processus NIS2 opérationnalisés via les déclarations annuelles basées sur le portail de l'ACN (du 1er mai au 30 juin), les fournisseurs et intégrateurs capables de regrouper des architectures conformes (segmentation zero-trust, télémétrie continue et contrôles prêts à l'audit) avec des services d'intégration et de gestion sont bien positionnés pour capter des dépenses incrémentales de la part des opérateurs modernisant leurs réseaux lors de nouvelles constructions et extensions.
Développements récents du secteur
- Juillet 2026 : Cisco Systems Inc. a signalé une expansion active de sa présence de centres de données en Italie pour répondre à la demande croissante d'infrastructure pour l'IA et l'IoT. Cette expansion renforce la capacité de la région milanaise pour les charges de travail IA et IoT et soutient la dynamique du marché pour le déploiement de tissus hyperscale.
- Juin 2026 : Cisco Systems Inc. s'est associé à Lutech, NetApp et Red Hat pour lancer le modèle Secure AI Factory à Milan, conçu pour les centres de données prêts pour l'IA. Cette collaboration soutient des architectures standardisées prêtes pour l'IA et favorise la collaboration de l'écosystème local pour un déploiement plus rapide de l'IA dans les réseaux de centres de données d'entreprise.
- Mai 2026 : Retelit a commencé la construction d'un centre de données prêt pour l'IA à Corsico, Milan, d'une capacité de 13,6 MW, soutenu par un plan d'investissement pluriannuel de 350 millions d'EUR. Le projet étend la capacité premium pour les charges de travail IA et améliore la compétitivité et la résilience du réseau de centres de données en Italie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché du réseau de centres de données en Italie couvre le matériel réseau et les services associés utilisés à l'intérieur des centres de données pour connecter les serveurs, le stockage et les réseaux externes, et pour garantir un trafic fiable et sécurisé. Le marché est dimensionné en valeur, en USD, et reflète la demande à travers l'Italie.
Exclusions du périmètre : nous excluons les charges de travail informatiques situées en dehors des centres de données, le réseau de campus d'entreprise général, ainsi que les équipements de centres de données autres que le réseau, tels que les serveurs, les dispositifs de stockage et les systèmes d'alimentation et de refroidissement.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage en zone (SAN)
- Contrôleurs de distribution d'applications (ADC)
- Appareils de sécurité réseau
- Contrôleurs de réseaux définis par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Soins de santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données en périphérie/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction du contexte de la demande pour l'Italie, où nous suivons l'activité d'expansion des centres de données, l'intensité de connectivité et les signaux de trafic numérique qui déterminent les mises à niveau réseau au fil du temps. Nous avons utilisé des sources publiques et officielles telles qu'Eurostat, l'Institut national italien de statistique (ISTAT), les indicateurs de l'économie et de la société numériques de l'UE, l'Union internationale des télécommunications (UIT) et les ensembles de données numériques et haut débit de l'OCDE pour ancrer les tendances de base.
Pour façonner le modèle de marché, nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs, la couverture de presse fiable sur les ajouts de capacité et les dorsales fibre, ainsi que les publications d'associations et de régulateurs lorsqu'elles étaient disponibles. Certains abonnements payants ont été utilisés pour les données financières et de renseignement d'entreprises, les actualités et données financières, ainsi que les bases de données de brevets, afin de confirmer les cycles de produits et les orientations de prix. Cette liste de recherche documentaire est illustrative, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires visaient à valider la rapidité avec laquelle les centres de données italiens passent à des vitesses de port plus élevées et à une commutation plus dense, ainsi que la manière dont les services de sécurité et de réseau sont regroupés dans les offres de projets. Nous nous sommes entretenus avec un ensemble d'opérateurs de centres de données, d'intégrateurs spécialisés en réseau, de distributeurs et d'acheteurs d'entreprise à travers l'Italie afin de confirmer les hypothèses sur le calendrier de renouvellement, les choix de configuration typiques et l'évolution des prix observée pour les principales catégories d'équipements.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Cadres dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 21 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché est construit en reconstruisant d'abord la demande italienne à l'aide d'une approche descendante, où les ajouts de capacité des centres de données, les signaux de croissance de l'interconnexion et les tendances du trafic informatique sont traduits en besoins probables de renouvellement et d'extension du réseau. Une fois ce bassin de demande façonné, des approximations ascendantes sélectives sont utilisées pour recouper les totaux, principalement par le biais du prix de vente moyen échantillonné multiplié par les volumes unitaires estimés pour les ports de commutation, les routeurs et les appareils de sécurité, suivis de vérifications de canal auprès des intégrateurs de systèmes.
Les principaux intrants du modèle comprennent le rythme des nouvelles constructions et extensions de centres de données, la courbe d'adoption des vitesses Ethernet supérieures (par exemple 25 GbE et plus), les choix typiques de suroffre et de conception spine-leaf affectant le nombre de ports, les mises à niveau d'architecture de sécurité qui augmentent les dépenses de pare-feu et de segmentation, ainsi que le mélange entre sites de type hyperscale et installations de colocation qui modifie les schémas d'achat. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des attentes au niveau des variables issues des entretiens, puis appliqué des hypothèses mesurées d'érosion des prix ou d'amélioration du mix par type de produit afin que la prévision de valeur reste réaliste même lorsque la croissance en unités est forte. Lorsque la visibilité directe sur les unités est limitée, les lacunes sont comblées en utilisant des fourchettes conservatrices liées au nombre d'installations et aux ajouts de capacité, puis en resserrant ces fourchettes en fonction des retours primaires et des cycles d'approvisionnement observés.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que les chiffres finaux restent cohérents avec les signaux réels du marché. Nous comparons l'intensité de dépense réseau implicite avec des indicateurs indépendants tels que le rythme d'expansion des centres de données et les tendances d'investissement en infrastructure informatique rapportées, puis nous examinons toute variation importante au niveau des catégories avant validation finale.
Des vérifications de variance sont effectuées d'une année sur l'autre pour repérer les sauts de prix ou de volume qui ne correspondent pas aux cycles de renouvellement typiques, et tout signalement de ce type déclenche une nouvelle vérification des hypothèses et, si nécessaire, un contact de suivi avec les répondants. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements importants peuvent modifier la demande ou l'orientation des prix. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vision la plus récente.
Taille du marché du réseau de centres de données en Italie selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour le réseau de centres de données en Italie peuvent différer même lorsqu'elles décrivent un matériel similaire, car chaque éditeur fait des choix différents sur ce qu'il faut comptabiliser, comment convertir les devises et à quelle fréquence les hypothèses de prix et de demande sont actualisées. Des différences apparaissent également lorsque les services sont regroupés avec le matériel dans certains modèles, ou lorsque des infrastructures informatiques adjacentes sont incluses par erreur.
Un écart lié à l'actualisation est courant sur ce marché, car les prix des commutateurs, routeurs et appareils de sécurité peuvent évoluer rapidement et le calendrier des projets peut se décaler d'un trimestre à l'autre, ce qui modifie l'année de référence rapportée et la trajectoire du prix de vente moyen utilisée dans le modèle. Lorsque les taux de change sont fixés à des moments différents, ou lorsqu'une seule hypothèse agressive de migration vers des vitesses supérieures est appliquée à tous les sites, l'estimation de valeur peut varier considérablement à la hausse ou à la baisse, et ces problèmes sont réduits lorsque des vérifications intermédiaires sont effectuées et que les hypothèses sont revalidées avant publication. C'est ce processus qui permet de maintenir le chiffre final à jour chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 545,20 millions d'USD (2025) | |
| Éditeur du secteur A | 3,13 milliards d'USD (2024) | Ce chiffre semble utiliser un périmètre d'infrastructure plus large et une année de référence antérieure, ce qui peut inclure des dépenses adjacentes de construction et d'installation de centres de données, et il se peut qu'il ne sépare pas systématiquement le matériel et les services réseau uniquement. |
| Observateur de marché B | 2,80 milliards d'USD (2025) | Cette estimation suppose probablement des prix de vente moyens combinés plus élevés et une transition plus rapide vers des architectures à haut débit dans toutes les installations, et elle peut appliquer une temporisation simplifiée des devises, ce qui peut surestimer la valeur lorsque l'érosion des prix n'est pas actualisée. |
En examinant le tableau, l'écart s'explique principalement par le contrôle du périmètre et la fréquence de mise à jour des hypothèses de prix et de demande, plutôt que par des désaccords sur l'orientation de la croissance en Italie. En maintenant le modèle centré sur les cycles d'achat liés uniquement au réseau et en vérifiant l'évolution du prix de vente moyen et le calendrier de déploiement par rapport aux retours primaires, la taille du marché reste traçable à des variables claires pouvant être révisées chaque année.


Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché des réseaux de centres de données en Italie ?
Le marché est évalué à 597,97 millions USD en 2026 et devrait atteindre 948,96 millions USD d'ici 2031, reflétant un CAGR de 9,68 %.
Quel segment de composants connaît la croissance la plus rapide ?
Les services, notamment la conception, l'intégration et les contrats de gestion des centres d'opérations réseau (NOC), devraient augmenter à un CAGR de 12,02 % jusqu'en 2031, les entreprises externalisant les rares expertises en réseaux.
Pourquoi les soins de santé sont-ils le secteur vertical d'utilisateurs finaux qui se développe le plus rapidement ?
La télémédecine, l'imagerie PACS et les projets IoT médicaux financés dans le cadre du Plan national de relance de l'Italie nécessitent des connexions à faible latence et à haute bande passante, entraînant un CAGR de 13,12 % pour les soins de santé et les sciences de la vie.
Comment progressera l'adoption du segment >100 GbE ?
Les bandes passantes supérieures à 100 GbE devraient croître à un CAGR de 13,96 %, alimentées par des grappes d'IA telles que le DGX SuperPOD de Fastweb et des réseaux de recherche modernisant leurs équipements vers des optiques à 400 G/800 G.
Quelles régions d'Italie attirent le plus d'investissements dans les centres de données ?
La Lombardie (Milan), le Latium (Rome) et les zones d'énergie verte émergentes en Toscane sont les leaders, tandis que les provinces méridionales gagnent en dynamisme grâce aux programmes de réduction de la fracture numérique financés par le PNRR.
Quels facteurs pourraient freiner la croissance du marché ?
Une pénurie persistante de compétences, des dépenses d'investissement élevées pour les déploiements à 400 G et la volatilité des prix de l'énergie pourraient amputer de plus de 3 % la croissance composée si elles ne sont pas traitées.
Dernière mise à jour de la page le:
- Marché du réseau de data centers en France
- Marché des Réseaux de Centres de Données en Allemagne
- Marché de la mise en réseau des centres de données au Canada
- Marché de la mise en réseau des centres de données au Mexique
- Marché Européen des Réseaux de Centres de Données
- Marché du réseau de data centers au Royaume-Uni
- Marché des réseaux de centres de données en Chine
- Marché des réseaux pour centres de données en Espagne
- Marché des réseaux de centres de données au Brésil
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché du stockage des centres de données en Allemagne Le stockage en Allemagne, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché des centres de données hyperscale en Italie Sites hyperscale en Italie, répartis par type d'installation, composant et niveau (tier).



