
Tamanho e Participação do Mercado de MVNO da Irlanda
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
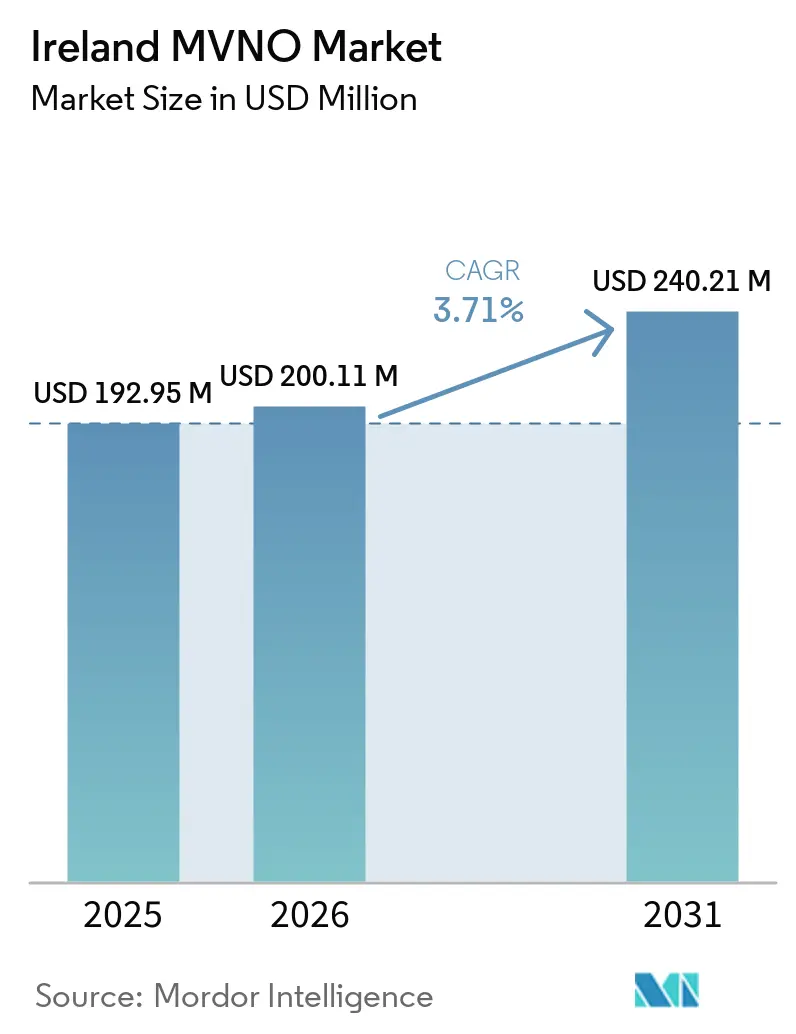
| Tamanho do mercado no ano base (2025) | 192.95 Milhões de dólares |
| Tamanho do Mercado (2026) | 200.11 Milhões de dólares |
| Tamanho do Mercado (2031) | 240.21 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MVNO da Irlanda por Mordor Intelligence
O tamanho do Mercado de MVNO da Irlanda tem projeção de expansão de 192,95 milhões de USD em 2025 e 200,11 milhões de USD em 2026 para 240,21 milhões de USD até 2031, registrando um CAGR de 3,71% entre 2026 e 2031.
O mercado de MVNO da Irlanda está a transitar de uma rápida aquisição de assinantes para uma rentabilidade disciplinada, à medida que a concorrência baseada em preços de submarcas exclusivamente digitais, regras rigorosas de atacado e uma rápida implementação de 5G redefinem as prioridades estratégicas. Propostas de desconto cada vez mais intensas, acesso atacadista baseado em capacidade em expansão e uma acelerada mudança de padrões de utilização centrados em voz para padrões centrados em dados e IoT comprimiram coletivamente as margens, ao mesmo tempo que alargaram os casos de uso endereçáveis. Com 4G/LTE ainda a representar quase sete em cada dez ligações, o mercado de MVNO da Irlanda também enfrenta um ciclo de atualização 5G em rápida evolução que abre portas a serviços de fatiamento de rede para clientes empresariais e do setor público de IoT. Os operadores que combinam plataformas nativas em nuvem com controlo total de MVNO estão melhor posicionados para escalar rapidamente novas ofertas e compensar a erosão de preços no segmento de consumo.
Principais Conclusões do Relatório
- Por modelo de implantação, as soluções baseadas em nuvem capturaram 74,54% do tamanho do mercado de MVNO da Irlanda em 2025; a infraestrutura local está se expandindo a um CAGR de 7,30% até 2031.
- Por modo operacional, os MVNOs Completos comandaram 54,22% da participação do mercado de MVNO da Irlanda em 2025 e estão registrando um CAGR de 5,59% até 2031.
- Por tipo de assinante, o segmento de consumidores deteve 76,06% da participação de receita em 2025, enquanto as conexões específicas de IoT têm previsão de crescer a um CAGR de 6,00%.
- Por Aplicação, os pacotes de voz e dados com desconto retiveram uma participação de 41,14% em 2025; as conexões Celulares M2M estão acelerando a um CAGR de 7,44% até 2031.
- Por tecnologia de rede, o 4G/LTE dominou o mercado de MVNO da Irlanda em 2025 com uma participação de 68,83%; as linhas 5G estão acelerando a um CAGR de 5,90% até 2031.
- Por canal de distribuição, as vendas online e somente digitais atingiram uma participação de 56,67% em 2025 e estão avançando a um CAGR de 6,75%, refletindo uma mudança decisiva em direção à integração direta ao consumidor.
Tendências e Perspetivas do Mercado de MVNO da Irlanda
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Intensificação da concorrência baseada em preços de submarcas de desconto exclusivamente digitais (GoMo, 48) | +0.8% | Nacional, concentrada em áreas urbanas | Curto prazo (≤ 2 anos) |
| Expansão do acesso atacadista baseado em capacidade determinado pela ComReg (pós-fusão Three/O2) | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Procura crescente por pacotes quad-play de baixo custo (Sky, Virgin) | +0.6% | Nacional, com ganhos iniciais em Dublin e Cork | Médio prazo (2-4 anos) |
| Procura acelerada de conectividade IoT empresarial e do setor público (Cubic Telecom, Vodafone IoT) | +0.9% | Nacional, centros empresariais | Longo prazo (≥ 4 anos) |
| Oportunidades de fatiamento de rede 5G e revenda de rede privada para MVNOs completos | +0.7% | Nacional, zonas industriais | Longo prazo (≥ 4 anos) |
| Arbitragem de taxas de roaming pós-Brexit a atrair visitantes do Reino Unido para SIMs pré-pagos irlandeses | +0.3% | Regiões fronteiriças, áreas turísticas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Concorrência Baseada em Preços de Submarcas de Desconto Exclusivamente Digitais
Propostas exclusivamente digitais como GoMo e 48 desmantelaram as estruturas de custo tradicionais ao prescindir do retalho físico, automatizar o suporte e aproveitar as camadas de rádio das operadoras-mãe. A tarifa de roaming do GoMo de EUR 0,03 por MB ilustra como os MVNOs verticalmente integrados podem praticar preços abaixo dos independentes e ainda assim manter margem através de acordos de atacado vinculados ao volume. [1]Em resposta, as marcas menores estão a reorientar-se para experiências de cliente focadas em nichos, pacotes de conteúdo personalizados ou marketing hiperlocal, onde as guerras de preços puras são menos decisivas. Os consumidores passaram a esperar pacotes de dados ilimitados com preços abaixo de EUR 20 por mês, elevando o padrão das ofertas base e forçando um renovado foco na diferenciação de serviços, benefícios de fidelização e autoatendimento via aplicação. O mercado de MVNO da Irlanda recompensa, portanto, as marcas que combinam custos operacionais reduzidos com serviços de valor acrescentado seletivos, em vez de descontos generalizados.
Expansão do Acesso Atacadista Baseado em Capacidade Determinado pela ComReg
Nas medidas corretivas pós-fusão para a aquisição da O2 pela Three, a ComReg obrigou as operadoras de rede móvel a celebrar acordos de atacado com preços baseados em capacidade que escalam os custos com a utilização real, em vez de tarifas fixas rígidas. A alteração regulatória, em vigor ao longo de 2024 e com expectativa de se manter como modelo para renovações futuras, permite finalmente que os MVNOs ofereçam dados ilimitados sem incorrer em custos punitivos de excesso ou penalidades por escalões de volume. Os primeiros adotantes, nomeadamente a Virgin Mobile, aproveitaram a política para renovar os pacotes de dados totais e aumentar significativamente as adições líquidas ao longo de 2024. O mercado de MVNO da Irlanda beneficia ainda mais à medida que os MVNOs completos ganham poder de negociação, permitindo acesso atacadista a múltiplas redes, cobertura de fallback diversificada e ofertas de retalho mais competitivas. A estrutura também lança as bases para o fatiamento de rede 5G empresarial, onde as classes de largura de banda podem ser contratadas com curvas de custo previsíveis.
Procura Crescente por Pacotes Quad-Play de Baixo Custo
A entrada da Sky Mobile em setembro de 2024 sinalizou a ascensão de pacotes tudo-incluído de banda larga, televisão, voz e móvel adaptados a agregados familiares que já pagam por conteúdo premium. [2]Ao subsidiar cruzadamente o ARPU móvel para baixo, de forma a proteger a receita de televisão paga com margens mais elevadas, a Sky e a Virgin Media apertaram os parafusos competitivos sobre os MVNOs independentes. A penetração de pacotes é mais elevada no cinturão de pendulares de Dublin e nos corredores tecnológicos de Cork, onde a penetração de fibra é alta e os agregados familiares com múltiplos ecrãs valorizam o entretenimento sem interrupções. Os operadores independentes enfrentam agora um desafio duplo: ou negociam parcerias com serviços OTT ou de streaming para igualar o valor percebido dos pacotes, ou apostam em segmentos especializados como SIMs para estudantes, pacotes de chamadas para migrantes ou cofres de dados para nómadas digitais. À medida que o mercado de MVNO da Irlanda amadurece, a economia de convergência favorece as empresas que combinam ligações de banda larga, conteúdo premium e dados móveis numa única fatura.
Procura Acelerada de Conectividade IoT Empresarial e do Setor Público
A aquisição da Cubic Telecom pela SoftBank por EUR 473 milhões sublinhou o peso estratégico dos MVNOs de IoT especializados que fornecem serviços a grandes fabricantes automóveis e multinacionais. A crescente implementação de veículos conectados, serviços públicos inteligentes e redes de sensores municipais impulsiona a procura de gestão de subscrições multi-IMSI, provisionamento sem intervenção e fatias 5G Autónomo com latência determinística. Os organismos públicos que licitam projetos-piloto de cidades inteligentes estipulam cada vez mais residência local de dados e garantias rigorosas de nível de serviço, fatores que os MVNOs completos satisfazem mais facilmente do que os revendedores simples. A longo prazo, o ARPU mais elevado do IoT empresarial e a fidelização de contratos plurianuais deverão amortecer o mercado de MVNO da Irlanda face à saturação das linhas de voz de consumo, ao mesmo tempo que fomentam novas construções de atacado em torno da orquestração de dispositivos baseada em API.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Saturação da penetração de assinantes móveis a limitar o crescimento orgânico | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Taxas elevadas de acesso atacadista e escalões de volume de dados desfavoráveis para os MVNOs | -1.1% | Nacional | Médio prazo (2-4 anos) |
| Canibalização por submarcas controladas por operadoras de rede móvel (GoMo pela Eir, 48/Clear pela Three/Vodafone) | -0.7% | Nacional, concentração urbana | Curto prazo (≤ 2 anos) |
| Lenta habilitação de eSIM e padrões de provisionamento OTA fragmentados | -0.4% | Nacional, dependente do dispositivo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Saturação da Penetração de Assinantes Móveis a Limitar o Crescimento Orgânico
A penetração de SIMs ativos na Irlanda ultrapassou os 100% desde 2024, o que significa que qualquer cliente incremental tem de ser captado de um concorrente em vez de ser recém-criado. Esta realidade de soma zero eleva os custos de aquisição à medida que as submarcas das operadoras de rede móvel, com recursos financeiros abundantes, combatem a rotatividade com vendas relâmpago contínuas e planos introdutórios com descontos acentuados. Os MVNOs menores veem os períodos de retorno do investimento prolongar-se e têm de alocar mais orçamento à retenção, recompensas de fidelização e bónus de referência, aumentando o custo global de prestação de serviço. Com a utilização base de voz e SMS estagnada, a monetização pivota para a venda adicional de franquias de dados, roaming premium ou financiamento de dispositivos. No entanto, estas propostas de maior valor requerem frequentemente economias de escala e margem de capital de giro nem sempre disponíveis para novos entrantes de nicho, amortecendo o crescimento da linha de topo do mercado de MVNO da Irlanda.
Taxas Elevadas de Acesso Atacadista e Escalões de Volume de Dados Desfavoráveis
Apesar dos esforços da ComReg, os acordos de atacado ainda incorporam limiares de escalão que penalizam os MVNOs de menor escala. As reservas de capacidade abaixo de determinadas bandas de gigabytes acarretam sobretaxas que elevam os custos efetivos por gigabyte acima dos desfrutados pelas marcas das operadoras. Os operadores independentes que tentam replicar ofertas de dados ilimitados enfrentam, assim, compressão de margens ou têm de impor cláusulas de limitação de velocidade que diluem o valor percebido.[3] As regras complexas de liquidação de roaming corroem ainda mais os lucros ao servir turistas com grande consumo de dados, a menos que o MVNO negocie centros de roaming multilaterais, o que constitui por si só um encargo administrativo. A menos que as curvas de custo caiam mais rapidamente, ou que a agregação por MVNE partilhado ganhe tração, as marcas menores arriscam a estagnação, forçando revisões estratégicas, reposicionamento em nichos ou aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Implantação: Infraestrutura em Nuvem Impulsiona a Escalabilidade
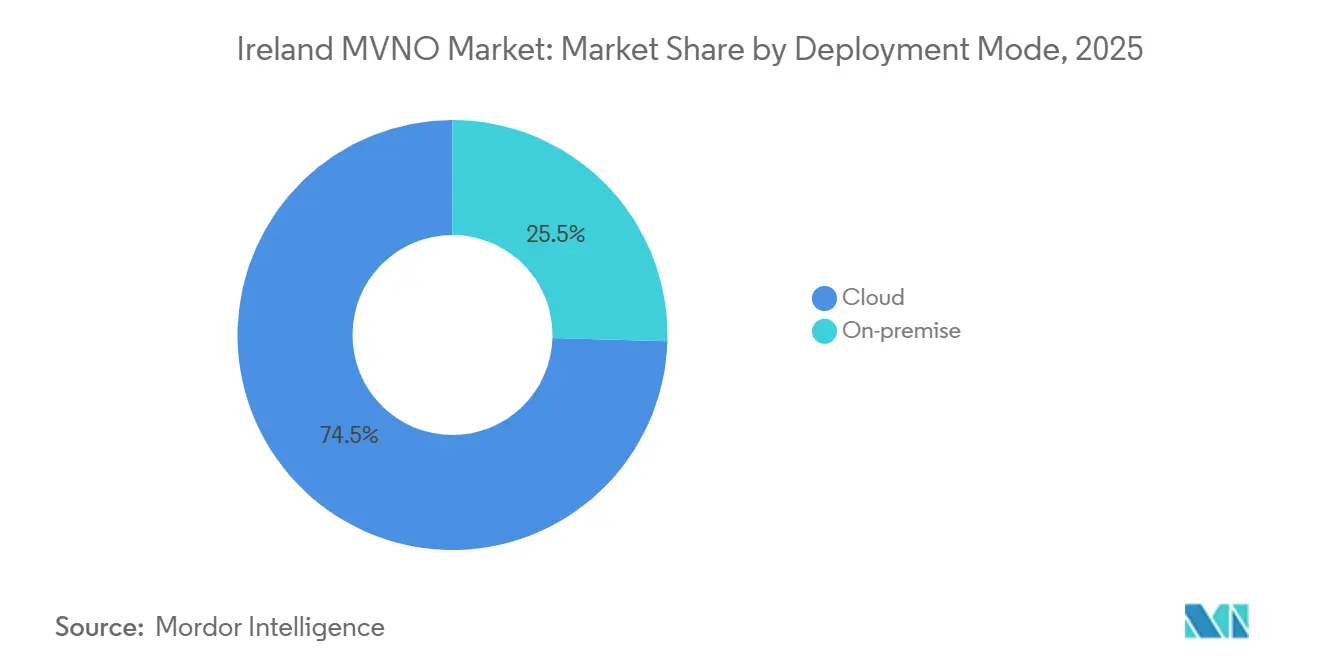
Os núcleos hospedados em nuvem capturaram 74,54% da participação do mercado de MVNO da Irlanda em 2025. Os operadores que dependem de VNFs em nuvem pública reduziram o tempo de lançamento no mercado de novas tarifas em até 40% e alcançaram reduções de opex próximas a 18%. O tamanho do mercado de MVNO da Irlanda atribuível às implantações em nuvem tem projeção de crescimento a um CAGR de 7,30%, impulsionado pelo dimensionamento elástico durante os picos sazonais e pelo licenciamento por uso que alinha os custos à carga de assinantes.
Os núcleos locais persistem entre grandes empresas e agências governamentais que exigem planos de controle isolados, segurança auditada por equipes de teste de intrusão ou residência de dados no país. No entanto, a participação deles no mercado de MVNO da Irlanda tem previsão de erosão à medida que os microsserviços em contêineres, os pipelines de CI/CD e as cadeias de ferramentas de infraestrutura como código amadurecem. A parceria da Vodafone em 2024 com a plataforma Gigs ilustra como as pilhas de nuvem prontas para uso permitem que fintechs ou fabricantes de dispositivos OEM lancem ofertas móveis de marca branca em semanas, reduzindo as barreiras de entrada e diversificando o ecossistema de MVNO.
Por Modo Operacional: MVNOs Completos Lideram Através do Controlo de Infraestrutura
Os MVNOs Completos detiveram 54,22% das receitas em 2025 e estão ampliando essa liderança com um CAGR de 5,59%, principalmente porque a propriedade do HLR/HSS, do faturamento e do provisionamento de SIM desbloqueia o fornecimento atacadista flexível e uma lógica de serviço mais rica. Os desafiantes do mercado de MVNO da Irlanda, como a Tesco Mobile, empregam retorno automático a múltiplas redes, análises de uso granulares e programas de fidelidade personalizados que os revendedores de marca simplificada não conseguem replicar.
Os modelos de operador de serviços ainda atraem empresas de utilidades, varejistas ou grupos de mídia que valorizam a marca em detrimento da expertise em telecomunicações, trocando menor capex por dependência dos portais do MNO hospedeiro. No entanto, ao longo do horizonte de previsão, o mercado de MVNO da Irlanda antecipa uma migração de acordos simples de revenda para níveis de controle progressivamente mais profundos, especialmente à medida que os segmentos 5G SA exigem gerenciamento direto de políticas e funções de exposição de rede.
Por Tipo de Assinante: Base de Consumidores Sustenta o Potencial de IoT
Embora os SIMs de consumidores tenham representado 76,06% da receita de 2025, a fatia de IoT é o verdadeiro destaque, com expectativa de crescimento a um CAGR de 6,00%. Grande parte do crescimento doméstico atual gira em torno da consolidação de planos familiares e recargas de dados impulsionadas por streaming, em vez de novas ativações de linhas. Em contraste, a demanda industrial por conectividade embarcada em maquinário, medidores inteligentes e carros conectados adiciona linhas em escala com cargas mensais previsíveis.
As contas empresariais, embora numericamente menores, geram um ARPU saudável graças a sobretaxas de SLA premium, relatórios personalizados e suporte a serviços de campo. O mercado de MVNO da Irlanda, portanto, enfrenta um duplo mandato: sustentar o valor do consumidor de massa por meio de jornadas digitais simplificadas, ao mesmo tempo em que cultiva pilhas de IoT especializadas — consoles de ciclo de vida de dispositivos, gerenciamento de eUICC e análises de borda — que fidelizam os gastos corporativos de alta margem.
Por Aplicação: Conectividade M2M Transforma os Modelos de Serviço
Os pacotes de voz e dados com desconto retiveram 41,14% de participação em 2025, mas as conexões Celulares M2M estão acelerando a um CAGR de 7,44% à medida que plataformas automotivas, rastreadores de ativos e nós de redes inteligentes proliferam. O tamanho do mercado de MVNO da Irlanda vinculado ao M2M está projetado para quadruplicar até 2030, com a expansão nacional dos mandatos de eCall para veículos conectados, monitoramento de cadeia de frio e pilotos de manutenção preditiva.
Os SIMs de aplicações empresariais para tablets de força de campo, terminais de ponto de venda e linhas de backup de SD-WAN preenchem o nível intermediário, mas os ciclos de aquisição permanecem longos e fortemente orientados por nível de serviço. Os usos de nicho "outros" — desde paginação de serviços de emergência até telemetria marítima — oferecem preços premium, mas volumes modestos. Em todo o mix, os MVNOs com forte capacidade em orquestração de API, conectores de dispositivos em nuvem e cibersegurança ganham vantagem competitiva à medida que o M2M se torna mainstream no mercado de MVNO da Irlanda.
Por Tecnologia de Rede: A Adoção do 5G Acelera o Investimento em Infraestrutura
O 4G/LTE representou 68,83% das linhas ativas em 2025, mas as assinaturas 5G estão crescendo a um CAGR de 24,90%. A cobertura populacional de 92% da Three Ireland após um programa de capex de 2 bilhões de EUR, aliada ao seu histórico de cinco anos como a rede mais rápida da Irlanda, consolida o MNO como um parceiro atacadista atraente. O tamanho do mercado de MVNO da Irlanda para 5G tem previsão de superar o legado 3G/2G até 2027, especialmente com o encerramento do 3G pela Vodafone a partir de outubro de 2024.
As redes de satélite e não terrestres, embora incipientes, emergem como sobreposições complementares para casos de uso marítimo, de aviação e rural que exigem alcance ubíquo. Os fornecedores de núcleo de MVNO agora incorporam ganchos de NTN nos mecanismos de PCC e direcionamento, sinalizando uma diversificação de longo prazo além do rádio terrestre.
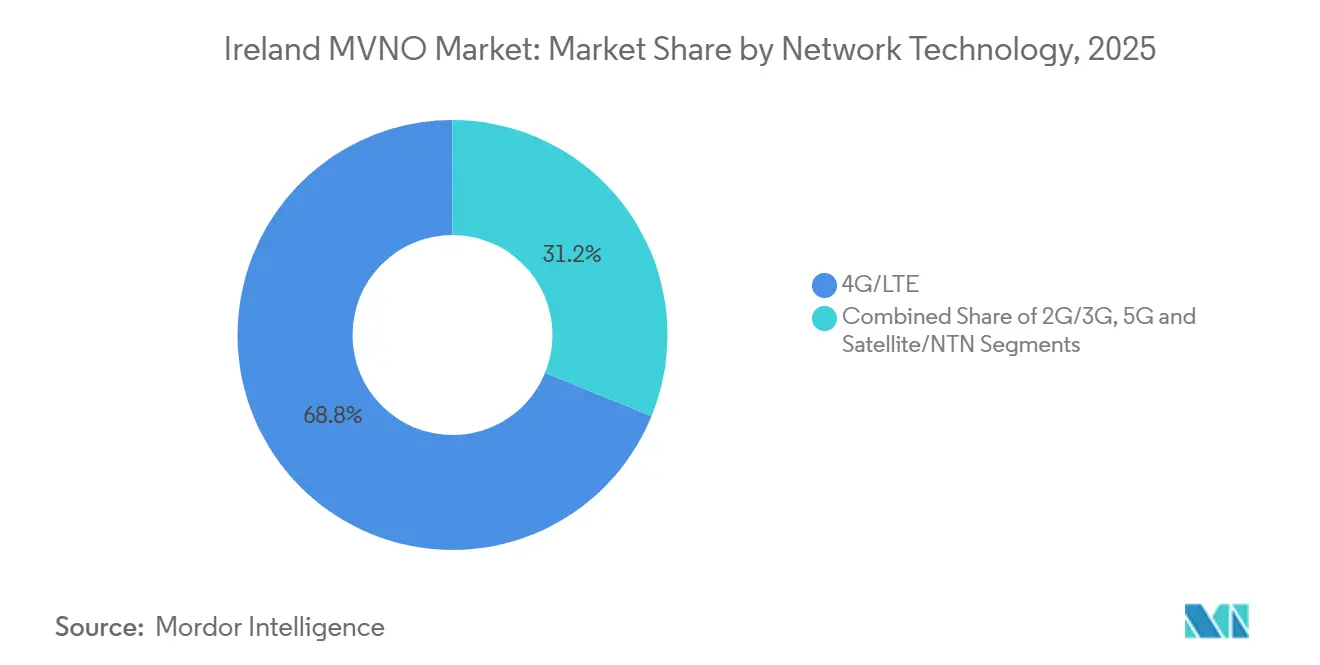
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição: Estratégias Digitais em Primeiro Lugar Reduzem os Custos Operacionais
A distribuição somente digital capturou 56,67% de participação em 2025, evidenciando uma mudança do consumidor para a integração via aplicativo e a ativação de eSIM por QR code. Cada venda remota reduz o custo bruto de aquisição em aproximadamente 12 EUR em comparação com o varejo de serviço completo, dando às marcas nativas digitais margem de precificação. O tamanho do mercado de MVNO da Irlanda derivado das vendas online está crescendo a um CAGR de 6,75%.
Ainda assim, as lojas físicas permanecem essenciais para os segmentos demográficos mais velhos que precisam de assistência na configuração ou para clientes em potencial de financiamento de aparelhos que desejam experimentar dispositivos fisicamente. Os quiosques de submarcas de operadoras, como os pop-ups GoMo da Eir, combinam marketing experiencial com controle rígido de OPEX. As parcerias atacadistas gerenciam a revenda empresarial e a distribuição de kits M2M, onde as instalações gerenciadas por projetos são críticas. No horizonte, a habilitação universal de eSIM promete reduzir ainda mais a logística de SIM, embora apenas 27% dos envios de aparelhos em 2024 suportassem eSIM por padrão.
Análise Geográfica
A extensão territorial compacta da Irlanda e a política de espectro unificada favorecem uma disponibilidade de serviço quase homogênea, colocando uma cobertura nacional ao alcance até de operadores virtuais de médio porte sob um único contrato atacadista. Dublin e Cork geram a maior parte do tráfego de dados, com densidade populacional, clusters de escritórios e grades de pequenas células 5G impulsionando um uso rico em ARPU. Galway, Limerick e Waterford respondem coletivamente por uma minoria crescente de assinantes, impulsionados pelo crescimento do turismo e pela demanda universitária por pacotes de dados flexíveis.
Os distritos rurais exibem menor tráfego por célula, mas se beneficiam das obrigações de cobertura da ComReg, que exigem que os MNOs estendam o LTE e o 5G além dos corredores rentáveis. O mercado de MVNO da Irlanda aproveita os acordos de compartilhamento de infraestrutura envolvendo mais de 6.000 torres, agora de propriedade da Phoenix Tower International após sua aquisição da Cellnex por 1 bilhão de EUR, para cumprir esses mandatos sem incorrer em custos extremos de arrendamento. As taxas de locação atacadista de torres, embora em leve alta, ainda ficam abaixo do ônus de capex de construções macro independentes. Os picos sazonais cobrem a costa oeste quando visitantes estrangeiros inundam a Wild Atlantic Way, aumentando a demanda por eSIMs pré-pagos e de curta duração.
Os municípios fronteiriços ocupam um nicho estratégico especial. A reimposição pós-Brexit de sobretaxas de roaming no Reino Unido leva os turistas do continente britânico a adquirir SIMs pré-pagos irlandeses com roaming em toda a UE, gerando ganhos periódicos de tráfego em cada pico de feriado. O mercado de MVNO da Irlanda, portanto, ajusta o investimento em marketing aos calendários de festivais e aos padrões de chegada de balsas, construindo um subsegmento de alto rendimento voltado para visitantes.
A aquisição empresarial e do setor público está concentrada no Centro Internacional de Serviços Financeiros de Dublin e no crescente polo farmacêutico-tecnológico de Cork. Os MVNOs com foco em IoT e segmentos privados de 5G concentram equipes técnicas locais nesses polos, reforçando um ciclo virtuoso de especialização regional. No entanto, a paridade regulatória garante que, mesmo no remoto Donegal ou Kerry, um novo entrante possa legalmente acessar uma RAN nacional em condições padronizadas do setor, nivelando as barreiras geográficas à entrada competitiva.
Panorama Competitivo
O mercado de MVNO da Irlanda abriga mais de uma dúzia de marcas ativas, mas a concentração permanece moderada. A Tesco Mobile lidera com aproximadamente 8% das assinaturas celulares, auxiliada pela propriedade de núcleo completo, recargas nos caixas dos supermercados e campanhas de fidelidade persistentes. Virgin Mobile, Lebara e Lyca Mobile formam o segundo nível, cada uma conquistando terreno diferenciado em pacotes quádruplos, chamadas internacionais ou comunidades da diáspora. Um terceiro nível é composto por operadores de serviços como An Post Mobile, Clear Mobile e o recém-lançado Sky Mobile, este último realizando vendas cruzadas para uma base existente de 800.000 domicílios com TV.
A concorrência se intensificou em 2024 com GoMo e 48 lançando planos ilimitados abaixo de 10 EUR, forçando os independentes menores a adotar estratégias defensivas de retenção. A deflação de preços resultante reduziu o ARPU combinado em quase 5% ao ano, mas também ampliou a janela de acessibilidade para usuários pré-pagos de dados leves. Para preservar a margem, os principais MVNOs investiram em chatbots de atendimento baseados em inteligência artificial, análises de rede para qualidade de serviço proativa e modelos de propensão ao churn baseados em big data.
Estrategicamente, as plataformas de MVNE em nuvem, como Plintron e Gigs, reduziram as barreiras de entrada para marcas não relacionadas a telecomunicações, fintechs, empresas de wearables e especialistas em comércio eletrônico incorporarem conectividade em sua pilha de serviços. Os entrantes antecipados incluem a Revolut, que obteve uma licença de dinheiro eletrônico irlandesa em 2024 e tem rumores de pilotar pacotes de dados de viagem via eSIM em 2025. Com o fatiamento 5G SA desbloqueando canais empresariais dedicados, integradores de TIC e empresas de sistemas podem em breve lançar M-NOIs (operadores de rede móvel para IoT) de segmento privado sob acordos de acesso atacadista, provavelmente impulsionando a consolidação vertical ou modelos de parceria.
Líderes do Setor de MVNO da Irlanda
-
Tesco Mobile Ireland
-
GoMo
-
48
-
Virgin Mobile Ireland
-
Lycamobile Ireland
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Janeiro de 2025: A rede da Three Ireland foi classificada como a mais rápida a nível nacional pelo quinto ano consecutivo, com 92% de cobertura populacional 5G após EUR 2 mil milhões em melhorias.
- Dezembro de 2024: A Autoridade de Concorrência e Mercados do Reino Unido aprovou a fusão Vodafone-Three com medidas corretivas comportamentais, podendo influenciar as taxas de atacado e roaming transfronteiriças.
- Outubro de 2024: A ComReg confirmou o calendário final de encerramento da rede 3G da Vodafone, orientando os MVNOs a migrar os dispositivos legados.
- Setembro de 2024: A Sky Mobile lançou-se como o oitavo MVNO da Irlanda na rede de acesso de rádio da Vodafone, introduzindo incentivos quad-play agressivos.
Âmbito do Relatório do Mercado de MVNO da Irlanda
| Nuvem |
| Local |
| Revendedor |
| Operador de Serviços |
| MVNO Completo |
| MVNO Leve / de Marca |
| Consumidor |
| Empresa |
| Específico de IoT |
| Desconto |
| Negócios |
| M2M Celular |
| Outros |
| 2G/3G |
| 4G/LTE |
| 5G |
| Satélite/Rede Não Terrestre |
| Online/Somente Digital |
| Lojas de Varejo Tradicionais |
| Lojas de Submarcas das Operadoras |
| Terceiros/Atacado |
| Por Modelo de Implantação | Nuvem |
| Local | |
| Por Modo Operacional | Revendedor |
| Operador de Serviços | |
| MVNO Completo | |
| MVNO Leve / de Marca | |
| Por Tipo de Assinante | Consumidor |
| Empresa | |
| Específico de IoT | |
| Por Aplicação | Desconto |
| Negócios | |
| M2M Celular | |
| Outros | |
| Por Tecnologia de Rede | 2G/3G |
| 4G/LTE | |
| 5G | |
| Satélite/Rede Não Terrestre | |
| Por Canal de Distribuição | Online/Somente Digital |
| Lojas de Varejo Tradicionais | |
| Lojas de Submarcas das Operadoras | |
| Terceiros/Atacado |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de MVNO da Irlanda em 2031?
O tamanho do Mercado de MVNO da Irlanda tem projeção de expansão de 192,95 milhões de USD em 2025 e 200,11 milhões de USD em 2026 para 240,21 milhões de USD até 2031, registrando um CAGR de 3,71% entre 2026 e 2031.
Qual é o CAGR previsto para os fornecedores de rede virtual da Irlanda?
Espera-se que o mercado cresça a 3,98% ao ano até 2031.
Qual modelo operacional está a crescer mais rapidamente?
Os MVNOs Completos estão se expandindo a um CAGR de 5,59%, superando outras configurações.
Por que razão os pacotes quad-play são importantes para os operadores irlandeses?
Os pacotes permitem que os fornecedores compensem os planos móveis de baixa margem com serviços de banda larga e televisão de margem mais elevada, aumentando o valor do ciclo de vida do cliente.
Como irá o 5G influenciar as oportunidades de MVNO?
O 5G Autónomo permite o fatiamento de rede e a revenda de rede privada, criando novos fluxos de receita de IoT empresarial para os MVNOs Completos.
Qual é o papel da ComReg no crescimento dos MVNOs?
A ComReg determina o acesso atacadista baseado em capacidade e monitoriza a equidade de preços, permitindo que os operadores independentes lancem ofertas competitivas de dados ilimitados.