
Tamanho e Participação do Mercado de Medicamentos Genéricos para Inalação e Spray Nasal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 38.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Medicamentos Genéricos para Inalação e Spray Nasal por Mordor Intelligence
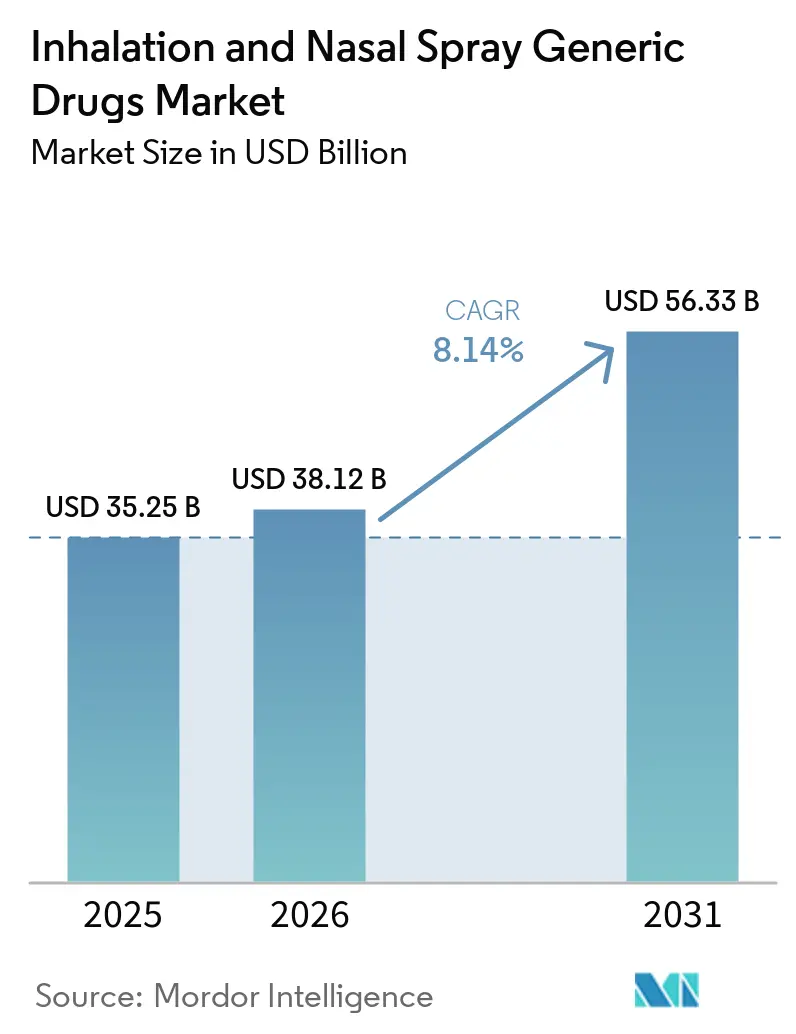
O tamanho do mercado de medicamentos genéricos para inalação e spray nasal em 2026 é estimado em USD 38,12 bilhões, crescendo a partir do valor de 2025 de USD 35,25 bilhões com projeções para 2031 mostrando USD 56,33 bilhões, crescendo a um CAGR de 8,14% ao longo de 2026-2031. O crescimento robusto reflete o acentuado vencimento de patentes que enfrenta os inaladores blockbuster, os processos simplificados de via rápida para ANDA e as crescentes regulamentações ambientais que impulsionam os fabricantes em direção a formulações eficientes em propelentes. Os entrantes genéricos estão capitalizando sobre as franquias de asma e DPOC com patentes expiradas, enquanto as organizações de desenvolvimento e fabricação por contrato (CDMOs) fornecem expertise de ponta a ponta que reduz o risco de desenvolvimento para empresas menores. A harmonização regulatória entre os Estados Unidos, Europa e os principais mercados da Ásia-Pacífico estreita os prazos de aprovação, e os complementos de inaladores inteligentes ajudam os pagadores a justificar uma adoção genérica mais ampla. Enquanto isso, a transição para propelentes de baixo PCG está acelerando as substituições de produtos, favorecendo os fabricantes que dominam a nova ciência de formulação e compatibilidade de dispositivos.
Principais Conclusões do Relatório
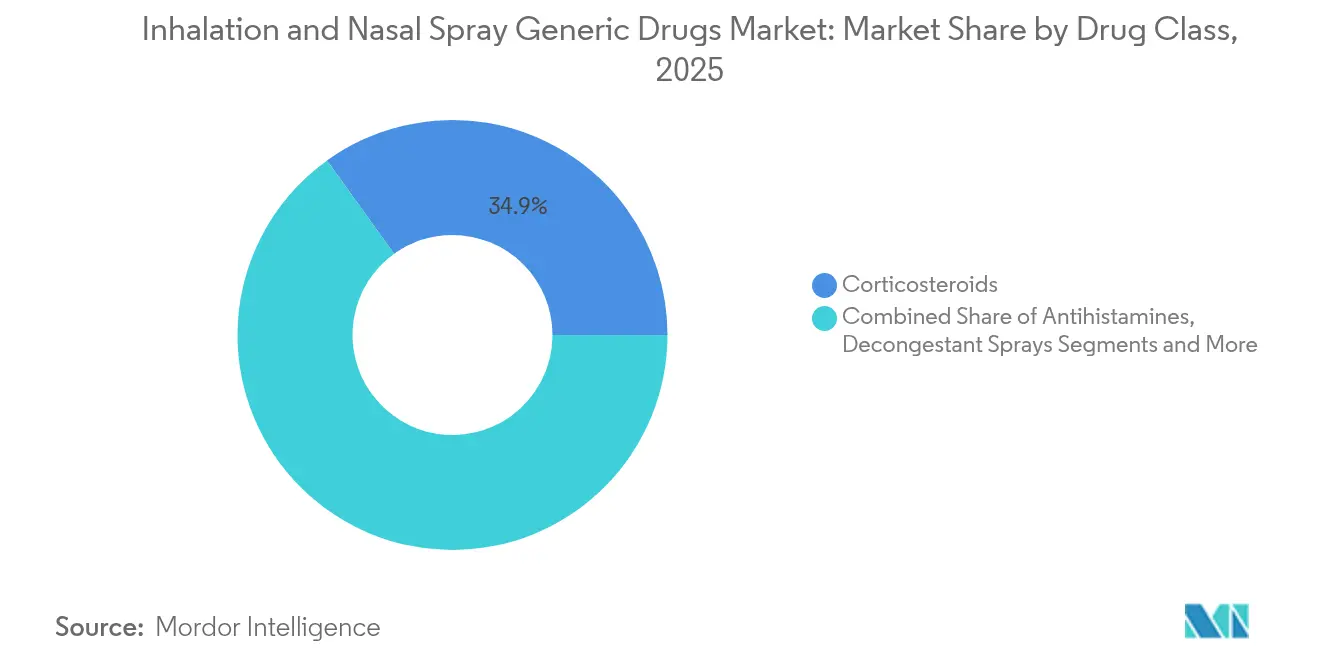
- Por classe de medicamento, os corticosteroides lideraram com 34,92% de participação na receita em 2025; os produtos combinados ICS/LABA estão preparados para se expandir a um CAGR de 9,11% até 2031.
- Por indicação, as aplicações de asma detiveram 46,20% da participação do mercado de medicamentos genéricos para inalação e spray nasal em 2025, enquanto o DPOC está projetado para crescer mais rapidamente a um CAGR de 8,98% até 2031.
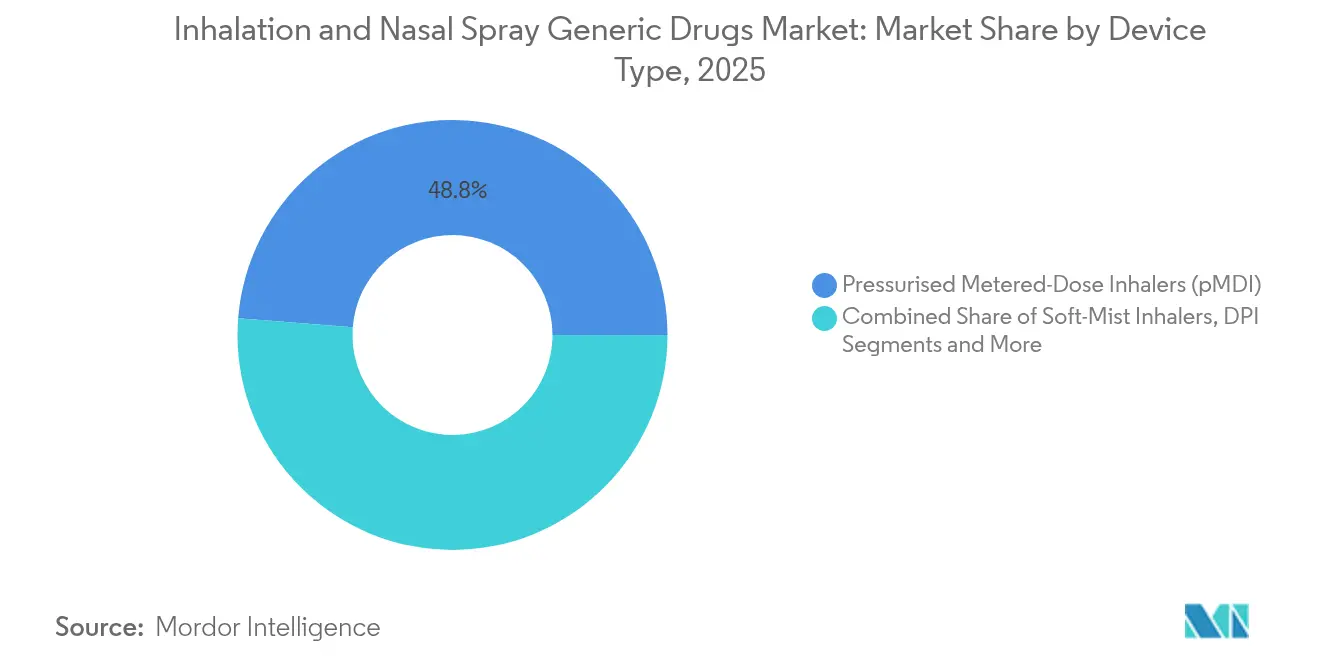
- Por tipo de dispositivo, os inaladores pressurizados de dose medida comandaram 48,75% do tamanho do mercado de medicamentos genéricos para inalação e spray nasal em 2025; os inaladores de névoa suave estão avançando a um CAGR de 9,56% entre 2026-2031.
- Por canal de distribuição, as farmácias de varejo detiveram 58,10% de participação do tamanho do mercado de medicamentos genéricos para inalação e spray nasal em 2025, enquanto as farmácias online estão projetadas para crescer a um CAGR de 9,98% até 2031.
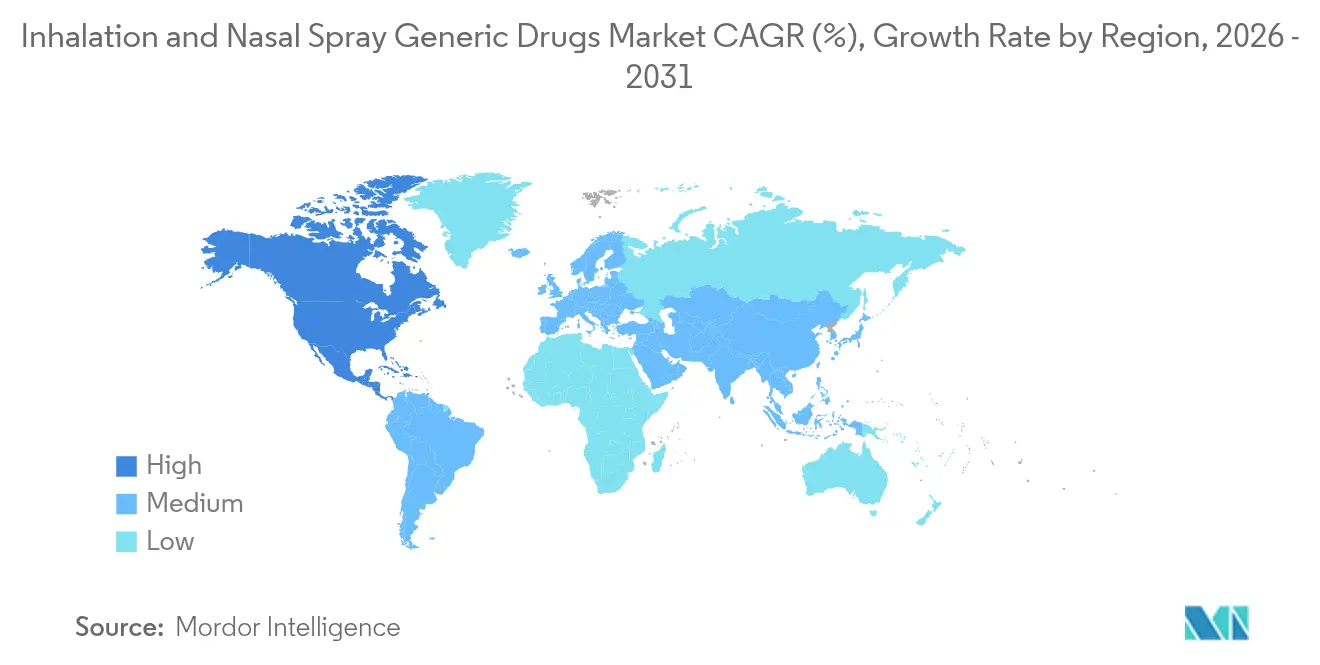
- A América do Norte foi responsável por 42,90% da receita de 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 10,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Medicamentos Genéricos para Inalação e Spray Nasal
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Asma e DPOC | +1.8% | Global, com maior impacto na Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Preços Acessíveis Após o Vencimento de Patentes | +2.1% | América do Norte e Europa principalmente, com repercussão para mercados globais | Médio prazo (2-4 anos) |
| Processos Favoráveis de ANDA por Via Rápida | +1.2% | América do Norte, com benefícios de harmonização regulatória globalmente | Curto prazo (≤ 2 anos) |
| Transição para Propelentes de Baixo PCG Acelera Substituições de Produtos | +0.9% | Global, liderada pelos requisitos regulatórios da UE | Médio prazo (2-4 anos) |
| Plataformas de Inalação Integradas de CDMOs Reduzem Barreiras de Entrada | +1.1% | Global, com concentração em centros de fabricação estabelecidos | Médio prazo (2-4 anos) |
| Complementos de Inaladores Inteligentes Impulsionam a Aceitação de Genéricos pelos Pagadores | +0.5% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Asma e DPOC
Em todo o mundo, a asma afeta 262 milhões de pessoas, e a mortalidade por DPOC está aumentando acentuadamente nos países de baixa e média renda, onde ocorrem 85% dos casos. O envelhecimento das populações nas economias desenvolvidas agrava o ônus clínico, enquanto as lacunas de acessibilidade ao tratamento nos mercados emergentes tornam os genéricos de baixo custo indispensáveis. A Organização Mundial da Saúde inclui os corticosteroides inalados e os broncodilatadores na lista de medicamentos essenciais, reforçando o impulso político para a ampla disponibilidade de genéricos [1]Organização Mundial da Saúde, "Lista Modelo de Medicamentos Essenciais," who.int. À medida que os pagadores buscam cuidados baseados em valor, os genéricos respiratórios custo-efetivos permanecem necessidades resistentes a recessões que sustentam o mercado de medicamentos genéricos para inalação e spray nasal.
Preços Acessíveis Após o Vencimento de Patentes
A aprovação do Breyna, o primeiro Symbicort genérico, em março de 2025 ilustra como o vencimento de patentes reduz os preços de inaladores de marca em 40-60% dentro de um ano. As redefinições de formulários após a retirada do Flovent aceleram ainda mais a substituição por genéricos autorizados, com o Medicaid do Texas suspendendo os bloqueios de autorização prévia para a fluticasona genérica. Os esquemas de reembolso em camadas consistentemente colocam os genéricos em níveis preferenciais, impulsionando ganhos de participação duráveis em todo o mercado de medicamentos genéricos para inalação e spray nasal.
Processos Favoráveis de ANDA por Via Rápida
A designação de Terapia Genérica Competitiva da FDA e a orientação sobre integridade de dados in vitro de 2024 reduzem os ciclos de aprovação em até oito meses para inaladores complexos. As atualizações paralelas da EMA emitidas em fevereiro de 2025 alinham a Europa com os padrões dos EUA, permitindo dossiês inter-regionais que economizam custos de desenvolvimento para empresas menores [2]Agência Europeia de Medicamentos, "Diretriz sobre a Qualidade Farmacêutica de Produtos Medicinais para Inalação", ema.europa.eu. Essas reformas reduzem a incerteza regulatória e injetam novos concorrentes no mercado de medicamentos genéricos para inalação e spray nasal.
Transição para Propelentes de Baixo PCG Acelera Substituições de Produtos
A Emenda de Kigali e as regras de gases fluorados da UE estão eliminando progressivamente os hidrofluorcarbonetos, levando empresas como a Chiesi a investir EUR 350 milhões em inaladores de HFA-152a que alcançam cortes de emissões de 90%. As restrições de oferta para o HFA-134A legado elevam os custos de matérias-primas, incentivando os prescritores a optarem por dispositivos de pó seco ou névoa suave. As metas de sustentabilidade incorporadas em licitações hospitalares significam que os adotantes iniciais podem deslocar os titulares em todo o mercado de medicamentos genéricos para inalação e spray nasal.
Plataformas de Inalação Integradas de CDMOs Reduzem Barreiras de Entrada
CDMOs integrados como a Catalent agora gerenciam formulação, design de dispositivos e envase-acabamento comercial sob o mesmo teto, produzindo 100 milhões de cápsulas DPI anualmente nas instalações de Boston. Esses centros de alta capacidade reduzem os custos do programa e encurtam os prazos de lançamento, expandindo assim as opções de fornecimento para marcas de rótulo privado que buscam entrada no mercado de medicamentos genéricos para inalação e spray nasal.
Complementos de Inaladores Inteligentes Impulsionam a Aceitação dos Pagadores
Os sensores digitais da Adherium e da Hailie rastreiam a adesão e alimentam dados nos painéis dos pagadores, melhorando os resultados sem inflar os custos. Esse alinhamento tecnológico fortalece as posições nos formulários para genéricos que incorporam tampas inteligentes, tornando-os clinicamente competitivos com dispositivos de marca premium.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Testes Rigorosos de Bioequivalência e Semelhança de Dispositivos | -1.4% | Global, com maior complexidade na América do Norte e Europa | Médio prazo (2-4 anos) |
| 'Emaranhados de Patentes de Dispositivos' Atrasando Lançamentos de Genéricos | -0.8% | América do Norte principalmente, com efeitos indiretos globalmente | Curto prazo (≤ 2 anos) |
| Iminente Escassez de Fornecimento de HFA-134A sob as Regras de Gases Fluorados | -0.6% | Global, com impacto agudo na Europa | Curto prazo (≤ 2 anos) |
| Volatilidade de Formulários e Lacunas de Estoque Após a Retirada do Flovent | -0.4% | América do Norte principalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Testes Rigorosos de Bioequivalência e Semelhança de Dispositivos
A FDA agora exige ensaios cruzados in vitro e in vivo que custam USD 15-25 milhões por candidato, estendendo os prazos em até dois anos. A orientação da EMA de 2025 para inaladores exige dados comparativos completos quando existem diferenças de excipientes ou dispositivos. A barreira de capital restringe os entrantes menores, estreitando o campo competitivo no mercado de medicamentos genéricos para inalação e spray nasal.
'Emaranhados de Patentes de Dispositivos' Atrasando Lançamentos de Genéricos
As patentes de atuadores, contadores de dose e bucais podem prolongar a proteção bem após o término da exclusividade da molécula. O acordo entre Teva e Cipla sobre o Qvar demonstra a litigação de vários anos que pode paralisar os genéricos. Os primeiros a registrar devem gastar muito em batalhas legais, atrasando o acesso e desacelerando a erosão de preços para o mercado de medicamentos genéricos para inalação e spray nasal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Dominância dos Corticosteroides se Sustenta, Terapias Combinadas Avançam
Os corticosteroides representaram 34,92% da receita de 2025, tornando-os a âncora do mercado de medicamentos genéricos para inalação e spray nasal. A aceitação do mercado repousa na eficácia anti-inflamatória comprovada nos protocolos de asma e DPOC, auxiliada pela familiaridade generalizada entre os prescritores. Após o vencimento de patentes importantes, a fluticasona e a budesonida genéricas obtiveram rápida adoção, criando economias de custos significativas para os pagadores e impulsionando o crescimento do volume.
As terapias combinadas ICS/LABA apresentam o CAGR mais rápido de 9,11% até 2031, à medida que os médicos adotam o controle de mecanismo duplo que melhora as métricas de função pulmonar, a adesão e a qualidade de vida. O lançamento do genérico do Symbicort abriu o caminho, e combos adicionais aguardam iminentes vencimentos de patentes. Para os fabricantes, a margem mais elevada das misturas complexas compensa o investimento em ensaios de bioequivalência e alinhamento de dispositivos, aumentando a lucratividade em toda a indústria de medicamentos genéricos para inalação e spray nasal.
Os broncodilatadores continuam com demanda constante como medicamentos de resgate, enquanto os anti-histamínicos e sprays descongestionantes ocupam nichos sazonais mais estreitos. Classes emergentes como modificadores de leucotrienos e anticolinérgicos diversificam os pipelines, mas sua base atual é pequena em comparação com os corticosteroides principais. No entanto, cada classe contribui com receita incremental que coletivamente aumenta o tamanho do mercado de medicamentos genéricos para inalação e spray nasal ao longo do horizonte de previsão.


Por Indicação: Asma Lidera, DPOC Acelera
A asma representou 46,20% das vendas de 2025 e permanece a maior aplicação clínica isolada. Décadas de terapia orientada por diretrizes normalizaram os genéricos inalados tanto em populações pediátricas quanto adultas. As aprovações por via rápida garantem substitutos imediatos sempre que ocorrem interrupções no fornecimento de marcas, protegendo o acesso dos pacientes.
Os tratamentos para DPOC estão se expandindo a um CAGR de 8,98% graças ao envelhecimento demográfico e a melhores diagnósticos que descobrem segmentos anteriormente não tratados. Os inaladores de manutenção combinados dominam esse crescimento. O tamanho do mercado de medicamentos genéricos para inalação e spray nasal para medicamentos contra DPOC está projetado para aumentar acentuadamente à medida que os pagadores exigem regimes de manutenção de menor custo para um coorte idoso crescente.
As aplicações de rinite, polipose nasal e sinusite mantêm crescimento moderado com base nos ciclos de exposição a alérgenos e na inovação incremental na tecnologia de spray nasal. A cessação do tabagismo e a hipertensão arterial pulmonar representam segmentos nascentes, mas de alto valor, onde a administração por inalação oferece vantagens farmacocinéticas, prometendo diversificação futura no mercado de medicamentos genéricos para inalação e spray nasal.
Por Tipo de Dispositivo: Supremacia do pMDI Enfrenta Disrupção Impulsionada por Questões Ambientais
Os inaladores pressurizados de dose medida detiveram 48,75% da participação do mercado de medicamentos genéricos para inalação e spray nasal em 2025, devido a décadas de adoção clínica. No entanto, sua dependência de propelentes HFC expõe riscos de custo sob as cotas de gases fluorados cada vez mais rígidas. Os fabricantes devem migrar rapidamente para HFA-152a ou HFO-1234ze para manter a competitividade.
Os inaladores de névoa suave são a classe de dispositivos de crescimento mais rápido, a um CAGR de 9,56%. Eles fornecem administração sem propelente e deposição pulmonar aprimorada, conquistando o apoio dos médicos em meio aos mandatos de sustentabilidade. Os inaladores de pó seco permanecem estáveis, valorizados pela portabilidade e caminhos regulatórios mais simples, enquanto os nebulizadores ocupam configurações hospitalares de nicho para casos graves.
A inovação em dispositivos agora se concentra em tampas inteligentes e aplicativos complementares que monitoram a adesão à dose. A integração digital bem-sucedida reformulará a preferência dos prescritores, adicionando uma nova dimensão à diferenciação no mercado de medicamentos genéricos para inalação e spray nasal.
Por Canal de Distribuição: Varejo Permanece Dominante enquanto o Digital Avança
As farmácias de varejo lidaram com 58,10% dos volumes de 2025, aproveitando o aconselhamento presencial fundamental para dispositivos de inalação complexos. A cobertura das redes e a expertise em faturamento de seguros mantêm os estabelecimentos físicos indispensáveis, mesmo com o crescimento das plataformas online.
As farmácias online e os portais diretos ao consumidor crescem a um CAGR de 9,98%, impulsionados pela adoção da telessaúde e pela conveniência da entrega em domicílio. Plataformas como a ZipHealth fornecem inaladores de albuterol por USD 29 por inalador, contornando os obstáculos convencionais de seguros. As farmácias hospitalares focam em indicações agudas, mas seu poder de aquisição centralizado molda as decisões de formulário que influenciam o mercado mais amplo de medicamentos genéricos para inalação e spray nasal.
Análise Geográfica
A América do Norte gerou 42,90% da receita global de 2025, sustentada pelos processos de ANDA por via rápida da FDA, sistemas de cobertura estabelecidos e alta prevalência de asma e DPOC. O episódio de retirada do Flovent sublinhou a agilidade da região, com genéricos autorizados preenchendo rapidamente as lacunas de fornecimento. Os formuladores de políticas enfatizam a resiliência da fabricação doméstica após constatar que 83 dos 100 principais genéricos não têm fonte de IFA nos EUA. Essas dinâmicas asseguram a liderança contínua para o mercado de medicamentos genéricos para inalação e spray nasal na América do Norte.
A Ásia-Pacífico é a região de crescimento mais rápido a um CAGR de 10,18% até 2031, impulsionada pela expansão da saúde, harmonização regulatória e fabricação eficiente em custos na Índia e na China. Os governos locais integram genéricos nos esquemas universais de saúde, mas a medicação ainda excede os salários diários de muitos pacientes, deixando necessidades não atendidas substanciais. Os inaladores acessíveis, portanto, desempenham um papel crítico de saúde pública, impulsionando o mercado de medicamentos genéricos para inalação e spray nasal em toda a Ásia-Pacífico.
A Europa enfrenta desafios duplos de conformidade ambiental e escassez de fornecimento. Um déficit de salbutamol em junho de 2024 em 21 estados membros da UE expôs a dependência de fornecedores limitados. Simultaneamente, a região aplica metas estritas de redução de carbono, estimulando investimentos em dispositivos de baixo PCG que poderiam inclinar a participação em favor dos primeiros adotantes. Embora as receitas de medicamentos genéricos tenham caído 26% na última década, os mandatos de transição de propelentes revigoram a inovação no mercado de medicamentos genéricos para inalação e spray nasal. A América do Sul se beneficia da modernização regulatória e da cobertura de seguros mais ampla. Em conjunto, esses territórios emergentes adicionam profundidade e diversificação ao mercado global de medicamentos genéricos para inalação e spray nasal, ainda que a partir de bases de receita menores.

Panorama regulatório
A FDA dos EUA baseia-se em Orientações Específicas por Produto (PSGs) e diretrizes de qualidade para inaladores de dose calibrada, inaladores de pó seco e sprays nasais, que enfatizam o desempenho in vitro juntamente com o rigor de química, fabricação e controles para produtos de ação local. Uma atualização notável é a revisão da PSG de fevereiro de 2024 para o aerossol de inalação de fumarato de formoterol e glicopirrolato, que formalizou abordagens baseadas em modelos, como a modelagem PBPK e CFD, em submissões regulatórias.
Na Europa, a orientação da EMA para produtos medicinais de inalação e nasais foi atualizada com uma diretriz revisada de qualidade farmacêutica que consolida as expectativas de qualidade e alinha elementos com os requisitos relacionados a dispositivos, utilizada em conjunto com a orientação de equivalência terapêutica da UE para produtos inalatórios orais na asma e na DPOC. O desenvolvimento na UE/EEE ocorre dentro de vias procedimentais estabelecidas para pedidos genéricos e híbridos e requisitos de ensaios clínicos sob o Regulamento (UE) 536/2014, reforçando a documentação harmonizada de produtos medicinais e dispositivos em dossiês para formatos de inalação complexos.
Análise da cadeia de valor
A cadeia de valor para inaladores e sprays nasais genéricos abrange o fornecimento de IFA, excipientes especializados e aquisição de componentes de dispositivos (atuadores, cânulas, válvulas, contadores de dose e polímeros), seguida pelo desenvolvimento de formulações, caracterização analítica, testes de desempenho de dispositivos e enchimento e montagem de alta precisão. Os requisitos de teste vinculados à regulamentação (por exemplo, desempenho de spray e aerossol in vitro e, quando necessário, estudos de bioequivalência in vivo) aumentam o custo e o tempo, elevando a dependência de parceiros especializados e CDMOs que podem agrupar formulação, desenvolvimento de dispositivos e fabricação comercial. Plataformas integradas como a Catalent, que opera capacidade de inalação de alto rendimento (incluindo produção em larga escala de cápsulas DPI em suas instalações em Boston), ilustram como a fabricação em escala e o know-how em dispositivos se concentram em um conjunto limitado de fornecedores qualificados.
A continuidade do fornecimento se mostrou sensível a descontinuações de produtos e mudanças de distribuição, com impactos nos canais downstream que afetam a adoção e o estoque de genéricos. A retirada do Flovent em junho de 2024 é um exemplo de como as saídas de marcas podem desencadear pressão de substituição no curto prazo, além de expor atritos entre pagadores e formulários, e as comunicações de escassez da EMA (como a interrupção na transição de distribuição do Bronchitol na UE/EEE em outubro de 2024) destacam o risco operacional de componentes de fonte única e transferências entre distribuidores. Esses eventos mantêm o duplo fornecimento de componentes críticos, pegadas de fabricação regionalizadas e resiliência de distribuidores como pontos centrais das estratégias de aquisição e comercialização para inaladores e sprays nasais genéricos.
Cenário Competitivo
A consolidação está se acelerando. A Molex-Phillips-Medisize concluiu a aquisição de USD 1,1 bilhão da Vectura em janeiro de 2025, garantindo expertise integrada em fármaco-dispositivo que suporta ofertas completas de CDMO. A Altaris fundiu a Kindeva Drug Delivery com a Meridian Medical Technologies para criar um player de escala abrangendo formatos de pMDI, névoa suave e injetável. Esses movimentos sinalizam o reconhecimento de que os custos de bioequivalência e as regras rígidas de semelhança de dispositivos favorecem empresas capazes de controlar cada etapa, da formulação à montagem final.
Os CDMOs são fundamentais. O site da Catalent em Boston sozinho pode produzir 100 milhões de cápsulas DPI por ano, fornecendo serviços completos para patrocinadores sem infraestrutura de inalação. Essa capacidade reduz a barreira para novos entrantes, enriquecendo a dinâmica competitiva no mercado de medicamentos genéricos para inalação e spray nasal.
As estratégias tecnológicas divergem. Os pioneiros em inaladores inteligentes, como a Adherium, fazem parcerias com a AstraZeneca para incorporar sensores de adesão, criando propostas de valor baseadas em dados para os pagadores. A inovação ambiental é outra fronteira; a Chiesi e a GlaxoSmithKline alocam centenas de milhões de EUR em propelentes de baixo carbono, buscando vantagens de aquisição em mercados conscientes do meio ambiente. A análise de patentes da Synapse PatSnap mostra que os registros estão mudando de simples clones de albuterol para sistemas de administração integrados com conectividade, indicando que a vantagem futura reside na sofisticação tecnológica e não apenas na escala de fabricação. No geral, a intensidade competitiva permanece alta à medida que as empresas concorrem por participação no crescente mercado de medicamentos genéricos para inalação e spray nasal.
Líderes do Setor de Medicamentos Genéricos para Inalação e Spray Nasal
-
Akorn, Inc.
-
Cipla Inc.
-
Novartis AG (Sandoz)
-
Teva Pharmaceuticals Inc
-
Apotex Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades de mercado no curto prazo incluem inaladores de resgate e manutenção de alto volume, onde novas aprovações e lançamentos expandem o conjunto de opções genéricas e intensificam a concorrência de preços. Em abril de 2026, a Cipla recebeu a aprovação final da FDA dos EUA para o aerossol de inalação de sulfato de albuterol (90 mcg/atuação), o primeiro equivalente genérico classificado como AB do Ventolin HFA, e a Amneal iniciou o lançamento comercial nos EUA do aerossol de inalação de sulfato de albuterol e do aerossol de inalação de dipropionato de beclometasona HFA (14 de abril de 2026).
Uma segunda oportunidade está no aprimoramento regulatório e técnico para produtos complexos de ação local, onde roteiros mais claros e ferramentas científicas reduzem o atrito no desenvolvimento. Os processos de PSG da FDA e os mecanismos do GDUFA III, incluindo teleconferências relacionadas às PSGs, apoiam um alinhamento mais precoce sobre os pacotes de bioequivalência, enquanto a adoção de PBPK e CFD nas orientações reforça um caminho para programas que possam validar evidências baseadas em modelos junto com métricas in vitro estabelecidas. No lado da oferta, as pressões de conformidade ambiental sobre propelentes e as consequentes transições de dispositivos e formulações criam espaço para fabricantes e CDMOs com capacidades validadas e compatíveis com baixo GWP, particularmente em portfólios com forte presença de pMDI, onde a seleção de propelentes e a compatibilidade de dispositivos podem determinar a continuidade comercial.
Desenvolvimentos recentes do setor
- Abril de 2026: A Cipla recebeu a aprovação final da FDA dos EUA para o aerossol de inalação de sulfato de albuterol (90 mcg/atuação), o primeiro equivalente genérico classificado como AB do Ventolin HFA. A aprovação amplia a concorrência em um segmento de inaladores de resgate de alto volume e apoia a substituição por pagadores onde a intercambialidade classificada como AB é priorizada. A Cipla também sinalizou o cronograma de lançamento comercial no primeiro semestre do exercício fiscal de 2026-27, indicando atividade de canal no curto prazo em torno de contratação e posicionamento em formulários.
- Janeiro de 2025: A Molex-Phillips Medisize concluiu a aquisição da Vectura Group, fortalecendo uma plataforma integrada de serviços de medicamentos e dispositivos que abrange formulação e tecnologia de inaladores. O acordo reforçou as vantagens de escala das CDMOs em genéricos de inalação complexos, onde o desenvolvimento de dispositivos, os testes analíticos e a experiência em enchimento e acabamento influenciam significativamente os cronogramas e a preparação para aprovação.
- Maio de 2024: A Amphastar Pharmaceuticals recebeu aprovação da FDA dos EUA para um ANDA de aerossol de inalação de sulfato de albuterol, adicionando outra opção acessível de terapia de resgate nos Estados Unidos. Fontes adicionais aprovadas podem ajudar a reduzir a volatilidade de fornecimento e preços para inaladores de alta rotatividade, além de aumentar a pressão competitiva sobre as ofertas de marca e genéricos autorizados existentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por medicamentos genéricos administrados por meio de dispositivos de inalação ou formatos de spray nasal, em que o produto é comercializado como medicamento genérico e vendido por canais de saúde padrão nas principais regiões.
Exclusões do escopo: Inaladores ou sprays exclusivamente de marca e dispositivos de administração independentes vendidos sem um medicamento genérico correspondente estão excluídos deste dimensionamento.
Visão Geral da Segmentação
-
Por Classe de Medicamento
- Corticosteroides
- Broncodilatadores (LABA, SABA)
- Combinação ICS/LABA
- Anti-histamínicos
- Sprays Descongestionantes
- Outros (Modificadores de Leucotrienos, Anticolinérgicos)
-
Por Indicação
- Asma
- DPOC
- Rinite Alérgica e Não Alérgica
- Polipose Nasal e Sinusite
- Cessação do Tabagismo e HAP
-
Por Tipo de Dispositivo
- Inaladores Pressurizados de Dose Medida (pMDI)
- Inaladores de Pó Seco (DPI)
- Inaladores de Névoa Suave
- Sprays Nasais de Dose Unitária/Bidose
- Nebulizadores
-
Por Canal de Distribuição
- Farmácias de Varejo
- Farmácias Hospitalares
- Farmácias Online e Plataformas DTC
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, primeiro construímos uma base de fatos sólida sobre o ônus das doenças respiratórias e o uso de medicamentos, e em seguida a alinhamos com as políticas, aprovações e realidades dos canais para genéricos. Fontes públicas como o FDA dos EUA (ANDA e listagens de produtos), a EMA, a OMS e o CDC nos ajudaram a ancorar o mercado à demanda terapêutica real, e não apenas às narrativas das empresas. Também consultamos fontes como as estatísticas de saúde da OCDE e agências nacionais de saúde para compreender os padrões de acesso a prescrições e reembolso que podem alterar a adoção de genéricos.
Para conectar a demanda à atividade comercial, analisamos relatórios anuais, apresentações para investidores e registros regulatórios de empresas ativas em formas de dosagem inaladas e nasais, além de atualizações confiáveis da imprensa e de associações que acompanham lançamentos e questões de fornecimento. Quando necessário, uma assinatura paga de inteligência financeira e de notícias sobre empresas foi utilizada para confirmar a exposição de receita e os sinais de cronograma, e um banco de dados de patentes foi usado para avaliar o ritmo de perda de exclusividade em moléculas-chave. Esta lista não é exaustiva, e muitas outras fontes públicas foram utilizadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar o conjunto de demanda e traduzi-lo em um modelo de mercado prático, especialmente onde os dados públicos são amplos ou defasados. Conversamos com uma combinação de fabricantes de medicamentos genéricos, partes interessadas em desenvolvimento e fabricação por contrato, distribuidores, farmacêuticos e clínicos para confirmar a cobertura de produtos, a direção de preços e o comportamento de substituição nas principais regiões. O feedback regional nos ajudou a corrigir diferenças no cronograma regulatório, na troca de dispositivos e nos efeitos de licitação que não são visíveis em um único conjunto de dados público.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 21% | APAC: 43% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Players menores: 22% | Gerentes: 44% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que a demanda terapêutica por asma, DPOC e rinite alérgica é reconstruída a partir de padrões de prevalência e de pacientes tratados, e então filtrada pela penetração de genéricos e pela adequação da via de administração. Esses conjuntos de demanda são convertidos em valor usando premissas de preço e mix entre formatos de inalação (como DPI e pMDI) e sprays nasais, seguidas de ajustes para o mix de canais entre farmácias de varejo, hospitalares e online.
Em seguida, corroboramos os totais com verificações seletivas de baixo para cima, incluindo pontos de preço amostrados no nível do produto multiplicados por volumes estimados, além de verificações de fornecedores e canais sobre onde os genéricos mais vendidos se situam no mix. Os principais insumos utilizados no modelo incluem contagens de pacientes tratados, taxas de substituição por genéricos após a perda de exclusividade, mudanças de mix entre tipos de dispositivos, pressão de preços regional proveniente de licitações e reembolso, e o cronograma de aprovações e lançamentos. As previsões dependem principalmente de análise de cenários, pois a adoção pode mudar acentuadamente quando novos genéricos são lançados, ou quando a troca de dispositivos e as transições de propelentes alteram os hábitos de prescrição, e esses cenários foram ajustados usando o consenso de especialistas das entrevistas. Quando surgem lacunas de dados no nível de país ou segmento, utilizamos indicadores proxy de mercados comparáveis e, em seguida, retestamos o resultado com feedback primário antes de finalizar.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de múltiplas verificações para que um ponto de dados fraco não determine o resultado completo. Comparamos os resultados do modelo com sinais independentes, como a direção das prescrições respiratórias, o cronograma de aprovações e lançamentos, e o mix de canais regionais, e então investigamos grandes variações antes da aprovação final. Se uma premissa mudar de forma significativa — como um lançamento de alto impacto, um evento de precificação ou uma atualização de política — a equipe recontatará as fontes para confirmar a direção e a magnitude.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes podem alterar a perspectiva de curto prazo. Antes da entrega, um analista realiza uma revisão atualizada para que os números reflitam as informações públicas mais recentes disponíveis e quaisquer mudanças de mercado validadas.
Tamanho do Mercado de Medicamentos Genéricos para Inalação e Spray Nasal da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para este segmento podem parecer diferentes mesmo quando o nome do tema é o mesmo, porque cada estudo escolhe seus próprios limites para o que conta como genérico, quais formas de dosagem estão no escopo e como os preços e a adoção são projetados. As diferenças também decorrem do ano utilizado como ponto de partida, da forma como as moedas são convertidas e da rapidez com que as premissas são atualizadas após aprovações e lançamentos.
Os principais fatores de divergência aqui geralmente se resumem a se um estudo trata o valor relacionado ao dispositivo como parte do mercado de medicamentos, como ele lida com produtos combinados e formatos de inaladores mais recentes, e se assume uma substituição por genéricos mais rápida ou mais lenta após a perda de exclusividade. Algumas estimativas também dependem fortemente de uma única região ou aplicam tendências amplas de precificação sem verificar as quedas impulsionadas por licitações, o que pode mover a linha de valor mesmo que o volume seja estável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 38,12 bilhões de USD (2026) | |
| Consultoria Global A | 32,55 bilhões de USD (2025) | Utiliza um ano anterior e uma janela de tempo diferente, e o resumo público não separa claramente o valor do medicamento do valor relacionado ao dispositivo dentro dos produtos comercializados nas regiões, o que pode reduzir o total. |
| Publicação Especializada do Setor B | 30,08 bilhões de USD (2024) | Ancora o mercado em uma base de 2024 e pode perder lançamentos de genéricos de ciclo mais tardio, e normalmente aplica premissas amplas de precificação e adoção sem mostrar como os efeitos de reembolso e licitação foram validados por país. |
A tabela mostra uma variação que decorre principalmente da escolha do ano base e de como os produtos combinados, os formatos de inaladores e o valor relacionado ao dispositivo são tratados; no modelo da Mordor Intelligence, apenas os medicamentos genéricos de inalação e spray nasal vendidos como produtos medicamento-dispositivo são contabilizados, com verificações de precificação e substituição atualizadas usando o cronograma de aprovações e o feedback dos canais, de modo que o total permaneça vinculado ao conjunto de demanda tratada.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Medicamentos Genéricos para Inalação e Spray Nasal?
O mercado é avaliado em USD 38,12 bilhões em 2026 e está previsto para atingir USD 56,33 bilhões até 2031.
Quem são os principais players do Mercado de Medicamentos Genéricos para Inalação e Spray Nasal?
Akorn, Inc., Cipla Inc., Novartis AG (Sandoz), Teva Pharmaceuticals Inc e Apotex Inc. são as principais empresas que operam no Mercado de Medicamentos Genéricos para Inalação e Spray Nasal.
Qual é a região de crescimento mais rápido no Mercado de Medicamentos Genéricos para Inalação e Spray Nasal?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 10,18%, impulsionada pela expansão do acesso à saúde e pela harmonização regulatória.
Qual classe de medicamento detém a maior participação?
Os corticosteroides comandam 34,92% da receita de 2025 devido ao seu papel central na terapia anti-inflamatória.
Página atualizada pela última vez em:



