
Tamaño y Participación del Mercado de Medicamentos Genéricos para Inhalación y Spray Nasal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
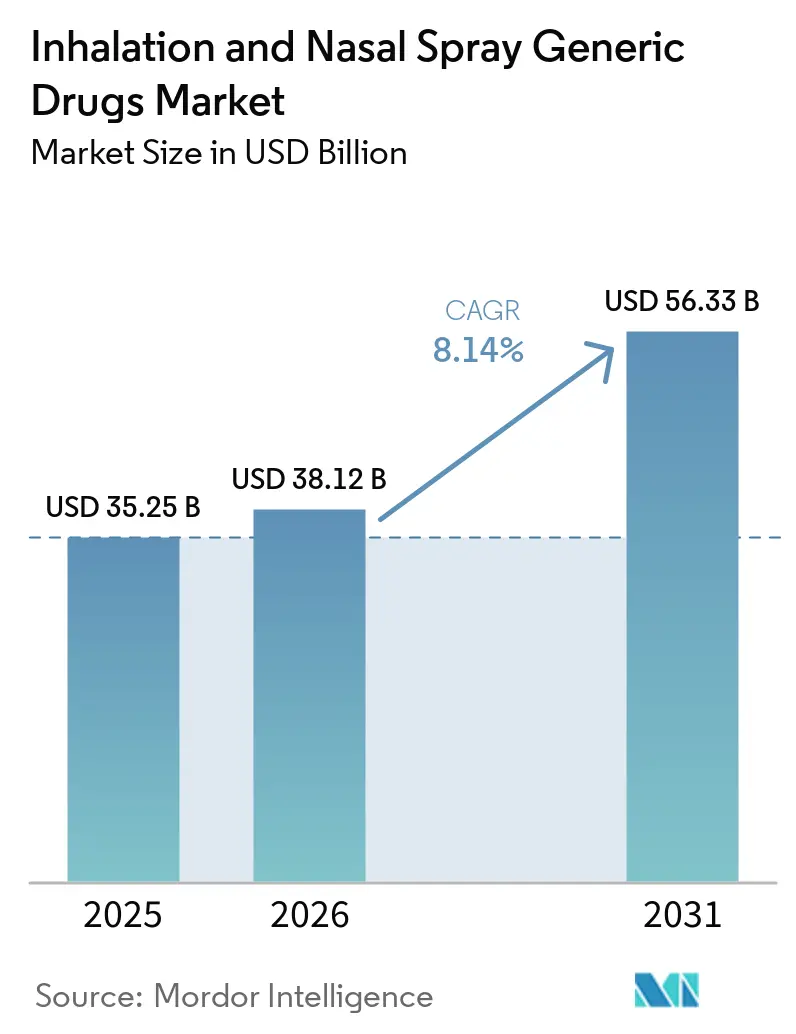
| Tamaño del Mercado (2026) | 38.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 56.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.14 % |
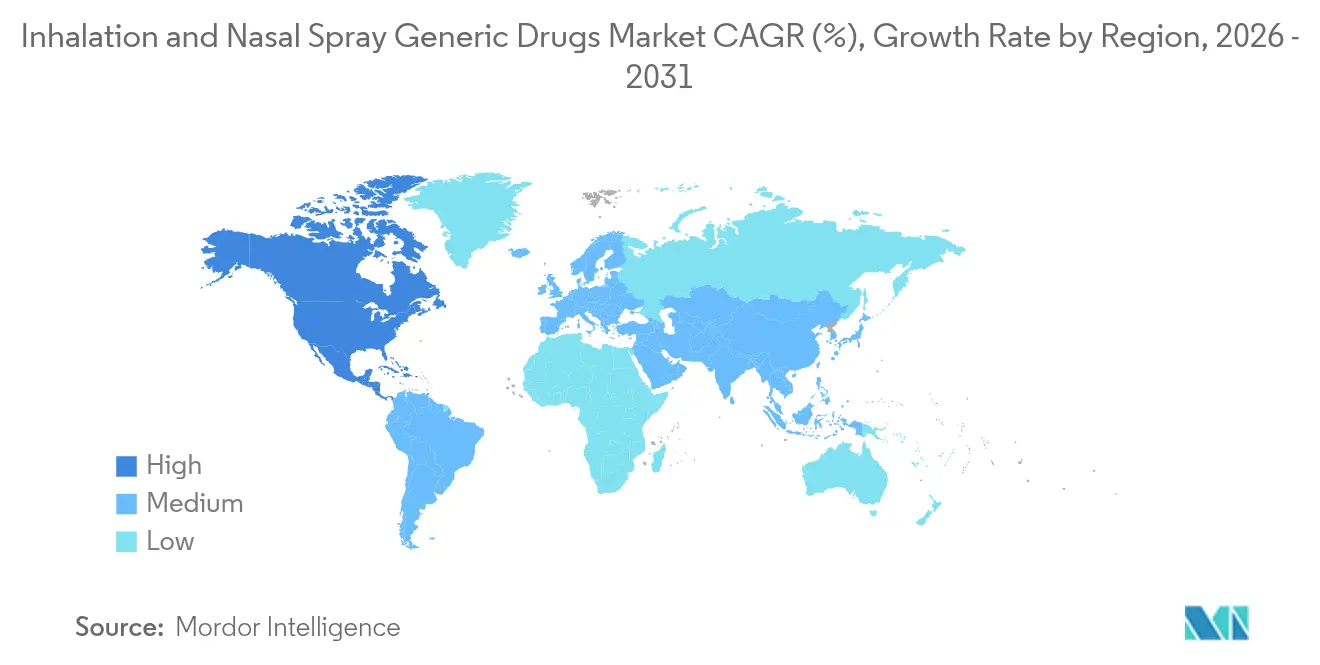
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
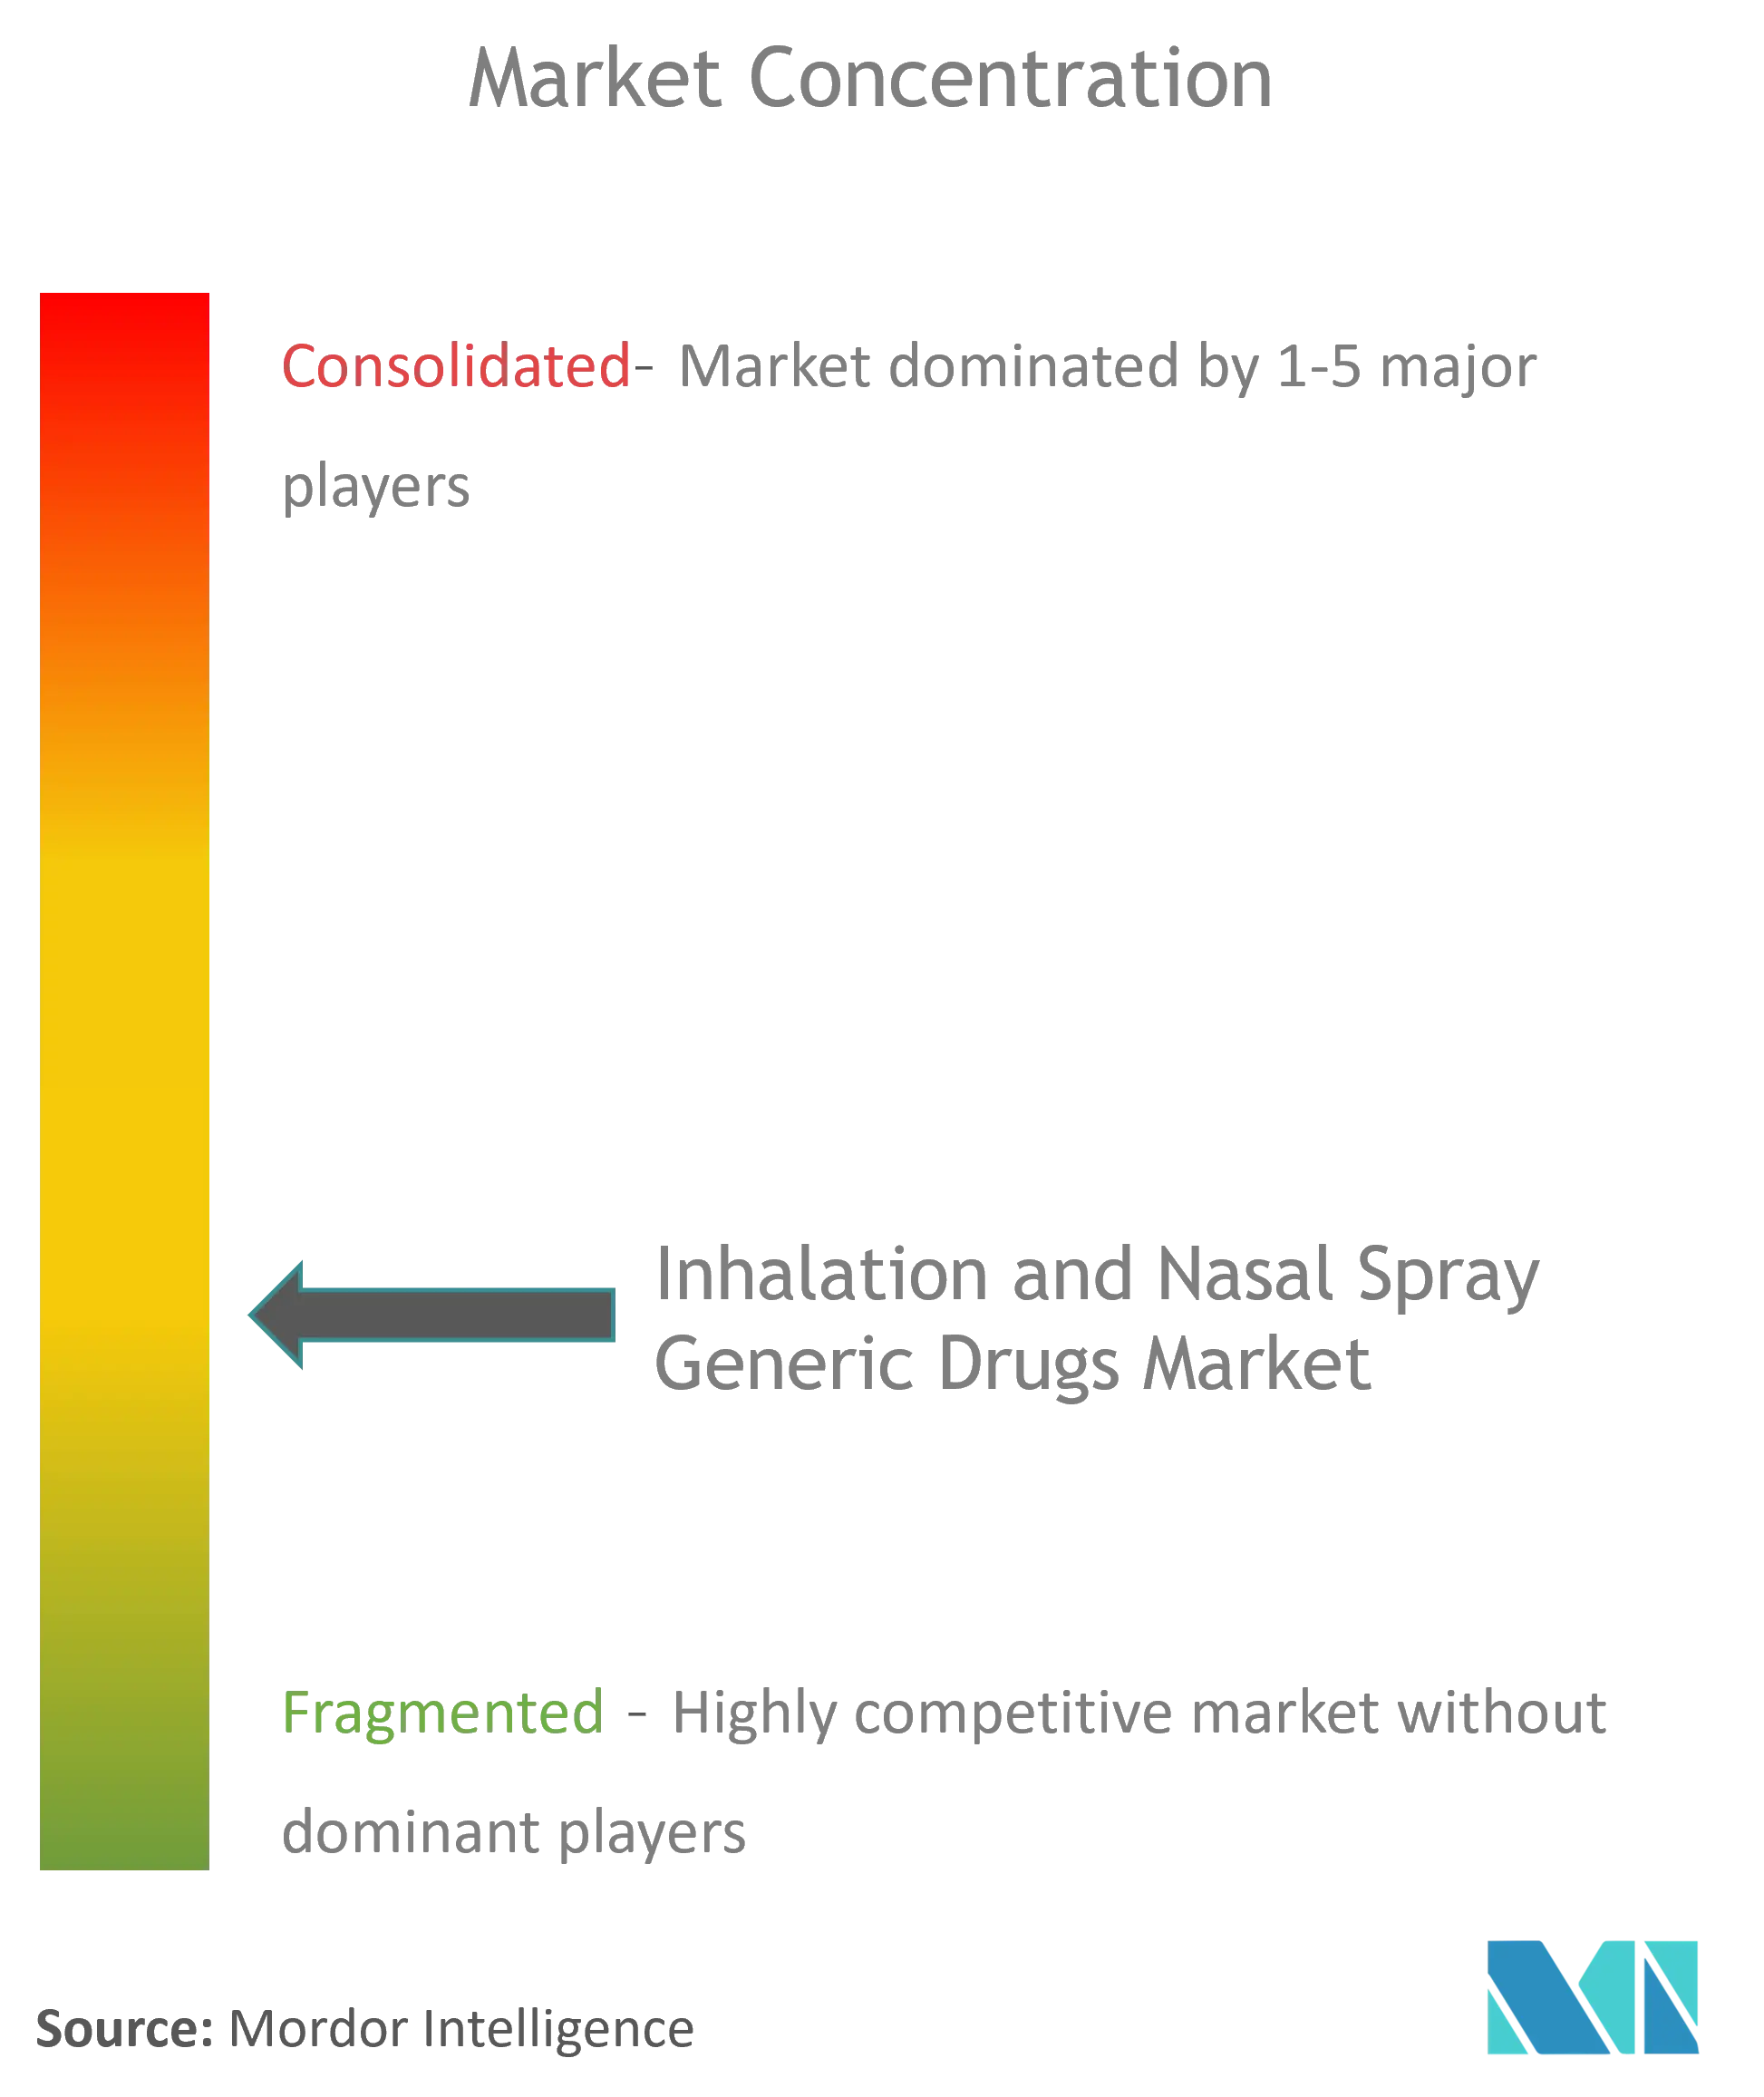
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Medicamentos Genéricos para Inhalación y Spray Nasal por Mordor Intelligence
El tamaño del mercado de medicamentos genéricos para inhalación y aerosoles nasales en 2026 se estima en USD 38,12 mil millones, creciendo desde el valor de 2025 de USD 35,25 mil millones, con proyecciones para 2031 que muestran USD 56,33 mil millones, con un crecimiento a una CAGR del 8,14% durante 2026-2031. El sólido crecimiento refleja el marcado vencimiento de patentes que enfrentan los inhaladores de referencia, las vías ANDA de vía rápida simplificadas y las crecientes regulaciones ambientales que empujan a los fabricantes hacia formulaciones eficientes en propelentes. Los competidores genéricos están aprovechando el vencimiento de las franquicias de asma y EPOC, mientras que las organizaciones de desarrollo y fabricación por contrato (CDMOs) ofrecen experiencia integral que reduce el riesgo de desarrollo para las empresas más pequeñas. La armonización regulatoria en Estados Unidos, Europa y los principales mercados de Asia-Pacífico acorta los plazos de aprobación, y los complementos de inhaladores inteligentes ayudan a los pagadores a justificar una adopción más amplia de genéricos. Mientras tanto, el cambio hacia propelentes de bajo Potencial de Calentamiento Global (PCG) está acelerando los cambios de producto, favoreciendo a los fabricantes que dominan la nueva ciencia de formulación y la compatibilidad de dispositivos.
Conclusiones Clave del Informe
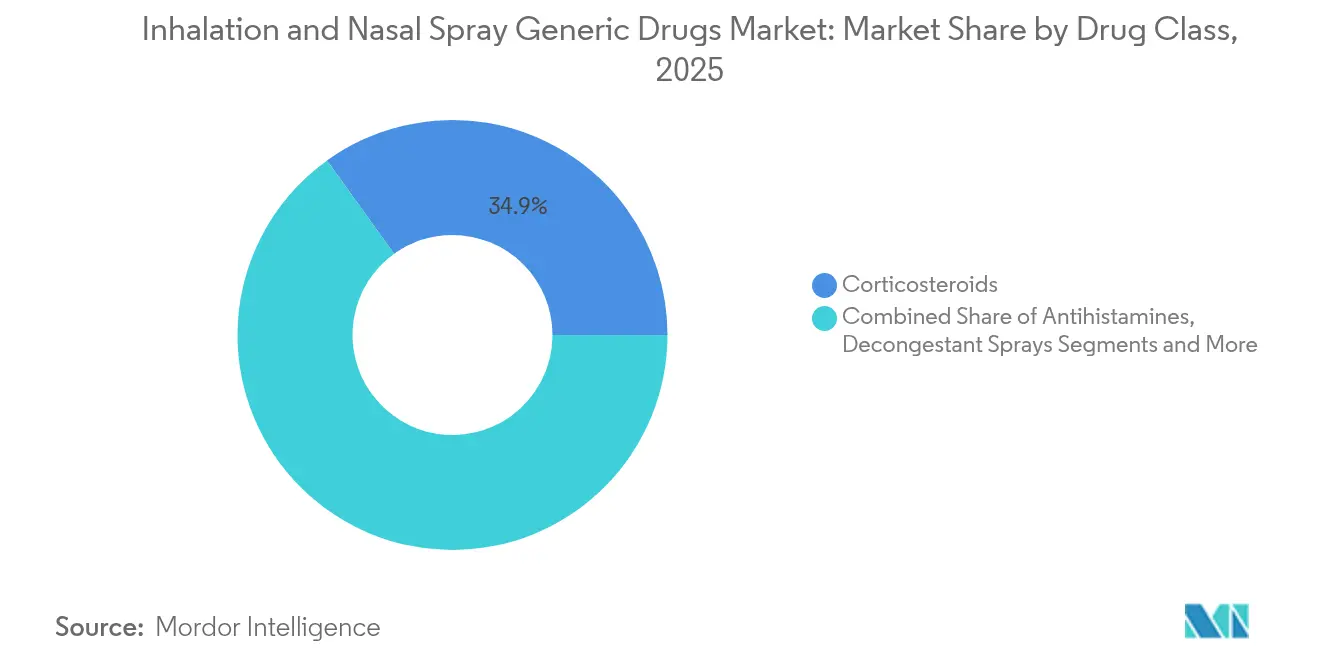
- Por clase de fármaco, los corticosteroides lideraron con una participación en los ingresos del 34,92% en 2025; se prevé que los productos combinados ICS/LABA se expandan a una CAGR del 9,11% hasta 2031.
- Por indicación, las aplicaciones para el asma representaron el 46,20% de la participación del mercado de medicamentos genéricos para inhalación y aerosoles nasales en 2025, mientras que se proyecta que la EPOC crezca más rápidamente con una CAGR del 8,98% hasta 2031.
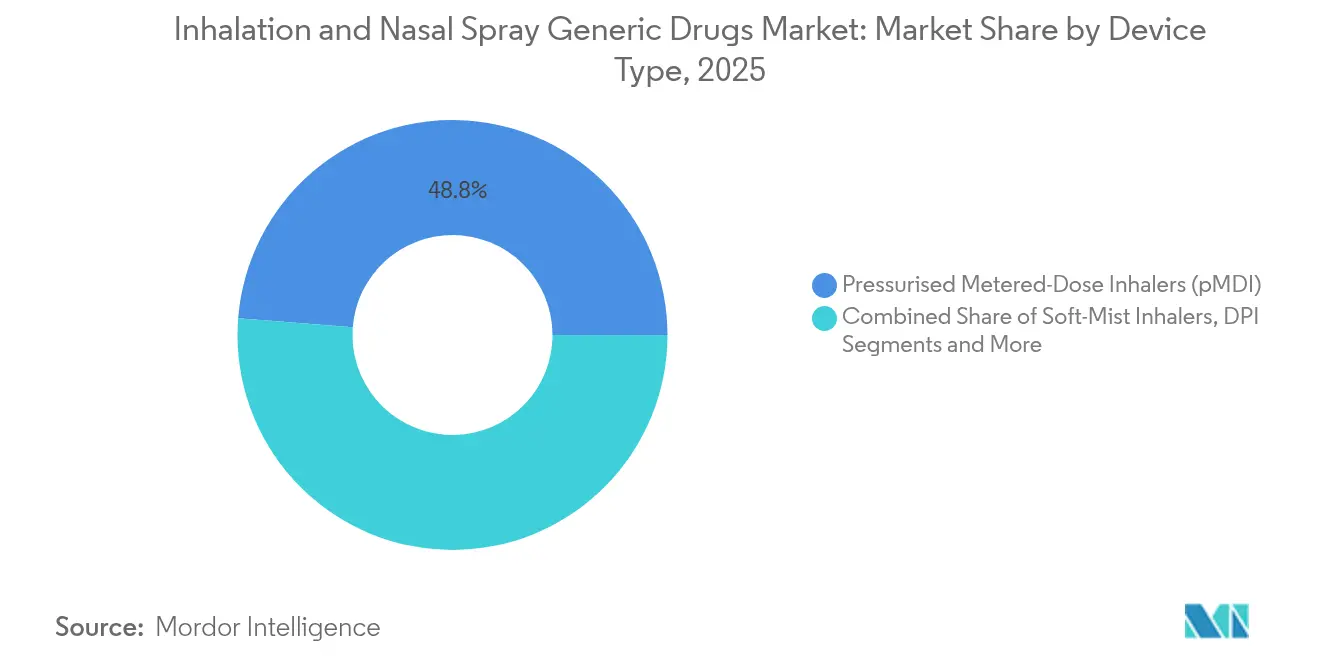
- Por tipo de dispositivo, los inhaladores de dosis medida presurizada comandaron el 48,75% del tamaño del mercado de medicamentos genéricos para inhalación y aerosoles nasales en 2025; los inhaladores de niebla suave avanzan a una CAGR del 9,56% entre 2026-2031.
- Por canal de distribución, las farmacias minoristas representaron el 58,10% del tamaño del mercado de medicamentos genéricos para inhalación y aerosoles nasales en 2025, mientras que se proyecta que las farmacias en línea crezcan a una CAGR del 9,98% hasta 2031.
- América del Norte representó el 42,90% de los ingresos de 2025, mientras que se pronostica que Asia-Pacífico ascienda a una CAGR del 10,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Medicamentos Genéricos para Inhalación y Spray Nasal
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de la Prevalencia de Asma y EPOC | +1.8% | Global, con mayor impacto en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Precios Asequibles Tras el Vencimiento de Patentes | +2.1% | América del Norte y Europa principalmente, con efecto expansivo a mercados globales | Mediano plazo (2-4 años) |
| Vías ANDA de Vía Rápida Favorables | +1.2% | América del Norte, con beneficios de armonización regulatoria a nivel global | Corto plazo (≤ 2 años) |
| La Transición a Propelentes de Bajo PCG Acelera los Cambios de Producto | +0.9% | Global, liderado por los requisitos regulatorios de la UE | Mediano plazo (2-4 años) |
| Las Plataformas Integrales de Inhalación de CDMOs Reducen las Barreras de Entrada | +1.1% | Global, con concentración en centros de fabricación establecidos | Mediano plazo (2-4 años) |
| Los Complementos de Inhaladores Inteligentes Impulsan la Aceptación de Genéricos por parte de los Pagadores | +0.5% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Asma y EPOC
En todo el mundo, el asma afecta a 262 millones de personas, y la mortalidad por EPOC está aumentando drásticamente en los países de ingresos bajos y medios, donde se produce el 85% de los casos. El envejecimiento de la población en las economías desarrolladas agrava la carga clínica, mientras que las brechas en la asequibilidad del tratamiento en los mercados emergentes hacen que los medicamentos genéricos de bajo precio sean indispensables. La Organización Mundial de la Salud incluye los corticosteroides inhalados y los broncodilatadores en la lista de medicamentos esenciales, lo que refuerza el impulso político hacia una amplia disponibilidad de genéricos [1]Organización Mundial de la Salud, "Lista Modelo de Medicamentos Esenciales," who.int. A medida que los pagadores buscan una atención basada en el valor, los genéricos respiratorios rentables siguen siendo necesidades resistentes a la recesión que sustentan el mercado de medicamentos genéricos para inhalación y spray nasal.
Precios Asequibles Tras el Vencimiento de Patentes
La aprobación de Breyna, el primer Symbicort genérico, en marzo de 2025 ilustra cómo los vencimientos de patentes reducen los precios de los inhaladores de marca entre un 40-60% en un año. Los reajustes de formularios tras la retirada de Flovent aceleran aún más la sustitución por genéricos autorizados, con Medicaid de Texas levantando las restricciones de autorización previa sobre la fluticasona genérica. Los marcos de reembolso escalonados colocan sistemáticamente a los genéricos en niveles preferentes, impulsando ganancias de participación duraderas en el mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Vías ANDA de Vía Rápida Favorables
La designación de Terapia Genérica Competitiva de la FDA y la guía de integridad de datos in vitro de 2024 reducen los ciclos de aprobación hasta en ocho meses para los inhaladores complejos. Las actualizaciones paralelas de la Agencia Europea de Medicamentos emitidas en febrero de 2025 alinean a Europa con los estándares estadounidenses, permitiendo expedientes interregionales que ahorran costos de desarrollo para las empresas más pequeñas [2]Agencia Europea de Medicamentos, "Directriz sobre la Calidad Farmacéutica de los Productos Medicinales para Inhalación," ema.europa.eu. Estas reformas reducen la incertidumbre regulatoria e incorporan nuevos competidores al mercado de medicamentos genéricos para inhalación y aerosoles nasales.
La Transición a Propelentes de Bajo PCG Acelera los Cambios de Producto
La Enmienda de Kigali y las normas de gases fluorados de la UE están eliminando gradualmente los hidrofluorocarburos, lo que lleva a empresas como Chiesi a invertir EUR 350 millones en inhaladores con HFA-152a que logran reducciones de emisiones del 90%. Las restricciones de suministro del HFA-134A heredado elevan los costos de materias primas, empujando a los prescriptores hacia dispositivos de polvo seco o de niebla suave. Los objetivos de sostenibilidad incorporados en las licitaciones hospitalarias significan que los adoptantes tempranos pueden desplazar a los titulares establecidos en todo el mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Las Plataformas Integrales de Inhalación de CDMOs Reducen las Barreras de Entrada
Las CDMOs integradas, como Catalent, ahora gestionan la formulación, el diseño de dispositivos y el llenado y acabado comercial bajo un mismo techo, produciendo 100 millones de cápsulas de DPI anuales en instalaciones en Boston. Estos centros de alta capacidad reducen los costos del programa y acortan los plazos de lanzamiento, ampliando así las opciones de suministro para las marcas de etiqueta privada que buscan entrar en el mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Los Complementos de Inhaladores Inteligentes Impulsan la Aceptación por parte de los Pagadores
Los sensores digitales de Adherium y Hailie rastrean la adherencia y alimentan datos en los paneles de control de los pagadores, mejorando los resultados sin inflar los costos. Esta alineación tecnológica fortalece las posiciones en los formularios para los genéricos que incorporan tapas inteligentes, haciéndolos clínicamente competitivos con los dispositivos de marca premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Pruebas Estrictas de Bioequivalencia e Igualdad de Dispositivos | -1.4% | Global, con mayor complejidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| 'Marañas de Patentes de Dispositivos' que Retrasan los Lanzamientos de Genéricos | -0.8% | América del Norte principalmente, con efectos secundarios a nivel global | Corto plazo (≤ 2 años) |
| Inminente Escasez de Suministro de HFA-134A bajo las Normas de Gases Fluorados | -0.6% | Global, con impacto agudo en Europa | Corto plazo (≤ 2 años) |
| Volatilidad del Formulario y Brechas de Almacenamiento Tras la Retirada de Flovent | -0.4% | América del Norte principalmente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Pruebas Estrictas de Bioequivalencia e Igualdad de Dispositivos
La FDA ahora exige ensayos cruzados in vitro e in vivo que cuestan entre USD 15-25 millones por candidato, extendiendo los plazos hasta dos años. La guía de inhaladores de la Agencia Europea de Medicamentos de 2025 exige datos comparativos completos cuando existen diferencias en excipientes o dispositivos. El obstáculo de capital limita a los competidores más pequeños, reduciendo el campo competitivo dentro del mercado de medicamentos genéricos para inhalación y aerosoles nasales.
'Marañas de Patentes de Dispositivos' que Retrasan los Lanzamientos de Genéricos
Las patentes de actuadores, contadores de dosis y boquillas pueden extender la protección mucho después de que venza la exclusividad molecular. El acuerdo entre Teva y Cipla sobre Qvar ejemplifica el litigio plurianual que puede frenar los genéricos. Los primeros en presentar solicitudes deben gastar considerablemente en batallas legales, retrasando el acceso y ralentizando la erosión de precios en el mercado de medicamentos genéricos para inhalación y aerosoles nasales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Clase de Fármaco: El Dominio de los Corticosteroides Se Mantiene, las Terapias Combinadas Crecen
Los corticosteroides representaron el 34,92% de los ingresos de 2025, convirtiéndolos en el pilar del mercado de medicamentos genéricos para inhalación y aerosoles nasales. La aceptación del mercado se basa en la comprobada eficacia antiinflamatoria en los protocolos de asma y EPOC, favorecida por el amplio conocimiento entre los prescriptores. Tras los vencimientos clave de patentes, la fluticasona y el budesonida genéricos experimentaron una rápida adopción, generando importantes ahorros de costos para los pagadores e impulsando el crecimiento en volumen.
Las terapias combinadas ICS/LABA muestran la CAGR más rápida del 9,11% hasta 2031, ya que los clínicos adoptan el control de mecanismo dual que mejora las métricas de función pulmonar, la adherencia y la calidad de vida. El lanzamiento del genérico de Symbicort abrió el camino, y otras combinaciones aguardan vencimientos inminentes de patentes. Para los fabricantes, el mayor margen de las mezclas complejas compensa la inversión en ensayos de bioequivalencia y alineación de dispositivos, reforzando la rentabilidad en la industria de medicamentos genéricos para inhalación y aerosoles nasales.
Los broncodilatadores mantienen una demanda constante como medicamentos de rescate, mientras que los antihistamínicos y los aerosoles descongestionantes ocupan nichos estacionales más reducidos. Las clases emergentes como los modificadores de leucotrienos y los anticolinérgicos diversifican los pipelines, pero su base actual es pequeña en comparación con los corticosteroides insignia. Sin embargo, cada clase aporta ingresos incrementales que colectivamente amplían el tamaño del mercado de medicamentos genéricos para inhalación y aerosoles nasales a lo largo del horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Indicación: El Asma Lidera, la EPOC se Acelera
El asma representó el 46,20% de las ventas de 2025 y sigue siendo la aplicación clínica individual más grande. Décadas de terapia guiada por directrices han normalizado los genéricos inhalados tanto en poblaciones pediátricas como adultas. Las aprobaciones de vía rápida garantizan sustitutos disponibles cada vez que ocurren interrupciones en el suministro de marcas, salvaguardando el acceso de los pacientes.
Los tratamientos para la EPOC se están expandiendo a una CAGR del 8,98% gracias al envejecimiento demográfico y a mejores diagnósticos que descubren segmentos previamente no tratados. Los inhaladores de mantenimiento combinados dominan este crecimiento. Se proyecta que el tamaño del mercado de medicamentos genéricos para inhalación y aerosoles nasales para los fármacos contra la EPOC se amplíe considerablemente, ya que los pagadores exigen regímenes de mantenimiento de menor costo para una cohorte de personas mayores en crecimiento.
Las aplicaciones para rinitis, poliposis nasal y sinusitis mantienen un crecimiento moderado basado en los ciclos de exposición a alérgenos y la innovación incremental en tecnología de aerosoles nasales. El abandono del tabaquismo y la hipertensión arterial pulmonar representan segmentos emergentes pero de alto valor donde la administración por inhalación ofrece ventajas farmacocinéticas, prometiendo una diversificación futura dentro del mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Por Tipo de Dispositivo: La Supremacía del pMDI Enfrenta una Disrupción Impulsada por el Medio Ambiente
Los inhaladores de dosis medida presurizada representaron el 48,75% de la participación del mercado de medicamentos genéricos para inhalación y aerosoles nasales en 2025 debido a décadas de adopción clínica. Sin embargo, su dependencia de propelentes HFC los expone a riesgos de costos bajo las crecientes cuotas de gases fluorados. Los fabricantes deben migrar rápidamente a HFA-152a u HFO-1234ze para mantener la competitividad.
Los inhaladores de niebla suave son la clase de dispositivos de más rápido crecimiento con una CAGR del 9,56%. Proporcionan una administración sin propelente y una deposición pulmonar mejorada, ganando el respaldo de los médicos ante los mandatos de sostenibilidad. Los inhaladores de polvo seco se mantienen estables, valorados por su portabilidad y rutas regulatorias más sencillas, mientras que los nebulizadores ocupan nichos hospitalarios para casos graves.
La innovación en dispositivos se centra ahora en tapas inteligentes y aplicaciones complementarias que monitorean la adherencia a la dosis. Una integración digital exitosa remodelará las preferencias de los prescriptores, añadiendo una nueva dimensión de diferenciación en el mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución: Las Farmacias Minoristas Siguen Dominando Mientras lo Digital Avanza
Las farmacias minoristas gestionaron el 58,10% de los volúmenes de 2025, aprovechando el asesoramiento cara a cara fundamental para los dispositivos inhaladores complejos. La cobertura de las cadenas y la experiencia en facturación de seguros mantienen a los establecimientos físicos como indispensables, incluso mientras las plataformas en línea crecen.
Las farmacias en línea y los portales directos al consumidor crecen a una CAGR del 9,98%, impulsados por la adopción de la telesalud y la comodidad de la entrega a domicilio. Plataformas como ZipHealth suministran inhaladores de albuterol por USD 29 por inhalador, sorteando los obstáculos convencionales de los seguros. Las farmacias hospitalarias se centran en indicaciones agudas, pero su poder de adquisición centralizado moldea las decisiones sobre formularios que influyen en el mercado más amplio de medicamentos genéricos para inhalación y aerosoles nasales.
Análisis Geográfico
América del Norte generó el 42,90% de los ingresos globales de 2025, respaldada por las vías ANDA de vía rápida de la FDA, los sistemas de cobertura establecidos y la alta prevalencia de asma y EPOC. El episodio posterior a la retirada de Flovent subrayó la agilidad de la región, con genéricos autorizados que rápidamente llenaron las brechas de suministro. Los responsables políticos enfatizan la resiliencia de la fabricación nacional tras descubrir que 83 de los 100 principales genéricos no tienen fuente de API en Estados Unidos. Estas dinámicas aseguran un liderazgo continuo para el mercado de medicamentos genéricos para inhalación y aerosoles nasales en América del Norte.
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10,18% hasta 2031, impulsada por la expansión de la atención sanitaria, la armonización regulatoria y la fabricación eficiente en costos en India y China. Los gobiernos locales integran los genéricos en los sistemas universales de salud, aunque los medicamentos aún superan los salarios diarios de muchos pacientes, dejando una necesidad no satisfecha sustancial. Los inhaladores asequibles, por tanto, desempeñan un papel crítico de salud pública, impulsando el mercado de medicamentos genéricos para inhalación y aerosoles nasales en toda Asia-Pacífico.
Europa enfrenta el doble desafío del cumplimiento ambiental y las escaseces de suministro. Un déficit de salbutamol en junio de 2024 en 21 estados miembros de la UE expuso la dependencia de proveedores limitados. Simultáneamente, la región aplica estrictos objetivos de reducción de carbono, impulsando la inversión en dispositivos de bajo PCG que podrían inclinar la participación hacia los adoptantes tempranos. Aunque los ingresos por medicamentos genéricos cayeron un 26% en la última década, los mandatos de transición de propelentes revitalizan la innovación dentro del mercado de medicamentos genéricos para inhalación y aerosoles nasales. América del Sur se beneficia de la modernización regulatoria y una cobertura de seguros más amplia. En conjunto, estos territorios emergentes añaden profundidad y diversificación al mercado global de medicamentos genéricos para inhalación y aerosoles nasales, aunque desde bases de ingresos más pequeñas.

Panorama regulatorio
La FDA de EE. UU. se basa en Guías Específicas de Producto (PSG) y guías de calidad para inhaladores de dosis medida, inhaladores de polvo seco y aerosoles nasales que enfatizan el desempeño in vitro junto con el rigor en química, manufactura y controles para productos de acción local. Una actualización notable es la revisión de febrero de 2024 de la PSG para el aerosol de inhalación de fumarato de formoterol y glicopirrolato, que formalizó enfoques informados por modelos como el modelado PBPK y CFD en las presentaciones regulatorias.
En Europa, la guía de la EMA para productos medicinales de inhalación y nasales se ha actualizado con una guía de calidad farmacéutica revisada que consolida las expectativas de calidad y alinea elementos con los requisitos relacionados con dispositivos, utilizada junto con la guía de equivalencia terapéutica de la UE para productos inhalados por vía oral en asma y EPOC. El desarrollo en la UE/EEE se enmarca dentro de vías procedimentales establecidas para solicitudes genéricas e híbridas y requisitos de ensayos clínicos bajo el Reglamento (UE) 536/2014, reforzando la documentación armonizada de producto medicinal y dispositivo en todos los expedientes para formatos de inhalación complejos.
Análisis de la cadena de valor
La cadena de valor de los inhaladores y aerosoles nasales genéricos abarca el abastecimiento de API, excipientes especializados y la adquisición de componentes de dispositivos (actuadores, cartuchos, válvulas, contadores de dosis y polímeros), seguido del desarrollo de formulaciones, la caracterización analítica, las pruebas de desempeño de dispositivos y el llenado-terminado y ensamblaje de alta precisión. Los requisitos de pruebas vinculados a la regulación (por ejemplo, el desempeño in vitro de pulverización y aerosol y, cuando es necesario, los estudios de bioequivalencia in vivo) añaden costo y tiempo, aumentando la dependencia de socios especializados y CDMO que pueden combinar formulación, trabajo de dispositivos y manufactura comercial. Plataformas integradas como Catalent, que opera una capacidad de inhalación de alto rendimiento (incluida una producción a gran escala de cápsulas DPI en sus instalaciones de Boston), ilustran cómo la manufactura a escala y el conocimiento de dispositivos se concentran en un conjunto limitado de proveedores calificados.
La continuidad del suministro ha demostrado ser sensible a las discontinuaciones de productos y a los cambios de distribución, con impactos en los canales aguas abajo que afectan la adopción y el abastecimiento de genéricos. El retiro de Flovent en junio de 2024 es un ejemplo de cómo la salida de una marca puede desencadenar presión de sustitución a corto plazo, además de exponer fricciones entre pagadores y formularios, y las comunicaciones de escasez de la EMA (como la interrupción de la transición de distribución de Bronchitol en octubre de 2024 en la UE/EEE) destacan el riesgo operativo de los componentes de fuente única y las transferencias entre distribuidores. Estos eventos mantienen el abastecimiento dual de componentes críticos, las huellas de manufactura regionalizadas y la resiliencia de los distribuidores en el centro de las estrategias de adquisición y comercialización para inhaladores y aerosoles nasales genéricos.
Panorama Competitivo
La consolidación se está acelerando. Molex-Phillips-Medisize completó la adquisición de Vectura por USD 1.100 millones en enero de 2025, asegurando una experiencia integrada en fármaco-dispositivo que apoya las ofertas de CDMO de servicio completo. Altaris fusionó Kindeva Drug Delivery con Meridian Medical Technologies para crear un actor de escala que abarca formatos de pMDI, niebla suave e inyectables. Estos movimientos señalan el reconocimiento de que los costos de bioequivalencia y las estrictas reglas de igualdad de dispositivos favorecen a las empresas capaces de controlar cada paso desde la formulación hasta el ensamblaje final.
Las CDMOs son fundamentales. Solo el sitio de Boston de Catalent puede producir 100 millones de cápsulas de DPI al año, proporcionando servicios llave en mano para patrocinadores que carecen de infraestructura de inhalación. Esta capacidad reduce la barrera para los nuevos competidores, enriqueciendo la dinámica competitiva dentro del mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Las estrategias tecnológicas divergen. Los pioneros en inhaladores inteligentes como Adherium se asocian con AstraZeneca para incorporar sensores de adherencia, creando propuestas de valor basadas en datos para los pagadores. La innovación medioambiental es otra frontera; Chiesi y GSK asignan cientos de millones de EUR a propelentes de bajo carbono, buscando ventajas de adquisición en mercados conscientes del medio ambiente. El análisis de patentes de Synapse PatSnap muestra que las solicitudes están cambiando de simples clones de albuterol a sistemas de administración integrados con conectividad, lo que indica que la ventaja futura descansa en la sofisticación tecnológica más que en la mera escala de fabricación. En general, la intensidad competitiva sigue siendo alta mientras las empresas compiten por participación en el creciente mercado de medicamentos genéricos para inhalación y aerosoles nasales.
Líderes del Sector de Medicamentos Genéricos para Inhalación y Spray Nasal
-
Akorn, Inc.
-
Cipla Inc.
-
Novartis AG (Sandoz)
-
Teva Pharmaceuticals Inc
-
Apotex Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades de mercado en el corto plazo incluyen los inhaladores de rescate y de mantenimiento de alto volumen, donde las nuevas aprobaciones y lanzamientos amplían el conjunto de opciones genéricas e intensifican la competencia de precios. En abril de 2026, Cipla recibió la aprobación final de la FDA de EE. UU. para el aerosol de inhalación de sulfato de albuterol (90 mcg/actuación), el primer equivalente genérico con calificación AB de Ventolin HFA, y Amneal comenzó el lanzamiento comercial en EE. UU. del aerosol de inhalación de sulfato de albuterol y del aerosol de inhalación de dipropionato de beclometasona HFA (14 de abril de 2026).
Una segunda oportunidad se encuentra en la habilitación regulatoria y técnica para productos complejos de acción local, donde hojas de ruta más claras y herramientas científicas reducen la fricción del desarrollo. Los procesos de PSG de la FDA y los mecanismos de GDUFA III, incluidas las teleconferencias relacionadas con PSG, respaldan una alineación más temprana en los paquetes de bioequivalencia, mientras que la adopción del modelado PBPK y CFD en las guías refuerza una vía para los programas que pueden validar evidencia informada por modelos junto con métricas in vitro establecidas. En el lado de la oferta, las presiones de cumplimiento ambiental sobre los propelentes y las transiciones asociadas de dispositivos y formulaciones crean espacio en blanco para fabricantes y CDMO con capacidades validadas compatibles con bajo GWP, particularmente en carteras con predominio de pMDI, donde la selección de propelentes y la compatibilidad de dispositivos pueden determinar la continuidad comercial.
Desarrollos recientes del sector
- Abril de 2026: Cipla recibió la aprobación final de la FDA de EE. UU. para el aerosol de inhalación de sulfato de albuterol (90 mcg/actuación), el primer equivalente genérico con calificación AB de Ventolin HFA. La aprobación amplía la competencia en un segmento de inhaladores de rescate de alto volumen y respalda la sustitución por parte de los pagadores donde se prioriza la intercambiabilidad con calificación AB. Cipla también señaló el momento de lanzamiento comercial en la primera mitad del año fiscal 2026-27, lo que indica una actividad de canal a corto plazo en torno a la contratación y la colocación en formularios.
- Enero de 2025: Molex-Phillips Medisize completó su adquisición de Vectura Group, fortaleciendo una plataforma integrada de servicios de fármaco-dispositivo que abarca la formulación y la tecnología de inhaladores. El acuerdo reforzó las ventajas de escala de los CDMO en genéricos de inhalación complejos, donde el desarrollo de dispositivos, las pruebas analíticas y la experiencia en llenado-terminado influyen materialmente en los cronogramas y la preparación para la aprobación.
- Mayo de 2024: Amphastar Pharmaceuticals recibió la aprobación de la FDA de EE. UU. para una ANDA de aerosol de inhalación de sulfato de albuterol, añadiendo otra opción asequible de terapia de rescate en Estados Unidos. Las fuentes adicionales aprobadas pueden ayudar a reducir la volatilidad de suministro y precios para inhaladores de alta rotación, además de aumentar la presión competitiva sobre las ofertas de marca establecidas y genéricas autorizadas.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por medicamentos genéricos administrados mediante dispositivos de inhalación o formatos de spray nasal, donde el producto se comercializa como medicamento genérico y se vende a través de los canales de atención médica estándar en las principales regiones.
Exclusiones del alcance: Los inhaladores o sprays de marca exclusiva, y los dispositivos de administración independientes vendidos sin un medicamento genérico correspondiente, quedan excluidos de esta valoración.
Descripción General de la Segmentación
-
Por Clase de Fármaco
- Corticosteroides
- Broncodilatadores (LABA, SABA)
- Combinación ICS/LABA
- Antihistamínicos
- Aerosoles Descongestionantes
- Otros (Modificadores de Leucotrienos, Anticolinérgicos)
-
Por Indicación
- Asma
- EPOC
- Rinitis Alérgica y No Alérgica
- Poliposis Nasal y Sinusitis
- Abandono del Tabaquismo e Hipertensión Arterial Pulmonar
-
Por Tipo de Dispositivo
- Inhaladores de Dosis Medida Presurizada (pMDI)
- Inhaladores de Polvo Seco (DPI)
- Inhaladores de Niebla Suave
- Aerosoles Nasales de Dosis Unitaria/Bidosis
- Nebulizadores
-
Por Canal de Distribución
- Farmacias Minoristas
- Farmacias Hospitalarias
- Farmacias en Línea y Plataformas Directas al Consumidor
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, primero construimos una base de hechos sólida sobre la carga de enfermedades respiratorias y el uso de medicamentos, y luego la alineamos con la política, las aprobaciones y las realidades de los canales para los genéricos. Fuentes públicas como la FDA de EE. UU. (ANDA y listados de productos), la EMA, la OMS y los CDC nos ayudaron a anclar el mercado a la demanda terapéutica real, no solo a las narrativas de las empresas. También consultamos fuentes como las estadísticas de salud de la OCDE y las agencias nacionales de salud para comprender los patrones de acceso a recetas y reembolso que pueden modificar la adopción de genéricos.
Para conectar la demanda con la actividad comercial, revisamos informes anuales, presentaciones para inversores y registros regulados de empresas activas en formas de dosificación inhaladas y nasales, junto con actualizaciones de prensa y asociaciones de renombre que rastrean lanzamientos y temas de suministro. Cuando fue necesario, se utilizó una suscripción de pago para obtener información financiera y de inteligencia de noticias de empresas, con el fin de confirmar la exposición a ingresos y las señales de cronograma, y se utilizó una base de datos de patentes para evaluar el ritmo de pérdida de exclusividad en moléculas clave. Esta lista no es exhaustiva, y se utilizaron muchas otras fuentes públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar el conjunto de demanda y traducirlo en un modelo de mercado práctico, especialmente donde los datos públicos son amplios o están desactualizados. Hablamos con una combinación de fabricantes de medicamentos genéricos, partes interesadas en el desarrollo y fabricación por contrato, distribuidores, farmacéuticos y médicos para confirmar la cobertura de productos, la dirección de precios y el comportamiento de sustitución en las principales regiones. La retroalimentación regional nos ayudó a corregir las diferencias en los plazos regulatorios, el cambio de dispositivos y los efectos de las licitaciones que no son visibles en un único conjunto de datos público.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 21% | Asia-Pacífico: 43% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Actores más pequeños: 22% | Gerentes: 44% | América: 24% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente en la que la demanda terapéutica de asma, EPOC y rinitis alérgica se reconstruye a partir de la prevalencia y los patrones de pacientes tratados, y luego se filtra a través de la penetración de genéricos y la idoneidad de la vía de administración. Esos conjuntos de demanda se convierten en valor utilizando supuestos de precio y combinación en los formatos de inhalación (como DPI y pMDI) y sprays nasales, seguidos de ajustes por la combinación de canales en farmacias minoristas, hospitalarias y en línea.
Luego corroboramos los totales con verificaciones selectivas ascendentes, incluidos puntos de precio a nivel de producto muestreados multiplicados por volúmenes estimados, además de verificaciones de proveedores y canales sobre dónde se encuentran los genéricos más vendidos en la combinación. Los insumos clave utilizados en el modelo incluyen el número de pacientes tratados, las tasas de sustitución de genéricos tras la pérdida de exclusividad, los cambios en la combinación entre tipos de dispositivos, la presión de precios regional derivada de licitaciones y reembolsos, y el calendario de aprobaciones y lanzamientos. Los pronósticos se basan principalmente en el análisis de escenarios, porque la adopción puede moverse bruscamente cuando se lanzan nuevos genéricos, o cuando el cambio de dispositivos y las transiciones de propelentes modifican los hábitos de prescripción, y esos escenarios se ajustaron utilizando el consenso de expertos obtenido en las entrevistas. Cuando aparecen brechas de datos a nivel de país o segmento, utilizamos indicadores proxy de mercados comparables y luego volvemos a probar el resultado con la retroalimentación primaria antes de finalizar.
Ciclo de Validación y Actualización de Datos
La validación se gestiona mediante múltiples verificaciones para que un dato débil no determine el resultado completo. Comparamos los resultados del modelo con señales independientes, como la dirección de las recetas respiratorias, el calendario de aprobaciones y lanzamientos, y la combinación de canales regionales, e investigamos las grandes variaciones antes de la aprobación final. Si un supuesto cambia de manera significativa, como un lanzamiento de alto impacto, un evento de precios o una actualización de política, el equipo vuelve a contactar a las fuentes para confirmar la dirección y la magnitud.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes pueden alterar la perspectiva a corto plazo. Antes de la entrega, un analista realiza una revisión final para que los números reflejen la información pública más reciente disponible y cualquier cambio de mercado validado.
Tamaño del Mercado de Medicamentos Genéricos para Inhalación y Spray Nasal de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para este espacio pueden parecer diferentes incluso cuando el nombre del tema es el mismo, porque cada estudio elige sus propios límites sobre qué se considera genérico, qué formas de dosificación están dentro del alcance y cómo se proyectan los precios y la adopción. Las diferencias también provienen del año utilizado como punto de partida, la forma en que se convierten las divisas y la rapidez con que se actualizan los supuestos tras las aprobaciones y los lanzamientos.
Los principales factores de divergencia aquí suelen deberse a si un estudio trata el valor relacionado con el dispositivo como parte del mercado farmacéutico, cómo maneja los productos combinados y los formatos de inhaladores más nuevos, y si asume una sustitución genérica más rápida o más lenta tras la pérdida de exclusividad. Algunas estimaciones también se apoyan en gran medida en una sola región o aplican tendencias de precios amplias sin verificar las caídas impulsadas por licitaciones, lo que puede mover la línea de valor incluso si el volumen es estable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 38,12 mil millones de USD (2026) | |
| Consultora Global A | 32,55 mil millones de USD (2025) | Utiliza un año anterior y una ventana temporal diferente, y el resumen público no separa claramente el valor del fármaco del valor relacionado con el dispositivo dentro de los productos comercializados en todas las regiones, lo que puede reducir el total. |
| Revista Especializada B | 30,08 mil millones de USD (2024) | Ancla el mercado en una base de 2024 y puede omitir los lanzamientos de genéricos de ciclo tardío, y generalmente aplica supuestos amplios de precios y adopción sin mostrar cómo se validaron los efectos de reembolso y licitación por país. |
La tabla muestra una dispersión que proviene principalmente de la elección del año base y de cómo se tratan los productos combinados, los formatos de inhaladores y el valor relacionado con el dispositivo; en el modelo de Mordor Intelligence, solo se contabilizan los medicamentos genéricos de inhalación y spray nasal vendidos como productos fármaco-dispositivo, con verificaciones de precios y sustitución actualizadas mediante el calendario de aprobaciones y la retroalimentación de los canales, de modo que el total permanece vinculado al conjunto de demanda tratada.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Medicamentos Genéricos para Inhalación y Aerosoles Nasales?
El mercado está valorado en USD 38,12 mil millones en 2026 y se prevé que alcance USD 56,33 mil millones en 2031.
¿Quiénes son los actores clave en el Mercado de Medicamentos Genéricos para Inhalación y Aerosoles Nasales?
Akorn, Inc., Cipla Inc., Novartis AG (Sandoz), Teva Pharmaceuticals Inc y Apotex Inc. son las principales empresas que operan en el Mercado de Medicamentos Genéricos para Inhalación y Aerosoles Nasales.
¿Cuál es la región de más rápido crecimiento en el Mercado de Medicamentos Genéricos para Inhalación y Aerosoles Nasales?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,18%, impulsada por la expansión del acceso a la atención sanitaria y la armonización regulatoria.
¿Qué clase de fármaco tiene la mayor participación?
Los corticosteroides representan el 34,92% de los ingresos de 2025 debido a su papel central en la terapia antiinflamatoria.
Última actualización de la página el:



