
Tamanho e Quota do Mercado de TIC da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
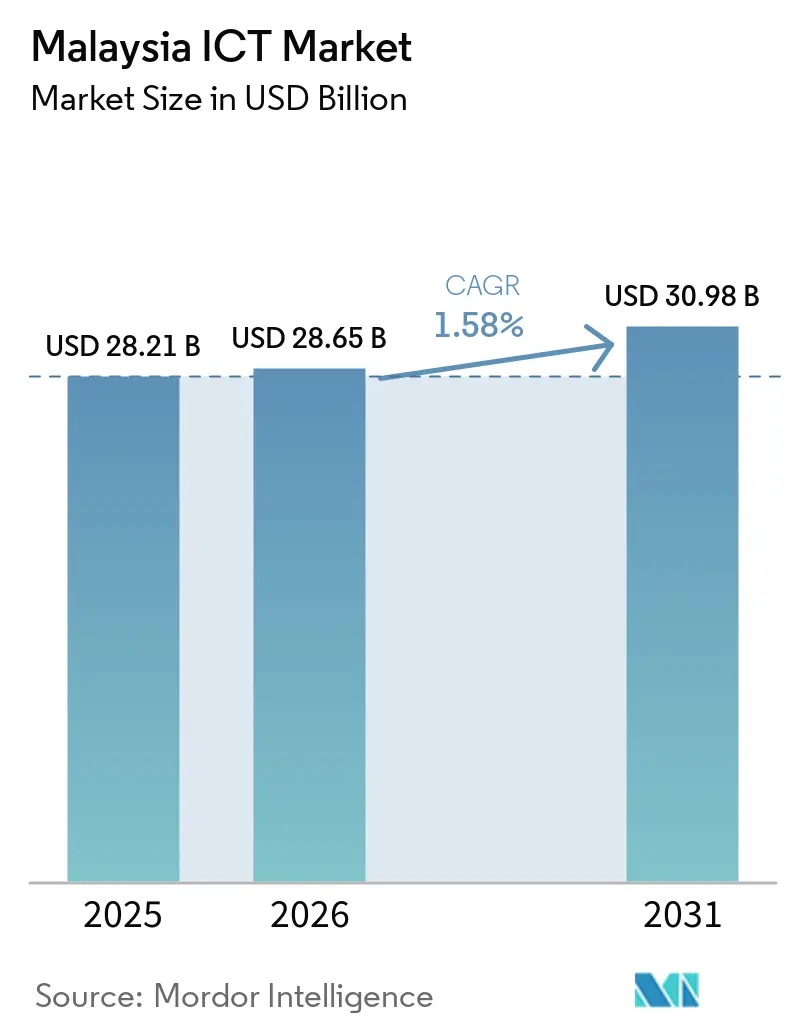
| Tamanho do mercado no ano base (2025) | 28.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC da Malásia por Mordor Intelligence
O tamanho do Mercado de TIC da Malásia tem projeção de expansão de 28,21 bilhões de USD em 2025 e 28,65 bilhões de USD em 2026 para 30,98 bilhões de USD até 2031, registrando um CAGR de 1,58% entre 2026 e 2031.
O robusto financiamento do setor público ao abrigo do MyDIGITAL e do 12.º Plano da Malásia, uma arquitetura 5G de rede dupla e compromissos de 9,2 mil milhões de USD em centros de dados de hiperescala sustentam coletivamente uma procura de dois dígitos por plataformas de nuvem, cibersegurança e conectividade de borda. Os compradores empresariais continuam a substituir as ligações MPLS legadas por redes privadas 5G, enquanto o mandato de nuvem em primeiro lugar do governo comprime os ciclos de aquisição para ofertas de infraestrutura como serviço e plataforma como serviço. As grandes empresas impulsionam a receita a curto prazo através de conversões modernas de ERP, mas as pequenas e médias empresas aceleram a sua trajetória de gastos à medida que subsídios, deduções fiscais e preços por subscrição reduzem a divisão digital. Apesar das restrições de fornecimento de energia em Johor e da escassez nacional de competências em cibersegurança, o investimento direto estrangeiro sustentado e a dinâmica competitiva das operadoras mantêm as perspetivas de crescimento intactas para o mercado de TIC da Malásia.
Principais Conclusões do Relatório
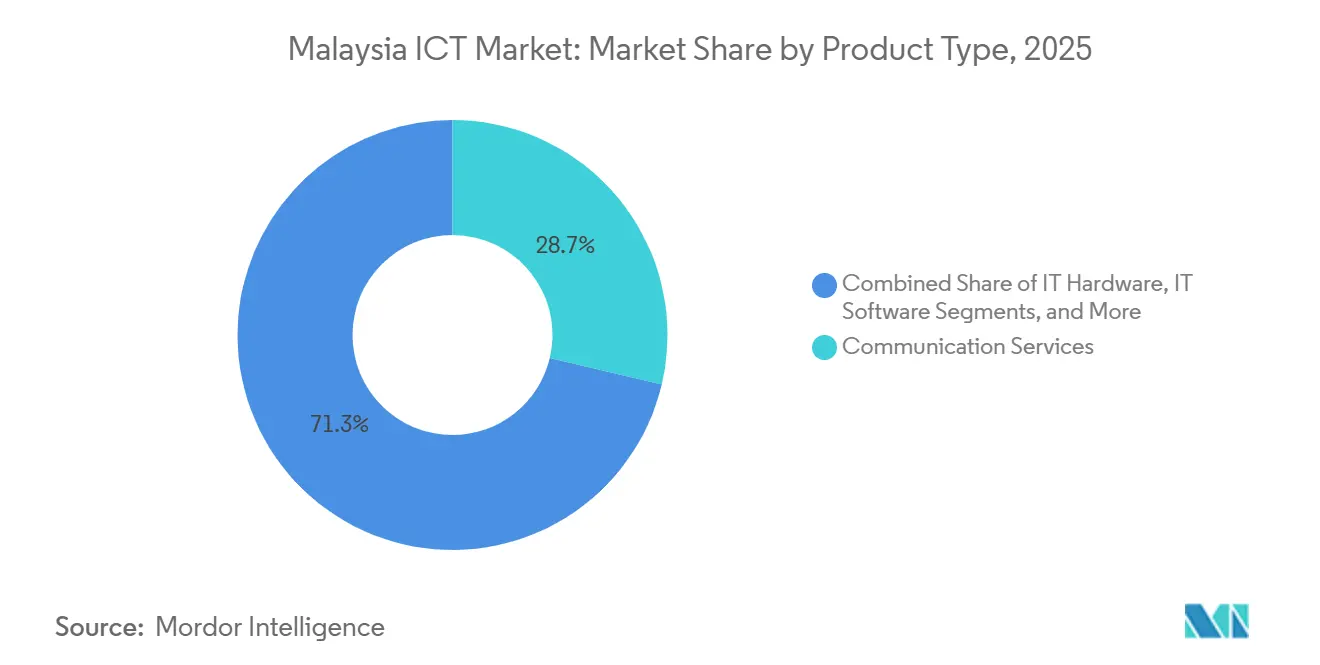
- Por tipo de produto, os Serviços de Comunicação lideraram com 28,70% da participação do mercado de TIC da Malásia em 2025, enquanto a Segurança de TI avança a um CAGR de 3,99% até 2031.
- Por porte de empresa, as Grandes Empresas detiveram 58,20% dos gastos em 2025, enquanto as Pequenas e Médias Empresas têm projeção de crescimento a um CAGR de 4,10% até 2031.
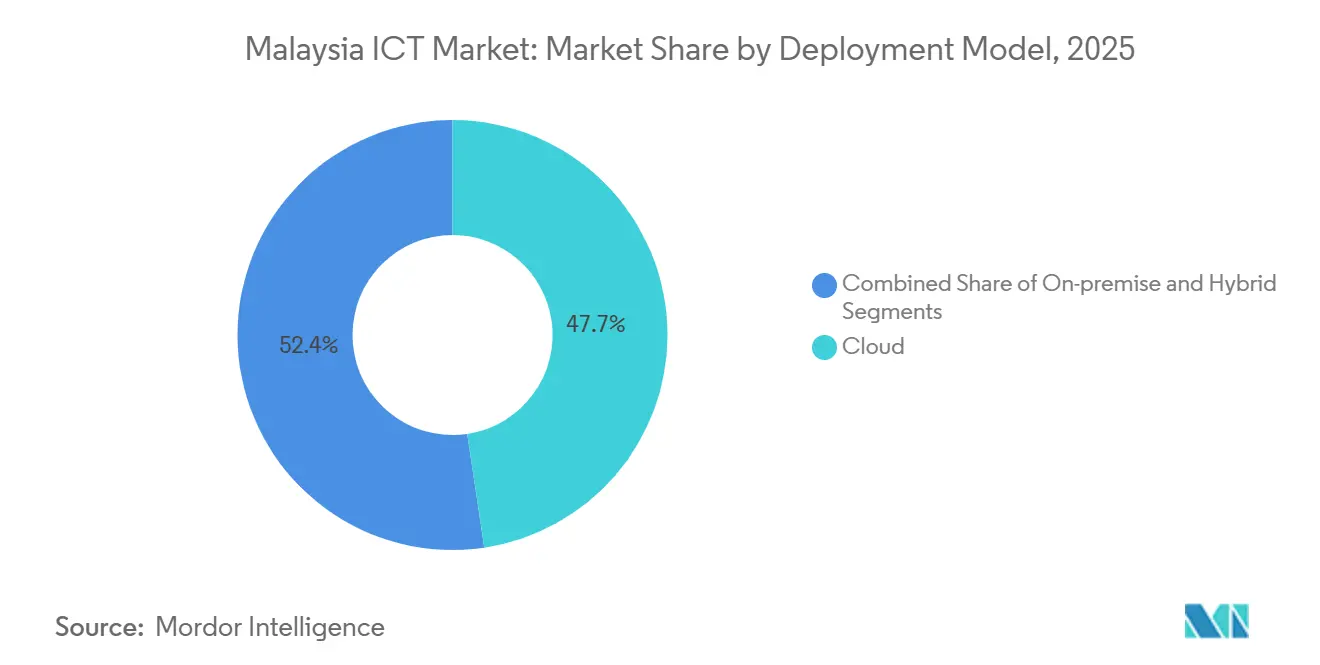
- Por modelo de implantação, a implantação em nuvem representou 47,65% do tamanho do mercado de TIC da Malásia em 2025 e deve se expandir a um CAGR de 3,40% entre 2026 e 2031.
- Por vertical de setor, Manufatura e Indústria 4.0 capturaram 19,30% dos gastos de 2025, enquanto Jogos e Esportes Eletrônicos registram o CAGR mais rápido de 5,30% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Execução do MyDIGITAL e do 12.º Plano da Malásia | +2.1% | Nacional, ganhos iniciais no Vale de Klang, Johor, Penang | Médio prazo (2-4 anos) |
| Implementação nacional do 5G sob modelo de rede dupla | +1.8% | Nacional, implementação urbana em primeiro lugar com cobertura rural até 2027 | Curto prazo (≤ 2 anos) |
| Política de nuvem em primeiro lugar a catalisar construções de centros de dados de hiperescala | +1.5% | Nacional, concentrado em Selangor, Johor, Penang | Longo prazo (≥ 4 anos) |
| Incentivos fiscais digitais para PMEs e subsídios de contrapartida | +0.9% | Nacional, maior adesão em Selangor, Penang, Johor | Médio prazo (2-4 anos) |
| Registo nacional PADU a desbloquear procura de análise de dados | +0.7% | Nacional, setores governamental e BFSI lideram a adoção | Curto prazo (≤ 2 anos) |
| Tarifa elétrica otimizada por IA para clusters de GPU em Kedah | +0.4% | Regional, Kedah com potencial de replicação em Sarawak | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Execução do MyDIGITAL e do 12.º Plano da Malásia
As dotações federais totalizando 3,5 mil milhões de RM nos orçamentos de 2025-2026 mantêm os ministérios no ritmo para disponibilizar 80% dos serviços públicos digitais de ponta a ponta. Quarenta e sete agências migraram cargas de trabalho legadas em 2024, sinalizando um pipeline estável para migração para a nuvem, aquisição de SaaS e serviços geridos. O próximo 13.º Plano da Malásia alarga a agenda e formaliza uma meta de 50% do PIB da economia digital até 2030, ancorando ainda mais a confiança empresarial na procura de TIC a longo prazo. As cláusulas de dependência de fornecedor estão a ser reescritas, nivelando o campo para integradores malaios de nível médio. A padronização das aquisições também reduz os custos de integração, incentivando uma experimentação mais ampla com pilhas de código aberto e arquiteturas de microsserviços.
Implementação Nacional do 5G sob Modelo de Rede Dupla
A decisão da Malásia em novembro de 2024 de licenciar a U Mobile como segundo operador 5G introduz uma concorrência de preços sustentada e diferenciação de serviços. A cobertura de 81,6% da população pela Digital Nasional Berhad combina com o foco da U Mobile em zonas industriais, oferecendo às empresas escolha de múltiplas operadoras e negociações de nível de serviço mais sólidas. O núcleo 5G autónomo da CelcomDigi, lançado em março de 2025, atingiu uma latência inferior a 10 milissegundos, um limiar essencial para veículos guiados automatizados e linhas de inspeção visual em tempo real.[1]A partilha de torres reduz a intensidade de capital, enquanto os contratos de backhaul de fibra canalizam receitas incrementais para fornecedores de infraestrutura. Os mandatos regulatórios para 90% de cobertura populacional até 2027 comprimem o calendário de implementação, antecipando encomendas de equipamentos e projetos de integração de sistemas.
Política de Nuvem em Primeiro Lugar a Catalisar Construções de Centros de Dados de Hiperescala
A Política de Nuvem 2.0 da Malásia classifica os dados por sensibilidade, permitindo cargas de trabalho do setor público em regiões locais conformes. AWS, Google Cloud, Microsoft e Oracle adicionam coletivamente 450 megawatts de carga de TI, posicionando a Malásia como o terceiro maior centro de dados do Sudeste Asiático.[2] As regras de residência de dados soberanos garantem a permanência local para aplicações sensíveis, impulsionando a adoção de armazenamento de objetos, instâncias de GPU e pipelines de IA geridos. A entrada competitiva de três hiperescaladores reduziu os preços de computação em 15% em 2025, alargando a procura endereçável entre empresas de mercado médio. Uma isenção fiscal de 10 anos sobre os rendimentos de centros de dados para instalações acima de 20 megawatts assegura ainda mais as fases de construção futuras.
Incentivos Fiscais Digitais para PMEs e Subsídios de Contrapartida
As PMEs, que representam 97,4% das empresas, enfrentam custos iniciais de TIC elevados, mas beneficiam de subsídios de contrapartida até 5.000 RM, uma dedução fiscal de 200% sobre despesas qualificadas e pilotos de crédito de nuvem de seis meses da Microsoft. Coletivamente, estes incentivos reduzem os gastos líquidos de transformação digital em quase um quarto. À medida que os modelos de subscrição se difundem, pontos de preço mensais abaixo de 500 RM permitem que as microempresas adotem plataformas de comércio eletrónico, suites de contabilidade e ferramentas de CRM. A adesão concentra-se em Selangor, Penang e Johor, onde a penetração de banda larga e a adoção de pagamentos digitais superam a média nacional. O aumento da participação das PMEs alarga o conjunto total de valor contratual para fornecedores de SaaS e prestadores de serviços geridos.
Análise do Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevados custos de digitalização para PMEs | -0.8% | Nacional, agudo em Sabah, Sarawak, estados rurais da Península | Médio prazo (2-4 anos) |
| Escassez aguda de competências em cibersegurança | -0.6% | Nacional, mais grave no Vale de Klang, Penang, Johor | Longo prazo (≥ 4 anos) |
| Proposta de taxa do Fundo USP sobre fornecedores de nuvem | -0.3% | Nacional, impacta empresas que utilizam nuvem pública | Curto prazo (≤ 2 anos) |
| Limitações de fornecimento de energia e água em Johor | -0.4% | Regional, Johor com repercussões em Selangor | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Digitalização para PMEs
O investimento inicial médio de 80.000 RM para um pacote básico de ERP, comércio eletrónico e cibersegurança supera o orçamento anual de TI de 62% das microempresas. Os subsídios de contrapartida alcançaram menos de 1% das empresas elegíveis em 2025 devido a candidaturas complexas e obrigações de cofinanciamento. Embora os preços por subscrição aliviem a pressão de capital, as taxas recorrentes ainda pesam sobre o fluxo de caixa em setores com margens muito reduzidas. A garantia limitada restringe o crédito bancário, forçando os empresários a depender de lucros retidos. A dedução fiscal de 200% apresentada no Orçamento 2026 deverá melhorar a acessibilidade, mas o processamento burocrático poderá atrasar o impacto tangível para 2027.
Escassez Aguda de Competências em Cibersegurança
A Malásia carecia de 15.000 a 20.000 profissionais qualificados em cibersegurança em 2025, equivalente a 40% da procura. Os salários medianos de 120.000 RM a 180.000 RM excluem muitas empresas de médio porte e agências públicas. As universidades formaram apenas 2.500 especialistas em 2025, deixando uma lacuna persistente que a formação em exercício não consegue colmatar rapidamente. Os elevados custos de certificação e os lugares de formação limitados restringem o crescimento do pipeline, embora um novo programa de talentos subsidiado vise 5.000 participantes ao longo de três anos. A externalização para prestadores de serviços de segurança geridos compensa parcialmente os défices de pessoal, mas desloca os padrões de gastos para serviços em detrimento de produtos de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Gastos em Segurança Superam a Infraestrutura LegadaO segmento de Segurança de TI registrou a expansão mais rápida, com um CAGR de 3,99% até 2031, enquanto os Serviços de Comunicação mantiveram a maior fatia de 28,70% da receita de 2025. Esse crescimento decorre de 1.200 incidentes de ransomware registrados em 2024, que obrigaram as empresas a implementar estruturas de confiança zero e suítes de detecção de endpoints. As operadoras de telecomunicações da Malásia monetizaram o 5G ao oferecer SD-WAN gerenciado em pacotes, impulsionando a venda cruzada de dispositivos de controle de acesso à rede. Simultaneamente, o tamanho do mercado de TIC da Malásia para servidores locais tradicionais contraiu à medida que as opções de nuvem em hiperescala tornaram-se competitivas em custo, uma mudança evidenciada pelo declínio nas remessas de x86.
Ao longo do período de perspectiva, as atualizações de firewall, a governança de identidade e as plataformas de gerenciamento de informações e eventos de segurança capturam participação incremental, enquanto o tráfego de voz e dados migra do 4G para núcleos autônomos de 5G. Os fornecedores focados em detecção de ameaças baseada em inteligência artificial se beneficiam das regras governamentais de notificação de violações que multam divulgações tardias. Os provedores de detecção e resposta gerenciadas conquistam contratos de bancos do mercado intermediário que não podem arcar com centros de operações de segurança internos. Consequentemente, a receita de Serviços de TI cresce em conjunto, sustentando uma trajetória mais ampla de expansão do mercado de TIC da Malásia.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tamanho de Empresa do Utilizador Final:
As PMEs Reduzem a Divisão DigitalAs Grandes Empresas responderam por 58,20% dos gastos em 2025, embora seu crescimento tenha moderado para 4,10% à medida que a maturidade digital atingiu um platô. Em contrapartida, os gastos das PMEs crescem a um CAGR de 8,10%, refletindo forte apoio de políticas públicas e assinaturas acessíveis. Os atrasos na atualização de hardware nos data centers corporativos também redirecionam orçamentos para serviços gerenciados e modernização de aplicações.
Subsídios, créditos em nuvem e deduções fiscais reduzem os custos de integração, incentivando os microvarejos a implantar vitrines online e módulos de PDV em nuvem. As instituições financeiras alinham pacotes de produtos, como financiamento incorporado, com PMEs digitalizadas, ampliando ainda mais a demanda por TIC. Como resultado, a participação do mercado de TIC da Malásia detida pelas PMEs aumenta gradualmente a cada ano, sinalizando um reequilíbrio progressivo da concentração de clientes.
Por Modelo de Implementação:
As Arquiteturas Híbridas Equilibram Soberania e AgilidadeA implantação em nuvem capturou 47,65% dos gastos em 2025 e se expande a um CAGR de 3,40% à medida que regiões locais em conformidade entram em operação. Cargas de trabalho sensíveis do governo e do setor de serviços bancários, financeiros e de seguros migram assim que os provedores comprovam a conformidade com a ISO 27001 e a residência local de dados. As configurações híbridas permanecem essenciais para fábricas que exigem tempos de resposta inferiores a 10 milissegundos, de modo que os nós de borda coexistem com análises centralizadas hospedadas na nuvem.
Os investimentos locais concentram-se em ciclos de atualização e mandatos regulatórios, mas sua participação diminui à medida que os editores de software descontinuam as licenças perpétuas. A orquestração com Kubernetes sustenta a portabilidade de cargas de trabalho, reduzindo a dependência de fornecedores. Coletivamente, essas tendências sustentam um crescimento persistente de dois dígitos no consumo de nuvem, ancorando o mercado de TIC da Malásia de forma mais ampla.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Vertical da Indústria do Utilizador Final:
Os Jogos Perturbam as Hierarquias TradicionaisManufatura e Indústria 4.0 mantiveram a maior fatia de 19,30% em 2025, impulsionadas por incentivos a fábricas inteligentes e projetos-piloto de 5G privado. Os projetos de modernização do setor de serviços bancários, financeiros e de seguros, incluindo reformulações de sistemas bancários centrais avaliadas em mais de 450 milhões de RM, mantêm os serviços financeiros como o segundo maior grupo comprador.
Jogos e Esportes Eletrônicos, no entanto, registram o CAGR mais rápido de 5,30%, sustentado pelo financiamento governamental de torneios e pela emergência de Kuala Lumpur como polo de eventos. As implantações de robôs de inteligência artificial e motores de previsão de demanda na logística do varejo aceleram os orçamentos de automação de armazéns. A área de saúde investe agressivamente em prontuários eletrônicos de saúde antes de um prazo de conformidade em 2026, enquanto empresas de petróleo e gás implantam gêmeos digitais em plataformas offshore. Essas dinâmicas combinadas diversificam os fluxos de receita e reforçam a resiliência do mercado de TIC da Malásia.
Análise Geográfica
O cluster do Vale de Klang, que abrange Kuala Lumpur, Selangor e Putrajaya, gerou aproximadamente 55% a 60% dos gastos de 2025, impulsionado por agências federais e zonas de hiperescala em Cyberjaya. Johor ficou em segundo lugar, com 12% a 15%, aproveitando os incentivos de Iskandar Malaysia e a proximidade transfronteiriça com Singapura. Penang contribuiu com cerca de 10%, onde as fábricas de semicondutores foram atualizadas para 5G privado e computação de borda para controle de qualidade em tempo real.
Sabah e Sarawak forneceram coletivamente outros 8% a 10%, mas registraram as taxas de crescimento mais rápidas, de 9,5% a 10,5%, graças à expansão de fibra óptica com o objetivo de dobrar a penetração até 2027. A tarifa preferencial de RM 0,28 por quilowatt-hora de Kedah atraiu operadores de clusters de GPU para seu parque tecnológico, gerando um micro-ecossistema de inteligência artificial. As restrições de energia em Johor correm o risco de transferir algumas construções para Selangor, que mantém um excedente de 500 megawatts.
Cidades de médio porte como Ipoh, Kuching e Kota Kinabalu oferecem largura de banda inexplorada, levando estados a realizar projetos-piloto de quiosques digitais para fechar as lacunas de última milha. Os distritos rurais de Perlis, Pahang e Terengganu ficam para trás, com cobertura de fibra óptica de 25% a 30%, mas os quiosques públicos de Wi-Fi implantados em 2025 começam a reduzir essa diferença, criando bolsões incrementais de demanda no mercado de TIC da Malásia.
Panorama Competitivo
Uma fragmentação moderada define a topologia competitiva: os cinco maiores players controlam conjuntamente cerca de 40% da receita, deixando um espaço em branco significativo para integradores especializados e disruptores de SaaS. A aquisição em março de 2025 pela Telekom Malaysia de uma participação de 30% em cibersegurança reforça o seu pacote de segurança gerida, contrariando a agressiva expansão empresarial 5G da CelcomDigi. O campus de centros de dados de 2,2 mil milhões de USD da Microsoft Malaysia assegura um contrato Azure de cinco anos com o Ministério das Finanças, destacando a capacidade dos hiperescaladores de converter despesas de capital em contratos âncora.
AWS, Google Cloud, Oracle e Huawei Cloud competem em garantias de residência soberana, enquanto a banda larga simétrica de 10 gigabits da TIME dotCom subcota os incumbentes em até 25%, captando estúdios de produção de media e startups de fintech. Os nós de computação de acesso múltiplo de borda da Ericsson, implementados com a CelcomDigi em Penang e Johor, ilustram a criação de ecossistemas liderada por fornecedores em torno de cargas de trabalho de manufatura sensíveis à latência[3].
A Original Intelligence, financiada com 120 milhões de RM em janeiro de 2025, desenvolve modelos de linguagem de grande escala em Bahasa Malaysia, com o objetivo de incorporar contexto local em aplicações governamentais e educativas. Prestadores de serviços geridos como Accenture, TCS, Wipro e IBM aumentam os seus quadros domésticos para acomodar migrações para a nuvem, externalização de cibersegurança e contratos de rotulagem de dados de IA. A conformidade com a ISO 27001 e a regra de notificação de violações em 72 horas da Lei de Proteção de Dados Pessoais permanece um diferenciador fundamental em concursos do BFSI e do setor público.
Líderes da Indústria de TIC da Malásia
-
Accenture plc
-
Amazon Web Services Malaysia Sdn Bhd
-
CelcomDigi Berhad
-
Cisco Systems (Malaysia) Sdn Bhd
-
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de TIC da Malásia Empresas cobertas neste relatório
- Accenture plc
- Amazon Web Services Malaysia Sdn Bhd
- CelcomDigi Berhad
- Cisco Systems (Malaysia) Sdn Bhd
- Dell Technologies Inc.
- DXC Technology Company
- Ericsson (Malaysia) Sdn Bhd
- Google Cloud Malaysia Sdn Bhd
- Hewlett Packard Enterprise Co.
- Honeywell International Inc.
- Huawei Technologies (Malaysia) Sdn Bhd
- International Business Machines Corp.
- Maxis Berhad
- Microsoft Malaysia Sdn Bhd
- Oracle Corp.
- Original Intelligence Sdn Bhd
- SAP Malaysia Sdn Bhd
- Tata Consultancy Services Ltd.
- Telekom Malaysia Berhad (TM)
- TIME dotCom Berhad
- U Mobile Sdn Bhd
- Wipro Ltd.
Desenvolvimentos industriais recentes em Mercado de TIC da Malásia
- Janeiro de 2026: O Google Cloud Malaysia iniciou as operações comerciais da sua região de Kuala Lumpur, adicionando o Vertex AI e o BigQuery ao catálogo local.
- Dezembro de 2025: A U Mobile atingiu 2.000 estações base 5G com seis meses de antecedência em relação ao calendário previsto, alcançando 42% de cobertura populacional.
- Outubro de 2025: A Microsoft Malaysia expandiu o seu campus em Cyberjaya com um terceiro edifício de centro de dados, introduzindo o Azure OpenAI Service e o Azure Quantum.
- Setembro de 2025: A Oracle anunciou uma região de nuvem em Johor no valor de 1,0 mil milhões de USD, prevista para entrada em funcionamento no terceiro trimestre de 2027.
Âmbito do Relatório do Mercado de TIC da Malásia
O mercado é definido pela receita acumulada através da venda de ofertas de TIC, incluindo hardware de TI, software de TI, serviços de TI, infraestrutura de TI/centros de dados, segurança de TI/cibersegurança e serviços de comunicação que estão a ser utilizados em várias indústrias de utilizadores finais em toda a Malásia.
O Relatório do Mercado de TIC da Malásia é Segmentado por Tipo de Produto (Hardware de TI, Software de TI, Serviços de TI, Infraestrutura de TI, Segurança de TI e Serviços de Comunicação), Tamanho de Empresa do Utilizador Final (Pequenas e Médias Empresas e Grandes Empresas), Modelo de Implementação (Local, Nuvem e Híbrido) e Vertical da Indústria do Utilizador Final (Governo e Administração Pública, BFSI, Energia e Serviços Públicos, Comércio Eletrónico a Retalho e Logística, Manufatura e Indústria 4.0, Saúde e Ciências da Vida, Petróleo e Gás, e Jogos e Esports). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware de TI |
| Software de TI |
| Serviços de TI |
| Infraestrutura de TI |
| Segurança de TI |
| Serviços de Comunicação |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Local |
| Nuvem |
| Híbrido |
| Governo e Administração Pública |
| BFSI |
| Energia e Serviços Públicos |
| Comércio a Retalho, Comércio Eletrónico e Logística |
| Manufatura e Indústria 4.0 |
| Saúde e Ciências da Vida |
| Petróleo e Gás (Upstream, Midstream, Downstream) |
| Jogos e Esports |
| Outros Verticais |
| Por Tipo de Produto | Hardware de TI |
| Software de TI | |
| Serviços de TI | |
| Infraestrutura de TI | |
| Segurança de TI | |
| Serviços de Comunicação | |
| Por Tamanho de Empresa do Utilizador Final | Pequenas e Médias Empresas |
| Grandes Empresas | |
| Por Modelo de Implementação | Local |
| Nuvem | |
| Híbrido | |
| Por Vertical da Indústria do Utilizador Final | Governo e Administração Pública |
| BFSI | |
| Energia e Serviços Públicos | |
| Comércio a Retalho, Comércio Eletrónico e Logística | |
| Manufatura e Indústria 4.0 | |
| Saúde e Ciências da Vida | |
| Petróleo e Gás (Upstream, Midstream, Downstream) | |
| Jogos e Esports | |
| Outros Verticais |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de TIC da Malásia até 2031?
O tamanho do Mercado de TIC da Malásia tem projeção de expansão de 28,21 bilhões de USD em 2025 e 28,65 bilhões de USD em 2026 para 30,98 bilhões de USD até 2031, registrando um CAGR de 1,58% entre 2026 e 2031.
A que velocidade está a crescer a implementação em nuvem no setor de TIC da Malásia?
Os gastos com nuvem estão se expandindo a um CAGR de 3,40% entre 2026 e 2031.
Qual é a categoria de produto com crescimento mais rápido?
A Segurança de TI registra o crescimento mais rápido, avançando a um CAGR de 3,99% até 2031.
Por que razão os Jogos e Esports são considerados um vertical de alto crescimento?
O financiamento governamental, a realização de torneios nacionais e um grande público online impulsionam um CAGR de 5,30% para Jogos e Esportes Eletrônicos.