
Tamanho e Participação do Mercado de Verificação de Identidade (ID)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.8 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Verificação de Identidade (ID) pela Mordor Intelligence
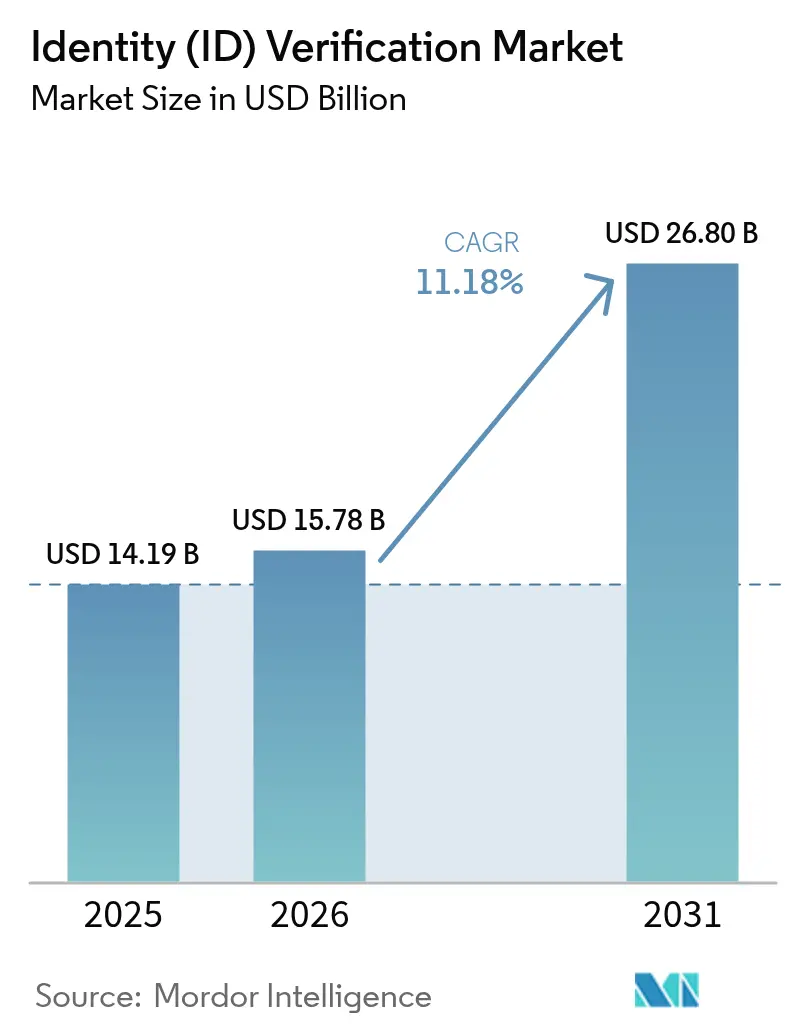
Espera-se que o mercado de verificação de identidade cresça de USD 14,19 bilhões em 2025 para USD 15,78 bilhões em 2026 e está previsto para atingir USD 26,8 bilhões até 2031 a um CAGR de 11,18% no período 2026-2031. A expansão reflete uma mudança decisiva do cumprimento de requisitos de conformidade por obrigação para o investimento estratégico em segurança, à medida que as empresas enfrentam fraudes geradas por IA, ataques de deepfake e multas regulatórias crescentes. Apenas os deepfakes saltaram 3.000%, obrigando os fornecedores a incorporar detecção de vivacidade passiva e análise comportamental diretamente nos fluxos de trabalho de integração. A implantação nativa em nuvem, atualmente a escolha padrão para a maioria das novas implementações, acelera a inovação porque as atualizações de modelos podem ser distribuídas instantaneamente a todos os clientes globais. Enquanto isso, a demanda por credenciais portáteis e que preservam a privacidade está impulsionando projetos-piloto que vinculam carteiras de motorista digitais emitidas pelo governo, credenciais verificáveis e carteiras Web3 em uma única jornada do usuário. A consolidação está se intensificando à medida que empresas de segurança de pilha completa adquirem especialistas de nicho para obter talentos em análise forense de documentos por IA, mas nenhum fornecedor controla mais de 15% da receita, deixando amplo espaço para novos entrantes focados que resolvam riscos de casos extremos ou regulamentações específicas do setor.
Principais Conclusões do Relatório
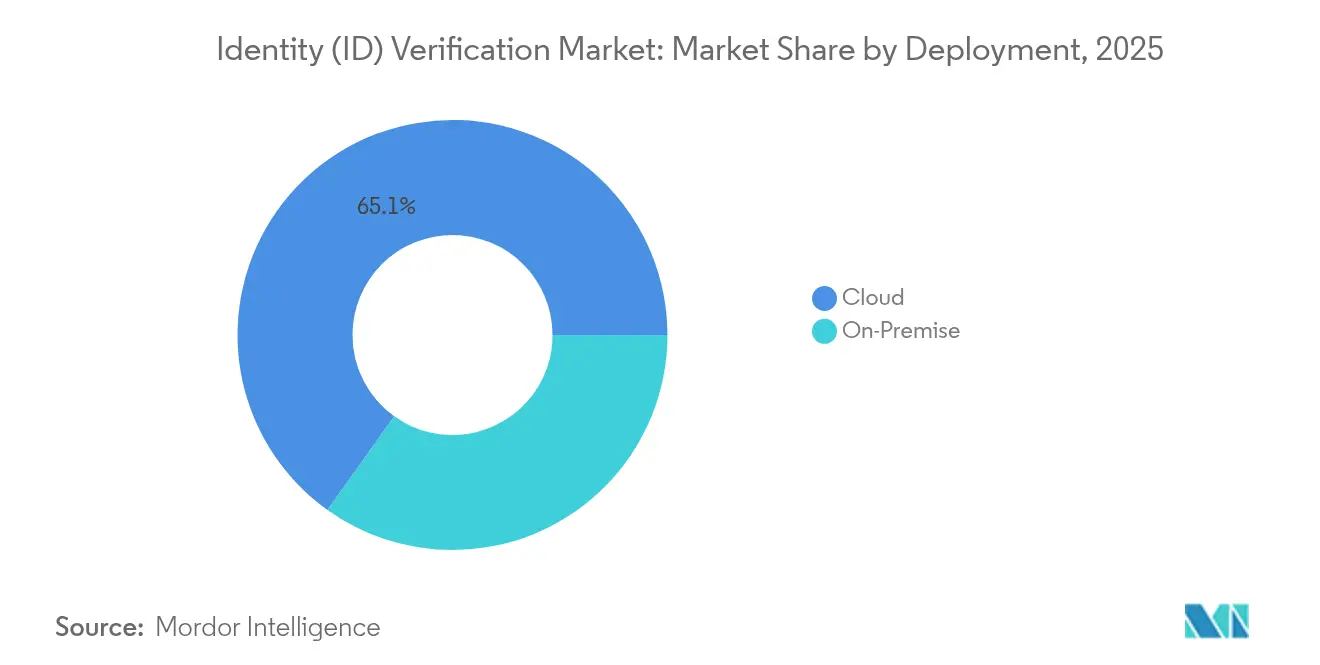
- Por modelo de implantação, as plataformas em nuvem detinham 65,12% da participação do mercado de verificação de identidade em 2025, e o mesmo segmento está projetado para crescer a um CAGR de 12,72% até 2031.
- Por tipo de solução, a verificação biométrica liderou com 35,84% de participação na receita em 2025; a detecção de vivacidade centrada em documentos está projetada para crescer a um CAGR de 12,92% até 2031.
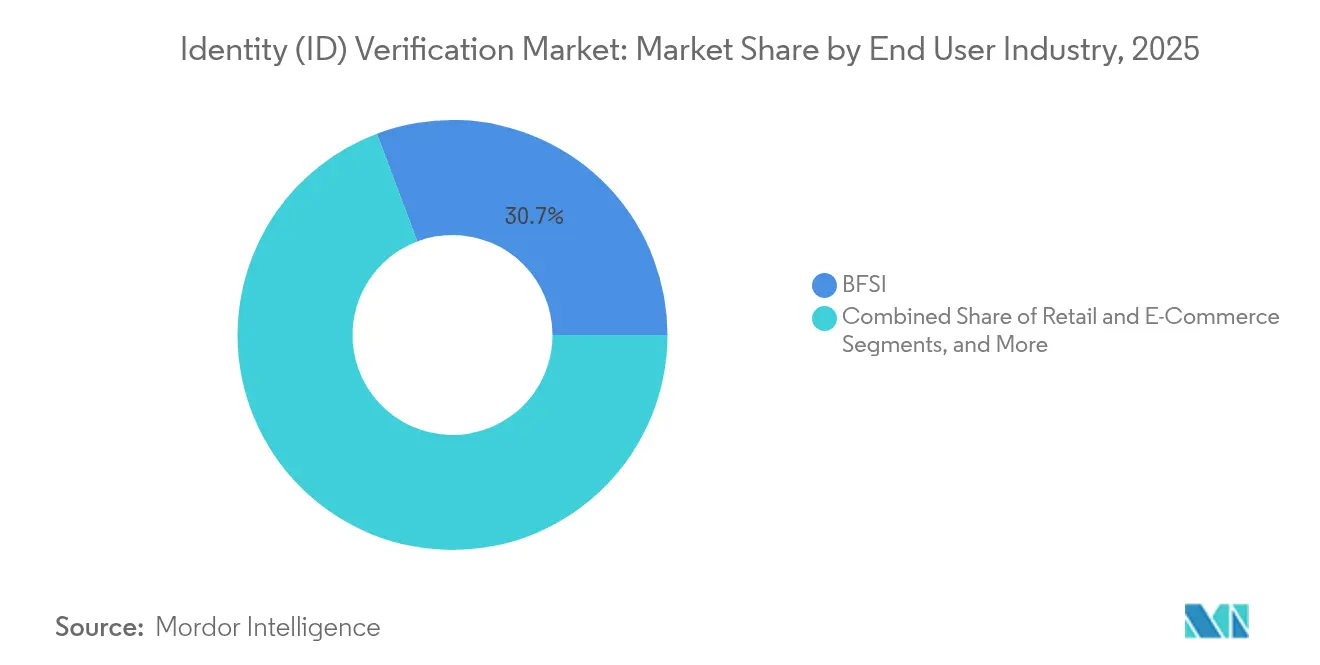
- Por setor do usuário final, os serviços financeiros retiveram 30,72% da participação do tamanho do mercado de verificação de identidade em 2025, enquanto jogos e apostas avançam a um CAGR de 11,24%.
- Por porte da organização, as grandes empresas comandavam 72,56% da participação do tamanho do mercado de verificação de identidade em 2025, mas as PMEs registram o CAGR mais rápido de 12,22%.
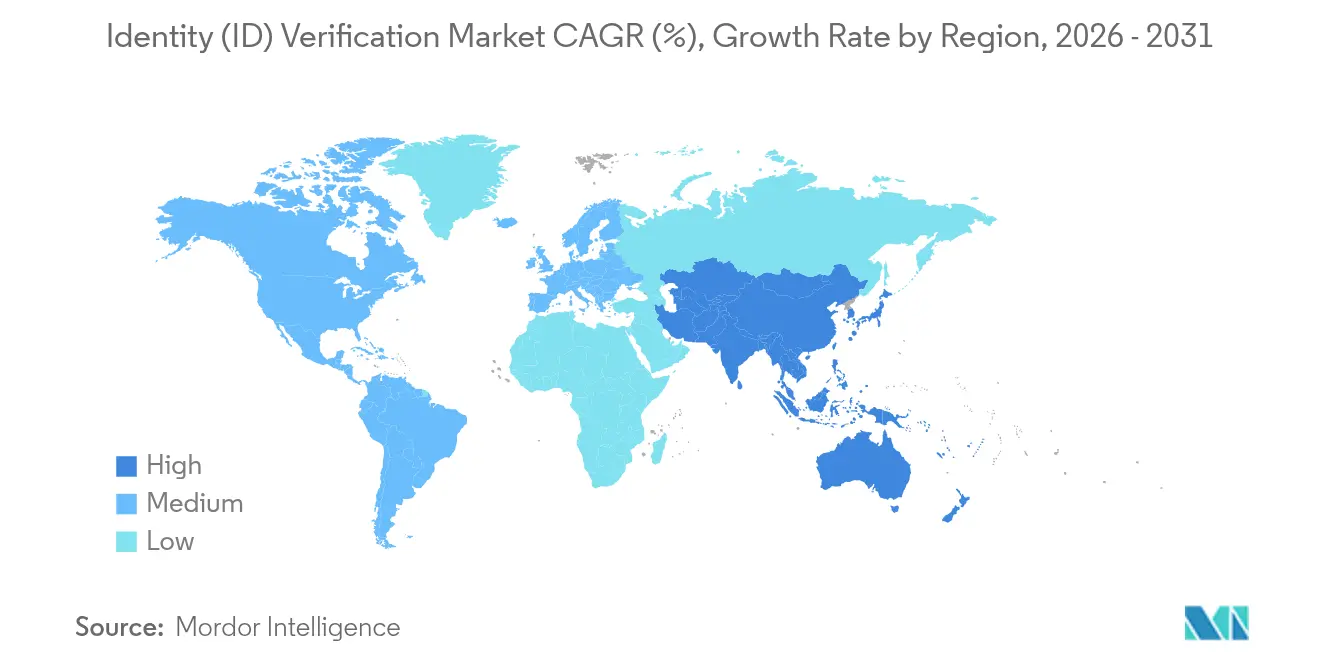
- Por geografia, a América do Norte representou 32,43% da participação do mercado de verificação de identidade em 2025, enquanto a Ásia-Pacífico apresenta o maior crescimento com um CAGR de 11,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da ciberfraude e das multas regulatórias | +2.80% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Crescimento na integração remota e nos mandatos de e-KYC | +2.10% | Global, liderado pelos mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Melhorias de precisão impulsionadas por IA na análise forense de documentos | +1.90% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Projetos-piloto de interoperabilidade de ID digital transfronteiriço | +1.40% | Corredor UE-EUA, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Programas de inclusão fintech em mercados emergentes | +1.20% | Núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Ascensão de credenciais verificáveis e carteiras de identidade Web3 | +0.90% | Adotantes iniciais na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Ciberfraude e das Multas Regulatórias
As aberturas fraudulentas de contas dispararam para 2,1% das transações financeiras em 2024, um aumento acentuado em relação a 1,27% dois anos antes.[1]AuthenticID, "Relatório de Tendências de Fraude 2024," authenticid.comEstima-se que 42,5% dos eventos de fraude detectados utilizam IA generativa, o que obriga os bancos a implementar defesas multicamadas que identificam IDs sintéticos e vozes deepfake em tempo real. Os reguladores são igualmente assertivos: as instituições globais pagaram USD 6,6 bilhões em penalidades relacionadas a KYC durante 2023. A pressão combinada de maior risco e maiores multas está direcionando os compradores para plataformas de orquestração de nível empresarial que integram análise forense de documentos, vivacidade biométrica e monitoramento comportamental contínuo em uma única API.
Crescimento na Integração Remota e nos Mandatos de e-KYC
Setenta e oito por cento dos consumidores da Ásia-Pacífico consideram as verificações de identidade digital essenciais antes de usar novos aplicativos financeiros. Os reguladores estão codificando essa preferência: a UE exige que cada Estado-membro emita uma Carteira de Identidade Digital em 24 meses, institucionalizando efetivamente o KYC eletrônico. As organizações que automatizam a verificação reduzem o tempo de atendimento da central de serviços em até 45 segundos, conforme confirmado por um banco norte-americano de destaque após implementar a autenticação por voz. Efeitos de rede surgem então quando as credenciais verificadas se tornam transferíveis entre fornecedores, reduzindo pela metade o atrito da reintegração e reforçando as vantagens de escala da plataforma.
Melhorias de Precisão Impulsionadas por IA na Análise Forense de Documentos
Os algoritmos de última geração analisam mais de 16.000 modelos de ID globais e atingem 99,9% de precisão de correspondência em menos de dois segundos. Os mecanismos de visão computacional inspecionam textura, fonte e posicionamento de hologramas, enquanto a biometria comportamental verifica se as microexpressões do usuário estão alinhadas com os metadados do documento. Os fornecedores que incorporam essas funções relatam uma redução de 60% nos falsos positivos sem sacrificar as taxas de detecção de fraude.[2]Socure, "Suite de Defesa contra Identidade Sintética," socure.com O resultado é uma adjudicação em tempo real que escala do setor bancário à telemedicina sem filas de revisão manual.
Projetos-Piloto de Interoperabilidade de ID Digital Transfronteiriço
Grupos de trabalho UE-EUA estão harmonizando formatos de carteira para que os cidadãos possam reutilizar uma única credencial em ambos os lados do Atlântico.[3]Aliança de Identidade Segura, "Documentação do Padrão OSIA," secureidentityalliance.org Os primeiros projetos-piloto conectam carteiras europeias a serviços brasileiros e ucranianos, sugerindo uma futura rede de APIs interoperáveis que comprimem os prazos de integração para empresas multinacionais. Os fornecedores capazes de apresentar simultaneamente artefatos de conformidade para múltiplas jurisdições desfrutam de menor atrito no ciclo de vendas e implementações mais rápidas para comerciantes globais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões regulatórios globais fragmentados | -1.70% | Global, afetando particularmente as operações transfronteiriças | Médio prazo (2-4 anos) |
| Ameaças de falsificação por deepfake e IA generativa | -1.30% | Global, concentrado em setores de transações de alto valor | Curto prazo (≤ 2 anos) |
| Alto custo de integração para sistemas legados de núcleo | -1.10% | Mercados empresariais da América do Norte e da UE | Médio prazo (2-4 anos) |
| Barreiras de soberania de dados que limitam as implementações em nuvem | -0.80% | Jurisdições regulatórias da UE, China e Rússia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Regulatórios Globais Fragmentados
As regras de KYC variam não apenas por país, mas às vezes por supervisor bancário dentro da mesma região, forçando as plataformas a executar fluxos de verificação paralelos e arquiteturas de residência de dados. Os Estados Unidos enfatizam a portabilidade, enquanto o GDPR da UE impulsiona a localização, complicando as implantações unificadas em nuvem. Na Ásia, o Japão insiste em licenças da FSA (Agência de Serviços Financeiros) enquanto a Coreia do Sul exige parcerias bancárias para bolsas de criptomoedas. À medida que as equipes de conformidade lidam com esse mosaico, os cronogramas de expansão se alongam e os custos operacionais aumentam.
Ameaças de Falsificação por Deepfake e IA Generativa
Kits de ferramentas de uso comum podem criar passaportes falsos quase perfeitos por USD 30, uma realidade que mantém as equipes de segurança em uma corrida armamentista permanente. Nove em cada dez mecanismos de verificação prontos para uso ainda classificam incorretamente deepfakes sofisticados, de acordo com testes de equipe vermelha. Para permanecerem viáveis, os fornecedores devem combinar mapeamento facial, antispoofing de voz e impressão digital de dispositivos sem degradar a experiência do usuário, um equilíbrio delicado que infla os orçamentos de P&D e reduz as margens de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Implantação:
A Infraestrutura em Nuvem Impulsiona a EscalabilidadeA implantação em nuvem capturou 65,12% da participação do mercado de verificação de identidade em 2025 e está se expandindo a um CAGR de 12,72%, à medida que as empresas preferem o consumo elástico a servidores com uso intensivo de capital. O tamanho do mercado de verificação de identidade associado às implantações em nuvem está projetado para atingir USD 18,7 bilhões até 2031, refletindo a rápida adoção de API entre bancos digitais e plataformas de economia gig. Atualizações contínuas de modelos, compartilhamento centralizado de inteligência de ameaças e correções sem tempo de inatividade posicionam a nuvem como a arquitetura de referência. A implantação local permanece obrigatória apenas onde os estatutos exigem processamento local de dados, mas mesmo essas jurisdições aceitam a nuvem quando os fornecedores abrem centros regionais certificados.
A resiliência é outro fator impulsionador. A Mastercard analisa 143 bilhões de transações anuais para atualizar rotinas de pontuação de anomalias que beneficiam instantaneamente todos os clientes. Os hubs em nuvem também simplificam a integração com credenciais verificáveis e carteiras de motorista móveis, reduzindo os cronogramas dos projetos de meses para semanas. À medida que os centros de dados de borda proliferam, as preocupações com latência diminuem, permitindo a adoção da nuvem mesmo para fluxos de vídeo biométrico que exigem tempos de ida e volta inferiores a um segundo.


Por Tipo de Solução:
A Autenticação Biométrica Torna-se PadrãoOs mecanismos biométricos detinham 35,84% da participação do mercado de verificação de identidade em 2025 e registram um CAGR de 12,86% até 2031, superando as abordagens exclusivamente baseadas em documentos. O tamanho do mercado de verificação de identidade vinculado às modalidades biométricas está previsto para superar USD 10,1 bilhões até 2031, impulsionado pela detecção de vivacidade passiva que opera de forma invisível em quadros de vídeo em segundo plano. Os fornecedores combinam sinais faciais, de voz e comportamentais para oferecer autenticação contínua, reduzindo a superfície de ataque para tomada de conta.
As verificações de documentos persistirão, mas cada vez mais atuarão como uma etapa secundária. Fornecedores como a Aware lançam detecção de mídia sintética em tempo real que sinaliza artefatos renderizados por GPU invisíveis a olho nu. As instituições financeiras que implantam biometria multimodal relatam ganhos de precisão de 250%, o que reduz o custo de revisão manual e aumenta a conversão de clientes. Perguntas baseadas em conhecimento e consultas estáticas a bancos de dados agora atendem a casos de uso de nicho, como verificação de idade de baixo risco.
Por Setor do Usuário Final:
O Setor de Jogos Lidera o CrescimentoOs serviços financeiros dominaram a receita com uma fatia de 30,72% em 2025, mas jogos e apostas registram o crescimento mais forte com um CAGR de 11,24% até 2031. Os operadores devem validar a idade, prevenir a lavagem de dinheiro e cumprir os estatutos de jogo responsável em múltiplas jurisdições. O tamanho do mercado de verificação de identidade para jogos está previsto para quase dobrar até 2031, à medida que novos mercados legalizam as apostas online.
O varejo e o comércio eletrônico adicionam impulso à medida que os comerciantes combatem os estornos, enquanto os titulares de telemedicina adotam a vivacidade facial para proteger as prescrições eletrônicas. As operadoras de telecomunicações empregam o registro biométrico de SIM para conter a fraude de dispositivos, seguindo mandatos em mercados como Índia e Nigéria. A convergência das regulamentações setoriais cria demanda multilocatário por orquestração de verificação configurável.
Por Porte da Organização:
As PMEs Impulsionam a Velocidade de AdoçãoAs grandes empresas representaram 72,56% da receita em 2025 graças a complexas pegadas de conformidade global. No entanto, as PMEs estão crescendo mais rapidamente a um CAGR de 12,22%, porque as ferramentas com prioridade em API permitem que elas implementem verificações de nível bancário sem equipes internas. O modelo de precificação por consumo alinha o custo ao volume de transações, aliviando as restrições de fluxo de caixa para startups.
Os painéis de autoatendimento e os construtores de fluxo de trabalho sem código significam que um varejista online pode integrar a vivacidade facial em menos de um dia. A integração de entregadores da Instacart ilustra a tendência: milhares de trabalhadores gig são verificados a cada semana com verificações automatizadas de documentos e selfies que escalam elasticamente. À medida que os marketplaces priorizam a confiança, a demanda das PMEs garante uma longa cauda de volume incremental para os fornecedores.
Análise Geográfica
Mercado de Verificação de Identidade (ID) na América do Norte
A América do Norte reteve 32,43% da participação de mercado de verificação de identidade em 2025, impulsionada por uma aplicação agressiva contra fraudes e implantações antecipadas de biometria. Os Estados Unidos planejam a aceitação nacional da carteira de motorista móvel nos postos de controle da TSA a partir de maio de 2025, sinalizando a confiança federal nas credenciais digitais. O roteiro de open banking do Canadá acelera ainda mais a portabilidade de identidade entre plataformas.
Mercado de Verificação de Identidade (ID) na Ásia-Pacífico
A Ásia-Pacífico se destaca com um CAGR de 11,52%, impulsionada pelo sandbox de fintech de Singapura, pelos trilhos de pagamento vinculados ao Aadhaar da Índia e pelas regras de criptomoedas da FSA do Japão. A Trulioo atingiu uma taxa de verificação de empresas de 90% após a abertura de seu hub em Singapura, ilustrando a demanda por APIs de KYC regionais. A crescente penetração de smartphones e os esquemas de pagamento em tempo real tornam a Ásia-Pacífico o maior conjunto incremental de receita ao longo do horizonte de previsão.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação aos níveis de garantia, aos controles de integração remota e à admissibilidade de credenciais digitais, o que aumenta os requisitos básicos de comprovação de identidade em fluxos de integração regulados. Nos Estados Unidos, o Department of Homeland Security avançou na aplicação do REAL ID para fins federais antes do prazo de 7 de maio de 2025, reforçando a verificação de documentos com maior confiança em jornadas de acesso e integração. Paralelamente, o NIST atualizou as diretrizes federais de identidade digital com o SP 800-63-4 (publicado em agosto de 2025), estabelecendo expectativas renovadas para comprovação de identidade e autenticação, usadas por fornecedores e partes confiáveis para avaliar controles.
Na Europa, a implementação do eIDAS 2.0 está criando obrigações técnicas que moldam os roteiros de produtos para verificação, prova de vida e verificação de atributos. A Comissão Europeia adotou o Regulamento de Execução (UE) 2025/1566 sobre verificação de identidade e atributos para serviços de confiança qualificados, e o Regulamento de Execução (UE) 2026/798 sobre especificações técnicas para integração remota em Carteiras Europeias de Identidade Digital (abril de 2026). O requisito de disponibilidade da Carteira de Identidade Digital da UE até dezembro de 2026 aumenta ainda mais a necessidade de integração pronta para carteiras digitais, suporte à interoperabilidade e minimização de dados alinhada às expectativas de serviços de confiança da UE.
Cenário Competitivo
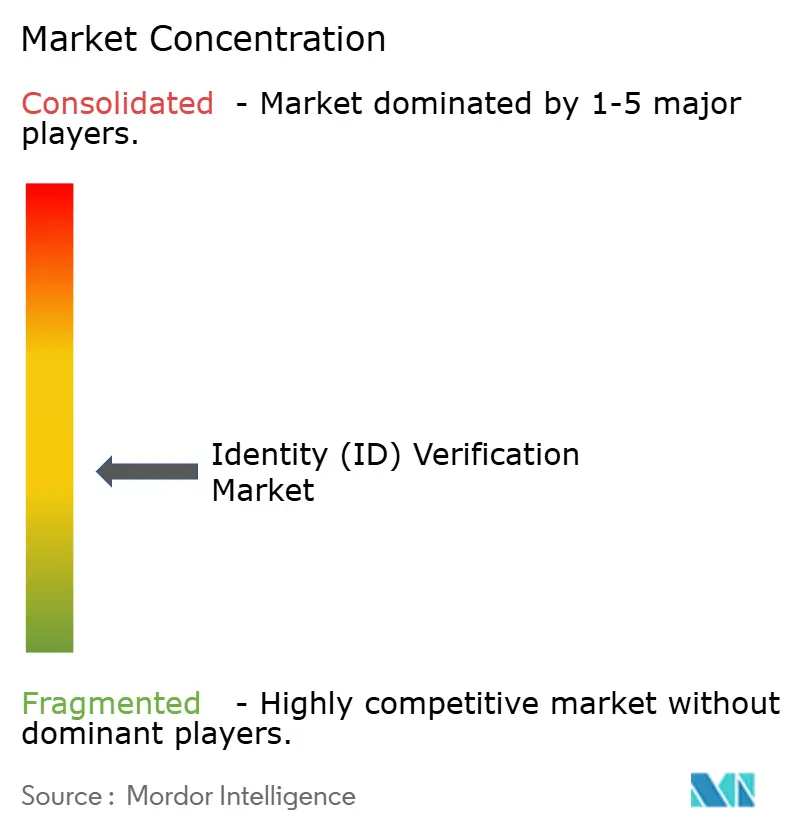
O mercado de verificação de identidade é fragmentado: os cinco maiores fornecedores controlam coletivamente bem menos de 40% da receita. A Mastercard combina uma rede de 143 bilhões de transações com sua API de Verificação de Atributos de Identidade para se posicionar como uma camada de confiança multissetorial. Os especialistas de nicho, como Onfido, Jumio e Veriff, se diferenciam por meio de mecanismos proprietários de visão computacional que verificam milhares de documentos globais. As parcerias permanecem decisivas; a Mastercard se uniu à Trulioo para acelerar a integração de PMEs para facilitadores de pagamento, enquanto a Sumsub ingressou no programa Mastercard Engage para estender a proteção contra fraudes a provedores de finanças incorporadas.
A atividade de aquisições ressalta o valor dos talentos em análise forense de documentos com IA. A Entrust concluiu uma aquisição de USD 400 milhões da Onfido em abril de 2025, integrando a detecção de vivacidade passiva com seu pacote de acesso centrado em identidade. A LexisNexis Risk Solutions adquiriu a IDVerse em fevereiro de 2025 para obter cobertura de 16.000 modelos de documentos e detecção de deepfakes. A aquisição de USD 136 milhões da Effectiv pela Socure em dezembro de 2024 combinou o monitoramento de transações em tempo real com a verificação de ID digital, criando um mecanismo unificado de decisão sobre fraudes.
Líderes do Setor de Verificação de Identidade (ID)
Mastercard
Onfido
GBG (Idology)
Intellicheck
Jumio
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Verificação de Identidade (ID)
- Mastercard
- Onfido
- GBG (Idology)
- Intellicheck
- Jumio
- Trulioo
- Mitek Systems
- Veriff
- IBM
- AuthenticID
- Experian
- TransUnion
- LexisNexis Risk Solutions
- Pindrop
- ComplyCube
- Nuance Communications
- Thales Group
- IDEMIA
- Okta
- Ping Identity
- Equifax
- NEC Corporation
- Acuant
- Persona

Oportunidades de mercado e perspectivas futuras
Compradores corporativos estão financiando programas para fechar lacunas expostas por fraudes geradas por IA e para operacionalizar a integração de maior garantia sob padrões em evolução. Isso cria espaço para fornecedores que combinam forense documental, prova de vida passiva, inteligência de dispositivos e sinais de risco contínuos em um único fluxo de trabalho. A demanda também aparece em implementações do setor público e em grande escala que usam triagem baseada em risco em vez de verificações estáticas, incluindo o US Department of Education, que introduziu triagem de identidade em tempo real e baseada em risco para o processo FAFSA com apoio da Socure (abril de 2026). Essas implementações tendem a direcionar orçamentos para orquestração, auditabilidade e tomada de decisão configurável que pode ser reutilizada em várias jornadas de usuário.
A aceitação e a interoperabilidade de credenciais digitais também estão se tornando requisitos de aquisição, à medida que governos e ecossistemas formalizam estruturas de carteiras digitais e especificações de integração remota. A exigência da UE para que os Estados-Membros forneçam Carteiras de Identidade Digital até dezembro de 2026, apoiada por regras de execução como o Regulamento de Execução (UE) 2026/798 e (UE) 2025/1566, está gerando trabalho de integração de curto prazo para partes confiáveis que devem aceitar atributos baseados em carteiras digitais e atender a controles de integração definidos. Fornecedores que oferecem um único caminho de integração entre identidades físicas, identidades digitais emergentes e credenciais verificáveis, alinhando-se aos perfis regionais de garantia e às restrições de residência de dados, têm um caminho mais claro para implementações em vários países e casos de uso transfronteiriços sem manter pilhas de verificação fragmentadas, país por país.
Recent Industry Developments in Mercado de Verificação de Identidade (ID)
- Julho de 2026: a BOYLE Sports implementou a Jumio para verificação de idade e identidade. A implantação fortalece os controles de integração para o jogo online regulamentado, mantendo os fluxos de verificação integrados a uma única pilha de fornecedor.
- Outubro de 2025: a Mastercard expandiu sua parceria comercial com a Smile ID para escalar soluções de identidade digital em toda a África, incluindo um investimento minoritário. A medida amplia a distribuição de serviços de identidade por meio de parcerias da Mastercard e apoia a localização em diversos ecossistemas de identificação nacional.
- Abril de 2024: a Entrust concluiu a aquisição da Onfido para adicionar verificação de identidade baseada em IA ao seu portfólio de segurança centrado em identidade. O negócio acelerou a consolidação, à medida que fornecedores de segurança maiores integraram capacidades especializadas de verificação de documentos e biometria em plataformas mais amplas de acesso e fraude.


Mercado de Verificação de Identidade (ID) Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de verificação de identidade abrange ferramentas e serviços usados para confirmar que uma pessoa ou empresa é genuína durante a integração e o acesso contínuo, utilizando verificação de documentos, correspondência biométrica e validações em bases de dados em canais digitais e físicos.
Exclusões de escopo: excluímos a administração pura de gerenciamento de identidade e acesso e soluções biométricas apenas de hardware, exceto quando vendidas principalmente para fluxos de trabalho de verificação de identidade.
Visão geral da segmentação
- Por Implantação
- Local
- Nuvem
- Por Tipo de Solução
- Verificação de Documento/ID
- Verificação Biométrica
- Autenticação e Detecção de Vivacidade
- Outros
- Por Setor do Usuário Final
- Serviços Financeiros (BFSI)
- Varejo e Comércio Eletrônico
- Governo e Setor Público
- Saúde
- Telecomunicações e TI
- Outros
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e fundamentar premissas que podem ser verificadas fora das declarações das empresas. Recorremos a referências públicas e oficiais, como as Diretrizes de Identidade Digital do NIST, o eIDAS da UE e atualizações regulatórias relacionadas, o Global Findex Database do Banco Mundial para tendências de titularidade de contas, estatísticas da economia digital da OCDE e resumos de relatórios de roubo de identidade e fraude da US FTC.
Também analisamos documentação de produtos, demonstrações financeiras auditadas, relatórios anuais e apresentações a investidores para entender como a receita de verificação de identidade é descrita e onde se encaixa dentro de linhas de software mais amplas. Cobertura de notícias, ações judiciais e de fiscalização, e avisos de compras governamentais foram usados para captar mudanças na pressão de conformidade e nos padrões de fraude. Quando necessário, assinaturas pagas que cobrem dados financeiros e notícias corporativas, além de uma base de dados de patentes, ajudaram a validar a atividade corporativa, a direção de recursos e os ciclos de financiamento. Essas fontes são apenas ilustrativas, e muitas outras referências públicas foram usadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em entrevistas e pesquisas curtas com fornecedores de soluções, integradores de sistemas e grandes compradores em setores regulados, de modo que a lógica de precificação e o momento de adoção não fossem inferidos apenas a partir de material secundário. Para obter uma visão global, equilibramos as contribuições entre APAC, EMEA e Américas, e reavaliamos as premissas-chave com contatos de acompanhamento quando o mix de implantação, as taxas de fraude ou os prazos de conformidade pareciam mudar.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 42% |
| Nível médio: 47% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Participantes menores: 20% | Gerentes: 53% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os volumes de integração digital e as necessidades de verificação orientadas por conformidade são reconstruídos por região e, em seguida, traduzidos em gastos usando frequências de verificação realistas e pontos de preço. Para manter o modelo prático, contamos com um pequeno conjunto de indicadores que podem ser acompanhados a cada ano, como abertura de contas digitais em BFSI e telecomunicações, crescimento de usuários de e-commerce, direção das reclamações de fraude e roubo de identidade, padrões de aprovação e repetição de verificação, e o mix de implantação em nuvem versus local.
Esses totais são então corroborados com aproximações seletivas de baixo para cima, incluindo divulgações amostradas de receita de fornecedores quando disponíveis, verificações de canal sobre o preço típico por verificação (documento, biometria e consultas em bases de dados) e volumes implícitos de grandes programas de usuários finais. Quando um fornecedor não divulga a verificação de identidade como uma linha separada, estimamos a participação relevante usando indicadores do mix de produtos e referências de clientes, e testamos a premissa sob pressão em entrevistas. Para previsões, é usada uma análise de cenários em torno do ritmo de aplicação regulatória, da pressão de fraude impulsionada por IA generativa e da intensidade de integração digital, com a trajetória de curto prazo verificada em comparação com o consenso de especialistas sobre tendências de preços e adoção de automação.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações repetidas de consistência entre regiões, tipos de implantação e sinais de demanda de usuários finais, e os resultados são comparados com indicadores independentes, como crescimento de transações digitais e tendências de fraude reportadas. Quando um ponto de dado cria um desvio atípico, os insumos são revisados, os cálculos são refeitos e ligações de acompanhamento são usadas para confirmar se a mudança é real ou relacionada a tempo.
Antes da aprovação final, o modelo e as premissas passam por revisões de analistas em várias etapas, incluindo verificações de variância em relação a edições anteriores e verificações de consolidação entre segmentos, para que os totais correspondam ao escopo definido. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas caso ocorram eventos relevantes, como prazos regulatórios importantes ou mudanças acentuadas nos padrões de fraude. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada, rastreável até as variáveis definidas.
Tamanho do mercado de verificação de identidade da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para verificação de identidade podem parecer muito distantes entre si, mesmo quando o rótulo do tema é o mesmo, porque cada publicador escolhe seus próprios limites de escopo, ano-base e lógica de precificação. As diferenças também surgem de quanto de áreas adjacentes, como autenticação mais amplas, plataformas de identidade e serviços de conformidade gerenciados, é contado dentro do número.
Os principais fatores de divergência geralmente incluem se o modelo vincula os gastos a verificações concluídas (orientado por volume) ou a orçamentos de segurança mais amplos (orientado por orçamento), como se assume que o preço por verificação evolui à medida que a automação melhora, e se a conversão de moeda é mantida consistente entre regiões. Outro fator recorrente é a periodicidade de atualização, já que uma mudança rápida na integração digital ou na intensidade de fraude pode alterar o crescimento de curto prazo, e premissas mais antigas podem superestimar ou subestimar a taxa de execução atual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 15,78 bilhões de USD (2026) | |
| Consultoria Global A | 15,02 bilhões de USD (2025) | Usa um ano-base anterior e uma janela de previsão mais longa, e frequentemente mescla gastos adjacentes com segurança de identidade com receita específica de verificação, o que pode alterar o nível inicial em relação a um conjunto de demanda orientado por verificação. |
| Consultoria Regional B | 11,08 bilhões de USD (2024) | Baseia a estimativa no dimensionamento de 2024 e aplica uma trajetória de crescimento mais conservadora, podendo subestimar programas de integração digital mais recentes, nos quais os volumes de verificação aumentam rapidamente após gatilhos regulatórios ou impulsionados por fraude. |
A tabela mostra uma dispersão que é explicada principalmente pelo ano escolhido como ponto de partida e pelo que é tratado como receita de verificação de identidade dentro do escopo. No modelo da Mordor Intelligence, o total está vinculado a casos de uso de verificação e validação entre os principais usuários finais e regiões, e os gastos adjacentes com gerenciamento de identidade não são incluídos, a menos que sejam diretamente parte de um fluxo de trabalho de verificação. Com indicadores claros, como volumes de integração, mix de implantação e preço por verificação, que podem ser testados novamente, o resultado permanece fácil de acompanhar e reproduzir quando o mercado se altera.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de verificação de identidade?
O mercado é avaliado em USD 15,78 bilhões em 2026 e está projetado para atingir USD 26,8 bilhões até 2031.
Qual modelo de implantação está crescendo mais rapidamente?
As plataformas em nuvem dominam com 65,12% de participação em 2025 e estão se expandindo a um CAGR de 12,72% até 2031.
Por que a Ásia-Pacífico é considerada o motor de crescimento?
A harmonização regulatória, o setor bancário com prioridade móvel e a adoção de fintech em larga escala impulsionam a Ásia-Pacífico a um CAGR de 11,52%, a maior taxa de crescimento regional.
O que impulsiona a consolidação neste mercado?
Os fornecedores buscam talentos em autenticação de documentos com tecnologia de IA e cobertura global de documentos, provocando aquisições como Entrust-Onfido e LexisNexis-IDVerse.
Página atualizada pela última vez em:



