
Tamanho e Participação do Mercado de Gestão de Identidade e Acesso do Consumidor
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.3 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 17.72 % |
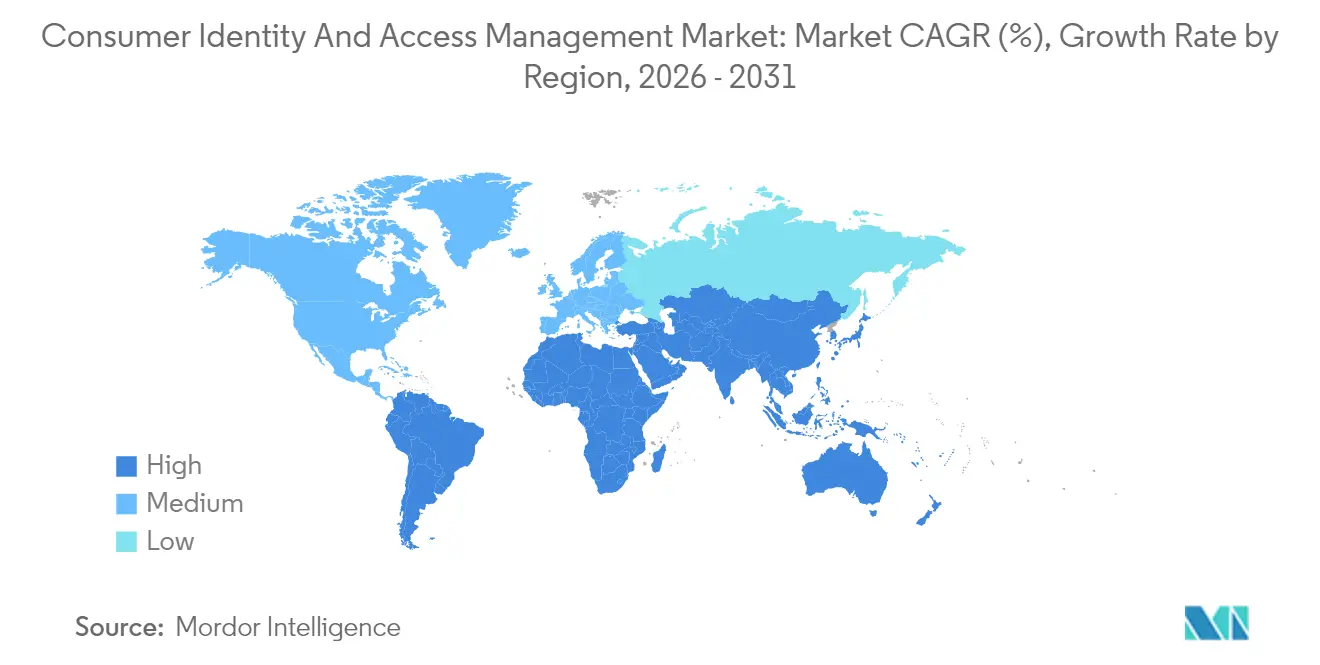
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Identidade e Acesso do Consumidor por Mordor Intelligence
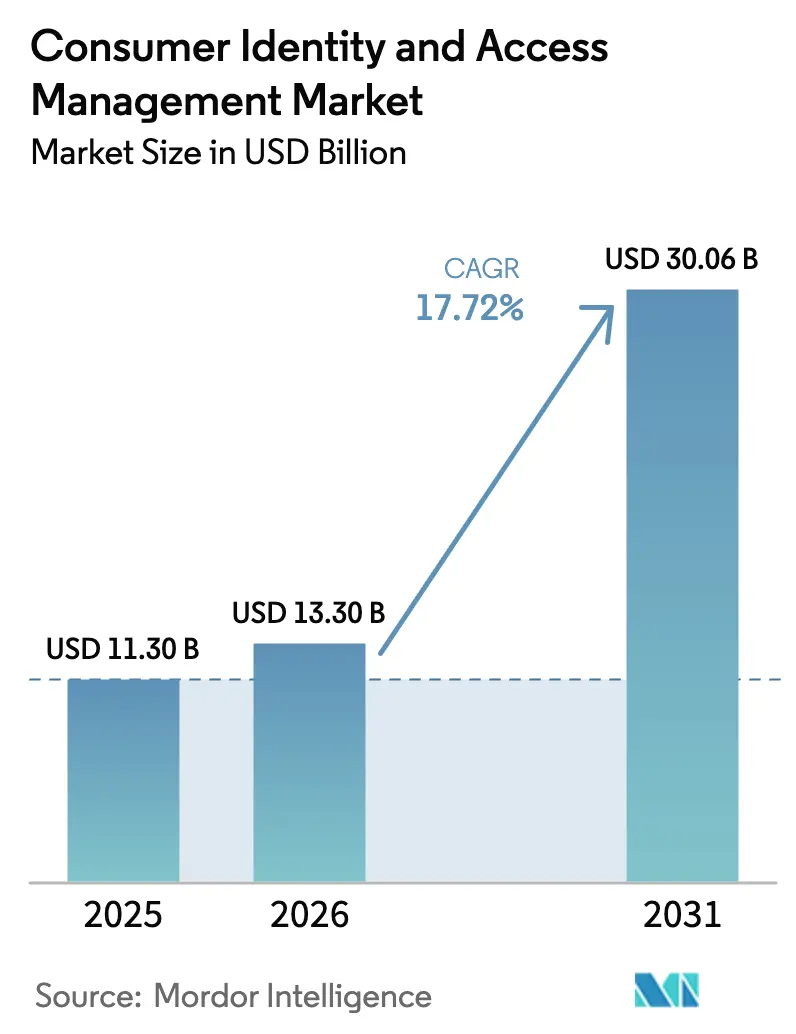
O tamanho do mercado de gestão de identidade e acesso do consumidor foi avaliado em USD 11,3 bilhões em 2025 e estima-se que cresça de USD 13,3 bilhões em 2026 para atingir USD 30,06 bilhões até 2031, a um CAGR de 17,72% durante o período de previsão (2026-2031). O crescimento sustentado reflete os movimentos das empresas em direção ao engajamento digital centrado no cliente, o aumento das obrigações de conformidade regulatória e um acentuado crescimento das ameaças cibernéticas sofisticadas. A autenticação adaptativa baseada em IA generativa, a orquestração obrigatória de consentimento PSD3 e as carteiras de identidade digital eIDAS 2.0 combinam-se para acelerar a adoção, enquanto as empresas enfrentam USD 186 bilhões em perdas anuais decorrentes de ataques de bots na camada de API. As soluções continuam a representar a maior parte dos gastos, mas os serviços gerenciados ganham impulso à medida que as organizações terceirizam tarefas complexas de orquestração. A implantação em nuvem domina os novos projetos, impulsionada pela modernização da infraestrutura e pela aceitação regulatória dos controles em nuvem. Saúde, finanças incorporadas e ecossistemas de super-apps oferecem oportunidades excepcionais, pois cada segmento exige jornadas de identidade fluidas e que preservem a privacidade.
Principais Conclusões do Relatório
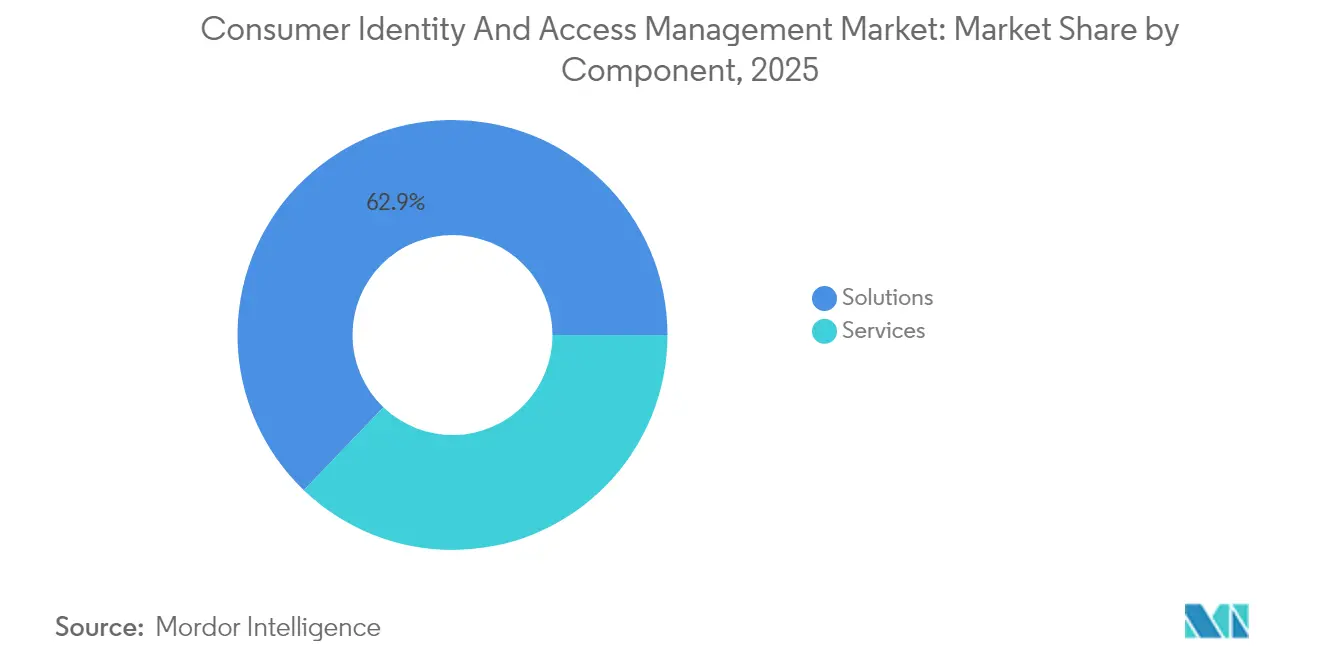
- Por componente, as soluções detinham 62,85% da participação do mercado de gestão de identidade e acesso do consumidor em 2025, enquanto os serviços devem registrar um CAGR de 18,6% até 2031.
- Por modo de implantação, a nuvem capturou 77,35% do tamanho do mercado de gestão de identidade e acesso do consumidor em 2025 e projeta-se que avance a um CAGR de 19,35% durante o período de previsão.
- Por setor do usuário final, o BFSI liderou com 28,55% de participação na receita em 2025, enquanto a saúde avança a um CAGR de 19,08% até 2031.
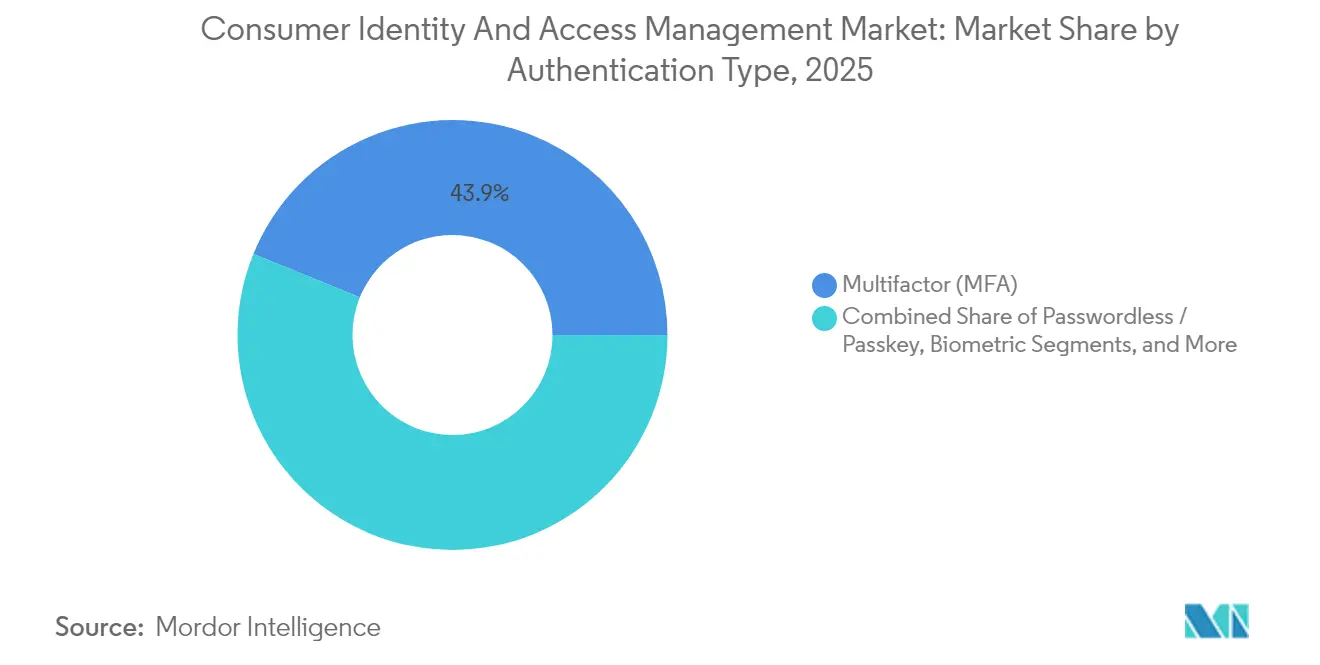
- Por tipo de autenticação, a autenticação multifator representou 43,85% do tamanho do mercado de gestão de identidade e acesso do consumidor em 2025; as soluções sem senha/passkey estão se expandindo a um CAGR de 23,65% até 2031.
- Por tamanho de organização, as grandes empresas detinham 61,15% de participação em 2025, enquanto as PMEs crescem a um CAGR de 18,28%.
- Por geografia, a América do Norte representou 43,25% da participação do mercado de gestão de identidade e acesso do consumidor em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 17,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Gestão de Identidade e Acesso do Consumidor*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Autenticação adaptativa baseada em IA generativa | +3.2% | Global, adoção inicial na América do Norte e UE | Médio prazo (2-4 anos) |
| O equilíbrio entre privacidade e experiência do usuário eleva os orçamentos de CIAM | +2.8% | Global, mais forte na UE | Curto prazo (≤ 2 anos) |
| Finanças incorporadas e super-apps necessitam de CIAM federado | +4.1% | Núcleo APAC, expansão para a América Latina | Médio prazo (2-4 anos) |
| Conformidade obrigatória com orquestração de consentimento PSD3/CPRA | +2.9% | UE e escopo crescente nos EUA | Longo prazo (≥ 4 anos) |
| Implementação de FIDO2 sem senha pelo Big Tech | +3.5% | Global, liderado pela América do Norte | Curto prazo (≤ 2 anos) |
| Carteiras de identidade digital sob eIDAS 2.0 e NIST | +2.7% | UE como principal, EUA emergente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Autenticação Adaptativa Baseada em IA Generativa
A IA generativa move o CIAM do controle reativo para a avaliação preditiva de riscos. O AI Assist da Strivacity demonstra análise em tempo real das jornadas dos usuários e verificações automatizadas de conformidade, e analistas esperam que 35% das organizações incorporem IA generativa em funções de identidade até 2025. [1]Strivacity, "AI Assist: Your AI Digital Identity Expert," strivacity.com Políticas dinâmicas baseadas em comportamento, impressão digital de dispositivos e contexto reduzem o atrito do usuário enquanto elevam a segurança — um equilíbrio valorizado por prestadores de saúde que integram o Clear com o Epic para login rápido de pacientes. Os mecanismos adaptativos ajustam os requisitos de autenticação adicional a perfis de risco individuais e mitigam a fadiga de superautenticação que corrói as taxas de conversão.
Crescente Conscientização sobre o Equilíbrio entre Privacidade e Experiência do Usuário Impulsiona Orçamentos
O mandato eIDAS 2.0, em vigor desde maio de 2024, obriga os estados membros da UE a emitir carteiras de identidade digital nacionais até 2026, levando as empresas a adotar estratégias de CIAM que protejam a privacidade. Os consumidores exigem jornadas sem atrito, por isso as empresas abandonam as telas de login legadas que priorizam a segurança em detrimento da conveniência. Os prestadores de saúde ilustram essa mudança; as carteiras de identidade permitem que os pacientes recuperem registros em redes distintas mantendo a conformidade com a HIPAA. A privacidade passa de obstáculo a habilitadora de uma experiência superior do usuário.
Crescimento das Finanças Incorporadas e Super-Apps que Exigem CIAM Federado
Os super-apps que agrupam mensagens, compras e serviços financeiros dependem da federação para autenticar usuários em múltiplos parceiros. O OECD Digital Economy Outlook 2024 associa a rápida adoção de serviços digitais na APAC a um crescimento de 7,6% no setor de TIC. As carteiras eletrônicas Yape e Plin do Peru mostram um crescimento de 340% nas transações, sublinhando as necessidades de federação de identidade. As plataformas de CIAM devem gerenciar múltiplos contextos de identidade enquanto mantêm a aplicação unificada de políticas de segurança.
Conformidade Obrigatória com Orquestração de Consentimento PSD3/CPRA
O PSD3 introduzirá autenticação delegada e SCA baseada em resultados, obrigando bancos e fintechs a modernizar os fluxos de trabalho de consentimento. A Lei de Direitos de Privacidade da Califórnia aumenta a complexidade com preferências de consentimento granulares. Os fornecedores de CIAM devem evoluir para mecanismos de orquestração que armazenem, atualizem e verifiquem diretivas de privacidade dinâmicas em regiões e canais distintos.
Análise de Impacto das Restrições do Mercado de Gestão de Identidade e Acesso do Consumidor*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ataques de bots na camada de API superam a mitigação | –2.1% | Global, mais elevado na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Leis fragmentadas de residência de dados inflacionam os custos | –1.8% | Global, agudo na APAC e mercados emergentes | Médio prazo (2-4 anos) |
| Lacuna de competências do CIO em orquestração de CIAM | –1.4% | Global, mais acentuado entre as PMEs | Médio prazo (2-4 anos) |
| Erosão da confiança do cliente após violações | –1.2% | Global, variando por região | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ataques de Bots na Camada de API Superam a Velocidade de Mitigação do CIAM
Bots que exploram APIs comprometem as jornadas dos clientes e elevam os custos de segurança. As empresas gerenciam atualmente uma média de 613 endpoints de API que ampliam as superfícies de ataque, e os incidentes relacionados cresceram 28% em 2024, custando USD 186 bilhões anualmente. [2]Thales Group, "Vulnerable APIs and Bot Attacks Costing Businesses up to USD 186 Billion Annually," cpl.thalesgroup.com A dissuasão eficaz exige a integração do CIAM com análises dedicadas de segurança de API, o que pressiona os orçamentos e prolonga as implementações.
Lacuna de Competências do CIO em Orquestração de CIAM e Integração com DevSecOps
O CIAM moderno exige a criação de scripts de políticas, a conexão de fluxos de eventos a ferramentas de gerenciamento de informações e eventos de segurança (SIEM) e a incorporação de automação em pipelines de DevSecOps. Muitas PMEs carecem de pessoal com o conhecimento necessário em IAM, ecoando as conclusões da CISA de que serviços premium de SSO excluem empresas menores. [3]CISA, "Barriers to Single Sign-On Adoption for Small and Medium-Sized Businesses," cisa.gov A terceirização preenche parcialmente a lacuna, mas intensifica as preocupações com a dependência de fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Gestão de Identidade e Acesso do Consumidor
Por Componente:
Serviços Gerenciados Ganham DestaqueA receita de serviços está superando a de software à medida que as empresas buscam implantação completa. O segmento de componentes capturou 62,85% do tamanho do mercado de gestão de identidade e acesso do consumidor em soluções em 2025, mas os serviços devem crescer 18,6% ao ano até 2031. As grandes empresas transferem a orquestração para especialistas, e as PMEs, citando a pesquisa da JumpCloud que aponta 42% de terceirização, seguem o mesmo caminho.
A crescente complexidade dos fluxos de trabalho de privacidade, autenticação adaptativa e consentimento multicanal torna os serviços gerenciados atraentes. As organizações de saúde dependem de integrações com o Clear que minimizam a codificação interna. À medida que a adoção do mercado de gestão de identidade e acesso do consumidor se amplia, a diferenciação competitiva recai mais sobre a qualidade da implementação do que sobre listas de funcionalidades.


Por Modo de Implantação:
Nuvem Lidera a ModernizaçãoAs instalações em nuvem representaram 77,35% do tamanho do mercado de gestão de identidade e acesso do consumidor em 2025 e avançarão a um CAGR de 19,35% à medida que os ambientes legados locais são desativados. O Entra ID da Microsoft demonstra entrega contínua de funcionalidades, convencendo setores avessos ao risco de que a nuvem atende ou supera os padrões de segurança.
As implantações híbridas permanecem para necessidades de soberania de dados ou baixa latência, mas a maioria das novas implementações adota a nuvem por padrão. As empresas valorizam a extensibilidade baseada em API e o dimensionamento automatizado. Os provedores de serviços gerenciados constroem pilhas padronizadas que reduzem o tempo de obtenção de valor e mantêm os artefatos de conformidade atualizados em todas as regiões, reforçando a preferência pela nuvem.
Por Setor do Usuário Final:
Saúde Cresce RapidamenteProjeta-se que a saúde registre um CAGR de 19,08%, superando todos os outros segmentos verticais. As estratégias de porta de entrada digital, a telemedicina e os programas de interoperabilidade como o SMART on FHIR obrigam os prestadores a adotar o CIAM moderno. Enquanto isso, o BFSI mantém uma participação de 28,55% em 2025, refletindo impulsionadores regulatórios de longa data.
Os custos de identificação incorreta de pacientes e o intercâmbio de dados entre prestadores impulsionam implementações biométricas e de passkey. Os quiosques hospitalares do Clear ilustram os benefícios: check-in mais rápido, menos erros manuais e maior satisfação dos pacientes. O crescimento na saúde consolida os modelos específicos de domínio como um requisito indispensável para os fornecedores que visam expandir o alcance no mercado de gestão de identidade e acesso do consumidor.
Por Tipo de Autenticação:
Autenticação Sem Senha Ganha TerrenoOs métodos multifator detêm uma participação de 43,85%, mas a autenticação sem senha/passkey avança rapidamente a um CAGR de 23,65%. O mercado de gestão de identidade e acesso do consumidor está transitando de modelos de segredo compartilhado para criptografia de chave pública respaldada por biometria de dispositivo. Os dados da FIDO Alliance mostram 15 bilhões de contas habilitadas para passkey em 2024.
As empresas enfrentam desafios na recuperação de contas e na compatibilidade com sistemas legados, o que retarda a conversão total. No entanto, a padronização pelo Big Tech reduz os custos de integração, e os reguladores reconhecem cada vez mais as passkeys como autenticação robusta de nível do consumidor. Os setores com ativos de alto valor, como saúde e finanças, lideram as implantações.
Por Tamanho de Organização:
PMEs Reduzem a DiferençaAs grandes empresas mantêm 61,15% de participação, mas as PMEs registrarão um CAGR de 18,28%. O mercado de gestão de identidade e acesso do consumidor deve acomodar orçamentos limitados e equipes de TI enxutas. Camadas freemium e orquestração simplificada ajudam os fornecedores a penetrar neste segmento.
A CISA observa que as altas taxas de assinatura inibem a adoção entre as pequenas empresas. Os fornecedores respondem com ofertas agrupadas, configurações gerenciadas e assistentes de configuração baseados em IA que reduzem os tempos de implantação. À medida que o comércio digital sem barreiras se torna um requisito básico, as PMEs não podem ignorar uma identidade robusta, alimentando uma adoção constante.
Análise Geográfica
Mercado de Gestão de Identidade e Acesso do Consumidor na América do Norte
A América do Norte deteve 43,25% da receita de 2025 em virtude de programas empresariais consolidados e ecossistemas de fornecedores abundantes. Os aprimoramentos contínuos concentram-se em análises de risco adaptativas e alinhamento regulatório com a CPRA, embora as taxas de expansão gerais se moderem à medida que a penetração de base cresce. A atenção governamental à acessibilidade para PMEs, refletida em estudos da CISA, apoia uma adoção mais ampla e mantém o mercado de gestão de identidade e acesso do consumidor dinâmico.
Mercado de Gestão de Identidade e Acesso do Consumidor na APAC
A Ásia-Pacífico deve registrar o CAGR mais elevado, de 17,98%, impulsionado por esquemas governamentais de carteiras de identidade digital, pela economia dos super-aplicativos e pelos hábitos de consumo com foco em dispositivos móveis. O crescimento das TIC nas economias membros da OCDE teve média de 7,6% em 2024 e foi superior nas principais nações da APAC, evidenciando um terreno fértil para plataformas de identidade. Os fornecedores localizam o armazenamento de dados e cumprem os padrões nacionais para capturar a demanda.
Mercado de Gestão de Identidade e Acesso do Consumidor na Europa
A Europa avança com base no eIDAS 2.0, que exige carteiras interoperáveis até 2026. A iniciativa ampliará o mercado de gestão de identidade e acesso do consumidor à medida que os setores público e privado convergem para estruturas compartilhadas de identidade digital. A liderança em privacidade posiciona os fornecedores europeus para exportar expertise ao exterior, embora cronogramas de implementação variados e ventos econômicos contrários introduzam riscos de execução.

Panorama regulatório
As implementações de gestão de identidade e acesso do consumidor (CIAM) estão cada vez mais moldadas por requisitos de privacidade e identidade digital que exigem consentimento auditável, autenticação mais forte e governança demonstrável em várias jurisdições. Na União Europeia, o eIDAS 2.0 exige que os estados-membros emitam carteiras nacionais de identidade digital até 2026, o que reforça padrões de CIAM prontos para carteiras (atributos verificados, divulgação seletiva e registro de consentimento). Nos Estados Unidos, o NIST finalizou o SP 800-63 Revisão 4 em julho de 2025, reforçando as expectativas em torno da autenticação resistente a phishing e das práticas de verificação de identidade usadas por muitos compradores regulados como estrutura básica de controle.
A aplicação estadual e transfronteiriça acrescenta pressão operacional aos programas de CIAM que dependem de perfis de identidade do consumidor centralizados. Na Califórnia, regulamentos atualizados da CCPA/CPRA, que introduzem auditorias de cibersegurança, avaliações de risco e obrigações de tecnologia de tomada de decisão automatizada, entraram em vigor em 1 de janeiro de 2026, aumentando a demanda por orquestração de consentimento e controles de risco de identidade defensáveis. Movimentos adicionais de política, incluindo o US Consumer Data Privacy and Security Act of 2026 (S. 4211), apresentado em 25 de março de 2026, juntamente com o trabalho do governo do Reino Unido em identidade digital nacional e Digital Verification Services (DVS) em 2026, apontam para uma convergência contínua entre a conformidade com a privacidade do consumidor e os ecossistemas de verificação de identidade com os quais as plataformas de CIAM devem se integrar.
Cenário Competitivo
A consolidação do mercado está em curso à medida que os provedores estabelecidos adicionam camadas de IA e os hiperescaladores de nuvem agrupam o CIAM em plataformas mais amplas. A integração do ForgeRock pela Ping Identity produziu um conjunto unificado de orquestração que visa segmentos verticais regulamentados e amplia a cobertura regional de residência de dados. Microsoft, IBM e Okta mantêm vantagens de escala graças a contratos empresariais de longa data e ecossistemas consolidados.
Os disruptores concentram-se em nichos verticais e implantação rápida. A Strivacity foca em orquestração low-code com IA generativa incorporada, enquanto a Frontegg enfatiza APIs centradas no desenvolvedor. As restrições no fornecimento de semicondutores afetam as implementações de dispositivos biométricos, pois o mercado de componentes mais amplo atingiu USD 627,6 bilhões em 2024. Os fornecedores capazes de garantir pipelines de hardware ganham vantagem, especialmente em setores que dependem de biometria no dispositivo.
A concorrência está se deslocando da contagem de funcionalidades para a profundidade de conformidade e integração. Os compradores valorizam a orquestração pronta para uso para PSD3 e eIDAS 2.0, além de conectividade com segurança de API, análise de fraudes e cofres de consentimento. As parcerias com integradores de sistemas e provedores de serviços gerenciados são essenciais para conquistar grandes negócios multirregionais e expandir a presença no mercado de gestão de identidade e acesso do consumidor.
Líderes do Setor de Gestão de Identidade e Acesso do Consumidor
Microsoft Corporation
IBM Corporation
Okta Inc. (incl. Auth0)
Ping Identity Holdings
Salesforce Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Gestão de Identidade e Acesso do Consumidor
- Microsoft Corporation
- IBM Corporation
- Okta Inc. (incl. Auth0)
- Ping Identity Holdings
- ForgeRock Inc.
- Salesforce Inc.
- Amazon Web Services Inc.
- Broadcom Inc. (Symantec)
- Thales Group (Gemalto)
- HID Global (Assa Abloy)
- CyberArk Software Ltd.
- Micro Focus Intl. plc
- Duo Security (Cisco)
- OneLogin (One Identity)
- Strivacity
- Frontegg
- LoginRadius Inc.
- Authgear
- SAASPASS Inc.
- IDCUBE Systems Pvt Ltd.
- AlertEnterprise Inc.
- Convergint Technologies LLC

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno de capacidades de CIAM concebidas especificamente para identidade baseada em carteira e consentimento entre ecossistemas. O marco do eIDAS 2.0, que exige que os estados-membros da UE emitam carteiras de identidade digital até 2026, está impulsionando a demanda por pilhas de CIAM capazes de aceitar declarações de carteira, gerenciar atributos verificados e preservar trilhas de consentimento auditáveis em todos os canais, especialmente para jornadas de integração regulamentadas em BFSI e saúde. Ao mesmo tempo, a mudança do login baseado em senha para a autenticação resistente a phishing continua a ganhar impulso à medida que as passkeys se expandem e os compradores consolidam as políticas de autenticação, recuperação e verificação adicional em uma única camada de orquestração.
A identidade para agentes de IA e o acesso máquina-para-aplicação é outra adjacência às jornadas do consumidor (suporte assistido por agentes, compras e finanças incorporadas). Os roteiros dos fornecedores em 2026 mostram movimentos de produto nessa direção, incluindo extensões da plataforma Ping Identity posicionadas para casos de uso empresarial agêntico (interfaces programáveis e governança de agentes) e atualizações de capacidades da Auth0 orientadas para agentes de IA e manuseio de tokens. À medida que esses casos de uso expandem o conjunto de atores que precisam de controles de identidade além dos usuários humanos, as plataformas de CIAM capazes de unificar identidade do consumidor, consentimento e aplicação de políticas com governança de identidade não humana, juntamente com proteções modernas baseadas em OAuth, tornam-se mais centrais para as arquiteturas de engajamento digital do que sistemas de login independentes.
Desenvolvimento Recente do Setor no Mercado de Gestão de Identidade e Acesso do Consumidor
- Maio de 2026: A Okta detalhou inovações de produtos da Auth0 focadas em habilitar identidade para casos de uso de agentes de IA, incluindo capacidades como padrões de agente-como-principal e cofre de tokens. A atualização amplia o escopo do CIAM além da autenticação apenas humana e leva os compradores a avaliar as plataformas quanto à sua capacidade de governar novos atores impulsionados por máquinas que interagem com serviços voltados ao consumidor.
- Abril de 2026: A Microsoft anunciou a disponibilidade geral do single sign-on (SSO) de aplicativos nativos para visualizações web incorporadas para a autenticação nativa do Microsoft Entra External ID. Isso reduz o atrito em jornadas de aplicativos móveis que usam visualizações web incorporadas, mantendo os controles de identidade centralizados, o que apoia maior conversão e aplicação de políticas mais consistente entre canais.
- Junho de 2024: A FIDO Alliance relatou que as passkeys atingiram 15 bilhões de contas habilitadas para passkey, reforçando um amplo impulso do ecossistema para autenticação sem senha. Esse marco de escala leva fornecedores e adotantes de CIAM a priorizar a implementação de passkeys, ferramentas de migração e o design de recuperação de contas como elementos centrais dos programas de identidade do consumidor.


Mercado de Gestão de Identidade e Acesso do Consumidor Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por ofertas de gestão de identidade e acesso do consumidor que ajudam as organizações a registrar, autenticar, autorizar e gerenciar identidades de clientes em canais digitais, incluindo controles de consentimento e privacidade. Ele contabiliza software e serviços relacionados vendidos para casos de uso voltados ao consumidor em setores e regiões.
Exclusões de escopo: excluímos ferramentas de identidade e acesso exclusivas para a força de trabalho, usadas principalmente para acesso de funcionários, sistemas de controle de acesso físico e ferramentas independentes de pontuação de fraude que não gerenciam identidades de clientes de ponta a ponta.
Visão geral da segmentação
- Por Componente
- Soluções
- Autenticação e Autorização
- Verificação e Comprovação de Identidade
- Gerenciamento de Perfil de Usuário e Consentimento
- Serviços
- Profissionais
- Gerenciados
- Soluções
- Por Modo de Implantação
- Baseado em Nuvem
- Local
- Por Setor do Usuário Final
- BFSI
- Saúde
- TI e Telecomunicações
- Governo
- Energia e Serviços Públicos
- Transporte
- Aeroespacial e Defesa
- Educação
- Por Tipo de Autenticação
- Multifator (MFA)
- Sem Senha / Passkey
- Biométrico
- Login Social e Federado
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da ASEAN
- Oriente Médio e África
- CCG
- Turquia
- África do Sul
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do mercado de CIAM e para ancorar sinais de adoção que podem ser verificados ano a ano. Contamos com fontes públicas, como as diretrizes de identidade digital do NIST, os avisos de cibersegurança da CISA, relatórios da ENISA e indicadores de economia digital da OCDE e do Banco Mundial, para entender os padrões de política, risco e digitalização que impulsionam a demanda por CIAM.
Também revisamos relatórios anuais de empresas, apresentações a investidores e documentação de produtos para confirmar como os fornecedores traçam a linha entre CIAM e IAM mais amplo, e onde o reconhecimento de receita normalmente se situa para assinaturas e serviços de software. Para maior contexto sobre patentes, incidentes de segurança e contratações públicas, usamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e contratos e licitações globais. Essas fontes documentais são apenas ilustrativas, e outros materiais públicos também foram usados para coletar dados, validar suposições e resolver questões pendentes.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com uma combinação de fornecedores de soluções de CIAM, integradores de sistemas e compradores empresariais responsáveis por programas de login de clientes e integração digital. Usamos essas entrevistas para confirmar o que é orçado como CIAM, como o preço em nuvem versus local está mudando e quais setores estão expandindo implementações mais rapidamente em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 14% | APAC: 51% |
| Nível médio: 54% | Líderes funcionais/de unidade: 39% | EMEA: 31% |
| Atores menores: 15% | Gerentes: 47% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento foi inicialmente construído usando um modelo top-down, no qual os volumes de contas digitais empresariais e as tendências de engajamento online são traduzidos em um pool de gastos com CIAM por meio de suposições de adoção e participação orçamentária, sendo então dividido por região com base nos níveis de digitalização e na intensidade regulatória. Para manter os totais fundamentados, corroboramos os resultados com verificações seletivas bottom-up, incluindo divulgações amostradas de receita de fornecedores, feedback de canais sobre o tamanho típico dos contratos e ASPs vinculados aos volumes de identidade implantados para casos de uso comuns.
As principais entradas usadas no modelo incluem a participação das interações do consumidor migrando para canais digitais, taxas de adoção de MFA e sem senha, atividade de conformidade com consentimento e privacidade, direção de preços de assinaturas em nuvem e taxas de adesão a serviços gerenciados. Onde as evidências bottom-up estavam incompletas para provedores menores e empresas privadas, as lacunas foram tratadas com suposições cautelosas de penetração e verificações de intervalo em relação às faixas de preços observadas compartilhadas pelos entrevistados.
Para a previsão, a análise de cenários foi aplicada em torno da intensidade de incidentes de segurança e do momento da aplicação regulatória, seguida por uma etapa de suavização para evitar saltos irrealistas de adoção de ano para ano. Contribuições de especialistas foram usadas para testar sob pressão a rapidez com que os recursos sem senha, de criação progressiva de perfil e de verificação de identidade estão sendo incorporados aos contratos de CIAM em todas as regiões.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, incluindo a verificação cruzada do gasto implícito de CIAM por conta de cliente digital, a comparação das divisões regionais com indicadores públicos de digitalização e a revisão de se os padrões de crescimento são consistentes com mudanças nos requisitos de autenticação e privacidade. Quando surgiram grandes variações, as suposições foram revisitadas e, quando necessário, os respondentes foram recontatados para confirmar preços, empacotamento ou tratamento de escopo.
Antes da aprovação final, o modelo é revisado em etapas pelos analistas para identificar valores discrepantes, taxas de crescimento inconsistentes e problemas de sincronização de conversão de moeda, e depois para garantir que as definições permaneçam consistentes entre os anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais afetam os fatores de demanda, e uma revisão final antes da entrega é feita para garantir que os clientes recebam a visão mais atual.
Tamanho do mercado global de gestão de identidade e acesso do consumidor da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para gestão de identidade e acesso do consumidor podem diferir mesmo quando descrevem a mesma narrativa geral de crescimento. As variações geralmente decorrem de como cada estudo delimita a fronteira do CIAM, qual ano é usado como estimativa atual e se serviços e ferramentas de identidade adjacentes estão incluídos.
A tabela de referência mostra uma dispersão que se explica principalmente por escopo e momento, e no modelo da Mordor Intelligence, a receita é contabilizada apenas para software CIAM dedicado, além de serviços relacionados em implementações em nuvem e locais, enquanto o IAM exclusivo para a força de trabalho e a pontuação de fraude independente são excluídos. O valor atual também é apresentado para 2026, em vez de retroceder uma estimativa para 2025.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,30 bilhões de USD (2026) | |
| Publicação Setorial A | 16,05 bilhões de USD (2025) | Usa uma âncora de ano atual diferente e frequentemente agrupa gastos mais amplos com IAM de clientes, o que pode incluir gastos adjacentes com verificação de identidade e segurança que não são consistentemente separados do software e serviços de CIAM. |
| Resumo Setorial B | 12,60 bilhões de USD (2026) | Depende mais fortemente de projeções relatadas pelos fornecedores e de um conjunto de soluções mais restrito, o que pode subestimar serviços e trabalho de implementação que os compradores frequentemente adquirem junto com assinaturas de CIAM. |
Em conjunto, a comparação aponta para dois fatores repetíveis de variação, que são o ano usado para o valor atual do mercado e o grau de rigor com que o escopo da oferta é restrito às verdadeiras receitas de CIAM. Nossa abordagem permanece rastreável porque cada etapa se conecta a sinais de demanda observáveis, lógica de preços e verificações baseadas em entrevistas que podem ser refeitas quando as condições de mercado mudarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de identidade e acesso do consumidor?
O mercado é avaliado em USD 13,3 bilhões em 2026 e prevê-se que atinja USD 30,06 bilhões até 2031.
Qual taxa de crescimento anual composta (CAGR) é projetada para o mercado de gestão de identidade e acesso do consumidor até 2031?
Os analistas esperam um CAGR de 17,72% durante o período de 2026-2031.
Qual modelo de implantação está se expandindo mais rapidamente?
O CIAM baseado em nuvem representa 77,35% da receita de 2025 e está crescendo a um CAGR de 19,35% à medida que as organizações modernizam a infraestrutura e adotam arquiteturas baseadas em API.
Por que a saúde é o segmento de usuário final de crescimento mais rápido?
Hospitais e clínicas precisam de verificação de identidade de pacientes segura e fluida para telemedicina, prontuários eletrônicos e interoperabilidade, impulsionando um CAGR de 19,08% no segmento.
Como as passkeys estão influenciando as estratégias de CIAM?
A ampla adoção de passkeys — 15 bilhões de contas habilitadas em 2024 — impulsiona as empresas em direção à autenticação sem senha e resistente a phishing, que melhora a experiência do usuário e a segurança.
Quais regiões impulsionarão a próxima onda de demanda por CIAM?
A Ásia-Pacífico deve registrar um CAGR de 17,98% com base em carteiras de identidade digital, ecossistemas de super-apps e consumidores mobile-first, enquanto a Europa ganha impulso com as regulamentações do eIDAS 2.0.
Página atualizada pela última vez em:



