
Tamanho e Participação do Mercado de Procedimentos de Histeroscopia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 11.36 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.25 % |
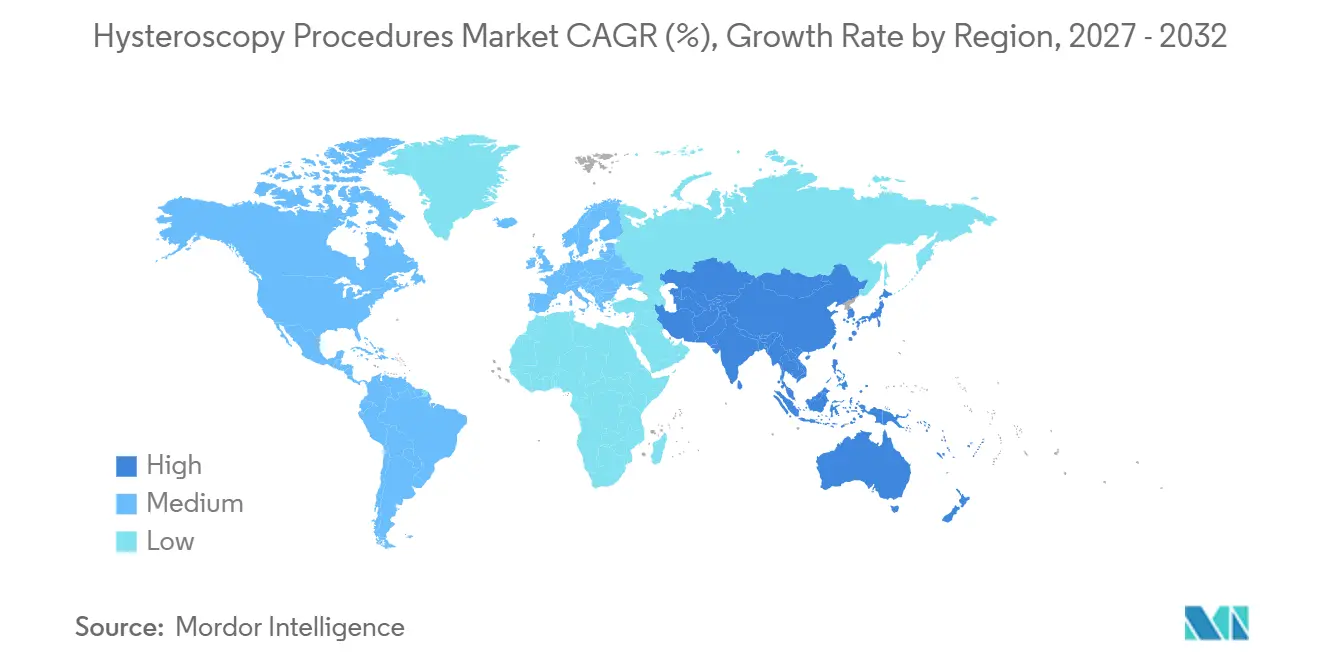
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
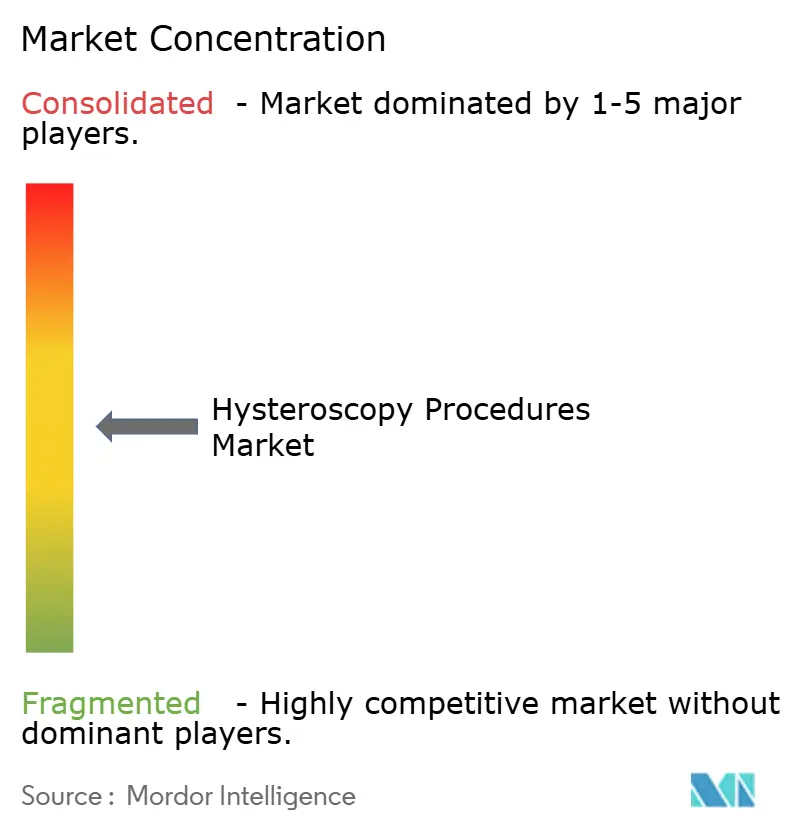
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Procedimentos de Histeroscopia por Mordor Intelligence
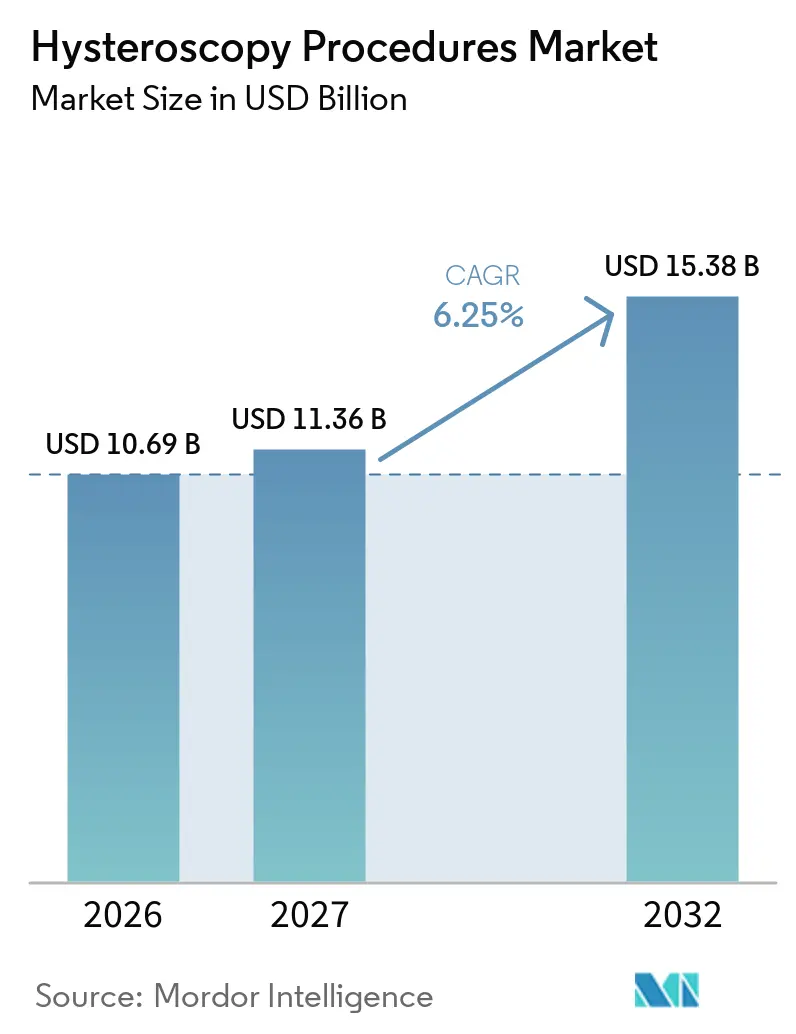
O tamanho do Mercado de Procedimentos de Histeroscopia deve aumentar de 10,69 bilhões de USD em 2026 para 11,36 bilhões de USD em 2027 e atingir 15,38 bilhões de USD até 2032, crescendo a um CAGR de 6,25% no período de 2027 a 2032.
As mudanças estruturais em direção a ambientes ambulatoriais e de consultório, a aceleração da aprovação de histeroscópios habilitados por IA e a ampliação do reembolso para dispositivos de uso único estão reduzindo os custos por procedimento, encurtando os tempos de atendimento ao paciente e criando uma onda de substituição de equipamentos de capital. Os pagadores norte-americanos já comprimiram as diferenças de taxas entre hospitais ambulatoriais e centros ambulatoriais, enquanto os governos da Ásia-Pacífico subsidiam serviços de fertilidade, impulsionando conjuntamente os volumes de procedimentos. Os fabricantes de equipamentos originais que agrupam histeroscópios, sistemas de remoção de tecido e software de IA agora capturam relacionamentos de conta mais sólidos, embora a pressão sobre os preços persista à medida que os concorrentes de uso único subcotam as torres reutilizáveis em 40%. A aproximação da produção ao México e à Índia reduz o risco tarifário e encurta os prazos de entrega, embora introduza oscilações de preço de curto prazo para os distribuidores.
Principais Conclusões do Relatório
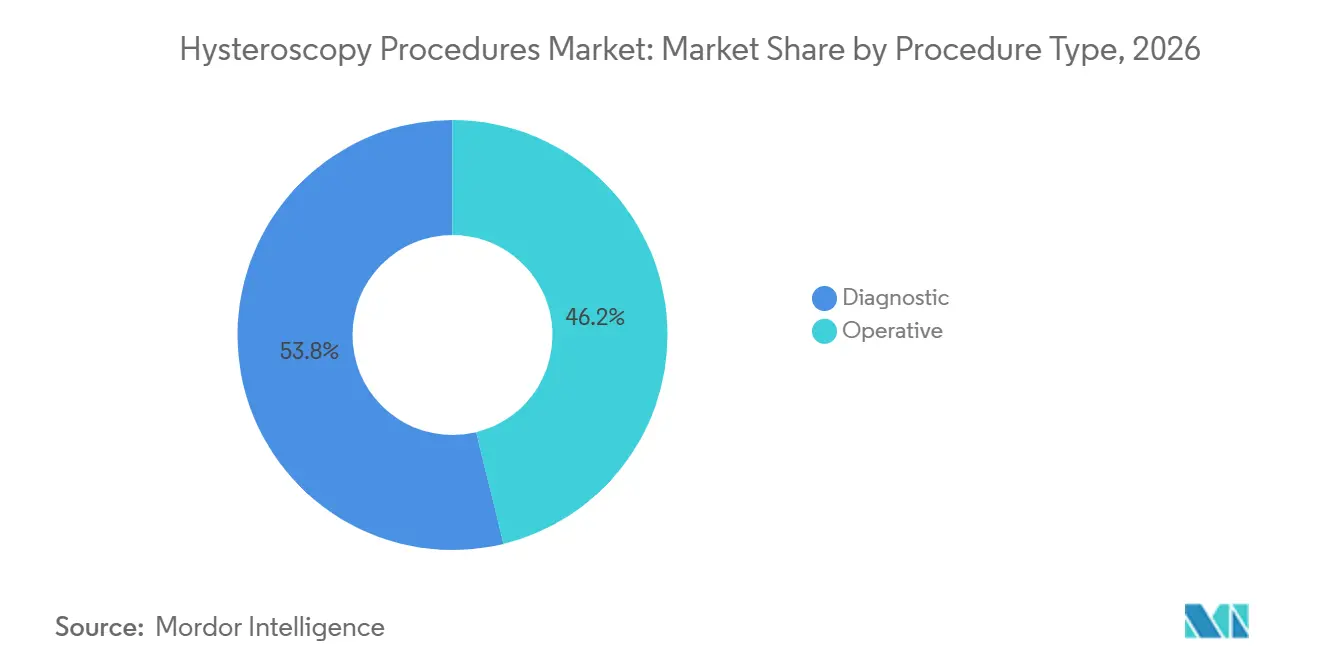
- Por tipo de procedimento, a histeroscopia diagnóstica representou 53,81% da participação do mercado de procedimentos de histeroscopia em 2026, e a histeroscopia operatória avança a um CAGR de 6,84% até 2032, superando o crescimento diagnóstico em 100 pontos-base.
- Por tipo de dispositivo, os instrumentos manuais lideraram com uma participação de 41,57% do mercado de procedimentos de histeroscopia em 2026, e os ressectoscópios e sistemas de remoção de tecido devem expandir a um CAGR de 7,12% até 2032.
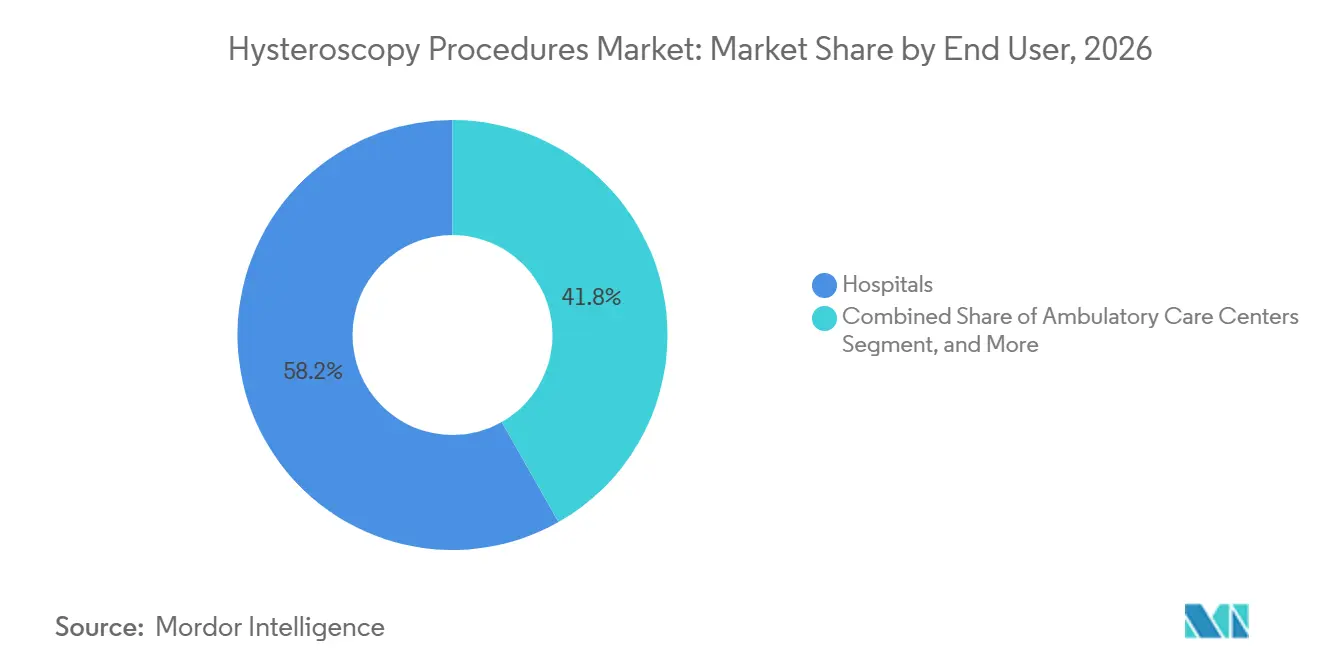
- Por usuário final, os hospitais retiveram 58,22% da participação de receita em 2026, enquanto os centros cirúrgicos ambulatoriais registraram o CAGR mais rápido de 8,87% até 2032.
- Por geografia, a América do Norte respondeu por 41,83% das vendas de 2026; a Ásia-Pacífico é a geografia de maior crescimento, com um CAGR de 9,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para histeroscopia ambulatorial/em consultório | +1.2% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Aumento do sangramento uterino anormal e infertilidade | +1.0% | Global, concentrado na Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Dispositivos de uso único para controle de infecção | +0.8% | América do Norte, Europa, CCG, América do Sul | Médio prazo (2-4 anos) |
| Imagem assistida por IA | +0.6% | América do Norte, Europa, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Crescimento de clínicas de fertilidade | +1.1% | Núcleo da Ásia-Pacífico, mais Oriente Médio e América do Sul | Médio prazo (2-4 anos) |
| Aproximação da fabricação de histeroscópios | +0.5% | América do Norte (México), Ásia-Pacífico (Índia, Vietnã) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Mudança para Histeroscopia Ambulatorial/em Consultório
Os volumes de histeroscopia em consultório estão se acelerando porque o Medicare equiparou as taxas de instalação entre os departamentos ambulatoriais hospitalares e os centros ambulatoriais em 2024, reduzindo a diferença de custo de USD 1.200 para menos de USD 300 por caso.[1] Os grupos médicos agora adaptam salas de procedimentos com histeroscópios vaginoscópicos que evitam a dilatação cervical, anestesia geral e internação. O Royal College of Obstetricians and Gynaecologists endossou a histeroscopia em consultório como cuidado de primeira linha em 2024, citando uma redução de 50% nas complicações em comparação com ambientes de sala cirúrgica. Os centros ambulatoriais agrupam ultrassonografia, biópsia e histeroscopia em percursos de visita única, reduzindo o custo total do episódio em 35% e aumentando a satisfação do paciente. Torres portáteis alugadas em contratos de três anos diluem os custos de capital inicial de USD 80.000-120.000, catalisando a adoção em mercados suburbanos e rurais.
Aumento da Prevalência de Sangramento Uterino Anormal e Avaliações de Infertilidade
O sangramento uterino anormal afeta até 25% das mulheres em idade reprodutiva, com a prevalência na Ásia-Pacífico aumentando devido ao adiamento da maternidade e à maior incidência de SOP.[2] A histeroscopia fornece visualização em tempo real e terapia na mesma sessão, eliminando a necessidade de consultas diagnósticas separadas. As clínicas de fertilidade na China e na Índia expandiram sua capacidade em 18% em 2025, apoiadas por subsídios que cobrem metade dos custos de TRA para casais com menos de 40 anos. A polipectomia histeroscópica e a adesiolise agora fazem parte dos protocolos pré-FIV padrão, melhorando as taxas de implantação em até 15 pontos percentuais. A liberalização do seguro de infertilidade no Oriente Médio elevou os volumes de histeroscopia no CCG em 22% em 2025, enquanto a triagem por telemedicina reduziu em três semanas o tempo entre o início dos sintomas e a avaliação.
Adoção de Dispositivos de Uso Único para Controle de Infecção
As cartas de advertência da FDA sobre o reprocessamento de endoscópios em 2023 amplificaram o interesse em histeroscópios de uso único. As diretrizes do CDC de 2024 recomendam descartáveis para pacientes de alto risco.[3] Os hospitais agora destinam até 20% dos orçamentos de histeroscopia a histeroscópios de uso único, apesar dos custos unitários mais elevados, valorizando a esterilidade e o giro mais rápido. O sistema Aveta da Meditrina Inc. oferece um histeroscópio descartável com cabo reutilizável, reduzindo o desperdício e mantendo os benefícios de controle de infecção. Os centros ambulatoriais reduziram o tempo de rotatividade de sala de 45 minutos para menos de 10, permitindo 6 a 8 casos por dia. A Alemanha adicionou um prêmio para descartáveis ao seu esquema de DRG em 2025, sinalizando alinhamento com o reembolso.
Imagem Assistida por IA Melhorando a Precisão Diagnóstica
Modelos de aprendizado de máquina em tempo real agora detectam pólipos e miomas com sensibilidades acima de 90%, doze pontos acima da inspeção sem auxílio. A plataforma Olympus VISERA ELITE III projeta sobreposições coloridas que sinalizam tecido suspeito, reduzindo as lesões não detectadas em 25% e as revisitas em 15%. A FDA aprovou quatro sistemas habilitados por IA durante 2024-2025, validando o software como dispositivo médico em ginecologia. Projetos-piloto de reembolso no Japão e na Coreia do Sul podem catalisar uma adoção mais ampla. As sociedades profissionais estão elaborando trilhas de certificação porque apenas 30% dos ginecologistas atualmente se treinam com resultados de IA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital de sistemas avançados | -0.7% | Global, agudo em países de baixa e média renda | Médio prazo (2-4 anos) |
| Escassez de histeroscopistas treinados | -0.5% | África Subsaariana, Sudeste Asiático, América do Sul rural | Longo prazo (≥ 4 anos) |
| Preocupações com gestão de resíduos de descartáveis | -0.3% | Europa, América do Norte, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade de preços induzida por tarifas | -0.4% | América do Norte, Europa, secundário na América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Sistemas Histeroscópicos Avançados
Torres de alto nível com imagem 4K, módulos de IA e gestão de fluidos custam entre USD 150.000 e USD 250.000, sobrecarregando os orçamentos fora dos centros terciários. O arrendamento a USD 3.000-5.000 por mês facilita o acesso, mas exige fluxo de caixa previsível. Os sistemas recondicionados são vendidos com descontos de 40-60%, mas as lacunas de garantia retardam a adoção. Em regiões de baixa renda, os ministérios alocam fundos para a atenção primária, atrasando a substituição de torres em até 3 anos. Essa concentração canaliza volumes complexos para hospitais urbanos e limita a penetração de mercado em geografias carentes.
Escassez de Histeroscopistas Treinados em Regiões de Baixa Renda
Menos de 20% dos obstetras-ginecologistas na África Subsaariana e no Sudeste Asiático recebem treinamento formal em histeroscopia operatória. As bolsas globais se concentram nos Estados Unidos, na Alemanha e no Japão, deixando os mercados emergentes dependentes de workshops curtos. Simuladores de alta fidelidade custam USD 20.000-40.000, limitando a adoção. A supervisão remota ajuda, mas enfrenta obstáculos regulatórios e de responsabilidade. A fuga de cérebros intensifica as escassezes à medida que médicos treinados migram para sistemas de maior remuneração. Os programas financiados pelos fabricantes de equipamentos originais alcançam menos de 500 clínicos por ano, insuficientes para fechar a lacuna de competências.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento:
Procedimentos Operatórios Ganham com a Demanda TerapêuticaOs procedimentos operatórios ganharam crescente atenção à medida que o tamanho do mercado de procedimentos de histeroscopia para casos com foco em tratamento expandiu a um CAGR de 6,84% até 2032, superando o crescimento diagnóstico. A histeroscopia diagnóstica ainda detinha 35,81% da participação do mercado de procedimentos de histeroscopia em 2026, atuando como ponto de entrada para sangramento uterino anormal e investigação de infertilidade. Os cirurgiões adotam agora fluxos de trabalho de inserção única que combinam visualização e terapia, reduzindo a exposição à anestesia e diminuindo o tempo de instalação em 30%. As clínicas de fertilidade realizam rotineiramente polipectomia histeroscópica e adesiolise antes da FIV, aumentando o sucesso da implantação.
Dispositivos de remoção de tecido como TruClear Elite e MyoSure permitem a ressecção de miomas de até 4 cm de diâmetro sob balanço hídrico monitorado, reduzindo a necessidade de conversão para laparoscopia. Unidades diagnósticas portáteis como o Endosee possibilitam a visualização no ponto de atendimento em consultórios de atenção primária, comprimindo o ciclo de encaminhamento. Europa e América do Norte implementaram códigos de reembolso agrupados que cobrem tanto as sessões diagnósticas quanto as operatórias, incentivando a intervenção no mesmo dia e inclinando ainda mais o volume para os casos operatórios.
Por Tipo de Dispositivo:
Ressectoscópios Impulsionam a Inovação TerapêuticaOs instrumentos manuais responderam por 41,57% da receita em 2026, porém os ressectoscópios e sistemas de remoção de tecido cresceram mais rapidamente a um CAGR de 7,12%, refletindo o desejo dos cirurgiões por terapia de inserção única. Os ressectoscópios bipolares atenuam os desequilíbrios eletrolíticos, enquanto a morcelação mecânica evita lesões térmicas e favorece a alta no mesmo dia.
Os histeroscópios flexíveis com diâmetros externos inferiores a 3 mm permitem a entrada vaginoscópica sem anestesia em 70% dos casos diagnósticos, ampliando o ambiente de aplicação. Consoles de gestão de fluidos como o Hamou Endomat fornecem alertas de déficit em tempo real ao atingir 1.500 mL, reduzindo complicações. Instrumentos manuais descartáveis com preço entre 150 e 300 USD atraem os centros cirúrgicos ambulatoriais que buscam eliminar os custos de reprocessamento. Em conjunto, esses avanços fortalecem a posição dos dispositivos terapêuticos no mercado de procedimentos de histeroscopia.
Por Usuário Final:
Centros Ambulatoriais Capturam a Mudança para o Atendimento AmbulatorialOs hospitais detinham uma participação de 58,22% em 2026, retendo casos operatórios complexos que requerem anestesia e monitoramento noturno. No entanto, os centros cirúrgicos ambulatoriais crescem a um CAGR de 8,87% à medida que os pagadores direcionam volumes de baixa complexidade para locais de menor custo. A política de neutralidade de local do Medicare comprimiu as diferenças de honorários, estimulando o investimento médico em consultórios.
Os centros cirrgicos ambulatoriais agora agrupam ultrassonografia, biópsia e histeroscopia em pacotes de visita única que reduzem o custo por episódio em 35% e aumentam o fluxo de pacientes. Clínicas e centros de fertilidade, especialmente na região da Ásia-Pacífico, capitalizam os subsídios governamentais de reprodução assistida e realizam polipectomia no mesmo dia, fortalecendo a retenção de pacientes. Os hospitais continuam a tratar miomas maiores que 4 cm e comorbidades de alto risco, mas enfrentam perda de participação à medida que os centros cirúrgicos ambulatoriais aprimoram imagem, controle de fluidos e equipe.

Análise Geográfica
Mercado de Procedimentos de Histeroscopia na América do Norte
A América do Norte respondeu por 41,83% da receita de 2026 devido ao reembolso neutro por local, que equiparou os pagamentos e acelerou a migração para os centros cirúrgicos ambulatoriais. Os Estados Unidos respondem por 85% dos gastos regionais devido às altas taxas de procedimentos e à rápida adoção de endoscópios descartáveis. Os pagadores provinciais do Canadá agora reembolsam a histeroscopia em consultório, reduzindo pela metade os tempos de espera em Ontário e na Colúmbia Britânica. Espera-se que as plantas mexicanas montadas por Karl Storz e Olympus se expandam 30% até 2027 sob o USMCA, reduzindo os prazos de entrega e protegendo contra tarifas.
Mercado de Procedimentos de Histeroscopia na Ásia-Pacífico
A Ásia-Pacífico cresce mais rapidamente a 9,39% até 2032, impulsionada pelos subsídios de fertilidade chineses e indianos que elevaram os registros de clínicas em 18% em 2025. A China agora reembolsa a histeroscopia dentro dos pacotes de reprodução assistida, reduzindo os custos para os pacientes em 40% e aumentando os volumes em 12% ao ano. A Lei de Reprodução Assistida da Índia exige avaliação histeroscópica para falha de implantação recorrente. Japão e Coreia do Sul pilotam o reembolso para procedimentos assistidos por inteligência artificial, enquanto as seguradoras privadas da Austrália reduzem as coparticipações em 25%, impulsionando os volumes. O treinamento supervisionado por telemedicina reduz a lacuna de habilidades no Sudeste Asiático, embora a capacidade formal de bolsas de estudo permaneça limitada.
Mercado de Procedimentos de Histeroscopia na Europa, América do Sul e Oriente Médio
A Europa registra crescimento estável à medida que os serviços nacionais de saúde priorizam o atendimento ambulatorial e os descartáveis, na sequência da carta de advertência da FDA sobre o reprocessamento. A Alemanha paga um adicional por uso único em seu esquema de Grupos de Diagnóstico Relacionados, enquanto o Reino Unido endossa a histeroscopia em consultório como primeira linha, citando 50% menos complicações. França e Itália investem em redes regionais de fertilidade diante da queda nas taxas de natalidade. A América do Sul registra crescimento de 15% no volume após o Brasil e a Argentina liberalizarem a cobertura de infertilidade, embora a escassez de capital desacelere a expansão nas áreas rurais. Os investimentos do Oriente Médio em plataformas de fertilidade refletem confiança na demanda de longo prazo.
Cenário Competitivo
Os cinco principais fabricantes de equipamentos originais — Hologic, Medtronic, Karl Storz, Olympus e Boston Scientific — comandam receita global significativa, mas fornecedores emergentes de uso único perturbam o mercado em preço e velocidade. A Hologic adquiriu a Gynesonics por USD 350 milhões em 2025, integrando a ablação de miomas por radiofrequência em seu portfólio de saúde uterina. A Karl Storz adquiriu a Asensus Surgical em 2024 para obter propriedade intelectual robótica e se posicionar para a futura histeroscopia robótica.
A Meditrina Inc. e a UroViu Corporation oferecem histeroscópios descartáveis aprovados pela FDA a um custo 40% menor do que as torres reutilizáveis, atraindo centros cirúrgicos ambulatoriais focados no controle de infecção. A CooperSurgical Inc. expandiu sua linha de descartáveis ao adquirir a obp Surgical em 2024. A inovação em gestão de fluidos da LiNA Medical ApS e da Maxer Endoscopy GmbH subcota os titulares em 30%, adicionando sensores de pressão automatizados. Os pipelines de imagem habilitados por IA entregam quatro novas autorizações 510(k) anualmente, mas o treinamento de clínicos permanece escasso, moderando as receitas imediatas.
A oportunidade de espaço em branco se concentra em unidades de histeroscopia em consultório com preços abaixo de USD 10.000, que permitem a expansão da atenção primária. Boston Scientific, Smith & Nephew e Richard Wolf investem em torres compactas para abordar essa fronteira. Os ciclos de substituição de capital têm em média 7-10 anos, implicando pico de demanda de atualização de sistemas analógicos adquiridos antes de 2020.
Líderes do Setor de Procedimentos de Histeroscopia
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
-
CooperSurgical Inc.
-
Medtronic
-
Olympus Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Procedimentos de Histeroscopia Empresas cobertas neste relatório
- B. Braun
- Boston Scientific
- Cook Group
- The Cooper Companies
- Delmont Imaging
- Hangzhou Tonglu Medical Instrument Co. Ltd.
- Hologic
- Johnson & Johnson
- Karl Storz
- LiNA Medical ApS
- Maxer Endoscopy GmbH
- MedGyn Products
- Meditrina Inc.
- Medtronic
- Olympus
- Richard Wolf
- Smiths Group
- Stryker
- UroViu Corporation
- XION GmbH
Desenvolvimentos industriais recentes em Mercado de Procedimentos de Histeroscopia
- Outubro de 2025: Blackstone e TPG concordaram em adquirir a Hologic por USD 18,3 bilhões, com o objetivo de escalar os lançamentos de imagem por IA.
- Outubro de 2025: A Medtronic iniciou um estudo IDE de seu sistema robótico Hugo para miomectomia histeroscópica em cinco locais nos Estados Unidos.
- Janeiro de 2025: A Hologic concluiu sua aquisição de USD 350 milhões da Gynesonics, adicionando o sistema de ablação de miomas Sonata.
- Abril de 2024: A Karl Storz concluiu sua aquisição da Asensus Surgical a USD 0,35 por ação, adicionando a robótica Senhance.
- Abril de 2024: A CooperSurgical Inc. adquiriu a obp Surgical, ampliando seu catálogo de instrumentos de uso único.
Escopo do Relatório do Mercado Global de Procedimentos de Histeroscopia
O Relatório do Mercado de Procedimentos de Histeroscopia é Segmentado por Tipo de Procedimento (Diagnóstico, Operatório), Tipo de Dispositivo (Histeroscópios, Instrumentos Manuais, Ressectoscópios e Sistemas de Remoção de Tecido, Sistemas de Gestão de Fluidos e Acessórios), Usuário Final (Hospitais, Centros Cirúrgicos Ambulatoriais, Clínicas e Centros de Fertilidade) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Diagnóstico |
| Operatório |
| Histeroscópios |
| Instrumentos Manuais |
| Ressectoscópios e Sistemas de Remoção de Tecido |
| Sistemas de Gestão de Fluidos e Acessórios |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas e Centros de Fertilidade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Procedimento | Diagnóstico | |
| Operatório | ||
| Por Tipo de Dispositivo | Histeroscópios | |
| Instrumentos Manuais | ||
| Ressectoscópios e Sistemas de Remoção de Tecido | ||
| Sistemas de Gestão de Fluidos e Acessórios | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas e Centros de Fertilidade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de procedimentos de histeroscopia?
O tamanho do mercado de procedimentos de histeroscopia atingiu 11,36 bilhões de USD em 2027 e deve crescer para 15,38 bilhões de USD até 2032.
Qual tipo de procedimento está crescendo mais rapidamente?
A histeroscopia operatória está se expandindo a um CAGR de 6,84% até 2032, à medida que os fluxos de trabalho de inserção única combinam diagnóstico e tratamento.
Por que os centros cirúrgicos ambulatoriais estão ganhando participação?
O corte de pagamento neutro por local do Medicare fechou as diferenças de taxas de instalação, de modo que os centros cirúrgicos ambulatoriais oferecem histeroscopia de menor custo agrupada com ultrassonografia e biópsia em uma única visita.
Como os histeroscópios de uso único afetam a adoção?
Os histeroscópios descartáveis eliminam o risco de reprocessamento, reduzem os tempos de rotatividade para menos de 10 minutos e agora respondem por até 20% dos orçamentos das instalações.
Qual região apresenta a maior taxa de crescimento?
A Ásia-Pacífico registra o CAGR mais rápido de 9,39%, apoiada por subsídios governamentais para tratamentos de fertilidade na China e na Índia.