
Tamanho e Participação do Mercado de Equipamentos Hidráulicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 44.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos Hidráulicos por Mordor Intelligence
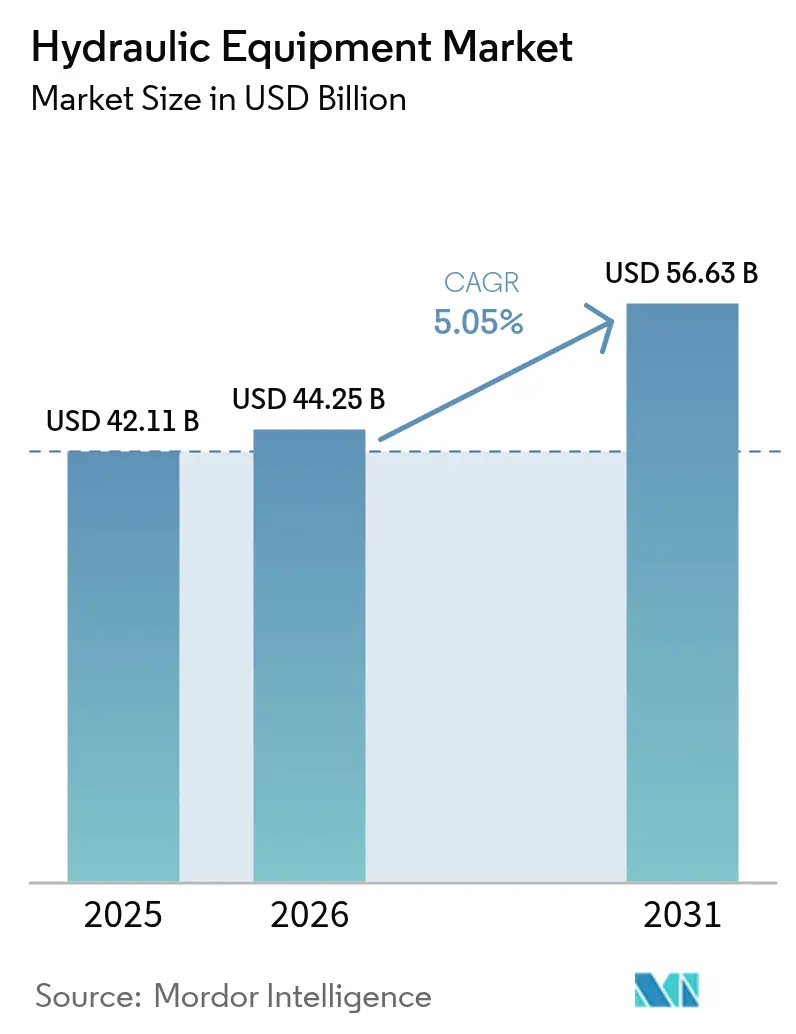
O mercado de equipamentos hidráulicos foi avaliado em USD 42,11 mil milhões em 2025 e estima-se que cresça de USD 44,25 mil milhões em 2026 para atingir USD 56,63 mil milhões até 2031, a uma CAGR de 5,05% durante o período de previsão (2026-2031). Este impulso constante sublinha a resiliência do setor face a desacelerações cíclicas, à volatilidade das matérias-primas e ao crescente aumento das pressões decorrentes da eletrificação. Os robustos gastos públicos em infraestruturas nos Estados Unidos e na China, o aumento da automatização de armazéns no comércio eletrónico global e a expansão da agricultura de precisão sustentam a procura, mesmo enquanto os fabricantes de equipamentos aceleram a transição para híbridos eletro-hidráulicos energeticamente eficientes. A acentuada consolidação, exemplificada pela aquisição da Hydradyne pela Applied Industrial Technologies, sinaliza como os fornecedores estão a responder à compressão das margens e à necessidade de soluções digitais e de alta densidade de potência. A América do Norte continua a ser a maior base regional, apoiada por dotações de infraestruturas hídricas sem precedentes, enquanto a região Ásia-Pacífico regista os ganhos mais rápidos, à medida que a China e a Índia comprometem estímulos de vários biliões de dólares para transportes e serviços urbanos.
Principais Conclusões do Relatório
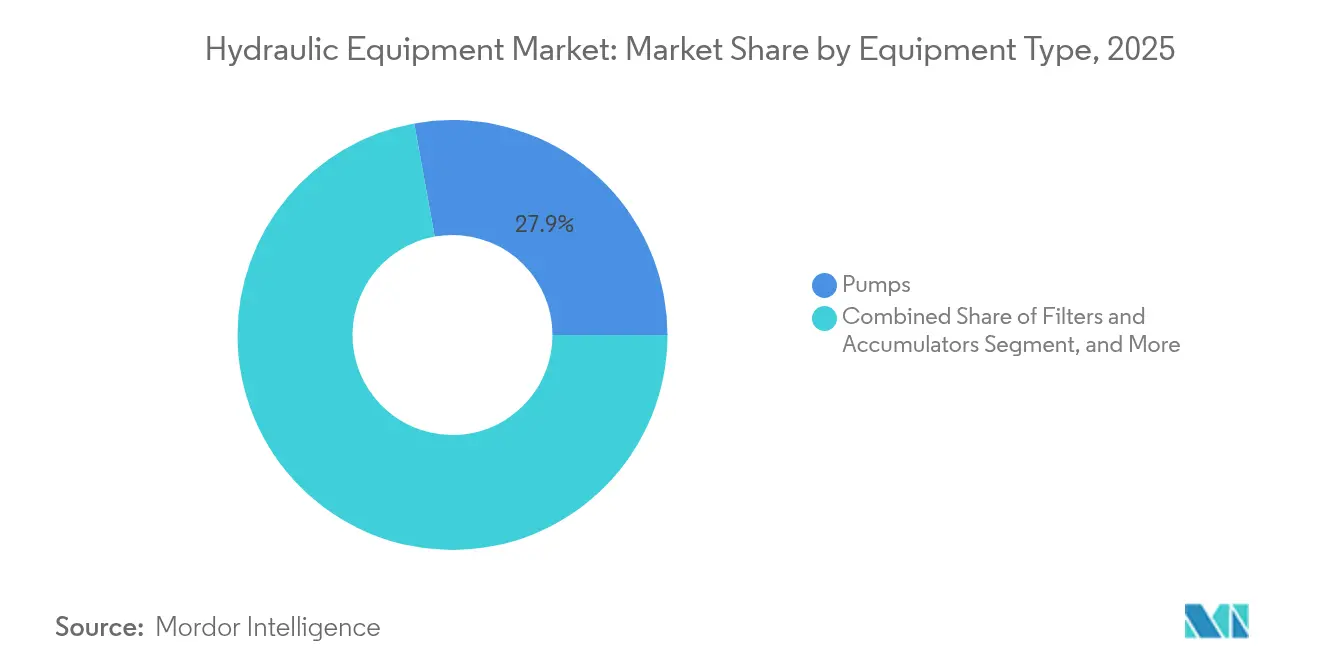
- Por tipo de equipamento, as bombas lideraram com 27,85% da participação do mercado de equipamentos hidráulicos em 2025; prevê-se que os filtros e acumuladores cresçam a uma CAGR de 6,18% até 2031.
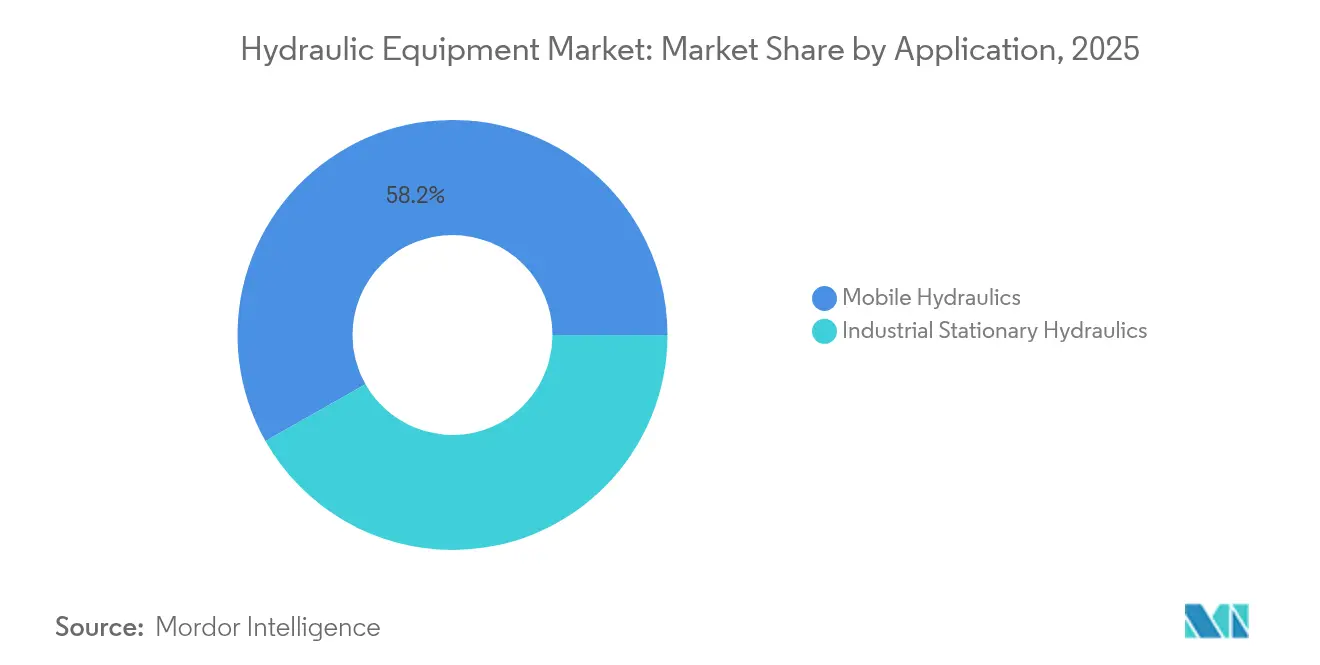
- Por aplicação, a hidráulica móvel capturou 58,20% das receitas em 2025 e está a avançar a uma CAGR de 7,72% até 2031.
- Por utilizador final, a construção dominou com uma contribuição de 31,05% em 2025; prevê-se que a aeroespacial e defesa se expanda a uma CAGR de 6,35% até 2031.
- Por faixa de pressão operacional, os sistemas de média pressão detinham 42,35% do tamanho do mercado de equipamentos hidráulicos em 2025, enquanto se projeta que os sistemas de alta pressão registem uma CAGR de 7,29% até 2031.
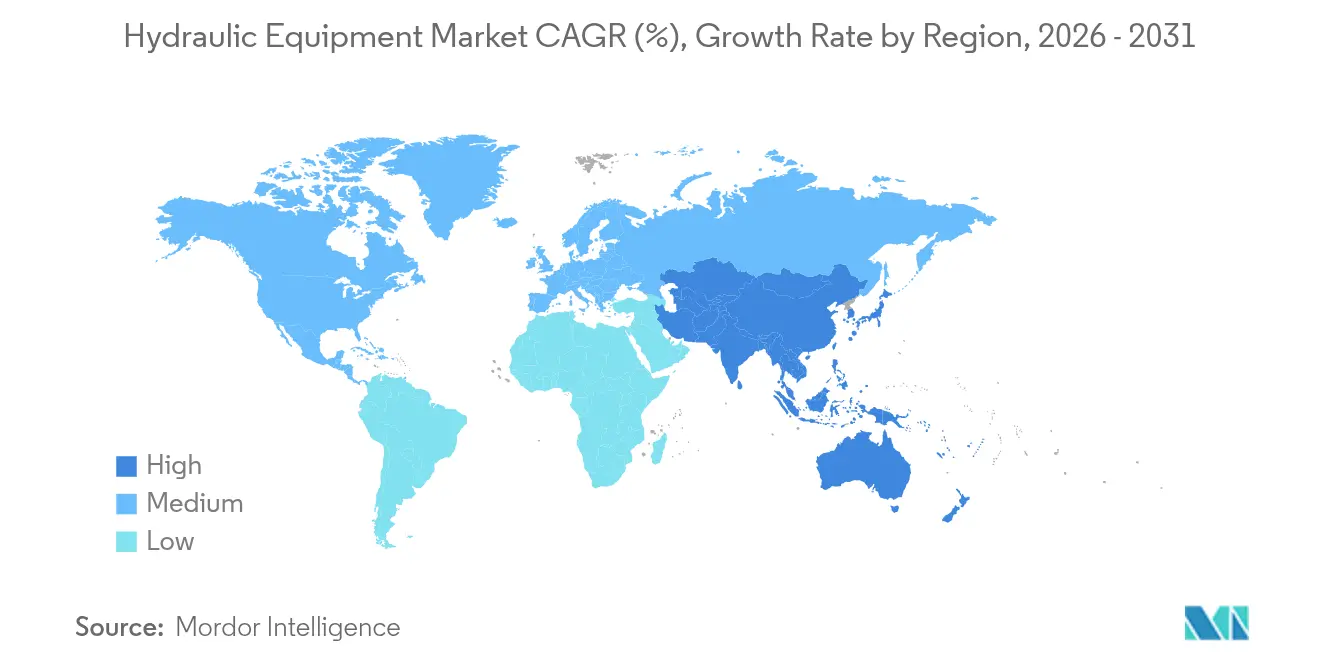
- Por geografia, a América do Norte reteve uma participação de 37,65% em 2025; prevê-se que a Ásia-Pacífico registe uma CAGR de 8,07% e proporcione o crescimento regional mais rápido até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Automatização acelerada de armazéns no cumprimento de pedidos de comércio eletrónico | +1.20% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Programas de megainfraestrutura financiados pelos governos | +1.80% | América do Norte, Ásia-Pacífico como núcleo, com extensão à Europa | Longo prazo (≥ 4 anos) |
| Transição para híbridos eletro-hidráulicos energeticamente eficientes | +0.90% | Global, com adoção antecipada na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Crescente eletrificação fora de estrada a impulsionar hidráulica compacta de alta densidade de potência | +0.70% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção crescente de maquinaria para agricultura de precisão | +0.60% | Global, com ganhos antecipados na América do Norte, Brasil e Índia | Médio prazo (2-4 anos) |
| Ciclo de substituição de maquinaria industrial envelhecida nos países da OCDE | +0.50% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Automatização Acelerada de Armazéns no Cumprimento de Pedidos de Comércio Eletrónico
Os volumes explosivos de encomendas de comércio eletrónico obrigam os centros de distribuição a implementar empilhadoras autónomas, sistemas de transporte e robôs de mercadoria ao operador que dependem de cilindros servo-hidráulicos compactos para uma precisão milimétrica. A rede de robôs móveis da Amazon ilustra como a operação 24/7 exige hidráulica sem fugas e equipada com sensores que oferecem alertas de falha preditivos para minimizar o tempo de inatividade.[1]Logistics Management Editors, "Autonomous Forklift Market to Reach USD 12.45 Billion by 2034," LOGISTICSMGMT.COM Os operadores de armazéns reportam tipicamente ganhos de produtividade de 40%, permitindo que os fornecedores de componentes pratiquem preços premium por conjuntos de controlo de contaminação de elevada fiabilidade.
Programas de Megainfraestrutura Financiados pelos Governos
Obras públicas plurianuais — desde a Lei de Investimento em Infraestruturas e Emprego dos EUA no valor de USD 1,2 biliões até ao plano de dívida de governos locais da China no valor de USD 1,4 biliões — criam visibilidade da procura para escavadoras, bombas de betão e cilindros de grande diâmetro.[2]Reuters Staff, "China Approves USD 1.4 Trillion Debt Package for Local Governments," REUTERS.COM Os prolongados calendários de projetos permitem que os fabricantes de equipamentos originais (OEM) consolidem contratos de longo prazo, expandam centros de serviço regionais e codesenvolvam hidráulica específica para aplicações em construção de pontes, portos e energias renováveis.
Transição para Híbridos Eletro-Hidráulicos Energeticamente Eficientes
Os atuadores eletro-hidrostáticos da Bosch Rexroth demonstram até 30% de poupança de energia, mantendo a densidade de potência vital para a maquinaria móvel.[3]Bosch Rexroth AG, "Electro-Hydraulic Actuators Deliver 30% Energy Savings," BOSCHREXROTH.COM Os circuitos híbridos recuperam energia de travagem e reduzem significativamente as perdas em marcha lenta, ajudando os fabricantes de equipamentos a cumprir os limites de emissões Stage V e Tier 4f sem sacrificar a resposta rápida ou a capacidade de elevação.
Crescente Eletrificação Fora de Estrada
Os OEM que eletrificam carregadoras compactas e plataformas de trabalho aéreo especificam cada vez mais bombas micro-hidráulicas de alta pressão que fornecem força idêntica a partir de baterias menores. A miniaturização de componentes facilita as restrições de embalagem em transmissões de emissão zero, enquanto o funcionamento silencioso e o binário instantâneo melhoram o conforto do operador, aumentando a adoção nos estaleiros de baixas emissões da Europa.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custo total de propriedade superior ao das transmissões elétricas em faixas de serviço leve | -1.10% | Global, mais pronunciado na Europa e América do Norte | Médio prazo (2-4 anos) |
| Intensificação da volatilidade dos preços das matérias-primas para aço e terras raras | -0.80% | Global, com impacto agudo na produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente escrutínio ESG sobre fugas de fluido hidráulico | -0.60% | Europa e América do Norte, com expansão global | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra qualificada para manutenção e retrofits | -0.40% | Países da OCDE, emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Volatilidade dos Preços das Matérias-Primas para Aço e Terras Raras
Os preços do aço oscilaram 40% em 2024, enquanto o domínio da China no processamento de terras raras expõe as cadeias de abastecimento de motores de magnetos a riscos geopolíticos.[4]U.S. Geological Survey, "Critical Minerals List 2024," USGS.GOV As tarifas de 44–54% sobre componentes hidráulicos chineses comprimem ainda mais as margens, obrigando os fornecedores a cobrir commodities, a redefinir produtos para reduzir a intensidade de materiais ou a procurar escala através de fusões.
Escassez de Mão de Obra Qualificada para Manutenção e Retrofits
Inquéritos da NFPA indicam que 35% dos técnicos de potência de fluidos se reformarão na próxima década, enquanto os programas de formação têm dificuldade em satisfazer a procura.[5]National Fluid Power Association, "Workforce Development Survey 2024," NFPA.COM As lacunas prolongam o tempo de inatividade em sistemas de alta pressão, inflacionam os contratos de serviço e levam alguns operadores de frotas a adiar atualizações, travando as vendas de substituição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
As Bombas Mantêm a Primazia, os Filtros AceleramAs bombas ancoraram 27,85% do mercado de equipamentos hidráulicos em 2025 como a fonte de potência indispensável na construção, agricultura e maquinaria industrial. Os modelos de deslocamento variável e de detecção de carga reduzem o consumo de combustível, satisfazendo as metas de eficiência dos OEM e impulsionando as vendas de retrofit no mercado de reposição. O tamanho do mercado de equipamentos hidráulicos para bombas está posicionado para avançar com os ciclos de investimento em infraestruturas até 2031. Os filtros e acumuladores registam os ganhos mais rápidos a uma CAGR de 6,18%, à medida que os códigos de limpeza ISO 4406 mais rigorosos tornam o controlo da contaminação decisivo durante as negociações de garantia. A procura por meios filtrantes de alto caudal e baixa queda de pressão eleva as margens, enquanto as membranas carregadas a azoto armazenam energia regenerativa em circuitos híbridos, alargando a participação do mercado de equipamentos hidráulicos deste subsegmento nas aplicações móveis.
Os fornecedores de válvulas capitalizam o controlo de caudal de precisão exigido por tarefas de teleoperação e autónomas. Os cilindros beneficiam da robótica de armazéns de comércio eletrónico que necessita de movimento linear repetível e de alto ciclo. Motores e transmissões atendem a equipamentos móveis especializados onde a densidade de binário e a capacidade de sobrecarga permanecem críticas. Os componentes auxiliares — reservatórios, coletores, permutadores de calor — ganham com os grupos hidráulicos integrados que simplificam as linhas de montagem dos OEM e encurtam o tempo de comercialização.


Por Indústria do Utilizador Final:
A Construção Domina, o Aeroespacial AceleraA construção contribuiu com 31,05% das receitas do mercado de equipamentos hidráulicos em 2025, impulsionada pelos calendários globais de obras públicas e pelos inícios de construção comercial. Os operadores de frotas adotam híbridos eletro-hidráulicos para cumprir limites de emissões em estaleiros mais rigorosos, sustentando uma utilização elevada e o consumo de peças. O tamanho do mercado de equipamentos hidráulicos para a construção está preparado para um crescimento estável de um dígito médio, à medida que projetos de pontes, portos e caminhos de ferro consomem atuadores de curso longo e bombas de serviço pesado ao longo de horizontes temporais plurianuais. O aeroespacial e defesa, no entanto, regista a trajetória mais acentuada a uma CAGR de 6,35%, à medida que a produção de aviões comerciais de corredor simples aumenta e as agências de defesa modernizam as estruturas aéreas. A atuação de alta pressão e peso otimizado para controlo de voo e trem de aterragem exige preços premium, aumentando a participação do mercado de equipamentos hidráulicos capturada pelos fornecedores aeroespaciais.
A agricultura mantém ganhos constantes à medida que a agricultura de precisão incorpora hidráulica guiada por GPS para colocação de sementes ao nível do centímetro. A movimentação de materiais prospera na logística de retalho omnicanal, enquanto a procura do setor petrolífero e gasífero se estabiliza em torno da construção offshore e da manutenção de oleodutos. Os segmentos de máquinas-ferramenta, plásticos e automóvel experimentam tendências mistas ligadas aos ciclos globais de produção, mas permanecem âncoras de volume indispensáveis para a procura de vedantes, válvulas e cilindros de pequeno diâmetro.
Por Aplicação:
A Hidráulica Móvel Expande-se RapidamenteA hidráulica móvel deteve 58,20% das receitas em 2025 e espera-se que atinja a CAGR mais elevada do segmento de 7,72% até 2031. As substituições de equipamentos na América do Norte e as adições de capacidade na Ásia amplificam as remessas de transmissões de rotação, motores de deslocamento e bombas de detecção de carga. O impulso em direção aos híbridos eletro-hidráulicos posiciona os fornecedores com válvulas avançadas de recuperação de energia para ganhar uma participação desproporcionada. O tamanho do mercado de equipamentos hidráulicos para o segmento móvel alarga-se à medida que os créditos regulatórios recompensam os sistemas de redução de CO₂. A hidráulica industrial estacionária permanece uma base madura mas essencial, com servo-válvulas e bombas proporcionais a suportar processos de conformação de metais de precisão e moldagem por injeção.
Por Faixa de Pressão Operacional:
Os Sistemas de Alta Pressão Ganham ImpulsoAs arquiteturas de média pressão (150–350 bar) compreenderam 42,35% das receitas de 2025, apreciadas pelo equilíbrio custo-desempenho em escavadoras e prensas convencionais. As soluções de alta pressão (>350 bar), no entanto, exibem uma CAGR de 7,29%, à medida que o aeroespacial, a construção de túneis e a robótica de exoesqueletos exigem pacotes compactos e de alta densidade de potência. Os avanços em materiais em hastes cromadas e vedantes de alta temperatura revelam-se críticos para a durabilidade. Os mercados de baixa pressão (<150 bar) permanecem sensíveis ao preço e enfrentam risco de substituição por atuadores totalmente elétricos em tarefas de carga reduzida.
Análise Geográfica
Mercado de Equipamentos Hidráulicos da América do Norte
A América do Norte gerou 37,65% da receita global em 2025, apoiada por 68,8 bilhões de USD em fundos obrigados para infraestrutura hídrica e 850 milhões de USD dedicados a projetos de recuperação. Investimentos robustos em automação de armazéns e substituição de frotas envelhecidas sustentam as vendas de cilindros, válvulas proporcionais e kits de filtração. No entanto, a fraqueza do segmento de equipamentos de transporte representa um obstáculo, levando os fornecedores a enfatizar contratos de serviço pós-venda e ofertas de manutenção digitalizada.
Mercado de Equipamentos Hidráulicos da Ásia-Pacífico
A região da Ásia-Pacífico registra o crescimento mais rápido, com um CAGR de 8,07% até 2031, à medida que o pacote de crédito de 1,4 trilhão de USD da China e os programas de transporte urbano sobre trilhos e abastecimento de água da Índia sustentam picos de demanda além dos ciclos domésticos. Os fabricantes de equipamentos originais locais estabelecem parcerias com especialistas em componentes para atender aos padrões Tier 4f, enquanto disputas tarifárias levam fornecedores multinacionais a diversificar suas operações de montagem para o Sudeste Asiático. Microbombas de alta pressão e válvulas resistentes à contaminação registram crescente adoção nos polos de manufatura de precisão da Coreia e do Japão.
Mercado de Equipamentos Hidráulicos da Europa
A Europa apresenta um panorama misto: os pedidos de potência fluida da Alemanha caíram 8% em 2024, mas projetos como o Grand Paris Express da França e as construções de parques eólicos na Itália impulsionam requisitos de alta pressão em nichos específicos. As restrições a substâncias PFAS estão acelerando a transição para vedações de base biológica, promovendo investimentos significativos em P&D no mercado de equipamentos hidráulicos. A alocação de 300 bilhões de EUR (339 bilhões de USD) do plano REPowerEU para infraestrutura de energia renovável multiplica a demanda por cilindros telescópicos em embarcações de instalação de energia eólica offshore, amortecendo a fraqueza macroeconômica.

Panorama regulatório
Os requisitos de segurança, conformidade e eficiência estão sendo intensificados para máquinas e sistemas hidráulicos, com a pressão mais imediata na Europa. O Regulamento de Máquinas da UE (UE) 2023/1230 está avançando em sua janela de transição rumo à aplicação a partir de 20 de janeiro de 2027, substituindo a Diretiva de Máquinas 2006/42/CE, e afeta diretamente o design, a documentação e a avaliação de conformidade de máquinas que utilizam energia hidráulica. Em março de 2026, a Comissão Europeia publicou a Decisão de Execução (UE) 2026/546, atualizando as referências às normas harmonizadas de máquinas em categorias de equipamentos que comumente incorporam sistemas hidráulicos e elevando o nível de exigência para fabricantes e importadores manterem seu mapeamento de conformidade atualizado.
As atualizações de normas também estão afetando as especificações de produtos e os protocolos de validação nas cadeias de suprimentos globais. A ISO publicou a ISO 18464:2025, introduzindo uma metodologia de design voltada para sistemas hidráulicos energeticamente eficientes, e a ISO 10767-3:2025 para medição dos níveis de ondulação de pressão em motores hidráulicos, ambas influenciando a qualificação e o benchmarking de fabricantes de equipamentos originais (OEM). Em junho de 2026, o Departamento de Negócios e Comércio do Reino Unido emitiu um aviso sobre máquinas que faz referência à ISO 4413:2010 (energia fluida hidráulica, regras gerais e requisitos de segurança), ressaltando a necessidade de um planejamento de conformidade voltado ao Reino Unido, além do alinhamento com a UE, para equipamentos hidráulicos comercializados globalmente.
Panorama Competitivo
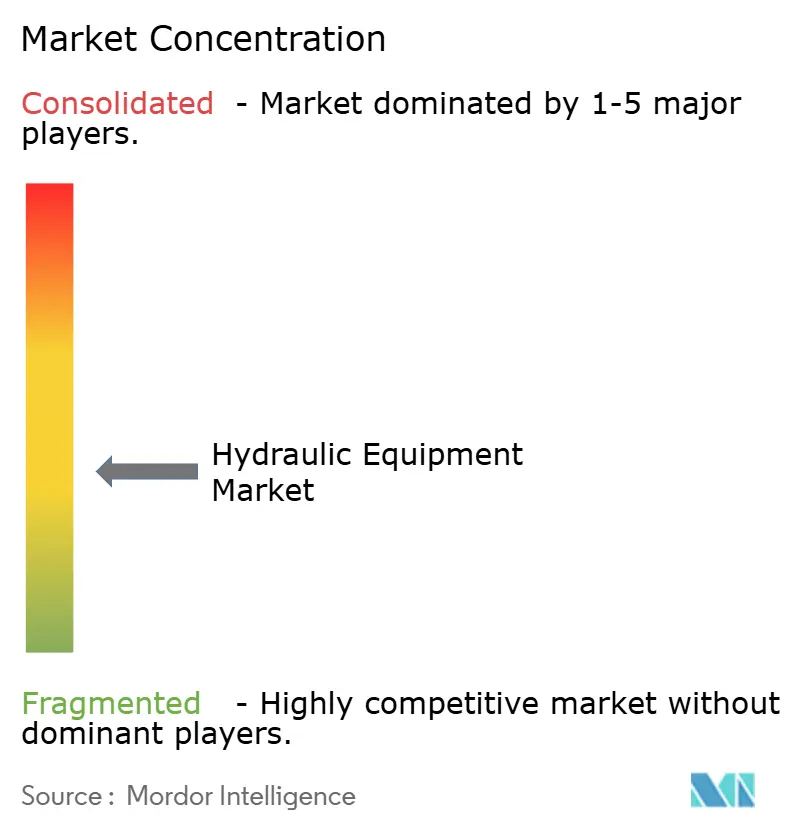
O mercado de equipamentos hidráulicos permanece moderadamente fragmentado, mas a consolidação está a acelerar à medida que os fornecedores procuram escala e profundidade tecnológica. A aquisição da Hydradyne pela Applied Industrial Technologies (USD 260 milhões em vendas) alarga a sua presença de serviço na hidráulica móvel e reforça as capacidades de sistemas de engenharia. A aquisição planeada de USD 218 milhões da National Tank & Equipment pela Atlas Copco reforça a sua posição de nicho na filtração de alta pressão e sistemas de drenagem, alargando o potencial de venda cruzada nos setores da mineração e construção.
Os movimentos estratégicos centram-se na eletrificação, na monitorização digital de condições e na conformidade ESG. A integração da HydraForce pela Bosch Rexroth aprofunda a sua gama de válvulas móveis, permitindo arquiteturas diferenciadas de detecção de carga para escavadoras híbridas. A Parker Hannifin assegura margens recorde ao racionalizar as suas carteiras aeroespacial e de filtração, demonstrando como uma gestão disciplinada de inventário e preços pode compensar a fraqueza setorial. Os players de médio porte estão a adotar módulos de manutenção preditiva habilitados para IoT para aliviar o estrangulamento da mão de obra qualificada e garantir receitas recorrentes de software como serviço.
As oportunidades de espaço em branco multiplicam-se na construção autónoma, na instalação de energias renováveis e na agricultura de precisão. Os fornecedores capazes de combinar capacidade de alta pressão com recolha de energia e análise sensorizada estão posicionados para capturar uma participação premium à medida que os OEM redefinem plataformas de equipamentos em torno de mandatos de emissão zero. O mercado de equipamentos hidráulicos, portanto, recompensa aqueles que investem em ciência dos materiais, gémeos digitais e subsistemas plug-and-play que reduzem os custos de engenharia dos OEM e aceleram o tempo de conformidade.
Líderes da Indústria de Equipamentos Hidráulicos
-
Bosch Rexroth AG
-
Parker Hannifin Corporation
-
Danfoss A/S
-
KYB Corporation
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos Hidráulicos
- Bosch Rexroth AG
- Parker Hannifin Corporation
- HYDAC International GmbH
- Danfoss A/S
- SMC Corporation
- Festo SE and Co. KG
- Norgren Limited (IMI plc)
- Bucher Hydraulics GmbH (Bucher Industries AG)
- HAWE Hydraulik SE
- Linde Hydraulics GmbH and Co. KG
- Caterpillar Inc.
- KYB Corporation
- Eaton Corporation plc
- Kawasaki Heavy Industries Ltd.
- Yuken Kogyo Co., Ltd.
- Daikin Industries, Ltd.
- Komatsu Ltd.
- Sun Hydraulics LLC (Helios Technologies, Inc.)
- Moog Inc.
- Argo-Hytos Group AG

Oportunidades de mercado e perspectivas futuras
A integração em nível de sistema está criando espaço para fornecedores capazes de entregar sistemas hidráulicos como subsistemas validados, e não como componentes isolados, especialmente em equipamentos móveis e automação industrial, onde o tempo de inatividade, os vazamentos e o consumo de energia estão sob escrutínio. A HYDAC apresentou sua abordagem de Fluid Architecture Engineering na CONEXPO 2026, que enfatiza o design de todo o ambiente de fluido (dimensionamento do reservatório, desaeração, controle de contaminação e interações entre componentes). Essa mudança apoia ofertas de maior valor, como unidades de potência integradas, circuitos de filtragem com gestão de limpeza e coletores projetados sob demanda, que podem reduzir o esforço de validação dos OEMs e diminuir as taxas de falha em campo.
A digitalização e os sensores adicionam outra camada de curto prazo em torno do monitoramento de condição e da manutenção preditiva, área ligada ao gargalo de mão de obra qualificada citado por entidades do setor. O NFPA 2025 Industrial Technology Roadmap destaca a automação como um dos principais fatores impulsionadores para os clientes e prioriza sensores miniaturizados, medição multifuncional sem fio de pressão/temperatura/fluxo e algoritmos preditivos, alinhando-se à demanda por válvulas, cilindros e conjuntos de filtragem equipados com sensores. Fornecedores que combinam sistemas hidráulicos com eletrônica e software em arquiteturas interoperáveis, como modelos de dados prontos para gêmeos digitais e interfaces padronizadas, podem expandir a receita recorrente de pós-venda por meio de diagnósticos, gestão da qualidade do fluido e kits de retrofit para máquinas industriais envelhecidas em mercados da OCDE.
Recent Industry Developments in Mercado de Equipamentos Hidráulicos
- Julho de 2026: a Danfoss assinou um acordo definitivo para adquirir a Alfagomma, fabricante de mangueiras e conexões, para integrá-la à sua divisão de Transporte de Fluidos. A medida amplia a cobertura da Danfoss sobre componentes críticos de transporte de fluidos que se posicionam ao lado de bombas, motores e válvulas em sistemas hidráulicos móveis e industriais. O agrupamento de portfólio entre componentes de transporte e de potência fortalece a venda de plataformas e pode simplificar o abastecimento para OEMs e distribuidores.
- Junho de 2026: a Parker Hannifin lançou a GLFTrolley, uma unidade portátil de filtragem hidráulica projetada para remover água livre e contaminantes de fluidos hidráulicos em aplicações industriais. A filtragem no ponto de uso apoia a confiabilidade e prolonga a vida útil dos componentes em sistemas de alto desempenho, nos quais a contaminação provoca paradas não planejadas. O produto também reforça a tendência para soluções de manutenção que ajudam as plantas a gerenciar a limpeza do fluido com menos técnicos especializados.
- Agosto de 2024: a Parker Hannifin apresentou a Série T7G de bombas hidráulicas para camiões, em sua Divisão de Bombas e Motores da Europa, projetada para atender ao padrão de montagem ISO 7653. A atualização da bomba de palhetas atende tanto veículos a diesel quanto híbridos, elétricos e a hidrogênio, alinhando os equipamentos auxiliares de camiões com os trens de força em evolução. A montagem compatível com o padrão e a tecnologia de acionamento atualizada podem reduzir os ciclos de integração dos OEMs e apoiar a demanda por retrofit em frotas mistas.


Mercado de Equipamentos Hidráulicos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de equipamentos hidráulicos abrange transmissão e controle de energia hidráulica, incluindo hardware que gera, direciona e regula a energia fluida em máquinas, além dos principais componentes usados em equipamentos móveis e industriais e sua respectiva demanda de reposição.
Exclusões de escopo: exclui máquinas e veículos completos que meramente contêm sistemas hidráulicos, bem como fluidos hidráulicos isolados, conexões básicas e serviços gerais de manutenção.
Visão geral da segmentação
-
Por Tipo de Equipamento
- Bombas
- Válvulas
- Cilindros
- Motores
- Filtros e Acumuladores
- Transmissões
- Outros
-
Por Indústria do Utilizador Final
- Construção
- Agricultura
- Movimentação de Materiais
- Aeroespacial e Defesa
- Máquinas-Ferramenta
- Petróleo e Gás
- Prensa Hidráulica
- Plásticos
- Automóvel
- Outros Utilizadores Finais
-
Por Aplicação
- Hidráulica Móvel
- Hidráulica Estacionária Industrial
-
Por Faixa de Pressão Operacional
- Baixa (Inferior a 150 bar)
- Média (150-350 bar)
- Alta (Superior a 350 bar)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Colômbia
- Resto da América do Sul
-
Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Resto da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Resto da Ásia-Pacífico
-
Médio Oriente e África
-
Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Resto do Médio Oriente
-
África
- África do Sul
- Egito
- Resto da África
-
Médio Oriente
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando o que é considerado equipamento hidráulico e onde ele é mais consumido, alinhando-o então a indicadores públicos de produção, comércio e atividade nos mercados finais. Utilizamos fontes como tabelas de manufatura e comércio do US Census Bureau, estatísticas alfandegárias do UN Comtrade, séries de produção industrial da OCDE e dados de investimento em máquinas de bancos centrais ou institutos nacionais de estatística, que ajudam a fundamentar volumes e ciclos por região.
Para evitar construir o modelo a partir de uma única fonte de dados, também analisamos relatórios anuais de empresas e apresentações a investidores em busca de informações sobre mix de produtos e demanda, além de sites de associações e imprensa especializada para temas de política e infraestrutura. Em casos selecionados, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, bases de dados de patentes para direção de inovação, e bases de dados de embarques de importação e exportação para verificar a coerência direcional nos fluxos de componentes. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar como a demanda por componentes hidráulicos muda com os ciclos da construção, os investimentos industriais (capex) e os padrões de reposição, testando em seguida as premissas de preços e mix com pessoas que acompanham pedidos e licitações em primeira mão. Conversamos com fabricantes, distribuidores, integradores de sistemas e grandes usuários finais nas principais regiões consumidoras, de modo a preencher lacunas das estimativas documentais e testar rigorosamente as premissas antes de finalizar os números.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 41% |
| Nível médio: 49% | Líderes funcionais/de unidade: 20% | EMEA: 33% |
| Empresas menores: 21% | Gerentes: 60% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, em que sinais de produção, comércio e investimento em máquinas foram utilizados para reconstruir o volume de demanda endereçável por componentes hidráulicos por região, dividido posteriormente em principais áreas de uso com base nos padrões de consumo compartilhados pelos participantes do setor. Após definida a lógica, os totais foram verificados por meio de aproximações bottom-up seletivas, como o preço médio de venda (ASP) amostrado de componentes multiplicado por proxies de embarque, verificações de canal com distribuidores e comparações cruzadas com a exposição de receita dos fornecedores, usadas para ajustar valores discrepantes.
As principais entradas do modelo incluíram tendências de produção de equipamentos off-highway, direção dos gastos com construção e infraestrutura, produção industrial e atividade de máquinas-ferramenta, intensidade de reposição e revisão em aplicações de alto desempenho, e movimento de preços de componentes ligado a custos de metais e usinagem. As previsões foram realizadas por meio de análise de cenários apoiada em opiniões de especialistas sobre o momento dos ciclos, sendo então suavizadas quando necessário para evitar variações irreais. Onde existiam lacunas no nível de país, preenchemo-las usando indicadores substitutos, como produção de máquinas e dependência de importação, antes de consolidar os totais regionais.
Validação de dados e ciclo de atualização
Os resultados foram validados comparando os totais finais do mercado com sinais independentes, como ciclos de produção de equipamentos, direção do comércio e a participação implícita do conteúdo hidráulico nos principais mercados finais. Grandes variações foram investigadas por meio de revisões de premissas, verificações de conversão cambial e novos testes das entradas de preço e mix, seguidos por uma revisão interna em múltiplas etapas por analistas antes da aprovação final.
O estudo é atualizado em um cronograma anual, e atualizações provisórias são acionadas quando eventos relevantes afetam a demanda ou os preços, como grandes mudanças de política de infraestrutura ou variações acentuadas na atividade industrial. Antes da entrega, é realizada uma última revisão para garantir que os números publicados reflitam os dados mais recentes disponíveis e o retorno de campo.
Comparação do dimensionamento do mercado de equipamentos hidráulicos da Mordor Intelligence com outras estimativas publicadas
Os valores publicados do mercado de equipamentos hidráulicos frequentemente não coincidem porque o escopo não é o mesmo, e o ano utilizado como base também pode diferir. As diferenças também surgem de como as empresas tratam preços, o momento da conversão cambial e se a demanda de reposição é tratada como uma camada estável ou modelada de forma mais cíclica.
A tabela de referência mostra uma grande dispersão principalmente porque algumas estimativas ampliam a definição em direção a sistemas de energia fluida ou gastos adjacentes, além de frequentemente se ancorarem em anos-base diferentes e horizontes de previsão mais longos. A tabela também sugere outro fator, que é como a demanda móvel versus industrial é ponderada, já que os ciclos de construção podem elevar temporariamente o total quando as premissas são agressivas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 44,25 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 53,31 bilhões de USD (2025) | Utiliza um ano-base diferente e um recorte mais amplo dos usos finais por componente e aplicação, o que pode elevar o valor inicial em comparação com uma referência de 2026 e uma contabilização restrita a componentes. |
| Editora de Pesquisa Global B | 57,55 bilhões de USD (2024) | Ancora o modelo em 2024 e aplica uma trajetória de crescimento de longo horizonte mais elevada, que pode ser influenciada por premissas de ciclo otimistas e transparência limitada sobre como a demanda de reposição e a progressão de preços são tratadas. |
A tabela aponta as escolhas de escopo e ano-base como as principais razões para a divergência, e no modelo da Mordor Intelligence o total é contabilizado como o valor dos componentes hidráulicos vendidos para usos finais, com 2026 utilizado como ano-base e preços alinhados ao mix de componentes observado e ao momento da conversão cambial. Com entradas claras e verificações repetíveis, os usuários podem rastrear como cada premissa altera o total e ajustá-lo para seus próprios cenários de planejamento sem reconstruir todo o modelo.


Principais Questões Respondidas no Relatório
A que ritmo se espera que o mercado de equipamentos hidráulicos cresça até 2031?
Prevê-se que se expanda de USD 44,25 mil milhões em 2026 para USD 56,63 mil milhões até 2031, marcando uma CAGR de 5,05% impulsionada por despesas em infraestruturas e eletrificação de equipamentos móveis.
Que subsegmento lidera a procura de equipamentos hidráulicos?
As bombas dominam com uma participação de receitas de 27,85% graças ao seu papel indispensável como fonte de potência em praticamente todos os circuitos hidráulicos.
Qual a região que oferece a maior oportunidade de crescimento?
A Ásia-Pacífico regista uma CAGR de 8,07% até 2031, à medida que a China e a Índia desencadeiam programas de infraestruturas e urbanização de vários biliões de dólares.
Por que razão os híbridos eletro-hidráulicos estão a ganhar dinamismo?
Proporcionam até 30% de poupança de energia e ajudam os OEM a cumprir as rigorosas normas de emissões, mantendo a densidade de potência hidráulica.
Qual é a principal restrição que os fornecedores enfrentam atualmente?
A volatilidade extrema nos preços do aço e das terras raras comprime as margens e complica os acordos de preços a longo prazo.
Como é que as empresas estão a abordar a lacuna de mão de obra qualificada na manutenção?
As empresas líderes incorporam sensores e desenvolvem software de manutenção preditiva que reduz o tempo de serviço e alarga o conjunto de talentos de técnicos.
Página atualizada pela última vez em:


