
Tamaño y Participación del Mercado de Equipos Hidráulicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
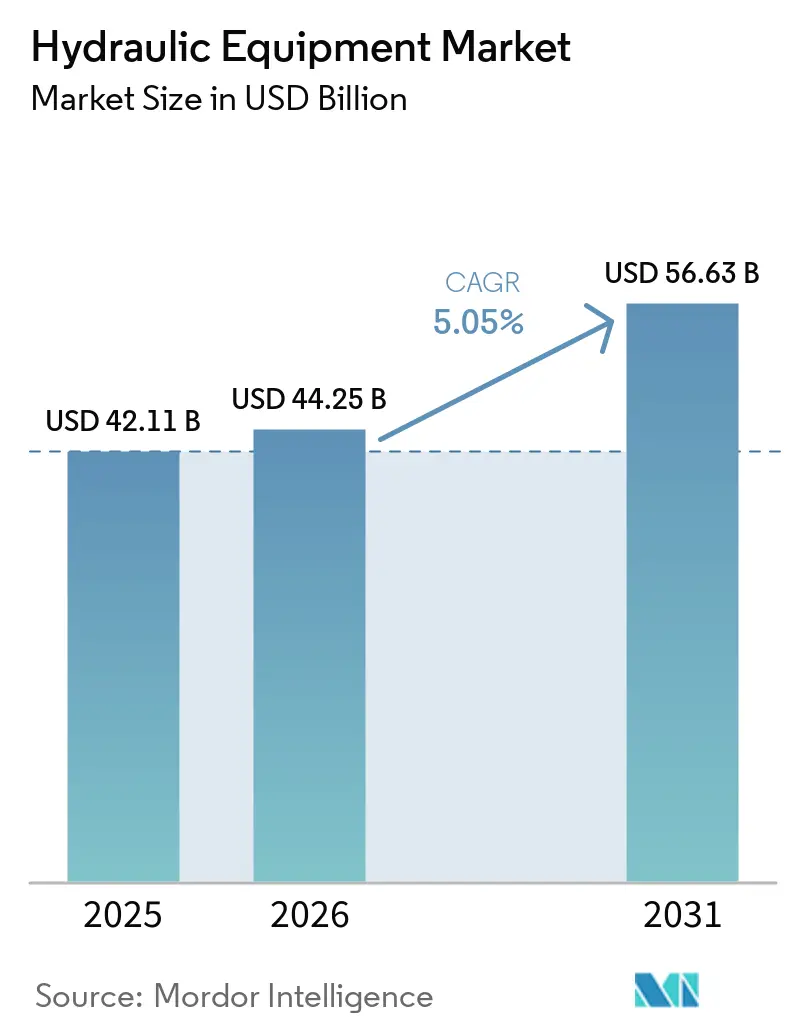
| Tamaño del Mercado (2026) | 44.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 56.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.05 % |
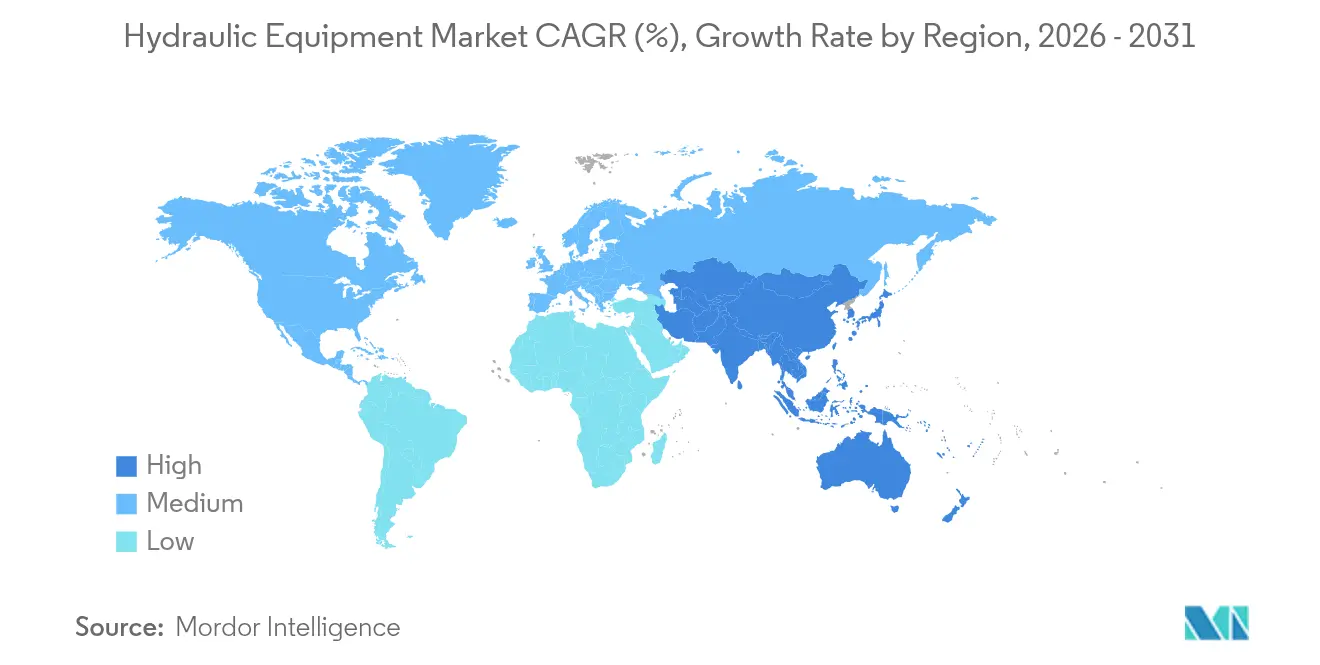
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
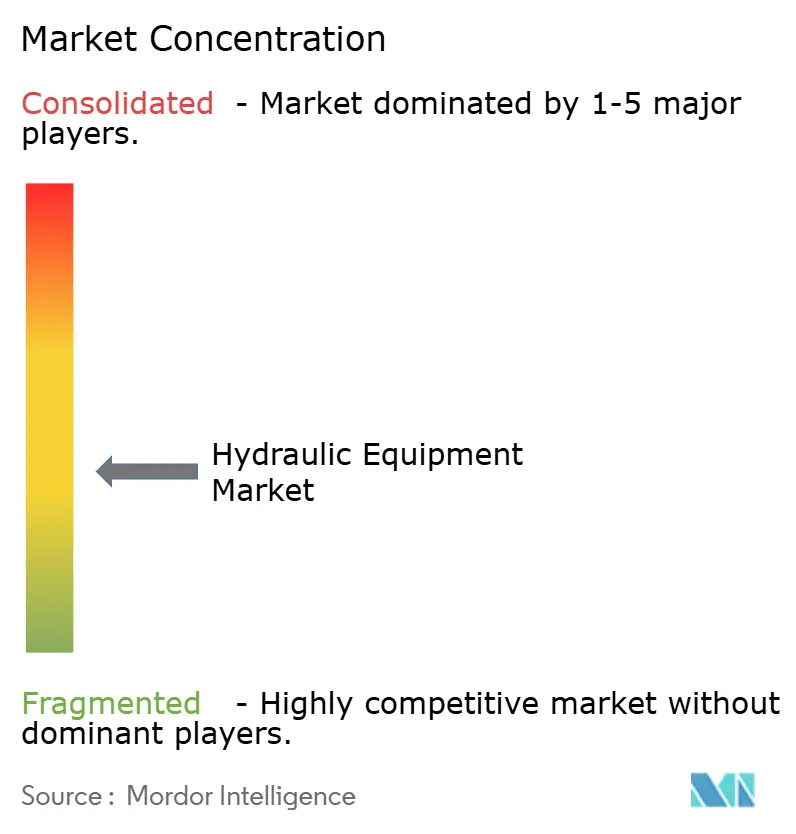
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos Hidráulicos por Mordor Intelligence
El mercado de equipos hidráulicos fue valorado en USD 42.110 millones en 2025 y se estima que crecerá desde USD 44.250 millones en 2026 hasta alcanzar USD 56.630 millones en 2031, a una CAGR del 5,05% durante el período de previsión (2026-2031). Este impulso sostenido subraya la resiliencia del sector frente a las desaceleraciones cíclicas, la volatilidad de las materias primas y las crecientes presiones de la electrificación. El sólido gasto público en infraestructura en Estados Unidos y China, el aumento de la automatización de almacenes en el comercio electrónico global y la expansión de la agricultura de precisión sustentan la demanda, incluso cuando los fabricantes de equipos aceleran la transición hacia híbridos electrohidráulicos energéticamente eficientes. La mayor consolidación, ejemplificada por la adquisición de Hydradyne por parte de Applied Industrial Technologies, señala cómo los proveedores están respondiendo a la compresión de márgenes y a la necesidad de soluciones digitales de alta densidad de potencia. América del Norte sigue siendo la mayor base regional, respaldada por apropiaciones sin precedentes para infraestructura hídrica, mientras que Asia-Pacífico registra las ganancias más rápidas a medida que China e India comprometen estímulos de varios billones de dólares en transporte y servicios urbanos.
Conclusiones Clave del Informe
- Por tipo de equipo, las bombas lideraron con el 27,85% de la participación del mercado de equipos hidráulicos en 2025; se proyecta que los filtros y acumuladores crecerán a una CAGR del 6,18% hasta 2031.
- Por aplicación, la hidráulica móvil capturó el 58,20% de los ingresos en 2025 y avanza a una CAGR del 7,72% hasta 2031.
- Por usuario final, la construcción dominó con una contribución del 31,05% en 2025; se prevé que el sector aeroespacial y de defensa se expanda a una CAGR del 6,35% hasta 2031.
- Por rango de presión de operación, los sistemas de presión media mantuvieron el 42,35% del tamaño del mercado de equipos hidráulicos en 2025, mientras que se proyecta que los sistemas de alta presión registrarán una CAGR del 7,29% hasta 2031.
- Por geografía, América del Norte retuvo el 37,65% de la participación en 2025; se prevé que Asia-Pacífico registre una CAGR del 8,07% y alcance el crecimiento regional más rápido hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización acelerada de almacenes en la distribución de comercio electrónico | +1.20% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Megaprogramas de infraestructura financiados por el gobierno | +1.80% | América del Norte, Asia-Pacífico como núcleo, con desbordamiento hacia Europa | Largo plazo (≥ 4 años) |
| Transición hacia híbridos electrohidráulicos energéticamente eficientes | +0.90% | Global, adopción temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Electrificación creciente fuera de carretera que impulsa la hidráulica compacta de alta densidad de potencia | +0.70% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción creciente de maquinaria para agricultura de precisión | +0.60% | Global, con ganancias tempranas en América del Norte, Brasil e India | Mediano plazo (2-4 años) |
| Ciclo de reemplazo de maquinaria industrial envejecida en la OCDE | +0.50% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Automatización Acelerada de Almacenes en la Distribución de Comercio Electrónico
Los explosivos volúmenes de pedidos del comercio electrónico obligan a los centros de distribución a desplegar carretillas elevadoras autónomas, sistemas de lanzaderas y robots de mercancía-a-persona que dependen de cilindros servohidráulicos compactos para una precisión milimétrica. La red de robots móviles de Amazon ilustra cómo la operación ininterrumpida las 24 horas requiere hidráulica sin fugas y equipada con sensores que ofrezca alertas predictivas de fallos para minimizar el tiempo de inactividad.[1]Editores de Logistics Management, "El Mercado de Carretillas Elevadoras Autónomas alcanzará USD 12.450 millones en 2034", LOGISTICSMGMT.COM Los operadores de almacenes reportan habitualmente ganancias de productividad del 40%, lo que permite a los proveedores de componentes cobrar precios premium por ensamblajes ultraconfiables y con control de contaminación.
Megaprogramas de Infraestructura Financiados por el Gobierno
Las obras públicas plurianuales —desde la Ley de Inversión en Infraestructura y Empleos de EE. UU. por USD 1,2 billones hasta el plan de deuda de los gobiernos locales de China por USD 1,4 billones— crean visibilidad de demanda para excavadoras, bombas de hormigón y cilindros de gran calibre.[2]Personal de Reuters, "China Aprueba un Paquete de Deuda de USD 1,4 Billones para los Gobiernos Locales", REUTERS.COM Los prolongados cronogramas de proyectos permiten a los fabricantes de equipos originales (OEM) asegurar contratos a largo plazo, expandir centros de servicio regionales y codesarrollar hidráulica específica para aplicaciones en construcción de puentes, puertos e infraestructura de energías renovables.
Transición hacia Híbridos Electrohidráulicos Energéticamente Eficientes
Los actuadores electrohidrostáticos de Bosch Rexroth demuestran ahorros de energía de hasta el 30% manteniendo la densidad de potencia vital para la maquinaria móvil.[3]Bosch Rexroth AG, "Los Actuadores Electrohidráulicos Logran un Ahorro de Energía del 30%", BOSCHREXROTH.COM Los circuitos híbridos recuperan energía de frenado y reducen drásticamente las pérdidas en ralentí, ayudando a los fabricantes de equipos a cumplir los límites de emisiones de la Etapa V y del Nivel 4f sin sacrificar la respuesta rápida ni la capacidad de elevación.
Electrificación Creciente Fuera de Carretera
Los OEM que electrifican cargadoras compactas y plataformas de trabajo aéreo especifican cada vez más microbombas hidráulicas de alta presión que entregan una fuerza idéntica desde paquetes de baterías más pequeños. La miniaturización de componentes facilita las restricciones de empaquetamiento en trenes de potencia de cero emisiones, mientras que el funcionamiento silencioso y el par instantáneo mejoran la comodidad del operador, aumentando la adopción en los sitios de trabajo de bajas emisiones de Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo total de propiedad superior al de los accionamientos eléctricos en rangos de baja potencia | -1.10% | Global, más pronunciado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Intensificación de la volatilidad de precios de materias primas para acero y tierras raras | -0.80% | Global, con impacto agudo en la manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento del escrutinio ESG sobre las fugas de fluido hidráulico | -0.60% | Europa y América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Escasez de mano de obra calificada para mantenimiento y retrofits | -0.40% | Países de la OCDE, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Volatilidad de Precios de Materias Primas para Acero y Tierras Raras
Los precios del acero oscilaron un 40% en 2024, mientras que el dominio de China en el procesamiento de tierras raras expone las cadenas de suministro de motores de imán a riesgos geopolíticos.[4]Servicio Geológico de EE. UU., "Lista de Minerales Críticos 2024", USGS.GOV Los aranceles del 44–54% sobre los componentes hidráulicos chinos comprimen aún más los márgenes, obligando a los proveedores a cubrir materias primas, rediseñar para reducir la intensidad de materiales o buscar escala a través de fusiones.
Escasez de Mano de Obra Calificada para Mantenimiento y Retrofits
Las encuestas de la Asociación Nacional de Potencia de Fluidos (NFPA, por sus siglas en inglés) indican que el 35% de los técnicos en potencia de fluidos se jubilarán en la próxima década, mientras que los programas de formación tienen dificultades para satisfacer la demanda.[5]Asociación Nacional de Potencia de Fluidos, "Encuesta de Desarrollo de la Fuerza Laboral 2024", NFPA.COM Los déficits prolongan el tiempo de inactividad en sistemas de alta presión, inflan los contratos de servicio e impulsan a algunos operadores de flotas a retrasar las actualizaciones, frenando las ventas de reemplazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Bombas Mantienen la Primacía, los Filtros AceleranLas bombas representaron el 27,85% del mercado de equipos hidráulicos en 2025 como fuente de potencia indispensable en maquinaria de construcción, agricultura e industria. Los modelos de desplazamiento variable y de detección de carga reducen el consumo de combustible, satisfaciendo los objetivos de eficiencia de los fabricantes de equipos originales e impulsando las ventas de reacondicionamiento en el mercado de posventa. El tamaño del mercado de equipos hidráulicos para bombas está posicionado para avanzar con los ciclos de inversión en infraestructura hasta 2031. Los filtros y acumuladores registran las ganancias más rápidas con una CAGR del 6,18%, ya que los códigos de limpieza ISO 4406 más estrictos hacen que el control de la contaminación sea decisivo durante las negociaciones de garantía. La demanda de medios filtrantes de alto caudal y baja diferencia de presión eleva los márgenes, mientras que las vejigas cargadas con nitrógeno almacenan energía regenerativa en circuitos híbridos, extendiendo la participación de mercado de equipos hidráulicos de este subsegmento en aplicaciones móviles.
Los proveedores de válvulas se benefician del control de flujo de precisión requerido por las tareas de teleoperación y autónomas. Los cilindros se benefician de la robótica de almacenes de comercio electrónico que requiere movimiento lineal repetible de alto ciclo. Los motores y transmisiones atienden a equipos móviles especializados donde la densidad de par y la capacidad de sobrecarga siguen siendo críticas. Los componentes auxiliares —depósitos, colectores, enfriadores— se benefician de las unidades de potencia integradas utilizadas en el mercado de unidades de potencia hidráulica que simplifican las líneas de ensamblaje de los fabricantes de equipos originales y acortan el tiempo de comercialización.
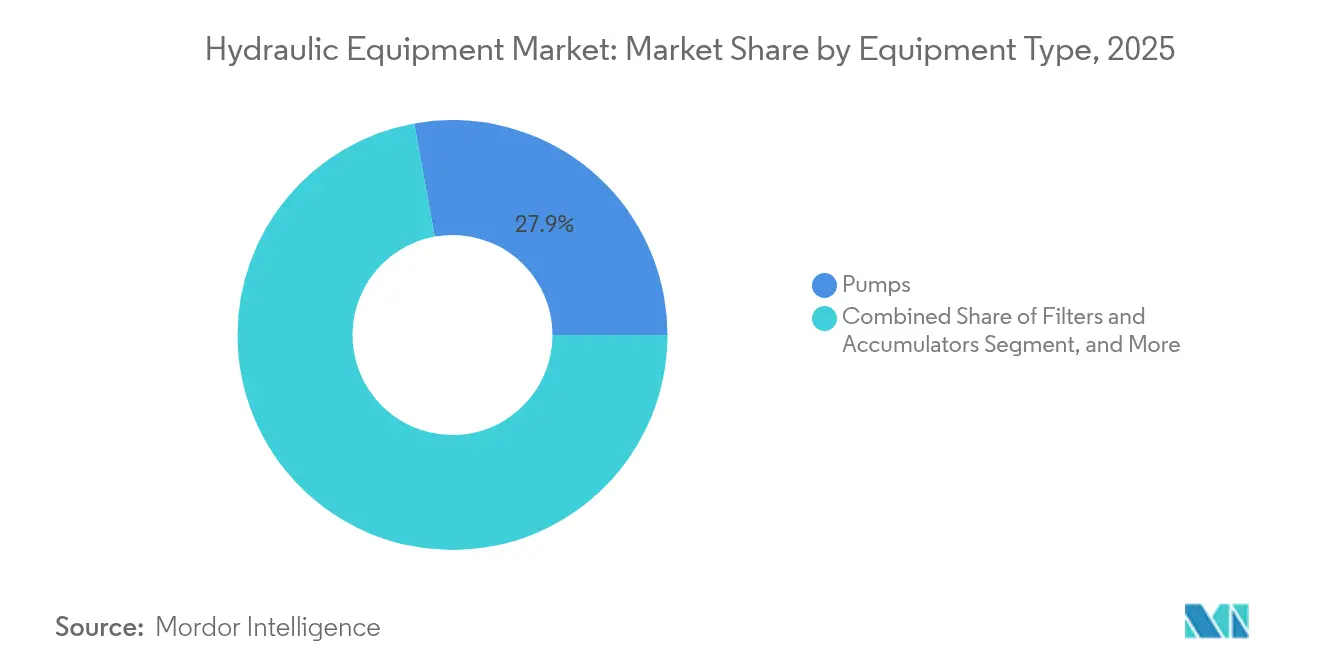
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
La Construcción Domina, el Sector Aeroespacial AceleraLa construcción contribuyó con el 31,05% de los ingresos del mercado de equipos hidráulicos en 2025, impulsada por los programas globales de obras públicas y los inicios de construcción de bienes raíces comerciales. Los operadores de flotas adoptan híbridos electrohidráulicos para cumplir con los límites más estrictos de emisiones en obras de construcción, sustentando una alta utilización y consumo de piezas. El tamaño del mercado de equipos hidráulicos para la construcción está orientado hacia un crecimiento estable de dígito medio mientras que los proyectos de puentes, puertos y ferrocarriles consumen actuadores de carrera larga y bombas de servicio pesado durante períodos plurianuales. El sector aeroespacial y de defensa, sin embargo, registra la trayectoria más pronunciada con una CAGR del 6,35% a medida que la producción comercial de fuselajes de pasillo único se intensifica y las agencias de defensa modernizan las células de aeronaves. La actuación de control de vuelo y tren de aterrizaje de alta presión y optimizada en peso exige precios premium, aumentando la participación del mercado de equipos hidráulicos capturada por los proveedores aeroespaciales.
La agricultura mantiene ganancias constantes a medida que la agricultura de precisión integra hidráulica guiada por GPS para la colocación de semillas a nivel de centímetro. El manejo de materiales prospera con la logística de comercio minorista omnicanal, mientras que la demanda en petróleo y gas se estabiliza en torno a la construcción costa afuera y el mantenimiento de oleoductos. Los segmentos de máquinas herramienta, plásticos y automotriz experimentan tendencias mixtas ligadas a los ciclos de manufactura global, pero siguen siendo anclas de volumen indispensables para la demanda de sellos, válvulas y cilindros de pequeño calibre.
Por Aplicación:
La Hidráulica Móvil se Expande RápidamenteLa hidráulica móvil mantuvo el 58,20% de los ingresos en 2025 y se espera que alcance la CAGR más alta del segmento del 7,72% hasta 2031. Los reemplazos de equipos en América del Norte y las adiciones de capacidad en Asia amplifican los envíos de accionamientos de giro, motores de desplazamiento y bombas sensibles a la carga. El impulso hacia los híbridos electrohidráulicos posiciona a los proveedores con válvulas avanzadas de recuperación de energía para ganar una participación desproporcionada. El tamaño del mercado de equipos hidráulicos para el segmento móvil se amplía a medida que los créditos regulatorios recompensan los sistemas de ahorro de CO₂. La hidráulica industrial estacionaria sigue siendo una base madura pero esencial, con servovalvas y bombas proporcionales que respaldan los procesos de conformado de metal de precisión y moldeo por inyección.
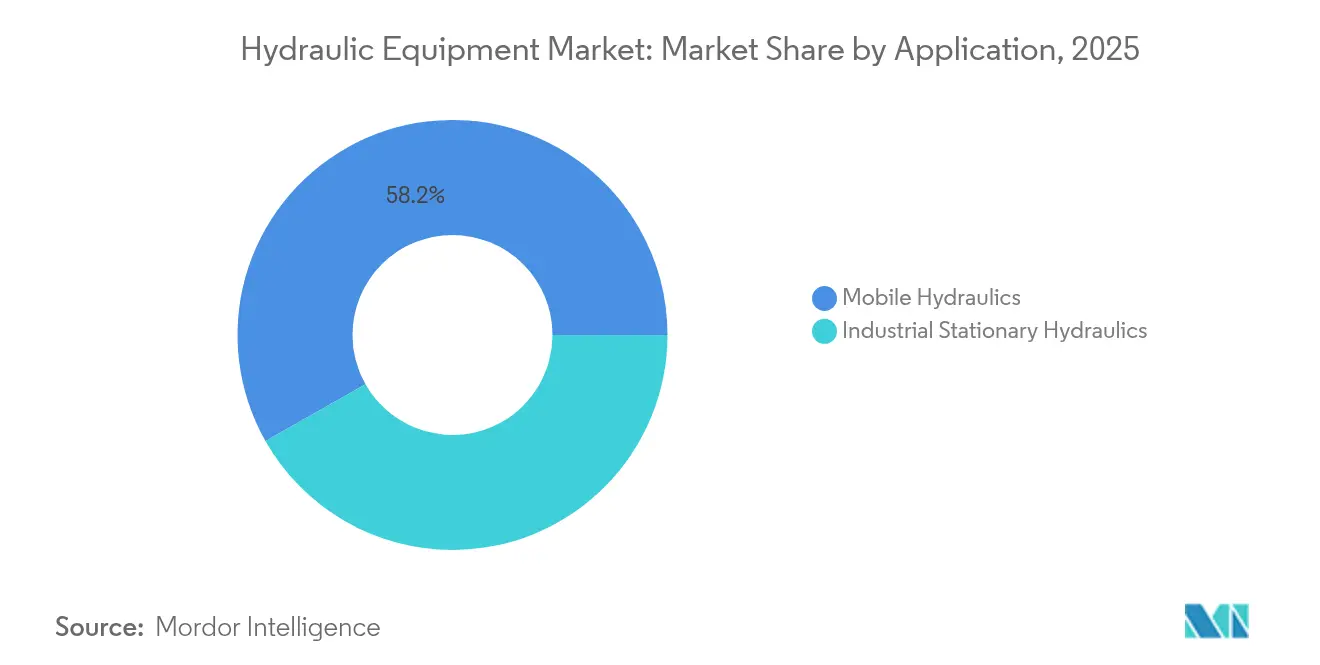
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Presión de Operación:
Los Sistemas de Alta Presión Ganan ImpulsoLas arquitecturas de presión media (150–350 bar) comprendieron el 42,35% de los ingresos de 2025, apreciadas por su equilibrio costo-rendimiento en excavadoras y prensas convencionales. Las soluciones de alta presión (>350 bar), sin embargo, exhiben una CAGR del 7,29% a medida que el sector aeroespacial, la tunelería y la robótica de exoesqueletos requieren paquetes compactos de alta densidad de potencia. Los avances en materiales en varillas cromadas y sellos de alta temperatura resultan críticos para la durabilidad. Los mercados de baja presión (<150 bar) siguen siendo sensibles al precio y enfrentan riesgo de sustitución por parte de actuadores totalmente eléctricos en tareas ligeras.
Análisis Geográfico
Mercado de Equipos Hidráulicos de América del Norte
América del Norte generó el 37,65% de los ingresos globales en 2025, respaldada por 68,8 mil millones de USD en fondos de infraestructura hídrica comprometidos y 850 millones de USD destinados a proyectos de recuperación. Las sólidas inversiones en automatización de almacenes y la renovación de flotas envejecidas sustentan las ventas de cilindros, válvulas proporcionales y kits de filtración. No obstante, la debilidad del sector de equipos de transporte representa un obstáculo, lo que lleva a los proveedores a enfatizar los contratos de servicio posventa y las ofertas de mantenimiento digitalizado.
Mercado de Equipos Hidráulicos de Asia-Pacífico
La región de Asia-Pacífico registra el crecimiento más rápido, con una CAGR del 8,07% hasta 2031, ya que el paquete de crédito de 1,4 billones de USD de China y los programas de ferrocarril urbano y suministro de agua de India sostienen picos de demanda más allá de los ciclos domésticos. Los fabricantes de equipos originales locales se asocian con especialistas en componentes para cumplir con los estándares Tier 4f, mientras que las disputas arancelarias impulsan a los proveedores multinacionales a diversificar sus instalaciones de ensamblaje hacia el Sudeste Asiático. Las microbombas de alta presión y las válvulas resistentes a la contaminación están experimentando una creciente adopción en los clústeres de fabricación de precisión de Corea y Japón.
Mercado de Equipos Hidráulicos de Europa
Europa presenta un panorama mixto: los pedidos de potencia de fluidos en Alemania cayeron un 8% en 2024, aunque proyectos como el Grand Paris Express de Francia y las construcciones de parques eólicos en Italia impulsan requisitos de alta presión en nichos específicos. Las restricciones sobre las sustancias PFAS están acelerando la transición hacia sellos de base biológica, lo que genera una inversión significativa en I+D en el mercado de equipos hidráulicos. La asignación de 300 mil millones de EUR (339 mil millones de USD) del plan REPowerEU para infraestructura de energía renovable multiplica la demanda de cilindros telescópicos en buques de instalación de energía eólica marina, amortiguando la debilidad macroeconómica.

Panorama regulatorio
Los requisitos de seguridad, conformidad y eficiencia se están endureciendo para la maquinaria y los sistemas hidráulicos, con la presión más inmediata en Europa. El Reglamento de Maquinaria de la UE (UE) 2023/1230 avanza en su ventana de transición hacia su aplicación a partir del 20 de enero de 2027, sustituyendo a la Directiva de Máquinas 2006/42/CE, y afecta directamente al diseño, la documentación y la evaluación de conformidad de la maquinaria que utiliza energía hidráulica. En marzo de 2026, la Comisión Europea publicó la Decisión de Ejecución (UE) 2026/546, que actualiza las referencias a las normas armonizadas de maquinaria en categorías de equipos que habitualmente integran sistemas hidráulicos y eleva el nivel exigido a fabricantes e importadores para mantener actualizado el mapeo de cumplimiento.
Las actualizaciones de normas también están afectando a las especificaciones de producto y a los protocolos de validación en las cadenas de suministro globales. La ISO publicó la norma ISO 18464:2025, que introduce una metodología de diseño orientada a sistemas hidráulicos energéticamente eficientes, y la ISO 10767-3:2025 para medir los niveles de ondulación de presión en motores hidráulicos, ambas con incidencia en la calificación y la evaluación comparativa de los OEM. En junio de 2026, el Departamento de Negocios y Comercio del Reino Unido emitió un aviso sobre maquinaria que hace referencia a la norma ISO 4413:2010 (transmisiones hidráulicas, reglas generales y requisitos de seguridad), lo que subraya la necesidad de una planificación de conformidad centrada en el Reino Unido, junto con la alineación con la UE, para los equipos hidráulicos que se envían a nivel mundial.
Panorama Competitivo
El mercado de equipos hidráulicos sigue siendo moderadamente fragmentado, aunque la consolidación se está acelerando a medida que los proveedores buscan escala y profundidad tecnológica. La adquisición de Hydradyne por parte de Applied Industrial Technologies (con ventas de USD 260 millones) amplía su presencia de servicio en hidráulica móvil y mejora las capacidades de sistemas de ingeniería. La adquisición planificada de National Tank & Equipment por parte de Atlas Copco por USD 218 millones fortalece su nicho en filtración de alta presión y sistemas de deshidratación, ampliando el potencial de venta cruzada en los sectores de minería y construcción.
Los movimientos estratégicos pivotan sobre la electrificación, el monitoreo digital de condiciones y el cumplimiento de criterios ESG. La integración de HydraForce por parte de Bosch Rexroth profundiza su pila de válvulas móviles, permitiendo arquitecturas diferenciadas de sensado de carga para excavadoras híbridas. Parker Hannifin asegura márgenes récord mediante la optimización de sus carteras aeroespacial y de filtración, demostrando cómo una gestión disciplinada del inventario y los precios puede compensar la debilidad sectorial. Los actores de nivel medio están adoptando módulos de mantenimiento predictivo habilitados por IoT para aliviar el cuello de botella de mano de obra calificada y asegurar ingresos recurrentes de software como servicio.
Las oportunidades de espacio en blanco se multiplican en construcción autónoma, instalación de energías renovables y agricultura de precisión. Los proveedores capaces de fusionar capacidad de alta presión con recolección de energía y análisis con sensores están en posición de capturar una participación premium a medida que los OEM reconfiguran los equipos en torno a los mandatos de cero emisiones. El mercado de equipos hidráulicos, por tanto, recompensa a quienes invierten en ciencia de materiales, gemelos digitales y subsistemas plug-and-play que reducen los costos de ingeniería de los OEM y aceleran el tiempo de cumplimiento normativo.
Líderes de la Industria de Equipos Hidráulicos
-
Bosch Rexroth AG
-
Parker Hannifin Corporation
-
Danfoss A/S
-
KYB Corporation
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos Hidráulicos
- Bosch Rexroth AG
- Parker Hannifin Corporation
- HYDAC International GmbH
- Danfoss A/S
- SMC Corporation
- Festo SE and Co. KG
- Norgren Limited (IMI plc)
- Bucher Hydraulics GmbH (Bucher Industries AG)
- HAWE Hydraulik SE
- Linde Hydraulics GmbH and Co. KG
- Caterpillar Inc.
- KYB Corporation
- Eaton Corporation plc
- Kawasaki Heavy Industries Ltd.
- Yuken Kogyo Co., Ltd.
- Daikin Industries, Ltd.
- Komatsu Ltd.
- Sun Hydraulics LLC (Helios Technologies, Inc.)
- Moog Inc.
- Argo-Hytos Group AG

Oportunidades de mercado y perspectivas futuras
La integración a nivel de sistema está creando espacio para los proveedores capaces de ofrecer sistemas hidráulicos como subsistemas validados en lugar de componentes discretos, especialmente en equipos móviles y automatización industrial, donde el tiempo de inactividad, las fugas y el consumo de energía están bajo escrutinio. HYDAC presentó su enfoque de Fluid Architecture Engineering en CONEXPO 2026, que hace hincapié en el diseño del entorno de fluidos completo (dimensionamiento del depósito, desaireación, control de la contaminación e interacciones entre componentes). Este cambio favorece ofertas de mayor valor, como unidades de potencia integradas, circuitos de filtración con gestión de la limpieza y colectores diseñados a medida, que pueden reducir el esfuerzo de validación de los OEM y disminuir las tasas de fallo en campo.
La digitalización y los sensores añaden otra capa a corto plazo en torno a la supervisión del estado y el mantenimiento predictivo, un ámbito vinculado a la escasez de mano de obra cualificada señalada por los organismos del sector. La NFPA 2025 Industrial Technology Roadmap destaca la automatización como principal impulsor de la demanda de los clientes y prioriza los sensores miniaturizados, la medición inalámbrica multifunción de presión/temperatura/caudal y los algoritmos predictivos, en línea con la demanda de válvulas, cilindros y conjuntos de filtración equipados con sensores. Los proveedores que integran sistemas hidráulicos con electrónica y software en arquitecturas interoperables, como modelos de datos preparados para gemelos digitales e interfaces estandarizadas, pueden ampliar los ingresos recurrentes de posventa mediante diagnósticos, gestión del estado del fluido y kits de modernización para maquinaria industrial envejecida en los mercados de la OCDE.
Recent Industry Developments in Mercado de Equipos Hidráulicos
- Julio de 2026: Danfoss firmó un acuerdo definitivo para adquirir Alfagomma, un fabricante de mangueras y racores, con el fin de integrarla en su división Fluid Conveyance. Este movimiento amplía la cobertura de Danfoss en componentes críticos de transporte de fluidos que complementan las bombas, motores y válvulas en sistemas hidráulicos móviles e industriales. La agrupación de la cartera entre componentes de transporte y de potencia refuerza la venta de plataformas y puede simplificar el abastecimiento para OEM y distribuidores.
- Junio de 2026: Parker Hannifin lanzó el GLFTrolley, una unidad de filtración hidráulica portátil diseñada para eliminar agua libre y contaminantes de los fluidos hidráulicos en aplicaciones industriales. La filtración en el punto de uso favorece la fiabilidad y prolonga la vida útil de los componentes en sistemas de alta exigencia, donde la contaminación provoca tiempos de inactividad no planificados. El producto también refuerza el cambio hacia soluciones de mantenimiento que ayudan a las plantas a gestionar la limpieza del fluido con menos técnicos especializados.
- Agosto de 2024: Parker Hannifin presentó la serie T7G de bombas hidráulicas para camiones en su división europea de Bombas y Motores, diseñada para cumplir con la norma de montaje ISO 7653. Esta actualización de bomba de paletas está dirigida tanto a vehículos diésel como a híbridos, eléctricos y de hidrógeno, alineando los auxiliares del camión con los sistemas de propulsión en evolución. El montaje conforme a la norma y la tecnología de accionamiento actualizada pueden acortar los ciclos de integración de los OEM y respaldar la demanda de modernización en flotas mixtas.


Mercado de Equipos Hidráulicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de equipos hidráulicos abarca el hardware de transmisión y control de potencia hidráulica que genera, dirige y regula la potencia de fluidos en las máquinas, incluidos los componentes clave utilizados en equipos móviles e industriales y su demanda de reemplazo.
Exclusiones del alcance: Excluye las máquinas y vehículos completos que simplemente contienen sistemas hidráulicos, junto con fluidos hidráulicos independientes, accesorios básicos y servicios generales de mantenimiento.
Descripción General de la Segmentación
-
Por Tipo de Equipo
- Bombas
- Válvulas
- Cilindros
- Motores
- Filtros y Acumuladores
- Transmisiones
- Otros
-
Por Industria de Usuario Final
- Construcción
- Agricultura
- Manejo de Materiales
- Aeroespacial y Defensa
- Máquinas Herramienta
- Petróleo y Gas
- Prensa Hidráulica
- Plásticos
- Automotriz
- Otros Usuarios Finales
-
Por Aplicación
- Hidráulica Móvil
- Hidráulica Industrial Estacionaria
-
Por Rango de Presión de Operación
- Baja (Menos de 150 bar)
- Media (150-350 bar)
- Alta (Mayor de 350 bar)
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
-
Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
-
Oriente Medio y África
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
-
África
- Sudáfrica
- Egipto
- Resto de África
-
Oriente Medio
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó mapeando qué se considera equipo hidráulico y dónde se consume más, y luego alineando esto con indicadores públicos de producción, comercio y actividad en los mercados finales. Se consultaron fuentes como las tablas de manufactura y comercio de la Oficina del Censo de los Estados Unidos, las estadísticas aduaneras de UN Comtrade, las series de producción industrial de la OCDE y los datos de inversión en maquinaria de bancos centrales u oficinas nacionales de estadística, que ayudan a fundamentar los volúmenes y ciclos por región.
Para evitar construir el modelo a partir de una única fuente de datos, también se revisaron informes anuales de empresas y presentaciones para inversores en busca de comentarios sobre la combinación de productos y la demanda, junto con sitios web de asociaciones y prensa de reputación para temas de política e infraestructura. En casos seleccionados, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes para la dirección de la innovación, y bases de datos de envíos de importación o exportación a nivel de componentes para verificar el movimiento direccional en los flujos de componentes. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo cambia la demanda de componentes hidráulicos con los ciclos de construcción, el gasto de capital industrial y los patrones de reemplazo, y luego en contrastar los supuestos de precios y combinación de productos con personas que ven pedidos y licitaciones de primera mano. Se realizaron conversaciones con fabricantes, distribuidores, integradores de sistemas y grandes usuarios finales en las principales regiones consumidoras, de modo que las brechas de las estimaciones documentales pudieran cerrarse y los supuestos pudieran someterse a pruebas de estrés antes de que se fijaran las cifras finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 41% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 20% | EMEA: 33% |
| Actores más pequeños: 21% | Gerentes: 60% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que las señales de producción, comercio e inversión en maquinaria se utilizaron para reconstruir el conjunto de demanda direccionable de componentes hidráulicos por región, y luego se dividió en las principales áreas de uso en función de los patrones de consumo compartidos por los participantes del sector. Una vez establecida la lógica, los totales se verificaron mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio de componentes muestreados multiplicado por indicadores de envíos, verificaciones de canal con distribuidores y comparaciones cruzadas con la exposición de ingresos de los proveedores, que luego se utilizan para ajustar los valores atípicos.
Los insumos clave del modelo incluyeron las tendencias de producción de equipos fuera de carretera, la dirección del gasto en construcción e infraestructura, la producción industrial y la actividad de máquinas herramienta, la intensidad de reemplazo y revisión en aplicaciones de alto rendimiento, y el movimiento de precios de los componentes vinculado a los costos de metales y mecanizado. Los pronósticos se elaboraron mediante análisis de escenarios respaldados por opiniones de expertos sobre el momento del ciclo, y luego se suavizaron cuando fue necesario para evitar cambios escalonados poco realistas. Donde existían brechas a nivel de país, se completaron utilizando indicadores de referencia como la producción de maquinaria y la dependencia de las importaciones, antes de consolidarlos en los totales regionales.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron comparando los totales finales del mercado con señales independientes como los ciclos de producción de equipos, la dirección del comercio y la participación implícita del contenido hidráulico en los principales mercados finales. Las grandes variaciones se investigaron mediante revisiones de supuestos, verificaciones de conversión de divisas y nuevas pruebas de los insumos de precios y combinación de productos, seguidas de una revisión interna de analistas en múltiples etapas antes de la aprobación final.
El estudio se actualiza con una periodicidad anual, y las actualizaciones intermedias se activan cuando eventos materiales afectan la demanda o los precios, como cambios importantes en la política de infraestructura o variaciones bruscas en la actividad industrial. Antes de la entrega, se realiza un repaso final para que las cifras publicadas reflejen los datos más recientes disponibles y la retroalimentación del trabajo de campo.
Comparación del Dimensionamiento del Mercado de Equipos Hidráulicos de Mordor Intelligence con Otras Estimaciones Publicadas
Las cifras publicadas del mercado de equipos hidráulicos a menudo no coinciden porque el alcance no es el mismo, y el año utilizado como base también puede diferir. Las diferencias también provienen de cómo las empresas manejan los precios, el momento de la conversión de divisas y si la demanda de reemplazo se trata como una capa constante o se modela de manera más cíclica.
La tabla de referencia muestra una amplia dispersión principalmente porque algunas estimaciones acercan la definición a los sistemas de potencia de fluidos o al gasto adyacente, y a menudo se anclan en diferentes años base y horizontes de pronóstico más largos. La tabla también sugiere otro factor determinante, que es cómo se pondera la demanda móvil frente a la industrial, ya que los ciclos de construcción pueden elevar temporalmente el total cuando los supuestos son agresivos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,25 mil millones de USD (2026) | |
| Editorial de Investigación del Sector A | 53,31 mil millones de USD (2025) | Utiliza un año base diferente y una cobertura más amplia de usos finales por componente y aplicación, lo que puede elevar el valor inicial en comparación con un ancla de 2026 y una contabilización más estricta solo de componentes. |
| Editorial de Investigación Global B | 57,55 mil millones de USD (2024) | Ancla el modelo en 2024 y aplica una trayectoria de crecimiento a largo plazo más elevada, que puede verse influenciada por supuestos de ciclo optimistas y una transparencia limitada sobre cómo se manejan la demanda de reemplazo y la progresión de precios. |
La tabla señala las elecciones de alcance y año base como las principales razones de la brecha, y en el modelo de Mordor Intelligence el total se contabiliza como el valor de los componentes hidráulicos vendidos en los usos finales, con 2026 utilizado como año base y los precios alineados con la combinación de componentes observada y el momento de la conversión de divisas. Con insumos claros y verificaciones repetibles, los usuarios pueden rastrear cómo cada supuesto mueve el total, y luego ajustarlo para sus propios escenarios de planificación sin reconstruir todo el modelo.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de equipos hidráulicos hasta 2031?
Se prevé que se expanda desde USD 44.250 millones en 2026 hasta USD 56.630 millones en 2031, marcando una CAGR del 5,05% impulsada por las inversiones en infraestructura y la electrificación de equipos móviles.
¿Qué subsegmento lidera la demanda de equipos hidráulicos?
Las bombas dominan con una participación de ingresos del 27,85% gracias a su papel indispensable como fuente de potencia en prácticamente todos los circuitos hidráulicos.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico registra una CAGR del 8,07% hasta 2031 a medida que China e India desencadenan programas de infraestructura y urbanización de varios billones de dólares.
¿Por qué están ganando terreno los híbridos electrohidráulicos?
Proporcionan ahorros de energía de hasta el 30% y ayudan a los OEM a cumplir las estrictas normativas de emisiones mientras mantienen la densidad de potencia hidráulica.
¿Cuál es la principal restricción que enfrentan los proveedores hoy en día?
La extrema volatilidad en los precios del acero y las tierras raras comprime los márgenes y complica los acuerdos de precios a largo plazo.
¿Cómo están abordando las empresas la brecha de mano de obra calificada en el mantenimiento?
Las empresas líderes integran sensores y desarrollan software de mantenimiento predictivo que reduce el tiempo de servicio y amplía el grupo de talentos de técnicos.
Última actualización de la página el:


