
Tamanho e Participação do Mercado de Termoplásticos de Alta Temperatura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
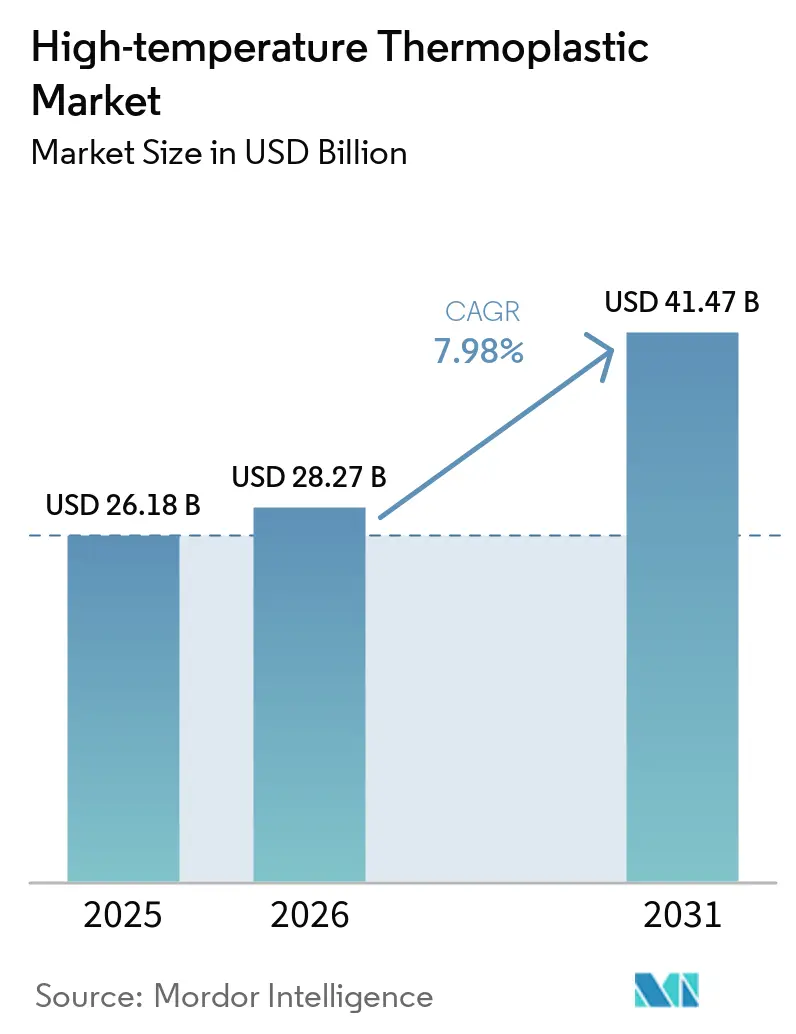
| Tamanho do Mercado (2026) | 28.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Termoplásticos de Alta Temperatura pela Mordor Intelligence
O tamanho do mercado de termoplásticos de alta temperatura em 2026 é estimado em USD 28,27 bilhões, crescendo a partir do valor de 2025 de USD 26,18 bilhões, com projeções para 2031 indicando USD 41,47 bilhões, crescendo a uma CAGR de 7,98% entre 2026 e 2031. A demanda se acelera porque esses polímeros toleram temperaturas contínuas acima de 200 °C enquanto mantêm a resistência, uma propriedade essencial para baterias de veículos elétricos, eletrônicos miniaturizados e estruturas aeroespaciais leves. A eletrificação, a implantação do 5G e as taxas recordes de construção de aeronaves combinam-se para impulsionar maiores volumes de produção pela cadeia de suprimentos. A prontidão do lado da oferta também melhora à medida que os principais produtores de resina abrem capacidade adicional na Ásia-Pacífico, reduzindo os prazos de entrega para conversores regionais e fabricantes de equipamentos originais. Ainda assim, a volatilidade dos custos em monômeros especiais e energia continua a desafiar os participantes menores que não têm escala para cobrir as oscilações de insumos. O resultado é um setor equilibrado, mas dinâmico, que recompensa a liderança tecnológica, a fabricação regionalizada e o desenvolvimento de produtos em ciclo fechado.
Principais Conclusões do Relatório
- Por tipo de polímero, o PEEK capturou 45,35% da participação do mercado de termoplásticos de alta temperatura em 2025, enquanto o PEKK deve avançar a um CAGR de 10,78% até 2031.
- Por estrutura molecular, os graus semicristalinos detinham 71,10% da participação do tamanho do mercado de termoplásticos de alta temperatura em 2025; os graus amorfos registram o CAGR mais rápido de 7,99% até 2031.
- Por setor de usuário final, o segmento automotivo liderou com 32,30% de participação na receita em 2025; o setor médico e de saúde tem previsão de crescimento a um CAGR de 9,72% até 2031.
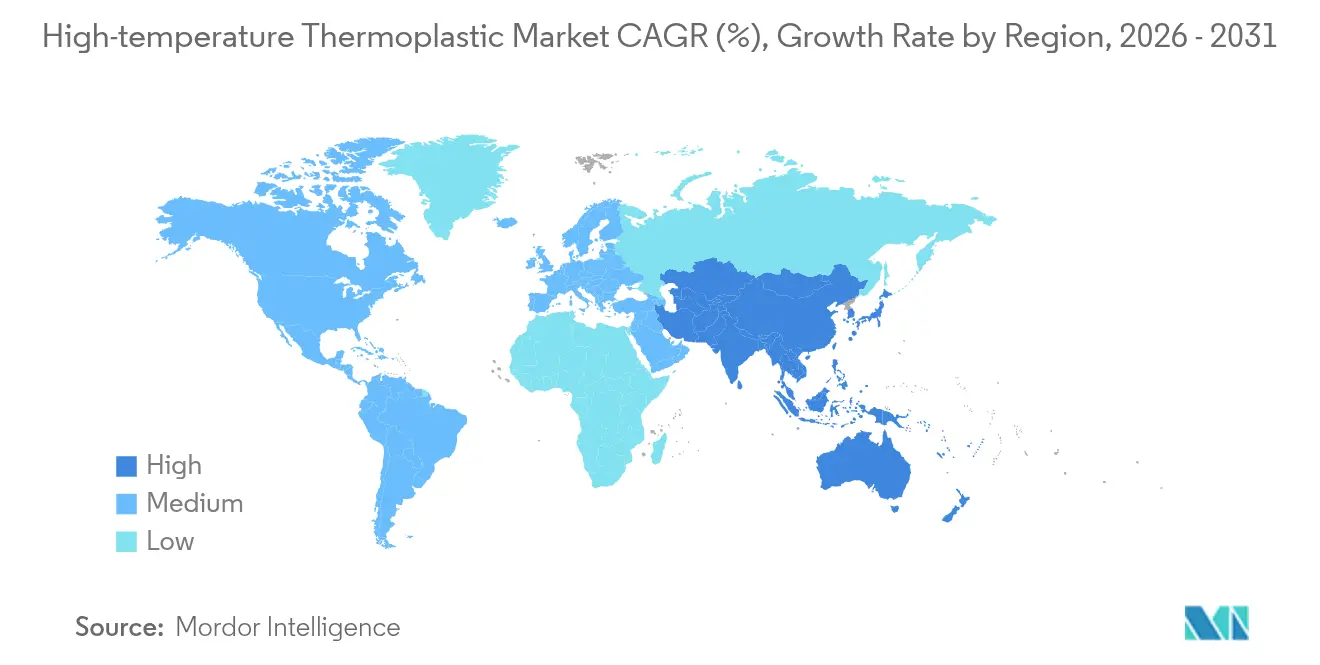
- Por região, a Ásia-Pacífico comandou 39,05% do mercado de termoplásticos de alta temperatura em 2025 e está posicionada para crescer a um CAGR de 8,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por componentes automotivos leves | +2.1% | Global, com concentração na Ásia-Pacífico e na Europa | Médio prazo (2-4 anos) |
| Crescimento da miniaturização de eletrônicos e aplicações de PCB de alto calor | +1.8% | Núcleo na Ásia-Pacífico, transbordamento para a América do Norte | Curto prazo (≤ 2 anos) |
| Demanda crescente da indústria aeroespacial e de defesa | +1.5% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Alto uso em impressão 3D e manufatura aditiva | +1.2% | Global, com adoção antecipada na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Demanda crescente da indústria de saúde | +0.9% | Global, com mercados premium liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Componentes Automotivos Leves
Os veículos elétricos requerem graus de resina que suportem as temperaturas dos pacotes de bateria, a exposição a chamas e a vibração constante. O NORYL NHP8000VT3 da SABIC oferece uma classificação CTI PLC0 que ajuda a proteger as arquiteturas de trem de força de 800 volts contra falhas de rastreamento. O ônibus elétrico Bluebus de 2024 integrou um alojamento de bateria termoplástico, reduzindo a massa em relação a uma carcaça de alumínio enquanto superava os limites de segurança contra incêndio. A Tesla especificou aproximadamente 9 kg de PEEK por robô humanoide Optimus-Gen2 e removeu 10 kg de peso total, provando a versatilidade do polímero além dos veículos. Os fabricantes de automóveis que buscam maior autonomia e carregamento mais rápido combinam esses exemplos para confirmar uma mudança estrutural em direção a termoplásticos avançados.
Crescimento na Miniaturização de Eletrônicos e Aplicações de PCB de Alto Calor
A redução dos fatores de forma aumenta o fluxo de calor dos componentes, elevando as temperaturas da placa acima de 300 °C durante o refluxo da montagem. O filme de poliimida mantém a estabilidade dimensional e corresponde ao coeficiente de expansão térmica do cobre, reduzindo a delaminação em circuitos de alta densidade. O Roteiro de Integração Heterogênea do IEEE aponta os termoplásticos de alta temperatura como materiais críticos de fixação de chips e de preenchimento inferior para embalagem de chiplets, possibilitando maior escalonamento de transistores[1]. À medida que os operadores de centros de dados buscam maior potência por rack e os rádios 5G proliferam, os fabricantes de placas especificam polímeros que sobrevivem a ciclos térmicos rápidos sem fragilização. As fundições da Ásia-Pacífico já estão alinhando linhas adicionais de laminação, indicando uma demanda de curto prazo que beneficia os fornecedores de resina regionais.
Demanda Crescente da Indústria Aeroespacial e de Defesa
Os fabricantes de aeronaves comerciais e militares estão migrando para costelas, clipes e revestimentos de compósitos termoplásticos para suportar aumentos de produção com metas de 100 jatos de corredor único por mês. Arkema e Hexcel produziram a primeira estrutura primária qualificada à base de PEKK em 2024, comprovando a maturidade industrial para peças de voo. O Centro Avançado de Fabricação de Compósitos da Boeing, com 155.000 pés quadrados no Arizona, atingirá produção em regime permanente no final de 2025, reforçando a liderança norte-americana. O PEEK e o PEI já atendem à FAR 25.853 sem retardantes de chama adicionais, eliminando tratamentos secundários e agilizando a montagem. Os obstáculos de certificação desencorajam novos participantes, mas, uma vez superados, garantem fluxos de receita de várias décadas, aumentando a potência de longo prazo desse impulsionador.
Alto Uso em Impressão 3D e Manufatura Aditiva
Os lasers EOS sinterizam pós de PEKK em suportes de aeronaves com controle repetível de porosidade, enquanto a Markforged alimenta termoplásticos de fibra contínua para efetores finais robóticos em pequenos lotes. A prensagem isostática a quente melhora os compósitos de PEEK impressos em 3D em 46% na resistência à flexão e 30% no cisalhamento interlaminar, reduzindo a diferença em relação às peças injetadas. Implantes personalizados adaptados à anatomia do paciente, além de dutos prontos para voo com enrijecedores integrais, tornam a manufatura aditiva um forte acelerador de médio prazo.
Demanda Crescente da Indústria de Saúde
Os implantes ortopédicos e cranianos dependem do PEEK para biocompatibilidade e radiolucência. O VESTAKEEP Fusion da Evonik, que incorpora fosfato de cálcio bifásico, aumentou a adesão de osteoblastos em mais de 30% em comparação com o PEEK padrão. As ferramentas cirúrgicas de uso único favorecem o PSU e o PESU amorfos para ciclos de esterilização a vapor e linhas de visão claras. O envelhecimento global da população e os procedimentos minimamente invasivos garantem crescimento constante, posicionando a saúde como um contribuidor duradouro de volume a longo prazo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de matéria-prima e de composição | -1.4% | Global, com impacto agudo em mercados sensíveis a custos | Curto prazo (≤ 2 anos) |
| Desafios de reciclagem e economia circular | -0.8% | Europa e América do Norte liderando, expansão global | Longo prazo (≥ 4 anos) |
| Equipamentos de processamento de alta temperatura com uso intensivo de capital | -0.6% | Global, com maiores barreiras em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Matéria-Prima e de Composição
Os monômeros especiais enfrentam balanços apertados e perturbações geopolíticas. O produtor de resina composta AOC elevou os preços em EUR 200 por tonelada para misturas de éster vinílico em 2024, repassando os aumentos de energia pela cadeia. As empresas de dispositivos médicos que lidavam com escassez de PTFE foram forçadas a verticalizar a extrusão de fluoropolímero para garantir o fornecimento. Extrusoras de parafuso duplo de alta temperatura e unidades de controle de temperatura de molde classificadas acima de 400 °C requerem capital que empresas menores não conseguem facilmente mobilizar. Enquanto os custos unitários não diminuírem, os segmentos sensíveis a preços continuarão a substituir por plásticos de engenharia ou alumínio.
Desafios de Reciclagem e Economia Circular
A recuperação em ciclo fechado de PEEK, PEKK e PPS permanece complexa porque as fibras residuais de vidro ou carbono degradam o peso molecular. Pesquisadores conseguiram a despolimerização do PEEK com nucleófilos de enxofre para obter fluxos de monômeros limpos, mas o escalonamento não foi comprovado[2]. A Röchling alocou EUR 10 milhões ao seu Centro de Sustentabilidade para reprocessar mecanicamente 10.000 toneladas de resíduos por ano, mas ainda precisa misturar flocos reciclados com resina virgem para obter propriedades críticas. As pressões regulatórias por teor mínimo de material reciclado se intensificam na Europa e na América do Norte, gerando custos de conformidade e, em algumas aplicações, comprometimentos de desempenho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
A Dominância do PEEK Enfrenta a Inovação do PEKKO PEEK detinha 45,35% da participação de mercado de termoplásticos de alta temperatura em 2025. A resistência à tração próxima de 115 MPa e a temperatura de uso contínuo em torno de 260 °C mantêm o polímero na maioria das listas de peças qualificadas. Estruturas de assentos aeroespaciais, gaiolas espinhais e componentes de manuseio de wafers semicondutores dependem desse histórico. A velocidade de cristalização mais baixa do PEKK suporta a fusão camada por camada na manufatura aditiva, uma característica que sustenta sua CAGR de 10,78%. O acordo de licenciamento da Arkema com a SEQENS permite a retrointegração de matérias-primas de grau anódico, reduzindo assim a exposição a choques de oferta.
Os materiais de segunda categoria também avançam. Os graus de polímero de cristal líquido com temperatura de transição vítrea acima de 280 °C atendem aos requisitos de densidade de pinos de conectores de próxima geração em estações de base 5G. A polibenzimidazol de peso molecular ultra-alto é usada em vedações de fundo de poço a 350 °C, mas é vendida em quilogramas em vez de toneladas. Coletivamente, esses nichos especializados limitam a commoditização, sustentando margens premium em todo o mercado de termoplásticos de alta temperatura.
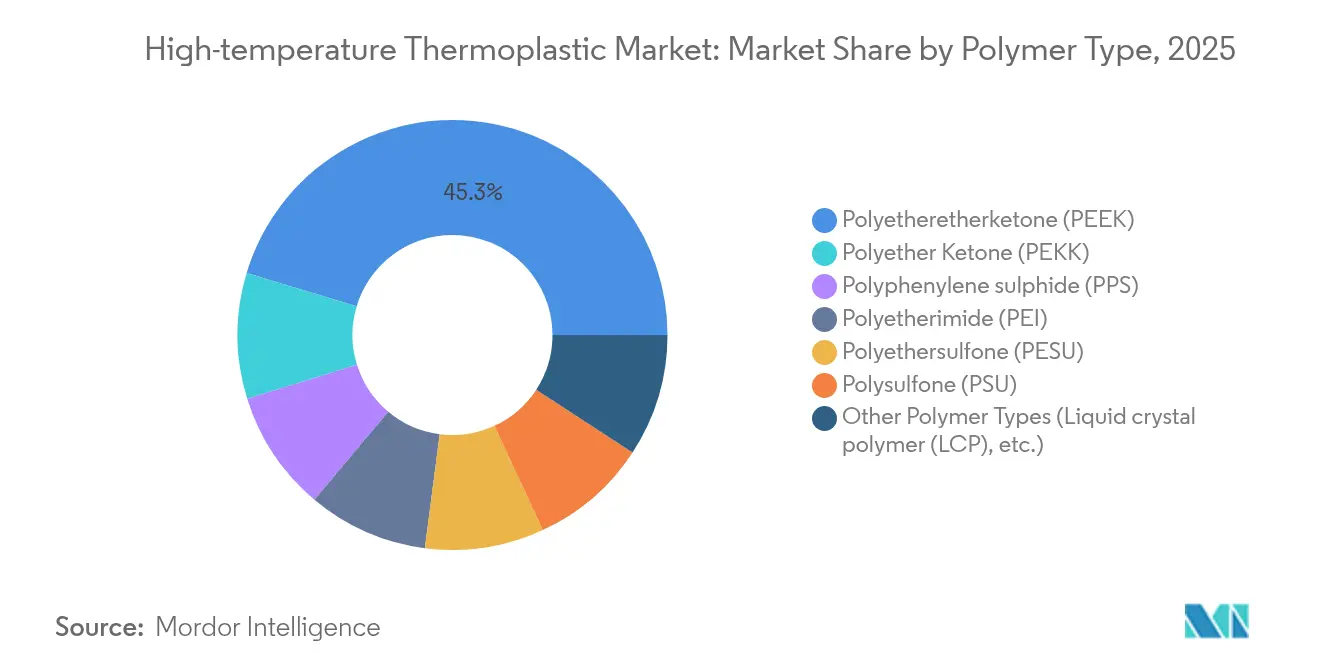
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Estrutura Molecular:
Resistência Semicristalina Versus Versatilidade AmorfaOs graus semicristalinos responderam por 71,10% do mercado geral de termoplásticos de alta temperatura em 2025, pois seus domínios ordenados conferem alto módulo, excelentes propriedades de barreira e resistência ao fluimento a longo prazo. Painéis de PEKK reforçados com fibra de carbono com fração volumétrica de fibra de 60% mantêm um módulo de flexão superior a oitenta gigapascais a 150 °C. Tais características são essenciais para portas de acesso de asas aeroespaciais e placas de proteção de veículos elétricos sujeitas a impactos de pedras. Os equivalentes amorfos crescem a um CAGR de 7,99% com base em vantagens ópticas e de processamento.
O pó de PESU se dissolve em dimetilacetamida, permitindo a aplicação de camadas anticorrosão por aspersão em vasos de aço. A menor viscosidade de fusão permite que os moldadores preencham conectores de paredes finas sem vazios, reduzindo o tempo de ciclo. Os avanços na ativação de superfície por plasma agora melhoram a adesão em ambas as estruturas, ampliando a liberdade de design de peças. Híbridos de matriz dupla, que combinam revestimentos de PEI amorfo com núcleos de PEEK semicristalino, devem chegar em protótipos de 2025, com o objetivo de otimizar tanto a clareza quanto a rigidez em um único componente.
Por Indústria Usuária Final:
Liderança Automotiva Desafiada pela Inovação MédicaAs aplicações automotivas consumiram 32,30% do volume total em 2025. Os invólucros de baterias fabricados com laminados de PEEK/CF de fibra contínua atendem ao padrão UL 94 V0 com margem e pesam 30% menos que as caixas de alumínio. O filme dielétrico Ajedium PEEK da Syensqo concilia alta resistência dielétrica e baixo fator de dissipação para barramentos inversores de 800 V. A CAGR de 9,72% do setor médico e de saúde decorre do crescimento em implantes compatíveis com imagem e ferramentas esterilizáveis de uso único. As gaiolas espinhais de PEEK usinadas conforme as tomografias do paciente reduzem o tempo de operação, enquanto as cânulas de trocarte de PSU resistem a mais de 1.000 ciclos de vapor.
A demanda aeroespacial acompanha as metas de taxa de produção da Boeing e da Airbus. Os programas de retrofit de helicópteros militares especificam grampos de PEKK porque o polímero não corrói galvanicamente a fibra de carbono adjacente. Os operadores de petróleo e gás ainda compram assentos de válvulas de PPS para serviço em gás ácido, mas os novos investimentos em campos ficam atrás do ritmo dos gastos em mobilidade elétrica. Os requisitos diversos entre os usuários finais mantêm a base de fornecimento equilibrada, suavizando a receita contra oscilações cíclicas em qualquer setor isolado.
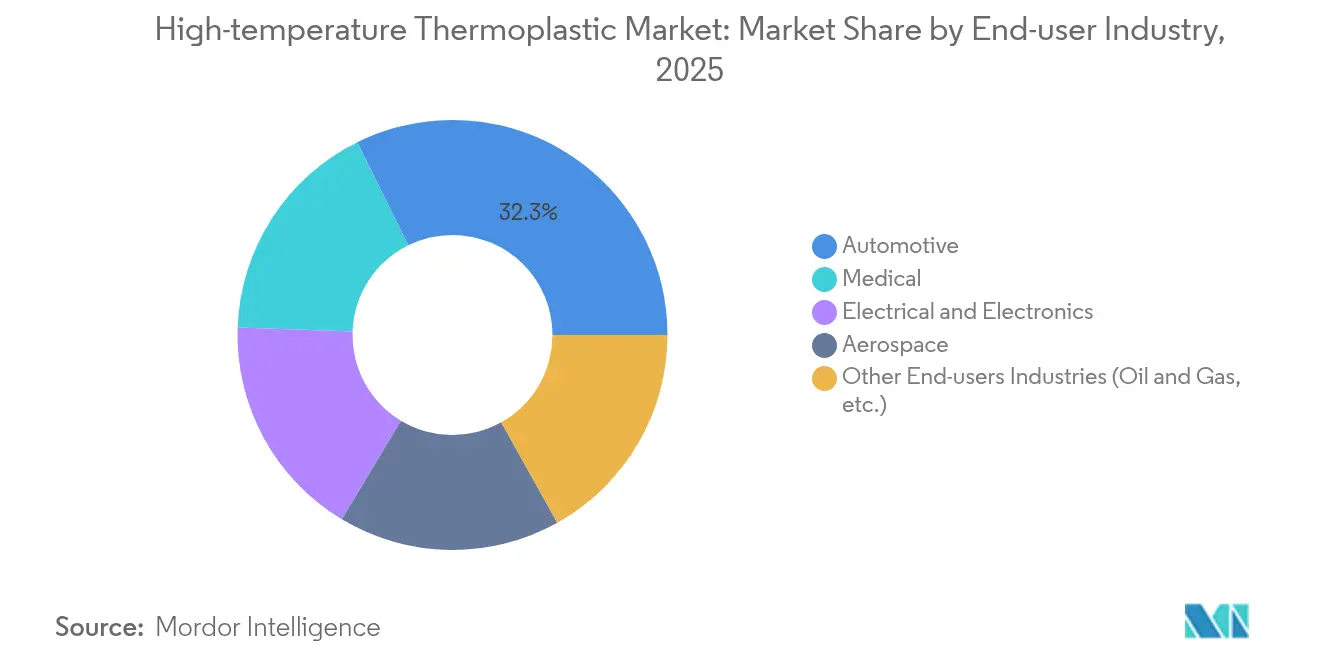
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Termoplásticos de Alta Temperatura da APAC
A participação de 39,05% da Ásia-Pacífico em 2025 decorre de cadeias de abastecimento verticalmente integradas que conectam a síntese de monômeros, a composição e a fabricação de peças dentro de uma distância de caminhão de um dia. Espera-se que a região registre o CAGR mais rápido de 8,45% até 2031. Os incentivos governamentais para veículos de nova energia na China, na Índia e na Tailândia impulsionam a demanda por estruturas de bateria de PEEK e conexões de refrigerante de PPS. As montadoras japonesas estão sendo pioneiras em blocos de conectores à base de PEI para carregadores ultrarrápidos, expandindo assim a base de conversores domésticos.
Mercado de Termoplásticos de Alta Temperatura da América do Norte
A América do Norte mantém uma posição resiliente. A espinha dorsal aeroespacial do estado de Washington e do Alabama ancora uma absorção constante de polímeros, enquanto o corredor químico do Texas fornece os principais monômeros. As políticas de relocalização pós-pandemia estão incentivando os fabricantes de baterias a investir em Michigan e na Geórgia, onde os processadores estão instalando novas prensas de 450 toneladas.
Análise da cadeia de valor
A cadeia de valor dos termoplásticos de alta temperatura começa a montante com monômeros especiais e polimerização em resinas base (notadamente PEEK, PEKK, PPS, PEI e PSU/PESU), avançando depois para a composição (reforço com fibra de vidro ou de carbono, pacotes de chama-fumaça-toxicidade, modificadores de tribologia e ajuste dielétrico). A partir daí, a cadeia de suprimentos converte as resinas em formas semiacabadas (filmes, chapas e pós) e peças acabadas por moldagem por injeção, extrusão, moldagem por compressão e manufatura aditiva. A distribuição e a localização são geralmente apoiadas por canais especializados e redes regionais, enquanto produtores de resina e integradores como a Toray utilizam negócios de resinas e materiais multirregionais para reduzir os prazos de entrega para transformadores que atendem eletrônicos, eletrificação automotiva, aeroespacial e fabricantes de equipamentos médicos.
A criação de valor e os pontos de estrangulamento tendem a se concentrar na qualificação, na processabilidade e na engenharia de aplicação, em vez da logística de commodities. Em usos regulamentados ou críticos para a segurança, a mudança de fontes de material pode desencadear requalificação e revalidação, aumentando os custos de troca e reforçando as posições de fornecedores de longo prazo. A padronização e os métodos de teste regidos por organismos como a ISO/TC 61/SC 9 moldam como os graus são especificados e comparados ao longo da cadeia, enquanto grupos setoriais como a Plastics Industry Association (PLASTICS) influenciam a segurança de máquinas e normas relacionadas que afetam os investimentos e as práticas operacionais dos transformadores. O desenvolvimento de capacidades na camada de conversão, incluindo a implementação pela MPMA de um programa de formação de formadores em moldagem por injeção avançada em novembro de 2025, em Penang, também apoia a adoção de polímeros de temperatura mais alta ao reforçar a preparação dos operadores e dos sistemas de qualidade.
Cenário Competitivo
O mercado de termoplásticos de alta temperatura apresenta um alto grau de concentração. Victrex, Syensqo, SABIC e Arkema defendem suas participações por meio de extensos portfólios de patentes e plantas multirregionais que oferecem serviços locais, bem como redundância. A concorrência está cada vez mais se deslocando para a inovação em processamento em vez de para a química básica. As perturbações na cadeia de suprimentos levam os produtores a regionalizar a composição e a manter estoques de segurança. A SABIC expandiu a produção de resina Ultem em Cingapura em 50%, garantindo o fornecimento asiático para o setor automotivo e eletrônico.
Líderes do Setor de Termoplásticos de Alta Temperatura
-
Arkema
-
Solvay
-
SABIC
-
Victrex plc
-
Evonik Industries AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Termoplásticos de Alta Temperatura Empresas cobertas neste relatório
- AKRO-PLASTIC GmbH
- Arkema
- BASF
- Celanese Corporation
- Drake Plastics
- DuPont
- Ensinger
- Evonik Industries AG
- GSF Plastics
- Hexcel Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Solvay
- Sumitomo Chemical Co., Ltd.
- TORAY INDUSTRIES, INC.
- Victrex plc
Oportunidades de mercado e perspectivas futuras
Os espaços em branco de curto prazo concentram-se na redução dos ciclos de qualificação até a produção e na expansão de formatos disponíveis regionalmente e prontos para aplicação (pós, filmes e graus compostos) para eletrificação, eletrônicos miniaturizados e programas aeroespaciais de alta taxa. As evidências de expansão contínua de capacidade e fornecimento incluem a expansão pela Ensinger das capacidades de produção de compósitos termoplásticos em junho de 2024 e o investimento de mais de 100 milhões de euros pela Borealis para expandir as capacidades de composição de polímeros em Schwechat, na Áustria, em setembro de 2025, o que aumenta a gama de opções compostas e semiacabadas para processadores que não possuem profundidade de formulação interna. A Toray Advanced Composites também anunciou a ampliação da capacidade e das capacidades em produtos termoplásticos reforçados com fibra contínua em novembro de 2024, reforçando o caminho para maior conteúdo de compósito termoplástico em estruturas onde a produtividade e o processamento fora de autoclave são importantes.
Os programas de inovação de materiais e de localização acrescentam oportunidades em graus especializados que reduzem o custo do sistema, melhoram a fabricabilidade ou possibilitam novos projetos de componentes. A Evonik introduziu o VESTAKEEP Easy Slide 2 em abril de 2026 para aplicações de deslizamento a alta temperatura e alta pressão, nas quais o desempenho em desgaste e atrito pode substituir peças metálicas e reduzir a complexidade de lubrificação. No lado da oferta, novos projetos de capacidade asiáticos, incluindo o início pela Ningbo Huaxiang de produção experimental em uma linha integrada de PEEK (capacidade nominal referenciada de 12.000 toneladas por ano, com aumento escalonado) e o anúncio pela Toray Industries (India) de uma nova linha de compósitos de PPS de 3.000 toneladas por ano em Sri City (anunciado em junho de 2026), apontam para um acesso mais localizado a resinas de alto desempenho e intermediários compósitos. Em conjunto, novos graus, capacidade adicional de composição e fornecimento mais próximo regionalmente criam espaço para transformadores e fabricantes de equipamentos originais expandirem o multissourcing, aumentarem o conteúdo de compósitos termoplásticos e padronizarem o uso de polímeros de alta temperatura em eletrônica de potência de veículos elétricos, materiais de encapsulamento de chips e dispositivos médicos esterilizáveis.
Desenvolvimentos industriais recentes em Mercado de Termoplásticos de Alta Temperatura
- Junho de 2026: a Arkema iniciou com sucesso uma expansão de 15% na capacidade de PVDF em sua unidade de Calvert City, Kentucky, apoiada por um investimento de cerca de 20 milhões de dólares. A produção adicional apoia as cadeias de suprimento de baterias, armazenamento de energia e semicondutores, onde especificações rígidas de materiais e a continuidade do fornecimento influenciam o planejamento de qualificação e produção.
- Junho de 2026: a SABIC lançou os compostos LNP THERMOCOMP OFM baseados em resina PPS para aplicações de acionamento e módulos de potência de veículos elétricos de alta potência e alta tensão. O lançamento amplia as opções de compostos para arquiteturas de classe 800V que exigem estabilidade térmica, desempenho dielétrico e controle dimensional em invólucros e isoladores compactos.
- Junho de 2025: a Hexcel revelou um componente de saída de emergência sobre a ala em termoplástico PEKK/carbono no âmbito do projeto aeroespacial HELUES, destacando a conformação fora de autoclave capaz de altas taxas. A demonstração apoia a transição para peças em compósito termoplástico que podem ser conformadas mais rapidamente do que os termofixos tradicionais, atendendo aos requisitos de desempenho aeroespacial.
Mercado de Termoplásticos de Alta Temperatura Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado acompanha o valor dos materiais termoplásticos de alta temperatura vendidos para uso em aplicações que exigem desempenho em temperaturas operacionais elevadas. Inclui vendas de resinas e graus técnicos processados em peças pelos usuários finais.
Exclusões de escopo: polímeros termofixos, termoplásticos de uso geral não posicionados para desempenho em alta temperatura e o valor agregado de componentes fabricados a jusante não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Polímero
- Poliéter Éter Cetona (PEEK)
- Poliéter Cetona (PEKK)
- Sulfeto de Polifenileno (PPS)
- Poliéter Imida (PEI)
- Poliéter Sulfona (PESU)
- Polissulfona (PSU)
- Outros Tipos de Polímeros (Polímero de Cristal Líquido (LCP), etc.)
- Por Estrutura Molecular
- Amorfo
- Semicristalino
- Por Indústria Usuária Final
- Automotiva
- Elétrica e Eletrônica
- Aeroespacial
- Médica
- Outros Setores Usuários Finais (Petróleo e Gás, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto do setor e manter os insumos do modelo dentro de intervalos realistas. Consultamos materiais públicos, como agências estatísticas nacionais para séries de produção industrial, notas sobre produtos químicos e minerais no estilo do USGS onde relevantes para matérias-primas, e portais de comércio que publicam estatísticas de importação e exportação baseadas em HS para polímeros e plásticos técnicos. Também revisamos normas e documentos de segurança de organismos como ASTM e ISO para compreender os requisitos de qualificação que influenciam os cronogramas de adoção.
Para converter essa base em insumos de dimensionamento, triangulamos fontes incluindo relatórios anuais de empresas, apresentações a investidores e registros auditados, e verificamos cruzamentos com sites de associações e cobertura de imprensa de renome sobre adições de capacidade e novos graus. Bancos de dados de patentes foram revisados seletivamente para identificar onde a inovação está concentrada e quais aplicações parecem estar migrando de testes para uso mais amplo. Um banco de dados de assinatura para informações financeiras e notícias de empresas foi utilizado para melhorar a cobertura de participantes privados e validar o momento e a sequência. Essas fontes documentais são meramente ilustrativas, e muitas outras referências públicas e pagas foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Conversas primárias foram conduzidas com produtores de resinas, compostos, distribuidores e usuários finais em setores como transporte, elétrico e eletrônico, e processamento industrial. O objetivo era confirmar os sinais de demanda e o comportamento de preços. A contribuição de funções de compras, produto e nível de planta ajudou a testar as premissas sobre ciclos de qualificação, decisões de substituição e a rapidez com que a nova capacidade se converte em volume comercializável nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Executivos de alto nível (CXOs): 13% | APAC: 47% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 36% | EMEA: 30% |
| Participantes menores: 14% | Gerentes: 51% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os pools de demanda por uso final são reconstruídos a partir de indicadores de produção e fluxos comerciais para os setores que consomem polímeros de alta temperatura. Esse resultado é então ajustado utilizando as taxas de penetração dos graus de alta temperatura em cada aplicação. Após a formação dos totais, corroboramo-los com aproximações seletivas de baixo para cima, como o preço amostrado por kg por família de resina multiplicado pelos volumes de consumo estimados, e então utilizamos verificações de fornecedores e canais para corrigir lacunas evidentes.
Os principais insumos incluem tendências de produção regional em manufatura aeroespacial e automotiva, atividade de produção e montagem de eletrônicos, capacidade de processamento instalada e sinais de utilização para polímeros especiais, ciclos típicos de qualificação e substituição, e a diferença de preço observada entre resina pura e graus compostos. Como o mercado se move tanto com os ciclos de uso final quanto com as variações de preços, realizamos análises de cenários apoiadas por opiniões de especialistas sobre a direção dos preços de resinas, adições de capacidade e velocidade de adoção em aplicações de alta temperatura. Quando as divulgações das empresas são incompletas, o volume ausente é tratado por meio de proxy a partir de capacidade, orientação para exportação e mix de aplicações, e então normalizado de volta para totais regionais realistas.
Ciclo de Validação e Atualização de Dados
A validação é concluída comparando os resultados do modelo com sinais independentes, como anúncios de capacidade de resinas, balanços comerciais para categorias de polímeros relevantes e tendências de produção por uso final que devem se mover na mesma direção. Se uma variação parecer incomum, revisitamos as premissas sobre penetração, precificação e mix regional, e reengajamos os contatos primários para confirmar o que mudou e por quê. Antes da aprovação final, o modelo completo é revisado em múltiplas etapas por outro analista para verificar a lógica de cálculo, as conversões de unidades e o tratamento de moedas.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes inícios de capacidade, interrupções no fornecimento ou grandes choques de demanda nos principais usos finais. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam os insumos mais atuais e uma visão de mercado atualizada.
Dimensionamento do Mercado de Termoplásticos de Alta Temperatura pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para termoplásticos de alta temperatura podem diferir substancialmente mesmo quando o rótulo parece semelhante, porque o escopo e as regras de contagem frequentemente não coincidem. Os principais fatores são o que é tratado como material de alta temperatura, qual nível de precificação é utilizado (apenas resina versus composto) e com que rapidez se assume que a adoção crescerá nos setores aeroespacial, automotivo, eletrônico e de uso industrial.
A principal lacuna está em como algumas estimativas incluem plásticos resistentes ao calor adjacentes e cestas mais amplas de polímeros técnicos, enquanto a Mordor Intelligence mantém a contagem vinculada aos graus de termoplásticos de alta temperatura e aplica o cronograma de adoção orientado por qualificação, em vez de assumir penetração total imediata com base na produção por uso final. As diferenças também aparecem quando um estudo utiliza uma rampa conservadora e outro utiliza uma rampa agressiva, e quando o momento da conversão de moeda e o tratamento da inflação não estão alinhados ao mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 28,27 bilhões de USD (2026) | |
| Consultoria Regional A | 18,60 bilhões de USD (2024) | Utiliza um ano-base anterior e parece aplicar um valor reportado mais restrito que pode enfatizar usos finais e faixas de temperatura selecionados, o que pode subestimar os graus compostos e a adoção em estágio mais avançado nos setores aeroespacial e eletrônico. |
| Consultoria Global B | 30,21 bilhões de USD (2025) | Provavelmente inclui uma cesta mais ampla de polímeros de alto desempenho ou contabiliza mais do valor composto a jusante a preços médios de venda mais elevados, e pode assumir uma penetração mais rápida sem restringir totalmente a demanda por meio de ciclos de qualificação e substituição. |
A dispersão entre as fontes torna-se mais fácil de explicar quando o escopo e a lógica de adoção são revisados lado a lado. Ao manter os insumos rastreáveis à produção por uso final, penetração e níveis de precificação realistas, o número final permanece reproduzível e mais fácil de reconciliar quando novos sinais de capacidade, precificação ou demanda se alteram.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de termoplásticos de alta temperatura?
O tamanho do mercado de termoplásticos de alta temperatura atingiu USD 28,27 bilhões em 2026 e está previsto para atingir USD 41,47 bilhões até 2031.
Qual região lidera o mercado de termoplásticos de alta temperatura?
A Ásia-Pacífico lidera com 39,05% de participação de receita em 2025 e está projetada para crescer a uma CAGR de 8,45% até 2031.
Qual polímero domina o mercado de termoplásticos de alta temperatura?
O PEEK detinha 45,35% de participação de mercado em 2025, impulsionado por seu histórico nos setores aeroespacial, médico e de peças industriais.
Por que os termoplásticos de alta temperatura são importantes para os veículos elétricos?
Eles possibilitam alojamentos de baterias mais leves e suportam exposição contínua acima de 200 °C, melhorando a autonomia e a segurança.
Qual é o segmento de uso final de crescimento mais rápido?
Espera-se que as aplicações médicas e de saúde se expandam a uma CAGR de 9,72% até 2031, devido às tendências mais rígidas de biocompatibilidade e cirurgia minimamente invasiva.