
Tamanho e Participação do Mercado de Memória de Alta Largura de Banda
Análise do Mercado de Memória de Alta Largura de Banda pela Mordor Intelligence
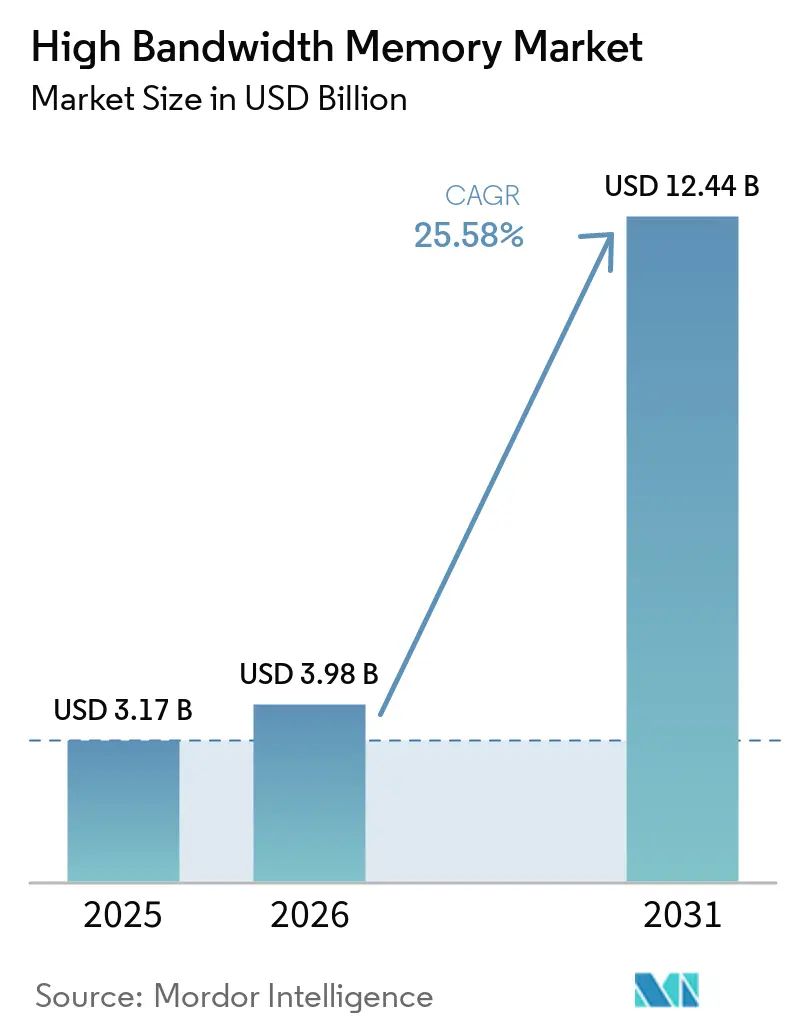
O tamanho do mercado de memória de alta largura de banda deve aumentar de 3,98 bilhões de USD em 2026 para 5 bilhões de USD em 2027 e atingir 15,99 bilhões de USD até 2032, crescendo a um CAGR de 26,18% no período 2027-2032.
A expansão da nuvem vincula a demanda por HBM às plataformas de treinamento de IA e ao conteúdo de memória incorporado em cada sistema de computação. Pilhas maiores criam outra rota para aumentar o conteúdo de memória dentro de um design de acelerador. Os fabricantes podem se beneficiar dessas configurações, mas defeitos nas pilhas e capacidade de montagem limitada podem atrasar o hardware de computação finalizado. O licenciamento de exportação dos Estados Unidos e as restrições do governo chinês sobre vendas licenciadas do H200 na China, a partir de fevereiro de 2026, complicam o acesso a aceleradores. O conteúdo adicional de memória chega aos compradores somente quando a produção de pilhas e os slots de montagem se alinham, com as vendas cobertas também exigindo acesso permitido ao cliente.
Principais Destaques do Relatório
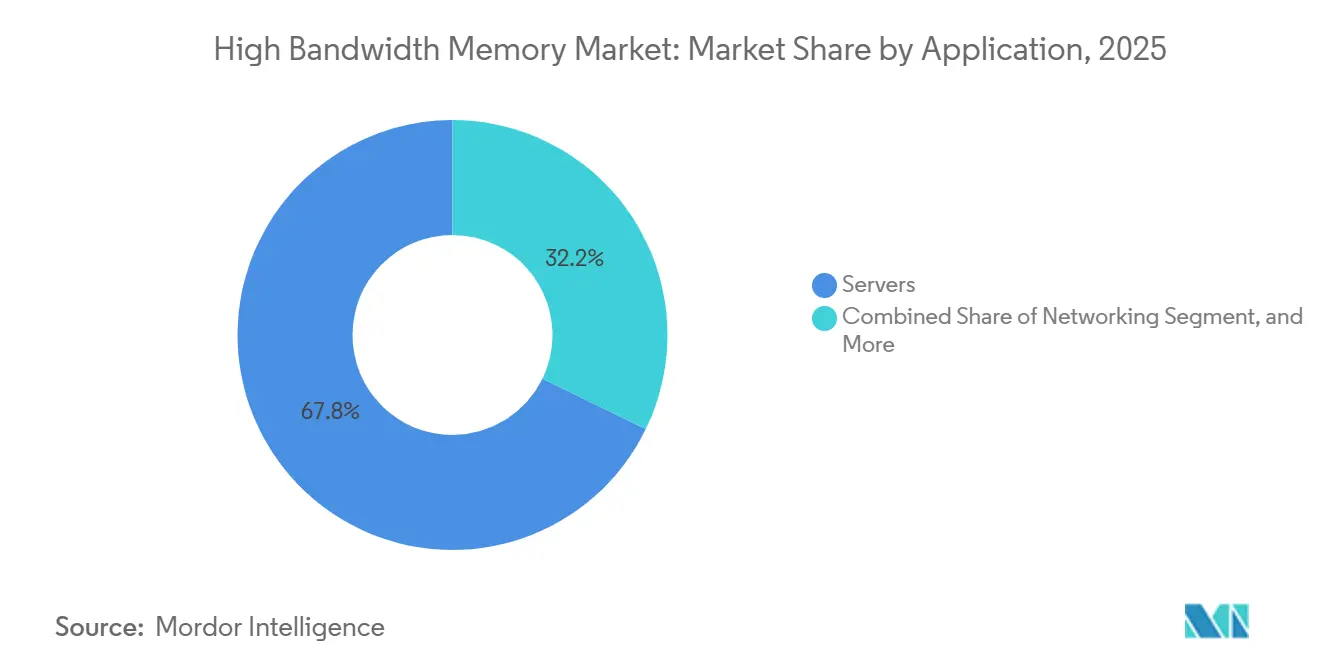
- Por aplicação, os servidores lideraram com uma participação de 68,13% no mercado de memória de alta largura de banda em 2026, enquanto automotivo e transporte tem previsão de crescer mais rapidamente a um CAGR de 27,4% no período 2027-2032.
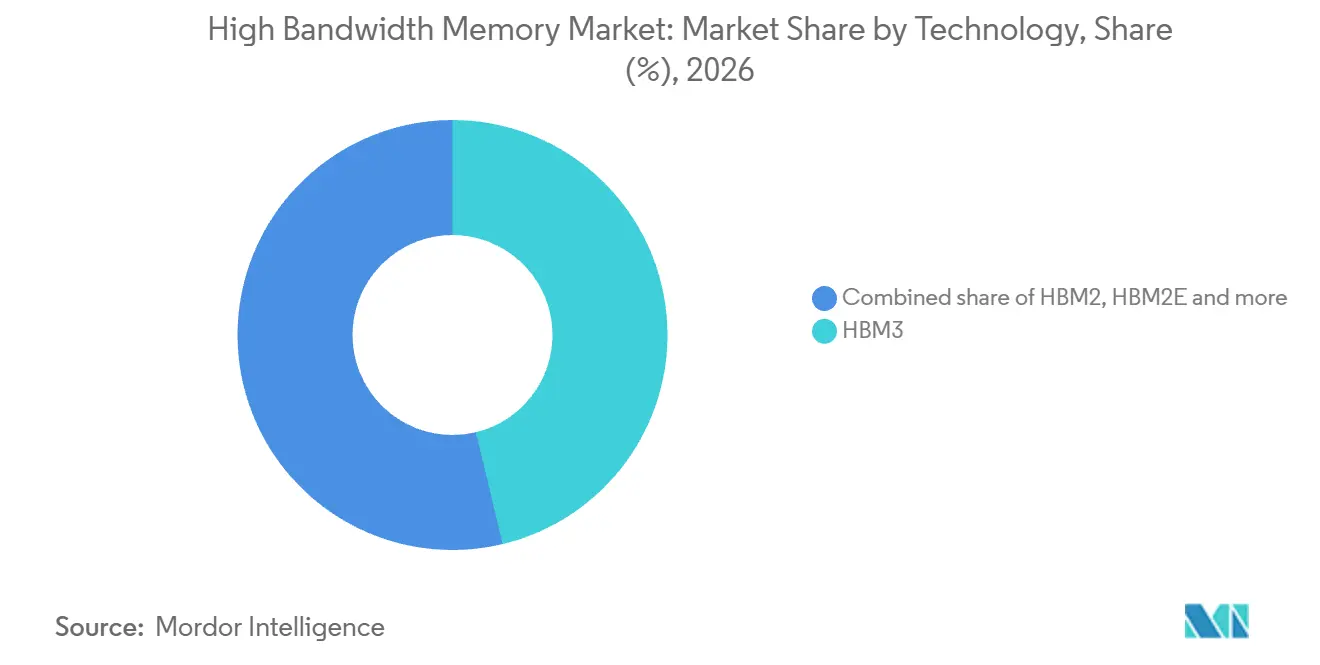
- Em tecnologia, o HBM3 representou uma participação de 46,25% no tamanho do mercado de memória de alta largura de banda em 2026, e o HBM3E tem projeção de ser o segmento de crescimento mais rápido com um CAGR de 27% no período 2027-2032.
- Por capacidade de memória por pilha, as pilhas de 16 GB lideraram com uma participação de 38,59% em 2026, enquanto as pilhas de 32 GB e acima têm previsão de crescer mais rapidamente a um CAGR de 27,2% no período 2027-2032.
- Entre as interfaces de processador, as GPUs detinham a maior participação, de 63,83% em 2026, com aceleradores de IA e ASICs com projeção de registrar o crescimento mais rápido a um CAGR de 26,6% no período 2027-2032.
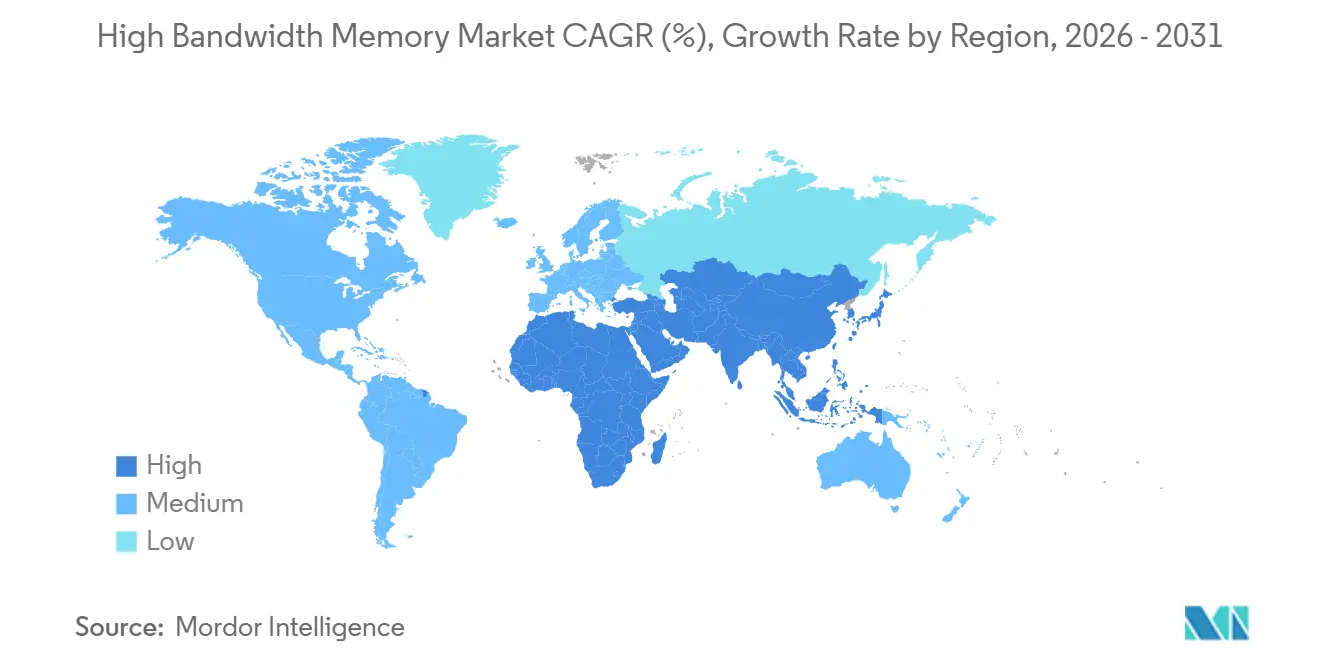
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 41,31% em 2026 e tem previsão de ser a região de crescimento mais rápido com um CAGR de 26,9% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de servidores de IA e taxas de adoção de GPU | +18% | Centros de computação de IA dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Migração de data centers para DDR5 e empacotamento 2,5-D | +7% | Centros de embalagem da Coreia do Sul | Médio prazo (2 a 4 anos) |
| Inferência de IA de Borda em ADAS Automotivo | +3% | Desenvolvimento automotivo dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Preferência de Hiperescaladores por Pilhas de Interposer de Silício | +4% | Locais de computação em nuvem dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Subsídios para Produção Localizada de Memória (KR, EUA, JP) | +2% | Locais de fabricação de memória avançada do Japão | Longo prazo (≥ 4 anos) |
| Roteiros de HBM Prontos para Fotônica | +1% | Estados Unidos, Coreia do Sul e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Servidores de IA e Taxas de Adoção de GPU
A expansão da nuvem aumenta a oportunidade de HBM tanto pelo número de aceleradores implantados quanto pelo conteúdo de memória de cada sistema. Em menos de um ano até março de 2026, a Microsoft implantou centenas de milhares de GPUs Grace Blackwell resfriadas a líquido em seu parque global de data centers.[1] Os Estados Unidos são um local de operação, com a Microsoft reportando supercomputadores de IA avançados em sua área metropolitana da Grande Atlanta em dezembro de 2025. A NVIDIA especifica 72 GPUs Blackwell e 13,4 TB de HBM3E por sistema GB200 NVL72. A configuração do rack, portanto, determina como a implantação de GPUs se traduz em requisitos de memória, de modo que as contagens de aceleradores por si só não podem especificar as necessidades de fornecimento de HBM.
Migração de Data Centers para DDR5 e Empacotamento 2,5-D
Os aceleradores de data center e os processadores host criam requisitos de memória complementares dentro do mesmo serviço de computação comercial. A instância de metal nu OCI BM.GPU.MI300X.8 da Oracle combina 8 GPUs AMD Instinct MI300X, 1,5 TB de HBM3 de GPU agregado e 2 TB de memória de sistema DDR5. A Oracle opera o serviço de nuvem, enquanto a AMD fornece os aceleradores. A análise de abril de 2025 da TechInsights sobre a GPU GB100 da NVIDIA identificou 8 pacotes HBM co-empacotados com silício da TSMC e descreveu o CoWoS-L como uma tecnologia de empacotamento comercial. O co-empacotamento coloca o fornecimento de HBM dentro dos requisitos de montagem do acelerador, conectando a demanda de memória à integração de pacotes, bem como à configuração de instâncias de nuvem.
Inferência de IA de Borda em ADAS Automotivo
O treinamento fora do veículo para modelos de condução cria um requisito de HBM na infraestrutura de desenvolvimento automotivo. No segundo trimestre de 2025, a Tesla adicionou 16.000 GPUs H200 ao Cortex na Gigafactory Texas, elevando sua capacidade de computação para 67.000 equivalentes H100. A NVIDIA especifica o H200 com 141 GB de memória HBM3E a 4,8 TB/s. A Tesla operava o Cortex como infraestrutura de treinamento fora do veículo para seu sistema FSD supervisionado. Como cada H200 adicionado carrega 141 GB de HBM3E, a expansão vinculou um grande bloco de memória empilhada à capacidade de desenvolvimento de modelos de um fabricante de automóveis.
Preferência de Hiperescaladores por Pilhas de Interposer de Silício
A plataforma de acelerador própria de um hiperescalador pode estabelecer um requisito de HBM antes que os clientes de nuvem selecionem o serviço de computação. O Google Cloud disponibiliza o TPU7x Ironwood para treinamento e inferência de IA, com 192 GiB de HBM por chip. O Google projeta e opera a plataforma TPU e oferece acesso por meio de seu serviço de nuvem. A apresentação de outubro de 2025 da TechSearch International identificou o pacote CoWoS-R da TSMC para treinamento e inferência do AWS Trainium2. A oportunidade de fornecimento, portanto, começa com a plataforma de hardware do operador, onde o conteúdo de memória e a integração de pacotes devem ser projetados em conjunto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de Rendimento de TSV Acima de Pilhas de 12 Camadas | -3.5% | Centros de fabricação da Coreia do Sul | Médio prazo (2 a 4 anos) |
| Capacidade Limitada de Empacotamento Avançado CoWoS/SoIC | -3% | Centros de empacotamento avançado de Taiwan | Curto prazo (≤ 2 anos) |
| Limitação Térmica em Dispositivos HBM | -1.5% | Centros de produção da Coreia do Sul | Médio prazo (2 a 4 anos) |
| Controles de Exportação Geopolíticos sobre Aceleradores de IA | -1% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Rendimento de TSV Acima de Pilhas de 12 Camadas
O rendimento de fabricação pode restringir o HBM de alta capacidade antes que memória adicional chegue aos construtores de aceleradores. Em agosto de 2026, a Semiconductor Engineering, citando fontes do setor, relatou que mais TSVs, dies mais finos, vazios de underfill e variação de processo poderiam prejudicar o rendimento e o fornecimento de DRAM em pilhas mais altas.[2] O artigo afirmou que qualquer um desses defeitos pode transformar toda a pilha de dies em sucata muito cara, e citou o trabalho da SK hynix em HBM de 16 camadas como expondo outros fatores críticos de fabricação. Isso torna a produção utilizável, em vez do número de dies processados, a medida comercialmente relevante para os fornecedores que expandem a altura das pilhas. Para os construtores de aceleradores, uma atualização de capacidade, portanto, depende de uma produção confiável de pilhas, bem como do design de memória. A restrição coloca o custo das montagens descartadas diretamente contra o valor de adicionar mais memória por pilha.
Capacidade Limitada de Empacotamento Avançado CoWoS/SoIC
A disponibilidade de empacotamento estabelece um teto separado sobre a rapidez com que os fornecedores de aceleradores podem transformar pilhas de HBM em sistemas de computação finalizados. Em outubro de 2025, a TSMC afirmou que a capacidade de CoWoS estava aquém da demanda e que estava trabalhando para reduzir essa lacuna. Em 15 de outubro de 2026, a empresa descreveu uma pequena escassez de capacidade de back-end ao discutir a cooperação de interposer com a GlobalFoundries. Tal restrição de montagem pode limitar as entregas de produtos mesmo quando pilhas de memória adicionais se tornam disponíveis. A TSMC afirmou que queria trabalhar com a GlobalFoundries para fornecer capacidade suficiente para as introduções de produtos dos clientes. A exposição remanescente é um atraso na entrega que a produção adicional de HBM independente não pode, por si só, eliminar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Escala de Servidores e Potencial de Programas AutomotivosOs servidores representaram uma participação de 68,13% no tamanho do mercado de memória de alta largura de banda em 2026. No segundo trimestre de 2026, a SK hynix afirmou que os produtos de servidores de IA de alto desempenho lideraram os aumentos de preços em meio ao crescimento sustentado da demanda proveniente do investimento em infraestrutura de IA. A empresa afirmou que os preços a ajudaram a superar o desempenho recorde do trimestre anterior. A declaração da SK hynix mostra que os compradores de servidores de IA pagam preços mais altos por produtos de alto desempenho, de modo que a demanda por servidores eleva os resultados dos produtores tanto pelo preço quanto pelo número de sistemas construídos.
Automotivo e transporte é o segmento de aplicação de crescimento mais rápido, com uma previsão de CAGR de 27,4% no período 2027-2032. Automotivo e transporte parte de uma posição de receita muito menor do que a de servidores. Mesmo na taxa mais rápida, a receita que adiciona no período 2027-2032 permanece bem abaixo do que os servidores adicionam, de modo que o segmento altera o mix de aplicações apenas gradualmente.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia:
Instalações de HBM3 e Mix de Produtos HBM3EO HBM3 representou uma participação de 46,25% no mercado de memória de alta largura de banda em 2026, tornando-o o maior segmento de tecnologia. A Petrobras relatou que o Harpia estava em operação em outubro de 2025. O sistema brasileiro apareceu na lista TOP500 de junho de 2026 com GPUs NVIDIA H100 SXM5 que utilizam HBM3. O Harpia começou a operar em outubro de 2025 com GPUs H100 que utilizam HBM3, de modo que um sistema recém-comissionado em 2025 ainda dependia de HBM3, o que se encaixa na posição da geração como o maior segmento de tecnologia.
O HBM3E é o segmento de tecnologia de crescimento mais rápido, com uma previsão de CAGR de 27% no período 2027-2032. No terceiro trimestre de 2025, a SK hynix afirmou que o aumento das vendas de produtos HBM3E de 12 camadas de alto valor contribuiu para seu desempenho trimestral recorde, à medida que o investimento dos clientes em infraestrutura de IA elevou a demanda por memória. Isso vincula a expansão às vendas de uma configuração de pilha de alto valor dentro do HBM3E, sem exigir uma mudança para uma geração de memória completamente diferente. O crescimento dentro do HBM3E pode envolver um mix de produtos mais rico, oferecendo aos fornecedores uma rota para maior receita por pilha juntamente com a demanda unitária.

Por Capacidade de Memória por Pilha:
Conteúdo de Pilha e Escala de Memória do ProcessadorO segmento de pilha de 16 GB detinha a maior participação, de 38,59% em 2026. Em junho de 2026, o TOP500 registrou o SSC-24 na Coreia do Sul como um sistema de computação operado pela Samsung Electronics Co., Ltd. e fornecido pela HPE, utilizando GPUs NVIDIA H100 SXM5. A NVIDIA identifica 80 GB de HBM3 em 5 pilhas para essa configuração de GPU. Esse arranjo conecta um nível individual de capacidade de pilha a um total de memória de GPU substancialmente maior. Cada processador H100 SXM5 requer 5 pilhas de 16 GB, de modo que um processador adicional representa demanda por múltiplas pilhas.
O segmento de 32 GB e acima é o segmento de capacidade de crescimento mais rápido, com uma previsão de CAGR de 27,2% no período 2027-2032. A Micron Technology, Inc. iniciou remessas em volume de pilhas HBM4 12H de 36 GB no primeiro trimestre de 2026, projetadas para a NVIDIA Vera Rubin. Uma pilha maior pode aumentar a capacidade de memória incorporada em um design de processador quando a contagem de pilhas é mantida constante. Para os fornecedores de aceleradores, isso cria uma alternativa ao aumento do número de pilhas de memória para obter mais capacidade. As remessas em volume da Micron estabelecem uma rota de fornecimento para esse nível, com a adoção vinculada a designs de aceleradores que especificam pilhas de maior capacidade.
Por Interface de Processador:
Remessas de GPU e Aceleradores de Nuvem PersonalizadosAs GPUs foram o maior segmento de interface de processador, com uma participação de 63,83% em 2026. A Epoch AI estimou que as remessas da NVIDIA B300 até o quarto trimestre de 2025 incorporaram um total acumulado de 431,7 PB de HBM e 12,01 EB/s de largura de banda de memória. Uma única linha de produtos de GPU, portanto, carrega um requisito de memória substancial, apoiando a importância dos programas de GPU como canal para os fornecedores de HBM. Como essas remessas carregam largura de banda além de capacidade, os programas de GPU estabelecem demanda pela velocidade das pilhas, bem como pela contagem de pilhas.
Os aceleradores de IA e ASICs são o segmento de interface de processador de crescimento mais rápido, com uma previsão de CAGR de 26,6% no período 2027-2032. Em maio de 2026, o Google relatou que os clientes estavam usando o Ironwood em escala para trabalhos exigentes de treinamento de IA. O Google Cloud especifica 7.380 GBps de largura de banda HBM por chip Ironwood, de modo que cada chip em que os clientes treinam carrega um requisito de largura de banda definido para sua memória. O treinamento sustentado dos clientes, portanto, vincula a demanda de HBM para esse segmento às próprias implantações de aceleradores do Google.
Análise Geográfica
Mercado de Memória de Alta Largura de Banda da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 41,31% no tamanho do mercado de memória de alta largura de banda em 2026 e é a maior e mais rápida região em crescimento, com uma previsão de CAGR de 26,9% no período 2027-2032. Em seus resultados de negócios do segundo trimestre de 2026, a produtora de memória sul-coreana SK hynix afirmou que a demanda dos clientes por seus produtos superou suas capacidades de fornecimento. A empresa anunciou um plano de fábrica em Yongin em agosto de 2026 para HBM e DRAM de próxima geração, com meta de abertura da primeira sala limpa em junho de 2029. Em setembro de 2026, a Micron afirmou que a preparação da sala limpa em sua instalação de empacotamento avançado de HBM em Singapura estava à frente do planejado, com produção inicial esperada no início do calendário de 2027. As adições planejadas visam a produção inicial de empacotamento no início de 2027 e novo espaço de fabricação em junho de 2029, abordando assim o crescimento do fornecimento além da escassez descrita pela SK hynix no segundo trimestre de 2026.
Na América do Norte, Argonne abriu o Aurora para usuários em 27 de janeiro de 2025, e o sistema possui 64 GB de HBM por processador Intel Xeon CPU Max e 128 GB por unidade Intel GPU Max. Na Europa, o JUPITER foi inaugurado em Jülich, Alemanha, em setembro de 2025, com um Booster fornecido pela Eviden contendo aproximadamente 24.000 Superchips NVIDIA GH200 Grace Hopper equipados com HBM. O MareNostrum 5 da Espanha possui 72 nós de computação HBM, cada um com 128 GB de HBM. A computação científica nos Estados Unidos e na Espanha cria uma aplicação de HBM além das GPUs, adicionando sistemas equipados com CPU à oportunidade dos fornecedores.
Na América do Sul, a Universidade Federal de Santa Catarina do Brasil inaugurou o VLAB@UFSC em abril de 2025 para pesquisa e aplicações de IA com uma NVIDIA DGX H100, cuja configuração de referência inclui HBM3. A UFSC oferece o DGX H100 a pesquisadores, estudantes e à comunidade por meio do VLAB, de modo que sua capacidade de HBM3 atende a uma base de usuários compartilhada por meio de uma única instituição. A Secretaria de Inovação, Ciência e Tecnologia da Argentina e a Fundação Sadosky assinaram um acordo em julho de 2026 permitindo que empresas e organizações acessem a Clementina XXI para projetos complexos. Na região do Oriente Médio e África, a Core42, uma empresa do grupo G42, lançou acesso de autoatendimento à nuvem NVIDIA H100 nos Emirados Árabes Unidos em outubro de 2025 para empresas, startups, desenvolvedores e entidades governamentais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um produtor de HBM que considera exportações cobertas e investimentos qualificados em semicondutores. A estrutura dos EUA governa diretamente o comércio de HBM coberto por meio de controles de exportação e uma exceção de licença condicional. O Brasil vincula o apoio a gastos qualificados em pesquisa, desenvolvimento e inovação (P&D&I), enquanto a Coreia do Sul permite o financiamento de infraestrutura de clusters de semicondutores. A comparação comercial, portanto, gira em torno das transações que um produtor pode atender e dos custos de investimento que um projeto qualificado pode compensar.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | Coreia do Sul |
|---|---|---|---|---|
| Autoridade principal | Departamento de Indústria e Segurança | Ministério da Ciência, Tecnologia e Inovação para qualificação PADIS | Comissão Europeia para aprovação de auxílio estatal | Ministério do Comércio, Indústria e Recursos |
| Instrumentos ou direção principais | Regulamentos de Administração de Exportações e exceção de licença HBM condicional da Seção 740.25 | PADIS e Decreto 13.065, em vigor a partir de 16 de julho de 2026 | Aprovações de auxílio estatal específicas por projeto para semicondutores e proposta pendente da Lei de Chips 2.0 | Lei especial de semicondutores e decreto de execução, em vigor a partir de 11 de agosto de 2026 |
| Efeito comercial | Controles de elegibilidade sobre exportações e transferências de HBM cobertos | Crédito de P&D&I do trimestre anterior de empresas qualificadas limitado a 13,1% da base de cálculo de investimento mínimo em P&D&I especificada | Auxílio aprovado para dois projetos de fábricas de semicondutores nomeados | Os governos podem financiar de 50% a 100% dos custos de projetos de infraestrutura de clusters de semicondutores qualificados |
| Atratividade atual da política | Baixa | Média | Média | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Flexibilização |
| Fonte: Mordor Intelligence | ||||
Os controles dos EUA abrangem HBM de origem americana e HBM produzido no exterior sujeito à regra de Produto Direto Estrangeiro de computação avançada, com condições de elegibilidade contínuas para a exceção de licença. A fórmula brasileira de julho de 2026 torna o benefício de investimento condicional à qualificação PADIS e aos gastos reais do trimestre anterior, apoiando a continuidade nesse tratamento vinculado a despesas. As aprovações de auxílio da Alemanha em dezembro de 2025 foram específicas por projeto, enquanto a proposta de substituição da UE de junho de 2026 aguardava decisão do comitê em outubro de 2026, apoiando atratividade Média e continuidade da estrutura operativa. A estrutura da Coreia do Sul de agosto de 2026 permite o compartilhamento de custos de infraestrutura em clusters de semicondutores, criando uma direção favorável para investimentos elegíveis por meio da rota de financiamento recém-promulgada.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de pilhas, o empacotamento avançado e a integração de sistemas, que monetizam diferentes partes de uma plataforma de computação equipada com HBM. A SK hynix Inc. iniciou remessas em massa de HBM4 no segundo trimestre de 2026.[3] Esse marco comercial ilustra por que o estágio de produção captura valor por meio de pilhas de memória entregáveis, e não apenas pelo trabalho de desenvolvimento. Os estágios posteriores criam oportunidades de receita separadas ao combinar memória com outros chips e sistemas de computação completos.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de pilhas HBM | Produtores de memória como SK hynix Inc. e Samsung Electronics Co., Ltd. | Vendas de pilhas de memória | Execução de rampas de produção de nova geração | Sequenciar adições de capacidade com rampas de remessa |
| Empacotamento avançado e testes | Provedores de montagem e testes terceirizados como Amkor Technology, Inc. | Receita de serviços de montagem e testes | Coordenar o fornecimento de pilhas com a integração de pacotes | Alinhar a entrega de memória e os cronogramas de montagem de pacotes |
| Integração de aceleradores e sistemas | Fornecedores de sistemas equipados com HBM como NVIDIA Corporation | Vendas de sistemas de computação integrados | Integrar mudanças de memória em designs completos de sistemas | Validar configurações de aceleradores e memória em conjunto |
| Fonte: Mordor Intelligence | ||||
O uso de interposers de silício pela Amkor em alguns produtos FCBGA mostra como um especialista em empacotamento participa por meio da integração de chips. O papel de sistema downstream da NVIDIA cria uma proposta de valor diferente ao incorporar HBM em uma plataforma de computação completa. Essas funções distintas deixam espaço para que os serviços de integração capturem receita juntamente com as vendas de memória, sem exigir que cada participante se torne um produtor de pilhas.
Cenário Competitivo
A concorrência se concentra em um grupo concentrado de produtores de memória, apoiado por capacidades especializadas de fundição e montagem. A Micron Technology, Inc., a Samsung Electronics Co., Ltd. e a SK hynix Inc. produzem HBM. A Taiwan Semiconductor Manufacturing Company Limited fornece empacotamento avançado, enquanto a ASE Technology Holding Co., Ltd. participa por meio de negócios de empacotamento e testes. A Samsung iniciou a produção em massa de HBM4 e enviou produtos comerciais aos clientes em fevereiro de 2026. As remessas comerciais da Samsung deram aos designers de sistemas uma opção de fornecimento de HBM4 para programas de volume, de modo que a concorrência se estende além da amostragem de produtos para a execução da produção.
Em janeiro de 2026, a Yonhap, citando fontes não identificadas, relatou que a NVIDIA havia alocado cerca de 70% de sua demanda de HBM4 de 2026 para a plataforma Vera Rubin à SK hynix. A SK hynix havia concluído o desenvolvimento do HBM4 e anunciado prontidão para produção em massa em setembro de 2025. A alocação relatada transforma a questão competitiva de prontidão apenas para quanto do requisito de uma plataforma específica um fornecedor pode atender. O saldo desse requisito deixa uma abertura para fornecedores concorrentes dentro do mesmo ciclo, juntamente com o relacionamento de fornecimento concentrado relatado para a SK hynix.
O empacotamento em painel oferece uma rota competitiva adicional para integrar HBM com dispositivos de computação. Em maio de 2026, a Advanced Semiconductor Engineering, membro da ASE Technology Holding, anunciou uma linha automatizada de empacotamento em nível de painel de 310 mm × 310 mm para integração heterogênea envolvendo HBM. A ASE afirmou que a linha permite uma transição do empacotamento em nível de wafer para o empacotamento em nível de painel, preservando a consistência das regras de design entre FOCoS e FOCoS-Bridge. Em 30 de julho de 2026, a administração tinha como meta a produção até o primeiro trimestre de 2027. Até que a linha inicie a produção, seu empacotamento em formato de painel é uma opção planejada para os designers de sistemas.
Líderes do Setor de Memória de Alta Largura de Banda
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Taiwan Semiconductor Manufacturing Company Limited
-
ASE Technology Holding Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Memória de Alta Largura de Banda Empresas cobertas neste relatório
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Applied Materials, Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Chipbond Technology Corporation
- Broadcom Inc.
- Celestial AI
- ASE-SPIL (Silicon Products)
- Graphcore Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento em volume, o desenvolvimento de memória personalizada e a integração em fábricas de IA como diferentes rotas para a expansão da infraestrutura de aceleradores. Em agosto de 2026, a AWS anunciou planos para implantar 2 milhões de GPUs adicionais NVIDIA Blackwell Ultra, Rubin e Rubin Ultra em sua infraestrutura global, incluindo fábricas de IA, em 2027-2028. A NVIDIA também anunciou que os Annapurna Labs da Amazon serão os primeiros a trabalhar no NVHBM dentro de sua colaboração NVLink Fusion. O plano de implantação cria um potencial caminho de volume, enquanto a colaboração de memória personalizada cria um caminho de design e validação em estágio anterior.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de HBM para expansão de GPU em nuvem | Implantação de infraestrutura de múltiplas gerações planejada para 2027-2028 | Fornecedores de plataformas de GPU atendendo operadores de nuvem | Alinhar a produção qualificada de HBM com os cronogramas de remessa de aceleradores | Sincronizar a produção de memória com a implantação de sistemas | Produtores qualificados de HBM e NVIDIA |
| HBM personalizado para designs de ASIC de IA | Colaboração NVHBM e caminho de validação de parceiros de memória anunciados | Designers de chips personalizados como os Annapurna Labs | Desenvolver e validar memória com o parceiro de design de chips | Validação antes da comercialização | Fornecedores de memória participantes, Annapurna Labs e NVIDIA |
| Configurações de HBM para sistemas de fábricas de IA | Fábricas de IA incluídas na expansão de infraestrutura planejada | Integradores de sistemas de fábricas de IA | Oferecer configurações de HBM por meio de parcerias de sistemas completos | Coordenar a integração de memória e aceleradores | Fornecedores de HBM alinhados com fornecedores de sistemas de fábricas de IA |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma posição de design com os parceiros de memória que validarão o NVHBM antes da comercialização. O plano da AWS identifica gerações de GPU, enquanto a validação do NVHBM por parceiros de memória não identificados deixa a posição de fornecimento de memória em aberto no estágio de design. Nenhum dos anúncios aloca a demanda de HBM a um fornecedor nomeado, de modo que o trabalho de validação oferece um ponto de entrada para competir por uma posição de design futura.
Desenvolvimentos industriais recentes em Mercado de Memória de Alta Largura de Banda
- Set 2026: A Micron Technology, Inc. relatou que a preparação da sala limpa em sua instalação de empacotamento avançado de HBM em Singapura estava à frente do planejado, com produção inicial esperada no início do calendário de 2027.
- Ago 2026: A SK hynix Inc. realizou uma cerimônia de inauguração em West Lafayette, Indiana, para uma instalação de empacotamento avançado e testes de HBM, com wafers a serem fornecidos da Coreia do Sul.
- Ago 2026: A NVIDIA anunciou que os Annapurna Labs da Amazon serão os primeiros a trabalhar no NVHBM dentro de sua colaboração NVLink Fusion.
Mercado de Memória de Alta Largura de Banda Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de memória de alta largura de banda mede a receita anual dos fornecedores proveniente de vendas de dispositivos de memória de alta largura de banda empilhados nos mercados globais. As vendas são classificadas por aplicação final, geração de HBM, capacidade de pilha, interface de processador e geografia.
Exclusões de escopo: Dispositivos de memória não HBM, incluindo DDR, GDDR e LPDDR, processadores, aceleradores, servidores, equipamentos de rede, eletrônicos de consumo e veículos vendidos como produtos acabados, bem como serviços de empacotamento vendidos separadamente, interposers, equipamentos de produção e insumos de fabricação de HBM estão excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Servidores
- Redes
- Computação de Alto Desempenho
- Eletrônicos de Consumo
- Automotivo e Transportes
- Por Tecnologia
- HBM2
- HBM2E
- HBM3
- HBM3E
- HBM4
- Por Capacidade de Memória por Pilha
- 4 GB
- 8 GB
- 16 GB
- 24 GB
- 32 GB e Acima
- Por Interface de Processador
- GPU
- CPU
- Acelerador de IA / ASIC
- FPGA
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental utilizaria fontes públicas, como as previsões de Estatísticas de Comércio Mundial de Semicondutores para enquadrar os ciclos de memória e semicondutores, as especificações de produtos da NVIDIA para verificar a capacidade e a largura de banda de HBM em configurações de aceleradores, e as salas de imprensa e divulgações financeiras da Samsung e da SK hynix para verificar rampas de produtos, cronogramas de remessa, gerações de pilhas e comentários de fornecedores. Em conjunto, essas fontes ajudam a distinguir os sinais específicos de HBM das tendências mais amplas de DRAM, empacotamento e aceleradores, e fornecem evidências datadas para mudanças no mix de produtos e no fornecimento.
Arquivos de empresas, relatórios anuais, materiais de resultados e imprensa especializada em semicondutores de reputação acrescentariam contexto financeiro e verificariam as evidências de remessa, capacidade e programas de clientes em relação às séries públicas. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária se basearia em entrevistas com executivos e gerentes de fornecedores de HBM, líderes de produtos e vendas de memória, especialistas em empacotamento e fundição, líderes de aquisição de aceleradores e sistemas, e especialistas regionais em canais. As perguntas das entrevistas testariam evidências secundárias sobre remessas, gerações de pilhas, preços realizados, qualificação de clientes e restrições de capacidade, ao mesmo tempo em que esclareceriam se a receita relatada é atribuível a pilhas de HBM acabadas. Quando as respostas divergirem ou as evidências forem incompletas, os analistas registrariam o item não resolvido, buscariam evidências corroborantes de outra função ou registro público e usariam triangulação para reter apenas suposições sustentáveis no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 25% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
O modelo começa de cima para baixo com a receita global dos fornecedores atribuível a pilhas de HBM acabadas, depois estima o mix de participação de 2026 e prevê a mesma base de receita em USD até 2032. Os principais indicadores incluem implantações de servidores e aceleradores de IA, conteúdo de HBM por processador, mix de geração e capacidade, divulgações de remessa e receita dos fornecedores e disponibilidade de empacotamento avançado. Esses indicadores apontam para a demanda, a receita por sistema, o mix de produtos e a quantidade de produção que pode chegar aos clientes. Usando colocações de produtos divulgadas, programas de clientes, comentários de fornecedores e evidências de demanda regional, os analistas alocam os totais entre as categorias de aplicação, tecnologia, capacidade de pilha, interface de processador e regionais, e então verificam os totais de fornecedores selecionados e o preço médio de venda amostrado multiplicado pelo volume em relação à estimativa de mercado.
Para as previsões, a análise de cenários pode variar as implantações de aceleradores, o conteúdo de HBM, as transições de geração, os preços e as restrições de remessa, com suavização de séries temporais aplicada onde uma série estável a suporta. Quando um fornecedor ou segmento não possui uma observação direta, os analistas usam a remessa documentada mais próxima, a configuração de produto ou o indicador de preço e registram a suposição para verificações de sensibilidade, em vez de tratar um valor não suportado como observado. As evidências das entrevistas testariam a direção e os limites práticos dessas previsões em nível de variável, enquanto os desacordos permaneceriam visíveis como cenários alternativos até que evidências independentes os resolvessem.
Ciclo de Validação e Atualização de Dados
Antes de aceitar um dado, os analistas verificam o produto HBM, a base de receita, o ano e a geografia em relação aos arquivos dos fornecedores, anúncios de produtos, séries de mercado, sinais de remessa e preços e configurações de aceleradores. Eles investigam valores discrepantes, reconciliam totais e participações de segmentos, comparam mudanças de previsão com indicadores independentes de demanda e oferta e documentam cada ajuste antes que um segundo analista revise os cálculos e a trilha de fontes. O recontato é acionado quando uma resposta material conflita com um novo arquivo, rampa de produto ou sinal de mercado observado de forma independente. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de oferta, produto ou comércio, e submetido a uma nova passagem de fonte e cálculo imediatamente antes da entrega.
Dimensionamento do Mercado de Memória de Alta Largura de Banda da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de memória de alta largura de banda mede a receita anual dos fornecedores proveniente de vendas de dispositivos de memória de alta largura de banda empilhados nos mercados globais. Usando colocações de produtos divulgadas, programas de clientes, comentários de fornecedores e evidências de demanda regional, os analistas alocam os totais entre as categorias de aplicação, tecnologia, capacidade de pilha, interface de processador e regionais, e então verificam os totais de fornecedores selecionados e o preço médio de venda amostrado multiplicado pelo volume em relação à estimativa de mercado.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Antes de aceitar um dado, os analistas verificam o produto HBM, a base de receita, o ano e a geografia em relação aos arquivos dos fornecedores, anúncios de produtos, séries de mercado, sinais de remessa e preços e configurações de aceleradores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5 bilhões de USD (2027) | |
| Editora Global de Pesquisa de Mercado A | 50,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 910,0% acima do valor de 2027 deste relatório de 5 bilhões de USD, 1 ano depois. |
| Editora Global de Pesquisa de Mercado B | 8,67 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 73,4% acima do valor de 2027 deste relatório de 5 bilhões de USD, 1 ano depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Antes de aceitar um dado, os analistas verificam o produto HBM, a base de receita, o ano e a geografia em relação aos arquivos dos fornecedores, anúncios de produtos, séries de mercado, sinais de remessa e preços e configurações de aceleradores.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Memória de Alta Largura de Banda?
Espera-se que o mercado atinja 5 bilhões de USD em 2027 e 15,99 bilhões de USD até 2032, com um CAGR de 26,18% no período 2027-2032.
O que impulsiona a demanda por HBM?
A expansão da infraestrutura de nuvem e configurações de pilhas maiores sustentam a demanda. Em menos de um ano até março de 2026, a Microsoft implantou centenas de milhares de GPUs Grace Blackwell resfriadas a líquido em seu parque global de data centers.
Qual aplicação tem a maior participação em HBM?
Os servidores detinham uma participação de 68,13% em 2026, liderando os segmentos de aplicação.
Quais empresas lideram o setor de HBM?
Os principais participantes incluem Micron Technology, Inc., Samsung Electronics Co., Ltd., SK hynix Inc., Taiwan Semiconductor Manufacturing Company Limited e ASE Technology Holding Co., Ltd.
O que poderia limitar as perspectivas do HBM?
O risco de rendimento em pilhas mais altas e as restrições de empacotamento podem limitar a produção utilizável. Em outubro de 2026, a TSMC relatou uma pequena escassez de capacidade de back-end.
Qual região lidera o setor de HBM?
A Ásia-Pacífico liderou com uma participação de 41,31% em 2026 e tem previsão de crescer a um CAGR de 26,9% no período 2027-2032, o ritmo regional mais rápido.