
Tamanho e Participação do Mercado de Tecnologia Verde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
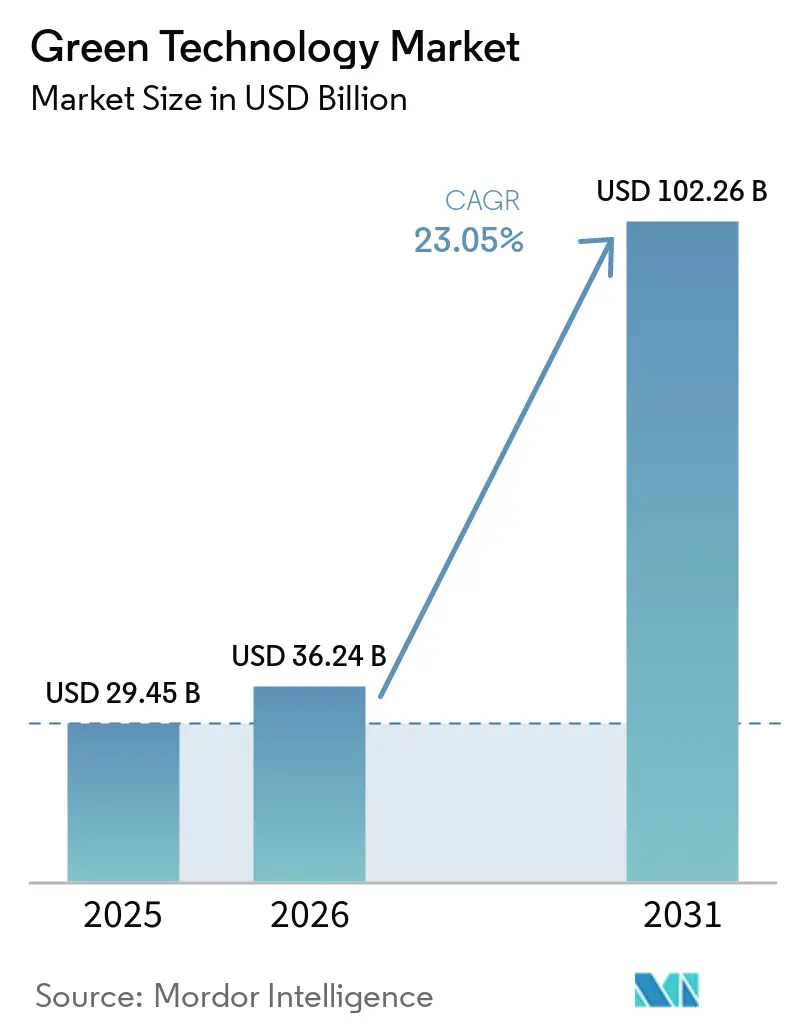
| Tamanho do Mercado (2026) | 36.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 102.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
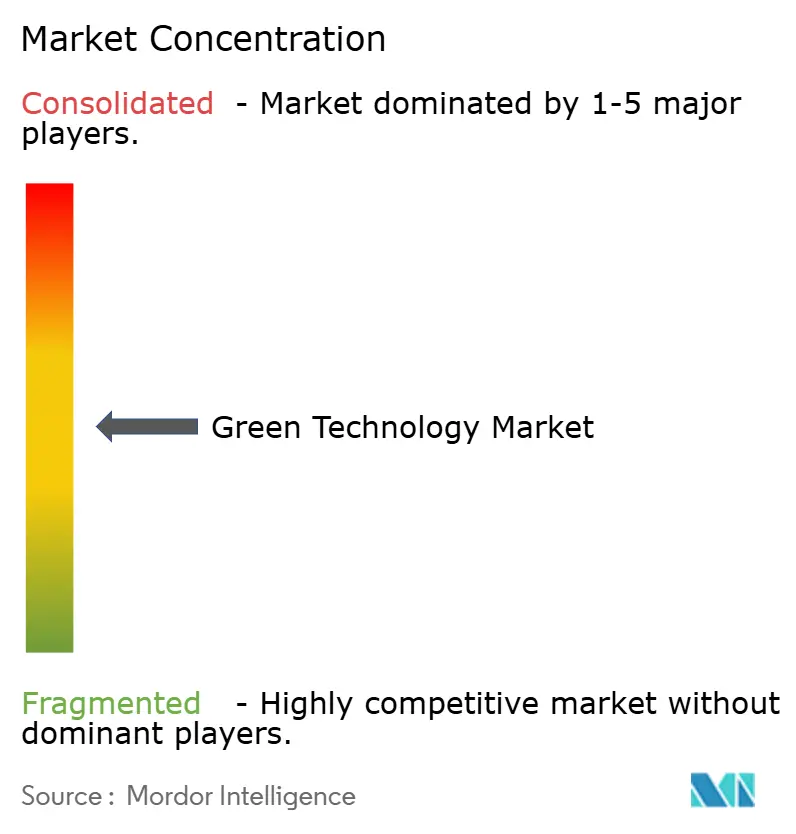
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia Verde por Mordor Intelligence
O tamanho do mercado de tecnologia verde em 2026 é estimado em USD 36,24 bilhões, crescendo a partir do valor de 2025 de USD 29,45 bilhões com projeções para 2031 mostrando USD 102,26 bilhões, crescendo a uma CAGR de 23,05% no período de 2026 a 2031. O impulso decorre de regras obrigatórias de descarbonização, rápidas quedas no preço de sensores e a integração constante de plataformas de contabilidade de carbono baseadas em IA nos portfólios de software corporativo. As empresas agora incorporam dados ambientais em tempo real nas decisões de aquisição e produção, enquanto os investidores canalizam capital para projetos de centros de dados de baixo carbono que atendem a cargas de trabalho computacionalmente intensivas de IA Generativa. Ao mesmo tempo, iniciativas de transparência na cadeia de fornecimento impulsionam a demanda por plataformas de monitoramento integradas que cobrem desde a aquisição de matérias-primas até a logística de última milha. Como resultado, o mercado de tecnologia verde está passando de projetos-piloto para implantações em toda a organização que alinham métricas de sustentabilidade com metas de receita.
Principais Conclusões do Relatório
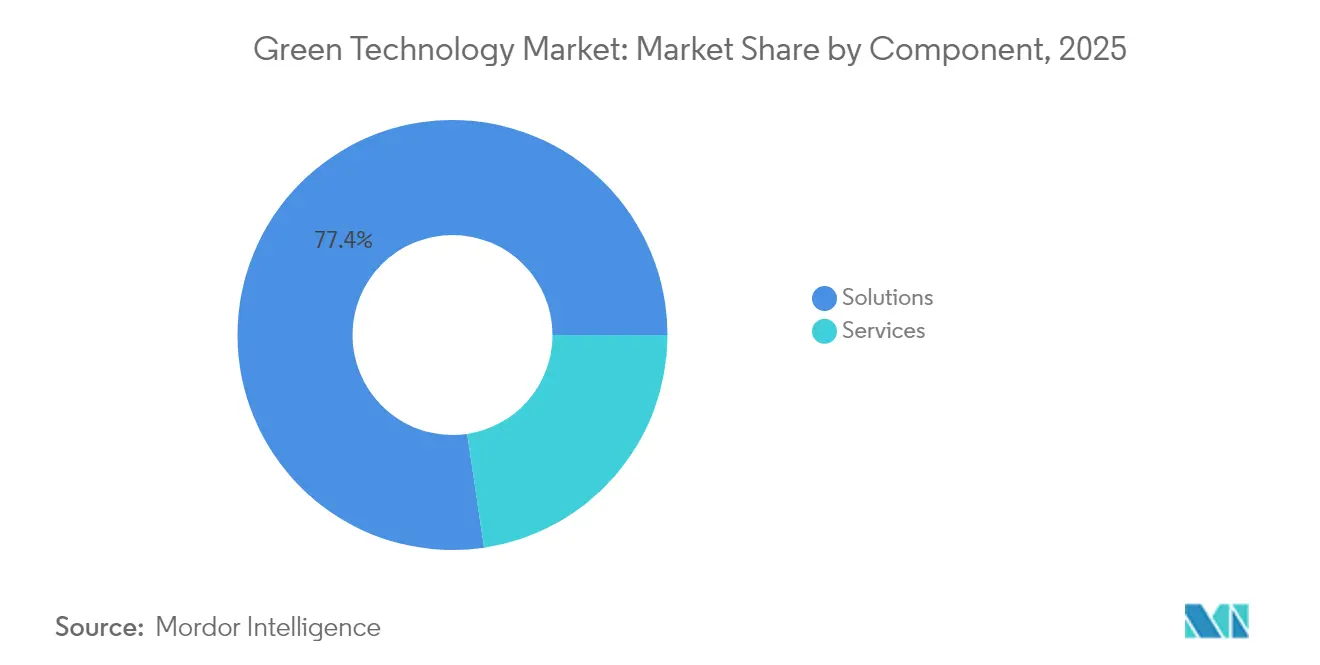
- Por componente, as Soluções lideraram com 77,35% da participação do mercado de tecnologia verde em 2025; os Serviços estão expandindo a uma CAGR de 24,6% até 2031.
- Por tecnologia, a IoT detinha 32,55% do mercado de tecnologia verde em 2025, enquanto o Blockchain avança a uma CAGR de 25,4% até 2031.
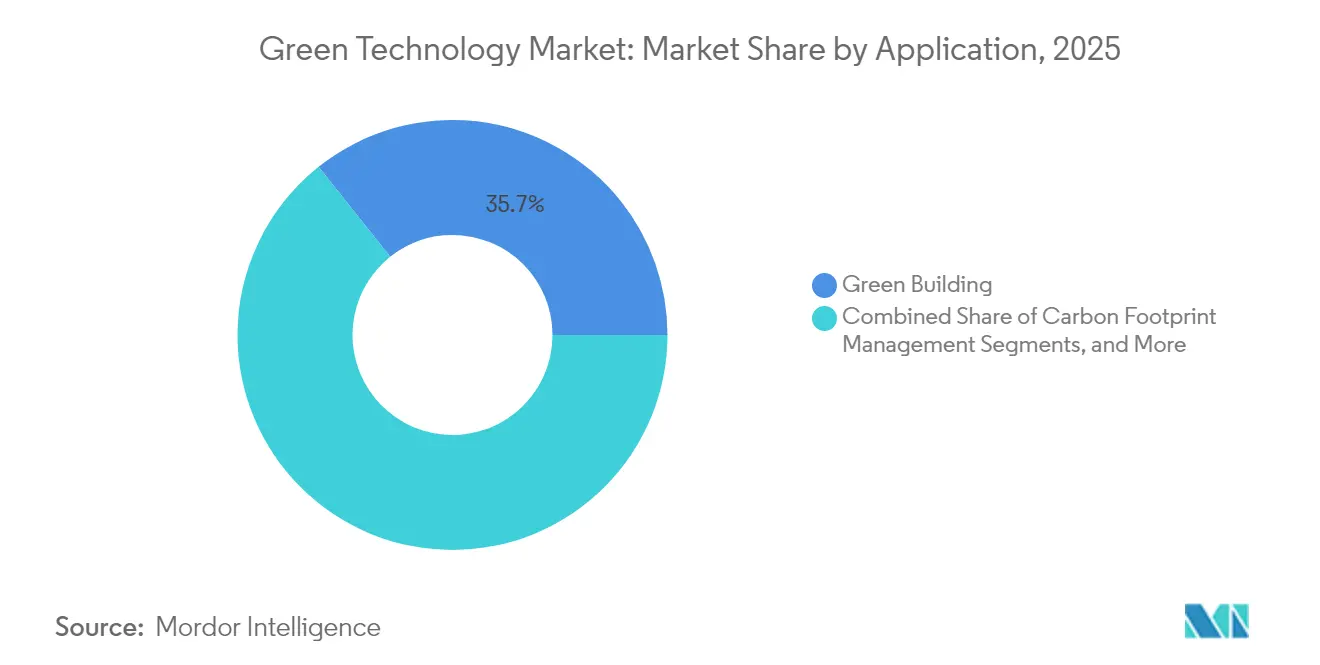
- Por aplicação, a Construção Verde representou 35,70% do tamanho do mercado de tecnologia verde em 2025; o Monitoramento de Culturas está previsto para crescer a uma CAGR de 24,1% até 2031.
- Por usuário final, Energia e Utilidades comandaram 35,15% do mercado de tecnologia verde em 2025, enquanto a Agricultura apresenta o crescimento mais acentuado, a uma CAGR de 23,3% até 2031.
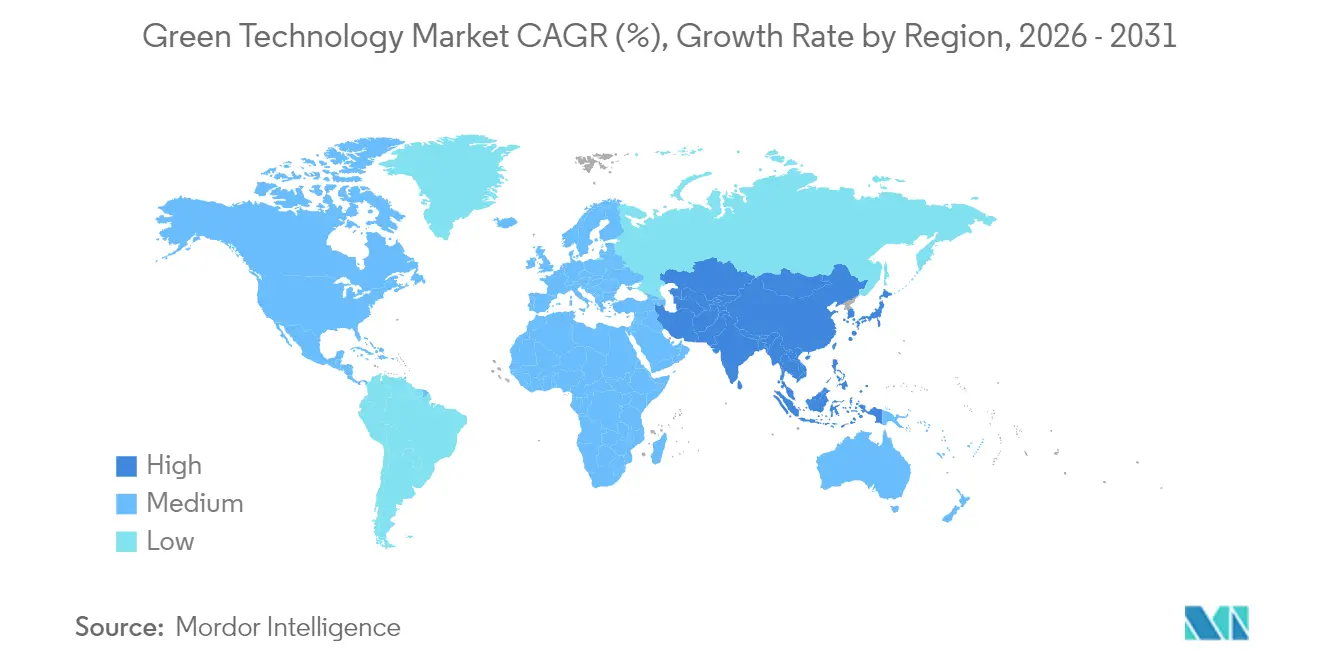
- Por geografia, a América do Norte capturou 23,45% do mercado de tecnologia verde em 2025; a Ásia-Pacífico está no caminho de uma CAGR de 23,8% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~)% na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente conscientização ambiental e mandatos corporativos de zero emissões líquidas | +6.20% | Global, com liderança na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Políticas rígidas de descarbonização e precificação de carbono | +5.80% | Núcleo da UE, expandindo-se para a Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Rápida queda de custos de sensores IoT e plataformas em nuvem | +4.10% | Global, com concentração de manufatura na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Plataformas de contabilidade de carbono baseadas em IA incorporadas em pilhas ERP | +3.70% | Mercados corporativos da América do Norte e da UE | Médio prazo (2 a 4 anos) |
| Aumento nos investimentos em centros de dados verdes para cargas de trabalho de IA Generativa | +2.90% | América do Norte, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mercados de compensação voluntária de carbono baseados em Blockchain por meio de "insetting" | +1.50% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização Ambiental e Mandatos Corporativos de Zero Emissões Líquidas
Os relatórios obrigatórios de sustentabilidade agora vinculam a remuneração dos executivos a metas de emissões, levando as empresas a incorporar redes de sensores em fábricas, escritórios e nós logísticos. Mais de 300 empresas listadas na China devem apresentar divulgações de sustentabilidade até 2026, reforçando a demanda por ferramentas de monitoramento contínuo. A Schneider Electric registrou lucros recordes em 2024 após estabelecer como meta a economia de 800 milhões de toneladas de emissões de clientes até 2025, ilustrando como o desempenho ambiental está reformulando o posicionamento competitivo. Receitas de assinatura previsíveis surgem à medida que as empresas migram de auditorias anuais para painéis sempre ativos, e as equipes de aquisição pontuam cada vez mais os fornecedores com base em métricas de carbono em tempo real, em vez de certificados estáticos.
Políticas Rígidas de Descarbonização e Precificação de Carbono
O Regulamento de Ecodesign para Produtos Sustentáveis da Comissão Europeia estende os requisitos ambientais a quase todos os bens físicos até 2025, transformando melhorias opcionais em obrigações legais.[1]Comissão Europeia, "Regulamento de Ecodesign para Produtos Sustentáveis," ec.europa.euO Mecanismo de Ajuste de Carbono na Fronteira da UE obriga os exportadores com alta intensidade de carbono a documentar as emissões incorporadas, incentivando os fabricantes da Ásia-Pacífico a acelerar a implantação do monitoramento digital. Bangladesh, Indonésia e Vietnã estão agora modernizando linhas têxteis com arrays de sensores para que os produtos acabados possam passar pela alfândega europeia. Como resultado, as cadeias de fornecimento multinacionais padronizam modelos de dados compartilhados, ampliando a base endereçável para plataformas do mercado de tecnologia verde.
Rápida Queda de Custos de Sensores IoT e Plataformas em Nuvem
Sensores com preços em centavos em vez de dólares viabilizam implantações em todo o edifício e em campo. O programa PHOENIX reduziu o consumo de energia de água quente doméstica em 39% em testes na Irlanda e reduziu a demanda de pico residencial grega em 86%, demonstrando como a escala impulsiona as economias. Pequenas e médias empresas ingressam no mercado de tecnologia verde quando as taxas mensais de nuvem substituem as compras iniciais de servidores. A análise escalável transforma dados de volume em scripts de otimização, dando às empresas a confiança para automatizar pontos de ajuste de HVAC, cronogramas de irrigação e roteamento de frota sem equipes internas de ciência de dados.
Plataformas de Contabilidade de Carbono Baseadas em IA Incorporadas em Pilhas ERP
A Microsoft e a Siemens integram módulos de IA que calculam as pegadas de escopo 1, 2 e 3 a partir de dados de produção em tempo real, consolidando fluxos de trabalho de conformidade anteriormente isolados em painéis financeiros e operacionais.[2]Agência Internacional de Energia, "O Papel dos Minerais Críticos nas Transições para Energia Limpa," iea.org Os gerentes de planta podem redirecionar pedidos ou transferir tarefas com uso intensivo de energia para horas de energia renovável fora do pico após receberem alertas automáticos. Motores de cenários antecipam o impacto de carbono de mudanças de fornecedores ou expansões de instalações, tornando a sustentabilidade uma variável central de planejamento em vez de uma nota de rodapé trimestral. À medida que a adoção se expande, o mercado de tecnologia verde se beneficia de implantações baseadas em licença ERP que se expandem para subsidiárias globais com codificação adicional mínima.
Análise de Impacto das Restrições*
| Restrição | Impacto (~)% na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais de integração e ciclo de vida | -4.30% | Global, com impacto agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de talentos em tecnologia verde em regiões emergentes | -2.80% | Mercados emergentes da APAC, América Latina, África | Médio prazo (2 a 4 anos) |
| Escrutínio das emissões de Escopo 2 da infraestrutura digital | -2.10% | Global, com foco regulatório na UE e América do Norte | Médio prazo (2 a 4 anos) |
| Gargalos na cadeia de fornecimento de minerais críticos | -1.90% | Global, com impacto agudo nos centros de manufatura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Integração e Ciclo de Vida
O custo total de propriedade ainda inibe empresas menores mesmo com a queda dos preços de hardware. As taxas de integração podem triplicar os preços de tabela quando sistemas industriais legados e retreinamento de pessoal entram na equação. Muitos fabricantes têm dificuldade em monetizar rapidamente a visibilidade de carbono para satisfazer ciclos orçamentários de curto prazo, de modo que a adoção tende para grandes empresas com capital de sustentabilidade reservado. Consultores e provedores de serviços gerenciados preenchem lacunas de capacidade, mas seus prêmios de mão de obra ampliam o abismo de acessibilidade, desacelerando o mercado de tecnologia verde em setores de menor margem.
Gargalos na Cadeia de Fornecimento de Minerais Críticos
Os booms de veículos elétricos e energia renovável pressionam o fornecimento de lítio, cobalto e terras raras, materiais que também sustentam placas de sensores e backups de bateria. A China controla grandes parcelas da capacidade de refino, expondo os compradores a jusante a riscos geopolíticos. A Agência Internacional de Energia alerta que a demanda pode quadruplicar até 2040, enquanto a produção atual de lítio dos EUA atende apenas de 2% a 3% das necessidades projetadas.[3]Microsoft Corporation, "Siemens e Microsoft Colaboram para Viabilizar a Transformação Industrial Impulsionada por IA," microsoft.com A pesquisa e o desenvolvimento em reciclagem e substituição aceleram, mas a comercialização está atrasada, portanto, as escassez de componentes podem limitar os volumes de produção de curto prazo no mercado de tecnologia verde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Impulsionam a Base do MercadoAs Soluções representaram 77,35% da participação do mercado de tecnologia verde em 2025, pois as empresas preferem suítes unificadas que consolidam painéis de energia, resíduos e emissões. Os fornecedores empacotam ingestão IoT, análise e relatórios de conformidade em licenças únicas, reduzindo o atrito de aquisição e o risco de integração. O segmento de serviços, crescendo a uma CAGR de 24,6%, lida com configuração, limpeza de dados e capacitação de pessoal. Muitas implantações revelam que as economias de energia realizadas frequentemente excedem 20%, mas somente após os consultores ajustarem os limites dos sensores e os algoritmos preditivos. As equipes de serviços também atualizam as bibliotecas de regras à medida que os regulamentos evoluem, salvaguardando a prontidão para auditoria.
A receita de serviços profissionais aumenta ainda mais à medida que as empresas avançam da análise descritiva para a prescritiva. Por exemplo, modernizações de edifícios inteligentes que conectam sensores de ocupação a amortecedores de HVAC entregam economias de energia de 20% a 30%, mas exigem retreinamento contínuo de modelos. As unidades de consultoria em contabilidade de carbono traduzem leituras brutas em divulgações de escopo 3 aceitas por múltiplas jurisdições, poupando os clientes de ciclos de relatórios duplicados. Juntos, soluções e serviços formam um volante: as implantações de plataformas geram dados que expõem novas oportunidades de otimização, que por sua vez demandam novos contratos de serviços, reforçando a expansão do mercado de tecnologia verde.


Por Tecnologia:
Liderança da IoT com Aceleração do BlockchainA IoT manteve 32,55% do mercado de tecnologia verde em 2025, refletindo o enorme volume de medidores conectados implantados em redes elétricas, fazendas e fábricas. Os dados dos sensores sustentam as linhas de base de desempenho, permitindo que os módulos de IA identifiquem anomalias. O Blockchain, crescendo a uma CAGR de 25,4%, suporta a procedência confiável de créditos de carbono e esquemas de insetting na cadeia de fornecimento, nos quais as marcas compensam emissões dentro de seus próprios ecossistemas. As cargas de trabalho de inteligência artificial refinam os cronogramas de manutenção de turbinas eólicas, um foco destacado quando a Aerones garantiu USD 62 milhões para expandir os serviços de inspeção robótica.
Os motores de gêmeo digital agora espelham campi inteiros, permitindo que os gestores testem modernizações virtualmente antes de tocar nos ativos. Os hiperescaladores de nuvem fornecem computação elástica que processa leituras de alta frequência, enquanto os nós de borda lidam com tarefas sensíveis à latência, como o balanceamento de tensão. Os registros confiáveis fecham o ciclo ao registrar reduções verificadas, permitindo compras automatizadas de compensações quando as metas ficam aquém. Essa interação entre detecção, modelagem, otimização e rastreabilidade assegura a liderança da IoT, mas deixa espaço para o crescimento acelerado do Blockchain, impulsionando a diversidade tecnológica dentro do mercado de tecnologia verde.
Por Aplicação:
Dominância da Construção Verde com Inovação AgrícolaConstrução Verde as aplicações representaram 35,70% do tamanho do mercado de tecnologia verde em 2025, impulsionadas por iluminação inteligente, sistemas de HVAC adaptativos e ventilação baseada em ocupação, que reduzem as despesas operacionais juntamente com as emissões. Os proprietários comerciais utilizam métricas de eficiência verificadas para atrair inquilinos sob mandatos ESG. O Monitoramento de Culturas, com crescimento a um CAGR de 24,1%, utiliza sondas de solo, imagens por drones e dados meteorológicos localizados para orientar a irrigação e o fornecimento de nutrientes. Os ganhos de produtividade e a economia de insumos justificam a implantação de sensores mesmo em pequenas propriedades rurais, uma vez que os pacotes de serviços transferem os custos de capex para opex.
Os sistemas de gestão de pegada de carbono, embora menores, ganham tração constante à medida que os marcos globais de divulgação convergem. As redes de qualidade do ar e da água protegem a saúde urbana, enquanto os alertas preditivos de poluição orientam as políticas de tráfego nas cidades. Os dados de monitoramento meteorológico se integram aos painéis agrícolas, informando o momento do controle de pragas. Essas aplicações interoperáveis convergem em camadas de análise unificadas, permitindo que as organizações alternem entre energia de edificações, umidade do solo e emissões industriais em um único painel, reforçando sinergias entre setores que ampliam o mercado de tecnologia verde.
Por Setor de Usuário Final:
Liderança do Setor de Energia com Transformação AgrícolaEnergia e Utilidades controlaram 35,15% do mercado de tecnologia verde em 2025, pois os reguladores exigem registros detalhados de emissões da geração à distribuição. Os operadores de rede implantam monitoramento de subfração de segundo que equilibra entradas renováveis variáveis com padrões de demanda. A Agricultura, expandindo a uma CAGR de 23,3%, adota imagens de satélite e maquinário autônomo para aumentar o rendimento por hectare enquanto reduz o uso de produtos químicos e água. As plantas de manufatura inserem módulos de ambiente-como-serviço em pilhas da Indústria 4.0, sincronizando KPIs de qualidade, rendimento e carbono.
As frotas de transporte implementam otimizadores de rotas baseados em IA que integram a disponibilidade de estações de carregamento para caminhões elétricos. As construtoras especificam materiais de baixo carbono nas fases iniciais de projeto, reduzindo os custos de modernização. Os operadores de centros de dados apostam no resfriamento por imersão e em contratos de compra de energia renovável para compensar os aumentos de carga de trabalho de IA. As agências municipais integram painéis de edifícios, resíduos e mobilidade em salas de controle de cidades inteligentes. Cada setor contribui com requisitos específicos do domínio, mas compartilha pipelines de dados comuns, sustentando o caminho de expansão horizontal para o mercado de tecnologia verde.
Análise Geográfica
Mercado de Tecnologia Verde da América do Norte
A América do Norte liderou o mercado de tecnologia verde com uma participação de 23,45% em 2025, impulsionada por incentivos federais e robustos fundos de capital de risco. A Lei de Redução da Inflação canaliza bilhões para a infraestrutura de energia limpa, enquanto compradores corporativos firmam orçamentos de sustentabilidade plurianuais. Empresas dos Estados Unidos integram análises de carbono em contratos empresariais, aproveitando ecossistemas de software maduros. O Canadá expande plataformas similares para rastrear cadeias de suprimentos automotivas e aeroespaciais transfronteiriças, e o México integra o monitoramento de emissões nos fluxos de trabalho de conformidade das maquiladoras, refletindo o alinhamento de políticas em toda a região.
Mercado de Tecnologia Verde da Ásia-Pacífico
A Ásia-Pacífico registrou o crescimento projetado mais rápido, com um CAGR de 23,8%, impulsionado pela expansão industrial aliada a mandatos ambientais mais rigorosos. As regras das bolsas de valores da China, que exigem relatórios de sustentabilidade a partir de 2026, catalisam a modernização de sensores em fábricas. A Índia aposta no desenvolvimento de propriedade intelectual de tecnologia limpa doméstica para compensar os riscos de importação de minerais, e o Japão acelera a implantação de fábricas inteligentes para manter a competitividade nas exportações. A Coreia do Sul destinou aproximadamente 101 milhões de USD ao seu Programa Estratégico de Cidades Inteligentes, incorporando nós de IoT em redes de transporte e abastecimento de água.

Panorama regulatório
As regras de sustentabilidade e clima estão passando de divulgações voluntárias para requisitos operacionais que exigem dados auditáveis, impulsionando a adoção de IoT, análises e software de contabilidade de carbono em ambientes empresariais. Na União Europeia, marcos políticos como a Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD) e o Mecanismo de Ajuste de Carbono na Fronteira (CBAM) estão pressionando fabricantes e exportadores a documentar as emissões incorporadas, enquanto requisitos centrados em produtos se expandem sob o cronograma do Regulamento de Ecodesign para Produtos Sustentáveis da Comissão Europeia mencionado no contexto do relatório (com requisitos se estendendo a quase todos os bens físicos até 2025). Paralelamente, a China está reforçando as expectativas de divulgação, incluindo requisitos de relatórios de sustentabilidade relacionados a bolsas de valores a partir de 2026 para empresas listadas, reforçando a necessidade de sistemas contínuos de monitoramento e relatórios.
A divergência regulatória também é visível em outros grandes mercados, criando uma complexidade multijurisdicional de relatórios e verificação que favorece plataformas capazes de mapear dados de Escopo 1, 2 e 3 para diferentes conjuntos de regras. Nos Estados Unidos, os requisitos de divulgação relacionados ao clima foram finalizados em nível federal (regra da SEC em 2024), juntamente com mandatos estaduais como a SB 253 da Califórnia para relatórios de emissões de Escopo 1, 2 e 3 para grandes empresas, elevando o padrão de rastreabilidade da cadeia de suprimentos. Essa combinação de mecanismos de divulgação, produto e ajuste de fronteira eleva a demanda por modelos de dados padronizados, trilhas de auditoria automatizadas e telemetria de emissões de nível de fornecedor em cadeias de valor globais.
Cenário Competitivo
O mercado de tecnologia verde permanece moderadamente fragmentado. Gigantes tecnológicos como Microsoft, IBM e Oracle incorporam módulos ambientais em ofertas existentes de ERP, CRM e nuvem, conferindo-lhes fidelidade entre as contas da Fortune 500. A parceria da Microsoft com a Global Infrastructure Partners adiciona centros de dados com energia renovável e prontos para IA à sua pilha, ilustrando como os incumbentes investem em infraestrutura física que alinha o desempenho do software com promessas de sustentabilidade. A IBM aprofunda as integrações com a Red Hat para que as cargas de trabalho em contêineres possam expor a telemetria de carbono sem agentes extras, reduzindo a sobrecarga de implantação.
Os inovadores especialistas conquistam nichos onde a expertise de domínio supera a escala. A CropX usa análises de umidade do solo para ajudar os agricultores a otimizar a irrigação, enquanto a Trace Genomics mapeia dados microbianos para receitas de fertilizantes. A Aerones implanta robótica e IA para inspecionar pás de turbinas eólicas, reduzindo o tempo de inatividade e melhorando a produção anual de energia. As startups de Blockchain verificam a integridade dos créditos de carbono, aliviando os temores corporativos de greenwashing. Esses players focados preferem parcerias em vez de competição direta com fornecedores de suíte completa, costurando ecossistemas ponta a ponta que abordam os pontos de dor dos clientes.
Líderes do Setor de Tecnologia Verde
General Electric
IBM Corporation
Microsoft Corporation
Siemens AG
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia Verde
- General Electric
- IBM Corporation
- Microsoft Corporation
- Siemens AG
- Schneider Electric SE
- Wolters Kluwer N.V.
- Oracle Corporation
- CropX Inc.
- Engie Impact
- Sensus (Xylem)
- Trace Genomics
- Accuvio (Diligent)
- Tesla Inc.
- Vestas Wind Systems
- ABB Ltd.
- Cority Software
- Schneider Electric
- Enel S.p.A.
- Siemens Gamesa
- KBR Inc.

Oportunidades de mercado e perspectivas futuras
A medição, relatório e verificação (MRV) de nível de conformidade permanece um espaço em branco central conforme regulamentações e mandatos de compradores passam de relatórios periódicos para evidências contínuas de emissões em nível de ativo. Empresas capazes de operacionalizar a captura de dados de Escopo 3 em fornecedores, logística e linhas de fabricação se beneficiam de gatilhos de adoção de curto prazo ligados à documentação do CBAM e à expansão das divulgações de sustentabilidade em grandes centros de manufatura (incluindo a China a partir de 2026 para empresas listadas, conforme o contexto do relatório). Isso cria espaço para ofertas integradas que conectam sinais de IoT do chão de fábrica, contabilidade de carbono incorporada em ERP e fluxos de trabalho de colaboração com fornecedores, especialmente onde os compradores exigem rastreabilidade de dados em vez de certificados estáticos.
Oportunidades adjacentes estão se formando onde plataformas de tecnologia verde reduzem diretamente a economia unitária de projetos de descarbonização, não apenas relatando-os. Em abril de 2026, a Schneider Electric e a Microsoft implantaram uma abordagem de controle baseada em IA em um sistema eletrolisador de óxido sólido de 20 kW, com potencial relatado de reduzir o custo nivelado do hidrogênio em até 10%, ilustrando a demanda por otimização definida por software em processos difíceis de descarbonizar. A modernização da rede elétrica e a substituição de equipamentos de baixo GWP também apoiam casos de investimento para pilhas de monitoramento e análise: a GE Vernova divulgou 26 GW de nova capacidade de geração de energia implantada em 2025 e continuou a comercializar tecnologias de rede e geração com menores emissões, enquanto pipelines de projetos como o Net Zero Teesside Power (Reino Unido) e pilotos de captura direta de ar (Niskayuna, Nova York, com implantação planejada no Deep Sky Alpha, em Alberta) destacam superfícies adicionais de implantação para sensores, gêmeos digitais e análises operacionais.
Recent Industry Developments in Mercado de Tecnologia Verde
- Julho de 2026: a GE Vernova firmou contratos para hubs de rede sem SF6 na Stromnetz Berlin, para apoiar subestações sem SF6. A ação expande os ativos de rede descarbonizados e permite a implantação escalável de isolamento de baixo GWP em escala de concessionária. Está alinhada com a mudança da aquisição de concessionárias em direção a infraestrutura de menor impacto ambiental.
- Julho de 2026: a Siemens Energy recebeu o contrato do sistema de rede offshore North Sea Connector 2, com acordo de serviço de longo prazo (50Hertz). O contrato fortalece as capacidades de transmissão de alta tensão transfronteiriça e o ecossistema de manutenção de longo prazo. Demonstra progresso na integração de redes offshore e suporte de serviço sustentado para ativos críticos de transmissão.
- Junho de 2026: a Schneider Electric firmou acordo definitivo para adquirir a Cognite Holding B.V. por US$ 3,1 bilhões em uma transação totalmente em dinheiro. O negócio reforça a pilha de dados de IA industrial e as análises para implantações verdes em larga escala. Permite uma otimização mais profunda baseada em dados em ativos industriais, apoiando programas de descarbonização.


Mercado de Tecnologia Verde Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas geradas por soluções de tecnologia verde e serviços relacionados que auxiliam na mensuração, gestão ou redução do impacto ambiental nas organizações, incluindo ferramentas digitais utilizadas para decisões de eficiência energética, de emissões e de recursos.
Exclusões do escopo: O dimensionamento exclui os gastos convencionais em TI que não estão vinculados a resultados de sustentabilidade mensuráveis, e também exclui ativos de energia exclusivamente em hardware, a menos que sejam comercializados como parte de uma oferta definida de tecnologia verde.
Visão Geral da Segmentação
- Por Componente
- Soluções
- Serviços
- Por Tecnologia
- Internet das Coisas (IoT)
- Inteligência Artificial e Análise
- Gêmeo Digital
- Computação em Nuvem
- Blockchain
- Outras Tecnologias Emergentes
- Por Aplicação
- Construção Verde
- Gestão de Pegada de Carbono
- Monitoramento de Poluição do Ar e da Água
- Monitoramento e Previsão Climática
- Monitoramento de Culturas
- Outros
- Por Setor de Usuário Final
- Energia e Utilidades
- Manufatura
- Transporte e Logística
- Agricultura
- Construção e Imóveis
- TI e Telecomunicações
- Governo e Setor Público
- Outros Setores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- Nigéria
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sólida sobre regulamentação, atividade de transição energética e prioridades corporativas de sustentabilidade reportadas, pois esses fatores determinam onde os orçamentos de tecnologia verde se manifestam. Referenciamos fontes públicas como publicações da Agência Internacional de Energia, dados de programas da EPA dos EUA, documentação da UNFCCC, conjuntos de dados do Eurostat e indicadores do Banco Mundial para ancorar a direção macroeconômica e séries temporais comparáveis.
Para evitar dupla contagem, também analisamos relatórios anuais de empresas, relatórios de sustentabilidade e apresentações a investidores, a fim de compreender como as empresas descrevem suas linhas de receita de software, serviços e gestão ambiental. Quando disponíveis, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e bases de dados de patentes foram utilizadas para verificar o mix de negócios, o posicionamento de produtos e o ritmo de lançamento de novas soluções. As fontes aqui mencionadas são meramente ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente adquirido e implantado, e como os orçamentos são divididos entre soluções e serviços nos principais setores de usuários finais. Conversamos com uma combinação de fornecedores de soluções, especialistas em serviços e grandes adotantes na APAC, EMEA e nas Américas, de modo que as premissas sobre o momento de adoção, o comportamento de precificação e o escopo típico de implantação pudessem ser corrigidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 49% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 15% | Gestores: 53% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído por meio da reconstrução descendente do pool de demanda, em que as necessidades de conformidade e reporte de sustentabilidade, a atividade de gestão de energia e os sinais de digitalização empresarial são traduzidos em gastos endereçáveis para ofertas de tecnologia verde. Os insumos utilizados no modelo incluem o ritmo de adoção de políticas de net-zero e divulgação, a intensidade de reporte ESG corporativo, as taxas típicas de adesão de software e serviços em programas de implantação, as faixas de valor médio de contrato por setor de usuário final e o comportamento de renovação e expansão de plataformas plurianuais.
Após a formação do total descendente, ele foi corroborado por meio de verificações ascendentes seletivas, utilizando uma abordagem de preço médio de venda multiplicado pelo volume para categorias comuns de soluções, juntamente com o feedback de canais sobre as proporções entre serviços e software e os cronogramas típicos de implementação. Quando uma visão ascendente apresentava lacunas devido à divulgação limitada, aplicamos faixas de penetração conservadoras e as reavaliamos com o feedback das entrevistas antes de consolidar os totais.
As previsões foram elaboradas por meio de análise de cenários apoiada por uma camada leve de regressão multivariada, em que os principais impulsionadores foram a pressão regulatória, a pressão dos custos de energia e os requisitos de reporte corporativo, que foram então ajustados com base nas expectativas de especialistas sobre precificação e velocidade de adoção. O caminho final da previsão foi mantido consistente com os ciclos de implantação observados, de modo que o crescimento não seja forçado em uma única linha reta.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo o gasto implícito por organização adotante, a divisão entre soluções e serviços, e o cronograma de implantações por grandes usuários finais. Valores discrepantes foram sinalizados quando o crescimento ou a precificação implícita pelo modelo se afastavam do que as entrevistas e os registros públicos sugeriam, e esses casos foram revistos até que as premissas pudessem ser explicadas em etapas claras.
Antes da aprovação final, o modelo é revisado em múltiplas etapas para confirmar que as adições entre regiões e casos de uso se reconciliam com o total, e que a conversão de moeda e o alinhamento de anos são aplicados de forma consistente. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem grandes mudanças de política ou choques de demanda, e uma verificação final antes da entrega é concluída para que os números reflitam as informações mais recentes disponíveis.
Tamanho do Mercado de Tecnologia Verde da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para tecnologia verde podem parecer muito díspares porque o próprio termo é utilizado de forma diferente entre os estudos, e porque algumas estimativas misturam software, serviços e equipamentos físicos de energia limpa em um único total. As diferenças também surgem quando os anos-base não estão alinhados, quando a conversão de moeda é feita a partir de meses diferentes e quando os caminhos de previsão assumem curvas de adoção agressivas ou conservadoras.
A tabela de referência mostra um total para 2026 mais restrito do que as estimativas que agrupam a fabricação e implantação ampla de tecnologia limpa no mesmo conjunto, e no modelo da Mordor Intelligence o escopo é restrito às receitas de soluções e serviços de tecnologia verde, em vez do valor total dos mercados de hardware de energia limpa ou do valor negociado das tecnologias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 36,24 bilhões de USD (2026) | |
| Agência Global de Energia A | 700,00 bilhões de USD (2023) | Utiliza o valor de mercado de tecnologias de energia limpa selecionadas de fabricação em massa (como painéis solares fotovoltaicos, energia eólica, veículos elétricos, baterias, eletrolisadores e bombas de calor), o que representa uma visão de implantação e fabricação de hardware tecnológico, e não de receita de soluções e serviços de tecnologia verde para empresas. |
| Boletim Setorial B | 28,60 bilhões de USD (2024) | Utiliza um ano-base diferente e frequentemente combina serviços de sustentabilidade com forte componente de consultoria com iniciativas ambientais mais amplas, o que pode alterar o mix do que é contabilizado e modificar a trajetória implícita de precificação e adoção em comparação com uma definição exclusiva de soluções e serviços. |
Analisados em conjunto, a dispersão decorre principalmente dos limites de escopo e do alinhamento de anos, e não de uma simples divergência sobre a direção do crescimento. Ao manter os fluxos de receita contabilizados vinculados a impulsionadores claros de gastos em soluções e serviços, e ao testar a adoção e a precificação por meio de entrevistas, a estimativa permanece rastreável a insumos reproduzíveis que um comprador pode verificar.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de tecnologia verde?
O tamanho do mercado de tecnologia verde é de USD 36,24 bilhões em 2026 e está previsto para atingir USD 102,26 bilhões até 2031.
Qual segmento de componente lidera o mercado de tecnologia verde?
As Soluções dominam com 77,35% da participação do mercado de tecnologia verde em 2025, refletindo a preferência dos compradores por plataformas unificadas.
Qual tecnologia está crescendo mais rapidamente no setor de tecnologia verde?
O Blockchain é o segmento de tecnologia de crescimento mais rápido, com uma CAGR de 25,4%, impulsionado pela demanda por verificação transparente de créditos de carbono.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico apresenta a expansão mais rápida, a uma CAGR de 23,8% até 2031, devido ao crescimento industrial combinado com regulamentações mais rígidas.
Página atualizada pela última vez em:



